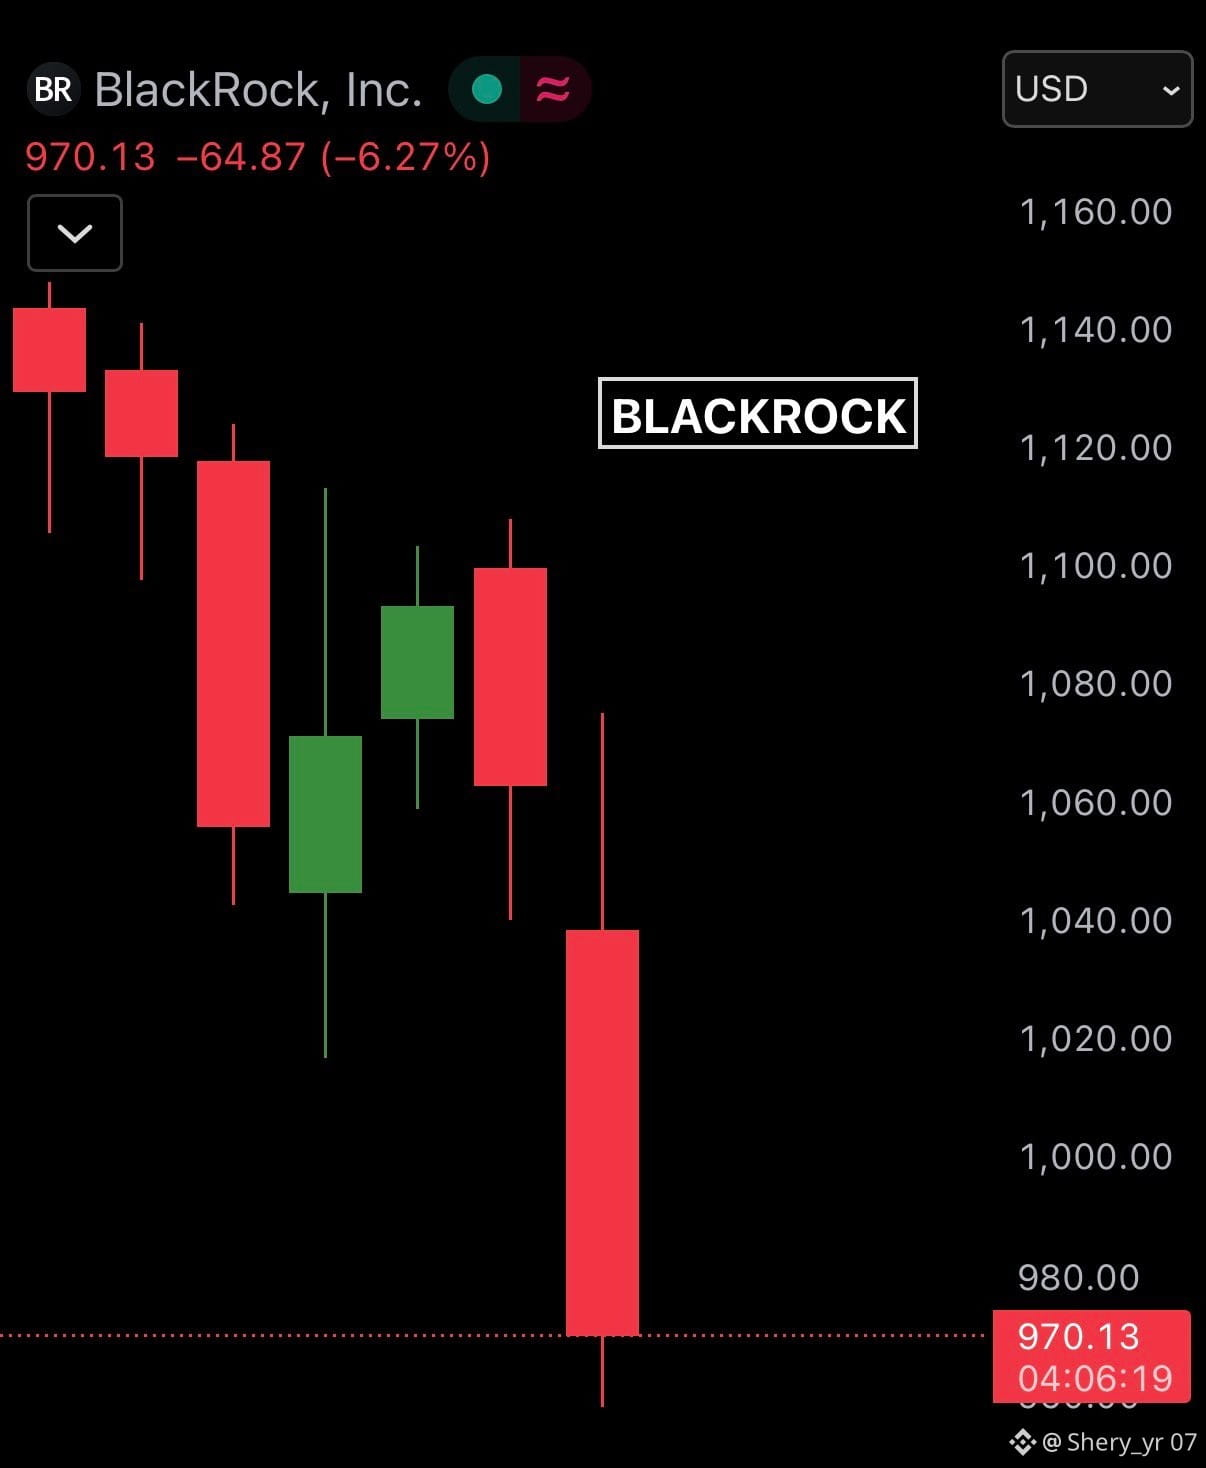
عاجل: بلاك روك، مدير أصول بقيمة 10 تريليون دولار، قد يواجه أزمة سيولة في صندوق الائتمان الخاص به.
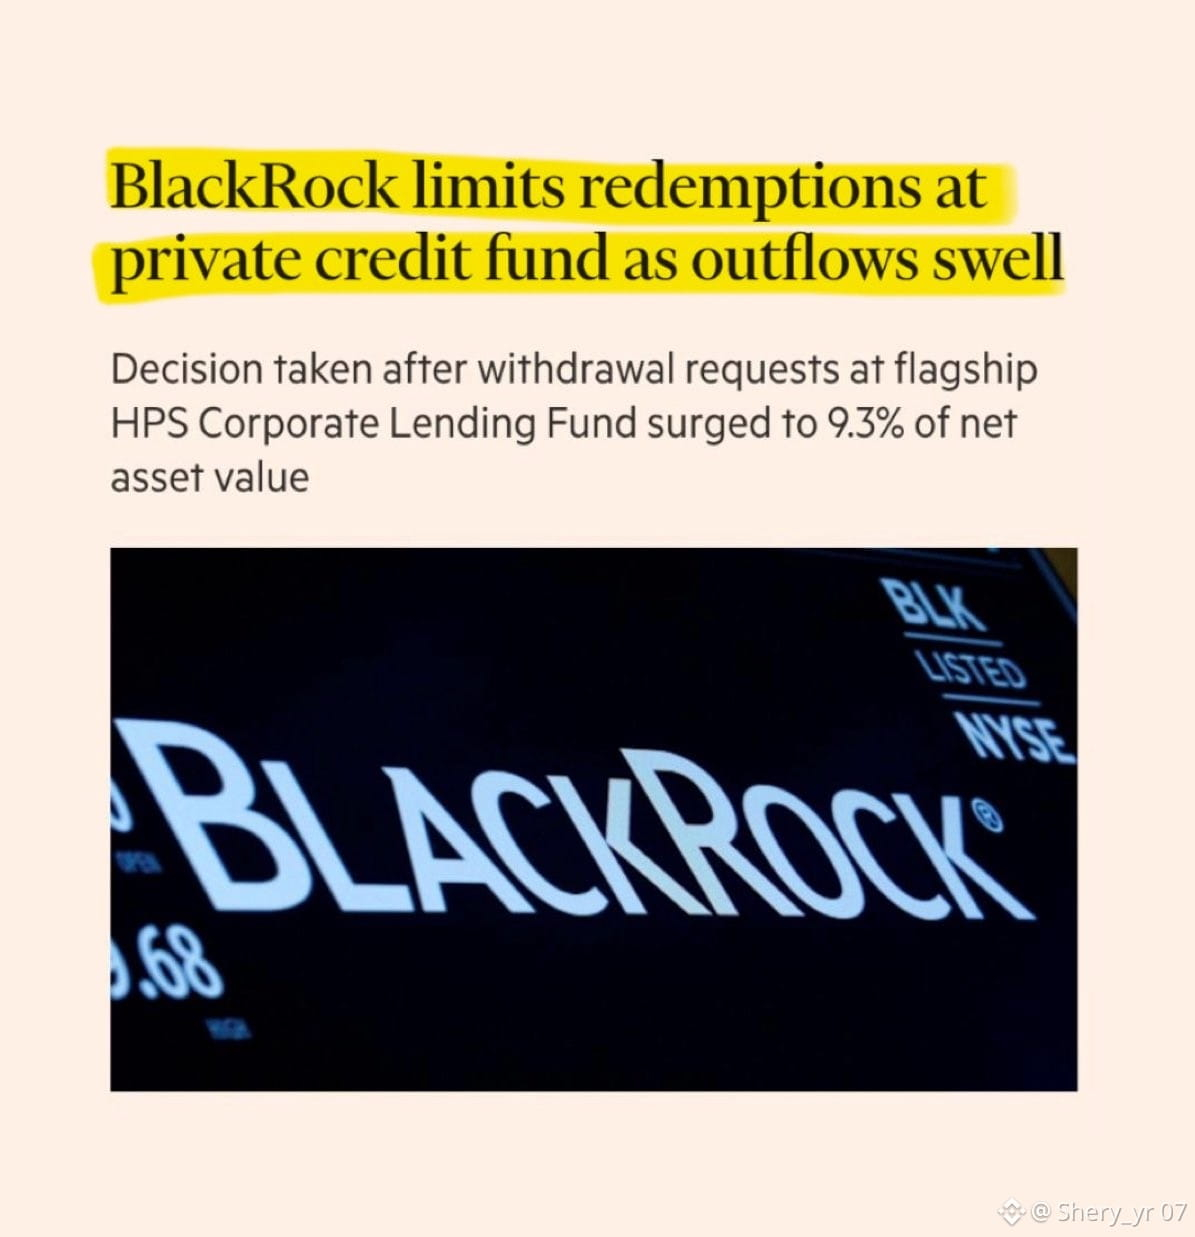
حدت بلاك روك من سحب الأموال من صندوق الإقراض المؤسسي بقيمة 26 مليار دولار بعد أن طلب المستثمرون 1.2 مليار دولار، وهو ما يعادل 9.3% من أصول الصندوق.
دفع الصندوق 620 مليون دولار، ولكن بمجرد أن وصل إلى حد الاسترداد ربع السنوي بنسبة 5%، تم حظر الطلبات المتبقية.
هذا ما يعرف ببوابة الاسترداد.
تقوم صناديق الائتمان الخاصة بإقراض الشركات بشكل مباشر التي غالبًا ما لا يمكنها الوصول إلى التمويل المصرفي.
عادةً ما تدفع هذه القروض فائدة تتراوح بين 8%-12%، لكنها عادةً ما تستمر من 3-7 سنوات ولا يتم تداولها في الأسواق العامة.
هذا يخلق عدم تطابق هيكلي بين سحوبات المستثمرين والقروض الشركات طويلة الأجل.
الآن أصبحت الائتمان الخاص مصدرًا رئيسيًا للتمويل للشركات. وقد نما السوق ليصل إلى حوالي 3 تريليون دولار، ليحل محل الإقراض المصرفي بعد أزمة 2008 المالية.
لكن دورة الائتمان تواجه الآن ضغطًا جديدًا.
سوق العمل بدأ يضعف، وزيادة حالات التسريح في عدة قطاعات، وتباطؤ إنفاق المستهلكين.
عندما يضعف التوظيف، فإن إيرادات الشركات تميل إلى التباطؤ أيضًا. الشركات التي تعتمد على الأموال المقترضة تواجه بعد ذلك مخاطر أعلى من تفويت المدفوعات على تلك القروض.
إذا زادت مخاطر السداد، يبدأ المستثمرون في سحب الأموال من صناديق الائتمان.
هذا بالضبط ما شهدناه مع بلو أويل والآن بلاك روك.
السؤال لم يعد يتعلق فقط بصندوق واحد يقيّد سحب الأموال. السؤال الحقيقي هو ما إذا كانت هذه الأحداث هي علامات مبكرة على أن شروط الائتمان تت tightening عبر سوق الإقراض الخاص.
لأنه إذا بدأت الشركات تعاني من صعوبة في خدمة الديون بينما يحاول المستثمرون سحب رأس المال في نفس الوقت، فإن الضغط لن يظل محدودًا على عدد قليل من الصناديق.
إنه ينتشر عبر النظام الائتماني بأكمله.
حدت بلاك روك من سحب الأموال من صندوق الإقراض المؤسسي بقيمة 26 مليار دولار بعد أن طلب المستثمرون 1.2 مليار دولار، وهو ما يعادل 9.3% من أصول الصندوق.
دفع الصندوق 620 مليون دولار، ولكن بمجرد أن وصل إلى حد الاسترداد ربع السنوي بنسبة 5%، تم حظر الطلبات المتبقية.
هذا ما يعرف ببوابة الاسترداد.
تقوم صناديق الائتمان الخاصة بإقراض الشركات بشكل مباشر التي غالبًا ما لا يمكنها الوصول إلى التمويل المصرفي.
عادةً ما تدفع هذه القروض فائدة تتراوح بين 8%-12%، لكنها عادةً ما تستمر من 3-7 سنوات ولا يتم تداولها في الأسواق العامة.
هذا يخلق عدم تطابق هيكلي بين سحوبات المستثمرين والقروض الشركات طويلة الأجل.
الآن أصبحت الائتمان الخاص مصدرًا رئيسيًا للتمويل للشركات. وقد نما السوق ليصل إلى حوالي 3 تريليون دولار، ليحل محل الإقراض المصرفي بعد أزمة 2008 المالية.
لكن دورة الائتمان تواجه الآن ضغطًا جديدًا.
سوق العمل بدأ يضعف، وزيادة حالات التسريح في عدة قطاعات، وتباطؤ إنفاق المستهلكين.
عندما يضعف التوظيف، فإن إيرادات الشركات تميل إلى التباطؤ أيضًا. الشركات التي تعتمد على الأموال المقترضة تواجه بعد ذلك مخاطر أعلى من تفويت المدفوعات على تلك القروض.
إذا زادت مخاطر السداد، يبدأ المستثمرون في سحب الأموال من صناديق الائتمان.
هذا بالضبط ما شهدناه مع بلو أويل والآن بلاك روك.
السؤال لم يعد يتعلق فقط بصندوق واحد يقيّد سحب الأموال. السؤال الحقيقي هو ما إذا كانت هذه الأحداث هي علامات مبكرة على أن شروط الائتمان تت tightening عبر سوق الإقراض الخاص.
لأنه إذا بدأت الشركات تعاني من صعوبة في خدمة الديون بينما يحاول المستثمرون سحب رأس المال في نفس الوقت، فإن الضغط لن يظل محدودًا على عدد قليل من الصناديق.
إنه ينتشر عبر النظام الائتماني بأكمله.