

33.5 تريليون دولار أمريكي. في عام 2025، من المتوقع أن يصل حجم التسويات على سلسلة العملات المستقرة إلى 33.5 تريليون دولار أمريكي، مستمرًا في تجاوز الحجم الإجمالي لـ Visa وMastercard. وراء هذا الرقم، تم تجهيز بنية التسويات، والمرحلة التالية ستكون ثورة الدفع. لفهم هذا التحول، يجب النظر في ثلاثة أبعاد: كم هو حجم الدولار على السلسلة؟ لماذا يتم تحدي المدفوعات التقليدية عبر الحدود؟ أين هي المشاهد الحقيقية؟
الدولار على السلسلة أصبح طبقة مالية قابلة للقياس
لقد أصبح حجم العملات المستقرة كبيرًا جدًا لدرجة أنه لا يمكن تجاهله. بحلول نهاية عام 2025، من المتوقع أن يتجاوز إجمالي القيمة السوقية العالمية للعملات المستقرة 3000 مليار دولار أمريكي، ومن بينها فقط USDT (العملة المستقرة بالدولار الأمريكي) حوالي 1840 مليار دولار أمريكي، مع نمو مستمر لمدة 27 شهرًا. وفقًا لبيانات مؤسسات مثل Artemis وTRM Labs، من المتوقع أن يصل حجم التسويات على سلسلة العملات المستقرة إلى حوالي 33.5 تريليون دولار أمريكي في عام 2025، متجاوزًا الحجم الإجمالي للمدفوعات من Visa وMastercard. يجب الإشارة إلى أن جزءًا كبيرًا من ذلك يأتي من تحويلات الأموال بين البورصات، وتسويات التداول، وDeFi، وليس الدفع بمعناه الضيق (دفع ثمن السلع والخدمات). لا يزال الجزء المستخدم في مشاهد الدفع الحقيقية (التحويلات، التجارة، الاستهلاك اليومي) صغيرًا، لكنه ينمو بسرعة، وهو ساحة المعركة الرئيسية في المستقبل.
الأكثر أهمية هو المقارنة مع العملات السيادية. فقد نما المعروض من العملات المستقرة في عام 2024 بنحو 59%، وارتفعت نسبته من المعروض بالدولار من 0.63% في بداية العام إلى نحو 1%، متجاوزًا بذلك M2 لبعض الاقتصادات. وبلغ حجم تداول العملات المستقرة في تركيا 38 مليار دولار، أي ما يعادل نحو 4.3% من ناتجها المحلي الإجمالي؛ وفي أميركا اللاتينية، بلغت قيمة العملات المشفرة المستلمة بين يوليو 2023 ويونيو 2024 نحو 415 مليار دولار، بمعدل نمو سنوي يقارب 42.5%.
لم يعد الدولار على السلسلة مجرد تجربة هامشية، بل أصبح طبقة مالية يمكن مناقشتها إلى جانب المعروض النقدي للعملات السيادية.
يعكس هذا النمو حاجةً هيكلية. فالعملات المستقرة تتجاوز النظام المصرفي التقليدي وتسمح بالتحويل من نظير إلى نظير؛ ولا يحتاج المستخدم إلى حساب مصرفي، بل إلى محفظة فقط؛ كما أن العملة المستقرة نفسها تتداول عالميًا. وهكذا يظهر الدولار، بصورته الرقمية، خارج SWIFT، ما يخلق شبكة تداول جديدة. ولتفسير هذا التحول، ينبغي أولًا النظر إلى سبب تحدي النظام التقليدي.
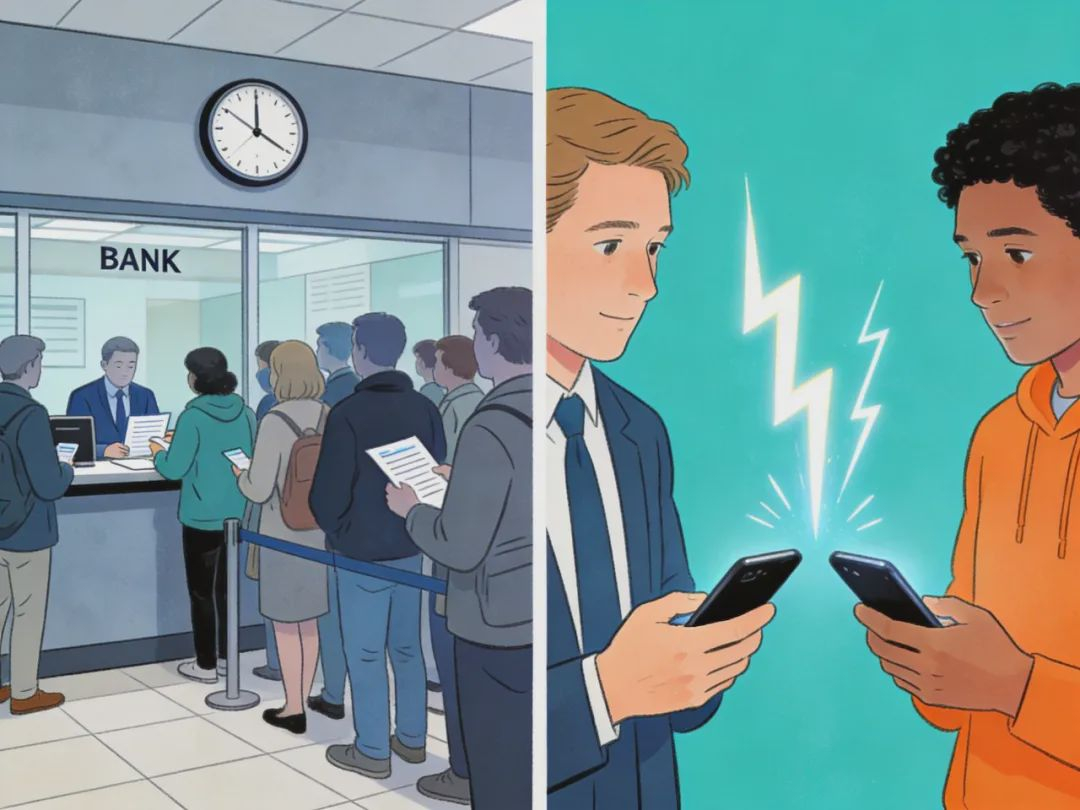
من SWIFT إلى البلوكشين
تواجه المدفوعات العابرة للحدود التقليدية ثلاثة قيود.
تكلفة الوقت: تُظهر بيانات SWIFT الرسمية أن نحو 90% من المدفوعات تصل إلى البنك الوجهة خلال ساعة واحدة، لكن نحو 43% فقط تصل إلى حساب العميل النهائي خلال الفترة نفسها. وتقدّر البنوك الأمريكية الكبرى عادةً زمن الوصول بين يوم عمل واحد وخمسة أيام، كما أن المسارات الشائعة تحتاج عادةً إلى نحو يومين. وساعات عمل البنوك، والامتثال التنظيمي، وطوابير البنوك الوسيطة كلها تطيل الدورة الزمنية.
تكلفة الرسوم: وفقًا لاستعراضات جهات مثل PayGlocal وEximpe، فإن التحويلات الدولية عبر SWIFT تتضمن عدة طبقات من الرسوم؛ فالبنك المرسل يتقاضى 10 إلى 50 دولارًا، والبنك المستلم 10 إلى 30 دولارًا أو 0.5% إلى 2% من مبلغ المعاملة، كما أن تحويل العملة يضيف عادةً هامشًا يتراوح بين 2% و5%، بينما تكون رسوم البنوك الوسيطة غالبًا غير شفافة. وعند التحويلات الصغيرة، قد تصل التكلفة الإجمالية إلى 3% إلى 5% أو أكثر.
القيود المؤسسية والتشغيلية: فمراقبة رأس المال، والعقوبات، والرقابة يمكن أن تقطع المدفوعات أو تؤخرها مباشرة؛ كما أن عطلات نهاية الأسبوع والأعياد لا تُعالَج فيها المدفوعات؛ والاعتماد على وسطاء متعددين مثل البنوك ومؤسسات المقاصة يعني أن أي خلل في أي حلقة منها يؤثر في المعاملة بأكملها. وفي المناطق التي يرتفع فيها التضخم، وتكون فيها العملة المحلية غير مستقرة والخدمات المصرفية ضعيفة، تصبح هذه القيود نقاط ألم صارخة، فيتجه المستخدمون طبيعيًا إلى بدائل أقل تكلفة وأسرع.
وتوفر تسوية العملات المستقرة فرقًا واضحًا في هذه الأبعاد الثلاثة تحديدًا.
السرعة: على شبكات مثل Solana أو Tron، يكتمل تأكيد USDT/USDC عادةً خلال ثوانٍ إلى دقائق. فالمعاملة على السلسلة هي تسوية بحد ذاتها، ولا حاجة لانتظار الموازنة والتسوية المصرفية، ويمكن أن تعمل على مدار 24 ساعة.
التكلفة: وفقًا لبيانات gasfees.org وNexssion وغيرها، تبلغ رسوم تحويل العملات المستقرة على Solana نحو 0.00025 دولار للمعاملة الواحدة، بينما تتراوح رسوم USDT على سلسلة Tron وفق معيار TRC20 بين 1 و4 دولارات، وقد تصل على Ethereum عند الازدحام إلى 5 إلى 20 دولارًا. وحتى وفق أعلى تقدير، فإنها تظل أقل بكثير من تراكم الرسوم في SWIFT التقليدية. وفي عام 2025، أدرجت Visa USDC ضمن مسار التسوية الأساسي لديها، وتشير بياناتها إلى أن تسوية التجار عبر Solana أو Ethereum L2 (شبكة التوسعة من الطبقة الثانية) يمكن أن تُنجز في 15 ثانية إلى 5 دقائق، وتكون رسوم الشبكة في معظم الحالات أقل من 0.1 دولار للمعاملة.
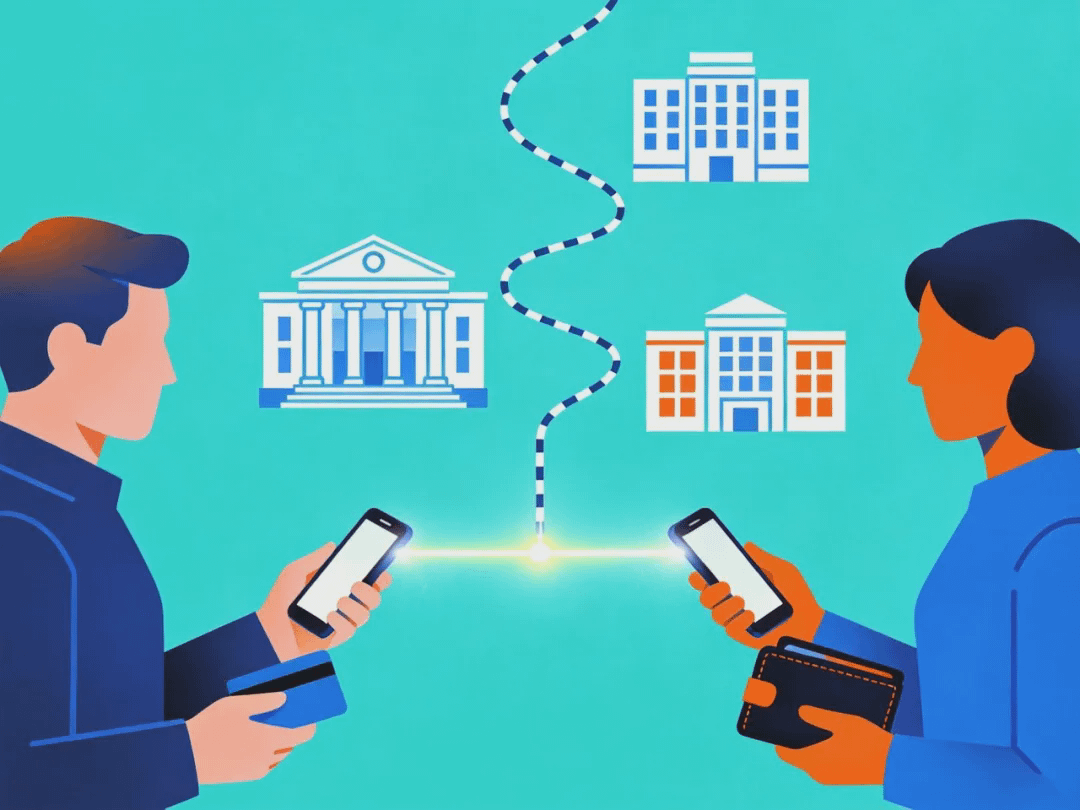
بلا عوائق: بلا حدود جغرافية، بلا قيود على ساعات العمل، تحويل مباشر من نظير إلى نظير، وسجل على السلسلة يمكن تتبعه والتحقق منه. تتحول حركة الأموال من "بنك عبر SWIFT إلى بنك" إلى "محفظة عبر البلوكشين إلى محفظة"، ما يعزز بشكل واضح سيطرة المستخدم على مسار الأموال. وباختصار، يحتاج SWIFT إلى أيام، وتكلفته ليست منخفضة، كما أنه مقيد بساعات العمل؛ أما العملات المستقرة فتصل في دقائق، وتكلفتها زهيدة، ومتاحة على مدار الساعة.
لقد تغيرت وسائل الدفع على مستوى البنية التحتية: فهذا ليس ترميمًا بسيطًا داخل النظام القائم، بل إضافة مسار دفع موازٍ جديد. وعندما تنضج هذه البنية التحتية، فإنها ستدعم أيضًا انتشار مدفوعات العملات المستقرة.
سيناريوهات واقعية وإحلال العملة
على هذا المسار، أصبحت تسوية العملات المستقرة تعمل على نطاق واسع، بينما لا تزال مدفوعات العملات المستقرة (المستخدمة في التحويلات والتجارة والاستهلاك) في المرحلة التمهيدية، لكنها امتدت بالفعل إلى الأنشطة الاقتصادية الحقيقية.
التجارة العابرة للحدود. في تركيا، هبطت الليرة بنحو 10% خلال ساعات في عامي 2024 و2025، ما دفع العديد من الشركات الصغيرة والمتوسطة إلى استخدام العملات المستقرة في التجارة الدولية. وتستخدم شركات التعهيد البرمجي المحلية TransFi وغيرها لدفع USDT إلى المتعاقدين حول العالم، وهو ما يوفر نحو 5 أيام عمل مقارنةً بـSWIFT التقليدية، ويقلل خسائر الصرف بنحو 3% لكل معاملة.
التحويلات الشخصية. تشير Chainalysis إلى أن المكسيك استلمت في عام 2023 نحو 63.3 مليار دولار من تحويلات العملات المستقرة، ما جعل أميركا اللاتينية واحدة من أسرع المناطق نموًا في تحويلات العملات المستقرة. أما Bitso، بوصفها إحدى منصات التداول الرئيسية في المكسيك، فقد عالجت في وقت ما نحو 10% من قناة التحويلات بين الولايات المتحدة والمكسيك، وتجاوزت قيمة التحويلات المشفرة التي عالجتها في 2022 حاجز 3.3 مليار دولار.
الادخار والدفع اليومي. في الأرجنتين، شكّلت العملات المستقرة 39% من المشتريات على منصة Bitso في عام 2024، لتصبح الفئة الأصولية الأكثر شعبية. وفي فنزويلا، ومع تأثير العقوبات والتضخم المفرط، شُلّت التحويلات المصرفية عبر الحدود تقريبًا؛ ويُظهر تقرير TRM Labs لعام 2025 أن استخدام العملات المستقرة نما بنحو 63% خلال العامين الماضيين، وأن إرسال الأقارب في الخارج للأموال إلى الداخل عبر P2P والمحافظ قد شكّل حلقة مستقرة. وفي المناطق التي تتعثر فيها العملة المحلية أو تكون فيها القيود صارمة، تقوم العملات المستقرة، بوصفها الشكل الرقمي للدولار، بسد فجوة الحاجة الملحّة.
إن هذا التوسع يعكس في جوهره تصويت المستخدمين بأقدامهم. والقاسم المشترك بين تركيا والأرجنتين وفنزويلا ونيجيريا هو: تضخم مرتفع أو تراجع حاد في العملة المحلية، وقيود صارمة على رأس المال، وكفاءة مصرفية محلية منخفضة، وتكلفة مرتفعة، وكثرة القيود. وتوفر العملات المستقرة قناةً للدولار أكثر كفاءة وأقل تكلفة وأقل قيودًا. ومن بين أفضل 20 دولة في مؤشر التبني العالمي لـChainalysis نجد البرازيل والمكسيك وفنزويلا والأرجنتين. وتؤدي هذه الاختيارات إلى تآكل السيادة النقدية؛ إذ يصعب على البنوك المركزية التحكم بفعالية في إصدار العملات المستقرة وتداولها، كما تضعف فعالية انتقال السياسة النقدية، وتتم عمليات خروج رأس المال بصيغة العملات المستقرة، ما يزيد صعوبة التنظيم. لكن المستخدمين لا يهتمون بسردية السيادة؛ ما يهمهم هو ما إذا كانوا قادرين على الحفاظ على القوة الشرائية وإنجاز المدفوعات عبر الحدود بسلاسة.
تُظهر الدولرة الرقمية دافعًا مزدوجًا لا رجعة فيه: التقني والعُرفي؛ فبمجرد أن تتشكل تجربة المستخدم يصبح من الصعب العودة إلى الطريقة التقليدية.
الخلاصة: مدفوعات البلوكشين قادمة
ومن منظور أوسع، فإن المنافسة في مجال المدفوعات تنتقل من كونها بين بنك وبنك إلى كونها بين النظام المالي التقليدي وشبكات البلوكشين. وتمتاز بنية المدفوعات Web3 بما يلي: لا حاجة إلى بنك تقليدي كوسيط، إذ يمكن لشبكة نظير إلى نظير إتمام المقاصة؛ وبروتوكولات البلوكشين تعمل كمعيار عالمي موحد؛ والعقود الذكية تدعم المدفوعات المشروطة والضمان؛ كما يمتلك المستخدم سيطرة مباشرة على الأصول وتدفقات الأموال. وفي الوقت الراهن، تعمل تسوية العملات المستقرة على نطاق واسع؛ أما في سيناريوهات مثل المدفوعات العابرة للحدود، والمدفوعات الصغيرة، والمدفوعات عبر الإنترنت، وتسوية B2B، فإن اختراق مدفوعات العملات المستقرة لا يزال في بداياته، وهو يعمل بالتوازي مع الطرق التقليدية بل ويحل محلها جزئيًا في بعض الحالات.
لقد تجاوزت تسوية العملات المستقرة أحجام التسوية لدى أبرز شبكات البطاقات، ما يثبت أن البنية التحتية على السلسلة قادرة بما يكفي على استيعاب تدفقات الأموال واسعة النطاق؛ أما مدفوعات العملات المستقرة (المستخدمة في الاستهلاك اليومي، والتحويلات عبر الحدود، وتسوية التجارة) فما تزال في بداياتها، لكنها ستكون المفتاح في المرحلة التالية. لقد انتقل طرف المنافسة من التنافس بين البنوك إلى التنافس بين النظام المالي التقليدي وشبكات البلوكشين. إن توسيع العملات المستقرة لاستخدام الدولار هو نتيجة لاختيار السوق. ففي عام 2025، تجاوزت قيمة تسوية العملات المستقرة شبكات البطاقات الرئيسية، وارتفعت معدلات التبني بسرعة في مناطق مثل أميركا اللاتينية، كما أن دخول عمالقة تقليديين مثل Visa إلى تسوية العملات المستقرة يؤكد نضج البنية التحتية. ستغيّر ثورة المدفوعات تدريجيًا طريقة عمل العالم المالي التقليدي، وهو ما يُعد نتيجة طبيعية لتطور التكنولوجيا وتنامي الطلب.
ومن الجدير بالاهتمام أمران: أن عادات الدفع في المناطق ذات العملات غير المستقرة تتغير بسرعة؛ وأن تموضع عمالقة تقليديين مثل Visa وPayPal في تسوية العملات المستقرة سيحدد من سيقود هذا المسار الجديد في مرحلته التالية. إن فهم هذا الاتجاه يساعد على استيعاب التطور القادم في المشهد العالمي للعملة والمدفوعات.