

الدخل 95% يعتمد على الفوائد، ولا تزال الاحتياطي الفيدرالي تخفض الفوائد، لماذا ارتفعت أسهم Circle بنسبة 20%؟ الإجابة ليست في قائمة الأرباح: السوق لا يقوم بتسعير الفرق في الفائدة، بل الشبكة العابرة للحدود التي تم بناؤها حول USDC وحقوق الرسوم. من يتحكم في المعايير وحقوق التسوية بين العملة القانونية والدولار الرقمي، هو من يمكنه جمع رسوم المرور؛ ما تتراهن عليه Circle هو هذه المسألة.
في 25 فبراير 2026، أصدرت Circle (NYSE: CRCL) تقريرها المالي للربع الرابع من عام 2025 وللسنة بأكملها: إيرادات الربع الرابع بلغت 770 مليون دولار، حوالي 95% منها来自 فوائد الاحتياطي؛ إيرادات السنة بالكامل بلغت 2.7 مليار دولار، بزيادة 64% على أساس سنوي. في نهاية السنة، بلغ حجم تداول USDC 75.3 مليار دولار، وحجم التداول على السلسلة في الربع الرابع بلغ 11.9 تريليون دولار، وارتفعت الأسهم بنسبة تقارب 20% بعد الإعلان عن التقرير المالي.
عند تفكيكها، جوهر إيراد Circle هو:
الدولار من المستخدم → شراء سندات أمريكية → اقتناص الفوائد.
الإفصاح في التقارير المالية: نمو إيرادات الاحتياطيات في الربع الرابع جاء أساسًا من تضاعف متوسط حجم تداول USDC، وتم تعويض جزء منه بانخفاض عائدات الاحتياطيات. أي أن النمو يعتمد على تضخيم الحجم لا على تحسين معدل ربح كل عملة على حدة. ومن حيث تركيبة الاحتياطيات، فإن احتياطيات USDC لدى Circle مركزة بشدة في الأصول عالية السيولة المرتبطة بالدولار، حيث يرتبط أكثر من 70% بأدوات حكومية أمريكية (مثل إعادة شراء السندات، وسندات حكومية/أوراق مالية...).
جوهر ما تقوم به Circle يشبه إلى حد كبير صناديق أسواق المال الكبيرة: تستخدم “الدولار على السلسلة” لتخصيص قيمة مكافئة من عملات fiat في سندات أمريكية قصيرة الأجل وأصول شبيهة بالنقد، وتكسب فرقًا بين عائدات الاحتياطيات وما يتم تقديمه للمستخدمين على شكل احتفاظ بدون فائدة (zero-interest holding). إذا كانت مجرد “وسيط لسندات الخزانة” (تُصدر USDC، وتستثمر الاحتياطيات في سندات الخزانة، وتعتمد على فرق العائد)، ففي ظل دخول الاحتياطي الفيدرالي في مسار خفض الفائدة، وانخفاض مركز أسعار الفائدة، وانضغاط عائدات الاحتياطيات، فمن المرجح أن يتجه منحنى الإيرادات في المستقبل إلى الأسفل، ومن الصعب دعم التقييم الحالي بالاعتماد على هذا الجزء وحده.
لذلك، لا تعكس حركة سعر السهم الأرباح الحالية فقط، بل تعكس أيضًا توقعات السوق بأن Circle تبني شبكة دفع مدعومة بعملة مستقرة وتجنّي رسوم المرور. تؤكد الإدارة، في تقاريرها المالية وعلى نحو متكرر في المناسبات العلنية، أنها تنتقل من جني الفارق عبر إصدار النقود إلى البنية التحتية لمنطقة Arc، مثل Circle Payments Network (CPN)، وتقدم توجيهًا لإيرادات غير فائدة في السنة المالية 2026 تبلغ 150–170 مليون دولار. وهذا يعني ضمنًا للسوق: إن الصفقة الأكبر مستقبلًا ستكون في تحصيل رسوم الـGas ورسوم استخدام الشبكة، لا في فرق الفائدة. وقد أعادت هذه المسار بالفعل صياغة تسوية المدفوعات في بعض السيناريوهات: شبكة دفع عالمية تعتمد على العملة المستقرة كطبقة أساسية بدأت تستبدل أو تكمل البنوك التقليدية وSWIFT/البنوك الوسيطة. سيعالج النص أولًا أين يحدث هذا الاستحواذ على وظائف التسوية التقليدية تحديدًا، ثم يشرح ما هي هذه البنية الأساسية وكيف تعمل، ومن المرجح أن تؤول له سلطة الرسوم في النهاية.
SWIFT لم تمت، لكن هذا الطريق الجديد بدأ يلتهم جزءًا من حصته في السوق
المدفوعات التقليدية عبر الحدود تعتمد على منظومة: رسائل SWIFT + تسوية عبر البنوك الوسيطة. يرسل بنك المُرسِل رسائل عبر SWIFT إلى البنك الوسيط، ثم ينقل البنك الوسيط الرسائل عبر طبقات متعددة من شبكة البنوك الوسيطة، ولا يكتمل الإيداع إلا في النهاية. وفي هذا النظام توجد عدة مشكلات بنيوية.
التأخير: غالبًا ما تستغرق من لحظة الإطلاق إلى لحظة الوصول أيامًا، وتُمدَّد عند عطلات نهاية الأسبوع والأعياد.
التكلفة: عند المرور عبر كل وسيط تُضاف طبقة من الرسوم، فضلًا عن الزيادة ضمنية لسعر الصرف. ويمكن أن تصل التكلفة الإجمالية للتحويلات عبر الحدود إلى عدة نقاط مئوية.
الوقت غير قابل للتحكم: لا يمكن إجراء تسوية 7×24، وهذا غير مناسب للشركات والأفراد الذين يحتاجون إلى تجميع فوري للأموال أو مدفوعات طارئة.
نقص الشفافية وقصور إمكانية التتبع: تتنقل الأموال بين دفاتر عدة بنوك، وحالة الطرفين من النهاية للنهاية غير واضحة. تتفاقم هذه المشاكل مرارًا في سيناريوهات مثل B2B عبر الحدود، والتحويلات، وتجميع أموال الشركات، والاشتراكات، وصرف الرواتب.
العملات المستقرة تجمع بين المعلومات والتسوية. انتقال الأموال على سلسلة الكتل يعني إتمام التسوية: تسوية ذرّية (atomic)، لا توجد حالة وسطية يكون فيها قد تم خصم المبلغ لكن لم يصل للطرف الآخر بعد. تتم التسوية شبه فورًا (بحسب زمن تأكيد السلسلة، من بضع عشرات من الثواني إلى عدة دقائق)، وتكلفتها منخفضة جدًا (في الأساس رسوم Gas على السلسلة)، ويمكن تشغيلها 7×24. لذلك، في التحويلات عبر الحدود وB2B والسيناريوهات ذات متطلبات السرعة العالية والحساسية الشديدة للتكلفة، وكذلك في المناطق التي يغطيها نقص في خدمات البنوك التقليدية، أصبحت العملات المستقرة تستبدل أو تكمل تسوية البنوك فعليًا. SWIFT لم تمت، لكن العملات المستقرة بدأت تتآكل من حصتها في السوق.
يمكن للبيانات أن تثبت ذلك. تكشف Circle أن USDC منذ 2018 ساعدت في إنجاز تسويات على السلسلة تتجاوز 28 تريليون دولار. بحلول 2025، بلغ حجم التسويات عبر سلاسل العملات المستقرة عشرات التريليونات من الدولارات، وقابل للمقارنة مع أنظمة الدفع والتصفية لدى الدول ذات السيادة الرئيسية. وقد بدأ عمالقة تقليديون في الاندماج: فقد سمحت Visa للبنوك المصدرة الأمريكية (البنوك المُصدرة للبطاقات) والبنوك المستلمة باستخدام USDC لتسوية المدفوعات مع Visa، بما يتيح تسوية متواصلة خارج ساعات إغلاق البنوك؛ كما بلغ حجم التسويات السنوي للعملات المستقرة على أساس سنوي عشرات الملايين إلى مليارات الدولارات. كما أن الاستبدال الفعلي لـ SWIFT يتم على نطاق واسع: منصات مثل Conduit تعالج سنويًا نحو 10 مليارات دولار من الأموال عبر الحدود عبر مسار العملات المستقرة، وتغطي 130+ سوقًا، وتُظهر — من خلال الامتثال والتعاون مع البنوك — أن شبكة دفع العملات المستقرة ليست مجرد مفهوم بل بنية قابلة للتوسع، وذلك في B2B والتحويلات. وفي أماكن مثل أمريكا اللاتينية، ترتبط أنشطة العملات المستقرة بالمدفوعات عبر الحدود ارتباطًا وثيقًا (مثل حوالي 71% ذات صلة بالتحويلات عبر الحدود)، ما يشير إلى أن الاستبدال الجزئي يحدث بالفعل على أرض الواقع.
من المهم التأكيد أن الاستبدال جزئي. ليس استبدالًا بين ليلة وضحاها لكل تسوية البنوك؛ بل يحدث أولًا في التحويلات عبر الحدود، وB2B، والسيناريوهات عالية السرعة وعالية الحساسية للتكلفة، والمناطق التي يكون فيها تغطية البنوك التقليدية غير كافية. ستظل البنوك التقليدية والعملات المستقرة متعايشة لفترة طويلة، مع تبادل في الحصص والسيناريوهات حيث تتراجع إحداهما وتزيد الأخرى. يعتمد معدل الاستبدال على مدى اكتمال بنية الدفع للعملات المستقرة، ومدى رغبة المؤسسات التقليدية في الالتحاق، ومدى اعتراف الجهات التنظيمية بقنوات الدفع الخاصة بالعملات المستقرة.
كيف نصل بين أموال البنوك وأموال السلسلة؟
لا يكفي وجود عملات مستقرة فقط. العملات المستقرة هي إثبات بالدولار على السلسلة، لكن معظم أموال الشركات والأفراد ما زالت موجودة في حسابات بنكية على شكل عملة ورقية. لكي يتحول الدولار على السلسلة إلى شبكة دفع عالمية قابلة للتوسع على نطاق واسع، يجب حل مشكلة قديمة: كيف نجعل تحويل العملة الورقية في البنوك إلى عملة مستقرة على السلسلة سهلًا ومُحكمًا، وكيف نُنجز الدفع. وهذا يتطلب طبقة بنية أساسية للدفع: قادرة على نقل العملة الورقية إلى السلسلة (لتتحول إلى عملة مستقرة)، وكذلك إعادة نقل العملة المستقرة على السلسلة إلى عملة ورقية محلية مع توحيد الامتثال (KYC/AML، Travel Rule، فحوصات العقوبات... إلخ) ومعايير التسوية. يمكن فهم هذه الطبقة الأساسية على أنها مكوّنة من جزأين.
الجزء الأول: طبقة التنسيق: بوابات تحصيل وإدخال/إخراج ومراكز لوجستية لعملة fiat ↔ العملات المستقرة على السلسلة.
ببساطة، طبقة التنسيق تتولى حل مشكلة “كيف نضع المال على السلسلة وكيف نخرجه منها”: من يقوم، وفي أي مكان، باستبدال العملة الورقية إلى عملة مستقرة، ومن يقوم، وفي أي مكان، باستبدال العملة المستقرة إلى عملة ورقية. وفي المنتصف، كيف يتم التسوية/المطابقة وكيف يتم تلبية متطلبات الجهات التنظيمية في كل دولة. والمرجع النموذجي هو Circle Payments Network (CPN). لا تدير CPN أموال المستخدمين مباشرة، بل تربط عبر API البنوك ومؤسسات الدفع في الدول المختلفة لتكوين شبكة: طرف يقوم بتلقي عملة fiat من العملاء وتحويلها إلى عملات مستقرة مثل USDC، وطرف آخر يستقبل العملات المستقرة ويحوّلها إلى عملة محلية ويدخلها في حساب مصرفي أو محفظة. تتم التسوية على سلسلة عامة شبه فورًا، تعمل 7×24، ومضمنة فيها وظائف على مستوى الشركات مثل فحوصات الامتثال. من يريد استخدام مسار fiat ↔ عملات مستقرة متوافق مع الامتثال، ومن يريد ربطه بتسوية العملات المستقرة على مدار الساعة 24/7، يجب أن يمر عبر اتصال بالشبكات مثل CPN. لذلك تُشبه CPN نقاط التحصيل وبوابات الدخول/الخروج في هذا الطريق: فهي لا تُصدر العملات بنفسها، لكنها تحدد من يمكنه الصعود من أين، وأين سينزل.
الجزء الثاني: سلسلة التسوية: مسار مخصص للعملات المستقرة.
طبقة التنسيق تحل مشكلة الدخول والخروج، وسلسلة التسوية تحل مشكلة كيف تجري الرحلة على الطريق بشكل أسرع وأرخص وأكثر قابلية للتنبؤ. في سلاسل كتل عامة تقليدية (مثل الشبكة الرئيسية للإيثريوم)، يتم تسعير رسوم Gas بالأصول الرمزية الأصلية، ما يؤدي إلى تقلب الأسعار وبطء التأكيد، وهو أمر غير مناسب للدفع. أما سلسلة تسوية مخصصة للعملات المستقرة، فتجعل العملة المستقرة نفسها تكون Gas أو أصلًا أساسيًا، مع معدلات رسوم منخفضة وتثبيت تسعير ومستوى تأكيد في ثوانٍ، ما يجعلها أنسب للمدفوعات والتسويات واسعة النطاق. إن Arc لدى Circle وكذلك Stable وPlasma اللذين أطلقتهما Tether، في جوهرهما، يضعان طريقًا سريعًا خاصًا لـ USDC/USDT: عندما تتنقل الأموال على السلسلة، توفر المال ويمكن التنبؤ بها، وفي الوقت نفسه تُحوّل رسوم Gas إلى خط أعمال مستقل بعيدًا عن فرق الفائدة. طبقة التنسيق مسؤولة عن بوابات الدخول والخروج، وسلسلة التسوية مسؤولة عن المسارات. بتراكبهما معًا، تتاح للعملات المستقرة فرصة التحول من مجرد أصل إلى بنية تحتية لشبكة دفع عالمية.
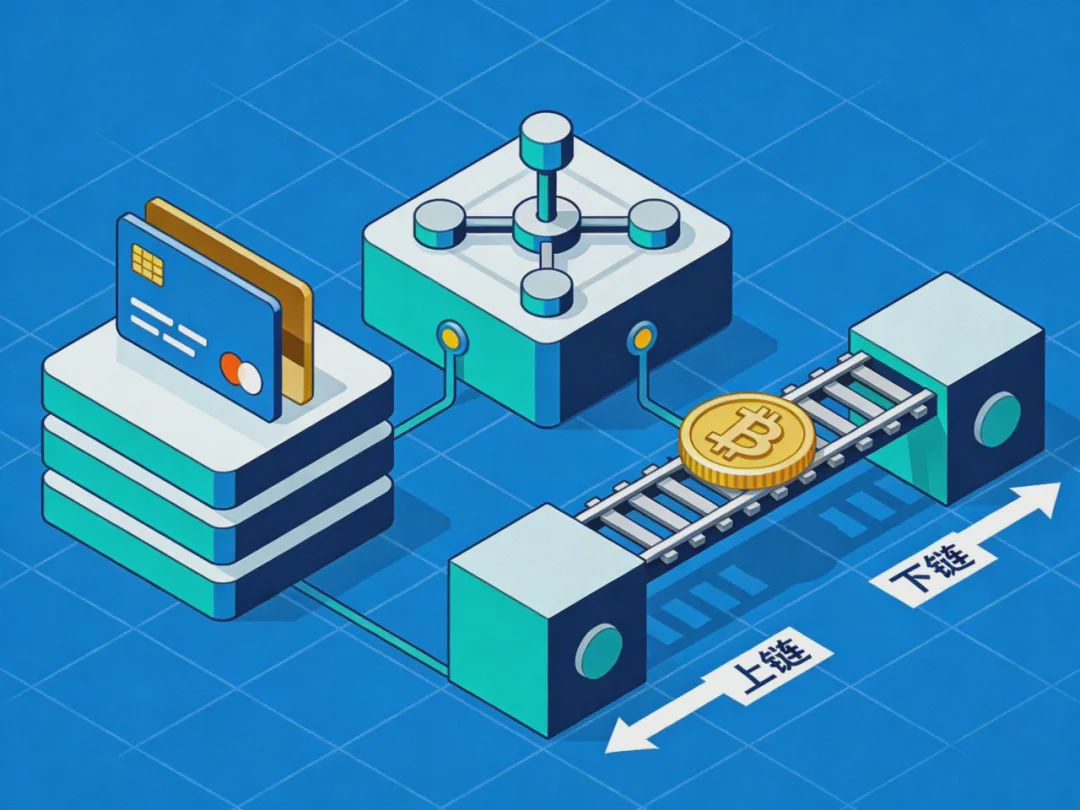
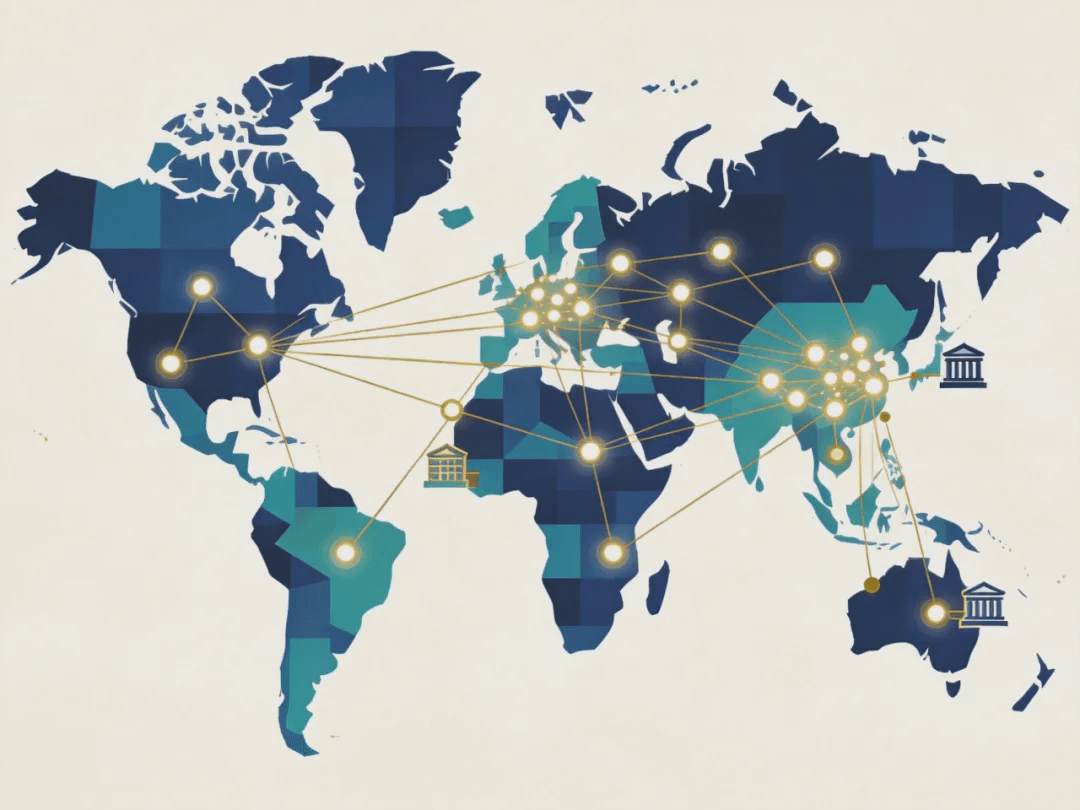
شبكة دفع تغطي عدة دول
بناءً على هذه البنية الأساسية، شبكة الدفع العالمية للعملات المستقرة تعمل بالفعل، وليس مجرد ما هو مكتوب في ورقة بيضاء.
الممرات في توسّع. من خلال CPN، أصبحت البرازيل والصين وكولومبيا وهونغ كونغ ونيجيريا، وكذلك بعض أسواق أمريكا اللاتينية، متصلة بالفعل بدخول وخروج عملة محلية مدعومة بالـfiat. والخطوة التالية تمتد إلى الهند والفلبين وسنغافورة والإمارات وأوروبا وغيرها. بالنسبة للمؤسسات المالية، يكفي أن تتصل بمجموعة واحدة من API والبروتوكول لفتح بوابة دخول/خروج عملات fiat متعددة الدول بدلًا من البحث عن مزوّد دفع محلي لكل دولة على حدة. كما تتقدم قدرات المنتج: RFI، وتصحيح تلقائي للأوامر (Automatic Reversal)، وفحص مسبق لقاعدة Travel Rule، ولوحة Console ذاتية الخدمة، بالإضافة إلى التكامل الأصلي اللاحق مع Arc، ما ينقل المزيد من عمليات الدفع إلى السلسلة، بحيث تُغلق بوابات الدخول والخروج والمسارات داخل سلسلة واحدة بنظام حلقي.
الأرقام والحالات تتحدث. تمت إجمالي التسويات على السلسلة باستخدام USDC بما يتجاوز 2.8 تريليون دولار أمريكي. واستخدمت Visa USDC لتسوية المدفوعات مع البنوك الشريكة. وتعالج Conduit سنويًا نحو 10 مليارات دولار من الأموال عبر الحدود. وعلى شبكة CPN، توجد أيضًا جهات مثل Alfred Pay وTazapay وRedotPay وConduit تشغّل بالفعل معاملات حقيقية. تُظهر هذه البيانات أن شبكة دفع تغطي عدة دول قد بدأت تتشكل: طبقة التنسيق + سلسلة التسوية، تقوم بتحويل المدفوعات عبر الحدود بين fiat ↔ عملات مستقرة ↔ fiat إلى بنية تحتية يمكن استدعاؤها وإعادة استخدامها.
ما تتنافس عليه Circle وTether هو الطريق نفسه.
من الذي يبني هذا الطريق؟ Circle وTether تتنافسان على نفس الشيء: البنية الأساسية للدفع بين عملة fiat والدولار على السلسلة. لا يتركز التنافس الآن على من لديه عملة أكثر أو من يملك فائدة أعلى، بل على من يتمكن أولًا من تثبيت موقعه في بنية الدفع والتسوية الأساسية، ومن ثم يستطيع، بالإضافة إلى فرق السعر، تحصيل رسوم المرور وGas على المدى الطويل.
Circle: تستخدم CPN (طبقة التنسيق) + Arc (سلسلة التسوية) لبناء شبكة “على البر” (Onshore) ومتوافقة مع اللوائح وموجهة للمؤسسات والبنوك. عبر API، تربط الشركات والمؤسسات المالية وبنوك الدول المختلفة، وتُعامل USDC كمسار أساسي لتسوية المدفوعات عبر الحدود والدفع.
Tether: يستخدم Stable + Plasma كسلسلة مخصصة للعملات المستقرة “للخارج”، متعددة السلاسل، لتحويل USDT إلى وقودٍ عام للتحويلات عبر الحدود والتجارة الإلكترونية وDeFi وتدفّقات أموال المؤسسات.
يكمن الفرق بين الشركتين في مسار الامتثال، وفئة العملاء، والمناطق التي تغطيها. لكن المشترك هو أن كليهما ينظر إلى البنية الأساسية للدفع باعتبارها ساحة المعركة الرئيسية للمرحلة التالية. والسبب مباشر: اليوم، لا تزال إيرادات المُصدِر تعتمد أساسًا على فائدة الاحتياطيات؛ أما خفض الفائدة من الاحتياطي الفيدرالي فيضغط على هذا الجزء من الإيرادات. في المقابل، ترتبط رسوم المرور وGas ورسوم استخدام الشبكة بحجم الشبكة وعدد المعاملات، ولا تخضع بشكل مباشر لدورات أسعار الفائدة. من يضع هذه الطريق أولًا، يحصل على خط أعمال يدر أرباحًا على المدى الطويل دون الاعتماد على أكل فرق الفائدة.
النهاية: من يصلح هذا الطريق يملك تذكرة سفر إلى المستقبل
بنية الدفع الأساسية للعملات المستقرة هي المفتاح لبناء شبكة دفع عالمية، واستبدال جزء من تسويات البنوك التقليدية. وعلى أساس هذه البنية، بدأت العملات المستقرة تُشكّل شبكة دفع عالمية، وتستبدل جزئيًا البنوك التقليدية وSWIFT/البنوك الوسيطة في سيناريوهات مثل التحويلات عبر الحدود وB2B وعمليات 24/7. من يدير هذه البنية الأساسية، يملك سلطة تحديد الأسعار لدى نقاط التحصيل ومخارج الدخول وخطوط الإمداد: رسوم المرور وGas ورسوم الـAPI ورسوم خدمات الامتثال ستتركّز لدى المشغّل.
ومن الإشارات القابلة للملاحظة: هل تستمر الممرات في التوسع؟ هل تزيد الشركات التقليدية الضخمة مثل Visa/البنوك من مستوى التكامل؟ هل ترتفع نسبة الإيرادات لدى Circle المكونة من إيرادات السلسلة؟ وهل تزيد Tether من إيراداتها على السلسلة ضمن Stable/Plasma وحجم منظومتها؟ ومدى اعتراف الجهات التنظيمية بقنوات الدفع للعملات المستقرة. بالنسبة للشركات والأفراد العاديين، يرتبط ذلك مباشرة بتكلفة المدفوعات عبر الحدود والتحويلات والسرعة وقابلية التنبؤ في المستقبل.
النهاية (الوجهة النهائية) للعملات المستقرة لا تتعلق فقط بمن يُصدر أكثر، بل بمن ينجز أولًا طريق الدفع السريع بين العملة الورقية (fiat) والدولار على السلسلة، ويقف على بوابات التحصيل.