
استوديو خيارات Sober × Derive.XYZ إنتاج مشترك
كتبه محلل في استوديو خيارات Sober جينا @Jenna_w5
أ. المشهد الكلي: تصاعد الصراع في الشرق الأوسط وإعادة تسعير الأصول العالمية
في 28 فبراير 2026، قامت الولايات المتحدة وإسرائيل بتنفيذ ضربات عسكرية مشتركة ضد إيران، مما أدى إلى هجوم أدى إلى مقتل المرشد الأعلى الإيراني علي خامنئي. إن أهمية هذا الحدث تتجاوز بكثير مجرد عمل عسكري تقليدي، لأنه يتطرق مباشرة إلى جوهر السلطة لنظام إيران، بدلاً من مجرد إضعاف قدرته العسكرية. من منظور سوق المال، فإن ما يخشاه السوق ليس الحرب نفسها، بل عدم اليقين الهيكلي الذي قد تثيره الحرب، خاصة عندما يتعلق الصراع باستقرار النظام، حيث سيتغير نموذج تسعير الأصول بشكل جذري.
وهذا أيضًا يفسر لماذا شهدت BTC بنية سعر نموذجية جدًا ولكنها عميقة الدلالة في عطلة نهاية الأسبوع: هبوط سريع في بداية الأخبار، ثم إتمام انعكاس V سريع واستعادة كامل نطاق الهبوط.
للأسف، يبدو على السطح أنها تبديل نموذجي من risk-off إلى risk-neutral، لكن من منظور أعمق فإن ذلك يعكس قيام رأس المال بإعادة تقييم سريعة لثلاثة متغيرات محورية: هل سيتحول النزاع إلى حالة طويلة الأمد؟ وهل ستتأثر إمدادات الطاقة بشكل ملموس؟ وهل سيدخل نظام إيران دورة لإعادة بناء السلطة؟ هذه المتغيرات الثلاثة ليست عوامل مزاج قصيرة الأجل؛ بل ستؤثر مباشرة في إطار تقييم السيولة العالمية وأصول المخاطر خلال الأشهر الستة إلى الاثني عشر القادمة.
العودة إلى التاريخ تساعدنا على فهم آلية استجابة السوق الحالية.
في يناير 2020، عندما استهدفت الولايات المتحدة قائدًا عسكريًا رفيعًا في الحرس الثوري الإيراني (سليماني)، شهد السوق تذبذبًا على المدى القصير، لكنه عاد بسرعة إلى الاستقرار؛ إذ عاد مؤشر S&P 500 إلى مسار الصعود بعد بضعة أيام فقط من التصحيح. والسبب هو أن السوق وقتها اعتبرها عملية عسكرية تكتيكية، لا محاولة لتغيير بنية الحكم في إيران.
ومع ذلك، فإن جوهر هذه الواقعة مختلف تمامًا. الرئيس الأمريكي صرّح علنًا بأن “شعب إيران يجب أن يستعيد بلده”، وهذه العبارة في سياق جيوسياسي تُطلق إشارة واضحة للغاية مفادها أن الهدف المحتمل من هذا الإجراء قد لا يكون فقط إضعاف القدرات العسكرية لإيران، بل دفع تغيير على مستوى النظام. عندما يرتقي النزاع من مستوى تكتيكي إلى مستوى النظام، فمن المنطقي أن يتحول منطق تسعير السوق من تعديل علاوة المخاطر قصيرة الأجل إلى إعادة تسعير علاوة المخاطر السياسية طويلة الأجل.
1.1 عدم يقين الفراغ في السلطة هو المتغير الأساسي الذي يقوم السوق بتسعيره فعليًا
وفقًا للتجربة التاريخية، غالبًا ما يكون الفراغ في السلطة أكثر تدميرًا من الحرب نفسها؛ لأن الحرب على الأقل تمتلك أطرافًا وأهدافًا واضحة، بينما يعني الفراغ في السلطة زيادة كبيرة في عدم اليقين بشأن المسار المستقبلي. وبالنسبة لمسارات تطور السلطة المحتملة داخل إيران الآن، يمكن تقسيمها تقريبًا إلى ثلاثة سيناريوهات، وكل سيناريو يقابله مسار مختلف تمامًا لتطور أسعار الأصول.
السيناريو الأول هو أن الحرس الثوري الإيراني يتولى السلطة تدريجيًا؛ وهذه هي المسار الذي يعتبره السوق الأعلى احتمالًا حاليًا. وبصفته أكثر منظمة عسكرية وسياسية تمتلك نفوذًا فعليًا داخل إيران، يملك الحرس الثوري القدرة الكافية على الحفاظ على السيطرة الداخلية وإعادة بناء هيكل السلطة. في هذا السيناريو، قد تتصاعد حدة النزاع على المدى القصير؛ لأن بنية السلطة الجديدة تحتاج إلى مواقف تشدد خارجية لترسيخ الشرعية الداخلية، ما يرفع وتيرة النزاعات الإقليمية ويزيد علاوة مخاطر الطاقة. ومع ذلك، وعلى المدى المتوسط، بمجرد استقرار هيكل السلطة، قد يتحول الحرس الثوري إلى استراتيجيات أكثر واقعية، عبر المفاوضات لتخفيف ضغوط النزاعات الخارجية، مقابل تحقيق استقرار اقتصادي واستقرار في النظام. لذلك، عادةً ما يُظهر هذا المسار نمط تسعير للأصول يتمثل في ارتفاع تقلبات على المدى القصير ثم تراجع تدريجي في علاوة المخاطر على المدى المتوسط؛ وهذا أيضًا يفسر لماذا تعود BTC للارتداد بسرعة بعد هبوطها الأولي الحاد، لأن السوق بدأ يُسعّر جزءًا من توقعات الاستقرار على المدى المتوسط.
السيناريو الثاني هو تحوّل النزاع إلى حرب بالوكالة طويلة الأمد، وهي أيضًا أكثر المسارات تدميرًا لأسواق رأس المال العالمية. في هذه الحالة، لن يعود النزاع محصورًا في إيران، بل سيتوسع عبر منظمات وكلاء متعددة إلى كامل منطقة الشرق الأوسط؛ وستصبح البنية التحتية للطاقة أهدافًا محتملة للهجوم. وسيُعد مضيق هرمز، باعتباره عقدة محورية لنحو 20% من نقل النفط عالميًا، أهم متغير لا يقين. بمجرد حدوث تعطيل فعلي في النقل عبر هذا المضيق، قد ترتفع أسعار النفط بسرعة إلى نطاق 100 إلى 150 دولارًا. وهذا سيرفع التضخم عالميًا مباشرة، وسيُجبر مجلس الاحتياطي الفيدرالي على إعادة تقييم مسار السياسة النقدية، مما يؤدي إلى بيئة ركود مع تضخم: تباطؤ في النمو مع ارتفاع التضخم. ضمن هذه المجموعة الكلية، ستواجه أصول المخاطر التقليدية مثل الأسهم ضغطًا على التقييم، بينما يعتمد أداء BTC على ما إذا كان السوق سيعيد تعريفها كأصل ملاذ آمن غير سيادي، وليس مجرد أصل عالي المخاطر.
السيناريو الثالث هو عدم قدرة النظام على إعادة البناء بفعالية، مع دخول النزاع حالة صراع طويل الأمد منخفض الشدة وغير مستقر. وهذا السيناريو تاريخيًا يُظهر أيضًا احتمال وقوع مرتفع. فقد أظهرت العراق وليبيا وأفغانستان أن انتقال السلطة لا يعني بالضرورة الاستقرار؛ بل قد يؤدي إلى تفكك سياسي طويل الأمد. سيؤدي هذا النوع من عدم الاستقرار البنيوي إلى استمرار رفع رؤوس الأموال العالمية لعلاوة مخاطر السياسة، وبالتالي خفض التقييم الإجمالي لأصول المخاطر. ومع ذلك، وبخلاف الأصول التقليدية، فإن قيمة BTC لا تعتمد على أي منظومة ائتمان حكومية؛ لذا قد تُعزز طرح قيمتها في مثل هذه البيئة، ما يمنحها تدريجيًا طلبًا أعلى على مستوى التخصيص البنيوي.
1.2 انعكاس V نوعًا في BTC، جوهره هو عملية إعادة تسعير خصائص الأصل
مسار انعكاس V النموذجي لـBTC في هذه المرة، ليس مدفوعًا بالمشاعر بقدر ما هو نتيجة إعادة تسعير خصائص الأصل. في بداية حدوث النزاع، كانت الاستجابة الأولى في السوق هي خفض التعرض للمخاطر، وبسبب كون BTC متداولة على مدار 24 ساعة وبسيولة مرتفعة، أصبحت الأداة الرئيسية التي تستخدمها المؤسسات بسرعة لتقليل التعرض للمخاطر، لذلك حدث هبوط سريع في السعر. لكن بعد أن بدأ السوق يقتنع بأن النزاع خطير بالفعل، إلا أنه لن يدمّر النظام المالي العالمي أو بنية سيولة الدولار بشكل مباشر على المدى القصير، بدأت BTC تستعيد دعم المشترين.
تعكس هذه العملية ازدواجية خصائص BTC داخل منظومة الأصول العالمية. من جهة، في مرحلة انكماش السيولة، ما زالت BTC تظهر خصائص أصول المخاطر؛ لأن المؤسسات تفضّل بيع أكثر الأصول قدرة على السيولة للحصول على النقد. ومن جهة أخرى، في مرحلة ارتفاع عدم اليقين السياسي، تبدأ خصائص BTC كأصل غير سيادي بالظهور، ما يجذب جزءًا من أموال التحوط من المخاطر. تجعل آلية تبديل هذه الخصائص أداء BTC تحت صدمات جيوسياسية غالبًا يتمثل في بنية “تراجع ثم ارتفاع”، وليس في اتجاه أحادي.
1.3 أسعار الطاقة ما زالت هي المتغير الأساسي الذي يحدد تسعير الأصول عالميًا
رغم أن الحرب نفسها استحوذت على انتباه السوق، فمن منظور تسعير الأصول الكلية، فإن المتغير الحقيقي الذي يحدد اتجاه السوق يظل أسعار الطاقة؛ لأن تكلفة الطاقة تؤثر مباشرة في مسار التضخم، ومسار الفائدة، والبيئة العالمية للسيولة. إذا استمرت أسعار النفط عند مستويات مرتفعة، سيُضطر مجلس الاحتياطي الفيدرالي إلى تأجيل دورة خفض الفائدة، ما يحافظ على مستويات أعلى من الفائدة الحقيقية. وهذا سيضغط بقوة على التقييم لجميع أصول المخاطر.
وهذا أيضًا يفسر لماذا ترتفع التقلبات الضمنية في سوق الخيارات (Implied Volatility) بسرعة بعد وقوع الحدث؛ لأن سوق الخيارات يقوم جوهريًا بتسعير عدم اليقين في المستقبل، وعدم يقين أسعار الطاقة سيؤثر مباشرة في مسار السياسات الكلية المستقبلية. حاليًا، يُظهر سطح التقلب منحنى يعكس علاوة واضحة للأجل القصير، ما يشير إلى أن السوق يرى أن المخاطر على المدى القصير قد ارتفعت بشكل ملحوظ، لكن دون أن يكون قد تسعّر بالكامل أزمة بنيوية طويلة الأمد بعد. وهذه سِمة نموذجية لتسعير “الصدمات الجيوسياسية” في بدايتها الأولى.
1.4 الأسواق الرأسمالية العالمية تدخل دورة إعادة تسعير المخاطر السياسية
منذ أكثر من عقد من الزمن، كانت أسواق رأس المال العالمية تركز في تسعيرها على مخاطر السيولة؛ لأن السياسة النقدية كانت المتغير الأهم في تحديد أسعار الأصول في بيئة معدلات فائدة منخفضة والتيسير الكمي. لكن مع ارتفاع تكرار النزاعات الجيوسياسية عالميًا، عادت المخاطر السياسية لتصبح جزءًا مهمًا من تسعير الأصول. وهذا يعني أن تذبذب أسعار الأصول مستقبلاً سيعتمد أكثر على عدم اليقين السياسي، وليس فقط على التغيرات في السياسة النقدية.
في مثل هذه البيئة، ستصبح التقلبات نفسها واقعًا جديدًا دائمًا، لا مجرد ظاهرة غير دورية شاذة. وبالنسبة لسوق الخيارات، فإن هذا النوع من بيئة التقلب البنيوية المرتفعة سيرفع بوضوح مستوى تسعير الخيارات، ويخلق مساحة فرص أوسع لاستراتيجيات تداول التقلب. وفي الوقت نفسه، وبالنسبة لـBTC تحديدًا، فإن خصائصها كأصل غير سيادي قد تحظى بتقدير أوسع تدريجيًا، ما قد يغير سمات عائد المخاطر طويلة الأجل.
ثانيًا: تحليل عميق لبيانات أسواق خيارات BTC وETH
من خلال مراقبة بيانات التقلبات المقدمة عبر Amberdata & Derive.XYZ، نرى أن منطق تسعير سوق التقلبات هذا الأسبوع يخضع لإعادة بناء عنيفة على شكل “استقطاب” حاد. وبسبب أحداث جيوسياسية مفاجئة مثل تعاون الولايات المتحدة وإسرائيل/أمريكا في ضرب إيران، واستهداف/وفاة خامنئي (هنا: هامينى) وغيرها، انتقل سوق الخيارات بسرعة من وضع “مراهنة خفض الفائدة” إلى وضع “تجنب الحرب والتحوط المتطرف”.
ATM IV & Skew: الاستقطاب في المشاعر وانفصال الفروق بين الأدوات
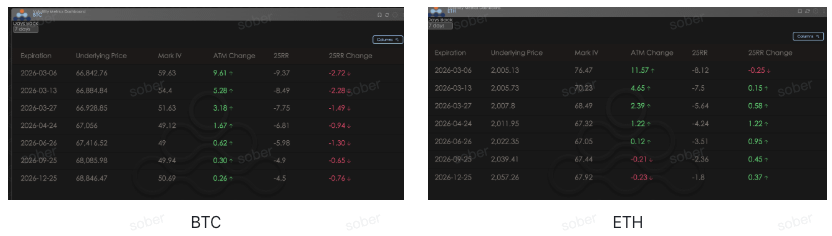
Delta 25 Skew (25RR، أي 25 Delta Call IV ناقص 25 Delta Put IV) يعكس تفضيل السوق لاتجاه الارتفاع أو الهبوط. بينما يعكس ATM Change التغيرات الأخيرة في التقلب الضمني لخيارات عند السعر المتعادل (IV).
من منظور تغيّر ATM (تغير التقلب الضمني لخيارات الـAt-the-money)، يظهر هذا الأسبوع أن التقلبات الضمنية (IV) لكل الآجال لـ BTC وETH تتجه بالكامل إلى الارتفاع.
على مستوى Skew (الانحراف/الانحرافية)، يظهر في BTC وETH مسار نادر من نوع الانفصال (التباين):
“تعطّل الملاذ الآمن” لدى BTC وتعزيز الدفاع: يظهر أن BTC (25RR، أي 25 Delta Risk Reversal) يتجه بشكل واضح إلى الأسفل، وسجل 25RR Change للأجل القصير قيمة قدرها -2.72. وهذا يعني أنه بعد أن شهد السعر انعكاسًا على شكل “V”، أصبحت تكلفة التحوط تجاه مخاطر الهبوط (قسط جهة الـPut) أعلى بدلًا من أن تنخفض. ورغم أن سعر BTC استعاد الأراضي التي فقدها، إلا أن متداولي الخيارات على ما يبدو لا يصدقون ذلك: فقد ضعف الشعور الصعودي (Bullish Sentiment) بشكل ملحوظ، وبدأ السوق يميل إلى اعتبار الارتفاع الحالي “فخ سيولة” تحت غطاء ضباب الحرب.
توقعات “تعويض خسارة” ETH وتحسن المشاعر: بخلاف BTC، ارتفع الشعور الصعودي لدى ETH مقارنةً بالأسبوع الماضي. يعكس هذا الانفصال نوعًا من التسعير التعويضي من جانب الأموال في ظل بيئات قاسية—فعندما يتم اختبار خاصية BTC كـ“ذهب رقمي” ملاذًا آمنًا في صراع جيوسياسي، يقوم جزء من الأموال المضارِبة بالرهان على أن ETH ستمتلك مرونة أكبر في الارتداد اللاحق (Beta).
BTC & ETH
بنية آجال الاستحقاق (Term Structure): شكل الانعكاس المستمر
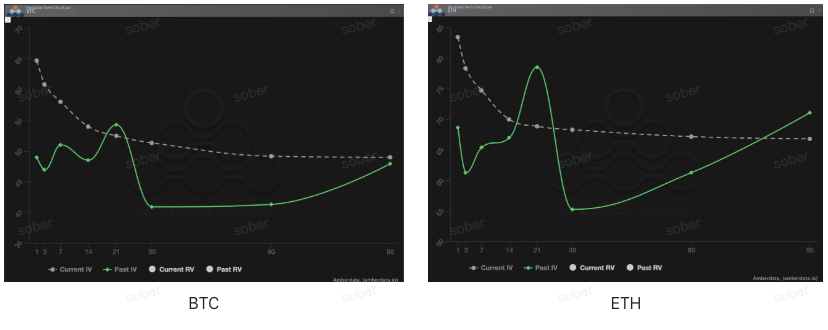
Term Structure (بنية آجال الاستحقاق) يعرض توزيع التقلب الضمني (IV) عبر أوقات الاستحقاق المختلفة.
شكل الـBackwardation (انعكاس الآجال) يبرز بوضوح: في الرسم تظهر الخطوط الرمادية المتقطعة (Current IV) مرتفعة جدًا على الطرف القريب (1-7 أيام)، أعلى بوضوح من الطرف البعيد. وهذا عكس تمامًا شكل الـContango الصحي (قريب منخفض بعيد مرتفع). هذا “قريب مرتفع بعيد منخفض” هو نمط نموذجي لـ “تسعير الصراع الجغرافي”؛ إذ يرى السوق أن أكبر قدر من عدم اليقين يتركز في الـ48-72 ساعة القادمة: هل ستتصاعد أعمال الانتقام الإيرانية إلى حرب شاملة؟ وهل سيجري إغلاق مضيق هرمز؟
مقارنة قفزة المشاعر بين Past IV: الخط الأخضر المتصل (Past IV) يوضح أن السوق الأسبوع الماضي كان على مستوى معتدل نسبيًا، وكانت تقلبات المنحنى أكثر هدوءًا. لكن هذا الأسبوع، انتقلت Current IV بالكامل إلى الأعلى، خاصةً على الآجال ضمن 30 يومًا، ما يعكس أن مشاعر السوق خلال الأيام السبعة الماضية انتقلت بشكل حاد من “ترقب متزن” إلى “الاستعداد على كل الجبهات”. حتى لو ارتفع IV للأجل البعيد (90 يومًا) أيضًا، فإن ذلك يشير إلى أن نافذة تأثير “برميل البارود في الشرق الأوسط” قد تكون أطول مما توقعه السوق أولًا.
BTC & ETH
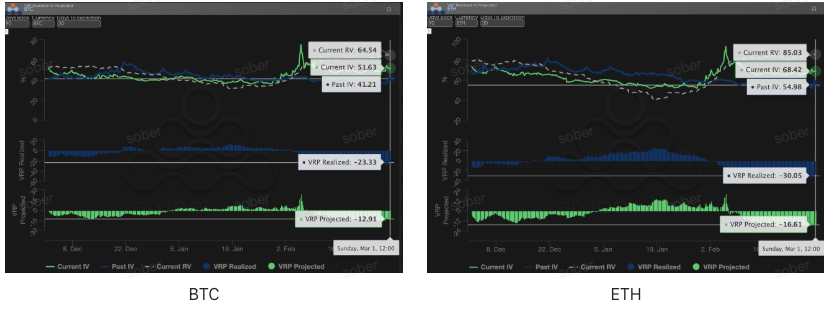
علاوة المخاطر (VRP): أسوأ لحظة لدى البائع و“مستنقع العائد السلبي”
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولًا. وبيانات VRP تكشف منطق الربح والخسارة عن وضع بائع الخيارات الحالي بشكل صادم:
VRP Realized مستمر في السلبية: حاليًا، يبقى VRP Realized حوالي -20. هذا يعني أنه خلال موجة هبوط شديد في السوق واندلاع الحرب، كان التقلب المحقق (RV) أعلى بكثير من التقلب الضمني الذي كانت الخيارات تسعّره (IV). بالنسبة للبائع، فهذا يعني أن الأقساط المحصلة لا تغطي أصلًا خسائر التحوط الحادة الناتجة عن Gamma. وقد ساءت هذه القيمة هذا الأسبوع أكثر، ما يوضح أن تحرير التقلب لم يصل إلى القمة بعد؛ وقد تم ابتلاع مساحة أرباح البائع بالكامل بسبب “التقلب اللاخطي الناتج عن الحرب”.
ندرة VRP Projected ومسار لعبة التسعير: حاليًا، VRP Projected (علاوة متوقعة) ما زال في نطاق قيم سلبية عميقة. وهذه إشارة مقلقة: حتى لو كان IV قد ارتفع بقوة، فإنه لا يزال لا ينجح في التفوق على Current RV.
سوق “لا يمتلك خيالًا”: ظاهرة أن IV لا يصل إلى RV تعني أنه رغم أن الحرب قد بدأت، فإن سوق الخيارات ما زال متحفظًا في تسعير “البجعات السوداء القصوى”. السوق لا يزال لا يجازف بتخيل أسوأ السيناريوهات، ولذلك لم يظهر IV بطفرة حقيقية كما في مارس 2020. تعني “ندرة الخيال” أنه إذا خرج الوضع الأسبوع القادم عن السيطرة أكثر، سنرى IV يظهر تسارعًا ثانيًا نحو القمة.
BTC & ETH
بيانات الخيارات: “العين الثالثة” للمتداولين وحقوق التسعير متعددة الأبعاد
في بيئة 2026 الكلية المعقدة، غالبًا ما يكون مسار الأسعار وحده (Spot Price) متأخرًا، بينما تُعد بيانات الخيارات “العين الثالثة” للمتداولين؛ إذ يمكنها اختراق المظاهر لرؤية الحدود الفعلية للدفاع عن الأموال.
بالنسبة لأساليب التداول المختلفة، يجب أن يكون لنطاقات البيانات المرصودة اختلافات جوهرية:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): ينبغي التركيز على مراقبة توزيع تعرض Gamma (GEX) لأجل 1-3 أيام حتى الاستحقاق (dte). فإذا حدثت تقلبات خلال تولي رئيس الاحتياطي الفيدرالي الجديد في 1 يناير/30؟ (كما في فترة تقلبات مبينة لشهر يناير)، فإن الأسعار التي تتجمع عندها مراكز ممارسة/تنفيذ الـGEX تشكّل دعماً وضغطاً “فيزيائيًا” قويًا جدًا، ما يساعد الأموال قصيرة الأجل على الانسحاب بدقة قبل جفاف السيولة.
متداولو الاتجاه/الموجات (Swing Traders): يجب التركيز على 25 Delta Skew وVRP Projected. فعندما يستمر Skew عند قيم سلبية منخفضة جدًا بينما يبقى VRP مرتفعًا، فإن ذلك غالبًا يشير إلى ذعر مفرط في السوق—وهو إشارة نمطية لـ “التقاط القاع العكسي”.
المؤسسات/مُحوطو الأجل الطويل (Hedgers): يلزم اختراق Term Structure لملاحظة تغيّر Vega البعيدة (بعيدة الأجل). عبر مقارنة درجة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تحديد ما إذا كانت “التأمين” الحالي مُبالغًا في سعره، ومن ثم اتخاذ قرار: شراء Put مباشرة أو بناء استراتيجية مركبة أكثر تعقيدًا.
توفر بيانات الخيارات بُعدين: “الاحتمال” و“التكلفة”. ولمساعدة المستثمرين على التقاط هذه الفرص غير المتكافئة بشكل أفضل، تقدم استوديو Sober للخيارات خدمة 【تقرير تتبع بيانات الخيارات المُخصّص】، بهدف رسم صورة عميقة بناءً على مراكزكم المحددة وتفضيلاتكم للمخاطر. نرحب بالرسائل الخاصة للاستفسار.
ثالثًا: توصية استراتيجية الخيارات: بناء جدار حماية منخفض التكلفة باستخدام Bear Put Spread (فارق بيع هبوطي)
في الظروف القصوى ذات التقلب الضمني المرتفع (High IV) وبُعد المنحنى القريب المنعكس بشدة (Backwardation)، أصبحت تكلفة شراء خيار البيع مباشرة (Long Put) (القسط/Premium) باهظة بشكل غير طبيعي.
على الرغم من أن VRP السالب يوحي بأن IV ما زال أرخص نسبيًا من RV، إلا أنه بالنسبة للمستثمرين التحوطيين (الذين يحاولون حماية أنفسهم)، فإن دفع علاوة مرتفعة قسرًا عند مستويات عالية غالبًا ما يعرّضهم لخسارة كبيرة مزدوجة: Theta (تآكل القيمة الزمنية) وVega (هبوط التقلبات) في حال هدأت الأوضاع قليلًا.
لذلك، نوصي هذا الأسبوع باستخدام استراتيجية Bear Put Spread (فارق بيع/شراء مع وضع لحماية هبوطية). هذا ليس فقط دفاعًا دقيقًا ضد مخاطر ذيل جيوسياسية، بل إنه أيضًا أكثر حلول التحوط فعالية من حيث التكلفة في ظل ظروف السوق الحالية.
بناء الاستراتيجية:
شراء خيار البيع (Long Put): اختر DTE بين 14-30 يومًا، ويكون Delta بين -0.4 و-0.5 لخيار عند القيمة المتعادلة (ATM) أو داخلًا قليلًا (ITM).
بيع خيار البيع (Short Put): اختر نفس تاريخ الاستحقاق، وخيارًا عميق القيمة خارج السعر (OTM) بقيمة Delta حوالي -0.15.
المنطق الأساسي:
تقليل خسارة استهلاك التكلفة: بما أن كل سطح التقلبات الضمنية IV على منحنى كامل الآجال في ارتفاع، فإننا لا نحتاج فقط لأن نكون مشترين (Buyers)، بل يجب أيضًا الاستفادة من ارتفاع IV لبيع خيارات لأجل أبعد (Far-dated) للتحوط من التكلفة. عبر بيع OTM Put لجمع السيولة، يمكن خفض إجمالي إنفاق Long Put بشكل كبير، وبالتالي رفع نقطة التعادل الاستراتيجية (Breakeven).
التحوط من مخاطر هبوط IV: تخبرنا الخبرة التاريخية أنه طالما اعتبر السوق الضربة “تكتيكية”، فإن الذعر يزول بسرعة. تعرض Vega لدى Bear Spread صغير نسبيًا؛ وحتى إذا انعكست الأوضاع وتسبب ذلك في هبوط حاد في IV، يمكن لربح جهة Short Put أن يعوض جزءًا من تآكل قيمة Long Put.
تثبيت خط الدفاع: بالاعتماد على تحليل الجزء الأول حول الفراغ السياسي وصدمة الطاقة، إذا ظهر هبوط/تصحيح عميق في السوق، فعادةً ما يبحث السوق عن نقاط دعم محورية. قم بتعيين Short Put بالقرب من دعم قوي على المستوى الفني، ما يوفر “عرض حماية” يغطي معظم هبوط الاتجاه الرئيسي، ويتجنب دفع أقساط إضافية مقابل “خطر الانعدام” شديد الاحتمال القليل.
لماذا تتفوق استراتيجية Bear Spread في هذا الوقت على مجرد شراء Put أو Collar؟
التحوط من مخاطر Vega: VRP الحالي عميق في السالب؛ فإذا هدأ لغط الرسوم الجمركية، فسوف ينخفض كل من التقلب المحقق (RV) والتقلب الضمني (IV) معًا. عندها، فإن مجرد الاحتفاظ بـLong Put سيكبد خسارة كبيرة بسبب انخفاض التقلب. لكن في Bear Spread، فإن Put التي تبيعها في إحدى الساقين ستحقق ربحًا عند انخفاض IV، ما يعوض معظم الأثر السلبي الذي تسببه Vega.
معدل استغلال رأس المال مرتفع جدًا: بيع علاوة الحق (الـPut) خارج القيمة (OTM) لتحصيل القسط (الريتن/العمولة)، ما يُخفض تكلفة فتح الصفقة بشكل كبير. بالمقارنة مع استراتيجية الـCollar (استراتيجية الياقة) التي تتطلب بيع Call للتجميع/التمويل، فإن الـBear Spread يحافظ بالكامل على مساحة الربح غير المحدودة للصعود (الارتفاع) في الأصل الفعلي (السبوت). وفي ظل التوقعات الكلية بأن “إرجاع الضرائب قد يتحول إلى تيسير أكبر”، فإن الحفاظ على انكشاف صعودي أمر بالغ الأهمية.
رابعًا: تنبيه/إخلاء مسؤولية
تم إعداد هذا التقرير بالاستناد إلى بيانات السوق المتاحة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ورؤية تحليلية احترافية. جميع المحتويات لأغراض مرجعية وتواصل فقط ولا تشكل أي شكل من أشكال نصائح الاستثمار. إن تداول العملات الرقمية والخيارات يتمتع بدرجة عالية جدًا من التقلب والمخاطر، وقد يؤدي إلى خسارة رأس المال بالكامل. وقبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كافٍ، كما يجب عليهم استشارة مستشار مالي مختص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتويات هذا التقرير. لا يُعد الأداء السابق للسوق مؤشرًا على النتائج المستقبلية؛ لذا يُرجى اتخاذ قرارات بعقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ