


هذه هي المقالة الثانية في موضوع بحث 2026 الخاص بـ Orange، وقد تحدثنا أمس عن الطريقة الواقعية لـ USD1 والمنطق الأساسي، وهو أيضًا وضع صناعة Web3 بأكملها، حيث لا يتنافس الجميع على رأس المال، بل على الموارد.
إذن ما سنتحدث عنه اليوم هو CRCL - الجهة المصدرة لـ USDC، التي شهدت انتعاشًا كبيرًا الليلة الماضية.
من حيث القيمة السوقية في مجال العملات المستقرة، يحتل CRCL المركز الثاني، لكنه في مجال التمويل التقليدي، يُعتبر CRCL الرائد بين العملات المستقرة، لأن USDT غير قادر على الإدراج مؤقتًا بسبب مسائل الامتثال.
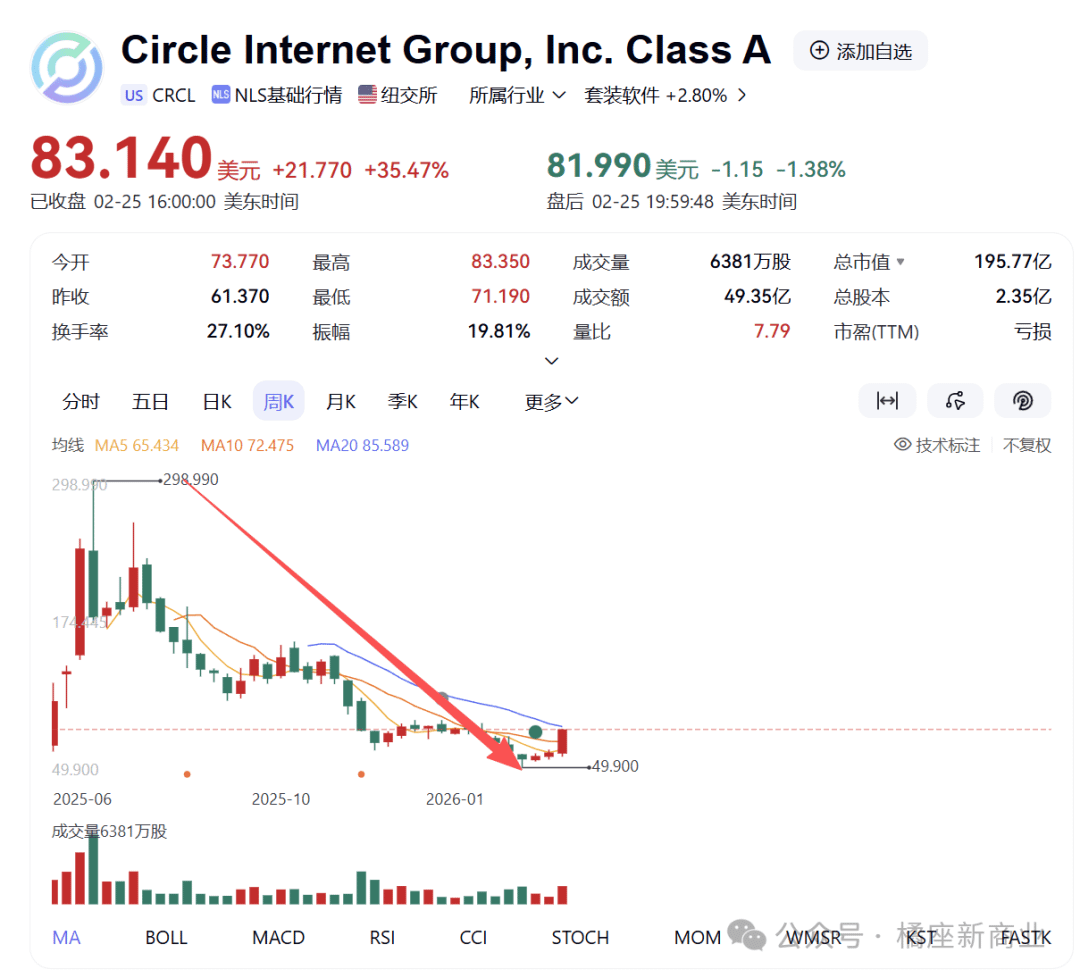
بعد إدراجه في يونيو من العام الماضي، وصل سعر سهم CRCL إلى ما يقرب من 300 دولار، لكنه انخفض مباشرة دون 50 دولارًا في أدنى نقطة له مؤخرًا.
بعد موجة الارتداد العنيفة عند الافتتاح، يبلغ السعر الحالي 83 دولارًا، مع ارتفاع يومي يتجاوز 35%.
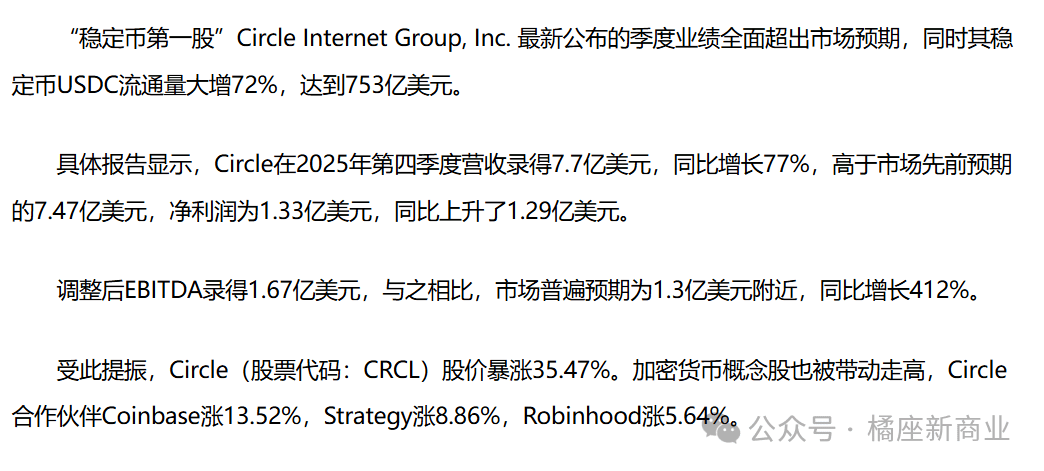
سبب القفزة الكبيرة هو أن تقرير أرباح الربع الرابع لعام 2025 تجاوز التوقعات بشكل كبير. رأت السوق أن سعر سهم CRCL مقيم بأقل من قيمته الحقيقية، فتوقعوا حدوث موجة صعود لتعويض النقص.
البيانات تبدو لامعة، وكثيرون عبروا عن نظرتهم الإيجابية، لكن أورانج تسو لا يزال لا يستطيع رؤية تحسن لـ CRCL. وأستطيع أن أقول بثقة كبيرة: لن يملك CRCL أبدًا فرصة لمس القمة السابقة.
تزيين السلامة العامة… وسعر السهم المتلاعب به يدويًا
لنبدأ بالمدى القصير: هذه البيانات فيها قدر كبير من «المبالغة»، تبدو فخمة للوهلة الأولى فقط، لكنها لا تتحمل تدقيقًا حقيقيًا.
دع أورانج تسو يرشدك إلى البيانات الكبيرة والبيانات الصغيرة الواردة في الإفصاح.
البيانات الكبيرة هي: زيادة كبيرة في حجم التداول بنسبة 72%، وقيمة سوقية 75.3 مليار دولار، ونمو الأرباح على أساس سنوي 77%، ونمو الإيرادات على أساس سنوي 412%، وقفزة في سعر السهم بنسبة 35.47%.
البيانات الصغيرة: في الربع الرابع سجلت إيرادات 770 مليون دولار، بينما توقعات السوق كانت 747 مليون دولار.
صافي الربح 133 مليون دولار، مقارنةً بالعام السابق ارتفع بمقدار 129 مليون دولار.
EBITDA بعد التعديل بلغ 167 مليون دولار، بينما توقعات السوق كانت 130 مليون دولار.
هل لاحظتم أن البيانات الصغيرة تقريبًا لا تختلف كثيرًا عن توقعات السوق، لكن البيانات الكبيرة مبالغ فيها جدًا؟
هنا يجب أن نوضح مفهومًا أساسيًا: مقارنةً بالعام السابق (YoY).
ما المقصود بـ «مقارنةً بالعام السابق»؟ هو المقارنة مع نفس الفترة من العام الماضي. وبالإنجليزية يُسمّى Year on Year.
بالنسبة لـ CRCL، ما الذي أعلنه هو بيانات الربع الرابع لعام 2025. فما موعد بيانات المقارنة على أساس سنوي؟
الإجابة هي الربع الرابع من عام 2024—أي في ذلك الوقت لم يكن ترامب قد تولّى منصبه بعد.
وهذا بالضبط هو ما حدث بعد أن تولّى ترامب منصبه في يناير 2025؛ عندها بدأت الولايات المتحدة في الدفع قدمًا لسلسلة من السياسات الإيجابية تجاه العملات المشفرة. عندها فقط استفادت CRCL من «عائدات» السياسة، وبدأت أحجام إصدار العملات المستقرة ترتفع بشكل ملحوظ.
دعونا نلقي نظرة الآن على بيانات توقعات السوق:
توقعات السوق 747 مليون دولار، والواقع 770 مليون دولار، والفارق 3%.
بعد تعديل التوقعات: الإيراد 130 مليون دولار، في الواقع 167 مليون دولار، والفارق 22%.
الأكثر طرافة هو أن صافي الربح 133 مليون دولار، مقارنةً بالعام السابق ارتفع بمقدار 129 مليون دولار. أي إن ربح CRCL في الربع الرابع من 2024 كان 0.04 مليار دولار—أي 4 ملايين دولار.
لهذا فإن بيانات القوائم المالية هذه فيها مبالغة كبيرة. فقد جعلوا بيانات المقارنة على أساس سنوي تبدو رائعة جدًا، لكن في الحقيقة ليست قوية كما توحي الأرقام—والسبب في أنها تبدو رائعة فقط لأن الأساس السابق كان ضعيفًا للغاية.
لكن هذه القوائم المالية، والجزء النصف الثاني منها، لا تبدو بنفس القدر من التفاؤل.
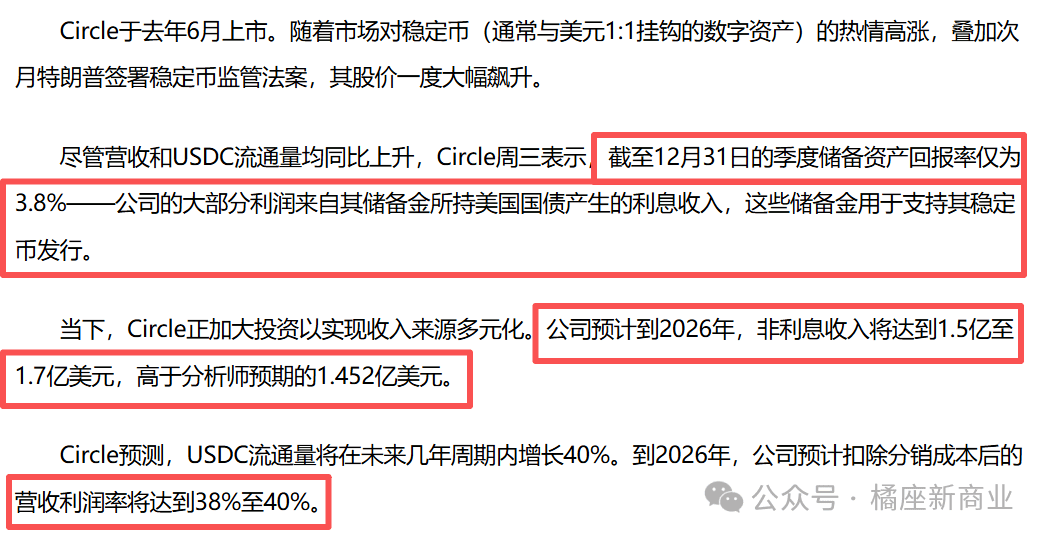
بعد مشاهدة هذه المجموعة من البيانات، أصيب جمهور أورانج تسو بالدهشة تمامًا. ولم يستطيعوا فهم لماذا يمكن لهذه البيانات أن تبرر مثل هذا الارتفاع الكبير.
وبالضبط، قام أورانج تسو أيضًا بفحص حالة USDC خلال ما يقرب من نصف عام، ووجدتم أن الوضع أكثر تشاؤمًا؛ لأن وتيرة النمو تتباطأ، بل وخلال الفترة انخفضت إلى أقل من 70 مليار دولار.
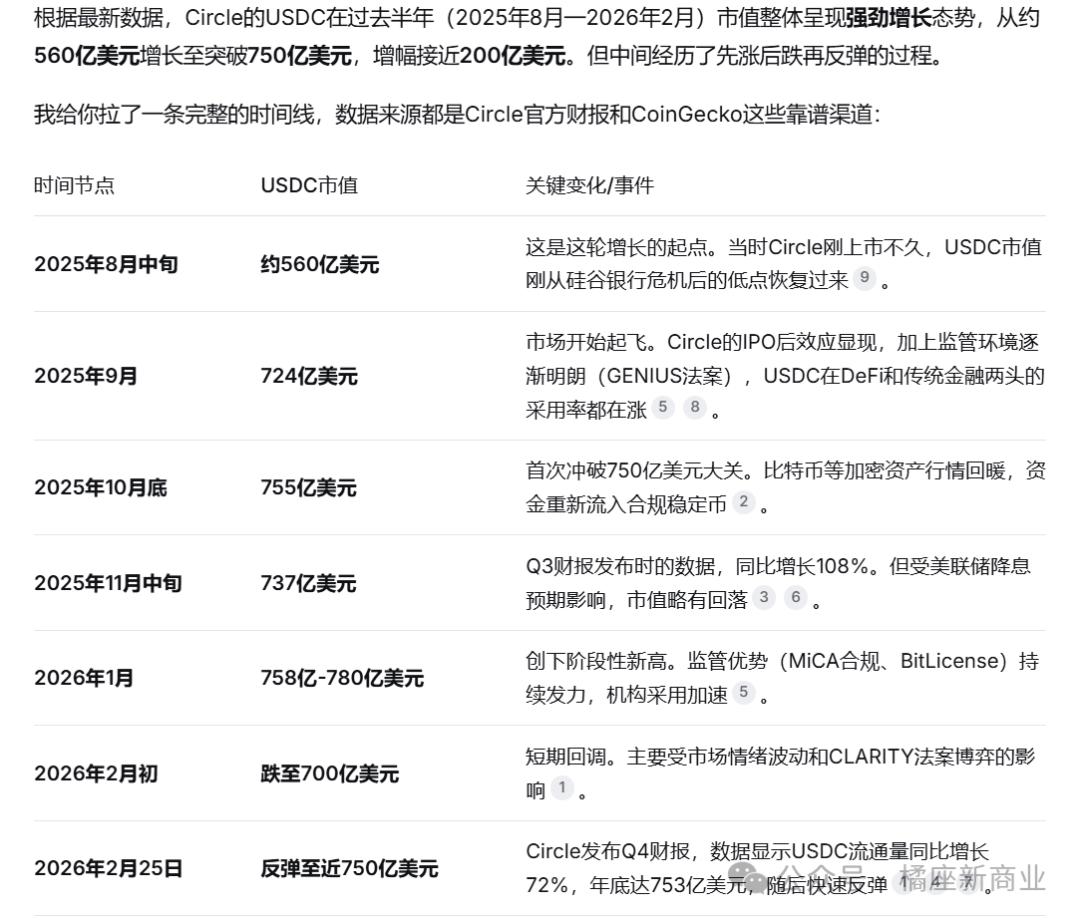
لكن حتى لو كان الأمر هكذا فقط، لما كان أورانج تسو ليقول إنكم لن تلمسوا القمة السابقة مرة أخرى. لأن الأمر لا يتعلق فقط بمشكلات داخلية لدى CRCL نفسها، بل توجد أيضًا ضغوط خارجية ضخمة جدًا.
أولًا: Coinbase التي تضغط على CRCL.
هذا أورانج تسو تحدث عنه بالتفصيل في المقالات السابقة: CRCL كل عام تخصص جزءًا كبيرًا من أرباحها لـ Coinbase.
أول شركة للعملات المستقرة… لكنها مجرد واجهة
لذا فإن ارتفاع CRCL هذه المرة بنسبة 35%، ارتفعت Coinbase أيضًا بنسبة 13%.
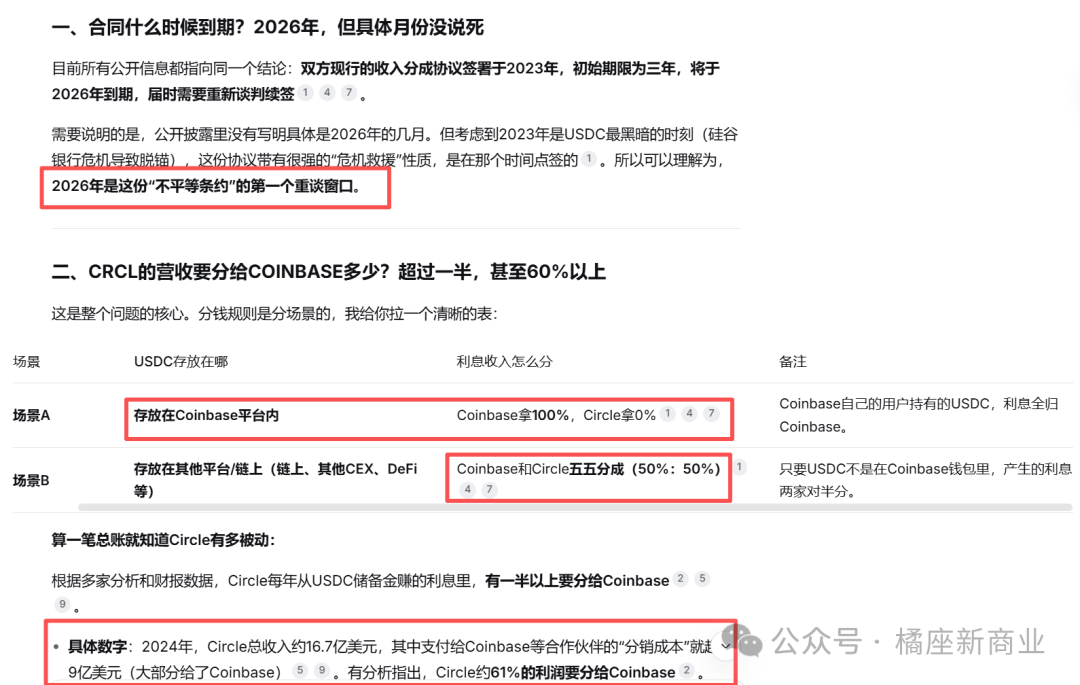
والأهم من ذلك: في أغسطس من هذا العام تنتهي صلاحية العقد بين الطرفين، لكن حق التجديد ليس لدى CRCL، بل لدى Coinbase—لأنه بدون Coinbase لن توجد USDC.
قيمة هذه المفاوضات قد تكون أكثر من مئة مليار دولار، كما أنها ستؤثر بشكل كبير على أسهم الشركتين. لذلك ستصبح حالة تجديد التعاقد محور اهتمام رئيسي في هذه الصناعة خلال هذا العام.
ثانيًا: توقعات خفض الفائدة لدى الاحتياطي الفيدرالي.
تذكروا شيئًا: ما يسمى «البيانات اللافتة» في تقرير أرباح الربع الرابع لعام 2025 ليست إلا نتيجة لتراكب دفعتين إيجابيتين؛ صعود ترامب إلى السلطة ودورة رفع الفائدة من الاحتياطي الفيدرالي.
لكن بعد تحمل تكاليف التشغيل وتقاسم الأرباح مع Coinbase، تقل أرباح CRCL بشكل كبير. ووفقًا للبيانات التي أعلنوا عنها بأنفسهم، فإن عائد العائد على الأصول لا يتجاوز 3.8%، وحتى ذلك يحدث في دورة رفع الفائدة.
بعد 3 أشهر فقط سيتنحّى باول، والرئيس الجديد واش سيتولّى المنصب تنفيذًا لإرادة ترامب. وبالاحتمال الأكبر سيتم تنفيذ عمليات خفض أسعار الفائدة؛ وعندها قد يصبح الحصول على عائد 3.8% مرة أخرى أصعب.
وهذا يعني أن حتى الإيرادات الناجمة عن زيادة إصدار USDC لن تكون كافية لتعويض انخفاض العوائد الناتج عن خفض أسعار الفائدة.
لا تظنوا أن 3.8% قليلة؛ فقد تكون هذه بالفعل ذروة CRCL.
لا بد أن تعرف أن دورة خفض أسعار الفائدة ليست شيئًا ليوم أو يومين، وليست حتى لسنة أو سنتين.
أيها المساهمون في CRCL، هل حقًا أنتم مستعدون لمرافقته وهو يعبر سنوات طويلة من دورة خفض أسعار الفائدة؟
ثالثًا، قانون Clarity على وشك أن يدخل حيز التنفيذ.
هنا، دعونا نراجع معًا ملابسات قانون Clarity من بدايته إلى نهايته.
بإيجاز، كانت رقابة الولايات المتحدة على العملات المشفرة في حالة من الانقسام إلى طرفين: من البداية كانت «لا تُراقَب» تقريبًا، ثم لاحقًا صارت «تتسابق على تنظيمها»، لأن الجهات التنظيمية أدركت أن هناك مساحة كبيرة للمكاسب داخل هذا المجال. وتمّت غرامة CZ في ذلك الوقت.
عندما يصعد ترامب إلى السلطة، يكون المعنى: لا تتشاحنوا جميعًا، سأرسم الخط وأحدد من يجب أن يتولى أي شيء. لذلك يُسمّى قانون Clarity، وترجمته الصينية «قانون الوضوح».
كان هذا أصلًا خبرًا جيدًا: تصنيف الأرضية الغامضة السابقة بشكل واضح. ورغم أن الخلاف كان كبيرًا، إلا أن ترامب وضع الجميع أمام الأمر الواقع وصرّح: إذا لم تمرّوا، فلن تخرجوا للحمام. وهكذا اتفقوا على حل الخلافات أولًا وتم تمريرها.
لكن عندما تم إرسالها إلى مجلس الشيوخ ظهر تلاعب/مشكلة أخرى، الشخص الذي قفز لإلقاء الفوضى على الطاولة كان Coinbase.
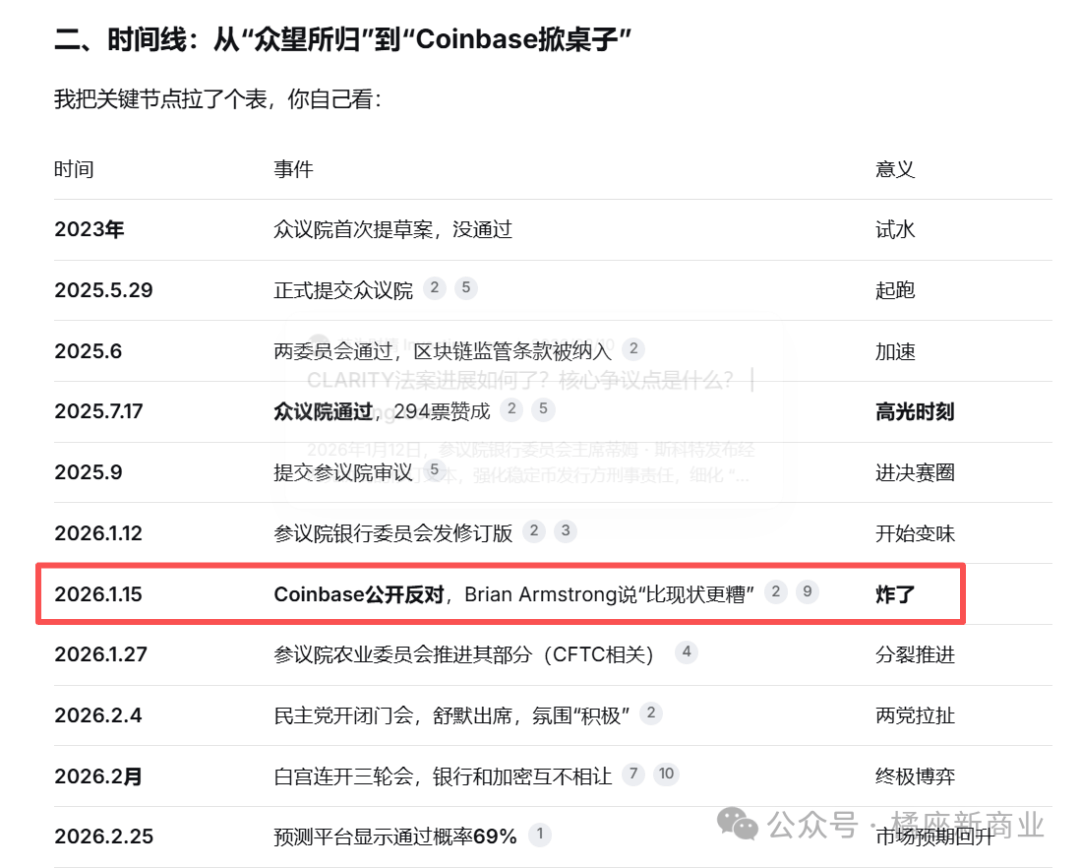
يمكنهم أيضًا تفهم أنهم «قلبوا الطاولة»؛ ففي الربع الرابع الماضي، كان دخل Coinbase من العملات المستقرة 247 مليون دولار، وكانت إيرادات مكافآت البلوكشين 154.8 مليون دولار، ويشكلان معًا جزءًا كبيرًا من الإيرادات.
إذا تم حظر هذه النقطة، فستكون الخسارة في الأرباح على الأقل 1 مليار دولار سنويًا، وستُخفض القوائم المالية إلى النصف تقريبًا.
ومن جهة البنوك أيضًا يوجد «كيك» يجب أن تدافع عنه. ففائدة الودائع الجارية في البنوك الأمريكية منخفضة جدًا، في المتوسط أقل من 0.1%، لكن يمكن للبنك أخذ هذا الجزء من الأموال لشراء سندات أمريكية وتحقيق عائد—عمليًا أشبه بـ «الاقتناص من دون عمل».
لكن إذا استبدلنا ذلك بحالة العملات المستقرة، فبإمكانكم الحصول على فائدة على الحساب الجاري بنحو 3.5% تقريبًا. صحيح أنها أقل من فائدة الودائع لأجل، لكنها مقارنةً بالبنوك التقليدية تعد ممتازة جدًا.
إذا لم يتم وضع حدود في هذا الجانب، فإن الودائع داخل الولايات المتحدة ستتدفق بكميات كبيرة من الدولار إلى العملات المستقرة المرتبطة بالدولار. ووفقًا لإحصاءات وزارة الخزانة الأمريكية، فإن هذا المبلغ سيتجاوز 6 تريليون دولار.
أنت تمثل قطاع البنوك؛ هل يمكنك تحمّل حدوث مثل هذا الأمر؟
لهذا كانت هناك النسخة الأحدث من الخطة. وكما تحدثنا بالأمس عند تحليل USD1، فإن التوافق المرحلي الذي تم الوصول إليه حاليًا هو:
يمكنهم إعطاء الفائدة، لكن لا يمكنهم الاحتفاظ بها—إذن يعطونها.
يمكنهم منح فائدة، لكن يجب أن يشارك المستخدمون بشكل إيجابي.
وهذا هو السبب الذي يجعل أورانج تسو يقول إن آلية USD1 سبقت مباشرةً بقية العملات المستقرة بنسخة واحدة؛ لمزيد من التفاصيل يمكنكم الرجوع إلى مقال أمس: USD1، الكواليس الصريحة
سيكون لهذا القانون إشارات في نهاية الشهر. فإذا تم تمريره فسيكون ذلك سلبيًا بالنسبة لـ CRCL.
لأن Coinbase إذا تضررت مصالحها بسبب ذلك، فلن يكون هناك أي تراجع في مفاوضات التعاقد مع CRCL. عندها ستواجه CRCL حوارًا أكثر صرامة.
رابعًا، التضييق والملاحقة من قوى أخرى.
ذكرنا للتو USD1. حاليًا قيمته السوقية هي الخامسة، لكن في الواقع هو بالفعل في المركز الثالث، لأن في المركزين الثالث والرابع كل من DAI وUSDE—وهاتان الشركتان لا يُعتبران لديهما مُصدرون مستقرون لإصدار العملات بشكل مستمر.
لذلك، خلال العامين القادمين، ليس بالأمر الغريب أن تستهدف USD1 الوصول إلى قيمة سوقية تبلغ 10 مليارات دولار.
هناك أيضًا USDT؛ فهم بسبب قضايا الامتثال يصعب عليهم دخول السوق الأمريكي، لذا في الشهر الماضي أصدروا خصيصًا عملة مستقرة مرتبطة بالدولار ضمن نظام امتثال أمريكي، اسمها USAT.
انظروا إلى شعارهم: Made in America. هل هذا ليس سياسيًا صحيحًا؟
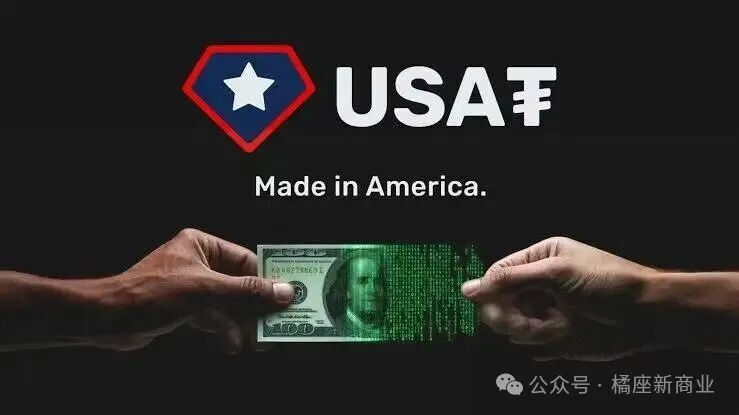
إصدار USAT أيضًا تم بالتعاون مع منصات تداول مثل MEXC. يمكن فهم الأمر على أنه أن USDT أنشأ «نسخة ظل» بهذا الإجراء، ثم ذهب ليأخذ حصته من سوق USDC في الاتجاه المعاكس.
إذا كنت تفهم جيدًا قوانين العملات المشفرة الثلاثة الكبرى في الولايات المتحدة، فأنت بالتأكيد تعرف أن هناك مُصدّرين آخرين لعملات مستقرة كثيرة أيضًا، مثل PAXOS؛ حيث إن العملات المستقرة التي يصدرونها أكثر، ولديهم USDG وPYUSD وUSAD وغيرها من العملات المستقرة.
رغم أن حصة السوق صغيرة، إلا أنها كلها عملات مستقرة ملتزمة مع امتلاك سيناريوهات استخدام.
حتى هنا، لا أعرف إن كان لديك ما زال نفس القدر من الثقة بسعر سهم CRCL.
لخص الأمر حتى هنا: في ظل مواجهة Coinbase التي «تمتص» جزءًا من الإيرادات، وخفض أسعار الفائدة من الاحتياطي الفيدرالي، وتقييد قانون Clarity، فضلًا عن التضييق والملاحقة من المنافسين؛ سيكون من الصعب جدًا على CRCL أن تحقق أداءً جيدًا في أسواق رأس المال.
في الحقيقة توجد أجزاء لم تُذكر بعد. مثلًا: بعد فك الحظر عن أسهم فريق CRCL العام الماضي، كانوا قد باعوا تقريبًا كل شيء. وكثير من الناس كانوا محبوسين في نطاق التخلص من الأسهم لديهم.
تكلفة نسبة كبيرة من الناس كانت حوالي 150. لأنهم في ذلك الوقت ظنوا أن السهم تم تخفيضه إلى النصف، فصعدوا على القطار، ثم تعرضوا لتخفيض إلى النصف مرة أخرى.
انفجار النظام البيئي للعملات المستقرة أمر مؤكد. وستمضي USDC أيضًا في الحفاظ على موقع رئيسي، لأنها تمتلك ميزة السبق. لكن بالمقارنة مع الشركات الأخرى، فإن هيكل ملكيتهم وتكوين فرقهم معقّد للغاية. قد تحقق USDC أداءً أفضل وأفضل، لكن سعر سهم CRCL قد لا يفعل ذلك بالضرورة، خصوصًا بعد الدخول في دورة خفض أسعار الفائدة.
فما رأيكم؟