

تجاوزت القيمة السوقية لـ USDT اليوم 1860 مليار دولار، وهو ما يمثل حوالي 62% من إجمالي قيمة العملات المستقرة، ومن المتوقع أن تصل كمية التسويات على السلسلة طوال عام 2025 إلى حوالي 13.3 تريليون دولار، وهو أكبر وأوسع استخدام حاليًا "دولار على السلسلة".
من منظور نموذج الأعمال، ترتبط Tether بإصدار USDT واسترداده وإدارة الاحتياطيات من جهة، ومن جهة أخرى بالاستثمار الكبير في الأصول بالدولار وكسب الفوائد: من المتوقع أن يتجاوز صافي الأرباح لعام 2025 100 مليار دولار، وتبلغ حصة السندات الأمريكية والأصول ذات الصلة حوالي 1410 مليار دولار، مما يجعلها من بين المؤسسات الرائدة عالميًا في حيازة السندات الأمريكية، بالإضافة إلى احتياطي يتضمن عشرات المليارات من الذهب المادي، والذي ساهم أيضًا في تحقيق عوائد ملحوظة في ظل الارتفاع القوي لأسعار الذهب على مدى العامين الماضيين. إنها تعمل كـ "بنك مركزي على السلسلة" يقدم عملة أساسية للصناعة بأكملها، وكبنك لإدارة الأصول بالدولار ذو هوامش ربح مرتفعة للغاية، حيث تأتي معظم الأموال من التزامات المستخدمين تقريبًا بدون فائدة، بينما تبقى معظم إيرادات الفوائد في حسابها. وفقًا للطريقة التقليدية لتقييم البنوك، فإن هذه الأرباح وحجم الأصول يكفيان لمقارنتها بمجموعة من المؤسسات المالية الرائدة عالميًا.
وبسبب أن هذا يُعد من بين القليل جدًا في صناعة البلوك تشين لماكينة كسب المال «ذات حلقة مغلقة وقوية جدًا»، لذلك يُطلق على USDT كثيرًا «أفضل نموذج تجاري» و«معجزة تجارية». تستحق هذه القصة أن تُرتَّب لأنها ترتبط مباشرة بثلاثة أسئلة:
لماذا تظهر العملات المستقرة بالضرورة؟
لماذا تمكن USDT من أن ينمو ليصبح بنية تحتية في ظل الجدل؟
من أين تأتي ثقة «الدولار على السلسلة» وأين حدودها؟
الآن سنجيب خطوة بخطوة عن الأسئلة الثلاثة السابقة من عدة زوايا: كيف نمت الحاجة من أين خرجت، وكيف أُجبر USDT تحت القيود الواقعية أن يتشكل ليصبح كما هو اليوم، وما موقعه في بنية الثقة ونظام الدفع العالمي.
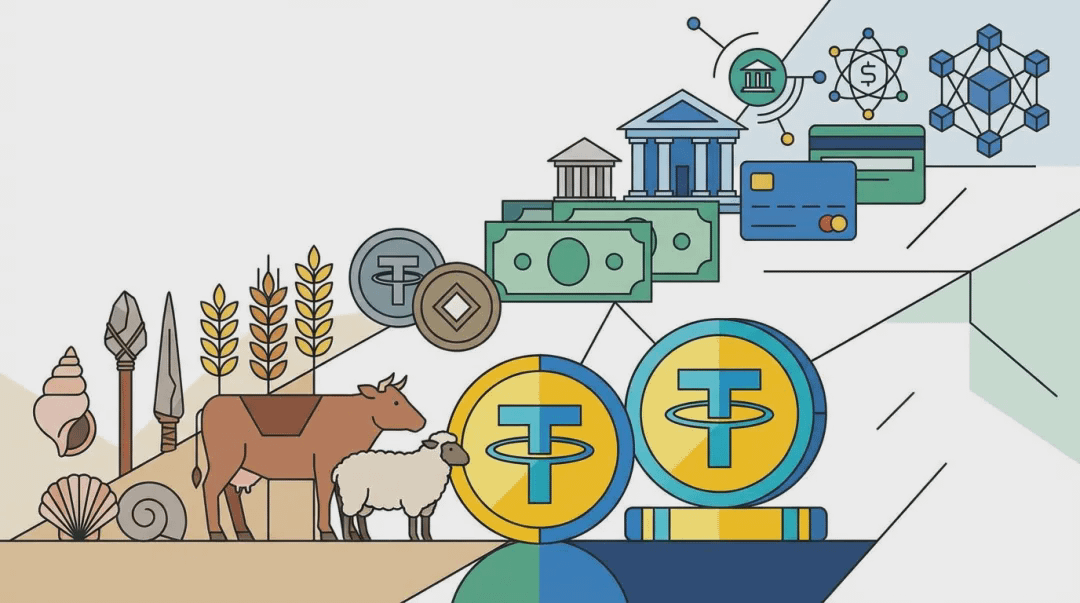
أولًا: الأصل، لماذا تحتاج سلاسل البلوك تشين إلى العملات المستقرة
USDT لم يظهر من فراغ، بل كان استجابة لحاجة صلبة. ومن دون توضيح هذه الحاجة، لا يمكن فهم دوافع ظهوره، ولا سبب انفجاره عند قطع قناة البنك، ولا لماذا يرتبط ارتباطًا عميقًا بـ «البورصة—صانع السوق—متعدد السلاسل».
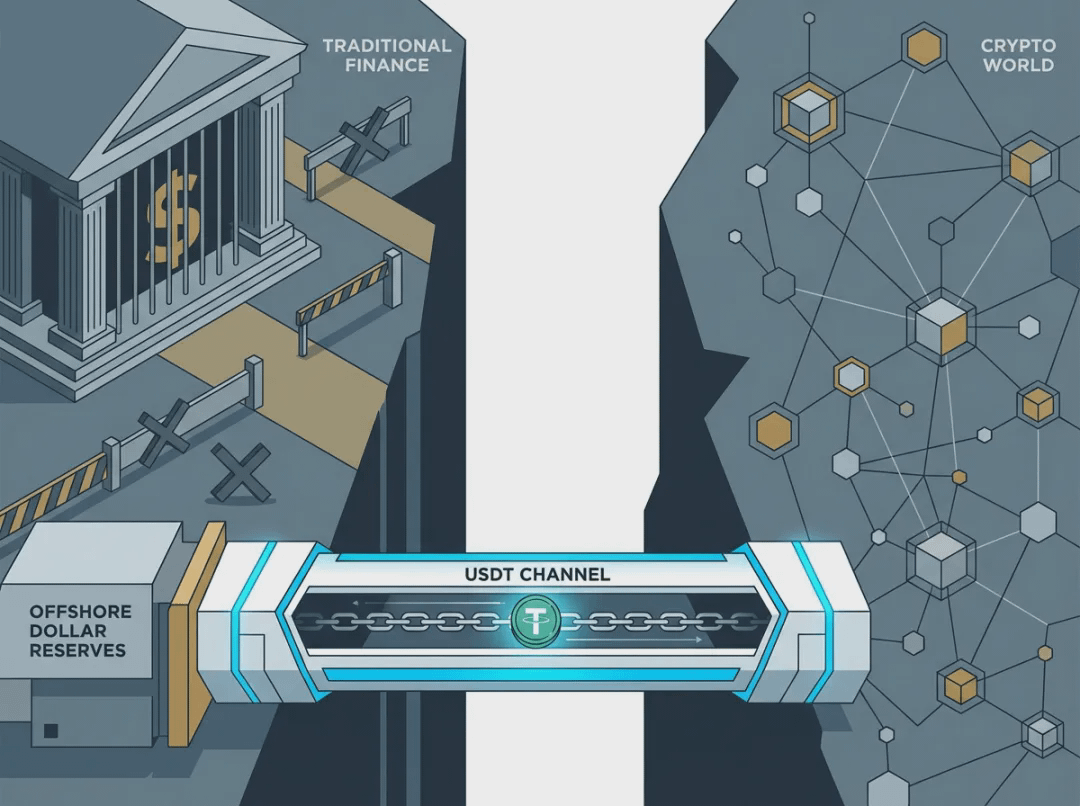
من منظور وظائف النقود: تتذبذب أسعار البيتكوين ومعظم أصول التشفير بشكل عنيف، ولا يمكنها القيام بدور مقياس القيمة ووحدة التسعير. فإذا كان الاقتصاد على السلسلة يضم فقط أصولًا متقلبة، فلن يمكنه بناء تسعير مستقر، ولا إقراض، ولا تسوية، ولا عقود طويلة الأجل. ويكمل العملة المستقرة هذه الحلقة النقدية: فهي مرساة الاستقرار لوظائف التسعير والتسوية والقيمة المخزنة في اقتصاد التشفير؛ وبدون عملات مستقرة لا يمكن لاقتصاد البلوك تشين أن يمتلك تسعيرًا حقيقيًا. وفي الوقت نفسه، تواجه بورصات العملات الرقمية عالميًا (خصوصًا الجهات غير الأمريكية المرخصة وبشكل كبير خارج الولايات المتحدة) منذ فترة طويلة هشاشة في «قناة النقود الورقية»: فالإيداع والسحب يعتمد على عدد قليل من البنوك والوسطاء، وعندما تنقطع القناة يتوقف النظام كله. لذلك نشأت حاجة صلبة: على السلسلة نحتاج إلى مكافئ دولاري يمكن تداوله 24/7، وتحقيق التحكيم بين البورصات، وأن يكون بديلًا للقناة الورقية المجمدة عندما لا يرغب البنك أو لا يستطيع خدمتها.
تراكب فجوة التسعير مع انقطاع قناة النقود الورقية هو ما وفر نقطة ارتكاز لولادة USDT والانفجار اللاحق. لنلقِ نظرة الآن على كيف جُعلت هذه الحاجة منتجًا وبنية معمارية، ولماذا يُشار إليها بـ «المعجزة التجارية».
ثانيًا: النشأة، إصدار USDT
حوالي عام 2014، كانت بورصات الأوف شور (ويمثلها Bitfinex) بالفعل عقدة سيولة مهمة عالميًا، لكن ضخ النقود الورقية كان يعتمد بدرجة عالية على التحويلات بالدولار من بنوك في أماكن مثل تايوان؛ فإذا قطع البنك أو الوسيط الخط، يتوقف إدخال الأموال وإخراجها، وتنهار أعمال البورصة مباشرة. كانت الفكرة الأولية لـ Realcoin (التي تغيّرت لاحقًا إلى Tether) هي إنشاء أصل مُثبّت بالدولار على السلسلة يلبّي الحاجة إلى «أداة لتسعير الدولار أيضًا في عالم التشفير»؛ وبعد ربطه بـ Bitfinex وظهور مشكلات قنوات البنوك، أصبح فعلًا أداة لحل هذه العقدة. سُجِّلت Tether Holdings Limited في جزر فيرجن البريطانية، وكان مديرو Bitfinex مؤسسين مشاركين؛ وكلتاهما تتبعان منظومة iFinex نفسها. تحوّل Bitfinex إلى أول حالة استخدام ومرجع تصدير رئيسي لـ USDT: البورصات تريد من العملات المستقرة حل طريق النقود الورقية، وTether تريد أن تقوم البورصة بتوزيع USDT وإعادته؛ وفي النهاية يتم إغلاق الحلقة من الجانبين. تم سك أول USDT في 2014 على Omni (طبقة البيتكوين)، وفي 2015 أعلنت Bitfinex رسميًا دعم شحن USDT وسحبه وتداوله، فانتقل USDT من كونه نموذجًا تجريبيًا إلى أداة عملية. كان التصميم المبكر واضحًا: 1 USDT = 1 USD، مع تعهّد بنسبة تغطية 1:1 والقدرة على الاستبدال الفوري؛ وكان الحامل التقني هو Omni Layer، لكن مع تأكيد بطيء ورسوم مرتفعة؛ وكانت جهات التوزيع الأساسية مؤسسات وأفراد كبار يجري لديهم تبادل النقود الورقية ↔ USDT عبر Bitfinex، وكانت الكمية المتداولة في نطاق عدة ملايين إلى عدة عشرات ملايين دولار.
في زمن كانت البنوك التقليدية لا تخدم صناعة التشفير عمومًا، أعادت السلاسل باستخدام الرموز على السلسلة واحتياطيات الأوف شور بشكل قاسٍ إنشاء «قناة الدولار»؛ وقد سار الطريق عبر تلبية احتياج حقيقي أولًا ثم التطوير في خضم الجدل، بدلًا من البدء بالحصول على تراخيص تنظيمية ثم التحرك. إن فهم نقطة البداية هذه يوضح لماذا انقطع لاحقًا مسار البنك فانفجرت الحالة، ولماذا أمكن جرّ USDT مرة أخرى بعد فك الارتباط.
ثالثًا: النمو والقيود—ماذا تجيب المراحل الأربع؟
انطلاقًا من هذه البداية، يمكن اعتبار السنوات العشر اللاحقة تقريبًا عملية «تنقيح وتحسين» USDT لهذه الحاجة تحت مختلف القيود الواقعية. وسنحللها عبر أربع مراحل: هل يمكنه أن يعيش؟ هل يمكنه أن يحل محل قناة النقود الورقية؟ هل يمكنه الاستمرار تحت التنظيم والشفافية؟ وهل يمكنه أن يصبح طبقة تسوية عالمية؟
المرحلة الأولى (2014–2016): هل يمكنه أن يعيش؟
في هذه المرحلة كان USDT غالبًا يعمل وفق مفهوم «قابل للتحقق أنه يمكن إنجازه»، وكانت الكمية المتداولة محدودة. في 2016 تعرضت Bitfinex لاختراق وسرقة حوالي 119.7 ألف BTC، وطبقَت البورصة «haircut» بحوالي 36% على المستخدمين وأصدرت رموزًا لتحويل الديون BFX للترميز والمساهمة في التعويض. وهذه الأزمة تم الاعتماد فيها أكثر على BFX وليس USDT كغطاء. لكن منذ تلك اللحظة بدأ العالم يطرح بجدية أسئلة حول الحدود المالية بين Tether وBitfinex واستقلالية الاحتياطيات. وفي نفس العام أطلق Tether EURT، فامتد خط المنتجات من «فقط الدولار» إلى ما هو أوسع. ونتيجة هذه المرحلة: نجح USDT في العيش لكن بآلية عمل محدودة؛ خارجيًا كانت رسالته «احتياطي دولاري بنسبة 100%»، دون تدقيق طرف ثالث ودون إفصاح عن تركيبة الأصول، والتوزيع كان يعتمد شبه بالكامل على Bitfinex. كانت الثقة قائمة على «الوعود + مخرج واحد». فعندما ينقطع مسار البنك أو تُثار شكوك حول الاحتياطيات، يتعرض التثبيت مباشرة للانحدار. والواقع أن المرحلة التالية كانت بالضبط نتيجة تشغيل هذه الفكرة.
المرحلة الثانية (2017–2018): هل يمكن أن يحل محل قناة النقود الورقية؟
في 2017 قطعت شركة Wells Fargo تحويلات الدولار عبر بنوك متعددة في تايوان من خلال Bitfinex، وتعذر إدخال وإخراج الأموال لحوالي 180 مليون دولار من أموال العملاء بشكل طبيعي. بعد تعطل قناة النقود الورقية، أصبح USDT خيارًا بديلًا فعليًا لقناة الدولار: استخدم المستخدمون وصناع السوق بكثرة USDT للانتقال داخل السلسلة، ولعب التحكيم بين البورصات دورًا كبيرًا؛ ارتفعت الكمية المتداولة بسرعة من مستوى عشرات ملايين الدولارات إلى ما يزيد عن 2.2 مليار دولار بحلول نهاية 2017. وكشفت تحقيقات لاحقة من النائب العام لولاية نيويورك (NYAG) أن Tether آنذاك كان لديه فقط نحو 61.5 مليون دولار نقد محفوظ لدى محامٍ كوصي، مع وجود فجوة مقارنة بحجم USDT الصادر في نفس الفترة؛ ومن هنا استمرت شكوك «عدم كفاية الاحتياطيات» على المدى الطويل. وفي العام نفسه، تم إطلاق نسخة USDT متوافقة مع ERC-20 على الإيثيريوم، ما أتاح الدخول إلى العقود الذكية وDeFi؛ ثم تعرض خزانة Tether لهجوم سرق أكثر من 30 مليون دولار من USDT. ولحل ذلك، استخدم Tether تفرّع Omni “hard fork” لإدخال خاصية التجميد، ليُرسّخ سابقة للعملات المستقرة المركزية «القابلة للتجميد». في 2018 أنهت Tether تعاونها مع شركة التدقيق Friedman؛ ومنذ ذلك الحين لسنوات عديدة لم توجد تدقيقات كاملة. ثم تم إطلاق USDT بنظام TRC-20 على ترون؛ وتأسست علاقة مع بنك Deltec في جزر البهاما، وتم نشر أن احتياطيات تتجاوز 1.8 مليار دولار، ما خفّف مؤقتًا ضغوط الرأي العام المتعلقة بـ «عدم وجود بنك». لكن Bitfinex سحب عدة مئات ملايين من الدولارات من حساب Deltec التابع لـ Tether، فعاود ذلك أن يكون محور تركيز تنظيمي. قطع قناة البنك أجبر القطاع على استخدام USDT بدل قناة النقود الورقية، فاندفعت الحاجة فجأة؛ وعندما نُفذت متعدد السلاسل وآلية التجميد، تحولت شفافية الاحتياطيات ومسائل التدقيق إلى خط رئيسي طويل الأمد، ووضعت بذورًا لعدة مرات لاحقة من فك ارتباط حاد. والخطوة التالية كانت اختبار: التنظيم والشفافية.
المرحلة الثالثة (2019–2021): هل يمكنه الاستمرار في ظل ضغط التنظيم والشفافية؟
في 2019 عدّل Tether شروط الخدمة ووصف الموقع الرسمي: من «يتم دعم كل 1 USDT بنسبة 1:1 بواسطة عملة تقليدية» إلى «يتم دعم 100% من خلال الاحتياطيات، ويمكن أن تتضمن الاحتياطيات ما يعادل النقد، وأصولًا أخرى، وقروضًا لطرف ثالث (بما في ذلك الأطراف المرتبطة)». هذا فتح مجالًا قانونيًا لتنويع الاحتياطيات والعلاقات مع الأطراف المرتبطة. اتهمت NYAG Bitfinex وTether بإخفاء الخسائر وخلط الأموال، وأصدرت قرارًا بالتحقيق والمنع، مشيرةً إلى أن احتياطيات Tether عوضت فجوة نحو 850 مليون دولار لدى Bitfinex (مرتبطة بـ Crypto Capital). وفي 2021 توصلت Bitfinex/Tether إلى تسوية مع NYAG: دفع غرامة قدرها 18.5 مليون دولار، والوقف عن تقديم تداول USDT لمستخدمي نيويورك داخل الولاية، مع عدم الاعتراف بسوء السلوك. كما أعلن Tether للمرة الأولى عن تركيبة الاحتياطيات: تتصدر الأوراق التجارية (حوالي 65.39%)، بينما تشكل بقية الأجزاء النقد وإيداعات البنوك وسندات الخزانة وعكس إعادة الشراء وغيرها. لأول مرة في الصناعة ظهر أن خلف USDT ليس كله «ودائع بنكية». فرضت هيئة CFTC الأمريكية غرامة قدرها 41 مليون دولار على Tether بسبب ادعاء سابق غير صحيح بأن USDT مدعوم بالكامل بالدولار. تحولت الاحتياطيات من «نقد 1:1 بالقول» إلى «معادلات نقدية مكتوبة + أوراق تجارية + غير ذلك». وفي النهاية، انتهى مسار التنظيم إلى غرامات وتسويات؛ ومع ذلك واصلت أحجام USDT التوسع (بلغت الكمية المتداولة في 2020 أكثر من 14 مليارًا من القطع). وفي ظل ضغوط الشفافية والتنظيم، تحقق فعليًا طريق «التطوير» وليس «الانسحاب».
المرحلة الرابعة (2022 حتى الآن): هل يمكن أن تصبح طبقة التسوية العالمية الافتراضية؟
في 2022 قام Tether بإفراغ الأوراق التجارية بالكامل، واستبدل ما يقارب 30 مليار دولار بسندات خزانة أمريكية وغيرها؛ وكانت نسبة النقد وما يعادله في الاحتياطيات تزيد عن 81%، وكان تعرض سندات الخزانة يتجاوز 39 مليار دولار. تم إدخال خدمات طرف ثالث مثل BDO للتحقق ربع سنويًا، كما تم إنشاء احتياطيات زائدة (نحو 6.3 مليار دولار في نهاية 2025)، ما شكّل «ثقة قائمة على القوة». من 2023 حتى نهاية 2025 تجاوزت القيمة السوقية لـ USDT عتبة 100 مليار ثم 150 مليار، لتصل بنهاية 2025 إلى نحو 186 مليار دولار، أي حوالي 62% من القيمة السوقية للعملات المستقرة؛ غالبًا ما يكون حجم التسوية اليومية على مستوى مئات مليارات الدولارات، وتم التعامل خلال العام مع حوالي 13.3 تريليون دولار من حجم التداول. أصبحت متعدد السلاسل هو الافتراضي «دولارًا على السلسلة»، ويُستخدم على نطاق واسع في التجارة عبر الحدود والتحويلات في دول مجموعة البريكس والأسواق الناشئة. تحولت الاحتياطيات من أوراق تجارية ذات عائد مرتفع وجدل كبير إلى سندات خزانة ونقد وما يعادله منخفض المخاطر وعالي السيولة. ومن ناحية التوزيع، انتقل من بورصات قليلة وصناع سوق إلى عالم متعدد السلاسل ومتعدد السيناريوهات (CeFi + DeFi + المدفوعات). هكذا تحول USDT من «الامتداد وسط الجدل» إلى «طبقة تسوية عالمية يكون فيها الحجم بحد ذاته ثقة».
يمكن تلخيص الخط كله هكذا: الحاجة تدفع الشكل، والشكل يثير التساؤلات، والتساؤلات تدفع نحو المزيد من الشفافية والحذر؛ والشفافية والحذر بدورهما يدعمان الحجم والثقة. ويعدّ كل من الاحتياطيات والتوزيع أكثر خطين حساسة في هذه السلسلة، ويستحقان أن يُنظر إليهما بشكل مستقل: من أين تأتي الثقة؟ وفي أي عقد تتعرض للطعن ثم تُعاد صياغتها؟
رابعًا: ساقا الثقة—تطور الاحتياطيات والتوزيع
التخمين الأول يجيب: «هل هناك مال يمكن سدادُه؟» والتوزيع يجيب: «من، وكيف يحصل على USDT، وكيف تنتشر المخاطر»؛ وعندما يجتمع الاثنان معًا فقط يمكن رسم حدود الثقة. هنا سنتناول كيف بُنيت الثقة، وكيف شُكّك فيها، ثم كيف أُعيد تشكيلها.
تطور الاحتياطيات لديه مسار واضح جدًا.
في البداية (2014–2016): الموقف الرسمي «احتياطي دولاري بنسبة 100%»، دون تدقيق طرف ثالث، ودون إفصاح عن تركيبة الأصول، مع حدود مالية غير واضحة بين Bitfinex وأموالها.
2017–2018: كشف NYAG أن النقد المودَع لدى محامٍ كوصي كان فقط حوالي 61.5 مليون دولار، مع وجود فجوة مقارنة بحجم التداول في ذلك الوقت؛ ثم بعد التعاون مع Deltec، جرى الإفصاح عن رصيد حسابات يفوق 1.8 مليار في 2018، ومع ذلك لم يتم تقديم إفصاح تفصيلي عن تركيبة الأصول.
في 2019 تم تعديل الشروط لتسمح بأن تشمل الاحتياطيات ما يعادل النقد، وأصولًا أخرى، وقروضًا لطرف ثالث (بما في ذلك الأطراف المرتبطة).
في 2021 تم الإعلان لأول مرة عن تركيبة الاحتياطيات؛ وكان أعلى وزن للأوراق التجارية (حوالي 65%+)، ما أثار مخاوف الصناعة بشأن السيولة والشفافية.
في 2022 تم تصفير الأوراق التجارية (Commercial Paper)؛ وتحولت الاحتياطيات إلى سندات خزانة أمريكية، وصناديق سوق المال، وإعادة الشراء العكسي (Reverse Repo)، وكاش قليل جدًا. وبحلول نهاية 2022 كان ما يزيد على 81% عبارة عن نقد وما يعادله، وكانت تعرضات سندات الخزانة تتجاوز 39 مليار دولار.
وفقًا لفحص BDO في 2025–2026: حوالي 82% في سندات الخزانة الأمريكية، وحوالي 10% في صناديق سوق المال، وحوالي 5% في إعادة الشراء العكسي، وحوالي 0.5% نقدًا. كما توجد حصص إضافية في البيتكوين (حوالي 9.9 مليار) والذهب (حوالي 12.9 مليار) وغيرها؛ وأصبحت حصة الذهب أيضًا مصدرًا للأرباح خلال دورة ارتفاع أسعار الذهب الأخيرة. الاحتياطيات الزائدة تقارب 6.3 مليار دولار، ونسبة الاحتياطيات أعلى من 100%. كل مرة يحدث تغيير يقترن بجدل أو ضغط تنظيمي، وفي النهاية ينحصر الأمر في تخصيص محافظ يكون الأصل فيه أصولًا آمنة. هكذا انتقلت الثقة من «الوعود» إلى «تركيبة أصول قابلة للتحقق + هامش أمان زائد». وفي شرح فك الارتباط ستظهر أن بمجرد أن تصبح الاحتياطيات قابلة للتحقق ويمكن فحص السداد، فإن فك الارتباط غالبًا ما يكون مؤقتًا وقابلًا للعكس.
أما تطور التوزيع فهو عملية: «من الذي يأخذ USDT وكيف يأخذه» من مخرج واحد إلى عملية متعددة السلاسل ومتعددة السيناريوهات.
في البداية (2015–2016): كان الاعتماد بشكل أساسي على Bitfinex؛ إيداع الدولار → سك USDT عبر Omni → إرساله للمستخدمين، ثم يكون الاسترداد بالعكس. ما زالت آلية الإصدار مستخدمة حتى اليوم بنظام أربع مراحل: Authorized → Issued (يتم احتسابها ضمن التداول فقط بعد استلام النقود الورقية أو ضمان مساوٍ لها) → Redeemed → Destroyed، ما يمنع من حيث النظام إصدار كميات دون احتياطيات.
بعد 2017 تم إطلاق ERC-20 وTRC-20، وتوسّع التوزيع ليشمل Ethereum وTron؛ وتقدّم صناع السوق والبورصات بطلبات كبيرة على Tether، ثم وفروا السيولة للمستخدمين الأفراد وDeFi، فتحول المستهدف من «Bitfinex في قلبه» إلى «متعدد البورصات + متعدد صناع السوق + متعدد السلاسل».
بعد 2020 انفجرت DeFi، ودخل USDT إلى النظام البيئي عبر مجمعات السيولة والإقراض وجسور السلاسل؛ وواصل Tether التوسع متعدد السلاسل، فتحوّل منطق التوزيع إلى متعدد السلاسل، متعدد المداخل، ومتعدد السيناريوهات.
الدعم الرسمي الحالي يتجاوز 15 سلسلة، وحوالي 78% من تحويلات السلسلة تتم عبر TRC-20، بينما ERC-20 نحو 3%. وفي العمق، هذه في الواقع عملية «السلسلة والعملات المستقرة يتعززان معًا» بشكل نموذجي جدًا: يُدخل USDT احتياجات التسديد والتحويل الحقيقية إلى ترون، فيحوّل سلسلة بلوك تشين كانت تركز على الأداء إلى أكثر «مسار USDT» ازدحامًا في العالم. في المقابل تستخدم ترون رسومًا منخفضة وقدرة معالجة عالية لتدفع USDT من داخل دفتر أوامر البورصات إلى التحويلات عبر الحدود والمدفوعات الصغيرة ومحافظ المستخدمين. وبهذا ترتفع مرة أخرى جاذبية USDT للسلاسل والأصول الأخرى. من حيث الوظيفة، ترتبط Tether من جهة بالإصدار واسترداد النسخ وإدارة الاحتياطيات، مثل «البنك المركزي» في صناعة البلوك تشين؛ ومن جهة أخرى يجب عليها إدارة الأصول وكسب فروق العائد والتعامل مع العملاء الكبار، ما يمنحها طابعًا قويًا للبنوك التجارية. وهذا أحد أسباب أهميتها وكونها مثيرة للجدل في بنية التوزيع والثقة. الثقة لا تأتي فقط من الاحتياطيات، بل أيضًا من قدرة النظام «عند الحاجة» على الحصول على USDT والاسترداد منه في أي سلسلة وأي سيناريو. إن توسيع شبكة التوزيع شبكيًا يزيد الحجم كذلك ويضع توزيع السيولة والتجميد المركزي في قلب النقاش حول الثقة. وتغذي الاحتياطيات والتوزيع معًا «ثقة قائمة على القوة»، وهو أيضًا سبب أن فك الارتباط يتم تشغيله غالبًا عند شروط معينة.
وهنا نصل إلى الجزء التالي: العقدة وصدمات فك الارتباط، أي أين تُختبر حدود الثقة.
خامسًا: العقدة وصدمات فك الارتباط—اختبار حدود الثقة
التدقيق المالي والبنوك والتنظيم والصدمة الخارجية كلها تفرض ضغطًا على USDT، ومع عدة حالات خطيرة من فك الارتباط، تم تحديد «حدود الثقة» التي ينبغي وسمها: متى سيتشكك السوق والتنظيم في التثبيت (المرساة)، ومتى يقبلون استعادة الوضع. السؤال هو: لماذا حتى الآن لم تظهر سحب استرداد لا رجعة فيه؟ وما هو الحد الواقعي فعلًا لثقة «الاحتياطي المدعوم بالنقود الورقية»؟
التدقيق المالي والبنوك والتنظيم هي ثلاث خطوط ضغط مستمرة. من ناحية الشفافية والتدقيق على الاحتياطيات: لم تكن توجد تدقيقات كاملة في المراحل المبكرة، بل فقط وصاية محامٍ أو لقطات لحسابات؛ وبعد الانفصال عن Friedman لم توجد تدقيقات لسنوات عديدة؛ ومنذ 2022 بدأ BDO التحقق ربع سنويًا وبُنيت احتياطيات زائدة، ما نقلها من «الجدل» إلى «ثقة قائمة على القوة». من ناحية العلاقات البنكية: أدى قطع Wells Fargo لقناة التحويل (2017) وإنهاء التعاون مع Noble Bank وغيرها، إلى تخفيف المخاطر عبر البنية خارجية البنك التي تجمع Deltec مع عدة بنوك، لكن هذا لم يلغِ خطر «إزالة الاعتماد على البنوك». أما التنظيم والقانون: فقد ساهمت تحقيقات NYAG وتسوية 2021 وغرامات CFTC في دفع الشروط والإفصاح عن الاحتياطيات نحو مزيد من الشفافية. أما الصدمات الخارجية فتعيد تأكيد الشيء نفسه: في أحداث انهيار بورصة (مثل FTX) أو انهيار UST، قامت USDT بفك الارتباط عدة مرات بشكل مؤقت ثم عادت؛ وخوف السوق من العملات المستقرة غير القائمة على الاحتياطي جعل الاعتماد على USDT وUSDC يتعمق، وبذلك عززت الأزمات بشكل موضوعي موقع العملات المستقرة الرائدة المدعومة باحتياطات بالدولار/النقود الورقية.
عدة مرات من فك ارتباط حاد جاءت مصادر الضغط فيها مختلفة، لكنها جميعًا حددت مباشرة حدود الثقة.
في 2018: تداخلت عوامل «عدم شفافية الاحتياطيات»، و«الانفصال عن Friedman»، و«توتر العلاقات البنكية». على بعض منصات التداول، انخفض USDT مقابل الدولار أو USDC مؤقتًا إلى نحو 0.87 دولار وحتى نحو 0.5 دولار؛ وكانت هذه أول مرة واسعة النطاق لفك الارتباط. لم تتحول إلى أزمة سحب استرداد منهجية غير قابلة للتحكم؛ فقد ساعد Tether على تثبيت التوقعات مؤقتًا عبر الكشف عن احتياطي Deltec (أكثر من 1.8 مليار في ذلك الوقت). والمنطق كان بسيطًا للغاية: إذا كانت الاحتياطيات غير شفافة وتعتمد على بنوك، فسوف تهتز المرساة مباشرة؛ ويُعبّر السوق عن رأيه عبر «التصويت بالأقدام» ويطالب بـ «احتياطيات يمكن رؤيتها».
2020年:在疫情冲击下,部分交易所的 USDT 短暂偏离 1 美元,多半是流动性和情绪驱动,幅度和时间都有限。这说明在极端行情里稳定币会吃到短期定价压力,但只要兑付能力没有被质疑,价格就会很快回来。
في 2022 (انهيار FTX): بعد سقوط FTX، قام صناع سوق مرتبطون بكثرة بإلقاء USDT في DeFi، فانخفضت بعض المنصات إلى حوالي 0.93 دولار. وفي غضون أيام، تعامل Tether مع عمليات استرداد بقيمة تقارب 700 مليون دولار، وتم السداد بسلاسة، فعادت الأسعار بسرعة إلى ما فوق 0.99 دولار. عند الذعر، هل يمكنه الصمود؟ الأمر الحاسم هو: هل الاحتياطيات كافية وهل السداد يجري في الوقت؟ كما يظهر أن حصة USDT في مجمعات DeFi إذا وصلت إلى درجة غير طبيعية يمكن أن تضخم فروقات السعر على المدى القصير.
في 2023 (ضعف نسبيًا + تجميد): تداخلت سيولة DeFi مثل Curve مع العرض والطلب في البورصات، فكان USDT لوقت ما يقل بشكل مستمر عن 1 دولار، وغالبيّة المنصات عرضته بخصم. وفي العام نفسه، اضطر Tether إلى تجميد عدة دفعات من USDT بناءً على طلب من جهات إنفاذ القانون الأمريكية (بما في ذلك ما يرتبط بتهريب الأشخاص و«عمليات خداع/قتل خنازير» بقيمة حوالي 225 مليون، ثم بلغ إجمالي التجميد لاحقًا حوالي 435 مليون). وما إن خرجت أخبار التجميد حتى ظهرت مخاوف في السوق من «التحكم المركزي» ومن السيولة، وحدثت مرة أخرى حالة فك ارتباط مؤقتة. ويتضح أن إضافة إلى الاحتياطيات وقدرة السداد، فإن توزيع السيولة والتجميد المركزي يمكن أن يؤثرا على المرساة عاطفيًا أيضًا. وبعد فك الارتباط تعود الأمور إلى طبيعتها، ما يدل على أن السوق ما زال يقتنع أكثر بـ «الفعالية» وليس «الانسحاب/الانسحاب من السوق»، ضمن موازنة «الفعالية» و«الامتثال/الشفافية».
محفزات فك الارتباط غالبًا ما تكون: الشك في الاحتياطيات، أو وجود مشكلة في بنك/تدقيق، أو انهيار بورصة أو DeFi، أو تجميد كبير. وللعودة إلى الوضع الطبيعي يلزم قدرة السداد، وإفصاح الاحتياطيات، وتحكيم صناع السوق. لم يتحول فك الارتباط إلى سحب استرداد غير قابل للانعكاس؛ بل في كل مرة يتم الاسترداد، تعزز الإدراك بأن عملات مستقرة مدعومة باحتياطي نقدي/ورقي يمكن أن تواصل السداد أثناء الأزمات. وهذا يختلف عن انهيار العملات الخوارزمية مثل UST.
تتمثل حدود الثقة الواقعية تقريبًا في: أن الاحتياطيات يمكن التحقق منها، وأن السداد قابل للتنفيذ، وأن توزيع السيولة والتحكم المركزي مقبولان جزئيًا لدى السوق. stablecoin(3)-信任谁؟ في عصر العملات المستقرة USDT وUSDC وDAI، يتحدث مفهوم «الأولوية للفعالية» عن النظام النقدي—وهو مجموعة منطقية كاملة.
السادس: أثر النظام البيئي—من وحدة التسعير إلى طبقة التسوية
في المقاطع السابقة، كنا ننظر أكثر إلى ما إذا كان USDT يستطيع البقاء وما إذا كان قادرًا على الحفاظ على الثقة. في هذه المرة نغير الزاوية: نرى ما الذي غيّره تحديدًا في الصناعة، وكيف يتحول تدريجيًا من وحدة تسعير داخل البورصات إلى طبقة تسوية عالمية متعددة السلاسل ومتعددة السيناريوهات كما نراها اليوم.
في البورصات المركزية، تُستخدم غالبية عمليات تداول العملات المشفرة لتسعير وتسوية التداول عبر USDT؛ حوالي 74% من تداول العملات المشفرة يتم تسعيره باستخدام عملات مستقرة، ويهيمن USDT على الحصة الأكبر، إذ تضمن أعماق السيولة اكتشاف الأسعار على السوق العالمي للوراثة/التداول والتقلبات والتحكيم. في DeFi، يُعد USDT ركيزة مهمة وضمانًا أساسيًا للإقراض على السلسلة ومجمعات السيولة والمشتقات عبر مختلف السلاسل. وفي DEX، ورغم أن حصته لا تتفوق على USDC، فإنه ما يزال يمثل حوالي 33% من تداولات العملات المستقرة، ويظل جزءًا أساسيًا من طبقة «الدولار على السلسلة». وفي مناطق تعاني ضعف خدمات البنوك وتذبذب العملة المحلية (مثل أمريكا اللاتينية وجنوب شرق آسيا وأفريقيا)، يُستخدم USDT كبديل للدولار الرقمي: للتحويلات، وتسويات التجارة، والقيمة المخزنة. وفي أمريكا اللاتينية والكاريبي، تبلغ السيولة المرتبطة بالعملات المستقرة نسبةً تقارب 7.7% من الناتج المحلي الإجمالي؛ وتُرتبط حوالي 71% من أنشطة العملات المستقرة عبر أمريكا اللاتينية والمدفوعات عبر الحدود، حيث يُعد USDT امتدادًا لثقة الدولار عبر السيناريوهات على السلسلة وخارجها.
هذه الثلاثة مجتمعة هي ما يجعل عبارة «طبقة التسوية» مناسبة تمامًا: ترميز وتسعير CeFi، والائتمان على السلسلة والسيولة في DeFi، والدفع عبر الحدود والقيمة المخزنة. من «وحدة تسعير البورصات» إلى «طبقة التسوية العالمية»، يكون تأثير USDT على سلاسل البلوك تشين والدفع ملموسًا وفعليًا.
سابعًا، كيف نفهم نحن هذه المرحلة من التاريخ؟
حتى نهاية 2025، تبلغ القيمة السوقية لـ USDT نحو 1860 مليار دولار، أي حوالي 62% من إجمالي القيمة السوقية للعملات المستقرة؛ ويحتل الصدارة في حجم التسوية اليومية. يتجاوز الدعم الرسمي 15 سلسلة؛ والاحتياطيات تعتمد أساسًا على سندات الخزانة الأمريكية (حوالي 82%)، مع احتياطيات زائدة تقارب 6.3 مليار دولار، ونسبة الاحتياطيات أعلى من 100%. الأرقام هي نتيجة، لكن الأهم هو العودة إلى الأسئلة الثلاثة في البداية.
لماذا تظهر العملات المستقرة بالضرورة؟ لأن اقتصاد السلسلة يحتاج إلى مقياس قيمة مستقر ووحدة تسعير للعقود؛ كما أن البورصات والمستخدمين يحتاجون إلى قناة دولار لا تعتمد على بنك واحد بعينه. هذه الحاجة هي التي ولدت العملات المستقرة، والفكرة التي تقولها (1): ماهية النقود واستمرارية استقرارها، وما يقوله العملة المستقرة على أنها أمر لا مفر منه، هي في جوهرها الشيء نفسه.
لماذا تمكن USDT من أن ينمو ليصبح بنية تحتية في ظل الجدل؟ حين ينقطع مسار البنك، يتولى هو مكانه ويعمل كقناة بديلة؛ وعندما تأتي ضغوط الاحتياطيات والتنظيم، يتم استخدام تفكيك القيود عبر الشروط (تخفيف البنود)، وتوضيح شفافية الاحتياطيات، وتصفير الأوراق التجارية، والاحتياطيات الزائدة، بحيث تتحول «الوعود» تدريجيًا إلى «تخصيص محافظ يمكن التحقق منه». وفي عدة حالات فك ارتباط، تمت بالفعل التحقق من قدرة السداد، بل وازدادت الأزمة لتعزز ثقة الناس في نموذج «الاحتياطي المدعوم بنقود ورقية». القيود والاختبارات معًا صاغت الشكل الذي نراه اليوم.
من أين تأتي ثقة «الدولار على السلسلة» وأين حدودها؟ تأتي من شبكة توزيع تقوم على احتياطيات قابلة للتحقق وسداد قابل للتنفيذ وتوزيع متعدد السلاسل ومتعدد السيناريوهات. أمّا الحدود فتتمثل في شفافية الاحتياطيات، وتوزيع السيولة، والتجميد المركزي، والامتثال التنظيمي. وحتى الآن ما زال السوق يميل أكثر إلى جانب «الفعالية» بدلًا من «الامتثال»، لذلك USDT ليس الأكثر امتثالًا، لكنه الأكثر فعالية من ناحية السيولة، وتأثير الشبكة، وتغطية متعدد السلاسل. وهذا هو أيضًا استنتاج (3) عن «الثقة لمن؟» في عصر العملات المستقرة USDT وUSDC وDAI: كيف يُرتّب النظام النقدي في العصر المستقر.
المنافسة على العملات المستقرة هي جوهرها منافسة على نموذج ثقة النقود؛ ومن زاوية الأعمال: من يستطيع تحويل نموذج الثقة هذا إلى آلة تدفقات نقدية مستدامة. وتاريخ USDT يوضح ذلك: في المجالات التي تتعايش فيها الحاجة الحقيقية مع غياب المؤسسات، الطريق الذي يسلكه السوق هو تلبية الحاجة أولًا، ثم تحسين الشفافية والمتانة تدريجيًا تحت وطأة الجدل وضغط التنظيم.
عند إعادة النظر في هذه القصة، ليست قيمة الأمر في حفظ سنة وشهر بعينهما، بل في فهم كيف أصبحت «الدولار على السلسلة» من لا شيء إلى بنية تحتية، وكيف استطاعت ثقة الدولار أن تمتد عبر العملات المستقرة في العصر الرقمي إلى الأمام—وأن هذا الأمر لم ينته بعد.