

في بداية عام 2026، شهدت الأسواق المالية العالمية مذبحة من المعادن الثمينة ستُدوَّن في التاريخ. في 29 يناير، قفزت أسعار الذهب والفضة إلى ذروتها التاريخية - حيث وصل سعر الذهب إلى 5,595 دولارًا للأونصة، بينما تجاوز سعر الفضة 120.46 دولارًا. ومع ذلك، بعد أيام قليلة فقط، تغيرت الأوضاع بشكل دراماتيكي، حيث تراجع الذهب بنسبة 12% في يوم واحد، بينما شهدت الفضة انهيارًا بنسبة 35%-37% في يوم واحد، مما مسح حوالي 7 تريليون دولار من القيمة السوقية لكلتا الأصول في يوم تداول واحد.
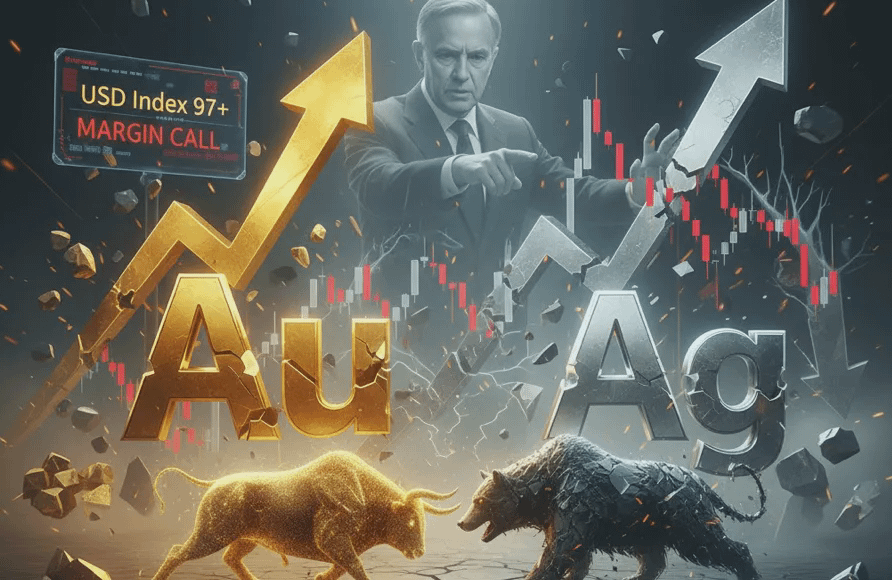
هذا ليس مجرد تصحيح تقني بسيط، بل هو حدث متطرف تم تفجيره من خلال تضافر السياسات والجغرافيا والآليات، يُعرف بـ "7-Sigma" (سبعة انحرافات معيارية).
أولًا، لحظة الذروة: كيف ارتفع الذهب والفضة إلى مستويات «يصعب تصديقها»؟
قبل وقوع الانهيار، كان الارتفاع الجنوني للمعادن النفيسة مدفوعًا بتزعزع عميق في الثقة بالعملات الورقية.
اندلاع أزمة الديون السيادية: ارتفع الدين الوطني الأمريكي إلى مستوى مذهل بلغ 38 تريليون دولار، وأدى تراجع ثقة السوق في القوة الشرائية طويلة الأجل للدولار إلى تدفق الأموال نحو «الملاذ الآمن النهائي».
زيادة استراتيجية في الاحتياطيات لدى البنوك المركزية: أبدت بنوك الأسواق الناشئة، وفي مقدمتها الصين وتركيا، رغبة قوية في «التخلص من الدولار» في مطلع 2026، فيما سجل سعر الذهب مستويات قياسية جديدة، مدعومًا بمشتريات مادية سنوية من البنوك المركزية تقارب 800 طن.
«عجز مادي» في سوق الفضة: تشهد الفضة عجزًا في المعروض للعام السادس على التوالي. وقد ولّد التوسع في معدات الحوسبة للذكاء الاصطناعي وانتشار تقنيات الخلايا الكهروضوئية من النوع N طلبًا مستقرًا على الفضة، الأفضل من حيث التوصيل الكهربائي، حتى إن مكاسبها خلال يناير وحده بلغت 54%.
ثانيًا، «فتيل» الهبوط الحاد: مرشح متشدد لمجلس الاحتياطي الفيدرالي و«تأثير وورش»
كان السبب المباشر للانهيار ترشيحًا مهمًا لمنصب قيادي في مجلس الاحتياطي الفيدرالي (Fed). ففي 30 يناير، عند الساعة 1:45 ظهرًا بتوقيت الساحل الشرقي للولايات المتحدة، أعلن ترامب ترشيح كيفن وورش (Kevin Warsh) لرئاسة مجلس الاحتياطي الفيدرالي المقبلة.
انعطاف بمقدار 180 درجة في توقعات السياسات: كانت السوق تراهن سابقًا على أن البيت الأبيض سيجبر مجلس الاحتياطي الفيدرالي على خفض أسعار الفائدة بلا حدود والتسامح مع التضخم المرتفع. لكن وورش من «الصقور النقديين» الراسخين، ويدعو إلى «تقليص الميزانية العمومية قبل خفض الفائدة»، كما يولي أهمية لمكانة الدولار بوصفه عملة احتياط دولية.
«عودة الدولار من الموت»: بعد ورود أنباء ترشيح وورش، ارتد مؤشر الدولار (DXY) فورًا واخترق مستوى 97. وبالنسبة إلى أصول لا تدر عائدًا، كالذهب والفضة، تعني قوة الدولار ارتفاعًا حادًا في تكلفة الاحتفاظ بها والعائد المطلوب مقابل مخاطرها، فتحول آلاف المليارات من مراكز الشراء المضاربية التي راهنت على «انهيار الدولار» فجأة إلى فريسة سهلة.
ثالثًا، «انحسار التوتر» الجيوسياسي: عودة سريعة لعلاوة الملاذ الآمن
إلى جانب صدمة السياسات، أدى التحول المفاجئ في الوضع الجيوسياسي إلى سحب «قاعدة الملاذ الآمن» من السوق. ففي الأسبوع نفسه الذي بلغت فيه الأسعار ذروتها، كشفت الحكومة الأمريكية أنها تواصلت مع إيران عبر قنوات متعددة، وأكدت أن الطرفين أبديا رغبة في بحث إطار لاتفاق نووي عبر المسار الدبلوماسي، ما أدى إلى تهدئة سريعة للتوترات في الشرق الأوسط. وسرعان ما جرى تسييل «علاوة الحرب» التي دخلت سوق الذهب والفضة بسبب المخاوف من حرب إقليمية، وانتقلت الأموال من المعادن النفيسة إلى أسهم التكنولوجيا والأصول المقومة بالدولار التي كانت قد تعرضت للبيع المفرط.
رابعًا، «المحرّك» وراء الانهيار: الرفع العنيف لهوامش الضمان في البورصة
رغم تغير العوامل الأساسية، فإن العامل الحقيقي وراء هبوط الذهب والفضة (ولا سيما الفضة) بأكثر من 30% يكمن في آليات التداول.
إصلاح نظام هوامش الضمان: في يناير 2026، غيّرت بورصة شيكاغو التجارية (CME) احتساب الهامش من «مبلغ ثابت» إلى «نسبة مئوية من إجمالي قيمة العقد».
«نداء الهامش» القاتل:
في 30 يناير، رفعت CME نسب هوامش ضمان عقود الذهب والفضة الآجلة إلى 8% (للذهب) و15% (للفضة)، على التوالي.
بالنسبة للمضاربين الذين استثمروا كامل أموالهم عند مستويات مرتفعة، عنى ذلك ضرورة إيداع عشرات الملايين من الدولارات كهامش إضافي خلال ساعات قليلة.
«دوامة الموت» الناجمة عن تصفية مراكز الشراء: نظرًا إلى أن حجم سوق الفضة لا يتجاوز عُشر حجم سوق الذهب، فإن سيولتها ضعيفة للغاية. وعندما عجزت الحسابات الأولى عن تغطية الهامش، فقام النظام «بتصفيتها قسرًا»، أدت أوامر البيع الناتجة إلى هبوط الأسعار، ما فعّل المزيد من أوامر وقف الخسارة، وأفضى إلى انهيار هيمنت عليه التداولات الخوارزمية. وخلال 28 دقيقة فقط، فعّلت الفضة أوامر وقف خسارة متسلسلة بقيمة 38 مليار دولار.
خامسًا، الذهب مقابل الفضة: لماذا كان الفرق في حجم الهبوط هائلًا؟
يتساءل كثير من المستثمرين: لماذا انخفض الذهب بنحو 10%، بينما هبطت الفضة بنحو 40%؟
اختلاف قاعدة المشترين: تحظى سوق الذهب بدعم «مشترين هيكليين عند الانخفاض» من البنوك المركزية حول العالم. وعندما هبط سعر الذهب دون 5,000 دولار، وفرت مشتريات البنوك المركزية دعمًا قويًا.
كثافة الرافعة المالية المضاربية: نسبة الأموال المضاربية للأفراد في سوق الفضة أعلى بكثير منها في سوق الذهب. وقد بلغ مؤشر القوة النسبية للفضة RSI مستوى 91، ما يعني أن السوق كان في منطقة تشبع شرائي مفرط، وبالتالي تضاعفت حدة «تدافع المضاربين على الشراء» بشكل طبيعي.
عودة نسبة الذهب إلى الفضة إلى مستوياتها المعتادة: قبل الانهيار، هبطت النسبة لفترة وجيزة إلى 45:1، وهو أدنى مستوى لها منذ 14 عامًا، ما يشير إلى أن الفضة كانت مبالغًا في تقييمها بشدة مقارنة بالذهب. وبعد الانهيار، ارتفعت النسبة سريعًا إلى أكثر من 60، وكان ذلك في الواقع تصحيحًا طبيعيًا للتقييم.
سادسًا، النظرة المستقبلية: هل انفجرت الفقاعة أم سنحت فرصة استثمارية؟
يبدو الهبوط الحاد الحالي أشبه بـ«تطهير كبير» للمضاربين الذين يستخدمون رافعة مالية عالية، لا بنهاية السوق الصاعدة.
أين القاع؟ من الناحية الفنية، أظهر الذهب دعمًا قويًا للغاية بالقرب من 4,400 دولار (المتوسط المتحرك لـ50 يومًا)، بينما استقرت الفضة في نطاق 70-75 دولارًا واجتذبت قدرًا كبيرًا من مشتريات الفضة المادية.
لم تتغير العوامل طويلة الأجل: أيًا كان من يرأس مجلس الاحتياطي الفيدرالي، لا يمكن حل مشكلة الديون الأمريكية على المدى القصير، كما أن الطلب الصناعي على الفضة الناتج عن ثورة الذكاء الاصطناعي والطاقة أمر راسخ. ولا يزال جيه بي مورغان (J.P. Morgan) متمسكًا بتوقعاته للأسعار المستهدفة خلال العام، عند 6,300 دولار للذهب و125-133 دولارًا للفضة.
نصيحة استثمارية: الدرس الذي ينبغي للقراء استخلاصه من هذه الحادثة هو «احترام مخاطر الرافعة المالية». فما زالت المعادن النفيسة المادية أو صناديق المؤشرات المتداولة غير المعتمدة على الرافعة المالية (مثل PSLV) أدوات فعالة للتحوط من الانخفاض طويل الأجل في قيمة العملة. لكن في عام تبلغ فيه التقلبات 7-Sigma، تعادل أي صفقة تستخدم رافعة مالية عالية الانتحار. وقد يكون التصحيح العميق الحالي أفضل فرصة دخول في 2026 للمستثمرين طويلي الأجل الذين لا يملكون مراكز مفتوحة.