

استوديو خيارات Sober × Derive.XYZ منتج مشترك
كتبه محلل استوديو خيارات Sober جينا @Jenna_w5
أولاً، نظرة عامة ماكرو: "انهيار" نظام الرسوم الجمركية وإعادة البناء - نقطة انطلاق لإعادة تسعير عدم اليقين الكلي
في 20 فبراير 2026، شهدت الأسواق المالية العالمية صدمة مؤسسية ذات تأثير بعيد المدى: قررت المحكمة العليا الأمريكية رسميًا أن التدابير الجمركية الواسعة النطاق التي اعتمدتها الحكومة الأمريكية بموجب (قانون السلطة الاقتصادية الطارئة الدولية) (IEEPA) تفتقر إلى تفويض قانوني واضح.
هذا القرار لم يهز فقط الأساس القانوني الأساسي لنظام الرسوم الجمركية الأمريكي خلال العام الماضي، بل أدى أيضًا بشكل مباشر إلى إعادة بناء شاملة لسياسة الرسوم الجمركية، والإيرادات المالية، والعلاقات التجارية الدولية، ومنطق تسعير المخاطر في الأسواق المالية.
الأهمية الجوهرية لهذه الأحكام ليست مجرد "إلغاء جزء من الرسوم الجمركية"، بل إنها تنفي فعليًا شرعية قيام الرئيس بفرض رسوم جمركية واسعة النطاق بصورة انفرادية عبر "السلطات الطارئة" في وقت السلم. صُمم قانون IEEPA أصلًا للتعامل مع حالات الطوارئ الخاصة بالأمن القومي، ويتمثل هدفه الأساسي في تقييد المعاملات المالية وتجميع/تجميد الأصول، وليس في بناء نظام رسوم جمركية طويل الأجل.
ومع ذلك، خلال العام الماضي، وسّعت الحكومة الأمريكية هذا الأمر ليصبح أداة رسوم جمركية عالمية، مطبقة "رسومًا متبادلة" ورسومًا تُسمى "芬太尼" على معظم شركاء التجارة تقريبًا. وقد تجاوز الحجم التراكمي للتحصيل 1750 مليار دولار، أي ما يقارب 0.6% من الناتج المحلي الإجمالي الاسمي للولايات المتحدة.
يتم إسقاط الأساس القانوني لهذا النظام، ما يعني ثلاث نتائج مباشرة:
أولًا: شرعية عائدات الرسوم تواجه اهتزازًا جذريًا. من حيث المبدأ، يحق لمستوردي الولايات المتحدة طلب رد الرسوم التي تم دفعها سابقًا. وفي الوقت الحالي، أطلقت أكثر من 1500 شركة، بما فيها تجار كبار مثل Costco، إجراءات قانونية. وإذا ثبت في النهاية أن حجم الرد قريب من تقديرات السوق (1750 مليار دولار)، فستكون هذه حالة نادرة من "تحويل عكسي للمالية العامة" — أي ضخ السيولة من الحكومة إلى قطاع الشركات.
ثانيًا، عادت منظومة الرسوم الجمركية الأمريكية من "تفويض غير محدود" إلى إطار "تفويض محدود". تتمثل ميزة IEEPA في اتساع نطاقها وسرعة تنفيذها تقريبًا دون وجود سقف واضح. أما الأدوات القانونية البديلة — مثل المادة 122 من قانون التجارة لعام 1974، أو المادة 301، أو المادة 232 من قانون توسيع التجارة لعام 1962 — فهناك شروط تنفيذ وفترات زمنية أو قيود قطاعية. وهذا يعني أن الولايات المتحدة لا تزال قادرة على فرض الرسوم، لكن مرونتها وقدرتها على الردع انخفضت بوضوح.
ثالثًا: عدم اليقين بشأن السياسة التجارية يرتفع بشكل كبير. مقارنةً بالرسوم الجمركية المرتفعة المؤكدة، ما يقلق السوق أكثر هو "عدم اليقين القانوني". هل الرسوم قانونية؟ هل سيتم ردّها؟ هل ستُفرض من جديد؟ كلها تدخل مرحلة المساومة القضائية والسياسية؛ وغالبًا ما يولد هذا النوع من عدم اليقين على مستوى المؤسسات تقلبًا في الأصول عالية المخاطر أسهل وأكثر من المتغيرات الاقتصادية نفسها.
بعد صدور الحكم، اتخذ دونالد ترامب إجراءات بسرعة، وأعلن تنفيذ رسوم جمركية جديدة "موحدة عالميًا" استنادًا إلى (قانون التجارة) لعام 1974 المادة 122، ورفع معدل الضريبة من 10% إلى 15% لمدة 150 يومًا. وتكشف هذه الاستجابة عن إشارة مهمة: البيت الأبيض لا يعتزم قبول "انكماش منظومة الرسوم"، بل يحاول الحفاظ على ضغط الرسوم عبر إعادة البناء القانوني.
لكن للبند 122 قيود واضحة بحد ذاته:
أولًا: المدة محدودة. أقصاها 150 يومًا فقط، ولتمديدها يلزم الحصول على موافقة الكونغرس، وعدم اليقين في الكونغرس يعني صعوبة استمرار الرسوم على المدى الطويل بشكل مستقر.
ثانيًا: الافتقار إلى استهداف محدد. يتطلب البند 122 أن ينطبق على العالم بأسره بشكل موحد، ولا يمكنه — على عكس IEEPA أو بند 301 — تطبيق معدلات ضريبية تفاضلية على دول بعينها، ما يقلل من قيمته الاستراتيجية كأداة تفاوض.
ثالثًا: لا تزال المخاطر القانونية موجودة. يتطلب استخدام المادة 122 شرط "مشكلات خطيرة في ميزان المدفوعات الدولية". وفي الوقت الحالي، فإن حساب رأس المال الأمريكي يظل يحقق فائضًا طويل الأجل، ولا يزال الدولار عملة احتياط عالمي. ما إذا كان ذلك يستوفي الشرط القانوني يظل محل خلاف، وقد يواجه تحديات قضائية مجددًا في المستقبل.
بعبارة أخرى، تتغير منظومة الرسوم الجمركية الأمريكية من "سلاح قوي مؤكد" إلى "أداة مؤقتة تحت وطأة المخاطر القانونية".
وفقًا للمسار المستقبلي، قد تتطور سياسة الرسوم الجمركية في ثلاث اتجاهات مختلفة، ولكل مسار تأثير مختلف تمامًا على الأسواق الرأسمالية:
المسار الأول: انكماش فعلي في منظومة الرسوم (احتمال منخفض لكن السوق الأكثر تفاؤلًا)
إذا قامت المحكمة بتقييد استخدام أدوات بديلة للرسوم الجمركية، أو تسببت مقاومة سياسية في عدم تمكن الرسوم الجديدة من التطبيق لفترة طويلة، فقد تنخفض نسبة متوسط الرسوم الجمركية المرجح في الولايات المتحدة من قرابة 12.9% الحالية إلى حوالي 7%.
سيؤدي هذا السيناريو إلى دعم/مكاسب كلية واضحة:
ارتفاع النمو الاقتصادي: انخفاض تكاليف الشركات، واستعادة الاستثمار
انخفاض التضخم: تراجع أسعار السلع المستوردة بنحو 20–30 نقطة أساس
انخفاض الفائدة: منحنى عوائد السندات يتجه نحو الاستواء/الهدوء
ضعف الدولار: تقليل الحماية التجارية يخفف متطلبات عودة رأس المال
ستستفيد الأصول عالية المخاطر بشكل واضح: تمدد تقييم أسهم السوق الأمريكية، وتحسن بيئة السيولة العالمية. وباعتبار BTC وETH أصولًا شديدة الحساسية (عالية بيتا) للسيولة، فإنها عادةً ما تتفوق في بيئات من هذا النوع حيث "النمو يتصاعد + الفائدة تنخفض".
بشكل جوهري، هذه دورة تفضيل مخاطر من نوع "توسع في السيولة".
المسار الثاني: إعادة هيكلة منظومة الرسوم الجمركية (أكثر مسار محتمل)
هذا هو السيناريو الأكثر واقعية حاليًا: الحفاظ على رسوم موحدة قصيرة الأجل عبر البند 122، مع إطلاق تحقيق 301، ثم إعادة بناء نظام رسوم تفاضلية في المستقبل.
ستنتج عن هذه العملية تركيبة من "عدم يقين طويل الأجل + صدمة قصيرة الأجل":
تأجيل إنفاق الشركات الرأسمالي
إعادة تكييف سلسلة التوريد
ارتفاع مخاطر الرد من الشركاء التجاريين
الأداء النمطي للأسواق الرأسمالية سيكون: ارتفاع تقلبات الأصول عالية المخاطر، وعدم استقرار توقعات أرباح الشركات، وبقاء عوائد السندات عند مستويات مرتفعة مع تذبذب. والدولار متوسط الأجل يميل للضعف لكن يتذبذب على المدى القصير بشكل متكرر.
بالنسبة لسوق العملات المشفرة، عادةً ما تقابل مثل هذه البيئة بنية "تذبذب مرتفع بلا اتجاه"؛ أي أن السعر يفتقر لاتجاه أحادي، لكن التقلب الضمني (Implied Volatility) يرتفع، وتزداد فرص تداول Gamma.
المسار الثالث: تصعيد كامل للصراع التجاري (خطر الطرف/الذيل)
إذا استخدمت الولايات المتحدة كذلك المادتين 301 أو 232 لفرض رسوم مرتفعة على الصناعات المحورية، بينما يتخذ الشركاء التجاريون إجراءات مقابلة بنفس الدرجة، فمن الممكن أن تدخل منظومة التجارة العالمية في دورة احتكاك جديدة.
سيؤدي هذا السيناريو إلى سلسلة انتقال مخاطر نموذجية: انخفاض أرباح الشركات → هبوط سوق الأسهم؛ ارتفاع التضخم → ارتفاع الفائدة؛ تباطؤ النمو → مخاطر ركود تضخمي
لكن أداء BTC في هذا السياق سيكون أكثر تعقيدًا:
على المدى القصير: هبوط متزامن للأصول عالية المخاطر، وقد ينخفض BTC مع انكماش السيولة
على المدى المتوسط: إذا بدأ السوق يشكك في استقرار منظومة الدولار، قد يتحول BTC إلى "أداة تحوط غير سيادية"
وهذا أيضًا شرط المحفز الرئيسي لانتقال BTC من "أصل ذو مخاطر" إلى "أصل تحوط كلي".
المعضلة الأساسية الحقيقية ليست في الرسوم نفسها، بل في تقويض استقرار النظام.
خلال العام الماضي، اعتاد السوق على افتراض أن الحكومة الأمريكية تملك حرية كبيرة جدًا في تنفيذ الرسوم الجمركية، لكن حكم المحكمة العليا كسر هذا الافتراض، مما يعني أن الرسوم عادت من "أداة تنفيذ" إلى "أداة قانون". وهذا يعني أن سياسات الرسوم في المستقبل ستكون أبطأ وأكثر غموضًا وأكثر عرضة للطعن القضائي.
من منظور السوق الرأسمالية، يتمثل جوهر هذا التغير في تأثيره عبر أربعة أبعاد:
ارتفاع عدم اليقين المالي: قد يتم رد/إلغاء عائدات الرسوم، وتزداد ضغوط العجز المالي
مسار الفائدة أكثر تعقيدًا: صراع بين احتياجات تمويل المالية العامة وتوقعات النمو
ضعف هيكلي متوسط لأداء الدولار: انخفاض مصداقية السياسة يضعف تدفقات رأس المال
ارتفاع تقلب الأصول عالية المخاطر: عدم اليقين المؤسساتي نفسه هو مصدر للتقلب
وبالنسبة إلى BTC وETH تحديدًا، فإن هذا التحول الكلي له معنى حاسم — لأنه يؤثر مباشرة في السيولة العالمية، وتوقعات الائتمان بالدولار، وبنية علاوة مخاطر الأصول عالية المخاطر. وبعبارة أخرى، فهذه ليست مجرد حدث تجارة، بل "صدمة مؤسساتية كلية" قد يمتد أثرها لعدة سنوات، لتصبح واحدة من أهم مصادر تقلب 2026 لسوق رأس المال العالمي.
ثانيًا: تحليل عميق لبيانات سوق خيارات BTC وETH
بعد تجربة "ضغط ملحمي" للسيولة من 12 ألف إلى 6 آلاف، حافظ السوق هذا الأسبوع على مرحلة إصلاح بالتذبذب. ومن خلال مراقبة بيانات التقلب التي توفرها Amberdata&Derive.XYZ، يمكننا أن نرى بوضوح كيف يهبط الهلع من القمة، لكن كيف أن التسعير الدفاعي متجذر بعمق في هيكل آجال الاستحقاق الحالي.
ATM IV & Skew: استمرار مشاعر البيع، والسوق الجماعي "يبيع الخيال"
Delta 25 Skew (25RR، أي: طرح IV لـ 25 Delta Put من IV لـ 25 Delta Call) يعكس تفضيل السوق لاتجاه الصعود/الهبوط. أما ATM Change فيعكس التغير القريب في التقلب الضمني (IV) لخيارات القيمة المتعادلة (ATM).
انخفاض مستمر في Skew (الانحراف): سواء لـ BTC أو ETH، فإن قيمة 25RR مقارنةً بما كانت عليه قبل 7 أيام تتجه للانخفاض (ويتعمق السالب). وهذا يعني أنه بعد الجولة من الهبوط العنيف الأسبوع الماضي، فقدت جماعة المراكز الطويلة الثقة. تقوم كميات كبيرة من الأموال بـ Sell Call (بيع خيارات الشراء) لكسب علاوة الخيار، ولا أحد يتوقع أي قفزة هبوطية وشيكة.
ATM (تقلبات التعادل) منفصل/متباين: لا يظهر سوى أن ATM القريب لـ BTC (مثل خلال 1 إلى 2 أسبوع) يرتفع ارتفاعًا طفيفًا، وهذا بالأساس لتحوط الصدمة قصيرة الأجل من السياسات الكلية الأخيرة (تطبيق سياسة الرسوم الجديدة). أما تقلبات BTC الآجلة بالكامل وتمام تقلبات ETH على كامل الخط فتتراجع. ويستمر اتجاه تهميش ETH؛ إذ يعتبره السوق أصلًا عالي بيتا للتتبع وليس أصلًا تحوطيًا.
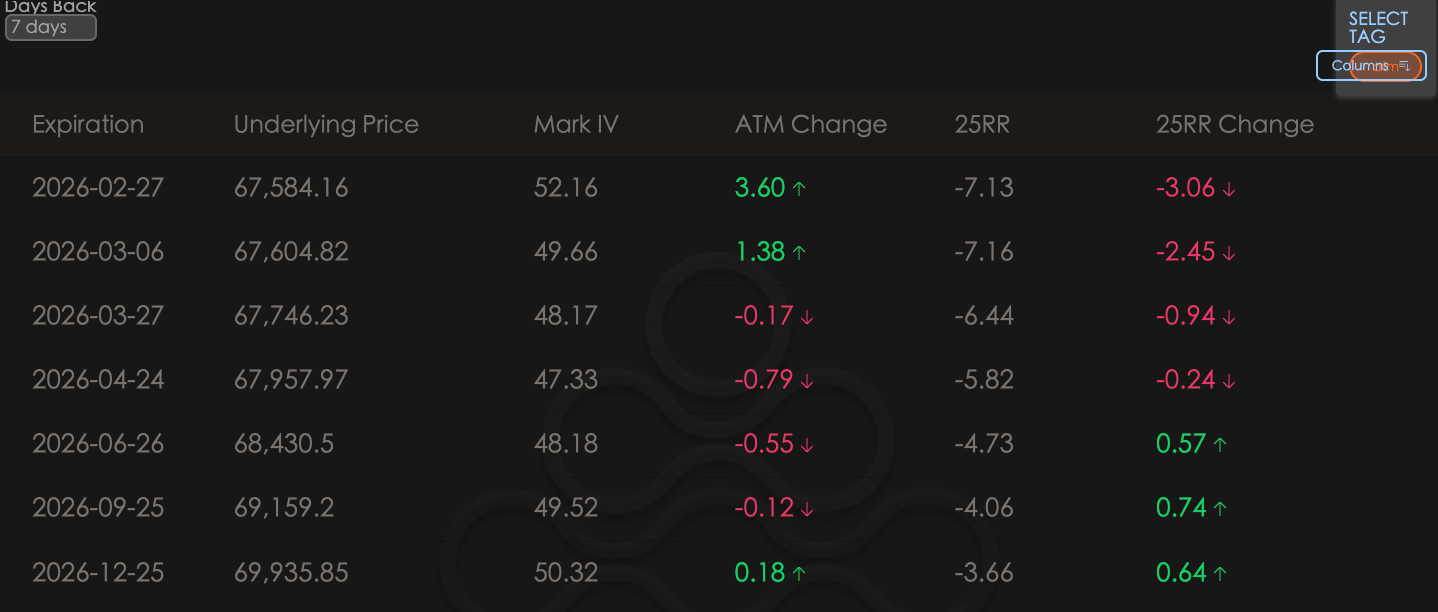
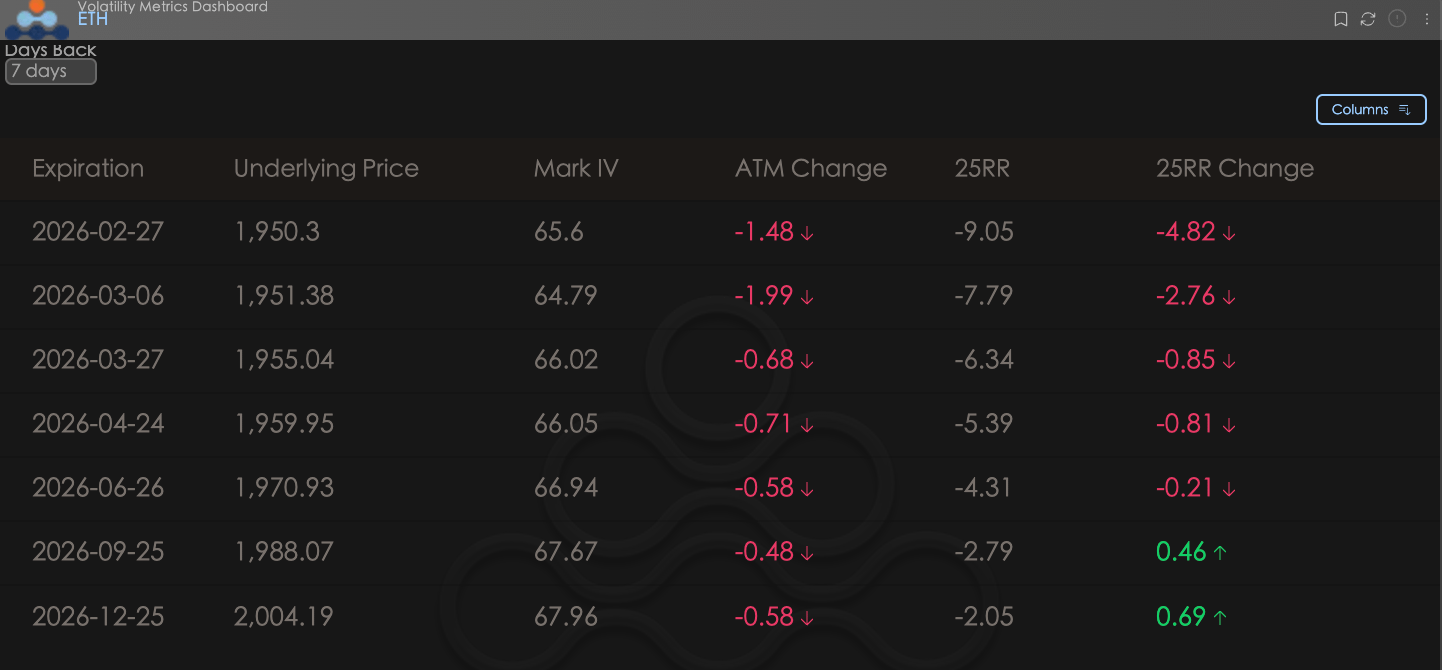
BTC وETH
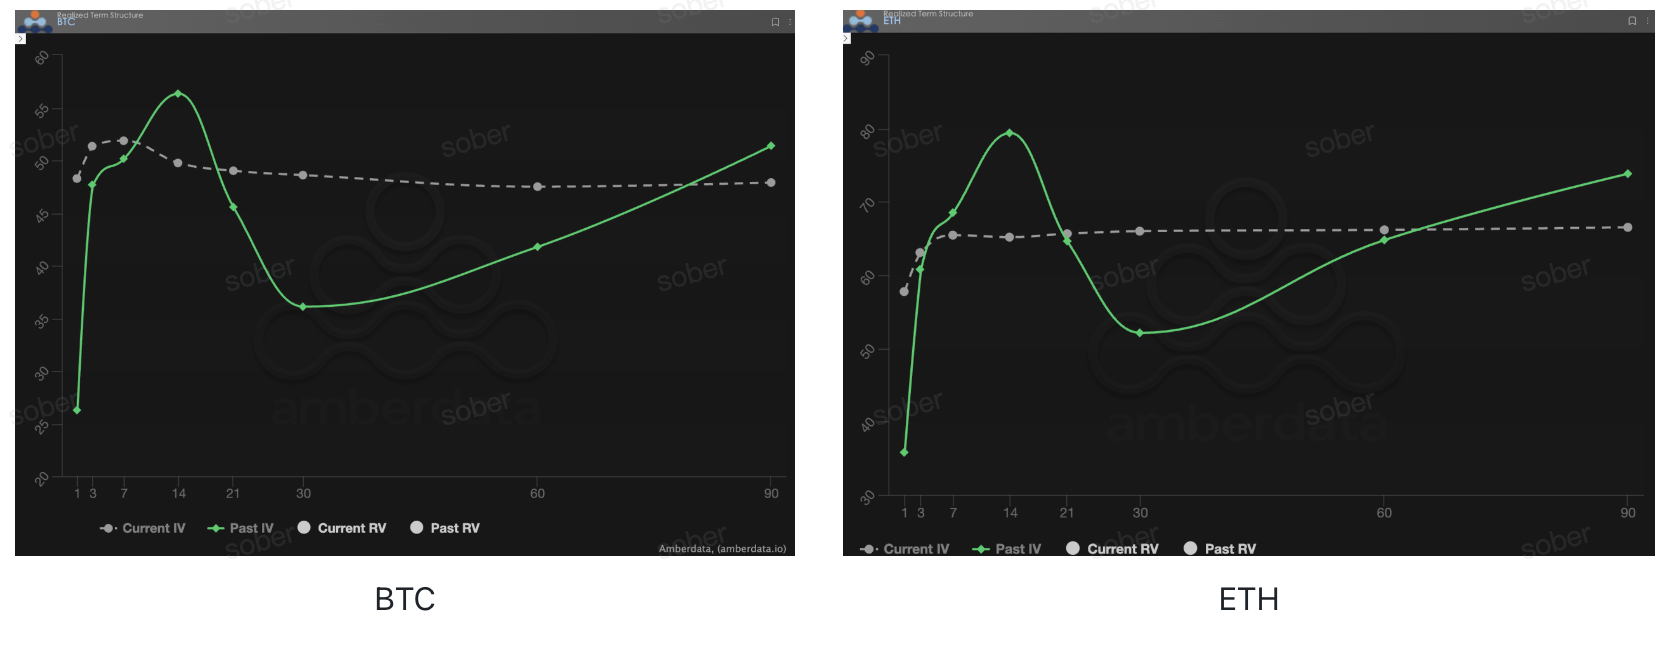
هيكل آجال الاستحقاق (Term Structure): شكل معكوس مستمر
Term Structure (هيكل آجال الاستحقاق) يعرض توزيع التقلب الضمني (IV) عبر فترات الاستحقاق المختلفة.
يواصل IV الحالي (التقلب الضمني الحالي) الانعكاس للأسفل (倒挂): وبنفس ما كان عليه الأسبوع الماضي، لا يزال منحنى IV الحالي (الخط المتقطع الرمادي) في حالة انعكاس. لكن بعد الانهيار الحاد الذي حدث مؤخرًا، تم تصريف بعض من مشاعر IV المرتفعة التي كانت تهيمن على الطرف القريب، ليظهر نوع من التراجع.
شكل "خط مستقيم" غير نمطي: منحنى IV القريب بعد الهبوط أصبح الآن شبه مطابق لمنحنى IV البعيد. ويبدو منحنى IV الحالي كله هادئًا مثل خط مستقيم. هذا الشكل غير نمطي جدًا ويشير إلى أن السوق، بعد التعرض لصدمة قوية، وقع في فترة قصيرة من "التيه في التسعير".
مقارنةً بـ Past IV (التقلب التاريخي): الخط الأخضر المتصل (Past IV) شديد الانحدار في الطرف الأمامي، ما يعكس ذروة الهلع وقت حدوث الانهيار. أما الآن فالخط المتقطع الرمادي مقارنةً بالخط الأخضر أصبح أكثر نعومة بوضوح، ما يدل أن أشد حالات الهلع قد انتهت، لكن الطلب على التحوط في الطرف البعيد (للوقاية من بجعات سوداء قادمة على شكل سياسات) ما زال يدعم تقلبات الأجل الطويل.
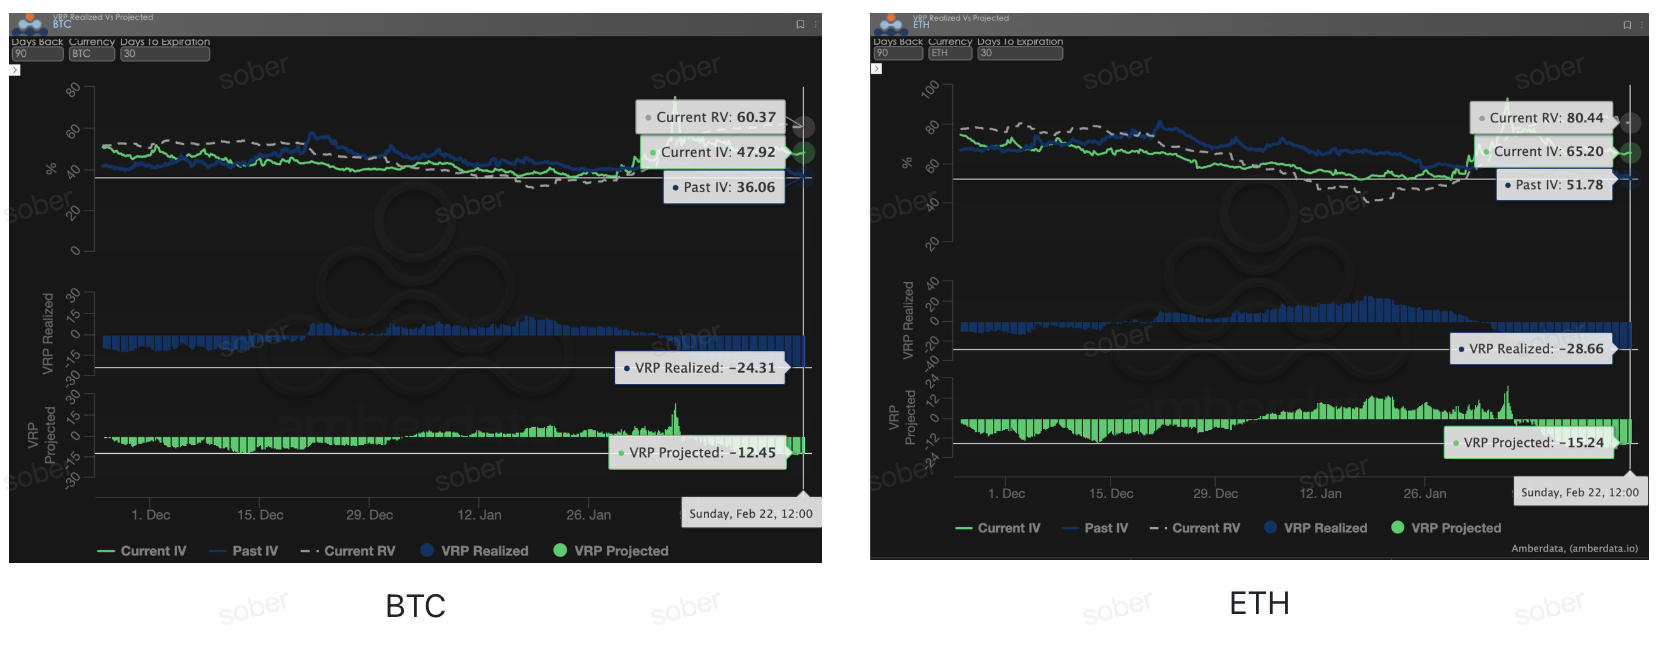
علاوة مخاطر التقلب (VRP): اللحظة الأكثر ظلامًا للبائعين و"مستنقع" العلاوة السلبية
إن VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) يعد مؤشرًا مهمًا لقياس ما إذا كان تسعير الخيارات منطقيًا. السوق الحالي في مرحلة تصحيح.
VRP Realized (علاوة محققة) سلبية بشدة: في الانهيار الأخير، قفز التقلب المحقق (RV) لحظيًا إلى 60+، متجاوزًا بكثير تسعير IV في ذلك الوقت. ما أدى إلى تحول VRP Realized إلى سلبي عميق. هذا يعني أن صناع السوق والمتداولين الأفراد الذين باعوا التقلب في السابق تكبدوا خسائر حادة جدًا.
VRP Projected (علاوة متوقعة) لا يزال باهتًا: بالرغم من أن تقلبات الأسبوع (RV) بقيت في مستويات مرتفعة، فإن الـIV الذي يقدمه السوق لا يلحق بسرعة RV. ما يزال VRP Projected الحالي سلبيًا بعشرات النقاط (حوالي -10 وما حولها).
قراءة عميقة: الخيارات الحالية في حالة "مُقومة بأقل من قيمتها لكن لا أحد يجرؤ على الشراء، والبائعون خائفون ولا يجرؤون على البيع". السوق لا يفتقر فقط لخيال الصعود للأسعار، بل يفتقر أيضًا لخيال ارتفاع التقلبات أكثر.
بيانات الخيارات: "العين الثالثة" للمتداولين وقوة التسعير متعددة الأبعاد
في بيئة 2026 الكلية المعقدة، غالبًا ما يكون مجرد مسار السعر الفعلي (Spot Price) متأخرًا، بينما بيانات الخيارات هي "العين الثالثة" للمتداولين وتستطيع اختراق المظاهر لرؤية حدود الدفاع الحقيقية للسيولة.
بالنسبة لأنماط التداول المختلفة، ينبغي أن تكون أبعاد البيانات المرصودة مختلفة بشكل ملحوظ:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): يجب مراقبة توزيع Gamma Exposure (GEX) لآجال 1-3 أيام حتى الاستحقاق (dte) عن كثب. فعند حدوث تبديل إدارة بنك الاحتياطي الفيدرالي خلال موجة تقلبات في 30 يناير، شكّل تركّز أسعار التنفيذ ضمن GEX دعمًا وضغطًا فيزيائيًا قويًا جدًا، ما يساعد أموال التداول القصير على الانسحاب بدقة قبل أن تجف السيولة.
متداولو الاتجاه/الموجات (Swing Traders): يجب التركيز على 25 Delta Skew وVRP Projected. فعندما يبقى Skew عند قيم سالبة منخفضة جدًا بينما يبقى VRP مرتفعًا، فهذا غالبًا ما يشير إلى هلع مفرط في السوق — وهو إشارة نموذجية لـ"الشراء العكسي".
المؤسسات/المحوطون على المدى الطويل (Hedgers): يلزم اختراق Term Structure لملاحظة تغيّر Vega في الطرف البعيد. من خلال مقارنة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تقييم ما إذا كانت "التأمين" الحالية باهظة، ومن ثم تحديد ما إذا كان يجب شراء Put مباشرة أو بناء استراتيجية مركبة أكثر تعقيدًا.
تقدم بيانات الخيارات بُعدي "الاحتمال" و"التكلفة". لمساعدة المستثمرين على التقاط هذه الفرص غير المتكافئة بشكل أفضل، يقدم استوديو Sober للخيارات خدمة 【تقرير تتبع بيانات خيارات مخصص】، مع تحليل عميق وفق مراكزكم المحددة وتفضيلاتكم للمخاطر. مرحبًا بالتواصل عبر رسالة خاصة للاستفسار.
ثالثًا: توصية لاستراتيجيات الخيارات: بناء جدار حماية منخفض التكلفة باستخدام فروق البيع في اتجاه هابط (Bear Put Spread)
نظرًا لاحتمال تحليق "بجعة سوداء" على مستوى الاقتصاد الكلي في أي وقت (مثل أزمة سيولة ناجمة عن دعوى ردّ، أو ارتداد التضخم بسبب رسوم جمركية جديدة)، وفي الوقت نفسه تشير بيانات Skew في سوق الخيارات إلى أن الجميع يقوم بالـSell Call بشكل محموم لكبح المجال الأعلى؛ ففي هذه الحالة إذا كنا ببساطة نتحوط كصانع/مشتري خيارات بيع (Long Put) لمواجهة الانهيار، فلن يكون ما ندفعه مقابل Theta (قيمة الوقت) وVega (التقلب) تكلفة مجدية.
وبالأخص، وبسبب كون VRP (علاوة مخاطر التقلب) عميقًا في السلبية حاليًا للغاية، ومع مرور السوق بتقلبات عنيفة ودخوله مرحلة تسعير "غير نمطية بخط مستقيم"، فإذا هدأت معنويات السوق فجأة، فإن شراء Put بشكل مباشر سيواجه "مذبحة التقلب" المزدوجة بشكل شديد (IV Crush).
في هذا الوقت، يعد فرق البيع في اتجاه هابط (Bear Put Spread) هو الحل الأمثل لحماية الأصول الفورية والتحوط للمخاطر الكلية. من خلال تركيبة "شراء خيار بيع وبيع خيار بيع"، فإنه يوفر حماية هبوطية مع خفض كبير لتكلفة التحوط، كما يتحوط أيضًا ضد مخاطر هبوط التقلبات المحتملة.
3.1 منطق بناء الاستراتيجية (مثال على BTC وETH)
يكمن جوهر هذه الاستراتيجية في: شراء خيار بيع بسعر تنفيذ أعلى (لتأمين الحماية)، وفي الوقت نفسه بيع خيار بيع بسعر تنفيذ أقل (لتحصيل علاوة الخيار لدعم تكلفة الشراء).
مجموعة تداول عملية على BTC (نفترض السعر الحالي $67,500):
شراء (Buy) عقد واحد Put ينتهي في نهاية مارس بسعر تنفيذ $67,000 (قريب من التعادل تقريبًا، ويقدم حماية فورية).
بيع (Sell) عقد واحد Put ينتهي في نهاية مارس بسعر تنفيذ $62,000 (خارج نطاق القيمة/بعيد عن التعادل، يحدد حد أقصى للأرباح ويحصّل علاوة الخيار).
تركيبة تفاضلية على ETH (افترض السعر الحالي $3,400):
بما أن تقلبات الطرف الأمامي لـ ETH تنخفض بشكل أوضح، وبسبب خاصية كونها "أصلًا عالي بيتا" يتبع السوق، ففي حالة الأوضاع المتطرفة غالبًا ما يكون الهبوط أعمق من BTC.
شراء Put على $3,400 وبيع Put على $2,900. يمكن توسيع فرق أسعار التنفيذ قليلًا لتعويض اتساع نطاق التقلبات المحتمل لديها.
3.2 تمثيل سيناريوهات العائد وخصائصه
بالنظر إلى البيئة الكلية لعام 2026 المليئة بضجيج السياسات، لنرَ كيف تتصرف هذه المجموعة تحت سيناريوهات مختلفة:
السيناريو الأول: وقوع بجعة سوداء، انهيار السوق (يهبط السعر تحت سعر ممارسة أقل، مثل BTC عند $62,000)
الأداء: تحقيق أقصى ربح للاستراتيجية. قد تكون الخسارة في الأصول الفورية كبيرة، لكن ربح مجموعة الخيارات يصل إلى الحد الأقصى (فرق سعر التنفيذ - صافي تكلفة شراء الخيارات). يمكن استخدام تدفق السيولة السخي هذا لشراء مراكز/حصص عالية الجودة في منطقة القاع عند $62,000.
السيناريو الثاني: الحذاء لا يقع فورًا، تذبذب واسع النطاق في السوق (السعر بين $62,000 و$67,000)
الأداء: تقوم الاستراتيجية بدور دفاعي. في كل مرة ينخفض فيها السعر بمقدار 1 دولار، تحقق مجموعة الخيارات ربحًا قدره 1 دولار (بعد خصم صافي تكلفة الخيارات)، وبذلك تثبت صافي قيمة الأصل الفوري في هذا النطاق بشكل مطلق.
السيناريو الثالث: إطلاق سيولة من ردّ الضريبة، وارتفاع مفاجئ غير متوقع (السعر > $67,000)
الأداء: تواجه مجموعة الخيارات أكبر خسارة، لكن هذه الخسارة ليست سوى صافي علاوة/تكلفة صغيرة جدًا دفعتها في البداية (تكلفة شراء Put مطروحًا منها عائد بيع Put). وبما أنك تمتلك الأصل الفوري، فإن الارتفاع الكبير في الأصل الفوري سيغطي بسهولة تلك "القسط التأميني" الصغير للغاية.
3.3 لماذا يتفوق Bear Spread في هذا الوقت على مجرد شراء Put أو Collar؟
التحوط ضد مخاطر Vega: بما أن VRP عميق في المنطقة السلبية حاليًا، فإذا هدأت أزمة الرسوم الجمركية، سينخفض كل من التقلب المحقق (RV) والتقلب الضمني (IV) معًا. عندها قد تتكبد حيازة Long Put خسائر كبيرة بسبب هبوط التقلب. أما في Bear Spread، فإن ساق الـPut التي تبيعها ستربح مع انخفاض IV، ما يعوض معظم الأثر السلبي الناجم عن Vega.
كفاءة استخدام عالية جدًا لرأس المال: من خلال بيع Put خارج نطاق المال وجني علاوة/بدل الخيار، تنخفض تكلفة فتح المركز بشكل كبير. وبالمقارنة مع Collar (استراتيجية الياقة) التي تتطلب بيع Call لتمويلها، يحافظ Bear Spread بالكامل على مساحة الربح غير المحدودة للأصل الفوري من الأعلى. وفي ظل توقعات كلية مفادها أن "ردّ الضريبة قد يتحول إلى ضخ سيولة على نطاق واسع"، يصبح الاحتفاظ بالتعرض للأعلى أمرًا حاسمًا.
رابعًا: إخلاء المسؤولية
تمت كتابة هذا التقرير بالاستناد إلى بيانات السوق المتاحة علنًا ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات للإشارة والتواصل فقط، ولا تشكل أي نوع من النصائح الاستثمارية. تتمتع تداول العملات المشفرة والخيارات بدرجة عالية جدًا من التقلب والمخاطر، وقد يؤدي ذلك إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، ينبغي للمستثمرين فهم خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كامل. ويجب عليهم كذلك استشارة مستشار مالي مختص. لا يتحمل محللو هذا التقرير المسؤولية عن أي خسائر مباشرة أو غير مباشرة قد تنجم عن استخدام محتوى التقرير. لا تعكس نتائج السوق السابقة بالضرورة النتائج المستقبلية؛ اتخذوا قراراتكم بعقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ