
مجموعة المؤشرات التي كانت تستخدم في الماضي لتحديد موقع السوق أصبحت كلها تقريبًا غير فعالة.
في أوائل عام 2026، كانت سوق العملات المشفرة تعاني من شعور بالإحباط والارتباك.
تراجعت بيتكوين حوالي 36% عن أعلى نقطة تاريخية حققتها في أكتوبر 2025، والسوق يتأرجح بين الصعود والهبوط. لكن ما يجعل العديد من المستثمرين في العملات المشفرة يشعرون بعدم الارتياح ليس السعر نفسه، بل مجموعة المؤشرات التي استخدموها في الماضي لتحديد موقع السوق، والتي أصبحت كلها تقريبًا غير فعالة.
تجاوز انحراف توقع نموذج S2F البالغ 500000 دولار عن الواقع 3 مرات، ولا تزال الدورة الأربع سنوات تنتظر انفجارًا بعد تقليل المكافآت، ومؤشر Pi Cycle Top يبقى صامتًا طوال الدورة، ولم يعد الحد الثابت لمؤشر MVRV Z-Score يُفعل، وأصبح الجزء العلوي من الرسم البياني القوسي بعيد المنال. في الوقت نفسه، تتكرر إشارات الخوف والجشع العكسية بشكل غير دقيق، ولا تزال "فترة العملات البديلة" المنتظرة لم تأتِ.
لماذا تعطلَت هذه المؤشرات مجتمعة؟ هل السبب هو انحراف مؤقت، أم أن بنية السوق تغيرت جذريًا؟ أجرت PANews مراجعة وتحليلًا منهجيًا لثمانية مؤشرات تعطل يجري تداولها على نطاق واسع حاليًا.
نظرية الدورة كل أربع سنوات: صدمة العرض الناتجة عن النصفing أصبحت شبه غير مؤثرة
نظرية الدورة كل أربع سنوات هي القاعدة الأكثر قبولًا في سوق العملات المشفرة. وتقول إن بيتكوين تتبع إيقاعًا ثابتًا مدفوعًا بأحداث النصفing: تجميع قبل النصف، ثم انفجار بعد 12-18 شهرًا من النصف، ثم ذروة يتبعها هبوط حاد بنسبة 75%-90%، وبعد ترسيخ القاع في السوق الهابطة تبدأ من جديد. وقد تحققت هذه النظرية جيدًا في ثلاث عمليات نصفing في 2012 و2016 و2020.
ومع ذلك، بعد النصفing في أبريل 2024، لم يحدث صعود انفجاري مماثل لما حدث في جولات سابقة. انخفض التذبذب السنوي لبيتكوين من أكثر من 100% تاريخيًا إلى حوالي 50%، مع سمات أقرب إلى “بطيء-ثور”. كما ضاقت أيضًا خسائر السوق الهابطة: بلغ الهبوط من القمة إلى القاع في 2022 نسبة 77%، وهي أقل من 86% في 2014 و84% في 2018.
توجد نقاشات واسعة جدًا حول تعطل نظرية الدورة كل أربع سنوات على وسائل التواصل الاجتماعي، ويرى الرأي السائد أن دخول أموال المؤسسات غيّر جذريًا البنية الدقيقة للسوق من الأساس.
أولًا، بعد إدراج صناديق بيتكوين الفورية في الولايات المتحدة، استمر هذا في امتصاص الأموال بشكل متواصل، وخلق طلبًا مستمرًا، وكسر السردية البسيطة التي كان يقودها النصفing وحده.
ثانيًا، على جانب العرض: في 2024، خُفِّضت مكافأة الكتلة إلى 3.125 BTC، وانخفضت كمية العرض الجديدة يوميًا من حوالي 900 BTC إلى 450 BTC، أي أن الانخفاض السنوي المقدر يبلغ نحو 164 ألف قطعة. يجعل هذا الانخفاض معدل التضخم السنوي لبيتكوين (معدل نمو العرض) ينخفض من 1.7% قبل النصفing إلى حوالي 0.85%، ويصبح حجم العرض المتناقص سنويًا مجرد 0.78% من إجمالي 21 مليونًا. مقارنةً بقيمة سوقية تقدر بمئات تريليونات الدولارات من بيتكوين، فإن الأثر الفعلي لهذا الانخفاض في العرض ضئيل جدًا.
Pi Cycle Top: انخفاض التقلبات يجعل تقاطع المتوسطات يفقد شروطه
تم تطوير Pi Cycle Top بواسطة Philip Swift. ويحدد قمة السوق من خلال مراقبة متى يعبر المتوسط المتحرك لـ111 يومًا فوق ضعف المتوسط المتحرك لـ350 يومًا. وقد أصدر هذا المؤشر إشارات قمة دقيقة ثلاث مرات في أبريل 2013 و2017 و2021.
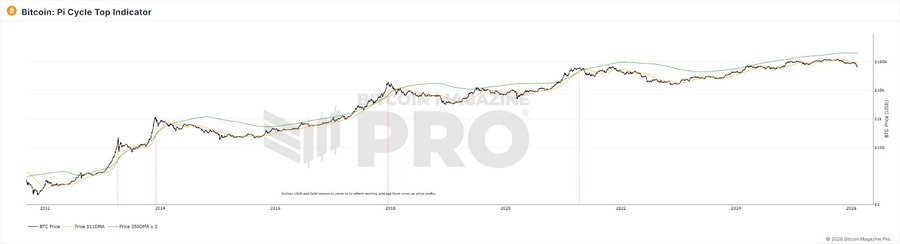
في دورة سوق الثيران لعام 2025، لم ينتج أي تقاطع فعّال بين متوسطين متحركين، وظل المؤشر “صامتًا” باستمرار. لكن اتجاه هبوط السوق كان واضحًا جدًا بالفعل.
قد يكون سبب تعطل هذا المؤشر هو أن Pi Cycle Top يعتمد على تذبذبات حادة في السعر؛ فبعد أن ينحرف متوسط قصير الأجل بشكل كبير عن متوسط طويل الأجل، يحدث التقاطع. ومع انخفاض التقلبات الهيكلي في بيتكوين، ومع مشاركة صناديق ETF والمؤسسات، أصبح مسار سعر BTC أكثر سلاسة؛ يقلّ صعود على شكل قطع مكافئ تقوده العُمّال الصغار، فلم تعد شروط تقاطع المتوسطات سهلة التحقيق. إضافة إلى ذلك، فإن هذا المؤشر جوهريًا عبارة عن ملاءمة منحنى لبيانات مرحلة التبنّي المبكر (2013-2021)، وبعد أن تغيّر هيكل المشاركين في السوق جذريًا، فمن المرجح ألا تعود معاملات الملاءمة المبكرة مناسبة.
MVRV Z-Score: تغيّرت قاعدة الحساب بسبب تغيّر حجم السوق وأنماط الاحتفاظ
MVRV Z-Score هو مؤشر تقييم على السلسلة يقارن درجة الانحراف بين القيمة السوقية لبيتكوين (القيمة السوقية الحالية) والقيمة المحققة (إجمالي القيمة المحسوبة لكل بيتكوين بسعر آخر حركة على السلسلة). عادةً يُعتبر Z-Score أعلى من 7 إشارة بيع لفرط السخونة، وأقل من 0 إشارة شراء لتقييم منخفض جدًا.
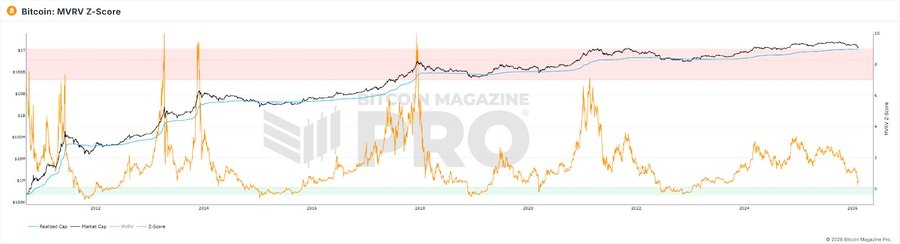
في الأداء، حتى في قمة سوق الثيران عام 2021، لم يصل Z-Score إلى ذروة الدورات السابقة، فلم يعد تفعيل العتبات الثابتة التقليدية (>>7). بحلول 2025، ورغم أن سعر بيتكوين بلغ القمة، فإن أعلى قيمة لـ Z-Score لم تتجاوز 2.69.
عند استكشاف الأسباب، قد تكون هناك جوانب عدة:
1) شراء المؤسسات بأسعار مرتفعة والاحتفاظ على المدى الطويل يرفع Realized Value بشكل منهجي إلى مستوى أقرب من القيمة السوقية، ما يضغط مساحة تقلبات MVRV
2) تستمر التحركات عالية التردد للمشاركين النشطين على المدى القصير في “تحديث” RV للمعروض النشط إلى نطاق قريب من السعر الحالي، ما يقلّص أكثر فجوة MV-RV
3) بعد توسع حجم القيمة السوقية، كي يتحقق نفس نوع القيم المتطرفة لـ Z-Score كما في السابق، ستحتاج إلى كمية سيولة تنمو بشكل أُسّي/متسارع هندسيًا
وناتج ذلك الثلاثي هو أن سقف Z-Score تم خفضه هيكليًا، ولم يعد بالإمكان ملامسة العتبة الثابتة الأصلية “7=سخونة مفرطة”.
قوس قزح: فرضية النمو اللوغاريتمي يتم كسرها
يستخدم مخطط قوس قزح لبيتكوين منحنى نمو لوغاريتمي لملاءمة مسار السعر على المدى الطويل، ثم يقسّم نطاقات السعر إلى مناطق شريطية ملوّنة تمتد من “تقييم متدنٍ جدًا” إلى “القيمة القصوى للفقاعة”. وبناءً على ذلك يحدد المستثمرون توقيت الشراء والبيع. في 2017 و2021، عندما وصل السعر إلى نطاقات الألوان المرتفعة، كان ذلك بالفعل يتوافق مع قمم الدورة.
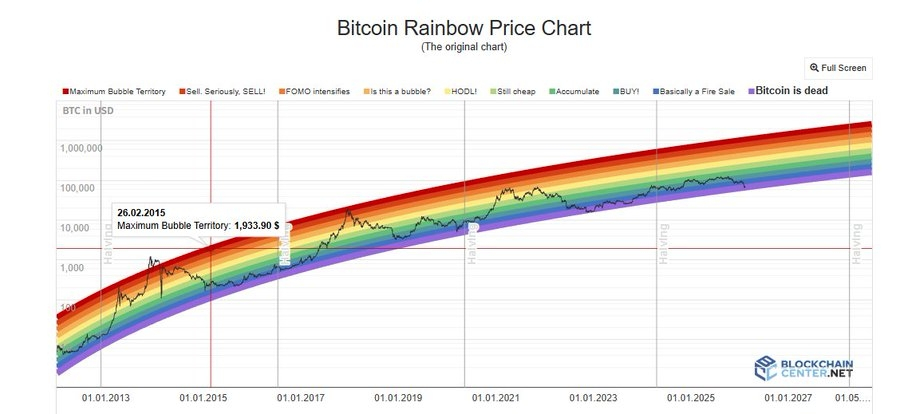
لكن خلال كامل دورة سوق الثيران 2024-2025، بقي سعر بيتكوين في المنطقة المحايدة لـ “HODL! ” ولم يقترب أبدًا من المنطقة الحمراء الداكنة التي تمثل فقاعة متطرفة. فوظيفة التنبؤ بالقمم على المخطط شبه معدومة.
بالنسبة لمؤشر قوس قزح، في هذا النموذج لا يُعدّ السعر سوى دالة زمن. فهو لا يأخذ في الحسبان “نصفing”، أو صناديق ETF، أو أموال المؤسسات، أو السياسات الاقتصادية الكلية، أو أي متغيرات أخرى. كذلك فإن انخفاض التذبذب الناتج عن “تأْسْسَنة” السوق يجعل مقدار الانحراف عن خط الاتجاه يقل بشكل منهجي، وبالتالي لا يعود حزام الألوان ذي عرض ثابت قادرًا على الوصول إليه. علاوة على ذلك، فإن نمو بيتكوين ينتقل من “الجزء الحاد من منحنى التبنّي” إلى “مرحلة نمو بطيئة لأصل ناضج”، ما يجعل معدل النمو المتنبأ به عبر الإضافة/الاستقراء للُّوغاريتم أعلى بشكل منهجي من الواقع؛ فينتهي الأمر إلى أن يبقى السعر لفترة طويلة في موقع أسفل خط المنتصف بدلًا من الوصول إلى القمم.
مؤشر موسم العملات البديلة وBTC Dominance: تغيّرت فرضية “دوران الأموال”
يقيس مؤشر موسم العملات البديلة نسبة العملات البديلة الـ100 الأولى التي تفوقت على BTC خلال آخر 90 يومًا؛ وإذا تجاوزت 75% يُعتبر ذلك “موسم العملات البديلة”. أما BTC Dominance (نسبة القيمة السوقية لـBTC من إجمالي القيمة السوقية) فيُنظر إليه على أنه إشارة لتدفق الأموال من BTC إلى العملات البديلة عندما ينخفض تحت 50% وحتى 40%. في 2017 انخفضت BTC Dominance من 85% إلى 33%، وفي 2021 من 70% إلى نطاق 40%، وكلها تتوافق مع موجات صعود واسعة للعملات البديلة.
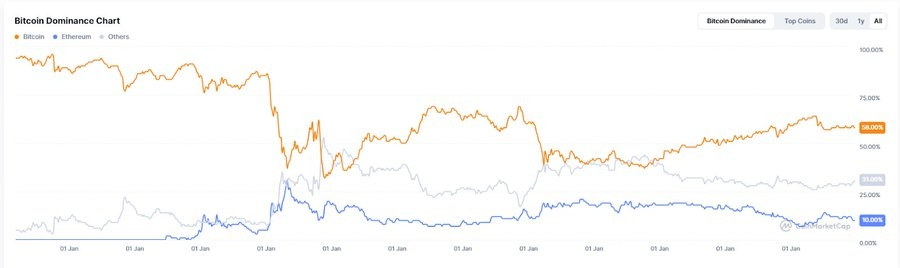
ومع ذلك، خلال كامل عام 2025، ظل مؤشر موسم العملات البديلة لفترة طويلة أقل من 30، وظل ضمن “موسم بيتكوين”. أعلى مستوى لـ BTC Dominance وصل إلى 64.34% ولم ينخفض أبدًا تحت 50%. وبداية 2026، يظهر ما يُسمّى “Altseason” أكثر كونه تدويرًا موضعيًا مدفوعًا بسرديات دقيقة، يستفيد منه فقط قطاعات محددة مثل AI وRWA، وليس موجة صعود عامة كما في الدورات السابقة.
السبب العميق لتعطل هذين المؤشرين هو نفسه: في بنية السوق الحالية، ومع هيمنة أموال المؤسسات وصناديق ETF، تكون شهية المخاطرة لدى هذه الأموال أعلى بوضوح من العملات البديلة. كما أن سيلًا كبيرًا من السيولة يتم شفطه نحو موجة الحماس في أسواق الذكاء الاصطناعي والمعادن الثمينة، ما يجعل تدفقات السيولة إلى سوق العملات المشفرة أقل أصلًا. الأموال الإضافية التي يجذبها ETF للبيتكوين تتدفق مباشرة إلى BTC، وهذه الأموال من حيث البنية لا “تدور” إلى العملات البديلة. كما أن مشترِي ETF يشترون منتجًا ماليًا لا “تذكرة دخول” إلى النظام البيئي للعملات المشفرة. كذلك فإن جفاف سرديات العملات البديلة وضعف دعم السيولة للمشاريع الجديدة يُعد سببًا مهمًا آخر لعدم وصول موجة “موسم العملات البديلة” في موعدها.
مؤشر الخوف والطمع: لم يعد مزاج المستثمرين الأفراد هو القوة الحاسمة التي تحدد السعر
مؤشر الخوف والطمع في العملات المشفرة يجمع عوامل مثل التقلبات الإجمالية، وزخم السوق، ومشاعر وسائل التواصل الاجتماعي، وGoogle Trends، ليخرج بدرجة من 0 إلى 100. الاستخدام الكلاسيكي هو العمل بالعكس: شراء عند الخوف الشديد، وبيع عند الطمع الشديد.
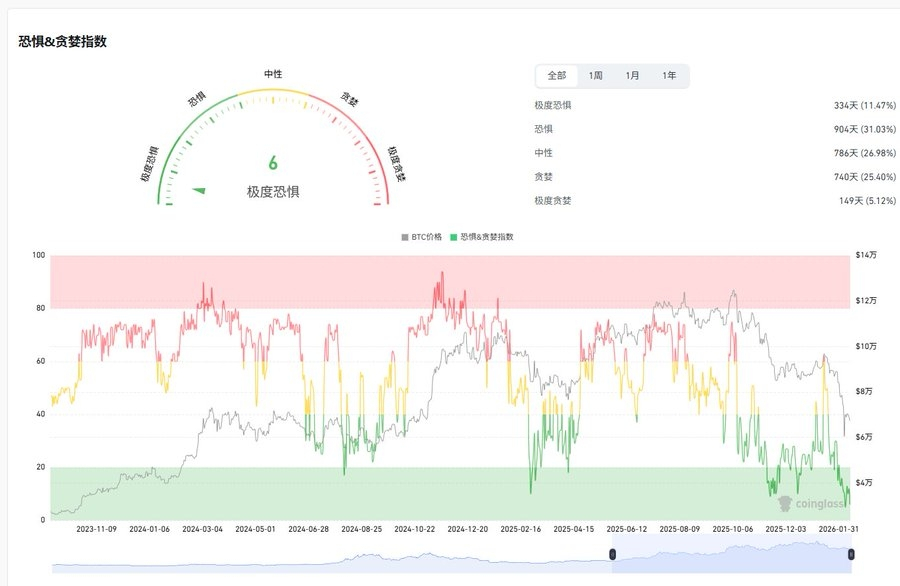
في أبريل 2025، انخفض هذا المؤشر دون 10، أي أقل من فترة انهيار FTX، لكن BTC لم تشهد بعد ذلك انعكاسًا كبيرًا كما كان متوقعًا. بلغ متوسط 30 يومًا خلال السنة 32 فقط، وكانت 27 يومًا ضمن نطاق الخوف أو الخوف الشديد. وكإشارة قِمّة، فهذا المؤشر أيضًا غير موثوق: عند قمة السوق في أكتوبر 2025، كان المؤشر حول 70 فقط.
السبب الجوهري لتعطل مؤشر الخوف والطمع في العملات المشفرة يكمن في أن آلية انتقال التأثير بين المشاعر والسعر تم قطعها/تعطيلها بأموال المؤسسات. عندما يخاف الأفراد، قد يكون المستثمرون المؤسسيون يشترون عند الانخفاض؛ وعندما يجتاح الطمع الأفراد، قد تكون المؤسسات تستخدم المشتقات للتحوّط. وهكذا لم يعد مزاج الأفراد هو القوة المسيطرة على حركة السعر.
نسبة NVT: حجم تداول السلسلة لم يعد قادرًا على تمثيل النشاط الاقتصادي الحقيقي
يُسمّى NVT ratio “مكرر أرباح” مُشفّر، حيث يقسم القيمة السوقية للشبكة على إجمالي قيمة تداول يومي على السلسلة. قد يعني NVT مرتفع مبالغة في التقييم، بينما NVT منخفض يعني تقييمًا منخفضًا.
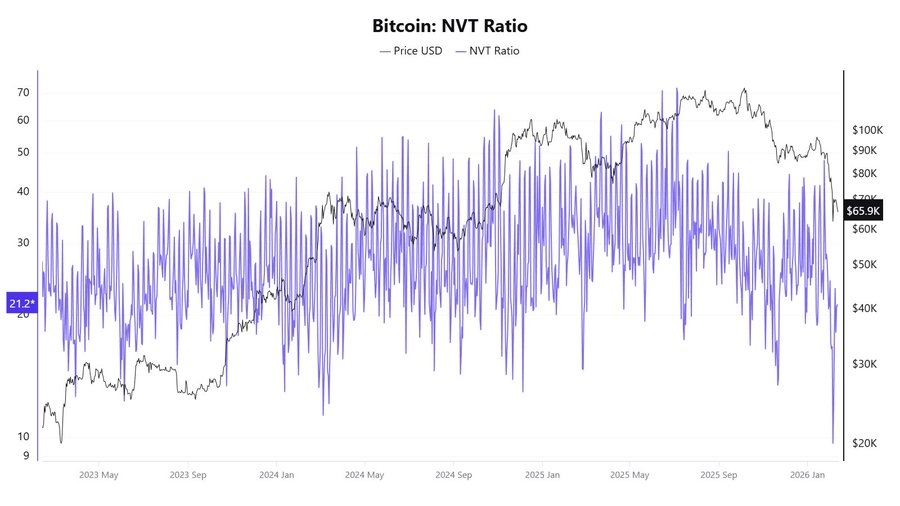
في عام 2025، ظهر هذا المؤشر بإشارات متناقضة؛ ففي أبريل لم يكن هناك صعود واسع، لكن NVT Golden Cross بلغ 58، بينما عندما وصل السعر إلى حوالي 120 ألف دولار في أكتوبر، أظهر أن السعر مُقيّم بأقل من قيمته.
السبب الجوهري لتعطل NVT يكمن في مقامه، وهو حجم المعاملات على السلسلة؛ فلم يعد قادرًا على تمثيل النشاط الاقتصادي الحقيقي لشبكة بيتكوين.
نموذج S2F: تكلفة النظر إلى العرض فقط دون الطلب
تم اقتراح نموذج Stock-to-Flow بواسطة محلل مجهول يُدعى PlanB في عام 2019. ويستعير منطق تقييم المعادن النفيسة، إذ يقيس الندرة بنسبة المخزون (كمية الموجود) إلى الزيادة السنوية، ثم ينتج منحنى تنبؤ بالسعر عبر ملاءمة انحدار لوغاريتمي. الفرضية الأساسية هي: بعد كل عملية “نصفing” يتضاعف معدل S2F، وبالتالي يجب أن يرتفع السعر على نحوٍ أسي.
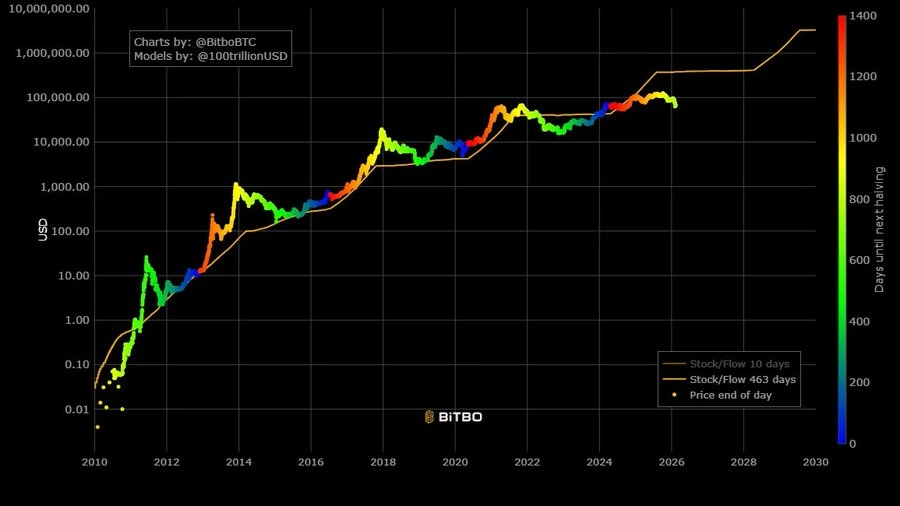
في شكل التعطل: توقع نموذج ديسمبر 2021 أن BTC يجب أن تصل إلى حوالي 100 ألف دولار، بينما السعر الفعلي كان حوالي 47 ألفًا، بفارق تجاوز 50%. وكان هدف النموذج في 2025 عند 500 ألف دولار، بينما السعر الفعلي كان حوالي 120 ألفًا، ما وسّع الفارق إلى أكثر من 3 مرات.
السبب الجوهري لتعطل S2F هو أنه نموذج من جانب العرض فقط، ويتجاهل تمامًا متغيرات جانب الطلب. بالإضافة إلى ذلك، عندما يصل حجم القيمة السوقية لبيتكوين إلى مستوى تريليون، يصبح النمو الأسي من الناحية الفيزيائية أكثر صعوبة في الاستمرار، ويعد تناقص الأثر الحدّي واقعًا لا مفر منه.
لم تتعطل. ليست “مؤشرًا بعينه”؛ بل تعطلت افتراضات السوق التي تعتمد عليها هذه المؤشرات مجتمعة
عند النظر إلى تعطل هذه المؤشرات معًا، يمكن ملاحظة أن إخفاقها ليس حدثًا معزولًا، بل يشير إلى مجموعة واحدة من التغيرات البنيوية:
غيّرت “تأْسْسَنة” السوق بنيته الدقيقة: دخول صناديق بيتكوين ETF، وتخصيصات خزائن الشركات، ومشتقات CME، ودخول صناديق التقاعد—جميعها غيّرت بنية تدفق الأموال وآلية اكتشاف السعر. تميل المؤسسات إلى الشراء عند الانخفاض والاحتفاظ طويلًا، ما ينعّم التقلبات الحادة التي كانت مدفوعة سابقًا بمشاعر الأفراد. وهذا يجعل كل المؤشرات التي تعتمد على التقلبات المتطرفة أو إشارات المشاعر صعبة العمل بالطريقة نفسها. كما أن سحب أموال نحو الذكاء الاصطناعي والمعادن الثمينة يقلل من سيولة سوق العملات المشفرة.
الانخفاض الهيكلي في التقلبات هو السبب التقني المباشر لتعطل العديد من المؤشرات: يحتاج Pi Cycle Top وقوس قزح إلى زيادات متطرفة لتوليد الإشارات، ويحتاج MVRV إلى انحراف كبير بين القيمة السوقية وقاعدة التكلفة، ويحتاج معدل التمويل إلى اختلال حاد في توازن المراكز الطويلة والقصيرة. وعندما انخفض التقلب من 100% إلى 50%، أصبحت هذه الشروط أصعب في التحقق.
يتحوّل “نوع الأصل” لبيتكوين: من سلعة رقمية إلى أصل مالي على مستوى الاقتصاد الكلي. لذلك تتحول العوامل المحركة لسعر بيتكوين من متغيرات على السلسلة (النصفing، النشاط على السلسلة) إلى عوامل اقتصادية كلية مثل سياسات الاحتياطي الفيدرالي، والسيولة العالمية، والجغرافيا السياسية. أما المؤشرات التي تركز على تحليل بيانات السلسلة، فهي تواجه سوقًا تزداد هيمنته لعوامل خارج السلسلة.
انخفاض تمثيلية البيانات على السلسلة نفسها: معاملات الطبقة 2، التسوية الداخلية في البورصات، ونمط الحفظ الخاص بصناديق ETF—جميع هذه الاتجاهات تُآكل تدريجيًا قاعدة بيانات المؤشرات على السلسلة، ما يجعل مؤشرات مثل NVT وMVRV أكثر صعوبة في التقاط الصورة الكاملة.
إضافة إلى ذلك، فإن معظم المؤشرات الكلاسيكية تعتمد جوهريًا على ملاءمة منحنيات عبر 3-4 دورات من النصفing، وبحجم عيّنات صغير جدًا؛ لذا فهي عرضة للفشل عندما تتغير بيئة السوق جذريًا.
بالنسبة للمستثمر العادي، قد تكون رسالة تعطل هذه المؤشرات مجتمعةً أبسط مما يبدو: فهم افتراضات كل مؤشر وحدود ملاءمته قد يكون أكثر أهمية من السعي وراء أداة تنبؤ “سحرية” واحدة. الاعتماد المفرط على أي مؤشر منفرد قد يؤدي إلى أحكام خاطئة؛ وفي مرحلة إعادة كتابة القواعد الأساسية للسوق، قد تكون المرونة المعرفية أكثر عملية من البحث عن “المؤشر الشامل” التالي.