


استوديو خيارات Sober × Derive.XYZ إنتاج مشترك.
كتبه محلل استوديو خيارات Sober جينا @Jenna_w5
أولاً، المشهد الكلي: الزلزال التاريخي لـ BTC والمحرض الحقيقي على سحب السيولة.
1) من 120000 إلى 60000: هذا ليس تصحيحًا، بل هو "انهيار هيكلي للسيولة".
في الأسبوع الماضي، انخفض سعر Bitcoin بسرعة من 120,000 دولار إلى حوالي 60,000 دولار، مسجلاً انخفاضًا يقارب 50%. هذا ليس تصحيحًا دوريًا بالمعنى التقليدي، بل هو انهيار غير خطي مدفوع بسحب السيولة (Liquidity Cascade).
لفهم هذا الانخفاض، يجب الخروج من الإطار الخطي "الأخبار السلبية → انخفاض الأسعار"، وفهمه من خلال هيكل المشتقات، وهيكل الرافعة المالية وسلوك التحوط بالخيارات من خلال حلقة التغذية الراجعة.
المحفز الطبقي الأول: لحظة الفراغ الحقيقي للسيولة
لم يهبط السوق بسبب أخبار سلبية واحدة فقط، بل لأن «مقدمي سيولة» اختفوا جماعياً. عند نطاق 120,000 دولار تقريباً، توجد ثلاث بنيات رئيسية للسيولة: 1) أموال سلبية من حيازات ETF الفورية بكميات كبيرة؛ 2) مراكز تحكيمية Carry Trade (Long Spot + Short Futures) لدى المؤسسات؛ 3) أموال بائعي الخيارات الذين يبيعون Put لكسب Premium (علاوة).
هذه البنى توفر طلباً مستمراً في دورات الصعود، لكن بمجرد أن يهبط السعر تحت المنطقة المحورية، تنقلب الآلية بالكامل: 1) يبدأ ETF في إظهار تدفقات صافية متواصلة إلى الخارج، ويختفي الطلب الفوري؛ 2) تضيق أرباح Carry Trade بل وقد تتحول إلى سلبية، مما يجبر المؤسسات على الإغلاق؛ 3) يواجه بائعو Short Put اتساعاً سريعاً في Delta، فيُجبرون على بيع الفوري للتحوط.
ينتج عن ذلك حلقة رد فعل نمطية سلبية لـ Gamma (Negative Gamma Feedback Loop): هبوط السعر → يُجبر البائع على بيع مزيد من الأصول الفورية → يواصل السعر الانخفاض → ما يؤدي إلى مزيد من عمليات البيع القسري/السلبي.
في النهاية، يؤدي ذلك إلى ظهور «حالة فراغ» في السيولة، ولا يمكن للسعر إلا أن يعثر على مشتري جديد عبر هبوط حاد.
لهذا السبب يمكن لـBTC أن تحقق «قطع النصف» خلال فترة قصيرة، دون ارتداد واضح.
المحفز الطبقي الثاني: إزالة المخاطر بشكل منهجي لهيكل الرافعة (Deleveraging)
الذي يسرّع الانهيار الحاد ليس بيع الفوري بحد ذاته، بل هو إزالة الرافعة القسرية في سوق المشتقات. ويمكن ملاحظة ذلك من بيانات التمويل لأسواق العقود الآجلة الدائمة (Funding Rate) والالتزام المفتوح (Open Interest): قبل الانهيار الكبير، كانت Funding Rate للعقود الدائمة على مدى طويل في وضع موجب، وكانت السوق ككل في حالة «رافعة صافية طويلة (Net Long Leverage)»، ما يجعل أموال الرافعة هي الفاعل المحدد للأسعار على الهامش.
عندما ينخفض السعر تحت مستوى دعم محوري: يبدأ تجار المراكز الطويلة بالانـتصاف/التصفية القسرية Liquidation، يقوم صانعو السوق ببيع الفوري لإجراء تحوط Gamma، وتتحول أموال الرافعة من «مقدمي السيولة» إلى «مستهلكي السيولة».
ينتج عن ذلك Cascade نمطية من تصفية طويلة (Long Liquidation Cascade).
ظهرت بنى مشابهة تاريخياً فقط في:
مارس 2020: انهيار COVID
2022: انهيار LUNA
تصحيح قبل الموافقة على ETF في 2024
وأما حجم هذه المرة، فهو من أكبر الأحجام منذ عصر صناديق ETF.
المحفز الطبقي الثالث: «إشارة الانهيار» التي ترسلها سوق الخيارات مسبقاً
المبالغ الأكثر حدة في الحساسية، كانت قد اتخذت الدفاع بالفعل عبر سوق الخيارات. قبل أسبوع واحد من الانهيار الكبير، ظهرت في سوق الخيارات ثلاثة إشارات محورية:
Skew يتجه بسرعة إلى السالب: Put IV أعلى بوضوح من Call IV
ارتفاع ملحوظ في IV على المدى القصير
شراء كميات كبيرة من OTM Put (خيارات شراء خارج نطاق السعر للهبوط)
هذا يعني: أن أكثر الأموال احترافاً في السوق تدفع أقساط التأمين مقابل هبوط حاد للغاية. وتظهر أفضلية Long Put بشكل كامل في هذه اللحظة:
الخسارة القصوى محدودة (Premium)
عند الهبوط، تزيد الأرباح بشكل لا خطي
لا تحتاج إلى توقع توقيت محدد، فقط توقع وجود المخاطر
في المقابل، لم يمتلك صناع المراكز الفورية الطويلة والمراكز الطويلة بالرافعة أي قدرة تقريباً على الدفاع أثناء ضغط السيولة. ولهذا السبب ليست الخيارات «أداة هجوم»، بل «أداة بقاء».
الطبقة الرابعة: هذه ليست بداية سوق هابط، بل إعادة تسعير السيولة
يجب توضيح أن جوهر الانهيار الكبير هذا ليس «أن BTC فقدت قيمتها على المدى الطويل»، بل هو: السوق يعيد تسعير علاوة مخاطر السيولة.
بعبارة أخرى، هذه ليست انهياراً في الأساسيات، بل عملية تنظيف للرافعة وإعادة توزيع للمخاطر.
تُظهر التجارب التاريخية أن كل مرة يتم فيها إزالة الرافعة بشكل منهجي، يدخل السوق دورة هيكلية أكثر صحة.
الطبقة الخامسة: الاستراتيجية المستقبلية—النقد سيدٌ، لا الاندفاع الأعمى لالتقاط القاع
بالنظر إلى نقطة الآن، الأهم ليس التنبؤ بالارتداد، بل إدارة احتمال البقاء. السوق الحالي يتميز بثلاث سمات:
IV لا يزال عند مستويات مرتفعة
السيولة لم تستعد بالكامل بعد
عدم اليقين على المستوى الكلي ما يزال مرتفعاً جداً
لذلك الاستراتيجية الأساسية واحدة فقط: Cash is a Position (النقد بحد ذاته هو مركز)
منطق التوزيع المحدد: زيادة نسبة النقد، انتظار عودة السيولة، تجنب استخدام الرافعة، استخدام الخيارات لخلق عوائد غير اتجاهية، وبناء مراكز بنيوية تدريجياً فقط في بيئات IV القصوى.
بعد أزمة السيولة، أكبر خطر ليس تفويت الارتداد، بل استنزاف رأس المال في وقت خاطئ.
السوق دائماً يمنح فرصة ثانية، لكن بشرط أن تكون ما زلت موجوداً في الساحة.
2)2026年: البجعة السوداء تتشكل، وستصبح التقلبات أمراً اعتيادياً
إذا كان لهذا الانهيار أن يُعزى إلى مشكلة هيكل السيولة، فإن الموضوع الأساسي في 2026 سيكون: عدم اليقين على المستوى الكلي. ومن بين متغيرين رئيسيين، قد يكونان «مصدرَي البجعة السوداء» اللذين يحددان مسار BTC متوسط الأجل.
متغير أول: قرار التعريفات الجمركية من المحكمة العليا في الولايات المتحدة
حالياً، ينتظر السوق القرار النهائي من المحكمة العليا في الولايات المتحدة بشأن شرعية سياسة ترامب للتعريفات الجمركية. مسار التأثير الأساسي مباشر جداً:
إذا كان قرار التعريفات الجمركية غير قانوني:
قد تحتاج الحكومة الأمريكية إلى رد التعريفات الجمركية على الشركات
ما يعادل إطلاق سيولة مالية
الأصول ذات المخاطر (بما في ذلك BTC) تستفيد
إذا كان قرار التعريفات الجمركية قانونياً:
ضغوط التضخم مستمرة
مساحة خفض الفائدة لدى بنك الاحتياطي الفيدرالي محدودة
الأصول ذات المخاطر تحت ضغط
سيؤثر ذلك مباشرة على دورات السيولة العالمية. وبالنسبة للـBTC، فهي في جوهرها أصل عالي بيتا للسيولة العالمية.
متغير ثانٍ: عدم اليقين في سياسات Donald Trump والانتخابات النصفية في 2026
لقد تشكل في وول ستريت خط تداول رئيسي جديد: Big MAC (Big Midterms Are Coming). ومع اقتراب الانتخابات النصفية، ارتفعت عدم اليقين حول السياسات بشكل كبير: زيادة التدخل الحكومي في سلوك الشركات، والتحدي لاستقلال بنك الاحتياطي الفيدرالي، واحتمال تغيّر سياسات الرقابة المالية.
هذه العوامل تؤثر مباشرة على: سيولة الدولار، الشهية للمخاطرة، احتياجات تخصيص الأصول المشفرة... إلخ.
النتيجة النهائية: جهّز نفسك للتقلبات، لا لتراهن على الاتجاه
البجعة السوداء ليست بالضرورة أخباراً سلبية لـBTC. فقد تسبب هبوطاً حاداً أو ارتفاعاً حاداً؛ المؤكد هو أن التقلبات العالية ستستمر.
لذلك، ليست أفضل استراتيجية «الاستثمار بالكامل»، بل:
الاحتفاظ بالنقد
استخدم الخيارات لإنشاء تدفقات نقدية (Short Premium Strategy)
بناء مراكز طويلة تدريجياً في ظل خوف شديد
في العصر الجديد، BTC ليس أصلاً يرتفع خطياً، بل هو أصل من أصول التقلب. والخيارات هي الأداة الوحيدة لإدارة التقلبات.
ثانياً، تحليل عميق لبيانات سوق خيارات BTC وETH
بعد أن مر السوق بأزمة سيولة ملحمية الأسبوع الماضي من «120 ألف إلى 60 ألف»، دخل هذا الأسبوع فترة خاصة جداً من «إصلاح تذبذبي». ومن خلال مراقبة بيانات التقلبات التي توفرها Amberdata وDerive.XYZ، يمكننا أن نرى بوضوح كيف يتراجع الذعر من قمته، لكن كيف يتجذر التسعير الدفاعي عميقاً داخل بنية الآجال الحالية.
الانحراف (Skew): انعكاس على شكل حرف V لمشاعر قصيرة الأجل و«برود» طويل الأجل
من خلال Delta 25 Skew (التقلب الضمني لـ Call IV ناقص التقلب الضمني لـ Put IV) يمكن ملاحظة أن مقدار القيمة السلبية يعكس حاجة السوق إلى تحوط المخاطر من ذيل الهبوط.
ملاحظة الانحراف (Skew): مع استقرار السعر مبدئياً قرب 70 ألف، تراجعت مشاعر الذعر بشكل ملحوظ. حالياً عاد إجمالي Skew ليرتفع إلى حوالي -10. والتغيير الأكثر إثارة للاهتمام وقع في الطرف شديد القِصر عند ATM خلال 1-3 أيام: خلال هذا الأسبوع، اقتحم هذا المؤشر أحياناً محور الصفر ودخل نطاق القيم الإيجابية.
تفسير عميق: إن «تحول» Skew قصير الأجل إلى قيمة موجبة لا يعني عودة سوق ثور، بل يشبه أكثر إلى «مواجهة» بعد أن ينفد الذعر—حيث يقوم البائعون بإغلاق مراكزهم، وتقوم أموال تحاول التقاط الارتداد على المدى القصير بتسعير أعلى في Call (خيارات الشراء). ومع ذلك، تظل خطوط الطرف الطويل مثل ATM 180 ثابتة حرفياً قرب الصفر، ما يعني أن الأموال الكبيرة أصبحت تنظر إلى الدورات الكلية بشكل شديد «الحياد والحذر». فهم لا يعتقدون بحدوث انعكاس قريب، ولم يعودوا يفزعون بشكل أعمى. إن الانفصال بين الطرفين في هذه الحالة هو إشارة نمطية لـ «البحث عن القاع بتذبذب».
BTCÐ
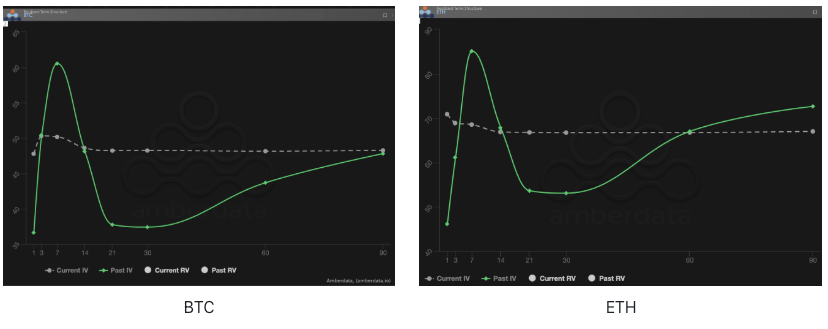
بنية الآجال (Term Structure): شكل انعكاسي ممتد (تأخر) بشكل مستمر
Term Structure (بنية الآجال) تعرض توزيع التقلبات الضمنية (Implied Volatility IV) لأوقات استحقاق مختلفة.
تغيرات شكلية/سلوكية: راقب مقارنة Current IV (الخط المتقطع الرمادي) مع Past IV (الخط المستمر الأخضر). حالياً، لا تزال Current IV في وضع انعكاسي (Backwardation)، أي أن IV للأجل القريب أعلى من المستقبل. بخلاف «الشقوق الحادة» في انعكاس الأسبوع الماضي عندما كانت IV للأجل القريب تقفز بشكل حاد، فإن هذا الأسبوع ومع تباطؤ حدة الهبوط، تراجعت IV للأجل القريب، وتظهر الخطوط الحالية نوعاً من «تسطيح» الانعكاس.
تفسير عميق: تشير هذه الحالة غير النمطية إلى أنه رغم زوال «ذعر مفاجئ» الأسبوع الماضي، فإن السوق ما يزال شديد الحذر تجاه تقلبات المدى القريب (1-30 يوماً). في المدى المتوسط والقصير، تم تقريب Current IV إلى خط أفقي تقريباً، متماشياً مع الأجل البعيد. يكشف هذا واقعاً قاسياً: بعد خسارة البائعين الفادحة في الأسبوع الماضي، لم يعودوا مستعدين لبيع تقلبات الأجل القريب الرخيصة. وبالمقابل، بسبب مخاوف «البجعة السوداء» مثل قرار التعريفات الجمركية، لا يجرؤ المشترون على بيع التقلبات بسهولة. دخل السوق في حالة من الجمود: «لا أحد يثق بالآخر».
BTCÐ
علاوة مخاطر التقلب (VRP): اللحظة الأكثر ظلاماً للبائعين و«مستنقع» العلاوة السلبية
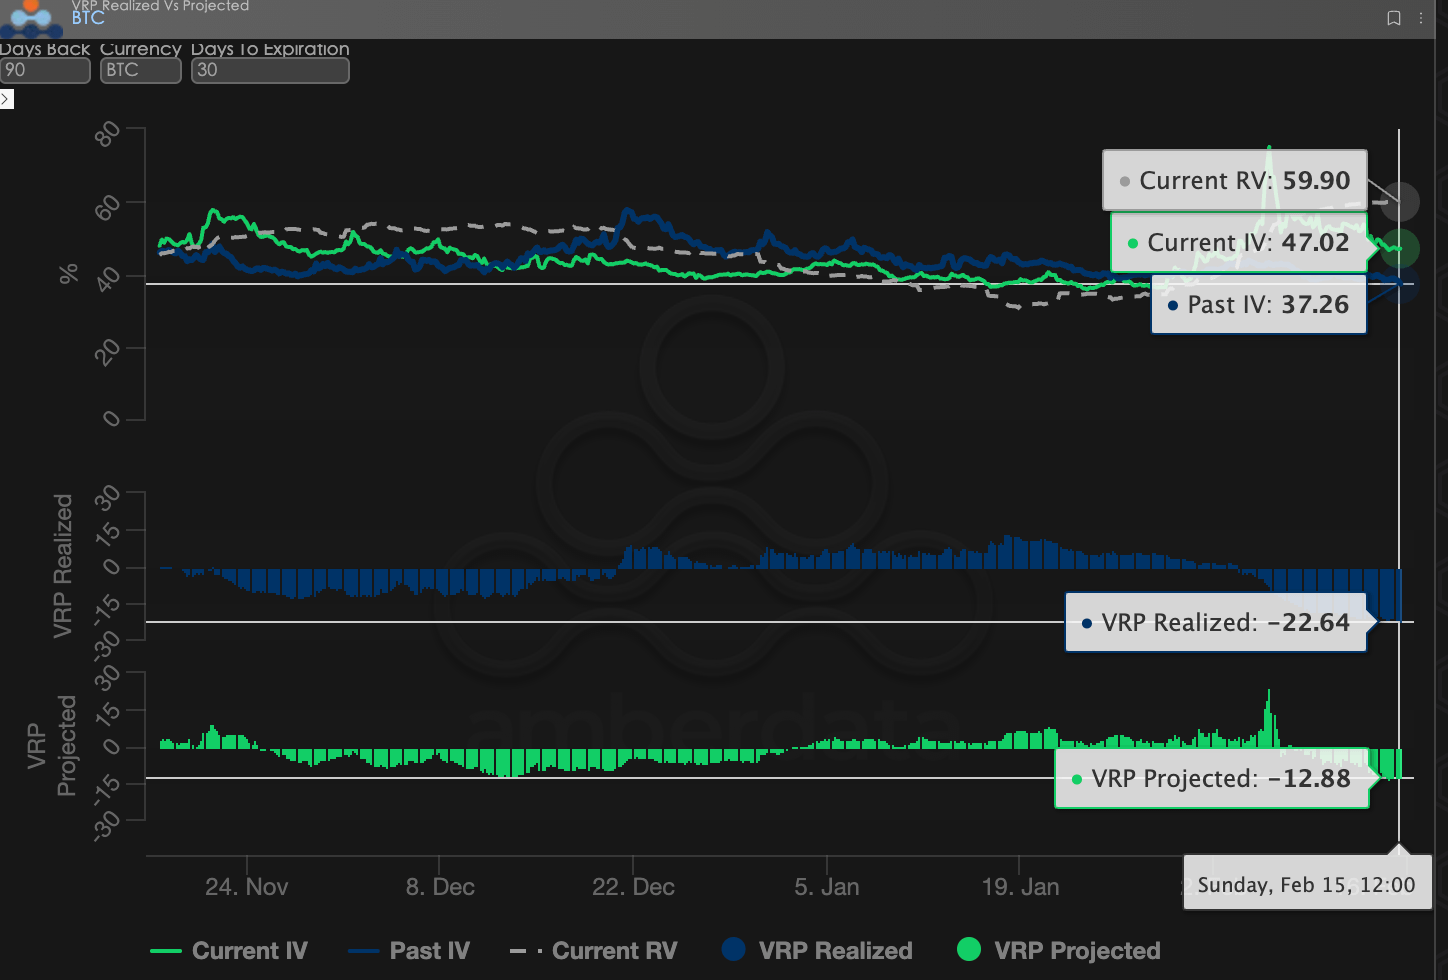
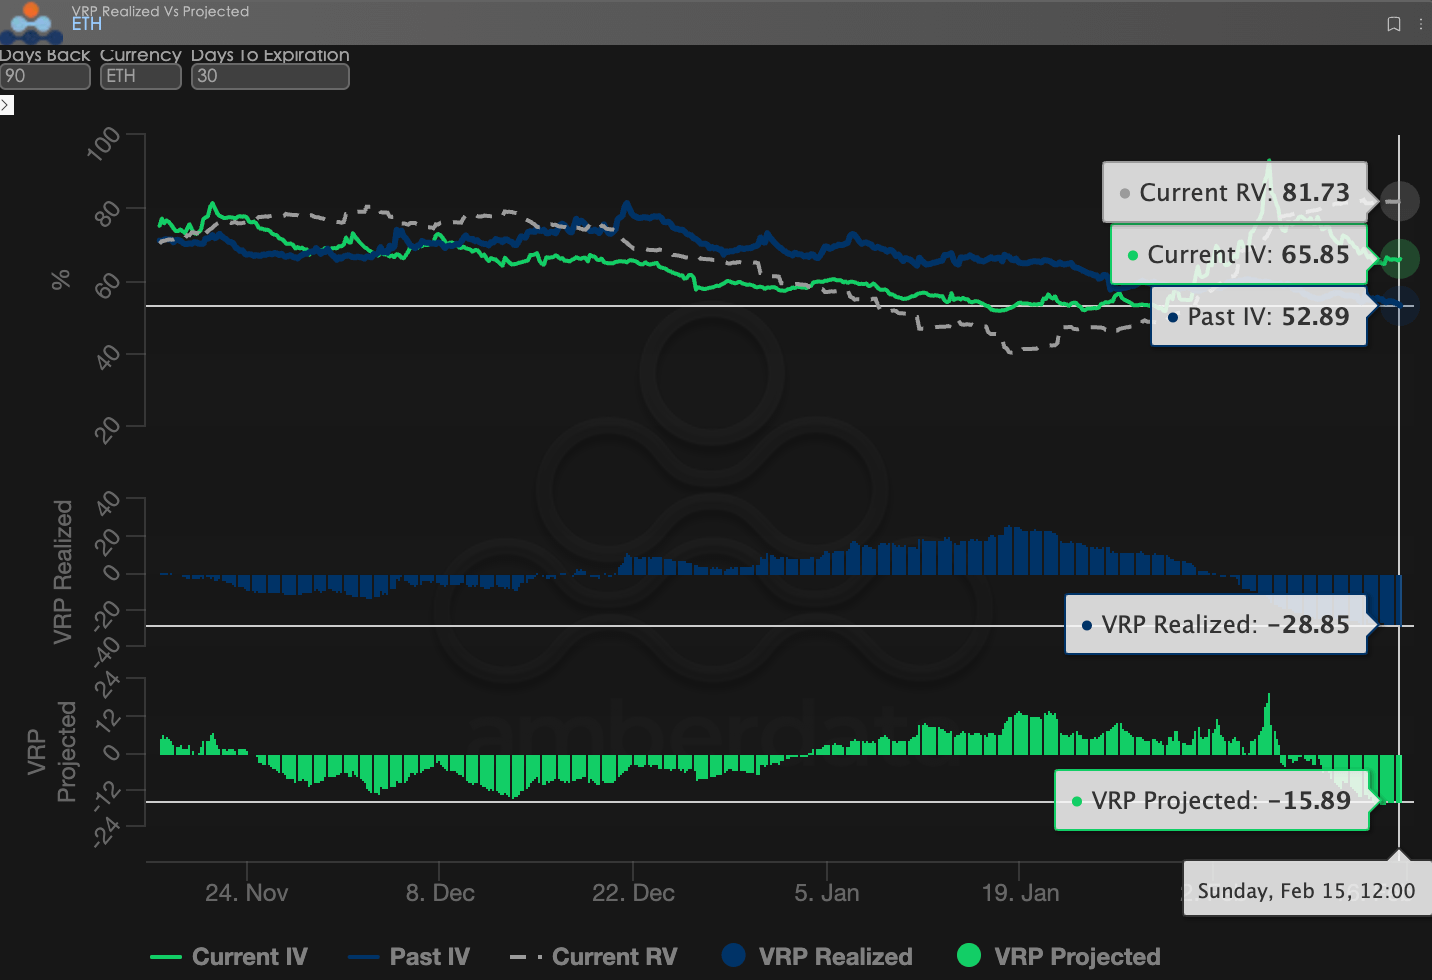
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلبات المحققة RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولاً. السوق حالياً في مرحلة تصحيح.
خلال التذبذب، يحافظ RV (التقلبات المحققة) على مستويات مرتفعة، بينما تكون قيمة Current IV منخفضة نسبياً. ما زالت VRP Projected ضمن نطاق قيمة سلبية تقريباً تبلغ -12.88. هذا يعني أنه حتى بعد أن شهد السوق هبوطاً حاداً، لا تزال أسعار الخيارات «رخيصة أكثر من اللازم»، ولا يمكنها تغطية تكلفة تقلبات الأصل الفعلية.
رؤية السوق: «افتقار السوق إلى الخيال» هو أكبر خطر حالياً. فـ IV لا يلحق بـ RV في وقتها المتأخر، ما يشير إلى أن رأس المال داخل السوق قد نفد، أو أن المتداولين خائفون من الهبوط ولا يجرؤون على إعطاء علاوة تسعير أعلى لانعكاس مرتقب أو لتقلبات في المستقبل. وفي بيئة VRP السلبية، فإن البيع فقط (Short Gamma/Vega) يعادل التقاط العملات أمام مدحلة.
BTCÐ
بيانات الخيارات: «العين الثالثة» للمتداولين وقوة التسعير متعددة الأبعاد
في بيئة اقتصادية كلية معقدة خلال 2026، غالباً ما تكون حركة السعر البحتة (Spot Price) متأخرة، بينما بيانات الخيارات هي «العين الثالثة» للمتداولين، وتستطيع اختراق المظاهر لرؤية حدود الدفاع الفعلية للرأسمال.
بالنسبة لأنماط تداول مختلفة، ينبغي أن تكون أبعاد البيانات التي تُراقب مختلفة بشكل ملحوظ:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): يجب التركيز على توزيع Gamma Exposure (GEX) ضمن 1-3 dte. كما في فترة تبديل رئيس الاحتياطي الفيدرالي في 30 يناير، شكل أسعار الإقفال/التنفيذ المركز لـ GEX يمثل دعماً وضغطاً مادياً قوياً جداً، ويمكن أن يساعد أموال المدى القصير على الانسحاب بدقة قبل أن تنفد السيولة.
متداولو الاتجاه/الموجات (Swing Traders): يجب التركيز على 25 Delta Skew وVRP Projected. فعندما يظل Skew عند قيم سلبية منخفضة جداً بينما تبقى VRP مرتفعة، غالباً ما يشير ذلك إلى أن السوق مبالغ في ذعره—وهو إشارة نمطية لـ «التقاط عكس اتجاه القاع».
المؤسسات/المتحوطون على المدى الطويل (Hedgers): يجب اختراق Term Structure لمراقبة تغيّرات Vega البعيد. من خلال مقارنة الانحراف بين Current IV ومتوسط 90 يوماً، يمكن تقييم ما إذا كان «التأمين» الحالي غالياً جداً، ومن ثم اتخاذ قرار شراء Put مباشرة أو بناء مجموعة أكثر تعقيداً من الاستراتيجيات.
توفر بيانات الخيارات بُعدين: «الاحتمالية» و«التكلفة». لمساعدة المستثمرين على التقاط هذه الفرص غير المتماثلة بشكل أفضل، تقدم Sober استوديو الخيارات خدمة 【تقارير بحث تتبع بيانات الخيارات المخصصة】، لتقديم تصور عميق وفقاً لمراكزك المحددة وتفضيلاتك للمخاطر—مرحباً بالتواصل عبر رسالة خاصة للاستفسار.
ثالثاً، توصيات استراتيجيات الخيارات: استراتيجية الياقة (Collar Strategy) لتثبيت مخاطر الهبوط
في ارتدادات «120 ألف إلى 60 ألف»، تكون السيولة هي الأكثر ندرة، والحصص/الأوراق هي الأثقل. في هذا الوقت، فإن شراء Put فقط (خيارات الشراء للهبوط) يستهلك Theta (القيمة الزمنية) بسرعة كبيرة جداً، كما أن ارتفاع IV يجعل قسط التأمين غالياً جداً بشكل غير معقول.
للموازنة بين «متطلبات الحماية» و«تكلفة الاحتفاظ بالمركز»، تعد Collar Strategy (استراتيجية الياقة) أداة التحوط المفضلة في بيئة عدم اليقين الحالية.
3.1 منطق بناء الاستراتيجية
استراتيجية الياقة جوهرها هو وضع «درع حماية» على مراكزك الفورية؛ عبر التخلي عن عائد الانفجار الصغير جداً باحتمال منخفض جداً جداً، تحصل على دفاع عند القاع بتكلفة منخفضة (وأحياناً بدون تكلفة).
الاحتفاظ بالأصل الأساسي (Long Underlying): افترض أنك تمتلك BTC أو ETH فوري.
شراء Put خارج نطاق السعر (Long OTM Put): إنشاء وقف خسارة «فعلي» لمنع الانهيار الثاني للسيولة الناتج عن «البجعة السوداء».
بيع Call خارج نطاق السعر (Short OTM Call): الاستفادة من نافذة عودة انحراف الطرف القصير، وارتفاع سعر Call نسبياً قليلاً، عبر بيع علاوة الحق فوق مستوى المقاومة، لاستخدامها لتعويض تكلفة Put في الأسفل.
3.2 توصيات معلمات عملية (على سبيل المثال BTC)
في الظروف المتطرفة التي يكون فيها VRP (علاوة مخاطر التقلب) سالباً، وتستمر فيها حالة انعكاس IV، يجب على استراتيجية Collar أن توازن بدقة بين «عمق التأمين» و«تعويض التكلفة». فيما يلي توصيات للتوزيع خلال منتصف فبراير 2026:
الأصل الأساسي: 1 BTC (حيازة فورية، التكلفة حوالي 65,000 - 70,000 دولار أمريكي)
شراء Put (Long Put):
سعر التنفيذ (Strike): 52,000 - 55,000 (Delta =-0.25)
تاريخ الاستحقاق (DTE): 30 - 45 يوماً
المنطق: قفل مخاطر «هاوية» تحت 55 ألف. حتى في حال حدوث تصفير ثانٍ للسيولة، سيتم التحكم في أكبر تراجع ضمن نطاق مقبول.
بيع Call (Short Call):
سعر التنفيذ (Strike): 72,000 - $75,000 (Delta =0.20)
تاريخ الاستحقاق (DTE): مثل ما سبق
المنطق: استغلال نافذة عودة الانحراف في الطرف القصير حالياً، عبر بيع توقعات الارتفاع فوق 72 ألف. يجب أن تغطي Premium (العلاوة) التي تحصل عليها بالكامل تكلفة التأمين للـ Put أعلاه، وتحقيق «تحوط بتكلفة صفرية».
تنبيه إجرائي: إذا لم يشهد سعر BTC تقلباً كبيراً قبل تاريخ الاستحقاق، فإن هذه الاستراتيجية ستفشل بشكل طبيعي؛ أنت تخسر فقط «العائد المحتمل» الذي يتجاوز 72 ألف، لكنك كنت محمياً نفسياً من ضغوط نفسية قطع أصل/نصف القيمة خلال الـ30 يوماً الماضية.
3.3 لماذا نختار Collar الآن بدلاً من Bear Spread البسيط؟
على الرغم من أننا على المستوى الكلي ما زلنا متشائمين (Bearish) تجاه 2026، فإن لدى Collar مقابل Bear Put Spread ميزتين كبيرتين في هذه البيئة:
تحوط بتكلفة صفرية (Zero-Cost): نظراً لإصلاح Skew للأجل القريب حالياً، فإن بيع Call واسترداد علاوة الحق غالباً ما يغطي بالكامل تكلفة شراء Put. هذا بالنسبة للمستثمرين الذين فقدوا التدفق النقدي في الهبوط الكبير الأسبوع الماضي هو «تأمين بلا عبء».
ضد الضربة لـ Vega: حالياً IV في طريقه للهبوط من منطقة مرتفعة. إذا كنت تشتري Put فقط، فعندما يدخل السوق في تذبذب هابط أو حركة جانبية، سيتم «حصاد» علاوة حقك من Vega وTheta معاً. أما Collar، فمن خلال شراء واحد وبيع واحد، يعوض جزئياً ضغط تدهور قيمة الأصل الناجم عن انخفاض التقلبات (IV Crush).
في 2026 حيث «النقد هو الملك»، تشبه استراتيجية Collar تأميناً لـأصولك المشفرة على طريقة «الأجر مقابل العمل». أنت تدفع تكلفة البقاء في الأسفل عبر توقعات الأرباح من الاتجاه الصعودي الأعلى (تلك التي لم تتلقها في حينها). طالما أن السوق لا ينزل تحت سعر تنفيذ الـ Put الخاص بك، ما تزال تحتفظ بالـفوري وتنتظر عودة الدورة.
رابعاً، بيان إخلاء المسؤولية
هذا التقرير مبني على بيانات من أسواق عامة ونماذج نظرية للخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل مهني. جميع المحتويات للاطلاع والتبادل فقط، ولا تشكل بأي شكل من الأشكال نصيحة استثمارية. تداول العملات المشفرة والخيارات يتميز بتقلب عالٍ ومخاطر كبيرة، وقد يؤدي إلى خسارة كامل رأس المال. وقبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كامل، كما يجب استشارة مستشار مالي مختص. لا يتحمل محلل هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى التقرير. لا تشير نتائج السوق السابقة إلى النتائج المستقبلية؛ اتخذ قراراً بعقلانية.
إنتاج مشترك: Sober استوديو الخيارات × Derive.XYZ