
إصدار الأضواء #13: مشروعان يجذبان انتباهي
معظم المتداولين لا يتوقفون أبدًا للسؤال عن كيفية وجود السعر فعليًا.
إنه يظهر فقط. تقوم بتحديث الرسم البياني، يظهر شكل، تقوم بصفقة. نهاية الفكرة. لكن ذلك الشكل ليس سحرًا. إنه الناتج النهائي لتغذيات البيانات، الحوافز الاقتصادية، الوسطاء، طبقات التحقق، الفحوصات التشفيرية، والافتراضات البشرية جميعها مترابطة معًا. إذا انكسر أي رابط، ينتشر الضرر بسرعة. بيانات سيئة تحفز عمليات البيع القسري. التأخير يخلق فريسة سهلة. الفساد يحول اكتشاف السعر إلى مسرحية.
لهذا السبب فإن تركيز هذا الأسبوع ليس على دورات الضجيج أو القطاعات اللامعة.
إنها السباكة التي تعمل تحت الأسواق. الأشياء التي لا يمدحها أحد عندما تعمل، ويحمّلها الجميع المسؤولية عندما لا تعمل.
سنبدأ بالأساس الموثوق، ثم ننتقل إلى الفرصة الصاعدة الأعلى مخاطرة.
أصل التركيز: شبكة Pyth (PYTH)
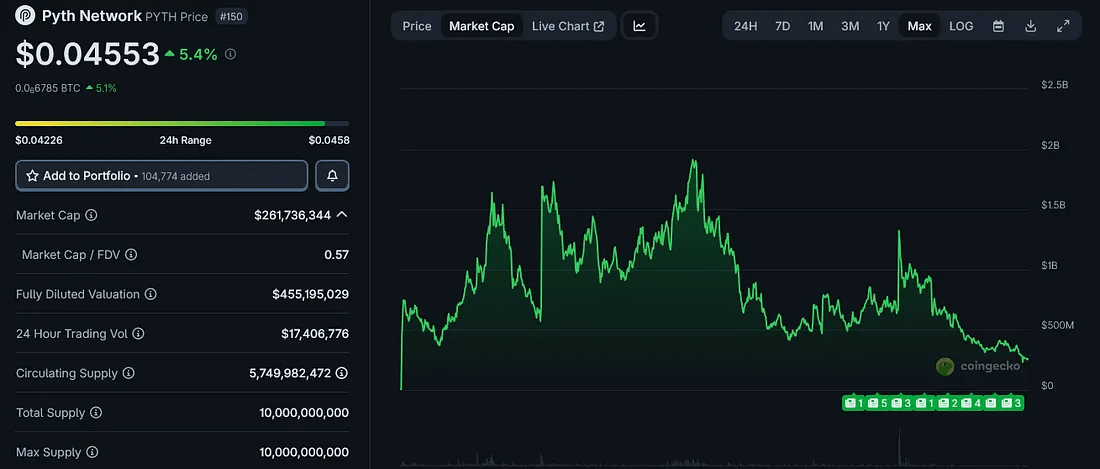
في جوهرها، تعالج Pyth مشكلة تسبق البلوك تشين بالكامل.
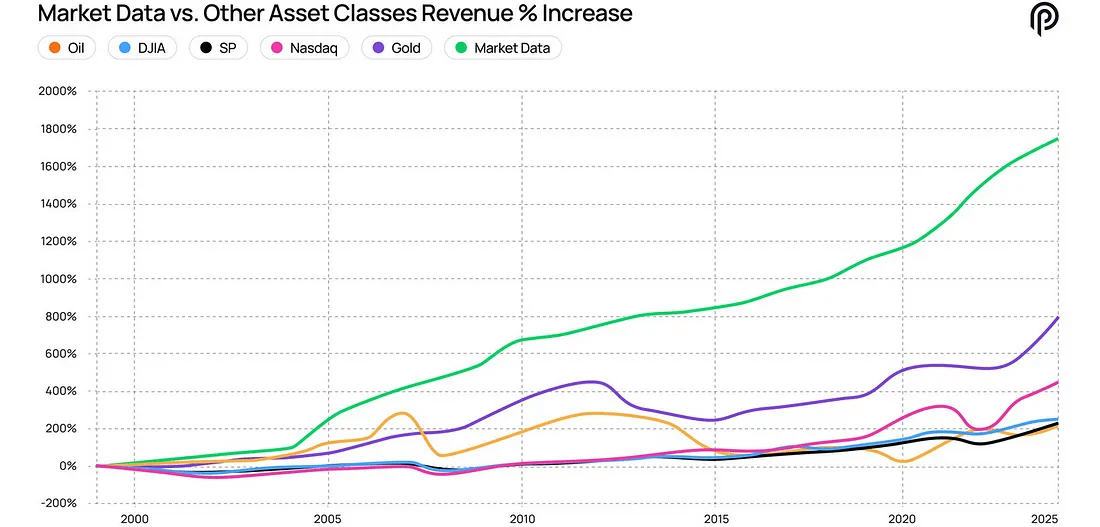
بيانات السوق عمل ضخم، منظومة بقيمة تقارب 50 مليار دولار مبنية على إعادة التوزيع. تحدث الصفقات في البورصات. يجمع مزوّدو البيانات ذلك. تعيد المُجمِّعات تشكيله. ثم تقوم جهات التوزيع بتغليف النتيجة. بعدها تدفع المؤسسات عدة رسوم عبور للوصول إلى معلومات نشأت في الأصل في المنبع.
تتجاوز Pyth هذا الهيكل.
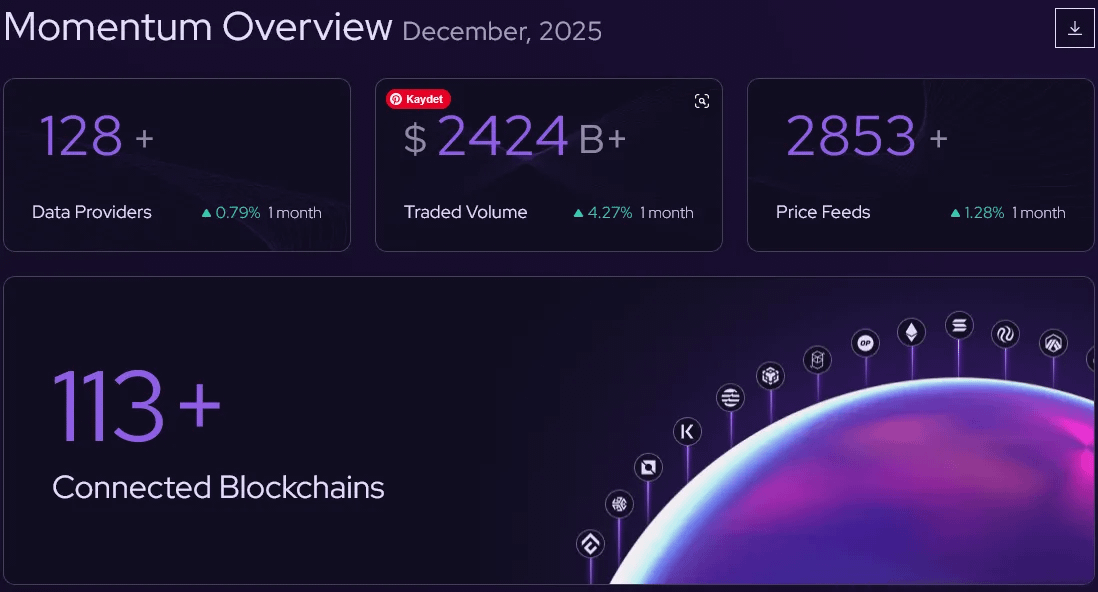
بدلًا من شراء البيانات من الوسطاء، تقوم بسحب الأسعار مباشرة من المصدر. تنشر شركات التداول والبورصات وصناع السوق البيانات مباشرة داخل الشبكة. يوجد أكثر من 128 مساهمًا، بما في ذلك شركات مثل Jane Street وCboe وBinance. يتم تجميع هذه المدخلات داخل Pyth، والتحقق منها عبر توقيعات تشفيرية، ثم تسليمها إلى أكثر من 100 سلسلة بلوك تشين في شبه وقت حقيقي.
يعيد هذا النهج تشكيل أساسيتين في آن واحد: من يدفع، ومن يقرر.
اليوم، تقدم Pyth أكثر من 2800 تدفق سعري مباشر تغطي العملات المشفرة والأسهم وأسواق الصرف الأجنبي والسلع وحتى نقاط بيانات الاقتصاد الكلي. وتشكل الأسهم وحدها قرابة 60% من التدفقات النشطة، ما يوضح نقطة واحدة: لقد تجاوزت كونها مجرد أوراكل للـ DeFi. إنها تتموضع كطبقة أوسع لبيانات مالية.
وهذا ليس تبنّيًا نظريًا.
في الربع الرابع، تعاملت الشبكة مع نحو 886,700 تحديث لسعر يوميًا، ما يمثل نموًا يتجاوز 31% مقارنة بالربع السابق. وقد تجاوز إجمالي التحديثات الآن 900 مليون. إن مستوى النشاط هذا يشير إلى استخدام مستمر، حيث تسحب التطبيقات الحقيقية باستمرار أسعارًا مؤكدة على السلسلة بدلًا من أن تبقى البنية التحتية خاملة.
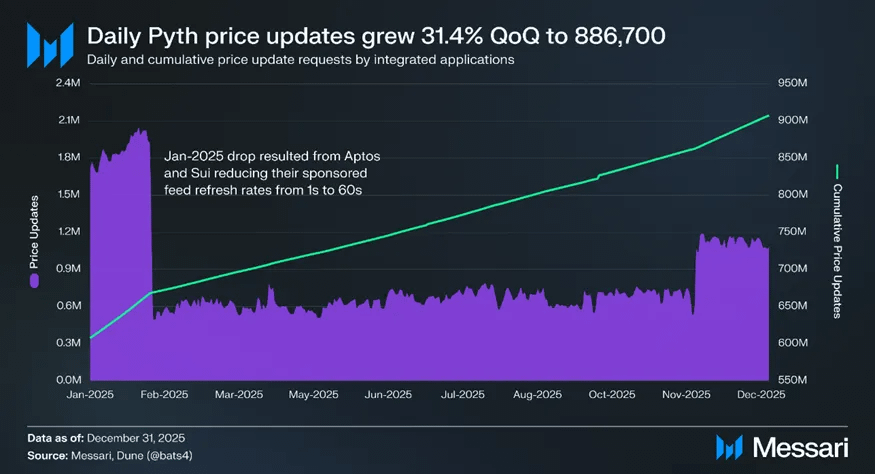
ما زال السوق يميل إلى التركيز على TVS، أي إجمالي القيمة المُؤمّنة، حتى رغم أنها انخفضت في الربع الرابع مع التراجع الأوسع. فقد انخفضت TVS لدى Pyth من 6.2 مليار دولار إلى 4.2 مليار دولار، ما قد يقرأ للوهلة الأولى كأنه تراجع في الأهمية.
المشكلة أن TVS لا تكشف من يعتمد فعليًا على الأوراكل. النشاط في المعاملات هو ما يكشف ذلك.
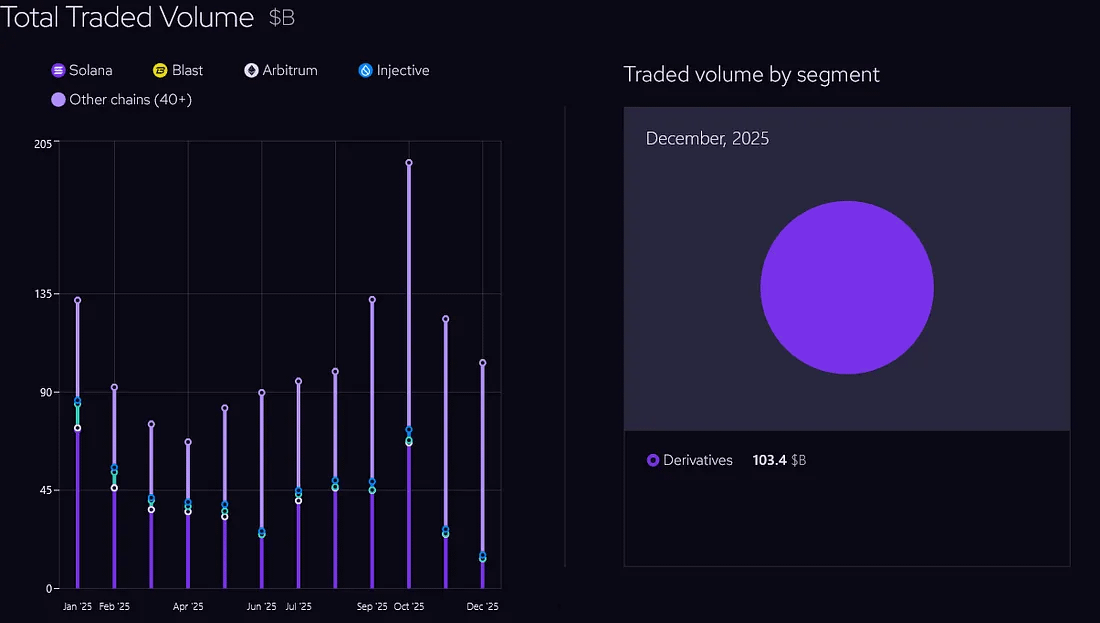
من خلال إجمالي حجم التداول، تدعم Pyth قرابة 60% من أسواق المشتقات في DeFi، وغالبًا ما يتجاوز TTV الشهري 100 مليار دولار طوال 2025. لا يمكن للتداول بالمشتقات أن يعمل مع أسعار متأخرة أو غير دقيقة. عندما تتعطل البيانات، تتكبد البروتوكولات خسائر فورًا. الاستحواذ على هذه الحصة ليس صدفة.
التحول المؤسسي
أبرز تغيير لا يحدث داخل الـ DeFi نفسه.
إنه يحدث مع Pyth Pro.
تم إطلاق المنتج في سبتمبر. يقدم تحديثات بمستوى ميلي ثانية عبر أكثر من 2800 تدفق بيانات، بسعر 10,000 دولار شهريًا للعملاء المؤسسيين. وخلال شهره الأول تجاوز 1 مليون دولار في إيرادات دورية سنوية. وفي الربع الرابع وحده وصلت الإيرادات إلى 352,600 دولار، واختتم العام مع 54 مشتركًا مدفوعًا.
لكن أهمية الأمر تتجاوز دخل الاشتراك.
الأهم هو أن الشركات التي كانت تساهم بالبيانات في الأصل لدى Pyth بدأت الآن باشتراك لتستهلك تلك البيانات نفسها. لقد تحوّل الناشرون إلى عملاء.
هذا يقلب مسار خط البيانات التقليدي. بدلًا من أن تستمد بروتوكولات العملات المشفرة الأسعار من مزوّدي بيانات ماليين تقليديين، بدأت المؤسسات تنظر إلى التوزيع الأصلي على البلوك تشين كبديل قابل للتطبيق عن الأنظمة الطرفية المجمّعة ذات الإرث القديم.
ثم ظهر دور الـ Reserve.
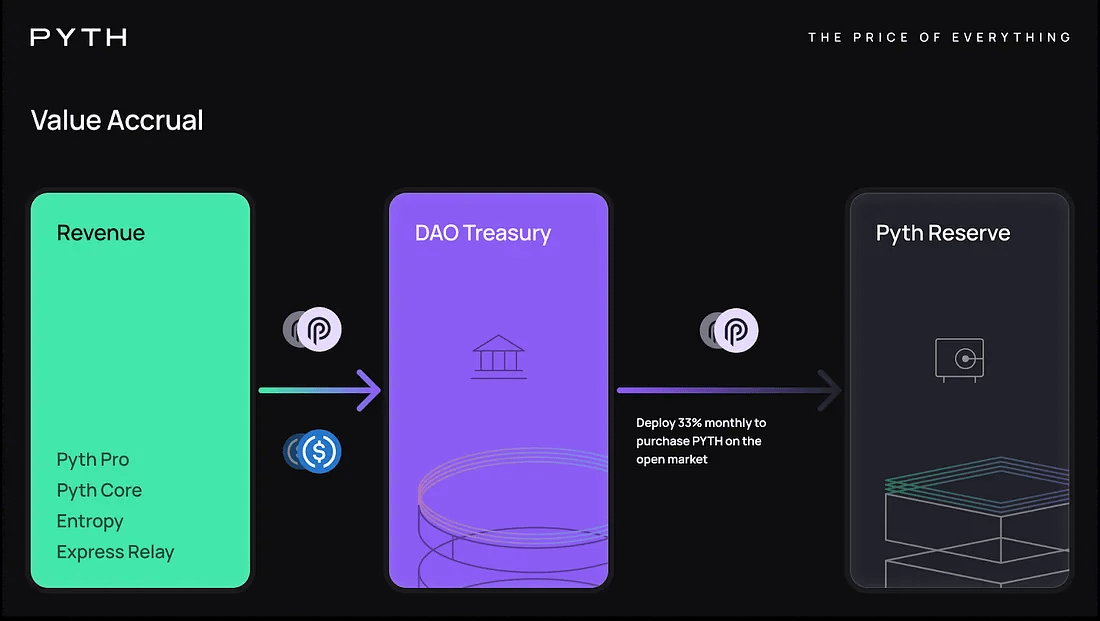
في ديسمبر، فوّض الـ DAO احتياطي PYTH، مخصصًا 33% من إيرادات البروتوكول الشهرية لإعادة شراء PYTH مباشرة من السوق المفتوح. تمت أول عملية إعادة شراء في يناير، بإجمالي يقارب 2.16 مليون PYTH.
لفترة طويلة، كان دور PYTH مقتصرًا على المشاركة في الحوكمة وStaking لضمان سلامة الأوراكل. وقد تغيّر ذلك. فالإيرادات الناتجة من Core وPro وEntropy وExpress Relay تتدفق الآن إلى خزانة الـ DAO، مع آلية محددة بوضوح تعيد القيمة إلى الرمز نفسه.
هذا تحول ذو معنى.
لقد ارتبط نشاط السوق الآن بإيرادات حقيقية، وليس بانبعاثات الرموز أو الحوافز.
بحسب ما هو قائم اليوم، ما زالت توجد أسئلة.
لا يزال هناك ضغط من جانب العرض.
لم يُرسَّخ دور TVS في قطاع الأوراكل.
لم يُولَ تركيز كافٍ لـ Entropy وExpress Relay في الربع الرابع.
وأكبر المجهول هو ما إذا كانت Pyth Pro قادرة فعلًا على تحدي المنافسين الراسخين منذ زمن طويل في سوق بيانات تهيمن عليه الشركات ذات الإرث القديم.
لكن بالنسبة لهذه الإضاءة، الفكرة بسيطة.
لم تعد Pyth مجرد أوراكل على السلسلة.
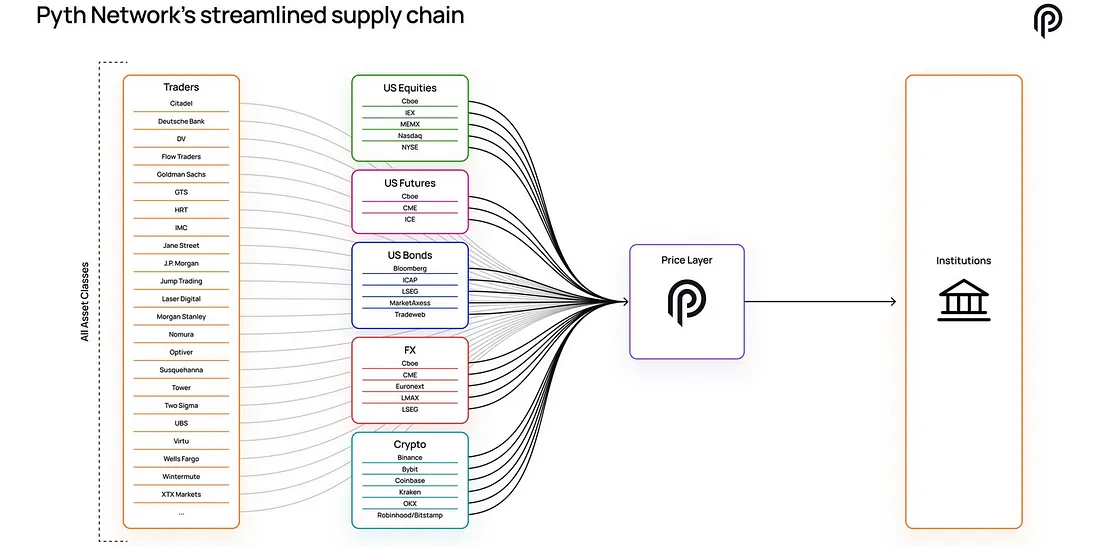
إنها تتطور لتصبح عمودًا فقريًا عالميًا لبيانات مالية مبنيًا أصلًا على بنية البلوك تشين.
يتم بالفعل نشر بيانات القطاع العام مثل أرقام الناتج المحلي الإجمالي والرواتب غير الزراعية على البلوك تشين عبر تكاملات Pyth. كما تقوم منصات التنبؤ المرخّصة مثل Kalshi بتوجيه مجموعات البيانات المطابقة عبر الشبكة. ولم تعد المؤسسات محصورة في دور واحد أيضًا؛ فهي تساهم بالبيانات وتستهلكها.
لا يعد أي من ذلك بعائد فوري على قيمة الرمز.
لكن ما يخلقه هو إعداد نادر بين أصول البنية التحتية، حيث يمكن تتبع الاستخدام، وتتكون مصادر إيراد، وتبدأ عمليات إعادة شراء للرمز بالفعل.
هذه ليست صفقة مدفوعة بسرديات.
إنها رهانه على اقتناع بأن طبقة البيانات تحت الأسواق العالمية تزداد أهمية مع استمرار انتقال التمويل إلى البلوك تشين، وأن Pyth تلتقط حصة أكبر من هذه البنية التحتية مما تسعّره السوق حاليًا.
التركيز المضاربي: Lagrange (LA)
بعض المشاريع تقترض وسم «الذكاء الاصطناعي» من أجل جذب الانتباه.
بينما يركّز غيرها على التحقق من الذكاء الاصطناعي ذاته.
تندرج Lagrange ضمن المجموعة الثانية، وهذا ما يجعلها رهانًا عالي المخاطر.
على مستوى جوهري، لا تقوم Lagrange بإنشاء سوق استدلال آخر ولا تبيع الوصول إلى الحوسبة. تركيزها هو التحقق التشفيري من تنفيذ الذكاء الاصطناعي. السؤال الذي تجيب عنه ليس ما إذا كان المخرج يبدو جيدًا، بل ما إذا تم تنفيذ النموذج تمامًا كما قيل، باستخدام المدخلات الصحيحة، مع الحفاظ على البيانات الأساسية خاصة.
يُطلق على إطار التحقق هذا اسم DeepProve.
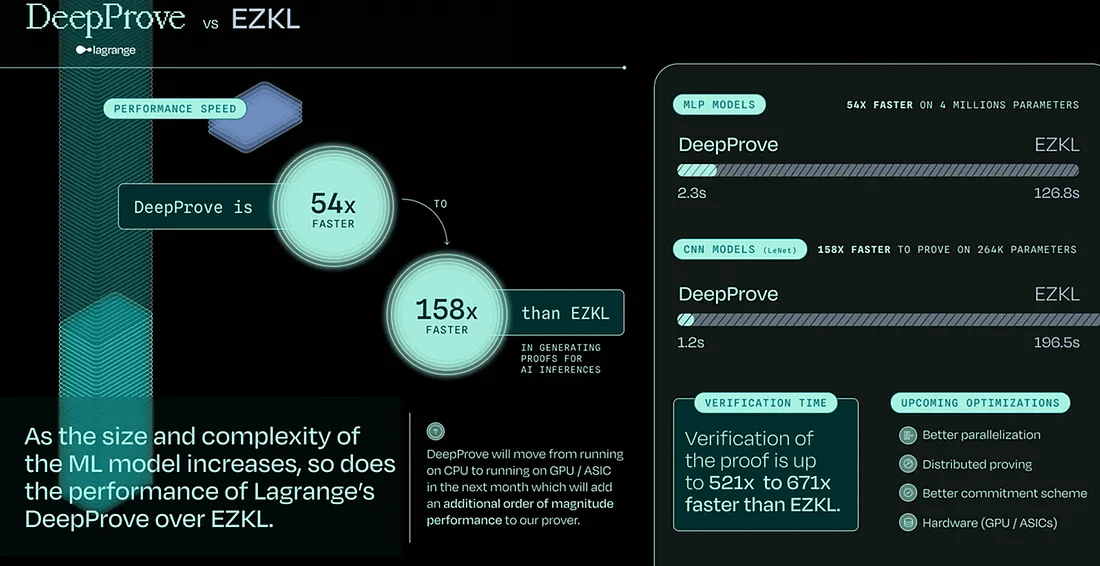
في 2025، أظهر الفريق إثباتات استدلال كاملة من البداية للنهاية لـ GPT 2، ثم وسّع التوافق لاحقًا ليشمل عائلات نماذج أحدث مثل Gemma3. هذه المحطة مهمة لأن معظم رواية zkML لا تتجاوز غالبًا العروض المبسطة. إن إثبات الاستدلال للنماذج اللغوية كاملة الحجم يعمل على مستوى مختلف تمامًا.
لم يتوقف الأمر عند هذا الحد. توسع المسار إلى zk SNARKs ديناميكية، وتوليد إثباتات تدريجي، وطلبات براءات اختراع، وأبحاث تلبي معايير التشفير الأكاديمي. ومن الناحية التقنية، هذا العمل جوهري.
لكن ما يجعل LA جذابة وعالية المخاطر في الوقت نفسه هو الاتجاه الذي تستهدفه.
الدفاع.
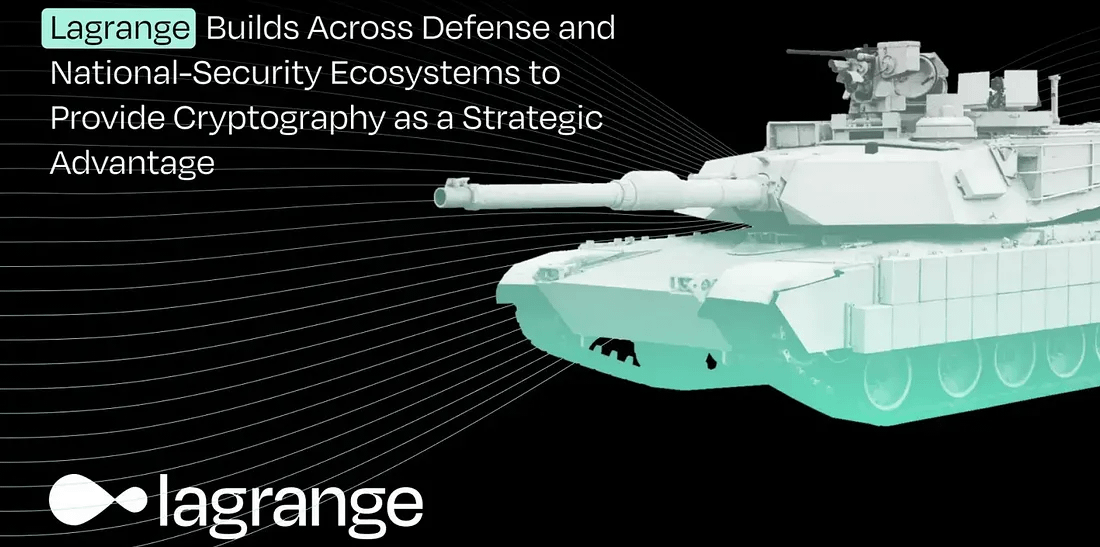
خلال 2025 وحدها، تحركت Lagrange بعيدًا جدًا عن مجرد النظرية.
تم دمج DeepProve في خط عرض توضيحي ضمن Anduril عبر Lattice SDK، حيث تم إرفاق إثباتات المعرفة الصفرية بمخرجات قرارات مستقلة. كما دخلت المجموعة في بيئات مورّدين مرتبطة بـ General Dynamics وRaytheon وLockheed Martin وبيئات Oracle السحابية السيادية. وفي الوقت نفسه، تم تموضع DeepProve كطبقة تحقق ضمن معماريات C4ISR وأنظمة الطيران/الفضاء الذاتية والاتصالات الآمنة.
هذه ليست سردية Web3.
إنها قرب من بنية الدفاع الأمريكية التحتية.
الآن، من المهم أن نتوقف قليلًا.
كونها مدرجة كمورّد لا يعني امتلاك عقود مباشرة. إن إدراج Vulcan SOF لا يشير صراحةً إلى التنفيذ. تكاملات العرض لا تعادل الأنظمة قيد الاستخدام الفعلي. جزء كبير من تقنيات الدفاع في المراحل المبكرة موجود في الفجوة بين القدرة الواعدة والتعاقد الفعلي.
توجد هذه اللايقينية حيث تكمن المخاطرة.
من جانب ميكانيكيات الرمز، LA أكثر من مجرد أصل حوكمي.
يرتبط الطلب على الرمز بتوليد الإثباتات. يدفع العملاء لتوليد الإثباتات. يجب على المُثبتين رهن LA للمشاركة، ويعمل الرهن كضمان أهلية. المنطق الاقتصادي بسيط: مع نمو حجم الإثباتات، من المفترض أن يزيد الطلب على الرمز.
حتى الآن، أنتجت الشبكة ملايين استدلالات الذكاء الاصطناعي وملايين إثباتات المعرفة الصفرية، ما يشير إلى زخم تقني حقيقي.
في الوقت نفسه، الإشارات التحذيرية واضحة.
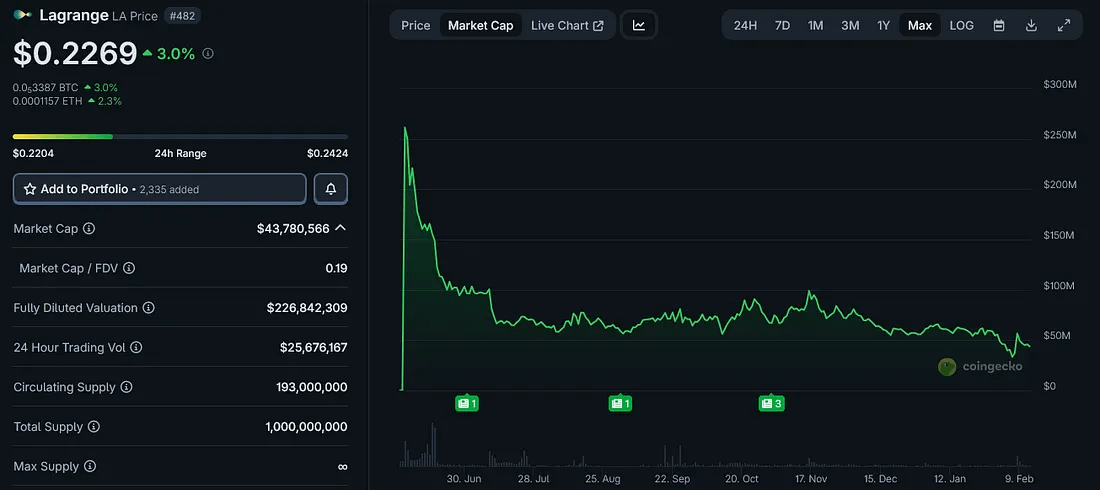
ملكية الرمز شديدة التركّز، إذ تمتلك قلة من المحافظ معظم المعروض.
لا تزال أعداد الحملة منخفضة مقارنة بالتقييم.
تبدأ عمليات فتح الرمز بتطبيق ضغط اعتبارًا من منتصف العام.
عوائد الرهن مرتفعة بما يكفي لجذب رأس مال قصير الأجل بدلًا من المشاركين على المدى الطويل.
هذا ليس أصل بنية تحتية لبناء بطيء مثل Pyth.
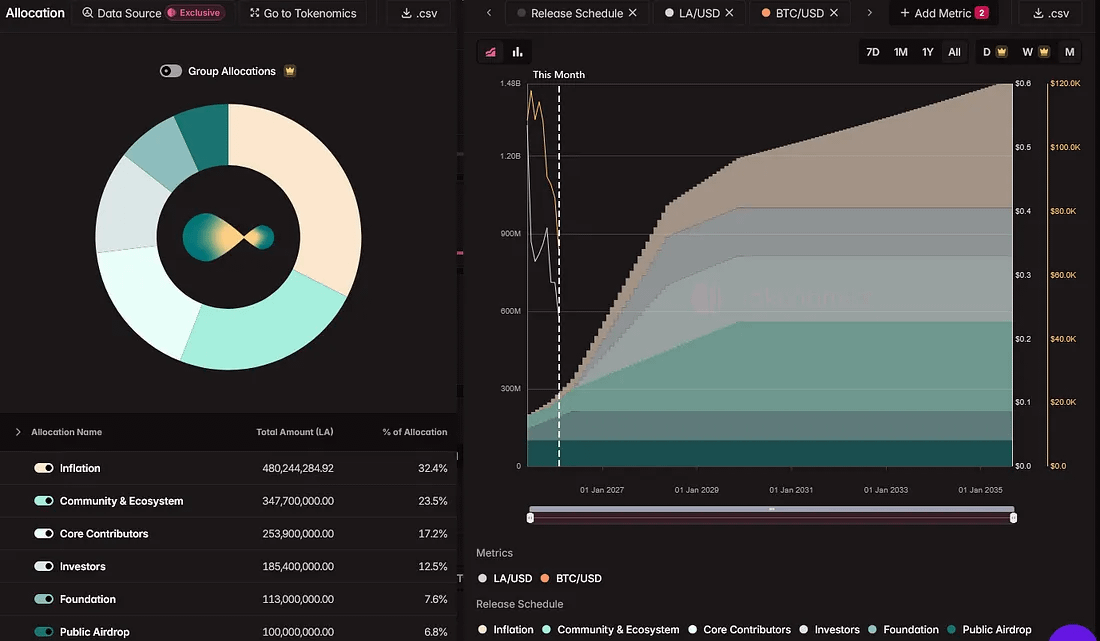
هذا تعرّض للمرحلة المبكرة مع تشتت واسع في النتائج وتأثير كبير من الداعمين الرئيسيين.
استثمرت Founders Fund.
دعمتها Intel عبر برنامجها للتسريع.
أدرجتها Nvidia ضمن برنامج Inception.
توضح هذه العلاقات سبب وصول الرمز إلى أعرق منصات التداول بسرعة. لكنها لا تضمن متانة طويلة الأمد.
الأطروحة هنا ليست أن الذكاء الاصطناعي «رائج».
إنها محددة جدًا.
إذا بدأت أنظمة الدفاع وبيئات السحابة السيادية بفرض التحقق التشفيري من تنفيذ الذكاء الاصطناعي كمتطلب امتثال، فإن Lagrange تكون موضوعة بشكل استثنائي.
إذا بقي هذا الشرط مفاهيميًا أو ظهر ببطء أبطأ من توقعات السوق، فسوف تتصرف LA كأصل مدفوع بسردية يواجه ضغط فتح/تحرير الرمز.
لا يوجد مجال كبير بين هذين السيناريوهين.
لماذا هذا يندرج ضمن فئة المخاطر العالية
تحل Lagrange مشكلة منطقية عبر أفق متعدد السنوات.
لكن السوق يُسعّر الأصول ضمن إطار زمني أقصر بكثير.
هذا الانفصال يولد تذبذبًا حادًا. التكنولوجيا صحيحة. التكاملات ملموسة. الطموح حقيقي. قصة «ذكاء اصطناعي قابل للتحقق» لاستخدامات الحكومة والدفاع مقنعة.
لكن الواقع ما زال ينطبق: دورات التعاقدات بطيئة. وتتطلب تبني الشركات وقتًا. كما أن ميكانيكيات المعروض الخاصة بالرمز لا تتأثر بتقدم البحث. لهذا السبب تجلس LA في هذه الفئة. ملف العائد غير متماثل، سواء في الجانب الصاعد أو الهبوطي. إذا أصبح الذكاء الاصطناعي القابل للتحقق بنية تحتية معيارية للأنظمة الحساسة للمهمة، فستبدو هذه التموضعة مبكرة جدًا.
وإن لم يحدث ذلك، أو إذا طال التبنّي، فلن يبقى السوق صبورًا.
هذه هي الصفقة. Pyth مدمجة بالفعل في أنظمة حية؛ فهي تعالج الحجم وتُدرّ إيرادات من البيانات وتعيد تدوير الإيرادات بنشاط إلى عمليات إعادة شراء للرمز. لا تحتاج إلى حدث تغيير جذري. كل ما تحتاجه هو استمرار التنفيذ.
لا تتمتع Lagrange بهذه الميزة. إنها تستهدف نتيجة أكبر في المستقبل. إذا تحوّل الذكاء الاصطناعي القابل للتحقق من مجرد نقاش إلى متطلب، ستبدو التوقيتات مواتية. وإن لم يحدث ذلك، فستصبح مجرد مشروع طموح انطلق قبل خط تبنيه. هذا هو الإطار: أصل واحد يتراكم بهدوء. والآخر يحاول إعادة تشكيل مسار الأمور.
أسماء مختلفة في الأسبوع القادم. نفس الهدف. افصل الجوهر عن السطح.