

مقدمة: تجريد قيمة المال وأساس الثقة
في نظام المال اليوم، يمكن لورقة دولار تكلفتها الإنتاجية أقل من 10 سنتات، أو رمز عملة مستقرة مسجل على السلسلة، أن تشتري سلعًا وخدمات حقيقية، ليس بناءً على "كم تحتوي على معادن"، ولكن على هيكل الثقة المبني بالكامل حول الائتمان. لفهم العملات المستقرة، وخاصة العملات المستقرة المدعومة بالدولار، يجب فك قيمة الدولار كعملة احتياطية عالمية.
إذا نظرنا من منظور تاريخي أطول، فإن الأشياء التي استخدمها البشر كـ"مال" كانت دائمًا تتجه نحو مزيد من التجريد: في البداية كانت أشياء مفيدة بحد ذاتها (الأصداف، الحبوب)، ثم المعادن النادرة (العملات الذهبية، العملات الفضية)، وصولاً إلى نظام النقود القانونية المدعوم بالكامل بالائتمان اليوم. مع كل خطوة للأمام، تتراجع الخصائص الفيزيائية لـ"المال"، ليحل محلها الأنظمة، والتوافقات، والاتفاقيات. الدولار هو تمثيل لهذه الرحلة حتى اليوم، حيث لم يعد يعتمد على الذهب أو أي أصول ملموسة، بل يعتمد على التوافق الاجتماعي، والترتيبات الجيوسياسية، ونظام القانون للحفاظ على الائتمان.
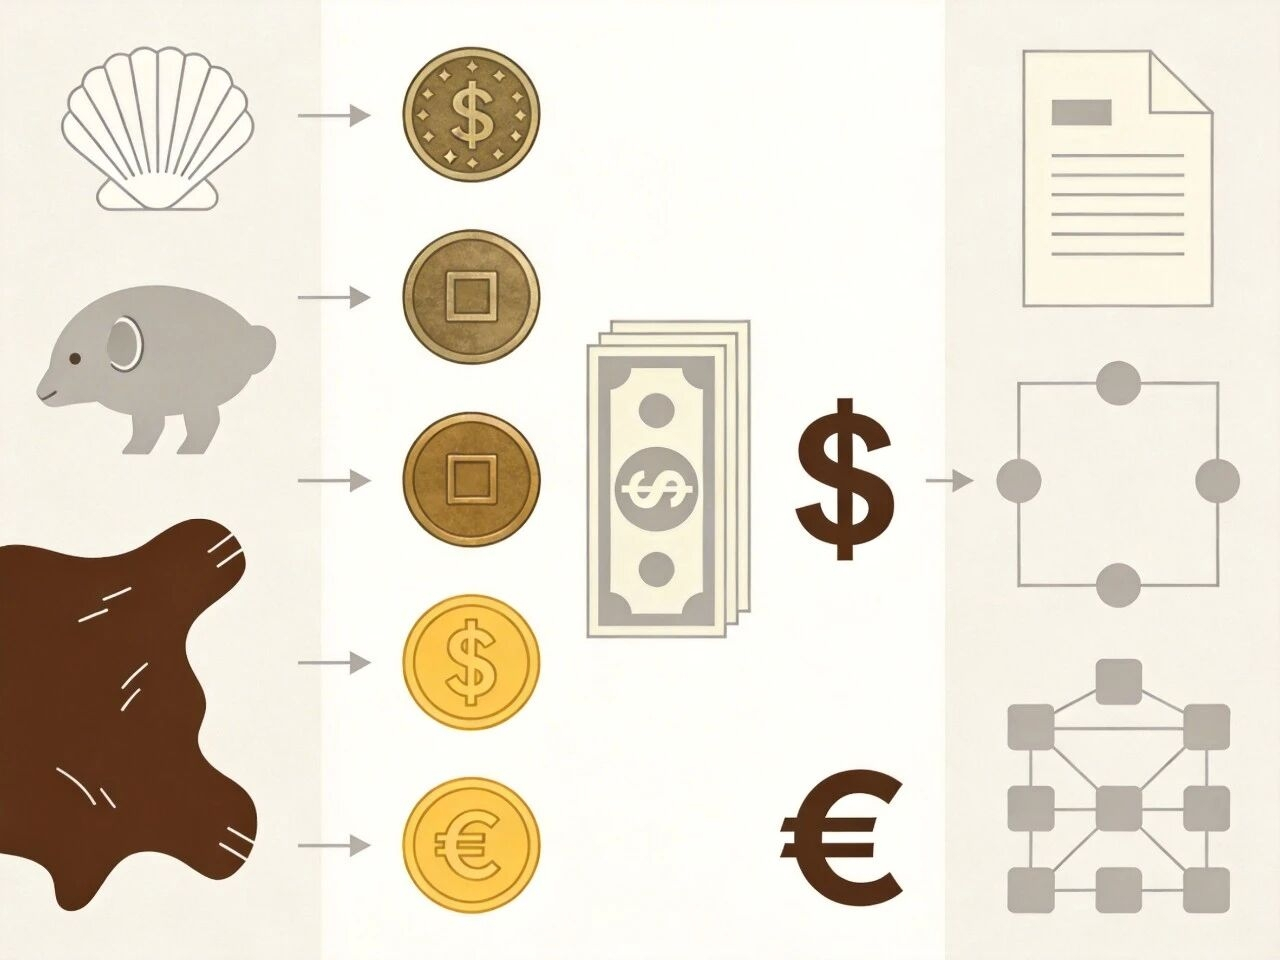
لكن نظام الثقة الصِرف ليس وجبة مجانية. الحفاظ على هذه الثقة يتطلب استثمارات مستمرة في بناء المؤسسات، والإنفاق العسكري، والبنية التحتية المالية عالميًا. إن بقاء الدولار في مركز منظومة العملة عالميًا لفترة طويلة لا يرجع فقط إلى «مساندة» حكومة الولايات المتحدة، بل كذلك إلى أنه عبر منظومة «بترودولار»، وشبكة المقاصة العالمية، والقوة العسكرية، يحبس طلب العالم المستمر على الدولار. العملات المستقرة ما هي إلا نقل آلية الثقة بالدولار هذه إلى دفتر أستاذ موزع، ليحصل ما كانت القواعد مكتوبة في المعاهدات والقوانين عليه على «نسخة» إضافية مكتوبة في الكود.
انتقال الثقة في تاريخ تطور العملة: من معيار الذهب إلى نظام النقود الورقية
لفهم كيف وصل الدولار إلى هذه المرحلة، ينبغي العودة إلى نظام بريتون وودز. رغم أن النظام النقدي الحديث هو عصر النقود الورقية القياسي، فإن ذكريات العصر القديم ما زالت مترسخة في المؤسسات. في نظام بريتون وودز بين 1944 و1971، كانت البنوك المركزية للدول تعتاد على الاحتفاظ بكميات كبيرة من الذهب دون التفريط فيه، وهو ما كان يُسمى آنذاك «لغز ذهب بريتون وودز». وفق التصميم المؤسسي، لم تكن هناك ضرورة لحيازات بهذا الحجم من الذهب، لكن عقلية مديري البنوك المركزية كانت ما زالت عالقة بعصر معيار الذهب؛ وما كان يطمئن الجميع حقًا هو هذا المعدن الملموس أمامهم.
أسست منظومة بريتون وودز آلية «ربط مزدوج»: الدولار مرتبط بالذهب (35 دولارًا للأونصة)، بينما كانت عملات الدول الأخرى مرتبطة بالدولار. وفي تلك المرحلة، كان يُنظر إلى الدولار على أنه «مكافئ للذهب». وبفضل امتلاك الولايات المتحدة – مع نهاية الحرب العالمية الثانية – نحو 75% من احتياطيات الذهب الرسمية العالمية، تم تثبيت موقع الدولار في مركز المنظومة. كانت الثقة هنا مختلطة: تشمل الاعتراف بقوة اقتصاد الولايات المتحدة، وتعتمد أيضًا على الالتزام بتحويل الذهب.
مفارقة تري芬ين وانهيار نظام بريتون وودز. في نظام بريتون وودز توجد فجوة في التصميم لا يمكن تجاوزها، وقد لخصها لاحقًا مصطلح «مفارقة تري芬ين». لتوفير دولارات كافية للتجارة العالمية، يتعين على الولايات المتحدة أن تستمر في تسجيل عجز تجاري، وتبعثر دولاراتها في أنحاء العالم. لكن إذا انتشرت الدولارات كثيرًا، سيتجاوز إجمالي كمية الدولار المحتفظ بها خارج الولايات المتحدة في النهاية احتياطيات الذهب الحقيقية التي تمتلكها الولايات المتحدة، لتصبح وعود تحويل الذهب أقرب إلى كلام فارغ. بحلول 1971، انخفض احتياطي الذهب الرسمي الأمريكي من نحو 20 ألف طن في 1944 إلى حوالي 8000 طن فقط.
في أغسطس 1971، أعلن الرئيس نِكسون من جانب واحد إيقاف تحويل الدولار إلى الذهب، ويُعرف ذلك بـ«صدمة نِكسون». ويمثل ذلك تحولًا جذريًا في تاريخ العملات البشرية إلى عصر النقود القائمة على الثقة. منذ ذلك الحين، لم يعد للدولار أي دعامة مادية، بل تُبنى قيمته بالكامل على الثقة. هذا التحول أجبر النظام النقدي الدولي على البحث عن نقاط ترسيخ جديدة.
إنشاء منظومة البترودولار وقفل الطلب عليها. بعد إغلاق نافذة تحويل الذهب، واجه الدولار أزمة ثقة شديدة. ولإعادة قفل الطلب العالمي على الدولار، توصلت الولايات المتحدة – في سياق أزمة النفط عام 1973 – إلى حزمة من الاتفاقيات الحاسمة مع السعودية في 1974. وتشكل هذه الاتفاقيات أساس «منظومة البترودولار»: تُسعّر صادرات النفط بالدولار؛ وفي المقابل تقدم الولايات المتحدة للحكومات المُصدرة للنفط حماية عسكرية، ثم يقوم مُصدرو النفط بإعادة تدوير الفوائض المالية عبر شراء سندات الخزانة الأمريكية وغيرها من الطرق لإرجاع الأموال إلى النظام المالي الأمريكي.
تربط هذه الآلية قيمة الدولار بإحكام بالحياة الحيوية للاقتصاد البشري – الطاقة. طالما كان العالم يحتاج إلى النفط، يتعين على الدول أن تحتفظ بالدولار. بهذه الطريقة، تنجح الولايات المتحدة في تحويل الطلب على عملتها – من كونه مُلزِمًا بقوة القانون داخل الدولة – إلى قيد صلب على مستوى النشاط الاقتصادي العالمي.
دعامات متعددة لثقة الدولار: المؤسسات والاقتصاد والقوة العسكرية
الائتمان الحكومي وسوق سندات الخزانة الأمريكية. إذا اعتبرنا الدولار شركة، فإن «ائتمانه» يتجسد بشكل مباشر في سوق سندات الخزانة. هذا السوق هو أكبر تجمع للديون السيادية في العالم من حيث الحجم، والأفضل سيولة. وبحلول 2024 تجاوز إجمالي حجمه 27 تريليون دولار. السندات التي تمتلكها البنوك المركزية والجهات المؤسساتية تُستخدم من جهة كاحتياطات صرف، ومن جهة أخرى كمرجع لتسعير الفوائد عالميًا. وبعبارة أخرى، من يحمل دولارات لا يحمل «نقودًا» فحسب، بل يحمل تذاكرَ متجهة إلى سندات الخزانة الأمريكية؛ يمكنه استبدالها بعوائد فائدة مستقرة نسبيًا وبوضعيات أصول يُنظر إليها – حتى الآن – على أنها آمنة.
النظام السياسي الأمريكي، يبدو من الخارج صاخبًا ومتنازعًا عليه، لكنه بالنسبة لرأس المال «قابل للتوقع». توفر فُرَقة السلطات الثلاث مع إطار قانوني مستقر نسبيًا للمستثمرين صورة تقريبية عن أسوأ السيناريوهات. خلال العقود الماضية، خاضت الولايات المتحدة مرات عدة شدًّا وجذبًا حول سقف الديون، لكنها في النهاية سددت أصل الدين والفوائد في الوقت المحدد، دون حدوث تعثر تقني ذي معنى حقيقي؛ وهذا له تأثير كبير على توافق السوق حول أن «الدولار = أصل خالٍ من المخاطر».
القوة الاقتصادية وشبكة الابتكار. وراء الدولار يوجد دعم أكثر وضوحًا: «آلة الاقتصاد» الأمريكية نفسها. حتى لو كان نصيب الولايات المتحدة من الناتج المحلي الإجمالي يتذبذب عالميًا، فإن موقعها في الصناعات الرئيسية مثل التكنولوجيا الفائقة والتمويل والصناعات العسكرية لا يمكن استبداله في الأجل القصير. شركات بدء الأعمال في وادي السيليكون، والمنتجات المالية المهيكلة في وول ستريت، وتدفقات تمويل مؤسسات البحث العلمي الرائدة عالميًا… غالبًا ما تكون كلها تُسعِّر وتُسجِّل بالوحدة النقدية للدولار. ومع مرور الوقت، لم يعد الدولار مجرد وسيلة دفع، بل صار «لغة افتراضية» لشبكة كاملة من الابتكار التكنولوجي والمالي.
هذه المرونة ليست نظرية، بل نتاج عدة أزمات تم تجاوزها بصعوبة: سواء أزمة 2008 المالية أو صدمة الجائحة في 2020، فإن الاقتصاد الأمريكي تعرض أولًا لضرب شديد، ثم بدأ بالتعافي تدريجيًا. توقعات السوق لنمو طويل الأجل في الولايات المتحدة ليست لأنها لن تواجه مشاكل، بل لأنه «حتى بعد حدوث المشاكل يمكن إصلاحها»، وهذا ما تحوّل في النهاية إلى صبرٍ تجاه قوة الشراء طويلة الأمد للدولار.
المقاصة المالية وبنية الدفع التحتية. لا تعتمد مكانة الدولار المهيمنة على «من يستخدمه» فقط، بل تعتمد كذلك على «كيف يجري تداولُه». بنت الولايات المتحدة حول الدولار سلسلة كاملة من البنى التحتية المالية عالية الكفاءة والتي يصعب استبدالها:
أعلى السلسلة توجد شبكات رسائل مالية عبر الحدود مثل SWIFT، التي تربط نحو 11 ألف مؤسسة حول العالم، وتضمن إرسال أوامر الدفع بأمان وبمعايير موحدة؛
على مستوى تسوية الأموال الفعلية، توجد أنظمة مقاصة دولارية خاصة مثل CHIPS، التي تعالج يوميًا نحو 1.9 تريليون دولار من المدفوعات الدولارية عبر الحدود؛ وباستخدام المقاصة الصافية متعددة الأطراف، يتم «إعادة استخدام» نفس وحدة السيولة إلى أقصى حد؛
وعلى مستوى التسوية النهائية، توجد شبكة Fedwire التي يديرها الاحتياطي الفيدرالي، بوصفها شبكة تسوية فورية كاملة لحسابات البنوك المركزية؛ إذ تعالج يوميًا نحو 4.5 تريليون دولار من المدفوعات الكبيرة، لتوفر «نهائية» غير قابلة للإلغاء للمعاملات المالية.
إحصاءات SWIFT في 2025 تُظهر أن حصة الدولار في المدفوعات العالمية تحافظ على 47% أو أكثر، وفي المدفوعات الدولية مع استبعاد معاملات منطقة اليورو الداخلية تبلغ حتى 58.8%. تشكل هذه الآثار الشبكية شديدة القوة تبعية للمسار: الانتقال إلى عملة أخرى لا يتطلب تغيير نظام التسعير فحسب، بل يتطلب أيضًا إعادة بناء شبكة مقاصة داعمة بنفس مستوى الكفاءة.
القوة العسكرية: الضمان الأخير للائتمان. القوة العسكرية هي الضمان الأساسي لثقة الدولار. تحمي الولايات المتحدة عبر 11 مجموعة قتالية لحاملات الطائرات وقواعد عسكرية في أكثر من 140 دولة الخطوط التجارية الرئيسية عالميًا (مثل مضيق ملقا، وقناة السويس، وغيرها). إن توفير هذا «المنفعة العامة الأمنية العالمية» يضمن انسياب التجارة المقومة بالدولار. كما أن قوة الردع العسكرية تخلق مخاطر جيوسياسية كبيرة أمام أي محاولة لتحدي مكانة الدولار على نطاق واسع وبسرعة.
منطق قيمة النقود الورقية: تأثير الشبكة و«الجميع يستخدمها»
كل تلك المنظومة من القواعد والمؤسسة، والقوة العسكرية وشبكات المقاصة، في النهاية تخدم سؤالًا بسيطًا جدًا: لماذا تُعدُّ قطعة الورق هذه ذات قيمة؟ لفهم قيمة الدولار توجد نقطة دخول سهلة: جوهره هو ورقة بتكلفة منخفضة جدًا، لكن كل الناس على مستوى العالم يرغبون في مبادلتها بالسلع والخدمات الحقيقية. ما يدعم رغبة الناس في إجراء هذا التبادل هو حقيقة أنهم «عمومًا مستعدون لقبولها»، وليس أي خاصية فيزيائية لأي ورقة.
بمجرد تشكُّل هذا القبول، فإنه يتعزز ذاتيًا: فكلما كانت التجربة التاريخية أكثر استقرارًا زادت الثقة؛ وكلما كانت القواعد أوضح، صارت التوقعات أكثر قابلية للضبط؛ وكلما زاد عدد المستخدمين، ارتفع مستوى الراحة بوصفه وسيط دفع، وضعفت دوافع التحول إلى عملات أخرى. وبالنسبة للدولار، ليست تكلفة التحويل مجرد «تغيير النظام» فحسب، بل تشمل أيضًا تكاليف خفية مثل إعادة بناء الثقة والتضحية بعوائد السيولة الحالية.
منطق العملات المستقرة مشابه. فالكود الخاص بالرمز بحد ذاته لا قيمة له، والقيمة الحقيقية تتمثل في: الأصول الدولارية التي يجري قفلها خلفه، وكذلك شبكة الاستخدام والبنية التحتية التي تتشكل حوله.
العملات المستقرة: «الساق الثانية» لثقة الدولار في العالم الرقمي
إذا نقلنا منطق «القبول + تأثير الشبكة» الذي ذكرناه للتو إلى السلسلة، فإن العملات المستقرة تكون في الحقيقة إجابة على نسخة أخرى من السؤال نفسه: في عالم رقمي، من سيلعب دور «المال الذي يرغب الجميع في قبوله»؟
العملات المستقرة بوصفها «دولارًا رقميًا». داخل منظومة البلوكشين، تؤدي العملات المستقرة دورًا محوريًا لاستكمال حلقة الاقتصاد المالي المشفر. الطريقة الأكثر شيوعًا هي ربطها بالدولار بنسبة 1:1، وإدخال ثقة الدولار الموجودة في النظام المالي التقليدي إلى العالم الرقمي. حتى نوفمبر 2025، بلغت الكمية المتداولة عالميًا من العملات المستقرة نحو 304.36 مليار دولار، وأصبحت جزءًا مهمًا من دعم التسويات اليومية.
بدل القول إن العملات المستقرة «عملة جديدة تمامًا»، من الأفضل القول إنها امتداد رقمي لثقة الدولار. عندما يحتفظ المستخدمون بـ USDT أو USDC، فهم في الأساس يمتلكون نوعًا من «سندات دولار على السلسلة»، وتستند قيمتها إلى ضمانات دولارية لدى المُصدر.
للحفاظ على ثبات سعر الصرف 1:1، فإن كبار مُصدري العملات المستقرة يجعلون بيانات ميزانياتهم عمومًا «محافظة للغاية». مثالًا على بيانات 2025: فبحسب Tether (USDT)، بلغ تعرضها لسندات الخزانة الأمريكية في الربع الثالث نحو 135 مليار دولار، وحجمُها الفردي كافٍ لاحتلال المرتبة 17 عالميًا بين أكبر حائزي سندات الخزانة الأمريكية، متجاوزًا عددًا من الدول السيادية. أما Circle (USDC) فقد أظهرت إفصاحها في نوفمبر 2025 أن تعرضها يقارب 68.2 مليار دولار، يتركز أساسًا في سندات الخزانة وإعادة الشراء ذات الصلة، كما تحتفظ إضافيًا بنحو 9.6 مليارات دولار مودعة في حسابات بنكية مهمة من منظور النظام، وبحوالي 49.7 مليار دولار مخصصة لاتفاقيات إعادة الشراء العكسي لليلة واحدة الخاضعة للتنظيم.
يكمن الفارقان الحاسمان في «درجة تقبل المخاطر» بين الطرفين في: أن Tether ستخصص جزءًا من الاحتياطيات لتكوين تعرض لأصول ذات مخاطر مثل البيتكوين والذهب – مثل نحو 9.9 مليار دولار من البيتكوين وحوالي 12.9 مليار دولار من حيازات المعادن الثمينة – كما تحافظ على احتياطٍ إضافي يقارب 6.8 مليارات دولار لتغطية ضغوط الاسترداد في الحالات القصوى. أما Circle فبشكل أساسي لا تمس هذه الأصول شديدة التقلب، بل تركز أكثر على الامتثال والسيولة لجهة الأصول نفسها، وتقوم بقفل شبه كل الأموال في سندات الخزانة، وإعادة الشراء (الريبو) العكسي، وودائع بنكية ذات تصنيف ائتماني مرتفع.
لماذا تكون العملات المستقرة «عملية للغاية»؟ السبب في تمكن العملات المستقرة من التغلغل السريع في سوق المدفوعات عبر الحدود هو أنها أصابت عدة «نقاط ألم» بنيوية في نموذج الوسطاء التقليدي.
زمن التسوية: التحويلات عبر الحدود التقليدية عبر SWIFT عادةً تتطلب من 1 إلى 5 أيام عمل، مع مراجعات وتطابق قيود على عدة مستويات من البنوك الوسيطة؛ أما تحويلات العملات المستقرة المبنية على Solana أو طبقة 2 من الإيثيريوم فعادة ما تتم خلال ثوانٍ إلى دقائق، وتوفر خدمة 24/7.
تكلفة المعاملة: في النمط التقليدي، تؤدي رسوم البنك الوسيط، وفارق سعر الصرف (نقطة الفرق)، وتكاليف التشغيل المضافة معًا إلى أن تصل غالبًا إلى 3% إلى 5% من قيمة الصفقة، وتكون نسبة التحويلات الصغيرة أعلى؛ بينما رسوم التحويل عبر السلسلة الخاصة بالعملات المستقرة عادة منخفضة جدًا (مثلًا: Solana حتى $0.01)، ومن المرجح أن تنخفض التكلفة الإجمالية بشكل واضح.
الشفافية وقابلية البرمجة: كل عملية تحويل لعملة مستقرة يمكن تتبعها على السلسلة، مما يلغي فعليًا عدم اليقين بشأن «أموال في الطريق»؛ وفي الوقت نفسه، يمكن عبر العقود الذكية تحقيق تسوية تلقائية، وحفظ/إيداع (托管)، ودفع مشروط، ما يوفر أدوات أدق وأكثر تجزئة لإدارة مالية الشركات.
منعطف التنظيم في 2025: قانون GENIUS وتأثيره
عندما تصير العملات المستقرة في الحجم والكفاءة إلى الواجهة، لم يعد السؤال هو «هل يمكن أن تُنجز تقنيًا؟»، بل «هل يمكن للنظام أن يتحملها؟». إن انتقال العملات المستقرة من الأطراف إلى التيار السائد يعود إلى حد كبير إلى تلك اللحظة التي بدأت فيها الجهات التنظيمية استعدادًا لـ«رسم الحدود» لها. في 2025، أقرت الولايات المتحدة (قانون GENIUS) (قانون مدفوعات العملات المستقرة) وأصبح شبه مؤكَّد ما نوع العملات المستقرة التي يمكن اعتبارها متوافقة.
المتطلبات الأساسية لقانون GENIUS. ينص القانون على أنه يجب على مُصدري العملات المستقرة للدفع المتوافقين الحفاظ على احتياطي بنسبة 1:1، وأن تكون أصول الاحتياطي محددة بدقة في نطاق سندات الخزانة الأمريكية والنقد المادي والودائع المحفوظة و/أو اتفاقيات إعادة شراء محددة وصندوق احتياطيات ودائع بنك الاحتياطي الفيدرالي. وبعبارة أخرى، حصر التنظيم مُصدري العملات المستقرة داخل مسار «البنك الضيق» (نطاق أصول محدود)، على حساب جزء من مجال العائد، مقابل تعزيز متانة النظام.
«عائد الامتثال» الناتج عن التنظيم. مع وضوح القواعد، بدأت المؤسسات المالية التقليدية (TradFi) في الدخول على نطاق واسع. في 2025، أعلنت حوالي 80% من الولايات القضائية عالميًا خططًا جديدة للأصول الرقمية، وبدأت المؤسسات المالية النظر إلى الشبكات العامة للبلوكشين باعتبارها طبقة تسوية متوافقة. كذلك دخل إطار MiCA الأوروبي رسميًا حيز التنفيذ، مما دفع لظهور عملات مستقرة يورو متوافقة (مثل EURC)، وأجبر العملات غير المتوافقة على الخروج من السوق.
لم تعد العملات المستقرة تُنظر إليها كتهديد للاستقرار المالي، بل كأداة للمحافظة على نفوذ الدولار. وبإقفال احتياطيات العملات المستقرة داخل سندات الخزانة الأمريكية، فإن حكومة الولايات المتحدة تُنشئ في الواقع – عبر القطاع الخاص – طلبًا جديدًا ذا طابع صلب على سندات الخزانة في نطاق عالمي.
مفارقة ترِيفينن الحديثة: نقص الأصول الآمنة وضغط الموازنة
من منظور المنظمين الأمريكيين، فإن قانون GENIUS يعالج مسألة: «كيف نجعل العملة المستقرة أداة امتثال؟» لكن من منظور المالية العامة ونظام النقد الدولي، فإن موضوع شراء العملات المستقرة لسندات الخزانة الأمريكية مُضمَّن – في الحقيقة – داخل تناقض قديم أكبر. في عصر النقود ذات الثقة الصِرفة، اتخذت مفارقة ترِيفينن شكلًا آخر يمكن – بشكل مبسط – تسميته «تري芬ين 2.0». هذه المرة، التناقض ليس في الذهب، بل في «الأصول الآمنة» نفسها – أساسًا سندات الخزانة. يتزايد طلب العالم على هذه الأصول التي يمكن أن تُستخدم كضمان، لكن الولايات المتحدة لا يمكنها زيادة الرافعة المالية بلا حدود لتلبية هذا الطلب، وإلا ستتضرر استدامة ماليتها أولًا.
ومع أن دور الوسطاء الماليين غير البنكيين يصبح أكبر في خلق الائتمان عالميًا، تصبح الأصول عالية الجودة التي يمكن استخدامها كضمان لإعادة الشراء أكثر ندرة بشكل ملحوظ. تشير أغلب الأبحاث ذات الصلة إلى الشيء نفسه: الأصول الآمنة المقومة بالدولار هي الآن «نقص هيكلي». إذا أصدرت الولايات المتحدة ديونًا أكثر لملء هذا الفجوة، فقد تُضعف على المدى الطويل قدرة البلاد على السداد. أما إذا أصدرت أقل، فستواجه المنظومة الائتمانية العالمية وضع «أصول ضمان غير كافية»، لتُشد السيولة بشكل قسري.
ظهور العملات المستقرة أضاف طبقةَ تَخفيف على سؤال: «من سيأتي لشراء الأصول الآمنة؟» بالنسبة لسوق سندات الخزانة الأمريكية. مُصدرو العملات المستقرة أنفسهم هم مشتريٌ طبيعيون لأذون/سندات قصيرة الأجل: طالما كانت أحجام الإصدارات في نمو، فهم مطالبون عمليًا بشراء المزيد من سندات الخزانة، وتحويل دولارات المستخدمين أو ودائعهم البنكية إلى أصول سائلة عالية الجودة. بحلول نهاية 2024، كانت هذه الفئة من المُصدرين تحتفظ بنحو 166 مليار دولار من سندات الخزانة الأمريكية، وبحلول نهاية 2025 يتوقع السوق على نطاق واسع أن يرتفع هذا الرقم إلى نطاق 2500–5000 مليار دولار.
في المقابل، على الرغم من أن حصة سندات الخزانة في احتياطيات البنوك المركزية من النقد الأجنبي ضخمة للغاية (نحو 7.5 تريليون دولار)، فإنها تميل أكثر إلى الاحتفاظ طويل الأجل، لذا فإن مساهمتها في السيولة قصيرة الأجل هامشية محدودة؛ بينما تمتلك صناديق سوق المال أصولًا بحجم يقارب 6 تريليونات دولار، وهي تضع أيضًا قدرًا كبيرًا في أدوات قصيرة الأجل، لكن يوجد تنافس واضح مع العملات المستقرة من حيث مصادر الأموال ونطاق الاستثمار. وإضافة إلى ذلك، بوجود هذا النوع من «المشترين عبر السلسلة»، تتضخم كفاءة تداول سندات الخزانة كضمان عالميًا أكثر، وينخفض أيضًا – تبعًا لذلك – معدل تكلفة الإصدار على الهامش.
تحليل ديناميكيات سيولة سوق سندات الخزانة الأمريكية في 2025
إذا كانت تري芬ين 2.0 تتحدث عن «هل إجمالي كمية الأصول الآمنة كافٍ؟»، فالتالي هو السؤال: هل يمكن لهذه الأصول أن تُتداول بسلاسة حتى في الحالات القصوى؟ سوق سندات الخزانة الأمريكية هو جزء من «أساس» النظام المالي العالمي. ومدى تَماسُك هذا الأساس يحدد مباشرة ما إذا كان مبنى الدولار سيثبت. في 2025، خضع هذا السوق لعدة اختبارات ضغوط جديرة بالاسم.
صدمة السيولة الناجمة عن إعلانات الرسوم الجمركية. في أبريل 2025، بسبب تغيّر سياسات الرسوم الجمركية وما نتج عنه من غموض اقتصادي على مستوى الاقتصاد الكلي، شهد سوق سندات الخزانة تدهورًا مؤقتًا في سيولته.
فارق سعر الشراء والبيع: اتسع بشكل ملحوظ بعد إعلان 2 أبريل. وعلى الرغم من أن شدة الوضع أقل من بداية جائحة مارس 2020، إلا أنه يعكس حساسية السوق لتقلبات السياسة.
عمق دفتر الأوامر: انخفض في 9 أبريل إلى أدنى مستوى منذ أزمة البنوك في 2023، ثم تعافى بسرعة خلال الصيف مع وضوح السياسات.
تقلبات الأسعار: بلغت التقلبات ذروتها في أبريل، ما أجبر صناع السوق على تقليص مراكزهم لإدارة المخاطر.
آليات ضمان السيولة لدى الاحتياطي الفيدرالي. نجح الاحتياطي الفيدرالي في التحكم بمسار أسعار الفائدة عبر عمليات إعادة شراء ثابتة (SRP) وعمليات إعادة الشراء العكسية لليوم التالي. وفي ديسمبر 2025 ألغى الاحتياطي الفيدرالي سقف 50 مليار دولار يوميًا في عمليات SRP، باعتباره أداة مهمة لمواجهة الضغوط القصوى في السوق. ومن شأن هذا القرار تعزيز مرونة سوق سندات الخزانة في الحالات القصوى.
القوى الخارجية التي تتحدى هيمنة الدولار: mBridge وBRICS Pay
من الداخل، تستخدم الولايات المتحدة شتى الأدوات لتعزيز أساس سندات الخزانة. لكن من الخارج، تحاول دول متزايدة بناء طريق لا يمر عبر هذا الأساس. ظاهريًا، ما يزال الدولار يتفوق بفارق كبير عبر مختلف المؤشرات، لكن طريقة التحدي من الخارج تحولت من «عدم الرضا في الكلام» إلى «تصلح الطرق بنفسها وتبني الشبكة بنفسها».
mBridge: اختراق منصة رقمية متعددة الأطراف للعملات الرقمية للبنوك المركزية. مشروع mBridge هو حاليًا الأكثر تهديدًا تقنيًا لهيمنة الدولار. فهو يبني عبر العملات الرقمية للبنوك المركزية (CBDC) منصة تقنية مشتركة بين دول متعددة، تسمح بإجراء تسوية عبر حدود بين عملات محلية في الوقت الفعلي دون المرور بوسيط الدولار وبدون الاعتماد على نظام SWIFT.
في أكتوبر 2024، أعلنت هيئة التسويات الدولية (BIS) الخروج من هذا المشروع بسبب ضغوط جيوسياسية، لكن المشروع وصل إلى مرحلة الحد الأدنى من المنتج القابل للتطبيق، وما زال في 2025 يتم دفعه وتشغيله من قبل دول مثل الصين والسعودية والإمارات وغيرها. إن توافق mBridge مع EVM يمكّنه من الاتصال بغيره من منصات البلوكشين، ويوفر خيارًا ثانيًا عالميًا للمدفوعات بخلاف منظومة الدولار.
توسع تسوية التجارة بالعملة المحلية ضمن BRICS+ . أظهرَت دول مجموعة البريكس (BRICS+) في 2025 ميلًا قويًا نحو «إزالة هيمنة الدولار». بالنسبة لتسوية التجارة بالعملة المحلية، كان نحو 65% من التجارة بين الدول الأعضاء في 2024 يتم بالفعل بتسوية بالعملة المحلية؛ وبعد تعرض روسيا للعقوبات، تم تعديل نحو 90% من تجارتها مع دول البريكس إلى استخدام عملات غير الدولار.
نظام الصين للمدفوعات بين البنوك عبر الحدود (CIPS). بحلول يناير 2025، كان قد ربط 1467 بنكًا في 119 دولة، مع ارتفاع سريع في إجمالي المبالغ المعالجة يوميًا، ما يُظهر مساحة واقعية للرنمينبي ليكون بديلًا عن الدولار في تمويل التجارة.
في مجال ابتكار المدفوعات، يجري التخطيط لمشاريع مثل BRICS Pay وDCMS (نظام رسائل عابر للحدود لامركزي) بهدف بناء هيكل مدفوعات عبر الحدود مستقلًا عن سيطرة الغرب، وبالاستناد إلى بلوكتشين كقاعدة.
إذا وضعنا بعض قنوات الدفع عبر الحدود الرئيسية في منظور واحد، يمكن رسم ثلاث مسارات تقريبًا:
واحدة هي تركيبة SWIFT/CHIPS التقليدية، التي تغطي نحو 11 ألف بنك عالميًا، وتستفيد من معايير عامة مثل ISO 20022؛ ميزتها في عمق السيولة وتنوع الأطراف المقابلة وأن معظم المؤسسات الكبيرة متصلة بالفعل، لذلك فإن تبعية المسار شديدة للغاية؛
والثاني هو منصة CBDC متعددة الأطراف الجديدة ممثلة بـ mBridge. وتخدم أساسًا الدول التجارية المحورية مثل السعودية والصين والإمارات وغيرها. في الطبقة السفلية تستخدم بلوكتشين متوافقًا مع EVM، وتركز على تجاوز الترانزيت بالدولار وتحقيق تسوية نهائية فورية بين العملة المحلية ونظيرتها، كما تعزز – إلى حد ما – قدرة «مقاومة العقوبات»؛
أما «الطريق الثالث» فهو شبكة المقاصة للرنمينبي ممثلة بـ CIPS؛ فهي تدعم أيضًا ISO 20022، لكنها إجمالًا تستخدم حزمة تقنية أكثر «احتكارية/ملكية»، ويتركز انتشارها أساسًا في دول آسيا وأفريقيا. والمطلب الأساسي هو مواءمة التدويل للرنمينبي، وتقليل الاعتماد الوحيد تدريجيًا على ممرات مقاصة الدولار.
حتى مع ذلك، فإن العائق الأساسي لتحدي مكانة الدولار لا يزال يتمثل في «مصيدة السيولة». تفتقر معظم العملات غير الدولارية إلى عمق كافٍ في أسواق رأس المال وتوقعات قانونية مستقرة، والنتيجة هي: يمكن أن تتم التجارة بأكثر فأكثر بالعملة المحلية، لكن في التخزين النهائي للثروة، تميل الأموال إلى العودة إلى الأصول الدولارية.
الأثر العميق للعملات المستقرة على السياسة النقدية المحلية
نحن في الخارج نُصلح الطرق… والداخل أيضًا يجبر على إعادة تشكيل البنية. بالنسبة للاحتياطي الفيدرالي، ليست العملات المستقرة مجرد أداة لتصدير الدولار إلى الخارج، بل متغير جديد يعيد تشكيل هيكل التزامات البنوك. إن توسع العملات المستقرة لا يغيّر فقط التموضع، بل يعيد – بهدوء – كتابة قواعد اللعبة المعروفة لدى الاحتياطي الفيدرالي. أشارت دراسة بحثية في ديسمبر 2025 إلى أن هيكل التزامات البنوك يجري إعادة تشكيله تدريجيًا عبر العملات المستقرة.
بديل الودائع وإضعاف دور الوسطاء البنكيين. عندما تصبح العملات المستقرة أداة الدفع الرئيسية، فإنها تُنتج تأثير «انتقال الودائع». يحوّل المستخدمون الأفراد ودائعهم البنكية إلى عملات مستقرة، فتخرج هذه الأموال من النظام البنكي إلى مُصدري العملات المستقرة، وهؤلاء يستثمرونها في سندات الخزانة الأمريكية أو في عمليات الريبو العكسي.
تحليل مصادر التمويل: يأتي الطلب على العملات المستقرة في مرحلته المبكرة أساسًا من التحويلات الاستثمارية، لكن اتجا 2025 يُظهر أنه بدأ بالتعدي على حسابات الودائع ذات الطابع الاستثماري/التداوَلي.
ارتفاع تكاليف البنوك: بسبب هروب الودائع الأساسية، تضطر البنوك إلى الاعتماد على تمويل جُملي أعلى تكلفة، وقد يؤدي ذلك إلى ارتفاع متوسط تكلفة التمويل بنحو 24 نقطة أساس، وتقليل إمداد القروض للاقتصاد الحقيقي.
تغير مسار انتقال السياسة النقدية. يمتلك مُصدرو العملات المستقرة كميات ضخمة من النقد والسندات قصيرة الأجل، ما يجعلهم من المؤسسات المالية غير البنكية المؤثرة جدًا في أسواق النقد.
تأثير أرضية سعر الفائدة: استخدام احتياطيات العملات المستقرة لتسهيلات ON RRP يعزز قدرة الاحتياطي الفيدرالي على وضع «حد أدنى» لأسعار الفائدة، لكنه يعني كذلك أن ميزانية الاحتياطي الفيدرالي يجب أن تبقى بحجم كبير لامتصاص هذه السيولة غير البنكية.
تعطل مضاعف النقود: باعتبار العملات المستقرة نوعًا من «العملة الضيقة» (窄货币)، فإن شرط الاحتياطي الكامل 1:1 يضعف قدرات خلق الائتمان في النظام البنكي التقليدي. وإن كانت هذه «الضيقنة» تزيد من الاستقرار المحلي في النظام المالي، فقد تقلل من سرعة تداول النقود على المستوى الكلي.
نظرة مستقبلية: التوزيع العالمي للدولار الرقمي والمنافسة على السيادة
القيمة الأساسية للدولار تشهد انتقالًا من «ورقة مدعومة بحماية سيادة القانون» إلى «ائتمان رقمي تقوده التعليمات/الكود». وبعد الرجوع إلى ما بعد 2025، يمكن رؤية عدة اتجاهات تقريبًا.
ستصبح العملات المستقرة أكثر «أدْوَنة/توظيفًا كأداة». ومع تنفيذ قواعد مثل قانون GENIUS، ستتحول العملات المستقرة من «ورق لعب ضمنية» في دوائر التشفير إلى تكوينات اعتيادية في إدارة مالية الشركات والتجارة عبر الحدود. كما سيقوم مُصدروها أنفسهم بدور مشترٍ طويل الأجل أكثر استقرارًا داخل سوق سندات الخزانة.
بنية مالية تحتية ربما تتجه إلى «مسارين متوازيين». إذا استمر مشروع مثل mBridge في التقدم، فستدخل عالميًا تدريجيًا عصر «نظامين»: واحد يعتمد على الدولار وSWIFT والعملات المستقرة كنواة، وهو نظام عالي السيولة؛ والآخر يعتمد على تسوية بالعملة المحلية وCBDC وCIPS كنواة، ويؤكد مقاومة العقوبات والتعاون الإقليمي.
تنافس الائتمان السيادي سينتقل إلى المستوى الرقمي. فقد قامت العملات المستقرة بـ«تجزئة وتوزيع» ثقة الدولار على أي فرد في أي مكان يمكنه الاتصال بالإنترنت. إن أسلوب الاختراق هذا أدق وأعمق من الحسابات البنكية التقليدية، وعمليًا ما كان له إلا أن يؤدي إلى إدخال أشكال أخرى من التحوط الرقمي واستجابات من قِبل ائتمانات سيادية أخرى.
الخلاصة: ورقة واحدة، و«رمز واحد» من النقود… والنظام الذي يقف خلفهما
العودة إلى سؤال البداية: لماذا يُمكن أن تُوثق طويلًا ورقة نقدية بلا قيمة سلعية، أو قطعة كود بلا دعامة مادية؟
الجوهر ليس في الورقة أو الكود بحد ذاته، بل في المنظومة الكاملة التي يتم بناؤها حولهما: القوة العسكرية توفر الأمان، والنظام القانوني يعطي توقعات، والبنية التحتية المالية توفر الكفاءة، والتجارة العالمية تخلق طلبًا صلبًا، والتقنيات الرقمية تزيد نطاق الوصول وسهولة الاستخدام.
بهذا المعنى، ليست العملات المستقرة نهاية للدولار، بل أقرب إلى أنها طبقة غلاف جديدة يضاف للدولار في العصر الرقمي. فهي تستفيد من قابلية الوصول العالمية لسلسلة الكتل لإيصال ثقة الدولار إلى سيناريوهات لم تكن تمتلك حسابات بالدولار من قبل، كما تدفع «فكرة الثقة» جزئيًا من نطاق العقود الورقية والترتيبات المؤسسية إلى أكواد وشبكات قابلة للتحقق العلني.