
يقال: "في عالم العملات الرقمية، الجشع للفائدة العالية، ورأس المال يتحول إلى رماد؛ سوق السندات يبدو مستقرًا، حتى لو تم قطع قيمته إلى النصف بعد مئة عام. إن المنجل موجود في كل مكان، فهو فقط يقطع الأشخاص غير المدركين."
عائلتي، صباح الخير، مساء الخير، مساء الخير. أنا صيدلي. عندما يرى الكثير من الناس "نسبة العائد السنوي% كم"، يقوم دماغهم تلقائيًا بترجمته إلى: كسب المال بدون جهد. لكن الحقيقة القاسية في السوق هي - الفائدة لا يمكن أن تنقذ رأس المال أبدًا. بمجرد أن تبدأ العملة في الانخفاض، فإن الفائدة لا تتجاوز كونها مسكنًا للألم، وليست بالتأكيد قميص إنعاش. لقد شهدنا سيناريو الصفر في LUNA/UST، ورأيناه في أنواع مختلفة من الاستثمارات ذات الفائدة العالية. اليوم، دعونا نتحدث عن استثمارات الفائدة العالية في عالم العملات الرقمية وسندات وول ستريت ذات المئة عام معًا، وستكتشف أن هذه هي نفس الحفرة تمامًا.
الفصل الأول: مأساة «قرن من الزمن» في وول ستريت — سندات بانخفاض 70%
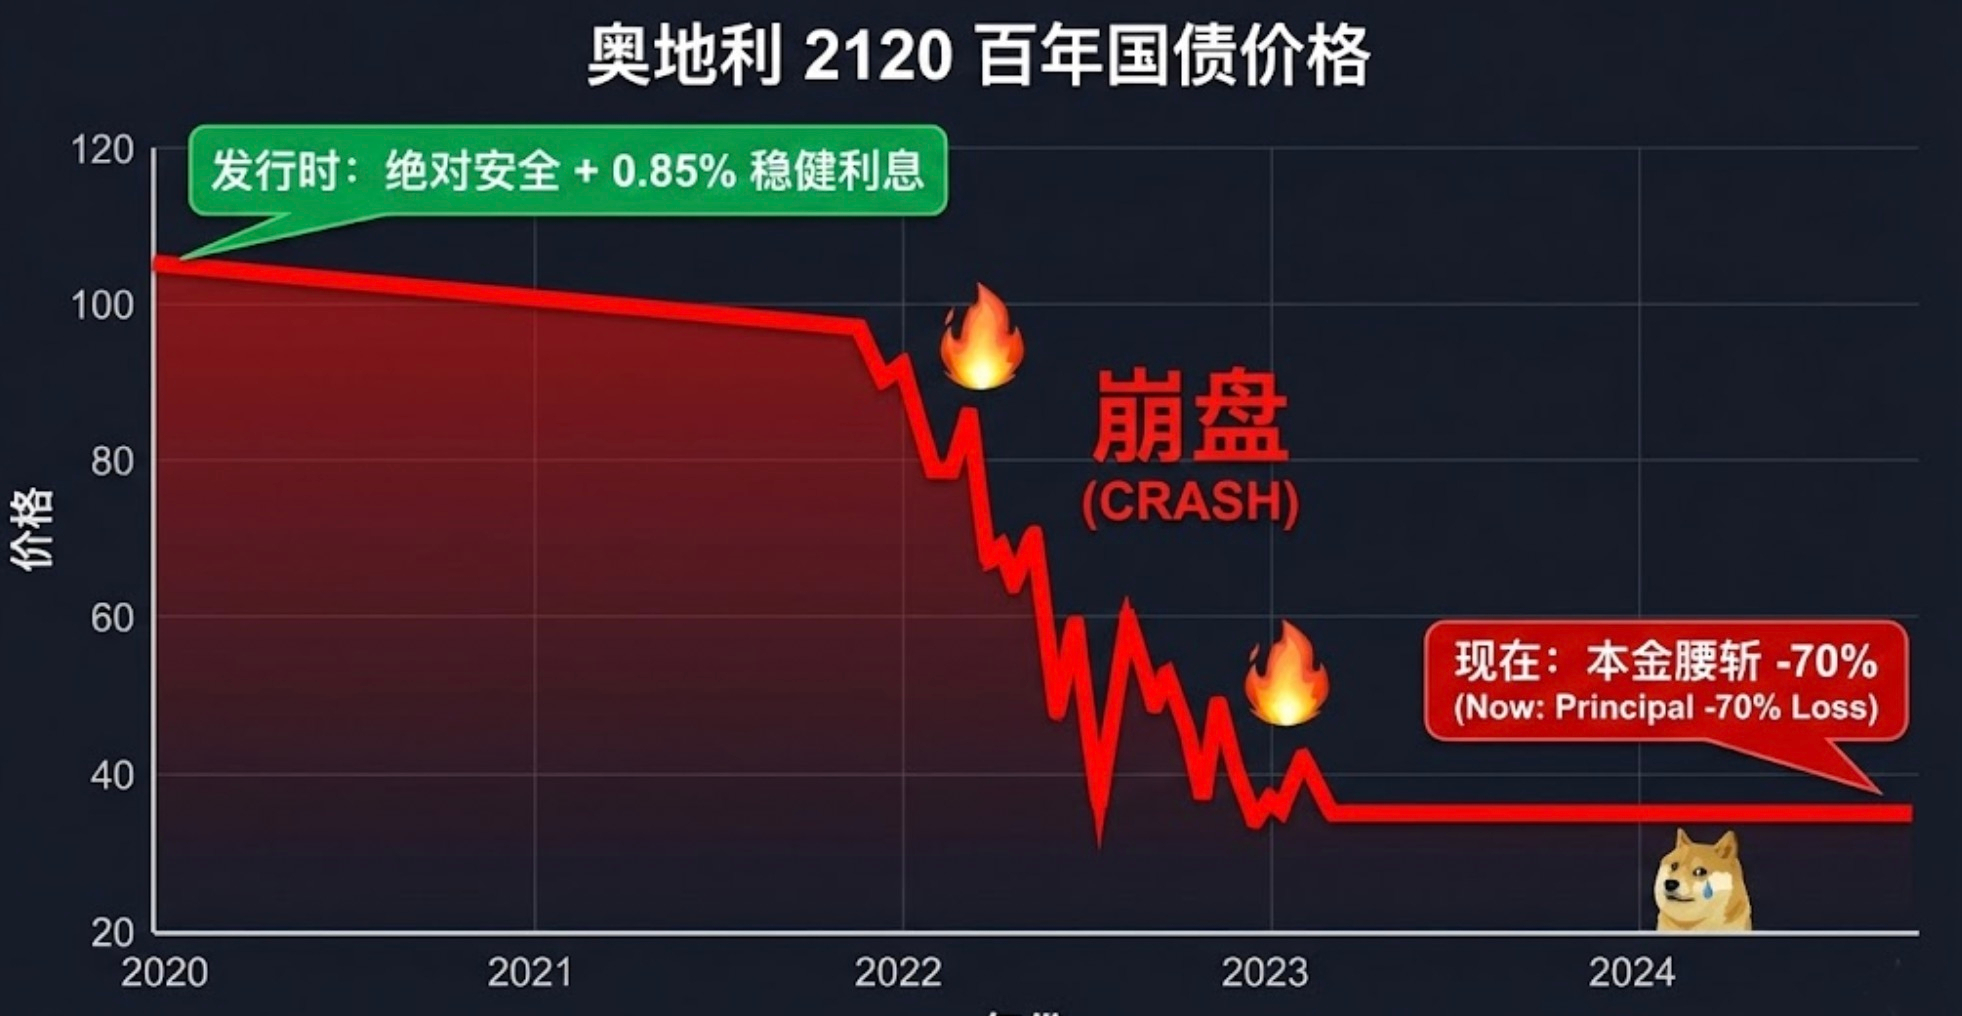
أولًا، دعونا نلقي نظرة على خبر كبير. مؤخرًا، كان الجميع في وول ستريت يناقش «سندات لقرن» لكلٍ من جوجل والنمسا. في 2020 (عصر الفائدة المنخفضة)، أصدرت حكومة النمسا سندًا حكوميًا يستحق بعد 100 سنة.
• نقطة البيع وقتها: ضمانٌ بدعم الجهة الحكومية، أمان مطلق، الفائدة 0.85%.
• النتيجة الآن: بعد مرور 4 سنوات فقط، أصبحت «ورقًا بلا قيمة». سعر التداول الآن لا يتجاوز نحو 30% من القيمة الاسمية.
• ماذا حدث؟ أنت تستثمر 100 يوان/عملة، بهدف كسب تلك الفوائد البسيطة؛ النتيجة أن الأصل نفسه خسر 70!
هذه هي «قتل المدة (Duration)»: كلما طال الأجل زادت الرافعة. ارتفاع بسيط في سعر الفائدة يعني أن السعر قد ينهار بسرعة مثل انهيار كارثي. أنت تحمل قسيمة صغيرة ثابتة، لكنك تقابل مخاطر تقلبات على مستوى الأسهم بل وحتى مخاطر مشاريع «تربة/قمامة» (شديدة الهبوط).
الفصل الأول: مأساة «قرن من الزمن» في وول ستريت — سندات بانخفاض 70%
هل هذه القصة مألوفة؟ إنها نفس السيناريو الذي جربناه في سوق العملات من قبل. أولًا عدّل المفهوم: الاستيك ليس وديعة في بنك، بل هو في جوهره مركز باتجاه محدد. إذا كانت نقطة الدخول خاطئة، فحتى لو كان العائد السنوي أعلى، فإنه مجرد جلوس عند القمة وتلقي وجبات الطعام المجانية…
مثال 1: فخ العائد المرتفع لـ UXLINK إذا كان هناك سيناريو نموذجي لعائد سنوي مرتفع مثل UXLINK: في ذلك الوقت دخل كثيرون عند القمة، ورأوا 365% APY فارتفعت حماستهم. والنتيجة؟ عندما يتراجع السعر وتقوم بالعملية الحسابية: الفوائد تُصرف يوميًا بالفعل، لكن الأصل ينخفض أسرع بعشر مرات من سرعة صرف الفوائد. في النهاية أدركوا الحقيقة: استخدام فوائد صغيرة كتحوّط ضد «مطرقة/منجل كبير» يتساقط وهو ما يزال في طريقه للهبوط، لا يملك أي فرصة نجاح. أنت تعتقد أنك «تنهب العائد»، بينما في الحقيقة أنت تدفع من رأس المال ثمن عمليات الإطلاق/الانبعاثات نيابةً عن الجهة المطوِّرة.
مثال 2: استراتيجية عمل Dusk عندما يكون نفس الكوين، يربح بعض الناس ويخسر آخرون، والفرق يكمن في الاستراتيجية. من يعرف ما يفعله، لن يضع رهانه على «الاستيكات طويلة الأجل» في أكثر نقاط السوق حرارة. على سبيل المثال، أنا في نطاق 0.22 بعت أولًا. لأن نسبة المخاطر إلى العائد في تلك اللحظة كانت سيئة للغاية: مساحة الصعود غير مؤكدة، أما الهبوط فيمكن أن يضرب بسرعة. عندما يعود إلى نطاق 0.08–0.1 حيث تكون المخاطرة مقبولة، سأشتريه مجددًا وأستأنف الاستيك. الفكرة: خفّض التكلفة أولًا، ثم استخرج القيمة الزمنية عبر الاستيك. وإلا ستصبح جالسًا في وضع الخسارة عند القمة، وسيغريك العائد السنوي كأنه راتب يواسيك.
سرّ الطبيب/الحكيم: الاستيك ليس نهاية التحكم بالمخاطر. يجب أن تكتب القواعد مسبقًا: إلغاء الاستيك عند كسر الدعم (破位撤)، وإلغاء عند تدهور الأساسيات (基本面变差撤)، وإلغاء عند حدوث خلل/شذوذ في عمليات الإصدار/التصفير (排放异常撤). إذا لم تستطع سحب الأموال من القفل، استخدم العقود لفتح مركز بيع (short) للتحوّط. وإلا إذا ساء السوق، ستقع في أخطر أنواع التسكين الذاتي: «لا بأس، لدي عائد سنوي». وعندما تستيقظ، غالبًا ما يكون «العائد السنوي محقق بالكامل، لكن رأس المال قد انخفض إلى النصف (腰斩)».
الفصل الثالث: جبهة الدفاع عن العائلة — أقنع كبار السن في البيت ألا يشتروا سندات طويلة
أخيرًا، نعيد هذا المنطق إلى الواقع. منذ فترة، أصابت حالةُ جنونٌ كثيرين في الداخل بسبب سندات حكومية خاصة بأجل 30 سنة و50 سنة، حيث تنافس عليها الكثير من كبار السن. يظنّون أن «السندات الحكومية = وديعة بنكية». لازم تذهب وتخبر أفراد عائلتك، خصوصًا كبار السن، ألا يشتروا هذه السندات الطويلة جدًا!
1. إنها ليست وديعة: الوديعة يمكن سحبها في أي وقت، أما السندات طويلة الأجل فلا بد أن تُباع في السوق حتى تُحوَّل إلى سيولة.
2. سيهبط بشدة: الآن الفائدة في الصين منخفضة، لكن في المستقبل إذا ارتفعت الفائدة مثلما في الولايات المتحدة، فإن سعر سندات الـ30 سنة سينخفض مثل سندات النمسا تمامًا.
◦ تخيّلوا: كبار السن بحاجة ماسة إلى المال لعلاج مرضٍ ما، فيبيعون في البنك. ثم يكتشفون أن الـ100 من رأس المال صارت 70 فقط. هل سيحتمل جسد كبار السن ذلك؟
3. التضخم هو القاتل الخفي: غالبًا ما يتسامح السياسيون الغربيون مع التضخم من أجل سداد ديونهم. أنت تراهن على فائدة ميتة لمدة 30 عامًا، وبعد 30 عامًا تصبح تلك الأموال نفسها بلا قيمة تقريبًا.
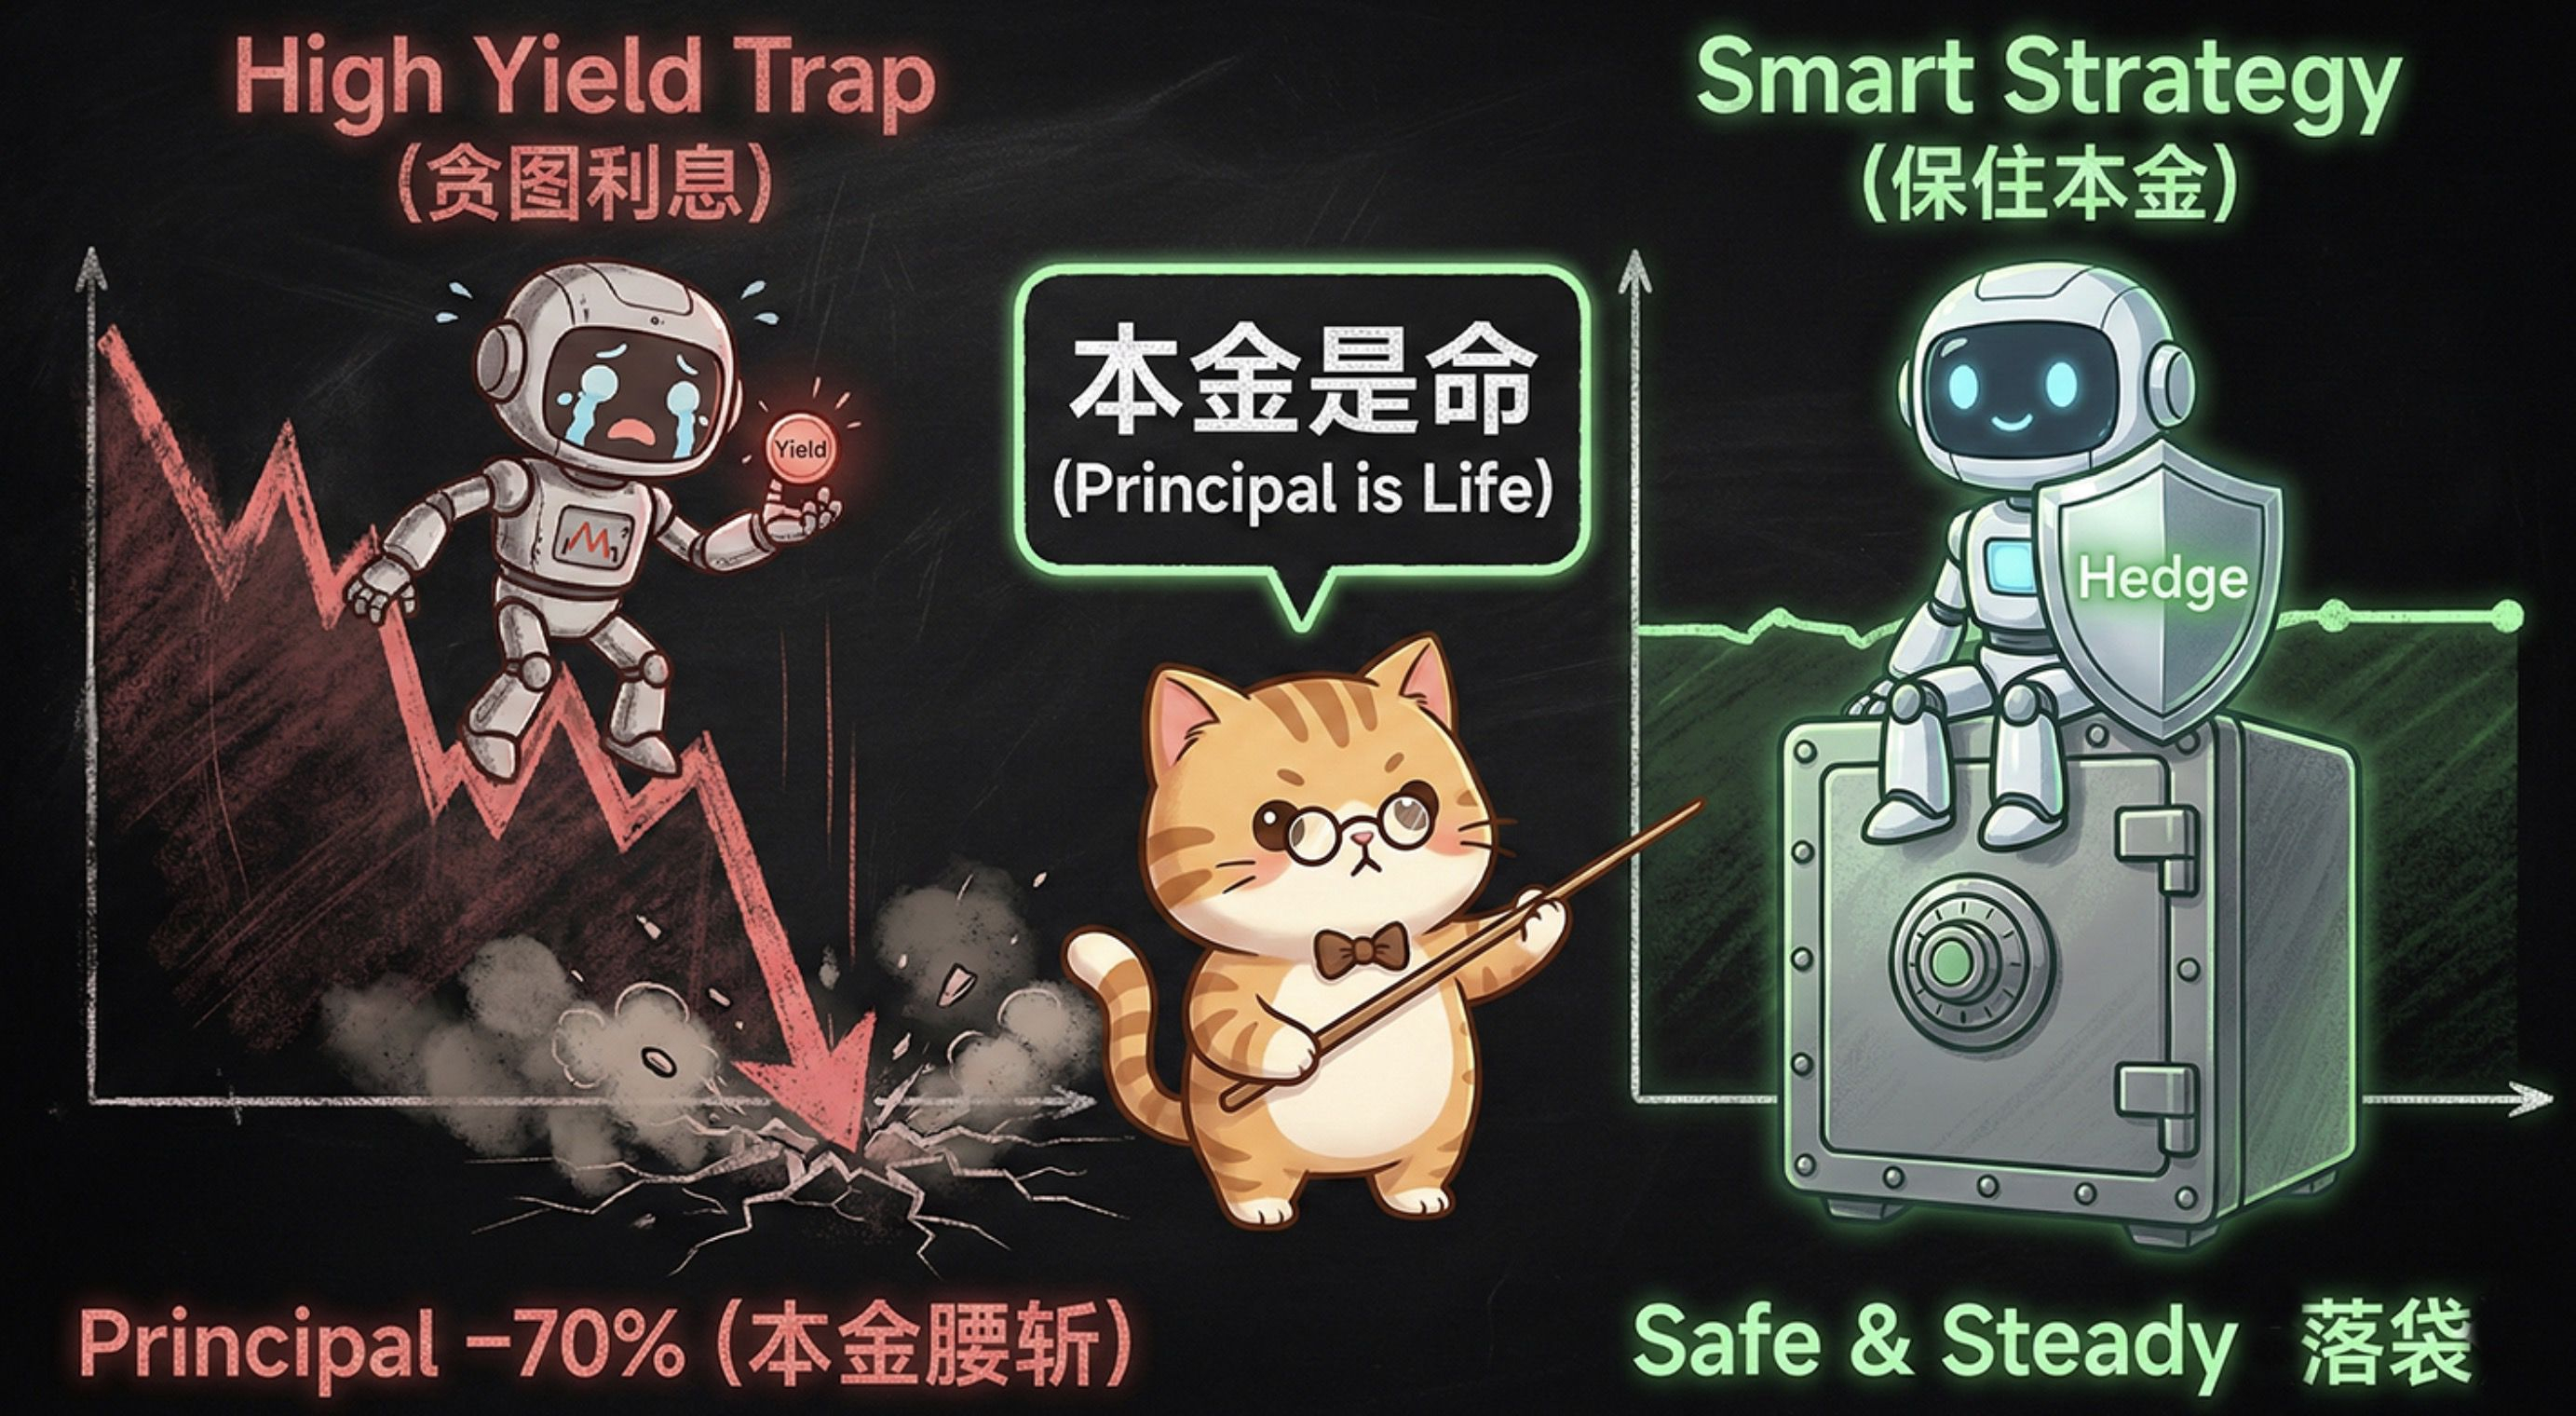
«لا تلمس الاستيك عالي الفائدة بلا استراتيجية، ولا تشتري سندات طويلة لمئة عام بلا تحوّط».
• عالم الكريبتو: الفائدة ليست تعويذة للحماية، الأشياء التي تنقذك هي ثلاثة فقط: نقاط الدخول، والقواعد، والتحوّط.
• في البيت: قل لوالديك إن شراء السندات الحكومية يكون فقط للأجل القصير (3 سنوات/5 سنوات). أما تلك التي تمتد لعقود، فهي تُستخدم كقيود في دفاتر شركات التأمين وليست للمعيشة التقاعدية لعامة الناس.