

 لم أكتب منذ فترة طويلة، واليوم سأتحدث عن وجهة نظري المختلفة بشأن وضع العملات المستقرة العالمية.
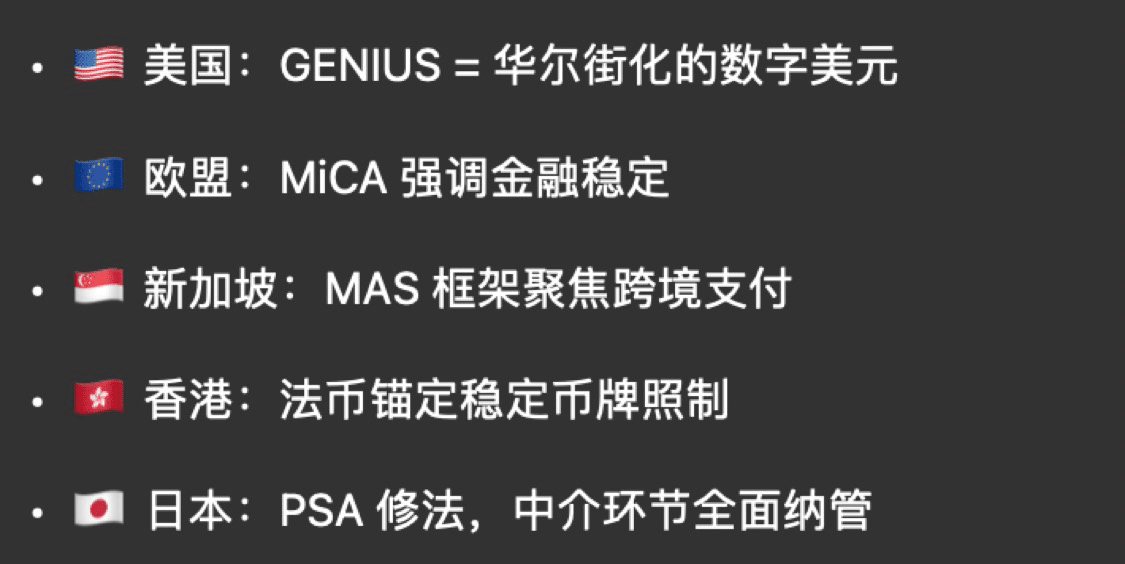
بعد أسبوع "Crypto" في 7 يوليو 2025، شهدت الولايات المتحدة تحولًا في موقفها تجاه العملات المستقرة: من "موضوع الرقابة القانونية" إلى "وسيلة رقمية بالدولار مقيدة بإطار تشريعي اتحادي". وقد أقر مجلس النواب على التوالي (قانون CLARITY) (قانون Anti-CBDC)، ثم وقع البيت الأبيض في 18 يوليو (قانون GENIUS) ليصبح ساري المفعول، مما أسس لرخصة اتحادية للعملات المستقرة القابلة للدفع، واحتياطي مؤهل بنسبة 1:1، واسترداد بالقيمة الاسمية، والكشف الدوري، و"يجب على المُصدر عدم دفع الفائدة" كقواعد أساسية. هذه ليست مجرد "إخضاع العملات المشفرة" بالمعنى الضيق، بل هي بداية إدخال "الدولار على السلسلة" في البنية التحتية المالية الوطنية وإسناده إلى وول ستريت للتشغيل الصناعي.
أولًا، انتقال منظومة الدولار إلى “السلسلة”: نسخ كامل من حيث البنية إلى الوظيفة
بُنيت هيمنة الدولار بعد الحرب على ثلاث ركائز: SWIFT/CHIPS للتسوية عبر الحدود، وحوض عميق من سندات الخزانة الأمريكية، وشبكة عقوبات OFAC والامتثال. تنقل العملات المستقرة هذا البناء إلى السلسلة: تسوية بدرجات ثوانٍ طوال 7×24 تُغني عن المعالجة المجمعة للتسوية عبر الحدود؛ وربط الاحتياط بالنقد والسندات القصيرة بحيث يتم إسقاط “الطلب العالمي على الدولار” مباشرةً إلى “طلب على سندات أمريكا”. وفي الوقت نفسه، فإن قابلية تضمين البيانات المتاحة للتحقق على السلسلة وقواعد KYC/العقوبات يجعل الرقابة تزيد من وضوح وقابلية تنفيذ تدفقات الأموال بدل أن تضعفها. ومن ناحية بيانات السلسلة، يجري أيضًا التحقق من هيكل الاستخدام: أصبحت العملات المستقرة نوع الأصل المسيطر في أنشطة التداول عبر مناطق متعددة، مع تذبذب الحصة طويلة الأمد في نطاق 60%–80%.
ثانيًا، التشريع وتقسيم العمل في الصناعة: تسليم “حق سكّ الدولار على السلسلة” إلى وول ستريت الخاضع للرقابة
(GENIUS Act) يكتب “من يستطيع الإصدار وكيف يُصدر وكيف تتم إدارته” في القانون الاتحادي: مسارات الترخيص تغطي البنوك والمُصدِرين غير المصرفيين الخاضعين للامتثال، مع فرض احتياطيات مؤهلة بنسبة 1:1 واسترداد بالقيمة الاسمية، مع تدقيقات دورية وإفصاح عن المعلومات، ومنع المُصدر من دفع فوائد مباشرة إلى حامليها. بعد تطبيق اللوائح ظهر نقطة صراع محورية: تعمل البنوك على ممارسة ضغط من أجل تضييق مساحة “مكافآت المنصات/الفوائد غير المباشرة” بدعوى القلق من أن تُفضي العملات المستقرة بالدولار على السلسلة إلى تحويل الودائع؛ وهذا يثبت عكسًا قوة سياسة “العملات المستقرة = بديل لودائع على السلسلة”.
ثالثًا، الاختراق العالمي: لقد انطلقت المعركة التمهيدية للدولار الرقمي بالفعل
في أمريكا اللاتينية وأفريقيا، تدفع التضخم المرتفع ونقص العملات الأجنبية العملات المستقرة إلى الشارع. من النصف الثاني من 2023 إلى النصف الأول من 2024، ارتفعت بشكل ملحوظ حصة العملات المستقرة ضمن الأموال على السلسلة في أمريكا اللاتينية؛ وفي سوق أفريقيا استمر استخدام USDT في الصعود منذ عام 2024، بالتوازي بين الاستخدامات للدفع والحفاظ على القيمة، حيث تقوم تطبيقات الدفع المحلية وP2P باستبدال “النقد بالدولار” بـ“رموز الدولار”.
في آسيا، يقوم تجار التجارة الإلكترونية عبر الحدود والعمال المستقلون بتجاوز SWIFT، واستخدام الدولار على السلسلة مباشرةً للاستلام والتسوية. تجاوزت قيمة تسويات USDT اليومية على شبكة TRON خلال صيف 2025 نطاق 20.0–24.0 مليار دولار—إنها منخفضة التكلفة وعابرة للحدود على نطاق واسع. وفي الواقع، بدأت تتشكل طبقة “تسوية دولية للأسواق الناشئة بالدولار”.
في أوروبا، كانت أول من أدخل العملات المستقرة ضمن قانون موحد (MiCA) مع إطار الترخيص الكامل لـEMT/ART والإطار الخاص بالاحتياط والإفصاح، والذي بدأ سريانه منذ يونيو 2024. لكن من زاوية هيكل الاستخدام على السلسلة، تظل العملات المستقرة المرتبطة بالدولار هي المسيطرة بشكل ساحق، ولا تزال العملات المستقرة باليورو عاجزة حتى الآن عن مجاراتها من حيث الحجم والتأثيرات الشبكية. إن جاهزية التنظيم لا تعني تلقائيًا تشكّل التأثيرات الشبكية للعملة، خصوصًا عندما تكون حلقة “عملة مستقرة بالدولار—سندات خزانة—نظام امتثال أمريكي” قد اكتملت بالفعل.
رابعًا، المسار التقني: من “سلاسل متعددة” إلى مسار “انطلاق آلاف السلاسل معًا”
من ناحية جانب العرض يجري إعادة ترتيب بوتيرة متسارعة. أعلنت تيثر عن جدول لاسترداد/إلغاء فترات الالتزام بالاسترداد للشبكات القديمة ذات الاستخدام المنخفض (ستتوقف شبكات مثل Omni وKusama وSLP وEOS وAlgorand عن تحمل التزامات الاسترداد اعتبارًا من 2025-09-01)، مع التركيز على السلاسل الرئيسية عالية الطلب وطبقات بيتكوين الحديثة؛ وفي الوقت نفسه تم الإعلان رسميًا عن نقل USD₮ إلى Bitcoin RGB، دفع “الدولار الأصلي” إلى صلب بيتكوين وشبكة لايتنغ.
أما Circle فتتبع مسار “الإصدار الأصلي واسع الانتشار”. وحتى 24-06-2025، تم إصدار USDC أصليًا على 23 سلسلة (مثل Ethereum وSolana وBase وArbitrum وStellar وSui وZKsync وXRP Ledger وغيرها). الاستراتيجية هي: “حيث تكون الامتثال، وحيث توجد مدفوعات حقيقية، سنرسل الدولار إلى هناك”. وهذا يعني أن العملات المستقرة ستتحول من “مبادئ/أدوات مالية” على عدد محدود من السلاسل الرئيسية إلى “دم/سيولة دولار” عامة لجميع أنواع سلاسل الأعمال.
خامسًا، التحوط المؤسسي: “الدولار الرقمي الذي تقوده السوق” في الولايات المتحدة مقابل “العملة الرقمية الصادرة مباشرة من البنك المركزي”
من خلال تمرير مجلس النواب (Anti-CBDC Act) وتنفيذ البيت الأبيض (GENIUS Act) معًا، يكون ذلك بمثابة تحديد واضح لمسار العملات الرقمية في الولايات المتحدة: معارضة وصول البنك المركزي المباشر إلى حسابات التجزئة، والاستعاضة عن ذلك بإصدار وتشغيل “دولار على السلسلة” من السوق ووول ستريت تحت رقابة مشددة. وهذا لا يتجنب فقط مخاوف الخصوصية وتنافس السلطة عندما يكون الحكومة متصلة مباشرة بقطاع التجزئة، بل يفعّل كذلك مزايا طويلة الأمد لسوق رأس المال الأمريكي ونظام الامتثال. وبالمقابل، تعتمد الصين على الدينار الرقمي (اليوان الرقمي) كمحور، وفي الوقت ذاته تختبر عملات مستقرة مرخصة في هونغ كونغ، بهدف تشكيل امتداد رقمي للرنمينبي؛ لكن المسؤولين يعترفون أيضًا بأن التأثيرات الشبكية العالمية مع العملات المستقرة المرتبطة بالدولار لا تزال تمثل عجزًا لديهم.
سادسًا، الدلالة المالية الكلية: إعادة إغلاق دورة الدولار و“امتداد” جديد لطلب السندات الحكومية
إذا اعتبرنا العملات المستقرة “حسابًا جاريًا بالدولار على السلسلة”، فإن احتياطياتها ترتكز في الأساس على النقد وT-bills. ونتج عن ذلك حلقة جديدة: سندات الخزانة الأمريكية → احتياطي العملات المستقرة → مدفوعات/استثمارات عالمية → عودة الأموال إلى سندات أمريكا. كلما ازدادت قوة “حلقة الدولار الرقمي” زادت ثبات الطلب الهامشي على سندات الخزانة الأمريكية؛ بل إن حتى قطاع البنوك الأمريكية بدأ يقلق من أن مكافآت المنصات التي تعمل بشكل غير مباشر على دفع فوائد قد تثير هروب الودائع، وهو ما يؤكد من جانب آخر خاصية “العملات المستقرة = بديل لودائع على السلسلة” وتأثيرها على السياسة.
لننظر إلى مقارنة البيانات
📍 أوروبا: MiCA مقابل الدولار الرقمي
تم تفعيل MiCA في الاتحاد الأوروبي، لكن حجم التداول اليومي للعملات المستقرة باليورو (مثل EURC) لا يتجاوز 1% من USDT. الواقع هو أنه في DeFi الأوروبية وOTC وسيناريوهات عبر الحدود، لا يزال الجميع يفضل استخدام عملات مستقرة بالدولار.
وهذا يعني أنه حتى مع وجود إطار تنظيمي، فإن القدرة التنافسية لرقمنة اليورو تبقى بعيدة جدًا عن الدولار.
سابعًا، المخاطر وعدم اليقين
أولًا: الفائدة وتقاسم العائدات—كيف ستُغلَق “المنطقة الرمادية” التي يُمنع فيها المُصدر من دفع الفوائد لكن تسمح المنصة بالمكافآت، عبر تشريعات لاحقة أو تفسيرات تنظيمية أكثر تشددًا؛ وهذا يحدد مباشرةً حدود العملات المستقرة وودائع البنوك. ثانيًا: المنافسة على طبقة التسوية—المعركة بين TRON/طبقات إيثيريوم/طبقة بيتكوين والسلاسل عالية الأداء الناشئة تحدد منحنى تكلفة “الدولار على السلسلة”. ثالثًا: الاتساق عبر الولايات القضائية—تعمل أربع مجموعات من الأطر بالتوازي: الولايات المتحدة (GENIUS) والاتحاد الأوروبي (MiCA) وسنغافورة (MAS) وهونغ كونغ (نظام التراخيص)، ويتطلب إطلاق المنتجات عبر الحدود وترتيبات الحفظ “مصفوفة متعددة الولايات القضائية”.
إن النظر إلى العملات المستقرة باعتبارها “نقل طبقة تسوية الدولار وامتداد العملة إلى السلسلة” أقرب للواقع من اعتبارها مجرد “جعل الامتثال للعملات المشفرة”. إن تطبيق التشريع يعني أن الولايات المتحدة استخدمت النظام لتوزيع حقوق “سكّ الدولار على السلسلة” وتشغيله على وول ستريت؛ والتوسع متعدد السلاسل و”الأصَلة” في طبقات بيتكوين تعني أن شبكة تسوية الدولار تتجه نحو ترقية “عالمية، وفورية، وقابلة للبرمجة”. وفي الوقت نفسه، فإن سيناريوهات الاستخدام في أمريكا اللاتينية وأفريقيا وآسيا جعلتها البنية التحتية الجديدة للدولار الدولي. بيتكوين أصل، وإيثيريوم شبكة، والعملات المستقرة استراتيجية—وهذه هي الأساسيات لسياسة العملات الرقمية الجيوسياسية بعد عام 2025.