


Sober期权工作室 × Derive.XYZ إنتاج مشترك
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
واحدة، حادثة سريالية، كيف أثارت نقطة ذعر بقيمة 60000 دولار؟
1.1 من "صندوق الكنز العشوائي" إلى "بيتكوين الأشباح": حادثة مخاطر تشغيلية على مستوى كتاب النصوص
في مساء 6 فبراير، شهدت منصة Bithumb الكورية الرائدة في تداول العملات الرقمية خطأً "منخفض المستوى" يكفي لأن يُدرج في كتب نصوص المخاطر الصناعية.
في الساعة 19:00 من تلك الليلة، أطلقت Bithumb حملة تسويقية باسم "صندوق الكنز العشوائي" كما هو مخطط. تصميم الحملة ليس معقدًا: يستخدم المستخدمون النقاط للمشاركة في السحب، ويكون مبلغ الفوز النظري لكل شخص بين 2000-50000 وون كوري (حوالي 9.5-237 يوان صيني)، وهو تحفيز نموذجي للمستخدمين ذوي المبالغ القليلة.
وقعت الكارثة الحقيقية في مرحلة ضبط المعلمات في الخلفية—تم إدخال وحدة المكافأة بالخطأ من «الوون الكوري» إلى «البيتكوين».
النتيجة: شارك 695 شخصًا باستخدام النقاط في الفعالية، منهم 249 نجحوا في فتح صندوق الكنز؛ وكان من المفترض أن يحصل المستخدمون على مكافأة قدرها 620 ألف وون كوري، لكن ما استلموه فعليًا هو 620 ألف بيتكوين، بمعدل إسقاط قدره 2490 BTC لكل شخص.
وبحسب السعر قبل وقوع الحدث عند حوالي 98 مليون وون كوري / 67 ألف دولار أمريكي، فإن الحجم الاسمي لهذا الخطأ في الإرسال (airdop) يصل إلى 41.5 مليار دولار أمريكي، أي حوالي 287.9 مليار يوان صيني؛ وبمتوسطه على كل مستخدم، يعادل 160 مليون دولار / 1.156 مليار يوان صيني.
لكن العبث لا يتوقف عند هذا الحد.
وفقًا لما كشفته Bithumb في آخر تقرير ربع سنوي: وحتى نهاية الربع الثالث من العام الماضي، فإن إجمالي كمية البيتكوين التي تقوم البورصة بحفظها نيابةً عنها لا يتجاوز 42,600 عملة فقط. أي أن كمية BTC في هذه «عملية الإسقاط» كانت تزيد عن 14 مرة عن الكمية التي كانت بحوزتها فعليًا.
وقد أثار ذلك مباشرةً تساؤلات في السوق حول «البيتكوين الشبح»: تلك BTC التي لا وجود لها في الميزانية العمومية، كيف تم «إطلاقها»؟
1.2 فترة فراغ 20 دقيقة: كيف تتضخم المخاطر في وقت قصير؟
كشفت Bithumb في إعلان إعادة تقييم ما بعد الحدث عن خط زمني حاسم: بدء الفعالية الساعة 19:00؛ بعد حوالي 20 دقيقة، تم اكتشاف حالة شاذة في الخلفية—«يتم إرسال بيتكوين»؛ وبعد 15 دقيقة أخرى، تم تفعيل قيود التداول/السحب لحسابات مرتبطة؛ الساعة 19:40، تم إكمال المعالجة الطارئة. هذه النافذة التي تبلغ 35–40 دقيقة هي نطاق المخاطر الأساسي للحدث بأكمله.
ولحسن الحظ، تم اعتراض معظم الأصول غير الطبيعية قبل دخولها إلى السوق. وفقًا لأحدث الإفصاح: من إجمالي 620 ألف BTC تم إرسالها بالخطأ، تمت استعادة 618,212 منها. الأصول التي دخلت فعليًا السوق وتم بيعها تمثل قيمتها 1,788 BTC، منها 93% تم استعادتها. ولا يزال هناك ما يعادل 125 BTC لم تتم استعادته بعد؛ وبحسب أحدث تسعير 69 ألف دولار، تبلغ قيمته حوالي 8.625 مليون دولار.
من حيث المبلغ المطلق، فإن حجم «التدفقات الخارجة» هذا لا يكفي لزعزعة منطق التسعير طويل الأجل لـ BTC.
لكن الذي يتحمل صدمة السوق فعلًا ليس هذه الـ 1788 BTC بحد ذاتها.
لماذا يمكن لحادثة «ملء الوحدات بالخطأ» عند 1.3 أن يُسقط قاعًا من الرعب على مستوى مرحلي؟
وكم كان ذلك سيئ الحظ: فقد حدثت هذه الواقعة داخل نافذة زمنية كانت السيولة فيها أصلاً ضعيفة.
في أسبوع وقوع الحدث، كانت عملة البيتكوين في عملية تراجع مستمرة، وهذه الموجة من الهبوط لم تحدث بمعزل: فقد انخفض مؤشر ناسداك بنسبة 1.59% في يوم واحد، وانخفض الذهب بنسبة 6.15% في يوم واحد. وانخفضت الفضة بنسبة 25.06% في يوم واحد
أكدت شركة Goldman Sachs في الأبحاث اللاحقة التي نشرتها:
يُعزى هذا الانخفاض في هذه المرة بشكل أساسي إلى عمليات التصفية في سوق المشتقات (Long Liquidation)، وليس إلى تدهور أساسيات الاقتصاد.
بعبارة أخرى، قبل أن يبدأ السوق في الهبوط، كان في حالة «رافعة عالية + مراكز مرتفعة + هامش أمان منخفض».
في ظل هذه الخلفية، لعبت واقعة Bithumb دور ثلاثة مكبرات:
صدمة عدم اليقين وليست صدمة العرض: في اللحظة الأولى، لا يعرف السوق «كمية BTC التي تم بيعها فعليًا»، بل يعرف فقط أن البورصة قامت بإسقاط كمية من البيتكوين تفوق بكثير ما كانت تحتفظ به. وفي ظل انعدام شفافية شديد، يلجأ المتداولون إلى أسوأ الافتراضات لتسعير المخاطر.
البيع التلقائي الناتج عن التصفية لا عن حكم نشط: المراكز الطويلة عالية الرافعة في العقود الآجلة والعقود الدائمة، عندما تتجه الأسعار بسرعة للأسفل، لا تملك سوى إغلاق المراكز بشكل قسري. هذه عمليات البيع لا تعتمد على حكم معلوماتي، بل هي تنفيذ آلي للتحكم بالمخاطر.
سيولة ضعيفة وقلة عمق دفتر الأوامر: في بيئة يتراجع فيها السوق العالمي بشكل متزامن، يكون الطلب الهامشي على شراء BTC غير كافٍ بشكل واضح. تكفي أوامر بيع قليلة من نوع السوق لاختراق مستويات دعم محورية وتضخيم التقلبات.
في النهاية، تم ضرب BTC ليلة الجمعة لتسجل قاعًا مرحليًا قرب 60 ألف دولار. لكن عددًا كبيرًا من المتداولين، وحتى بعد إعادة تقييم ما حدث لاحقًا، لم يدركوا أن مصدر موجة الخوف هذه جاء في الواقع من «وحدة مكافأة لصندوق» تم ملؤها بالخطأ.
1.4 سؤالان حاسمان: ليست «البجعة السوداء»، بل كشف هشاشة بنيوية
السؤال الأول: لماذا يمكن «إسقاط» BTC أكبر بكثير من الكمية التي تم الاحتفاظ بها فعليًا؟
الإجابة ليست غامضة ولا جديدة—بل هي مخاطرة نموذجية ضمن نظام الدفاتر الداخلية للبورصات المركزية. ما يراه المستخدمون في حسابات البورصة من BTC هو في جوهره رقم محاسبي وليس انعكاسًا لحظيًا لأصول على السلسلة. قبل أن يتفاعل النظام الداخلي مع التحويل الفعلي على السلسلة، يمكن إنشاء «ائتمان» خاطئ مؤقتًا. وهذا هو سبب قيام الجهات الرقابية في كوريا بتصنيف الحدث على أنه: «حالة جادة لهشاشة الأصول الافتراضية والتعرض للمخاطر»، وهو ما أدى إلى بدء فحوصات في الموقع بسرعة.
السؤال الثاني: لماذا كان BTC بالفعل في حالة هبوط قبل وقوع هذا الحدث؟
والأهم من ذلك، تكمن الإجابة على المستوى الكلي (الماكرو). خلال الفترة الماضية، لم تكن الأصول العالمية في «ارتفاع عام»، بل بعد التباين في المستويات المرتفعة دخلت مرحلة نقص السيولة.
الأسهم التكنولوجية والفلزات الثمينة والأصول المشفرة قد استهلكت في مرحلة الارتفاع المبكرة الكثير من ميزانية المخاطر. وعندما ظهرت عدم يقين جديد، لم يكن لدى السوق أموال هامشية كافية لتحمل تقلبات الأصول الخطرة. وهكذا، تحولت ما يبدو كأنه «حادث عرضي» في النهاية إلى عملية خفض رافعة منهجية.
1.5 من «الدفاع في السوق الهابط» إلى «الدفاع عند مستويات مرتفعة»: الاستراتيجية تحتاج للتطور
في مراحل السوق الهابطة السابقة، كانت تقليص المراكز، وخفض الرافعة، والبيع البسيط على المكشوف أو انتظار الفرصة مع الاحتفاظ بالنقد، كلها استراتيجيات فعّالة للبقاء.
ولكن في بيئة 2026 المتمثلة في «تذبذب عند مستويات مرتفعة + سيولة هشّة»، فإن الرهان على اتجاه واحد تزيد مخاطره بسرعة.
إذا كان المستثمرون يريدون الاستمرار في الحفاظ على القدرة الدفاعية في أحداث مماثلة مستقبلًا، فإن ما يحتاجونه هو تحوط بنيوي، وليس تصرفات مدفوعة بالمشاعر.
وهذا هو سبب أنه في المرحلة الحالية، فإن بنية الخيارات «ذات سقف و أرضية» ممثلة بـ Bear Put Spread تعود لتصبح خيارًا دفاعيًا لأموال المؤسسات. وسيتضح ذلك في أقسام بيانات الخيارات والاستراتيجيات لاحقًا.
ثانيًا، تحليل عميق لبيانات أسواق خيارات BTC وETH
بالاستناد إلى بيانات الرسوم البيانية المقدمة من Amberdata&Derive.XYZ، فإن بنية التقلبات هذا الأسبوع تظهر سمة واضحة جدًا: إنها حركة نموذجية لـ«فزع قصير الأجل تم تسعيره بسرعة، لكن التوقعات طويلة الأجل لم تخرج عن السيطرة». من Skew إلى هيكل آجال الاستحقاق وصولاً إلى VRP، لم يقم سوق الخيارات بتصنيف حادث Bithumb كمخاطرة منهجية، بل اعتبره حدثًا ذيليًا ناتجًا عن صدمة السيولة.
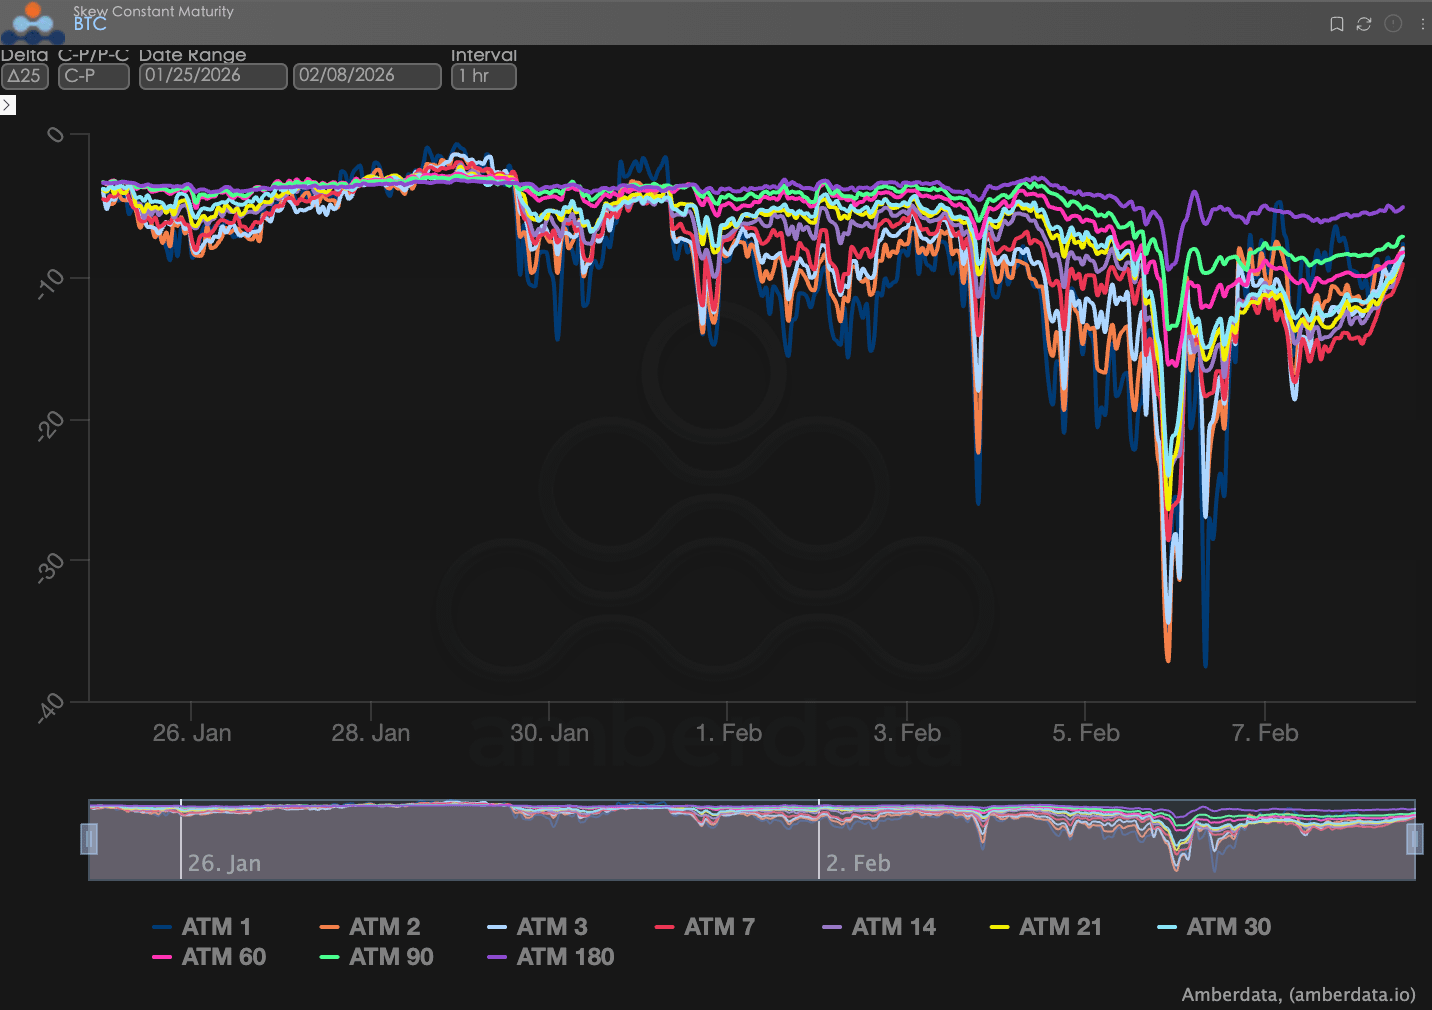
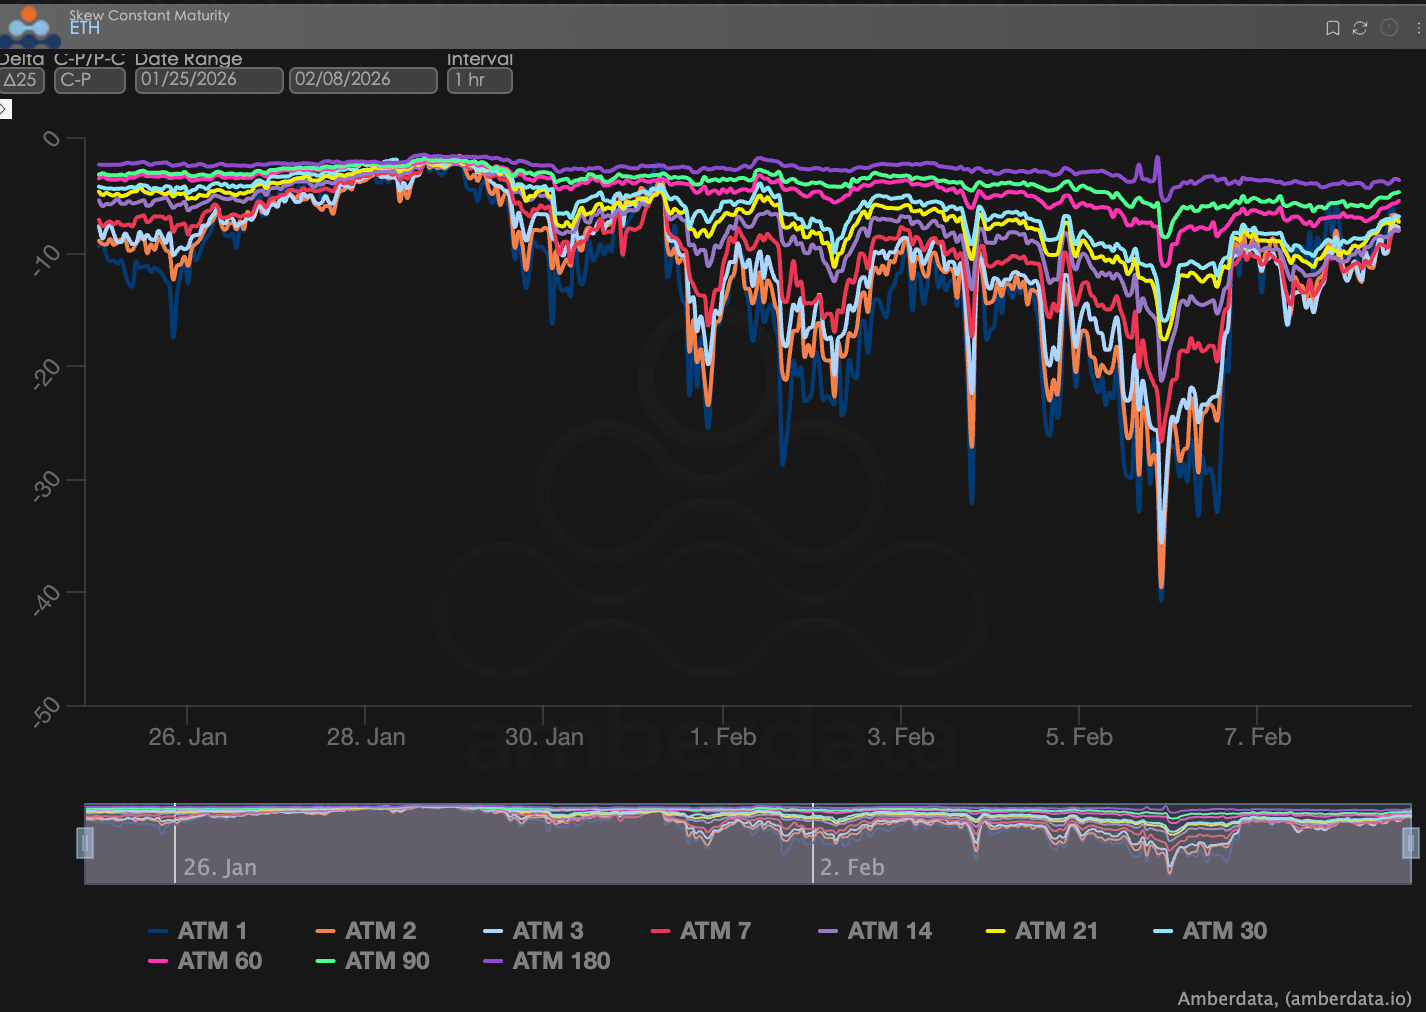
الانحراف (Skew): رد فعل مشاعر الخوف شديد، لكن يتركز في الطرف القصير
من خلال مراقبة Delta 25 Skew (IV ضمني لخيارات الشراء − IV ضمني لخيارات البيع)، تعكس قيمة السالب مقدار حاجة السوق إلى التحوط من مخاطر ذيل الهبوط.
ملاحظة Skew: في مرحلة هبوط سريع في الأسعار، يسوء Skew القريب بشكل واضح. أثناء موجة الانهيار، انخفض Skew في عقود BTC الآجلة القريبة إلى ما يقرب من -20. وكان رد فعل Skew في ETH أشد نسبيًا؛ حيث انخفض Skew القريب في ETH إلى حوالي -30. وكان هذا المستوى أعلى بشكل ملحوظ من نطاق التقلبات السابق، ما يعكس أن السوق خلال فترة قصيرة كثّف شراء خيارات Put للتحوط من خطر الهبوط.
تفسير عميق: ما يستحق الانتباه هو أن تغير Skew تركز أساسًا في آجال قصيرة إلى قصيرة جدًا: كان تقلب Skew في عقود ATM ضمن 1D–7D هو الأكثر حدة؛ بينما كانت تعديلات Skew لأجل 30D فما فوق محدودة بوضوح؛ وبالنسبة لـ 180D ATM Skew، بقيت تقريبًا تتأرجح حول محور 0، ولم يحدث ضعف متزامن. تشير هذه البنية إلى أن سوق الخيارات لم يَعتبر هذا الهبوط مخاطرة منهجية طويلة الأجل، بل صنّفه كزيادة في الطلب على تحوط هلعي ناتج عن صدمة حدث قصيرة الأجل.
BTCÐ
هيكل آجال الاستحقاق (Term Structure): شكل متواصل من الانعكاس
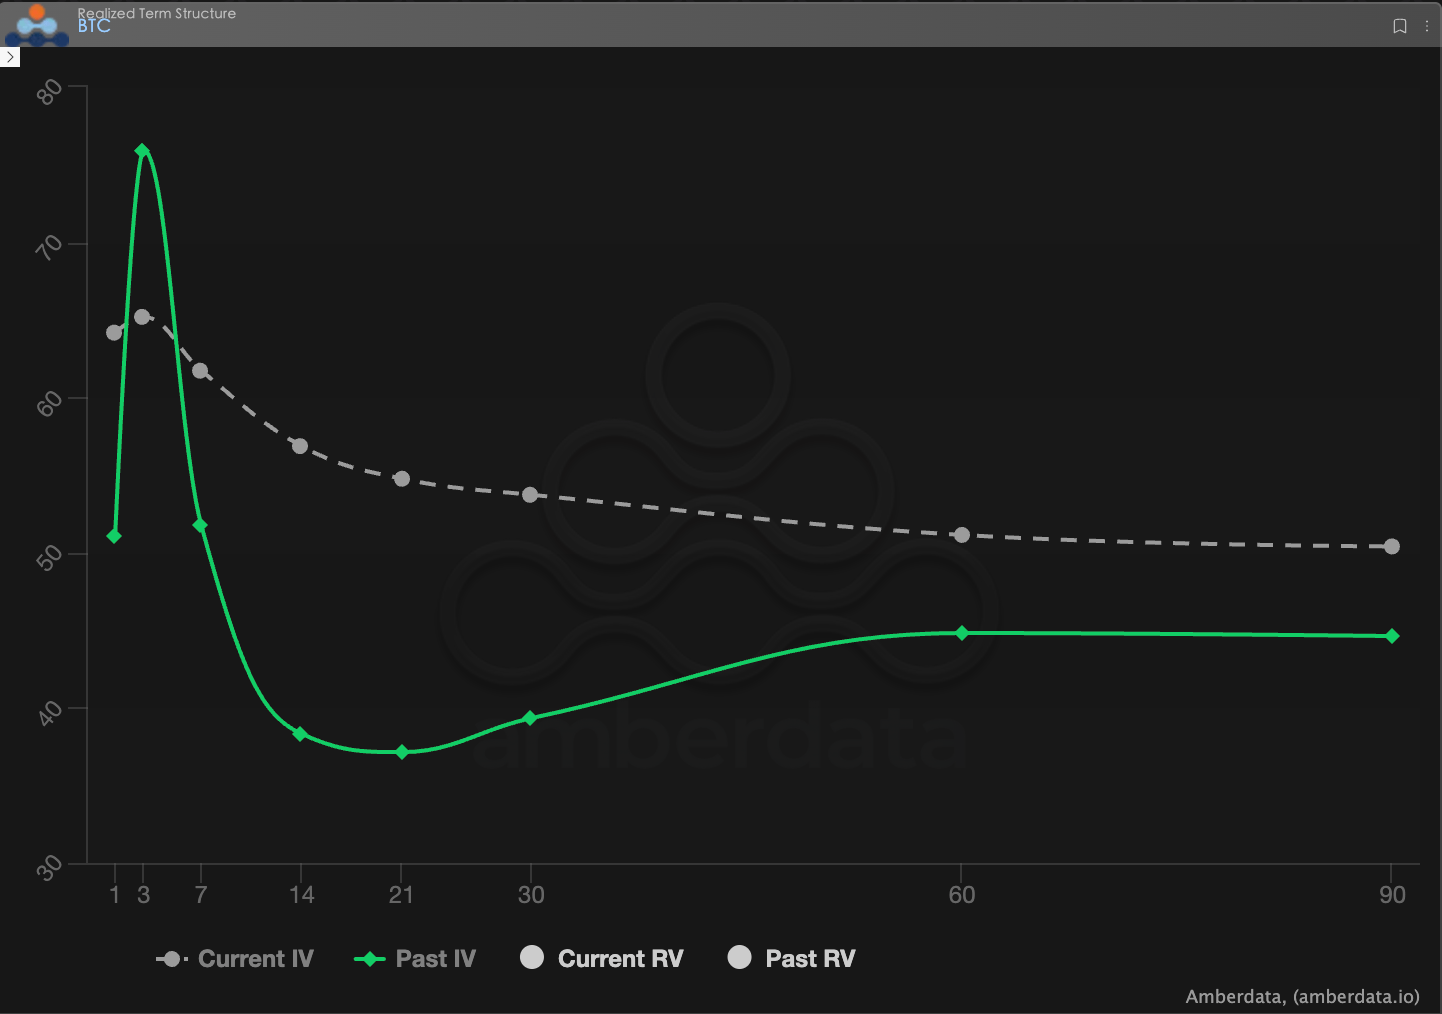
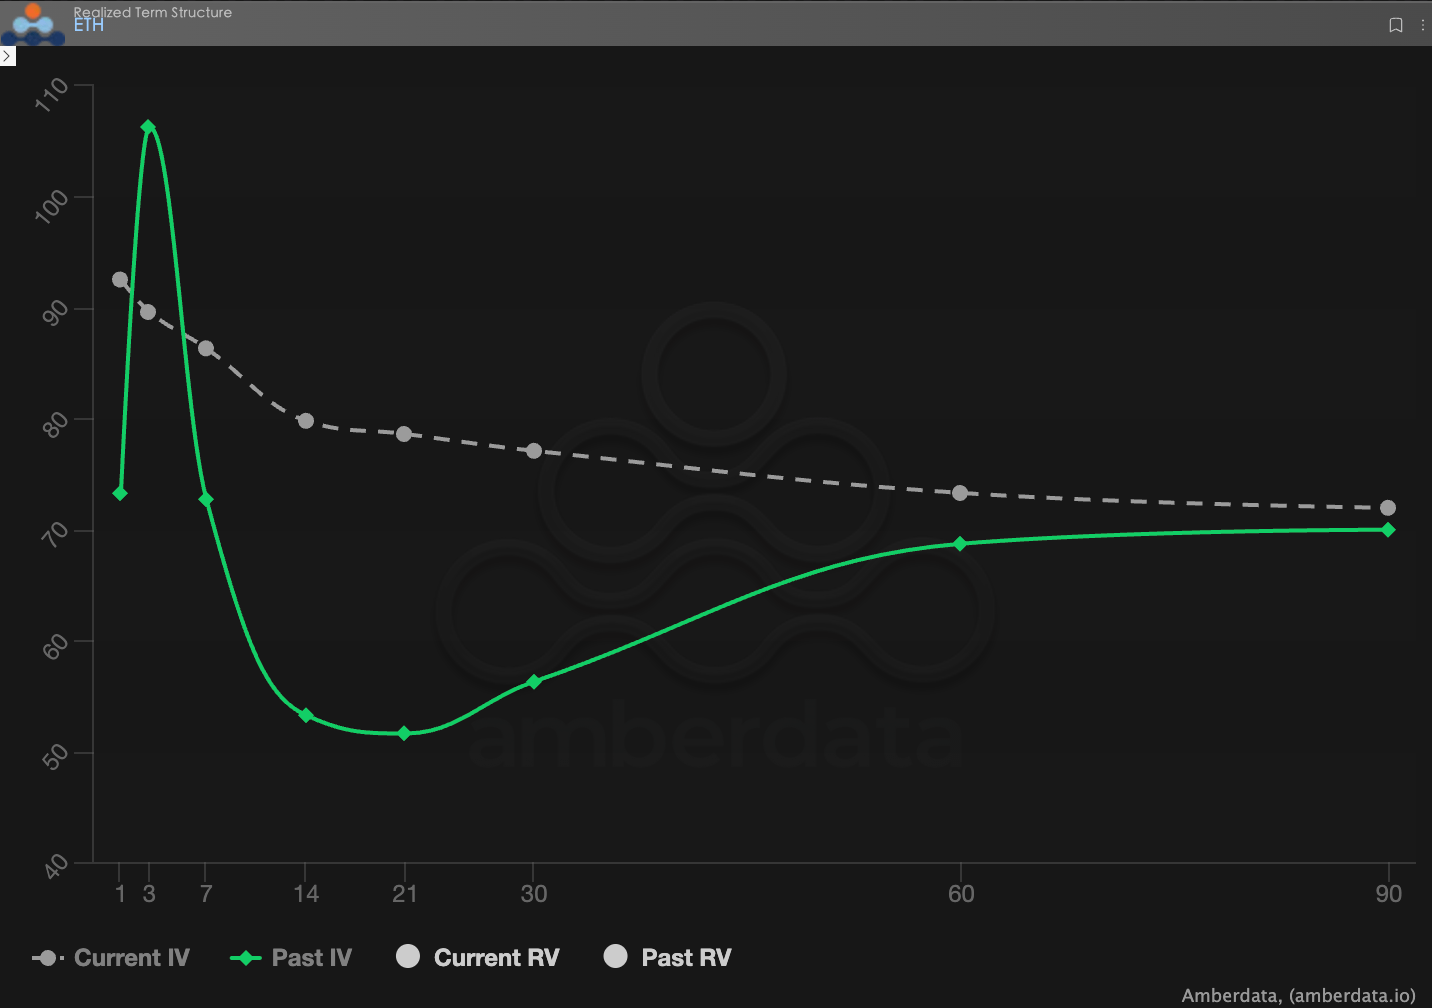
يعرض Term Structure (هيكل آجال الاستحقاق) توزيع Implied Volatility (IV) لأوقات استحقاق مختلفة.
تغير في الشكل (تشوهات/اختلافات): تظهر منحنيات Current IV لكل من BTC وETH حاليًا شكلًا واضحًا من الانعكاس (Backwardation/Invert)، حيث يكون الـ IV في الطرف القريب أعلى بكثير من الطرف المتوسط والبعيد، دون أن يعود إلى بنية Contango النموذجية (قريب أقل بعيد أعلى). مقارنةً بالأسبوع الماضي، ارتفع IV القريب مجددًا هذا الأسبوع. بعد الهبوط السريع في السعر، ارتفع IV القريب لكل من BTC وETH بشكل عام بمعدل 10 وحدات تقلب أو أكثر مقارنة بما قبل الحدث؛ ووصل IV القريب في ETH إلى مستوى مرتفع قرب 110 لفترة. وفي الوقت الحالي، يعكس منحنى IV الإجمالي شكل «قريب مرتفع بعيد منخفض» ويظل مشابهًا جدًا لما كان عليه في الأسبوع الماضي.
تفسير عميق: تعني هذه البنية أن التكلفة الأساسية التي يدفعها السوق الآن تتركز في عدم اليقين قصير الأجل؛ إذ يولي المستثمرون اهتمامًا لما إذا كان سيظل هناك صدمات ثانوية خلال الأيام والأسابيع القليلة القادمة، وليس لاستمرار ارتفاع تقلبات الأجل المتوسط والطويل.
BTCÐ
علاوة مخاطر التقلب (VRP): انتقلت من التلاشي/التقارب إلى قيم سالبة واضحة
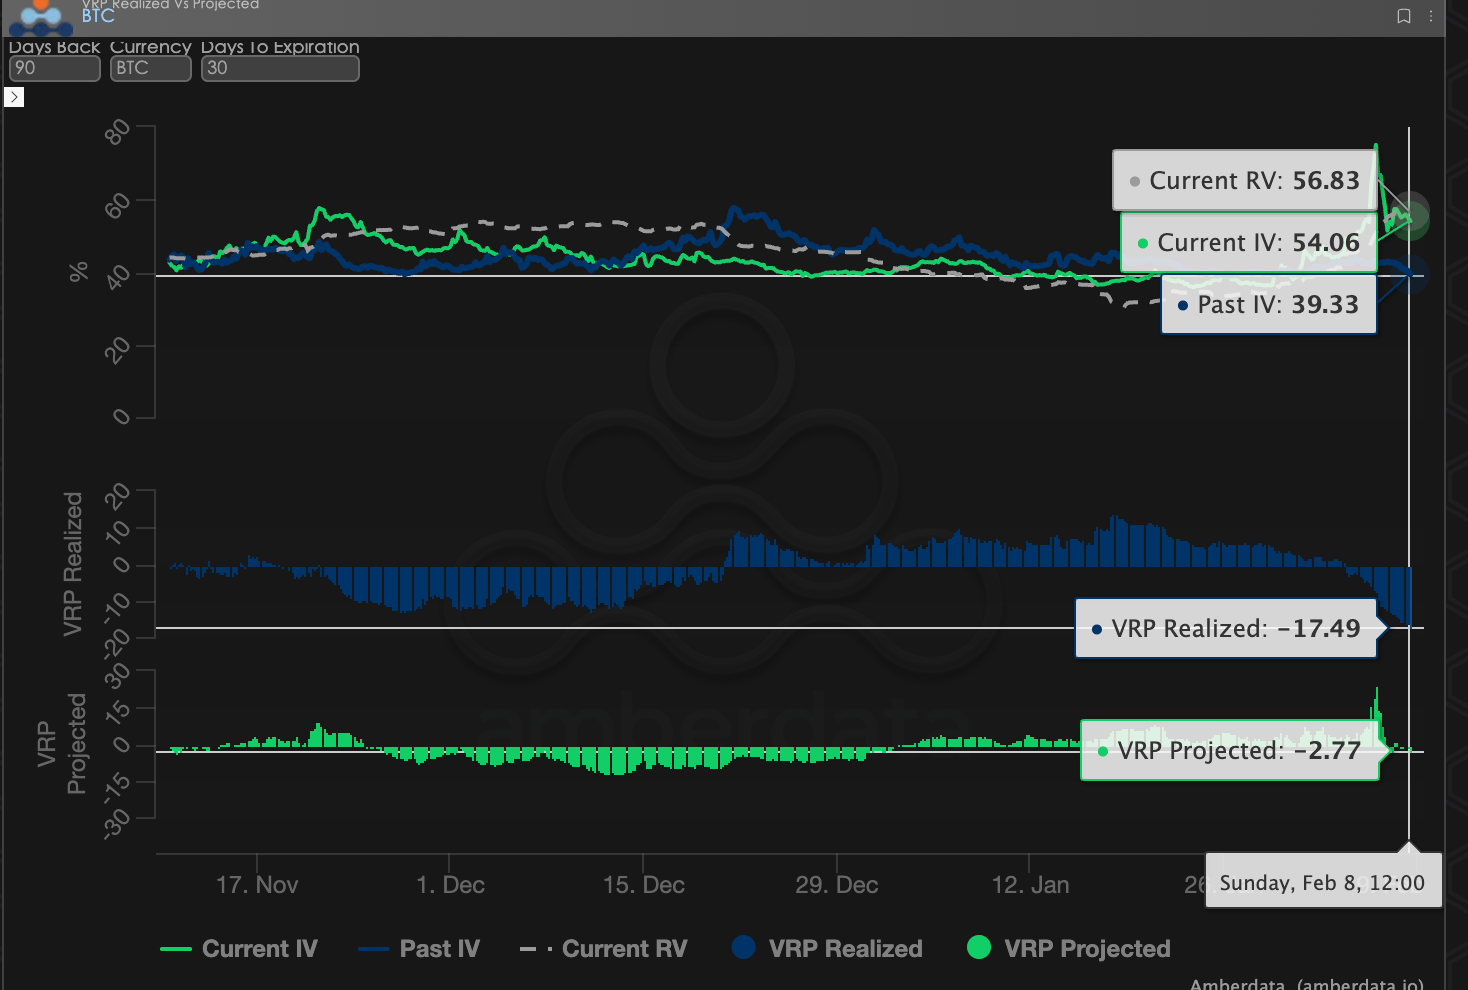
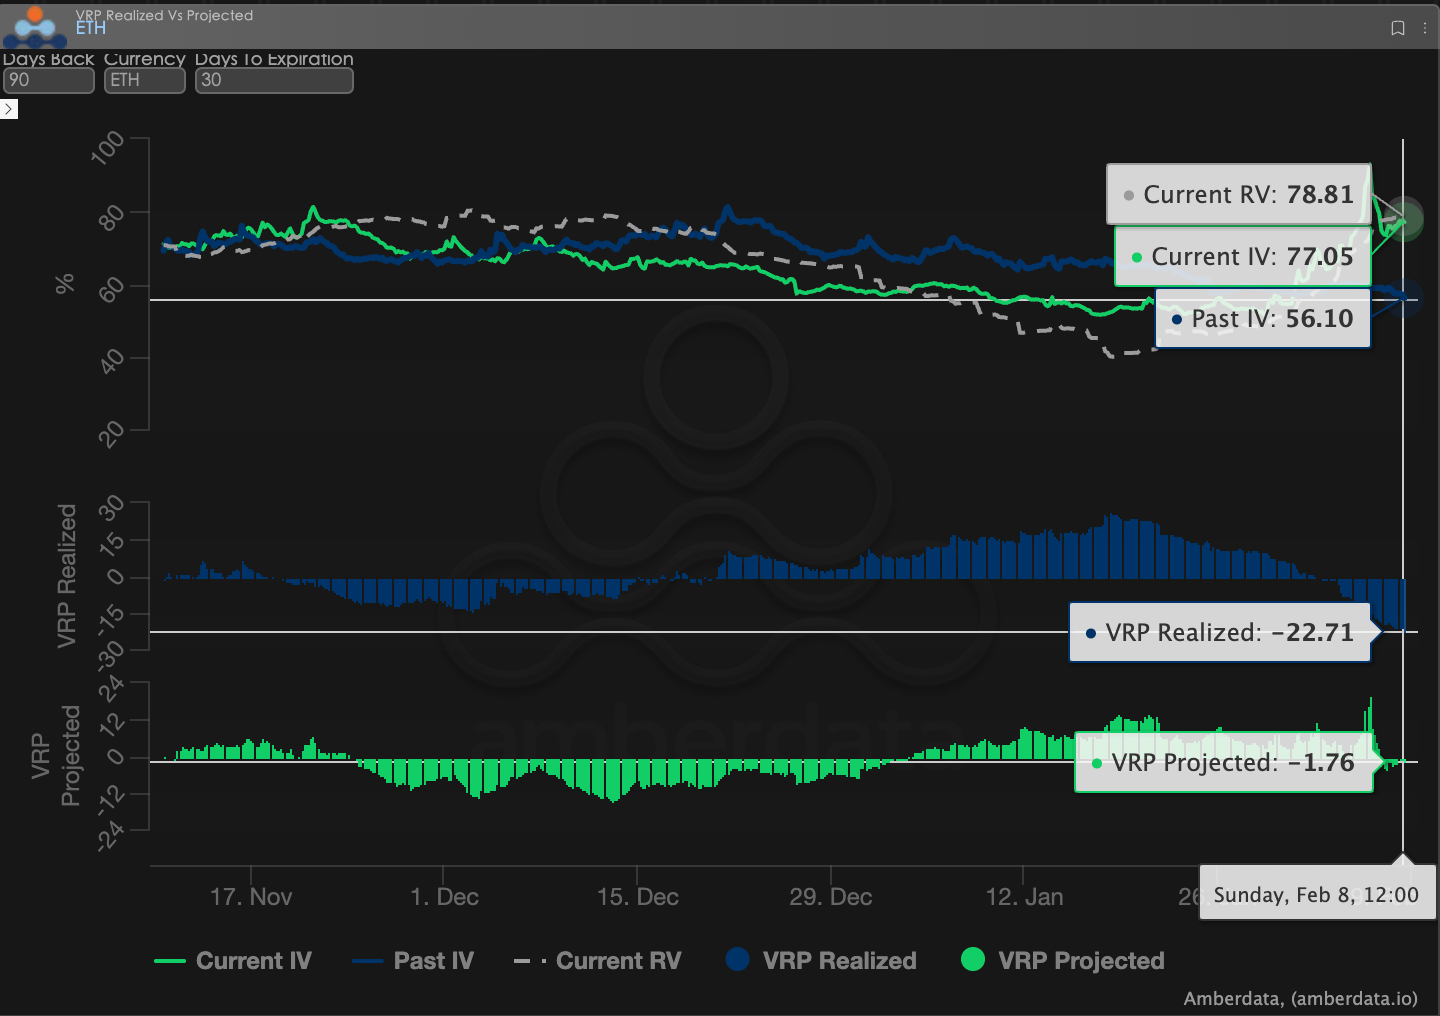
VRP (علاوة مخاطر التقلب = IV الضمني − RV المحقق) مؤشر مهم لقياس مدى معقولية تسعير الخيارات. السوق الحالي في مرحلة تصحيح.
المسار الديناميكي: قبل وقوع الحدث، كانت VRP لكل من BTC وETH قد بدأت بالفعل في التقارب تدريجيًا نحو نطاق أحادي الرقم؛ كما أن مساحة ربح البائع كانت تتقلص باستمرار، وانخفاض تعويض المخاطر كان واضحًا. وخلال موجة الهبوط هذه، ارتفع التقلب المحقق (RV) بسرعة؛ ثم تراجعت VRP Realized بسرعة إلى قرب -20؛ ما يشير إلى أن مراكز بيع التقلب التي كانت قائمة قد تعرضت لردّ كبير خلال وقت قصير.
تفسير عميق: توضح هذه الظاهرة أنه عندما يكون السوق في حالة تقلب منخفض وVRP منخفض، فإن ظهور حدث غير متوقع يضخم بسرعة هشاشة جانب البائع من حيث الاستراتيجيات. وفي التقرير الأسبوعي السابق، أشرنا أيضًا إلى مخاطر جانب البائع.
BTCÐ
بيانات الخيارات: «العين الثالثة» للمتداولين وسلطة التسعير متعددة الأبعاد
في بيئة ماكرو معقدة لعام 2026، غالبًا ما تكون حركة السعر البحتة (Spot Price) متأخرة عن الواقع، بينما بيانات الخيارات هي «العين الثالثة» للمتداولين؛ ويمكنها اختراق المظاهر لرؤية حدود الدفاع الحقيقية للأموال.
بالنسبة لأنماط التداول المختلفة، يجب أن تكون أبعاد البيانات التي يتم رصدها مختلفة بشكل ملحوظ:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): يجب التركيز على مراقبة توزيع تعرض الـ Gamma (GEX) لعقود 1–3 أيام حتى الاستحقاق (dte). فعلى سبيل المثال، خلال فترة تقلبات تبديل محافظ بنك الاحتياطي الفيدرالي في 30 يناير، شكل أسعار ممارسة الـ GEX المتجمعة يشكل دعما وضغطًا فيزيائيًا قويًا جدًا، ما يساعد الأموال قصيرة الأجل على الانسحاب بدقة قبل أن تنفد السيولة.
متداولو الاتجاه/الموجة (Swing Traders): يجب أن يركزوا على 25 Delta Skew وVRP Projected. فعندما يبقى Skew مستمرًا عند قيم سلبية منخفضة جدًا بينما تظل VRP مرتفعة، فهذا غالبًا يعني أن السوق في حالة هلع مبالغ فيه، وهو إشارة نموذجية لـ«الشراء المعاكس للقاع».
المؤسسات/المتحوطون على المدى الطويل (Hedgers): يتعين اختراق هيكل آجال الاستحقاق (Term Structure) لمراقبة تغير Vega في الطرف البعيد. من خلال مقارنة درجة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تقييم ما إذا كانت «التأمين» في الوضع الحالي باهظ الثمن، وبالتالي تحديد ما إذا كان من الأفضل شراء Put مباشرةً أو بناء تركيبة أكثر تعقيدًا من الاستراتيجيات.
توفر بيانات الخيارات بُعدين: «الاحتمال» و«التكلفة». وللمساعدة في التقاط هذه الفرص غير المتكافئة بشكل أفضل، تقدم Sober Options Studio خدمة 【تقرير تتبع بيانات خيارات مخصص】، لتقديم تحليل معمق بناءً على مراكزكم المحددة وتفضيلاتكم للمخاطر. مرحبًا بالرسائل الخاصة للاستفسار.
ثالثًا، توصية باستراتيجيات الخيارات: في بيئة عالية التقلب، تكون أولوية الدفاع هي—Bear Put Spread
دخل السوق هذا الأسبوع بشكل واضح في نطاق تسعير عالي التقلب ومحرك بقوة بواسطة الأحداث.
إن الفجائية في حدث الخطأ في الإرسال (airdop) من Bithumb، إلى جانب مسار سعر BTC الذي كان بالفعل ضمن قناة هبوط، أدى إلى ارتفاع سريع في التقلب الفعلي قصير الأجل (Realized Volatility, RV)؛ وفي الوقت نفسه، أجبر سوق الخيارات على إعادة تسعير مخاطر الطرف الخلفي (ذيل المخاطر)، ما أدى إلى انتقال Implied Volatility (IV) إلى أعلى بشكل متزامن عبر كامل هيكل آجال الاستحقاق.
ضمن هذا السياق، تواجه استراتيجيات البائع الدفاعية الشائعة (مثل Short Put أو Short Strangle) نوعين من المخاطر:
انخفض هامش الخطأ في تقدير اتجاه التقلبات بشكل كبير: حيث إن IV في وضع مرتفع، وما زال هيكلًا مقلوبًا؛ وأي صدمة حدث جديدة قد تضخم التقلبات أكثر.
رغم أن Skew قد شهد بعض الإصلاح، إلا أن خوف الأجل البعيد لم يختفِ تمامًا: خصوصًا في ETH، ما يزال علاوة مخاطرة الـ Put للأجل المتوسط والطويل موجودة، وتعريض مخاطر البيع العاري للأسفل مرتفع بشكل مفرط.
لذلك، لا ينبغي أن يكون الهدف الأساسي لاستراتيجيات الخيارات في هذه المرحلة هو تعظيم دخل علاوات الخيارات، بل العودة إلى سؤال أكثر جوهرية لإدارة المخاطر: كيف يمكن التحوط ضد خطر الهبوط الإضافي بتكلفة يمكن التحكم بها، قبل أن يتصفّى عدم اليقين.
استنادًا إلى الخلفية المذكورة أعلاه، نميل أكثر إلى التوصية بـ Bear Put Spread (فارق سعر هبوطي) بدل شراء خيار Put للهبوط بشكل منفرد (Long Put).
بالاستناد إلى خصائص بيانات الخيارات لـ BTC وETH هذا الأسبوع، يمكن تلخيص فكرة بناء Bear Put Spread في ثلاث نقاط:
أولاً، تركز مدة الاستحقاق (DTE) على الأجل القصير والمتوسط. وفي ظل بقاء هيكل آجال الاستحقاق في حالة تراجُع (Backwardation/Invert) ما زال قائمًا، تكون تقلبات IV في القرب (near-end) هي الأكثر حساسية لاستجابة مخاطر الحدث. اختيار عقود بمدة DTE بين 14–30 يومًا يساعد على التحوط مباشرةً ضد أكثر حالات عدم اليقين تركيزًا في المرحلة الحالية، بدل دفع مبالغ زائدة مقابل سيناريوهات أبعد لم تحدث بعد.
ثانيًا، اختيار Delta في Long Put يميل إلى كونها متوسطة. من الأفضل النظر إلى نطاق Put بقيمة Delta بين -0.30 و-0.40، لأنها توفر كفاءة حماية كافية عندما يواصل السعر الهبوط، وتجنب الاعتماد المفرط على احتمال أن ترتفع التقلبات الضمنية أكثر.
ثالثًا، يُستخدم Short Put لـ«إيقاف الخسارة لا للمراهنة». يجب تحديد سعر ممارسة الـ Put المباعة ضمن منطقة دعم ثانوية من منظور التحليل الفني أو السيولة، بحيث حتى لو تم تفعيلها، تظل ضمن نطاق مخاطر مقبول. والهدف ليس جني عائد إضافي، بل «شراء الطلب» بتكلفة مرتفعة لـ Long Put.
مقارنةً بمجرد الاحتفاظ بالعملات، فإن Bear Put Spread يتفوق في سوق يتسم بتذبذب هابط بطيء. إذا كان سعر BTC لا يزال محافظًا على نطاق تذبذب في أواخر فبراير (قبل أن تتفاقم قضية الانتخابات على المدى المتوسط)، فإن أقصى خسارة لهذه الاستراتيجية تقتصر على علاوة الخيارات الصافية المدفوعة. لكن إذا تم تفعيل حدث «البجعة السوداء» وحدث هبوط عميق، ستوفر هذه الاستراتيجية حماية سيولة قيّمة للمراكز الفورية.
رابعًا، إخلاء المسؤولية
تم إعداد هذا التقرير بالاعتماد على بيانات السوق العامة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض مرجعية وتبادل الخبرات فقط، ولا تشكل أي شكل من أشكال نصائح الاستثمار. تداول العملات المشفرة والخيارات يتسم بتقلبات عالية ومخاطر كبيرة، وقد يؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص المنتجات والخبرة المتعلقة بالخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كامل، ومن الضروري استشارة مستشار مالي محترف. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة تنتج عن استخدام محتوى هذا التقرير. لا تعد نتائج السوق السابقة مؤشرًا على النتائج المستقبلية؛ يرجى اتخاذ قرارات عقلانية.
إنتاج مشترك: Sober Options Studio × Derive.XYZ