



العقود الآجلة والآجلة هي عقود تسمح للمتداولين والمستثمرين ومنتجي السلع الأساسية بالمضاربة على السعر المستقبلي للأصل. تعمل هذه العقود كالتزام بين طرفين يسمح بتداول الأداة في تاريخ مستقبلي (تاريخ انتهاء الصلاحية)، بسعر متفق عليه في وقت إنشاء العقد.
يمكن أن تكون الأداة المالية الأساسية للعقد الآجل أي نوع من الأصول: الأسهم أو السلع أو العملات أو دفع الفوائد أو السندات.
ومع ذلك، على عكس العقود الآجلة خارج البورصة، فإن العقود الآجلة تكون موحّدة من ناحية الشروط التعاقدية (كتعهدات قانونية) وتُتداول في أسواق محددة (بورصات العقود الآجلة). لذلك تخضع العقود الآجلة لمجموعة من القواعد الخاصة، وقد تشمل مثلًا حجم العقد ومعدلات الفائدة اليومية. وفي كثير من الحالات، يتم ضمان تنفيذ العقود الآجلة من خلال غرفة المقاصة (clearing house)، ما يسمح للأطراف بالتداول مع تقليل مخاطر الطرف المقابل.
رغم أن أشكالًا بدائية من أسواق العقود الآجلة موجودة منذ القرن السابع عشر في أوروبا، يُعد Dōjima Rice Exchange (اليابان) أول بورصة للعقود الآجلة في التاريخ. في اليابان في أوائل القرن الثامن عشر، كانت معظم المدفوعات تتم بالأرز، لذلك بدأت العقود الآجلة تُستخدم كوسيلة للتحوط من المخاطر المرتبطة بعدم استقرار أسعار الأرز.
مع انتشار أنظمة التداول الإلكترونية على نطاق أوسع، انتشرت شعبية العقود الآجلة، إلى جانب سلسلة من حالات الاستخدام، في مختلف أنحاء القطاع المالي.
وظائف العقود الآجلة المختلفة
في سياق صناعة التمويل، تؤدي العقود الآجلة عادةً بعض الوظائف التالية:
التحوط وإدارة المخاطر : يمكن استخدام العقود الآجلة للحد من المخاطر. على سبيل المثال، قد يبيع مزارع عقودًا آجلة على منتجاته لضمان الحصول على سعر معين في المستقبل، حتى لو كانت ظروف السوق غير مواتية. أو مثلًا، يمكن لمستثمر ياباني يملك سندات خزانة أمريكية أن يشتري عقود futures JPYUSD بمبلغ يعادل دفعة القسيمة ربع السنوية (معدل الفائدة) من أجل تثبيت قيمة القسيمة بالين الياباني بسعر محدد مسبق، وبالتالي التحوط من تعرضه للدولار.
الرافعة المالية : تتيح العقود الآجلة للمستثمرين استخدام الرافعة المالية. وبما أن هذه العقود لها تاريخ انتهاء، يمكن للمستثمرين استخدام الرافعة المالية على مراكزهم. على سبيل المثال، تُمكّن رافعة 3:1 المتداولين من امتلاك مركز أكبر بثلاث مرات من رصيدهم.
مركز قصير : تتيح العقود الآجلة للمستثمرين اتخاذ مركز قصير على أصل ما. عندما يقرر المستثمر بيع العقود الآجلة دون حتى امتلاك الأصل الأساسي، يُطلق على ذلك «مركز مكشوف».
تنويع الأصول : يمكن للمستثمرين التعرض لأصول يصعب تداولها في السوق الفوري (spot). غالبًا ما تكون السلع مثل النفط مكلفة في التسليم وتتضمن تكاليف تخزين مرتفعة. وبفضل العقود الآجلة، يمكن للمستثمرين والمتداولين المضاربة على مجموعة أكبر من فئات الأصول دون الحاجة إلى تداولها فعليًا.
اكتشاف السعر : تعد أسواق العقود الآجلة نقطة تجمع واحدة للبائعين والمشترين (يلتقي العرض بالطلب) لعدة فئات من الأصول مثل السلع. على سبيل المثال، يمكن تحديد سعر النفط بناءً على الطلب الفعلي في الوقت الحقيقي في أسواق العقود المستقبلية، بدلًا من التفاعل المادي في محطة وقود.
آلية التسوية
تاريخ انتهاء عقد futures هو آخر يوم تكون فيه أنشطة التداول ممكنة لهذا العقد المحدد. بعد هذا التاريخ يتوقف التداول ويتم إجراء التسوية. توجد آليتان أساسيتان لتسوية العقود الآجلة :
التسوية بالتسليم المادي : يتم تبادل الأصل الأساسي بين الطرفين اللذين اتفقا على عقد بسعر محدد مسبقًا. الطرف الذي كان short (بيع) عليه واجب تسليم الأصل للطرف long (شراء).
التسوية النقدية : لا يتم تبادل الأصل الأساسي مباشرةً. بدلًا من ذلك، يدفع طرف مبلغًا للطرف الآخر يعكس القيمة الحالية للأصل. إليك مثالًا نمطيًا على عقد futures تمت تسويته نقدًا: عقد futures على النفط حيث يتم تبادل المال بدل براميل النفط، لأن التفاوض فعليًا على آلاف البراميل سيكون معقدًا جدًا.
تُعد العقود الآجلة المُسواة نقدًا أكثر عملية وشعبية من العقود المُسواة بالتسليم المادي، حتى بالنسبة للأوراق المالية السائلة أو أدوات الدخل الثابت التي يمكن نقل ملكيتها بسرعة نسبيًا (على الأقل مقارنةً بالأصول المادية مثل براميل النفط).
ومع ذلك، قد تؤدي العقود الآجلة المُسواة نقدًا إلى التلاعب بسعر الأصل الأساسي. يُطلق على نوع التلاعب هذا عادةً اسم «تغيير الإغلاق»، أي مصطلح يصف أنشطة تداول غير طبيعية تُخلَّق بشكل متعمد لتشويش سجلات الأوامر عندما تقترب العقود الآجلة من تاريخ انتهاء صلاحيتها.
استراتيجيات الخروج للعقود الآجلة
بعد اتخاذ مركز في عقد آجل، أمام المتداولين ثلاثة خيارات :
التصفية/الإقفال (Compensation) : يشير إلى إجراء إغلاق مركز في عقد آجل من خلال إنشاء عملية عكسية بنفس القيمة. وبذلك، إذا كان المتداول في مركز قصير لعدد 50 عقدًا آجلًا، فيمكنه فتح مركز شراء (long) بالحجم نفسه، مما يعادل مركزه الأولي. تتيح استراتيجية التصفية للمتداولين تحقيق أرباحهم أو خسائرهم قبل تاريخ التسوية.
الترحيل : يحدث ذلك عندما يقرر المتداول فتح مركز جديد في عقد آجل بعد أن قام بتصفية مركزه الأولي، مما يؤدي إلى تمديد تاريخ انتهاء العقد. على سبيل المثال، إذا كان المتداول يحتفظ بمركز شراء (long) لعدد 30 عقدًا آجلًا تنتهي في أول أسبوع من شهر يناير، لكنه يريد تمديد مركزه لمدة ستة أشهر، فيمكنه تصفية المركز الأول وفتح مركز جديد بالحجم نفسه، على أن يكون تاريخ الانتهاء محددًا في أول أسبوع من شهر يوليو.
التسوية : إذا لم يقم المتداول بإجراء التصفية أو الترحيل، فإن العقد سيتم تسويته عادةً في تاريخ انتهاء صلاحيته. وفي هذه المرحلة، يُلزم القانون الأطراف المعنية بتبادل أصولها (أو سيولتها) وفقًا لمراكزهم.
نماذج تسعير العقود الآجلة : كونتانغو وارتداد السعر (rétrogradation).
من لحظة إنشاء العقود الآجلة وحتى تسويتها، يتغير سعر السوق للعقود بشكل مستمر استجابةً لقوى العرض والطلب.
العلاقة بين تاريخ الاستحقاق وأسعار العقود الآجلة المتغيرة تنتج نماذج مختلفة للتسعير، والتي تُعرف عادةً باسم كونتانغو (1) وارتداد السعر (3). ترتبط نماذج التسعير هذه مباشرةً بسعر الفوري المتوقع (2) لأصل ما في تاريخ انتهاء الصلاحية (4)، كما هو موضح أدناه.
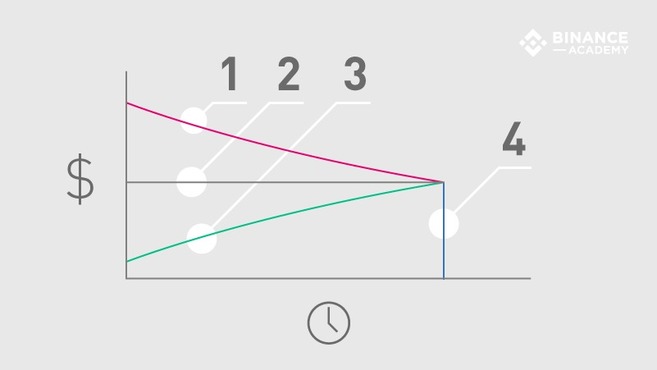
كونتانغو (1) : حالة سوقية يكون فيها سعر العقد الآجل أعلى من سعر الفوري المتوقع.
سعر الفوري المتوقع (2) : السعر المتوقع للأصل عند وقت التسوية (تاريخ انتهاء الصلاحية). وتجدر الإشارة إلى أن سعر الفوري المتوقع لا يكون دائمًا ثابتًا، أي أنه قد يتغير تبعًا للعرض والطلب في السوق.
ارتداد السعر (3) : حالة سوقية يكون فيها سعر العقد الآجل أقل من سعر الفوري المتوقع.
تاريخ انتهاء الصلاحية (4) : آخر يوم تُسمح فيه أنشطة التداول لعقد آجل قبل التسوية.
في حين أن ظروف السوق في حالة كونتانغو تميل إلى أن تكون أكثر ملاءمة للبائعين (المراكز القصيرة/short) من المشترين (المراكز الطويلة/long)، فإن أسواق ارتداد السعر تكون عادةً أكثر فائدة للمشترين.
مع اقتراب تاريخ انتهاء الصلاحية، يفترض عادةً أن يتقارب سعر عقد futures تدريجيًا إلى سعر الفوري حتى يصلان إلى القيمة نفسها. إذا لم يكن عقد futures وسعر الفوري متطابقين في تاريخ انتهاء الصلاحية، يمكن للمتداولين تحقيق أرباح سريعة من خلال فرص التحكيم.
في سيناريو كونتانغو، يتم تداول العقود الآجلة فوق سعر الفوري المتوقع، وغالبًا يكون ذلك لأسباب تتعلق بالملاءمة. على سبيل المثال، قد يقرر متداول العقود الآجلة دفع علاوة مقابل سلع مادية سيتم تسليمها في تاريخ لاحق، بحيث لا يحتاج إلى القلق بشأن دفع مصاريف مثل التخزين والتأمين (والذهب مثال شائع). بالإضافة إلى ذلك، يمكن للشركات استخدام العقود الآجلة لتثبيت تكاليفها المستقبلية على قيم متوقعة، عبر شراء السلع الأساسية اللازمة لخدمتها (مثال: يمكن لمنتج الخبز شراء عقود آجلة على القمح).
ومن ناحية أخرى، يحدث سوق déport عندما يتم تداول العقود الآجلة تحت سعر الفوري المتوقع. يقوم المضاربون بشراء العقود الآجلة أملاً في تحقيق ربح إذا ارتفع السعر كما هو متوقع. على سبيل المثال، قد يشتري متداول عقود آجلة عقودًا لبراميل النفط بسعر 30 دولارًا لكل برميل اليوم، بينما يكون سعر الفوري المتوقع للسنة القادمة 45 دولارًا.
للخلاصة
باعتبارها نوعًا مُوحّدًا من العقود الآجلة خارج العقود الفورية، تُعد العقود الآجلة من أكثر الأدوات استخدامًا في القطاع المالي، وتُتيح ميزاتها المتنوعة ملاءمتها لمجموعة واسعة من حالات الاستخدام. ومع ذلك، من المهم فهم الآليات الأساسية للعقود الآجلة وأسواقها الخاصة جيدًا قبل الاستثمار فيها.
إذا كان «تثبيت» سعر الأصل في المستقبل أمرًا مفيدًا في بعض الظروف، فإنه ليس مضمونًا دائمًا، خاصة عندما يتم تداول العقود على الهامش. لذلك تُستخدم غالبًا استراتيجيات لإدارة المخاطر للتخفيف من المخاطر التي لا مفر منها المرتبطة بتداول العقود الآجلة. يستخدم بعض المضاربين أيضًا مؤشرات التحليل الفني إلى جانب التحليل الأساسي للحصول على فكرة عن حركة الأسعار في أسواق العقود الآجلة.