تشديد العقوبات على #虚拟货币 ، لماذا يُسمح بتداول الأصول الرمزية؟
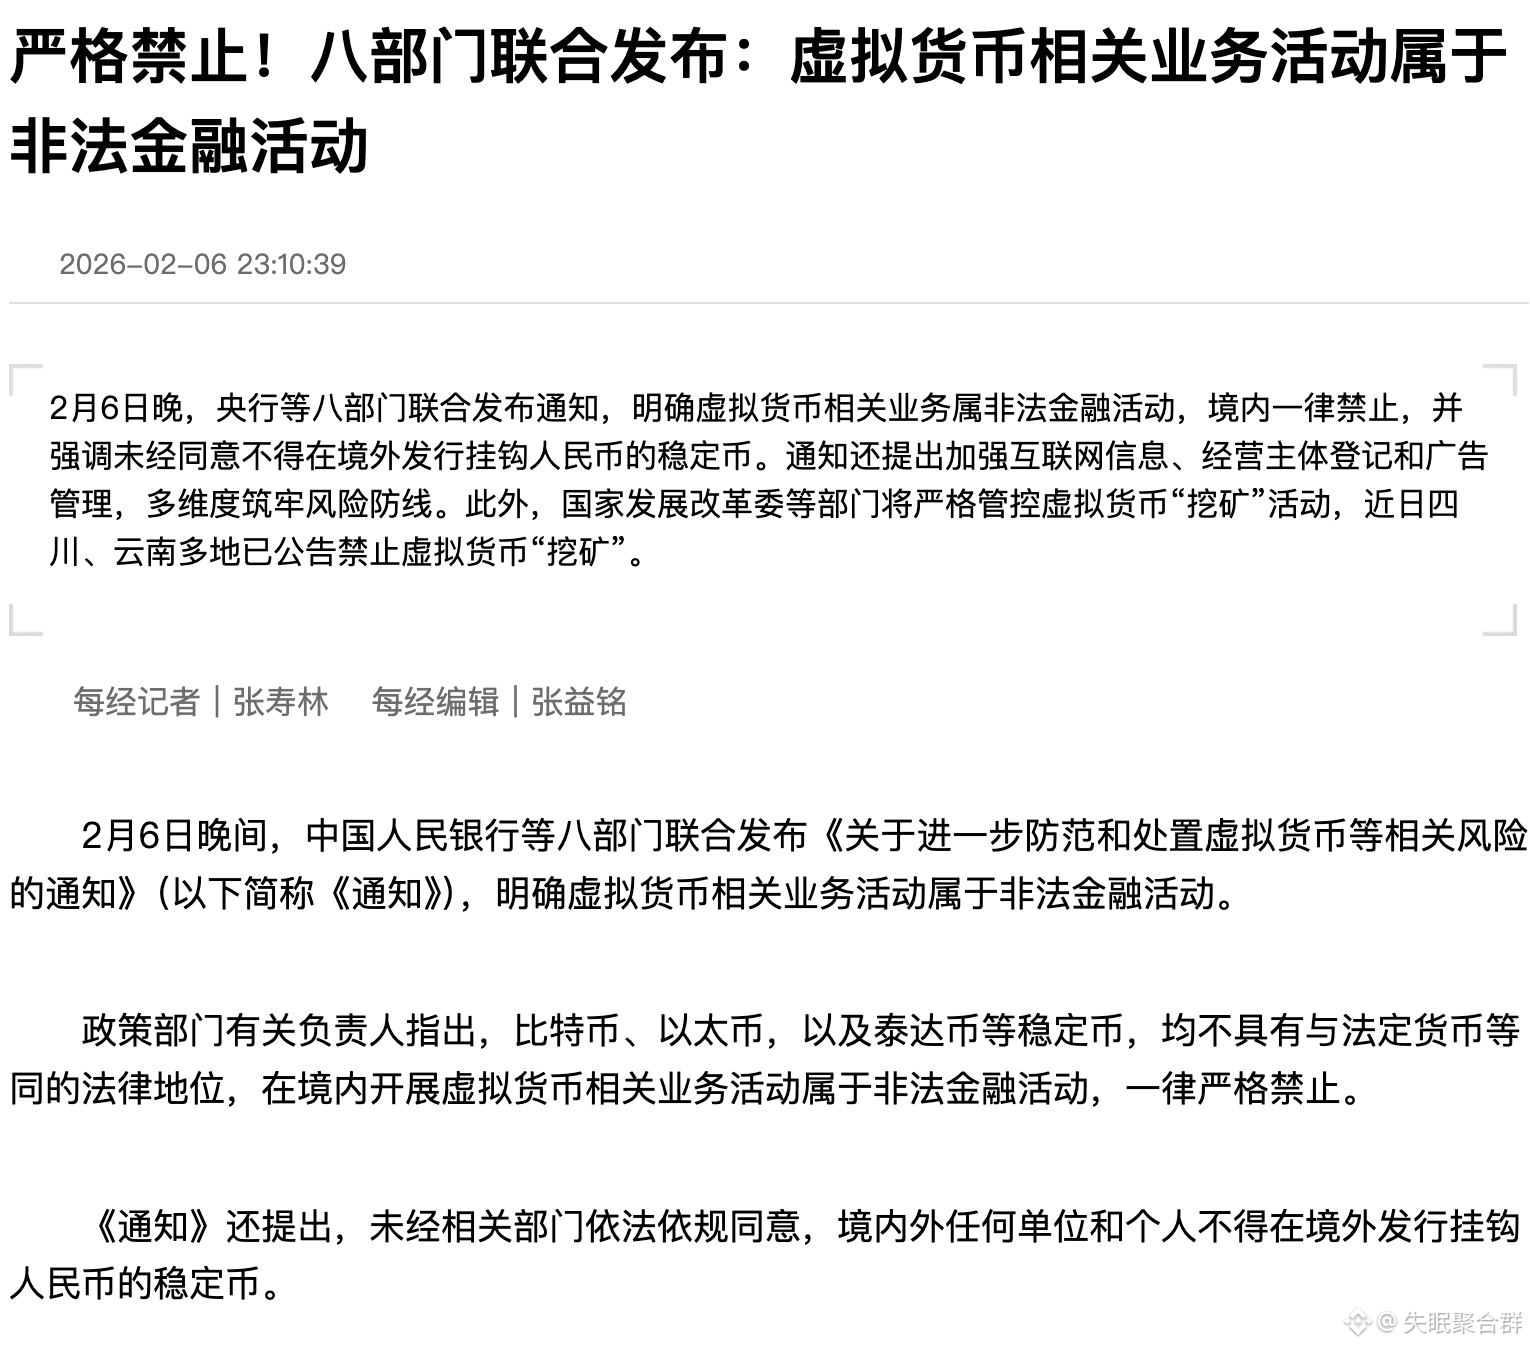
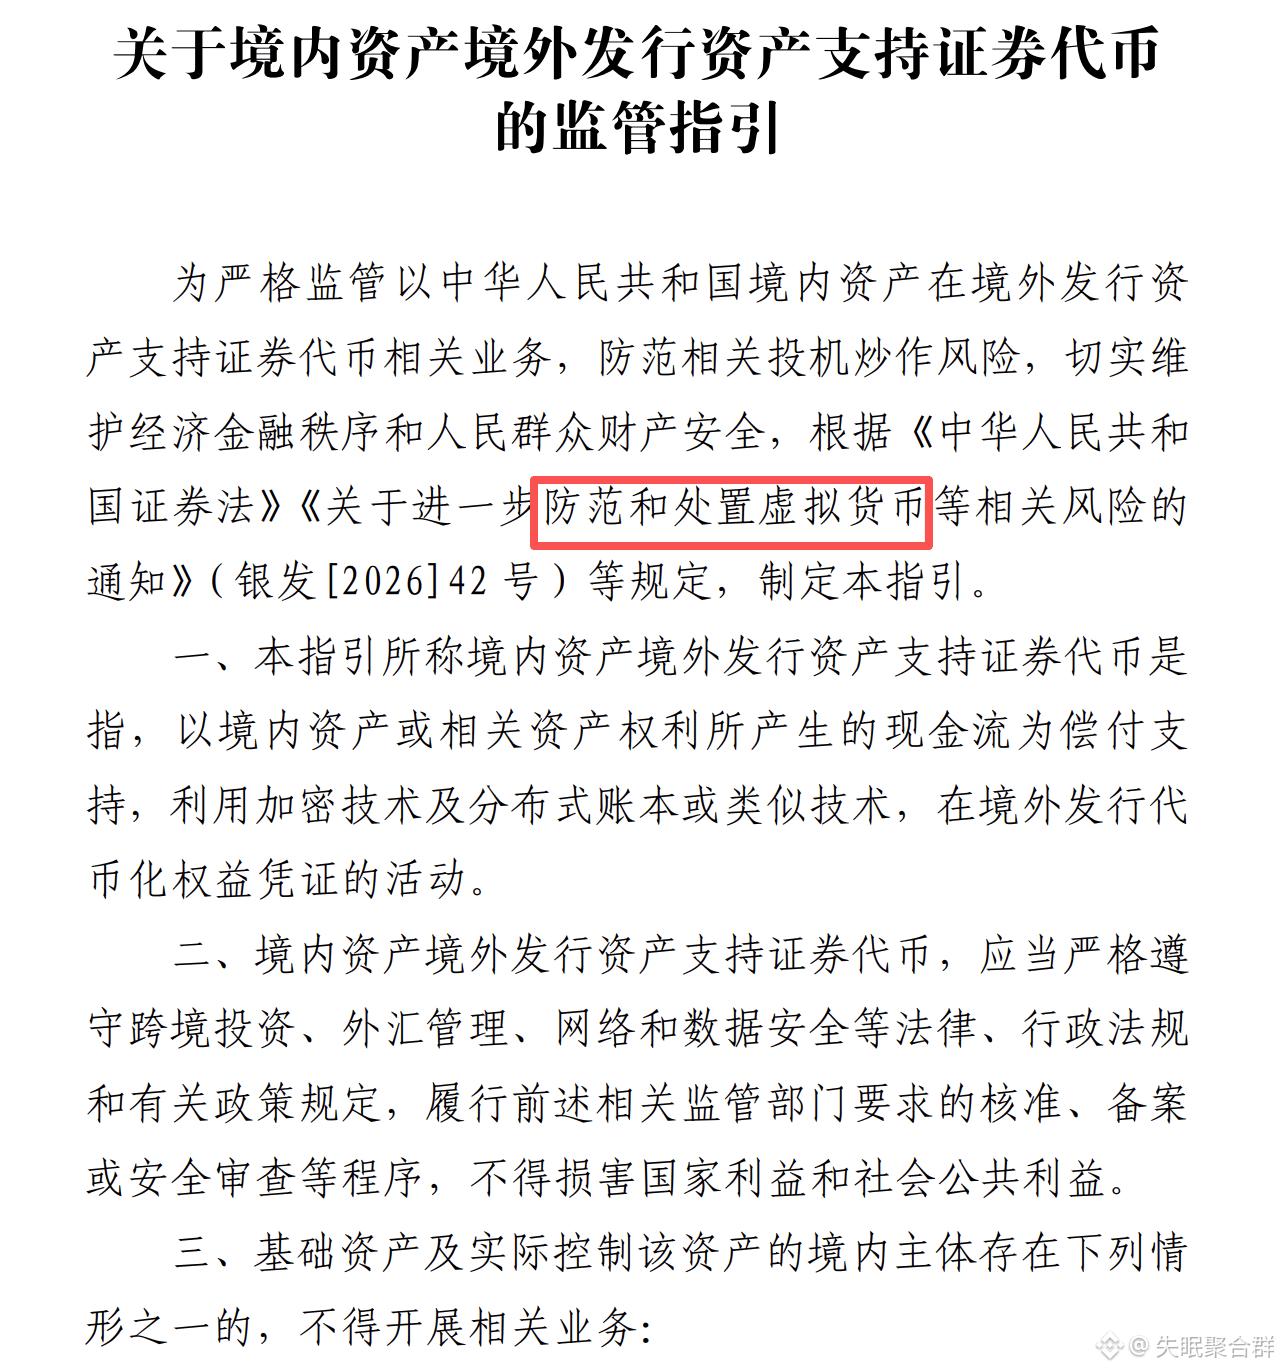
أصدر المنظمون في الصين يوم أمس وثيقتين تنظيميتين، الأولى هي تعزيز الرقابة على العملات الافتراضية من قبل ثماني وزارات، والثانية هي وثيقة تنظيمية من لجنة الأوراق المالية تتعلق بإصدار الرموز المدعومة بالأصول المحلية في الخارج.
تبدو الوثيقتين متعارضتين، لكن المنطق واضح جداً: تشديد العقوبات على "العملات"، والسماح ب"الأصول".
تستهدف وثيقة الوزارات الثماني العملات الافتراضية والعملات المستقرة، والجوهر هو منع المضاربة، ومنع تدفق رأس المال للخارج، ومنع مخاطر السيادة النقدية، لذلك تستمر الضغوط العالية، بل وتوسيع نطاق الضغوط.
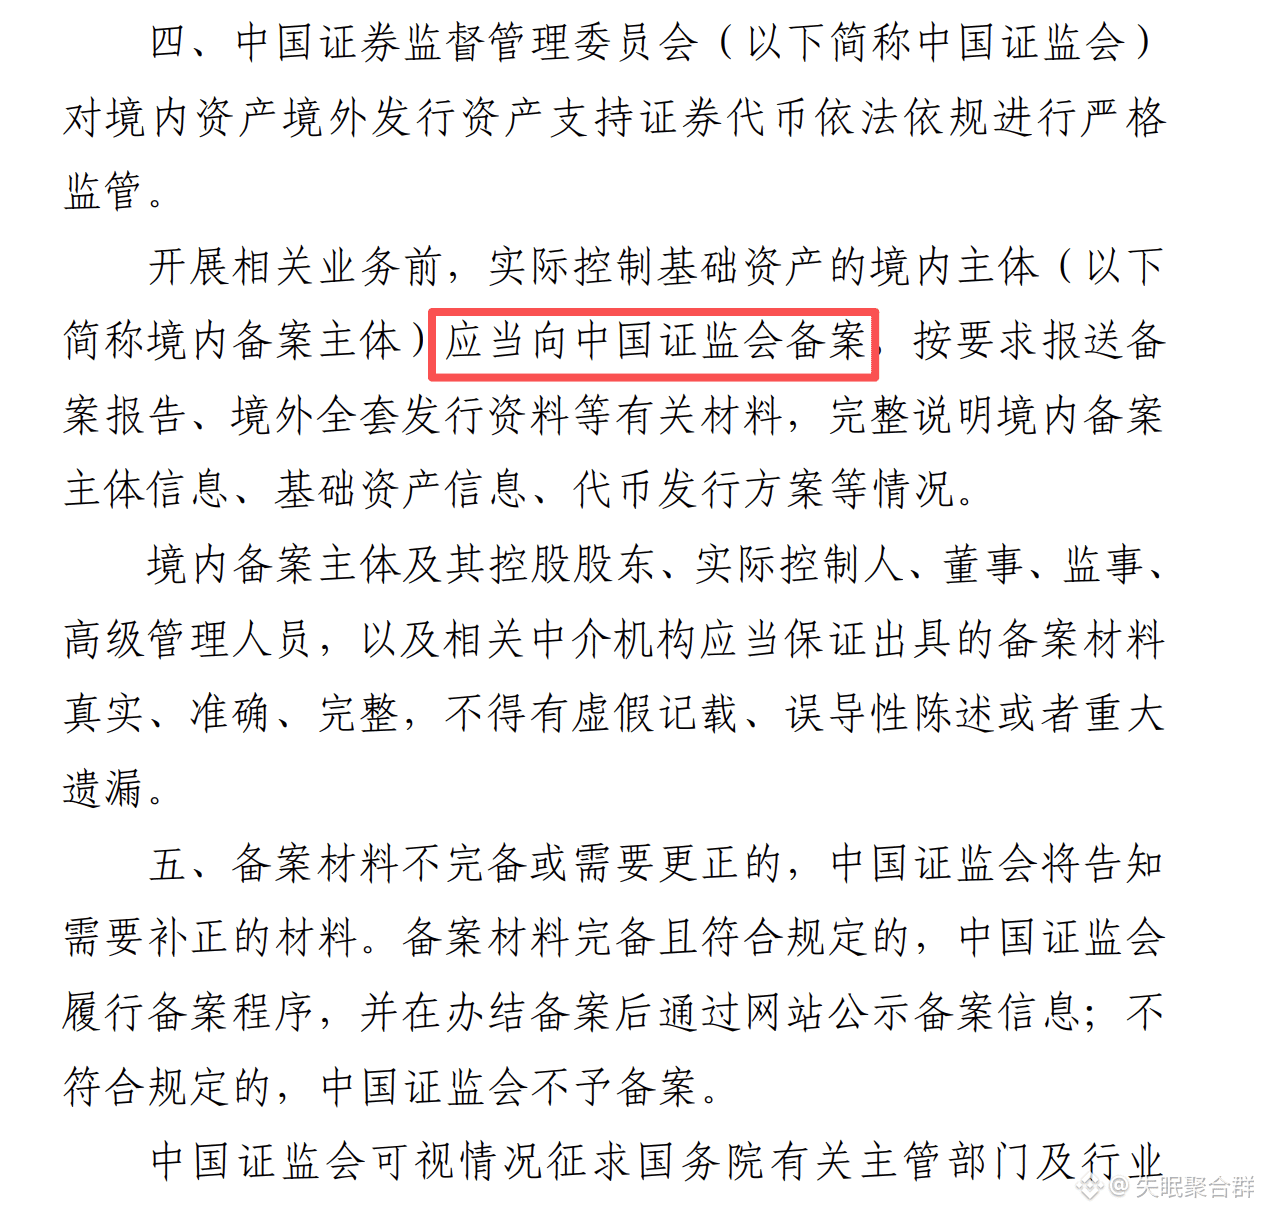
بينما تسمح لجنة الأوراق المالية بإصدار الرموز المدعومة بالأصول المحلية في الخارج، والجوهر هو أنها منتجات مالية مدعومة بتدفقات نقدية حقيقية، وليست عملات تُصدر من فراغ، ولا أدوات للمضاربة على العملات. الشرط الأساسي هو التسجيل، والإفصاح، والتوافق، وكل ذلك ضمن إطار تنظيمي.
لماذا يُسمح بهذا؟
هناك ثلاث نقاط منطقية رئيسية:
الأولى، هذه هي "تسويق الأصول على سلسلة الكتل"، وليست "فتح المجال للعملات الافتراضية".
الجهات التنظيمية تدرك تمامًا أن العالم يدفع نحو RWA، والجوهر هو جعل الأصول بالدولار تسحب السيولة العالمية من خلال سلسلة الكتل. إذا كان الأمر كذلك، يمكن للأصول الصينية أيضًا استخدام أدوات السلسلة للحصول على التمويل الخارجي، ولكن بشرط أن تكون قابلة للتحكم، وقابلة للتسجيل، وقابلة للتتبع. وهذا يختلف تمامًا عن العملات المستقرة، حيث تتعلق العملات المستقرة ببدائل نقدية، بينما تعتبر رموز ABS مجرد أدوات تمويل.
الثانية، هذه هي خطوة لتحفيز الأصول القائمة.
لطالما دفعت الصين نحو REITs، و ABS، وتوريق البنية التحتية، والجوهر هو "جعل التدفقات النقدية المستقبلية تتحقق مسبقًا". إذا تم إصدار الرموز في الخارج، يمكن أن تُدخل السيولة العالمية، وتقلل من تكاليف الإصدار، وتزيد من كفاءة التداول، فستكون مجرد ترقية تقنية للتوريق التقليدي، وليست إعادة هيكلة للنظام المالي.
الثالثة، هذه هي رقابة دقيقة تجريبية، وليست فتحاً شاملاً.
من حيث نظام التسجيل، والإفصاح عن المعلومات، وقيود العملات الأجنبية، يبدو أن الحجم لن يكون كبيرًا على المدى القصير، بل هو أشبه بنافذة قابلة للتحكم.
الموقف التنظيمي واضح جدًا: المضاربة غير القانونية ستُقابل بحزم، والتمويل المتوافق سيتم تجربته بشكل معتدل.
لذلك، فإن القول بأن "ارتفاع سعر البيتكوين بسبب السماح بإصدار العملات RWA في الصين" هو في الواقع تفسير مبالغ فيه لمشاعر السوق. لم تسمح الصين بالعملات الافتراضية، ولم تسمح بالعملات المستقرة، بل سمحت فقط بإجراء توريق للأصول الحقيقية على السلسلة تحت إطار تنظيمي صارم.
أصدر المنظمون في الصين يوم أمس وثيقتين تنظيميتين، الأولى هي تعزيز الرقابة على العملات الافتراضية من قبل ثماني وزارات، والثانية هي وثيقة تنظيمية من لجنة الأوراق المالية تتعلق بإصدار الرموز المدعومة بالأصول المحلية في الخارج.
تبدو الوثيقتين متعارضتين، لكن المنطق واضح جداً: تشديد العقوبات على "العملات"، والسماح ب"الأصول".
تستهدف وثيقة الوزارات الثماني العملات الافتراضية والعملات المستقرة، والجوهر هو منع المضاربة، ومنع تدفق رأس المال للخارج، ومنع مخاطر السيادة النقدية، لذلك تستمر الضغوط العالية، بل وتوسيع نطاق الضغوط.
بينما تسمح لجنة الأوراق المالية بإصدار الرموز المدعومة بالأصول المحلية في الخارج، والجوهر هو أنها منتجات مالية مدعومة بتدفقات نقدية حقيقية، وليست عملات تُصدر من فراغ، ولا أدوات للمضاربة على العملات. الشرط الأساسي هو التسجيل، والإفصاح، والتوافق، وكل ذلك ضمن إطار تنظيمي.
لماذا يُسمح بهذا؟
هناك ثلاث نقاط منطقية رئيسية:
الأولى، هذه هي "تسويق الأصول على سلسلة الكتل"، وليست "فتح المجال للعملات الافتراضية".
الجهات التنظيمية تدرك تمامًا أن العالم يدفع نحو RWA، والجوهر هو جعل الأصول بالدولار تسحب السيولة العالمية من خلال سلسلة الكتل. إذا كان الأمر كذلك، يمكن للأصول الصينية أيضًا استخدام أدوات السلسلة للحصول على التمويل الخارجي، ولكن بشرط أن تكون قابلة للتحكم، وقابلة للتسجيل، وقابلة للتتبع. وهذا يختلف تمامًا عن العملات المستقرة، حيث تتعلق العملات المستقرة ببدائل نقدية، بينما تعتبر رموز ABS مجرد أدوات تمويل.
الثانية، هذه هي خطوة لتحفيز الأصول القائمة.
لطالما دفعت الصين نحو REITs، و ABS، وتوريق البنية التحتية، والجوهر هو "جعل التدفقات النقدية المستقبلية تتحقق مسبقًا". إذا تم إصدار الرموز في الخارج، يمكن أن تُدخل السيولة العالمية، وتقلل من تكاليف الإصدار، وتزيد من كفاءة التداول، فستكون مجرد ترقية تقنية للتوريق التقليدي، وليست إعادة هيكلة للنظام المالي.
الثالثة، هذه هي رقابة دقيقة تجريبية، وليست فتحاً شاملاً.
من حيث نظام التسجيل، والإفصاح عن المعلومات، وقيود العملات الأجنبية، يبدو أن الحجم لن يكون كبيرًا على المدى القصير، بل هو أشبه بنافذة قابلة للتحكم.
الموقف التنظيمي واضح جدًا: المضاربة غير القانونية ستُقابل بحزم، والتمويل المتوافق سيتم تجربته بشكل معتدل.
لذلك، فإن القول بأن "ارتفاع سعر البيتكوين بسبب السماح بإصدار العملات RWA في الصين" هو في الواقع تفسير مبالغ فيه لمشاعر السوق. لم تسمح الصين بالعملات الافتراضية، ولم تسمح بالعملات المستقرة، بل سمحت فقط بإجراء توريق للأصول الحقيقية على السلسلة تحت إطار تنظيمي صارم.