

السؤال الرئيسي:
ما مدى كفاءة نموذج توزيع المخاطر لدينا في توقع انخفاضات المحفظة والتعرض في ظل ظروف السوق المتوترة؟
سياق السوق
لقد dominated سلوك السوق الأخير بالتقلبات المتزايدة الناتجة عن ظروف الاقتصاد الكلي غير المستقرة وعدم اليقين الجيوسياسي المتزايد. بينما يمكن مناقشة هذه المواضيع بشكل موسع، فإن إدارة المحفظة الفعالة تعتمد في النهاية على جودة الأدوات المستخدمة في عملية اتخاذ القرار.
يمكن أن تكون الأداة التحليلية الصحيحة هي الفارق بين:
الاستجابة المتأخرة تحت الضغط، أو
التحرك في وقت مبكر بحزم، غالبًا قبل تحقق حدث خطر حاسم.
التنويع تحت الضغط
يتم حاليًا اختبار المبدأ الجوهري للتنويع ضمن المحفظة. فقد أظهرت الأصول التي كان يُنظر إليها تقليديًا على أنها منخفضة المخاطر، مثل الذهب والفضة وغيرها من المعادن الثمينة، أيضًا عدم استقرار في ظل ظروف السوق الحالية.
يثير هذا سؤالًا حاسمًا:
ما الذي يشكل أصلًا “خالٍ من المخاطر” أو حتى “منخفض المخاطر” في نظام السوق الحالي؟
قد تؤدي الانسحابات/عمليات التراجع، حتى في الأصول التي تبدو مستقرة نسبيًا في ظروف معينة، إلى:
يُنهك بسرعة هوامش الاحتياط/الوسائد،
يُؤدي إلى طلبات هامش (margin calls)،
يُجبر على تصفية مراكز سليمة من حيث المبدأ، أو
يتطلب ضخ رأس مال قد لا يكون دائمًا متاحًا.
المنهجية والافتراضات
وللتقييم بشكل موضوعي لكفاءة التنبؤ لمؤشر المخاطر لدينا، اخترنا عمدًا عدم التدخل في المحفظة:
لا تبديلات للأصول،
لا رأس مال إضافي،
لا عملات مستقرة أو تحوط نقدي.
أتاح لنا هذا النهج اختبار النموذج في ظروف واقعية باستخدام رأسمالنا الخاص، لضمان أن تعكس النتائج تعرضًا حقيقيًا للسوق وليس مجرد تحسين نظري.
الأداء التنبؤي لمؤشر المخاطر
تُظهر النتائج خصائص تنبؤية قوية.
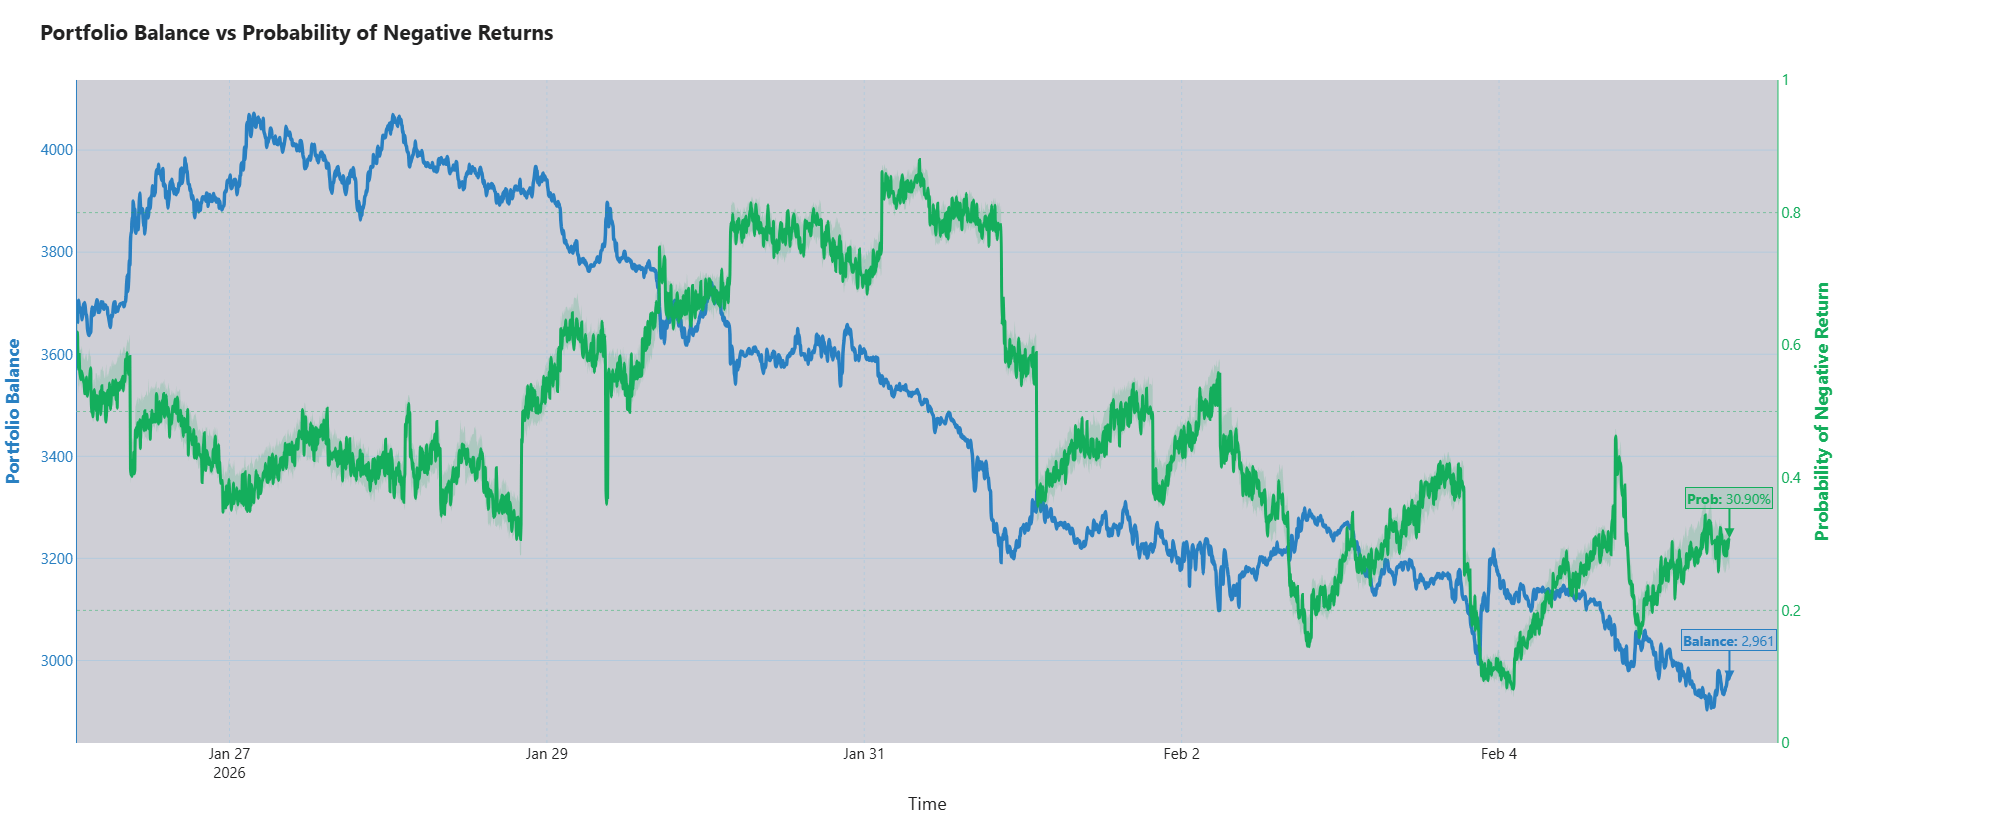
في 29 يناير، أظهر مؤشر المخاطر ارتفاعًا حادًا بنحو 20%، قبل حدوث الانسحاب الكبير للمحفظة.
أشار هذا الارتفاع المبكر إلى تراكم سريع للمخاطر، وهو مؤشر قيادي حاسم.
وقد أكد السلوك اللاحق ذلك من خلال تصاعد تدريجي للمخاطر، مما عزز الإشارة الأولية.
والأهم أن التأكيد لا يحتاج إلى أن يحدث عبر آلية واحدة. الأهم هو معدل تغيّر المخاطر، وقد كان مرتفعًا بوضوح قبل حدوث الانسحاب.
الارتباط والتحقق البنيوي
طوال فترة الملاحظة، نرى مرارًا وجود بنية تبعية واضحة بين:
ديناميكيات توازن المحفظة، و
احتمال العوائد السلبية.
تبدو هذه العلاقة بشكل واضح بصريًا في الرسم البياني من خلال أنماط مميزة على شكل رقم ثمانية (∞)، ما يشير إلى تفاعل دوري بين تراكم المخاطر وأداء المحفظة.
طالما استمر هذا الارتباط، ستظل الأداة فعّالة في تحديد تراكم التعرض وخطر الانسحاب.
فهم مستويات المخاطر المتراجعة
يجب ألا يُفهم انخفاض مؤشر المخاطر من 0.8 إلى 0.4 على أنه تعافٍ للمحفظة أو تحسن في صحتها.
بدلًا من ذلك، فإنه يشير إلى:
استقرارًا مؤقتًا في ديناميكيات العائد،
تأثيرات الترابط/التبعية بين الأصول المحتفظ بها والتي تُخفّف المخاطر على المدى القصير،
وليس تحسنًا هيكليًا في ظروف السوق.
قد تستقر بعض الأصول مؤقتًا أثناء فترات الانسحاب، لكن غالبًا يكون هذا السلوك مؤقتًا وليس مستدامًا.
لو تم اتخاذ إجراء من جانب المحفظة في 29 يناير، استنادًا إلى إشارة المخاطر، لكان الانخفاض/الانسحاب الحالي قد تم تخفيفه بشكل كبير أو تجنبه تمامًا على الأرجح.
الرؤية الأساسية
تكمن قوة هذه الأداة في قدرتها على تقديم نظرة شاملة لمخاطر التعرض، مما يتيح اتخاذ قرارات مستنيرة وفي وقت مناسب قبل أن تصبح الاختلالات غير قابلة للإدارة.
بمجرد أن تدخل المحفظة في مرحلة عميقة من الانسحاب/التراجع (drawdown)، يصبح التعافي أكثر صعوبة بشكل أسي. لذلك فإن الاكتشاف المبكر ليس رفاهية—بل ضرورة.
عمليًا:
لا تكتفي هذه الأداة بالرد على الحريق.
إنها تساعد على التنبؤ بالحريق، مما يمنحك القدرة على السيطرة عليه وإخماده قبل أن ينتشر.
توضيح مهم
تم تصميم محلل المحفظة ليس فقط كأداة لمراقبة المحفظة بشكل مباشر، بل كمحطة محاكاة واختبار سيناريوهات.
الاتصال بمحفظة حقيقية أمر اختياري وليس إلزاميًا.
الغرض الأساسي للنظام هو نمذجة المخاطر التنبؤية والمحاكاة، وليس الاندماج القسري مع رأس مال مباشر.
وهذا يتيح للمستخدمين استكشاف ديناميكيات المخاطر، وسلوك توازن المحفظة، واحتمالات الانسحاب في بيئة تحليلية محكومة قبل تطبيق أي قرارات تخص تخصيصًا فعليًا في العالم الحقيقي.
إخلاء المسؤولية:
يتم تقديم هذه المحتوى لأغراض إعلامية وتعليمية وبحثية فقط. ولا يشكل ذلك نصيحة مالية أو نصيحة استثمارية أو نصيحة للتداول أو أي شكل من أشكال التوصية. يجب اتخاذ أي قرارات استثمارية بناءً على بحث مستقل واستشارة مهنية.