

في موجة العملات المشفرة، يُنظر إلى العملات المستقرة على أنها "ملاذ آمن" ضد تقلبات السوق، وكانت العملات المستقرة الخوارزمية أحد أكثر التجارب المالية طموحًا: لقد حاولت إنشاء عملة رقمية "مستقرة تمامًا" فقط من خلال الشيفرات الرياضية بدلاً من الدعم بالذهب أو الدولار.
مرت هذه التجربة بدورة كاملة من الحماس التكنولوجي إلى التنفيذ التنظيمي، فمسار ازدهارها وانحدارها ليس مجرد تجسيد للاقتصاد المشفر، بل يكشف أيضًا عن الصراع الدائم بين الابتكار المالي والسيطرة على المخاطر.
1. الأصل والتجارب المبكرة: استكشاف الآليات وكشف المخاطر (2014–2020)
حاولت أول عملة مستقرة خوارزمية NuBits (NBT) في عام 2014 الحفاظ على ربط دولار واحد من خلال ضبط العرض والطلب عن طريق الخوارزمية: عند ارتفاع السعر فوق الربط، يتم إصدار المزيد من الرموز، وعند انخفاضه تحت الربط، يتم إعادة الشراء وإتلافها. ولكن بسبب نقص الاحتياطيات الحقيقية، انهار المشروع خلال عمليات السحب، ليصبح أول حالة فشل، مما يثبت هشاشة "نموذج الخوارزم بدون احتياطيات".
في عام 2019، قدمت Ampleforth (AMPL) آلية “الإمداد المرن”، والتي تقوم تلقائيًا بتعديل أرصدة محافظ جميع المستخدمين وفق تذبذب السعر. فعلى سبيل المثال، عندما يكون السعر أعلى من 1.05 دولار، تزيد أرصدة جميع الحائزين بنسبة متناسبة؛ وإذا كان أقل من 0.95 دولار، يتم تقليصها قسرًا. ورغم الإبقاء على الربط نظريًا، إلا أن تقلب قيمتها غالبًا ما يتجاوز 30%، ما جعلها محل اتهام بأنها “استقرار زائف”.
يشير معهدٌ ما إلى أن النماذج المبكرة كانت تعتمد بشكل مفرط على منافسة التحكيم في السوق، ومع نقص السيولة قد تنزلق إلى ما يُسمّى “حلزون الموت”: هبوط الأسعار يُحفّز البيع، والبيع يزيد من الضغط على الأسعار، لتتشكّل دورة خبيثة لا تنتهي.
ثانياً: مرحلة التوسع والمضاربة—احتفال نماذج اقتصادية مع انفجار العيوب (2020–2021)
أدت موجة DeFi في 2020 إلى فقاعات مضاربة في العملات المستقرة الخوارزمية. أصبحت “نموذج العملات الثلاث” في Basis Cash (BAC) مثالًا نموذجيًا:
BAC (العملات المستقرة المرتكزة على عملة مستقرة/Stablecoin)
BAH (رمز سندات يُستخدم لاسترداد BAC الزائد)
BAS (رمز الحوكمة، يستفيد من عائدات الإصدار الإضافي)
في مرحلة مبكرة، اجتذب المشروع المستخدمين عبر مكافآت BAS المرتفعة، ما أدى إلى إصدار زائد لتوكنات الحوكمة وتدهور قيمتها. وعندما أدرك المستثمرون أن BAS يفتقر إلى دعم فعلي للقيمة، أدت موجة البيع الهستيرية إلى بقاء سعر BAC مفكوكًا عن الربط لفترة طويلة عند 0.3 دولار، ثم أوقف المشروع عملياته في نهاية 2021.
ظهرت في الوقت نفسه محاولة من FEI Protocol لاستخدام “آلية العقوبة” للحد من البيع: خصم جزء من本金 من البائعين. لكن هذا التصميم أضر بشدة برغبة التداول، ما أدى إلى جفاف السيولة، بل زاد من انفكاك الربط. أما Iron Finance (IRON) فاعتمد نموذجًا جزئيًا للدعم (50% USDC + 50% توكن حوكمة TITAN). وعندما انهار سعر TITAN يوميًا بنسبة 80%، أدى اندفاع المستخدمين للاسترداد (الـ挤兑) إلى انهياره بالكامل.
ثالثًا: انهيارٌ منظومي—حدث UST وانهيار الثقة (2022)
في مايو 2022، شكّل انهيار TerraUSD (UST)—بإجمالي قيمة سوقية قدرها 18.7 مليار دولار—نقطة تحوّل في تاريخ العملات المستقرة الخوارزمية. حقّقت UST توازن التحكيم عبر تدمير/إصدار الرموز الشقيقة LUNA: يمكن دائمًا استبدال 1 UST بقيمة 1 دولار من LUNA.
كان السبب المباشر لانهيار السوق هو قيام الاحتياطي الفيدرالي برفع الفائدة مما ولّد هلعًا في السوق. قامت جهة ما ببيع UST في يوم واحد بأكثر من 1 مليار دولار، ما أدى إلى فشل التحكيم الخوارزمي. بعد أن انخفض سعر UST تحت 0.9 دولار، بدأ المستخدمون بيع LUNA بشكل محموم، فانخفض سعره من 80 دولارًا إلى 0.0001 دولار، وتبخرت القيمة السوقية بأكثر من 40 مليار دولار (استنادًا إلى بيانات تقارير أحداث هيئة SEC الأمريكية لعام 2023).
كُشف عن عيب جوهري: تفتقر العملات المستقرة الخوارزمية إلى وسادة احتياطيات بأصول ملموسة، وبالتالي فإن استقرارها يعتمد بالكامل على ثقة السوق. بمجرد أن تكسر حالة الهلع توازن التحكيم، يصبح “حلزون الموت” غير قابل للعكس.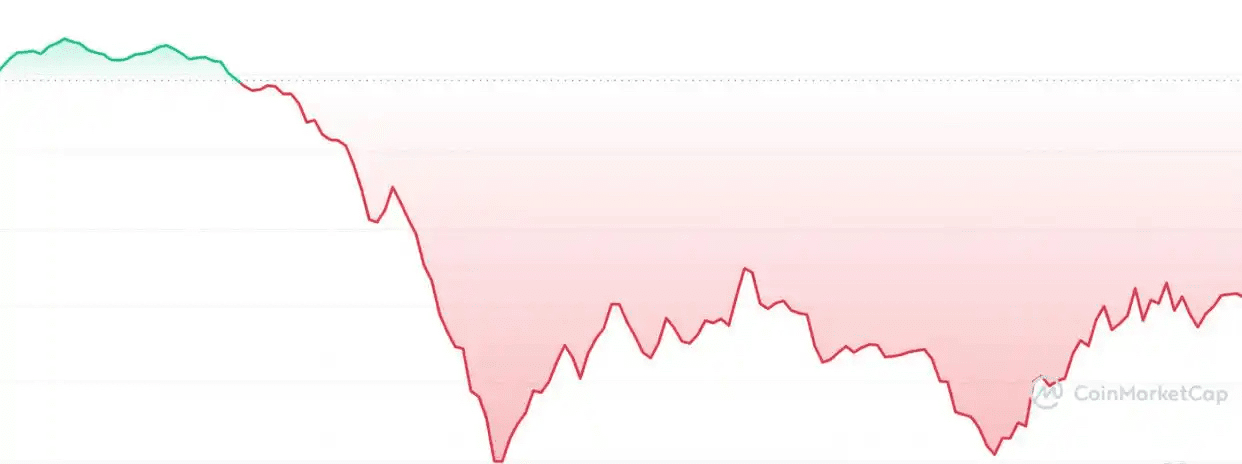
رابعًا: إنشاء إطار تنظيمي عالمي وإعادة بناء السوق (2023–2025)
يؤدي انهيار UST إلى تسريع تطبيق الرقابة عالميًا:
الولايات المتحدة (قانون GENIUS) (تمت الموافقة عليه في يونيو 2025)
حظر العملات المستقرة الخوارزمية غير المُدعمة بضمانات
يتطلب 100% من احتياطيات العملة الورقية المستقرة نقدًا أو سندات حكومية قصيرة الأجل
يجب على المُصدِر امتلاك ترخيص مصرفي اتحادي، ويواجه المخالفون غرامة قدرها 200 ألف دولار عن كل يوم إضافةً إلى مسؤولية جنائية.
هونغ كونغ (لوائح العملات المستقرة) (سارية في أغسطس 2025)
يجب على المُصدِر التقدم بطلب ترخيص إلى هيئة الرقابة على النقد (HKMA)، مع حد أدنى لرأس المال المسجل يبلغ 100 مليون دولار هونغ كونغي
يجب إيداع الأصول الاحتياطية بنسبة 100% لدى بنك مرخص محليًا (مثل HSBC وبنك الصين في هونغ كونغ).
قانون MiCA الخاص بالاتحاد الأوروبي
تصنيف العملات المستقرة الخوارزمية كـ “رموز مرجعية لأصول عالية المخاطر”
يتطلب الإفصاح اليومي عن مكوّنات الاحتياطيات.
يدفع التنظيم مباشرةً إلى إعادة تشكيل ملامح السوق:
سيطرة العملات المستقرة المركزية: USDT وUSDC تستحوذان على 90% من الحصة بفضل احتياطيات شفافة؛
صعود العملات اللامركزية المُدعمة بضمانات: تحوّل DAI إلى تعدد الأصول كضمان (ETH + سندات حكومية)، واعتمد USDC “استراتيجية صندوق زجاجي” لإعلان تفاصيل الاحتياطيات علنًا.
خامسًا: التطور التقني—البقاء عبر النماذج الهجينة والامتثال (من 2024 حتى اليوم)
في ظل رفض تنظيم الفكرة القائلة بنمط الخوارزميات الصرف، أصبح التصميم الهجين لـ“جزء مُدعّم + تحوّط بالخوارزميات” هو السائد:
ابتكارٌ اختراقي في Curve crvUSD (لعام 2025):
خوارزمية LLAMMA: تحويل عملية تصفية الضمانات إلى عملية تدريجية. فعندما ينخفض سعر ETH، يقوم النظام بتحويل الضمانات على دفعات إلى عملة مستقرة، لتجنب البيع الفوري دفعة واحدة الذي يزيد تذبذب السوق؛
PegKeeper: يضبط ديناميكيًا أوزان حوض السيولة، وعندما يتجاوز الانحراف عن الربط 0.5% يقوم تلقائيًا بحقن الأموال.
تجمع Ethena USDe بين رهن ETH الفوري والتحوّط عبر عقود دائمة، لتوليد “دولار مُصنَّع”. يقوم المستخدم بإيداع ETH، ثم يقوم البروتوكول تلقائيًا ببيع ETH على المكشوف بقيمة مساوية لتثبيت قيمة الدولار، وبعدها يوسّع الحجم عبر تقسيم حقوق العائدات باستعمال Pendle. خلال ستة أشهر، تجاوز TVL (القيمة الإجمالية المُقفلة) 6 مليارات دولار.
تواجه العملات المستقرة الخوارزمية اليوم ثلاث تحديات للبقاء:
على مستوى الآلية: لا تستطيع النماذج القائمة على خوارزميات صِرفة حل تناقض “الثقة هي الاحتياط”، وفي أحداث البجعة السوداء تفتقر إلى وسائل المساندة الأخيرة.
على مستوى التنظيم: عرّفت الأسواق الرئيسية عالميًا هذه المنتجات على أنها مشتقات عالية المخاطر؛ وأغلق قانون GENIUS في الولايات المتحدة تمامًا مساحة النماذج غير المُدعمة بضمانات، بينما تتطلب هونغ كونغ إدارة العملات المستقرة الهجينة عبر الاحتياط الكامل.
على المستوى الاقتصادي: إن حظر دفع الفوائد يقلّل من جاذبية التصميمات التي تُدر دخلًا، فيميل المستخدمون أكثر إلى العملات المستقرة القائمة على احتياطيات شفافة.
يجب الانتباه إلى المخاطر المحتملة للنمط الهجين:
تعتمد crvUSD على قطع ليغو DeFi، ومع أحوال استثنائية قد تخترق وسادة التصفية LLAMMA؛
يواجه التحوّط بعقود USDe الدائمة خطر تقلب معدل التمويل، وفي مارس 2024 حدث سحبٌ تراجعًا بنسبة 15% في يوم واحد.
إن عشر سنوات من العملات المستقرة الخوارزمية هي عودة عقلانية من “يوتوبيا الشيفرة” إلى “ابتكار محدود ضمن إطار تنظيمي”. وليس إرثها مرادفًا للاندثار، بل اندماجه في منطق تصميم جيلٍ جديد من العملات المستقرة: على جسر الموازنة بين الكفاءة والثبات، وبين اللامركزية والامتثال، يتم استكشاف إمكانات جديدة لآليات الثقة في العصر الرقمي.
أنا أيوي، أركز على تحليل وتدريس، فأنا مرشد وصديق لك في طريق استثماراتك! أتمنى لكل من يستثمر في السوق أن تسير الأمور بسلاسة. بصفتـي محللًا، الأساس الأهم هو مساعدتكم على كسب المال. لحلّ التشتت ووضع الصفقات العالقة واقتراحات التداول—تكلّم بالقدرة. عندما تضيع ولا تعرف ماذا تفعل، تابع أيوي ليحدد لك الاتجاه الذي تتبعه#BNB创新高 #加密概念美股普涨 $BTC