



ملخص
عندما تبحث عن منتجات التمويل اللامركزي (DeFi)، ربما تكون قد صادفت APY و APR على الرغم من أن هذين المصطلحين يبدوان متشابهين جدًا، إلا أنهما مختلفان في الواقع.
يتضمن عائد النسبة السنوية (APY) المركب الفصلي أو الشهري أو الأسبوعي أو اليومي، في حين أن معدل النسبة السنوية (APR) لا يأخذ المركب في الاعتبار. هذا التمييز، على الرغم من بساطته، يمكن أن يكون له تأثير كبير على حسابات الأرباح مع مرور الوقت. لذلك، من المهم أن تفهم كيفية حساب هذين المقياسين وكيف يؤثران على العوائد التي تربحها من أموالك الرقمية.
أبريل وAPY
يعتبر كل من APR وAPY أساس التمويل الشخصي. بعد ذلك، نبدأ بتعريفك بالمصطلح البسيط نسبيًا معدل النسبة السنوية (APR). معدل الفائدة السنوية هو معدل الفائدة الذي يكسبه المُقرض على أمواله على مدار فترة عام واحد وهو معدل الفائدة الذي يدفعه المقترض مقابل استخدام تلك الأموال على مدار فترة عام واحد.
على سبيل المثال، إذا قمت بإيداع 10,000 دولار في حساب توفير مصرفي بمعدل APR بنسبة 20%، فبعد عام ستحصل على 2,000 دولار من الفوائد. يتم حساب الفوائد كالتالي: المبلغ الأصلي (10,000 دولار) مضروبًا في معدل APR (20%). لذلك، بعد عام، سيكون مجموع المبلغ الأصلي والفوائد لديك 12,000 دولار. بعد عامين، سيكون مجموع المبلغ الأصلي والفوائد لديك 14,000 دولار. بعد ثلاث سنوات، سيكون مجموع المبلغ الأصلي والفوائد لديك 16,000 دولار، وهكذا.
قبل تقديم معدل العائد السنوي (APY)، دعونا أولاً نفهم ما هو الفائدة المركبة. ببساطة، الفائدة المركبة تعني كسب الفوائد من الفوائد السابقة. في المثال أعلاه، إذا كانت المؤسسة المالية تدفع لك الفوائد شهريًا، فإن رصيد حسابك سيتغير كل شهر على مدار السنة.
ستتلقى بعض الفوائد كل شهر، بدلاً من الحصول على 12,000 دولار دفعة واحدة في نهاية الشهر الثاني عشر. الفوائد المستلمة شهريًا ستضاف إلى المبلغ الأصلي الخاص بك، وبالتالي، فإن إجمالي الأموال التي تكسب منها الفوائد ستزداد شهريًا. وبمعنى آخر، فإن المبلغ الأصلي الذي تكسب منه الفوائد سيزداد شهريًا. ويطلق على هذا التأثير اسم تأثير الفائدة المركبة.
افترض أنك أودعت 10,000 دولار في حساب مصرفي بمعدل APR بنسبة 20%، مع حساب الفائدة المركبة شهريًا. بتجاوز الحسابات الرياضية المعقدة، ستحصل بعد عام على 12,429 دولارًا. وهذا يعني أن تأثير الفائدة المركبة يمكن أن يساعدك في كسب 429 دولارًا إضافيًا من الفوائد. افترض أنك أيضًا أودعت 10,000 دولار في حساب مصرفي بمعدل APR بنسبة 20%، ولكن مع حساب الفائدة المركبة يوميًا. في هذه الحالة، ستحصل بعد عام على 12,452 دولارًا.
كلما كانت فترة احتساب الفائدة أطول، كانت قوة الفائدة المركبة أكثر روعة. افترض أنك أودعت 10,000 دولار في حساب مصرفي بمعدل APR بنسبة 20%، مع حساب الفائدة المركبة يوميًا، ولكنك مدت فترة الاحتساب من عام إلى ثلاثة أعوام، فسوف تحصل في النهاية على 19,309 دولارات. هذه الطريقة تتيح لك كسب 3,309 دولارات إضافية من الفوائد مقارنة بمنتج APR بنسبة 20% دون حساب الفائدة المركبة.
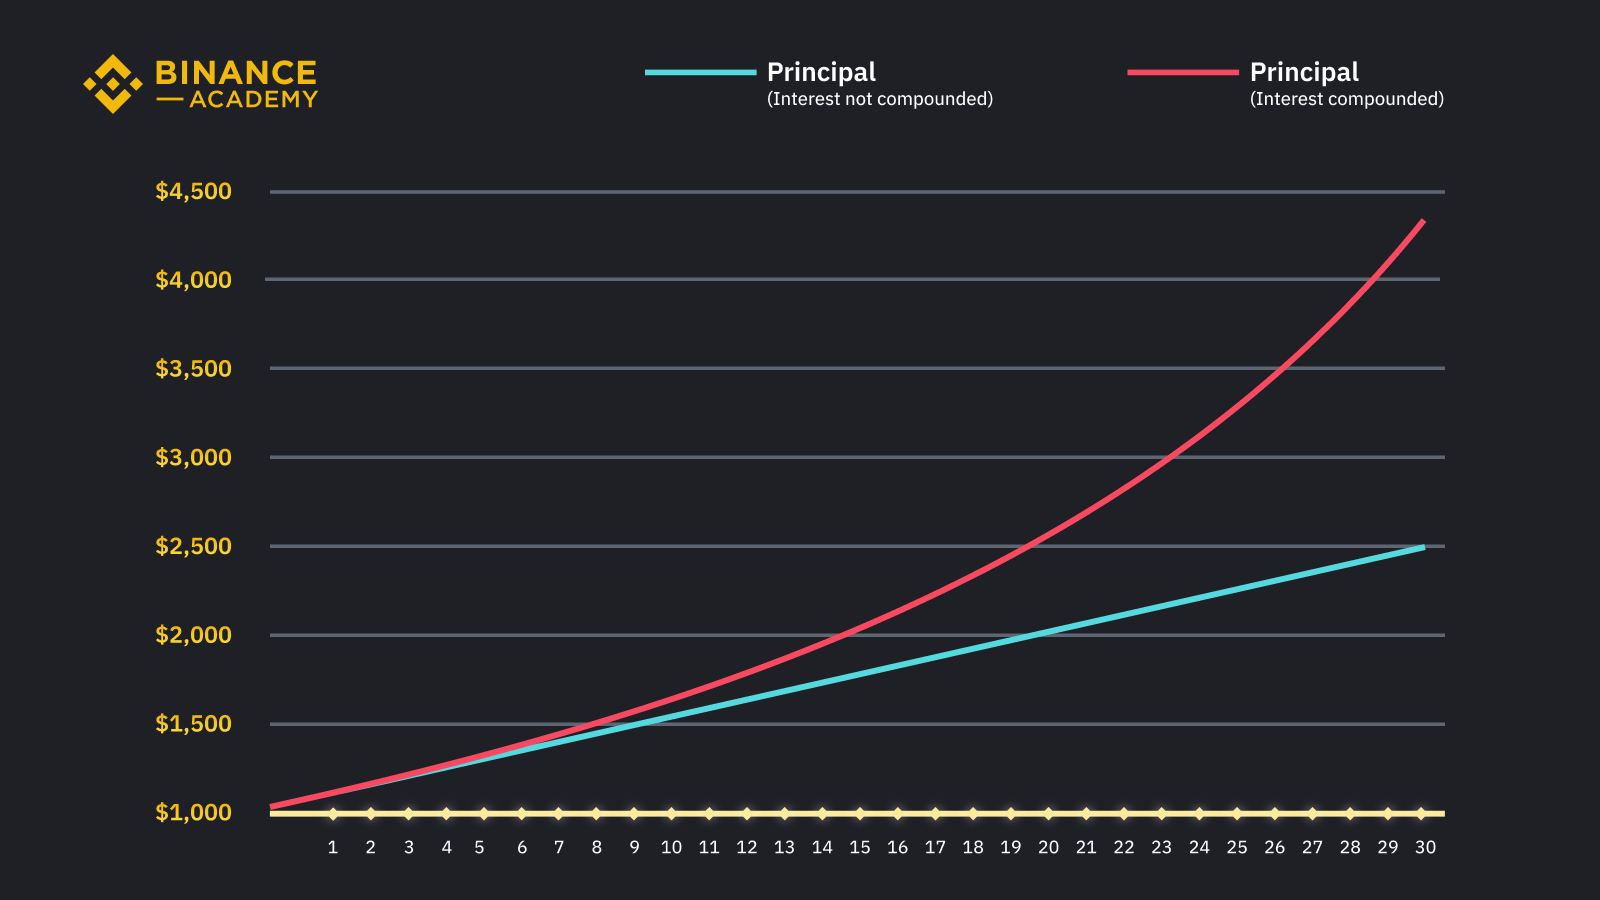
بفضل تأثير الفائدة المركبة، يمكنك كسب المزيد من العوائد من نفس المبلغ. لاحظ أيضًا أن مقدار الفوائد يختلف باختلاف تكرار الفائدة المركبة. كلما زاد تكرار الفائدة المركبة، زادت العوائد التي تكسبها. على سبيل المثال، بالمقارنة مع حساب الفائدة المركبة شهريًا، فإن حساب الفائدة المركبة يوميًا يمكن أن يحقق لك المزيد من العوائد من الفوائد.
عندما تقدم إحدى المنتجات المالية الفائدة المركبة، كيف يمكنك حساب عوائدك؟ هنا يأتي دور معدل العائد السنوي (APY). يمكنك استخدام صيغة لتحويل معدل APR إلى APY بناءً على تكرار الفائدة المركبة. على سبيل المثال، معدل APR بنسبة 20% مع حساب الفائدة المركبة شهريًا يعادل APY بنسبة 21.94%. بينما معدل APR بنسبة 20% مع حساب الفائدة المركبة يوميًا يعادل APY بنسبة 22.13%. تمثل هذه الأرقام APY العائد السنوي المتوقع للفوائد عند أخذ الفائدة المركبة في الاعتبار.
باختصار، معدل الفائدة السنوي APR هو مؤشر أبسط وأكثر ثباتًا، وبالتالي يتم دائمًا الإشارة إليه كمعدل فائدة ثابت. بينما معدل العائد السنوي APY يتضمن الفوائد التي تم كسبها من الفوائد، أي الفائدة المركبة. يختلف مقدار الفوائد باختلاف تكرار الفائدة المركبة. يمكنك استخدام الطريقة التالية لتذكر هذا الفرق: إن حرف Y في APY يمثل "العائد (yield)", وهو يحتوي على خمسة أحرف، مقارنةً بحرف R في APR الذي يمثل "المعدل (rate)"، مما يعني أن "العائد" هو مفهوم أكثر تعقيدًا (كما أن العائد يكون عادةً أعلى).
كيف تقارن بين معدلات الفائدة المختلفة؟
من المثال أعلاه، يمكننا أن نرى أن تأثير الفائدة المركبة يمكن أن يؤدي إلى المزيد من العوائد من الفوائد. قد تعرض المنتجات المختلفة معدلاتها بشكل APR أو APY. نظرًا لهذا الاختلاف، عندما تقارن بين منتجات مختلفة، تأكد من استخدام نفس المصطلح، وإلا فقد لا تكون المقارنة صحيحة.
المنتجات ذات APY الأعلى لا تعني بالضرورة أنها ستولد المزيد من الفوائد مقارنةً بالمنتجات ذات APR الأقل. إذا كنت تعرف تكرار الفائدة المركبة، يمكنك استخدام أدوات عبر الإنترنت لتحويل APR وAPY بسهولة.
ينطبق هذا أيضًا عند مقارنة منتجات DeFi وأنواع أخرى من العملات المشفرة. عند النظر إلى المنتجات التي قد تستخدم APY وAPR للترويج (مثل توفير العملات المشفرة والتخزين)، تأكد من تحويلها إلى نفس المصطلح لتكون قابلة للمقارنة.
علاوة على ذلك، إذا كانت منتجان من DeFi كلاهما يعرضان معدل العائد السنوي (APY)، تأكد من أن تكرار الفائدة المركبة متشابه عند مقارنتها. ذلك لأنه حتى لو كانت APR للمنتجين متشابهة، لكن إذا كان أحد المنتجات يحتسب الفائدة شهريًا والآخر يوميًا، فإن المنتج الذي يحتسب الفائدة يوميًا قد يوفر لك المزيد من فوائد العملات المشفرة.
بالإضافة إلى ذلك، يجب أن تكون على دراية بالمعنى الحقيقي لـ APY في منتج العملات المشفرة المحدد الذي تنظر إليه. تستخدم بعض المنتجات مصطلح "APY" للإشارة إلى المكافآت التي يمكن للمستثمرين كسبها من العملات المشفرة خلال فترة زمنية معينة، بدلاً من أي عائدات أو أرباح فعلية أو متوقعة يتم التعبير عنها بأي شكل من الأشكال بالعملات التقليدية. يجب عليك أن تكون حذرًا في التعرف على هذا الاختلاف المهم، حيث قد تتقلب أسعار أصول العملات المشفرة، مما قد يتسبب في انخفاض أو ارتفاع قيمة استثمارك (بالعملة التقليدية). إذا انخفضت أسعار أصول العملات المشفرة بشكل كبير، حتى لو كنت تستمر في كسب APY على أصول العملات المشفرة، قد تظل قيمة استثمارك (بالعملة التقليدية) أقل من المبلغ الأصلي لاستثمارك. لذلك، يجب عليك قراءة الشروط والأحكام الخاصة بالمنتج بعناية وإجراء بحثك الخاص لفهم المخاطر المتعلقة بالاستثمار المرتبط بهذا المنتج والمعنى الحقيقي لـ APY في هذا السياق المحدد.
الملخص
قد يكون من السهل الخلط بين APR وAPY في البداية، ولكن ما عليك سوى أن تتذكر أن معدل العائد السنوي (APY) يأخذ في الاعتبار الفائدة المركبة وهو أكثر تعقيدًا، لتتمكن من التمييز بين الاثنين بسهولة. نظرًا لتأثير الفائدة المركبة على APY، عندما يكون تكرار الفائدة المركبة أكثر من مرة في السنة، يكون APY دائمًا أعلى من APR. في نهاية المطاف، عند حساب الفوائد المكتسبة، تأكد دائمًا من أن المعدل الذي تنظر إليه دقيق.
إخلاء المسؤولية وتحذير المخاطر: إن محتوى هذه المقالة هو حقائق فقط، ولا يُعتبر سوى معلومات عامة وتعليمية، ولا يشكل أي تمثيل أو ضمان. لا ينبغي فهم هذه المقالة على أنها نصيحة مالية، ولم يتم التوصية بشراء أي منتج أو خدمة محددة. لمزيد من التفاصيل، يرجى النقر هنا لقراءة إخلاء المسؤولية الكامل الخاص بنا. قد تتقلب أسعار الأصول الرقمية. قد تنخفض أو ترتفع قيمة استثمارك، وقد لا تتمكن من استرداد المبلغ الأساسي لاستثمارك. أنت تتحمل المسؤولية الكاملة عن قرارات استثمارك، ولا تتحمل Binance المسؤولية عن أي خسائر قد تتكبدها. لا يُعتبر ما سبق نصيحة مالية. لمزيد من التفاصيل، يرجى مراجعة (شروط الاستخدام) و(تحذير المخاطر).