


اتجهت الشركات الأمريكية الكبرى بشكل متزايد نحو سوق الديون الأوروبية بوتيرة قياسية، مدفوعةً بانخفاض تكاليف الاقتراض في القارة. كما انتهزت الشركات فرصة تنويع مصادر تمويلها، حيث أثارت حالة عدم اليقين بشأن رسوم الرئيس دونالد ترامب الجمركية تقلبات كبيرة في السوق.
مع ثبات أسعار الفائدة لدى البنك المركزي الأوروبي عند 2.25% واستقرار أسعار الفائدة لدى الاحتياطي الفيدرالي عند 4.25% إلى 4.5%، أظهرت بيانات جمعتها بلومبرغ أن فروق العائد بين 0.018% و0.2% جعلت الاقتراض باليورو أرخص بكثير للشركات الأمريكية. والجدير بالذكر أن أسعار الفائدة الأوروبية كانت منخفضة بشكل مصطنع، لذا كان من المنطقي للشركات الأمريكية الاقتراض من حيث التكلفة المنخفضة طالما لم ترتفع قيمة اليورو بشكل كبير مقابل الدولار الأمريكي.
تمت الإشارة إلى متوسط العائد على مؤشر السندات الشركات الأمريكية عند 5.3%، بينما بلغ نظيره في أوروبا 3.18%، وكان الفارق خلال الشهر الماضي هو الأكبر منذ ثلاث سنوات. وقد رفعت شركة ألفابت (Alphabet Inc.)، الشركة الأم لـ Google، 6.75 مليار يورو في اليوم التالي لرفع 5 مليارات دولار في الولايات المتحدة. وستدفع كوبونًا بنسبة 3.375% لسندها الأوروبي الذي يستحق في 2037، وبنسبة 4.5% لسندها بالدولار الأمريكي المستحق في 2035.
تكشف بيانات البحث المالي عن التحول في الاقتراض المؤسسي نحو أوروبا
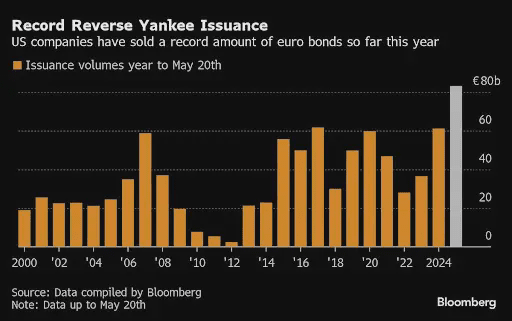 المصدر: بلومبرغ كبار الشركات الأمريكية تقترض بشكل متزايد من أوروبا
أكدت بيانات الأبحاث المالية أن أمريكا الشركاتية كانت تَتَحوط عبر الأطلسي كما لم يحدث من قبل، إذ أصدرت شركة فايزر (PFE) وألفابت إنك (GOOGL) وغيرها ديونًا يورو قياسية تجاوزت 83 مليار يورو في 2025 (+35% مقارنة بعام 2024)—وهو ما يقرب من 14% من إجمالي الإصدارات المؤسسية باليورو. وقد دفعت حالة القلق الناتجة عن فوضى الرسوم الجمركية لدى ترامب، وتخفيض موديز لتصنيف الولايات المتحدة، وتقلبات الدولار الشركات إلى البحث عن مسارات تمويل أوروبية بديلة في حال جُمّد سوقها المحلي.
وفقًا لمؤسس شركة Tolou Capital Management، سبنسر حكيـمِيان، فإن الشركات الأمريكية كانت تتجه إلى أوروبا لرفع رأس المال باليورو لأنه يبدو أكثر استقرارًا، وأسهل، وأرخص في الاقتراض في فرانكفورت منه في نيويورك.
“لا يمكن إلقاء اللوم على مَن يشغل منصب المدير المالي أو أمين الخزانة وهو يتولى الوصول إلى اليورو الآن… إنه تكلفة نسبية جذابة، مع كوبونات منخفضة في بيئة مستقرة مقارنةً بالمخاطرة بالمجهول في الولايات المتحدة.”
—فابيانا ديل كانتو، الرئيس المشارك لأسواق رأس المال في منطقة أوروبا والشرق الأوسط وأفريقيا لدى Mitsubishi UFJ Financial Group Inc.
وأشار رئيس شركة International لدى Bank of America، برنارد مينساه، أيضًا إلى أن أوروبا تُعد منطقة شديدة الثروة، لكن جزءًا كبيرًا من هذا رأس المال يتم تصديره إلى الولايات المتحدة بدلًا من إعادة استثماره بكفاءة داخل الاتحاد الأوروبي. وأضاف أنه رغم استمرار وجود هذه الفرصة، لم يقم الاتحاد الأوروبي بعد بالاستفادة منها بالكامل.
يفضّل شانون السندات العكسية ذات طابع الينكيز مقابل السندات المقومة بالدولار الأمريكي
قال مدير المحفظة في TwentyFour Asset Management، جوردون شانون، إنه يفضّل السندات العكسية ذات طابع الينكيز مقابل السندات المقومة بالدولار الأمريكي لأنه يفضل امتلاك السندات الألمانية (Bunds) على سندات الخزانة الأمريكية. وقد صدّق كاسبر هينز، مدير محفظة الدخل الثابت لدى RBC BlueBay، على هذا الموقف كذلك، مشيرًا إلى أن استمرار ارتفاع عوائد سندات الخزانة الأمريكية، مدفوعًا بارتفاع ديون الولايات المتحدة وعجزها، يعني تكاليف اقتراض مرتفعة للأسر والشركات الأمريكية.
كان معدل إيداع البنك المركزي الأوروبي أقل حاليًا بنسبة 1.75% من نظيره لدى مجلس الاحتياطي الفيدرالي الأمريكي، ما يجعل الاقتراض باليورو أرخص بكثير. وكانت الشركات التي لم تكن بحاجة لتحويل ديونها إلى دولارات أمريكية توفر المزيد. وحتى أولئك الذين أجروا التحويل لا يزال بإمكانهم إيجاد مزايا، مثل انخفاض التكاليف.
يتوقع المستثمرون أن يخفض البنك المركزي الأوروبي أسعار الفائدة ثلاث مرات على الأقل هذا العام بعد أن خفضها في يناير إلى 2.75%. وفي الوقت نفسه، دفعت معدلات التضخم في الولايات المتحدة إلى تأجيل توقعات خفض الفائدة لدى الفيدرالي، إذ يتوقع المتداولون الآن إجراء خفض واحد صغير فقط بحلول نهاية 2025.
أكاديمية كريبتوبوليتان: سئمت تقلبات السوق؟ تعلّم كيف يمكن للـ DeFi مساعدتك في بناء دخل سلبي ثابت. سجّل الآن