


猫眼聚焦|تطبيقات الدفع في Web3 - سوق العملات المستقرة في إفريقيا
تقرير Web3 حول الدفع: في عام 2025، ستصبح العملات المستقرة في إفريقيا
منقول عن المعلم WILL، WILL 阿望

المقدمة
العالم مسطح
لقد تحول عالمنا من اقتصادات محلية معزولة، عبر الروابط العالمية للإنترنت، إلى نظام عالمي مترابط بشكل وثيق، وقد صرح توماس ل. فريدمان بذلك قائلاً: "العالم مسطح". على الرغم من أن الإنترنت جعل تدفق المعلومات مجانيًا وعالميًا، إلا أن البنية التحتية التي تدعم تدفق الأموال لا تزال تعتمد بشكل رئيسي على الإطارات التي كانت موجودة قبل عصر الإنترنت، ولا يزال تدفق الأموال/القيمة بهذا الشكل صعبًا ومكلفًا.
رغم أن بعض الابتكارات المالية المحلية قادرة على تسريع حركة الأموال، فإن المسارات المالية التي تدعم أفريقيا لم تواكب هذا التطور. فالنظام المالي التقليدي فشل في توفير الاستقرار والسهولة والكفاءة، ما عرّض الناس لخطر التضخم وعدم اليقين المالي، مع تحكم محدود في مدخراتهم وصعوبة دخولهم إلى الأسواق العالمية. ولكن كما تجاوزت المنطقة عصر الحواسيب المكتبية مباشرة إلى عالم الهاتف المحمول، فإن القارة الأفريقية باتت الآن مهيأة لتجاوز البنية المصرفية القديمة واحتضان العملات المستقرة بنشاط.
لم يعد بإمكاننا حصر رؤيتنا في استخدامات التداول للعملات المستقرة داخل أسواق التشفير الأصلية، بل ينبغي أن ننظر إليها من زاوية جديدة تمامًا، هي الاستخدامات الواقعية للعملات المستقرة في السياقات غير المشفرة. فقد أصبحت العملات المستقرة جزءًا مهمًا من سردية التشفير في أفريقيا جنوب الصحراء، وأداة تحوّط شائعة ضد التضخم طويل الأمد وتراجع قيمة العملات.
"العملات المستقرة المبنية على شبكات البلوكشين هي أحد الحلول. إنها أول فرصة حقيقية لدينا لإعادة تشكيل المال كما فعل البريد الإلكتروني مع الاتصالات: جعله مفتوحًا وفوريًا وعابرًا للحدود. إنها لحظة واتساب للمال/القيمة، وشبكة عالمية تُبنى عبر البلوكشين والعملات المستقرة ويمكن أن تفيد الجميع." — Chris Dixon، a16z

1. ثورة العملات المستقرة في أفريقيا بصمت
إن انتشار المال عبر الهاتف المحمول في أفريقيا هو الأعلى عالميًا ومتجذر بعمق، ما يثبت وجود طلب على حلول مالية بديلة. ومن هنا جاء ظهور العملات المستقرة بشكل طبيعي، إذ توفر طريقة للوصول السلس إلى الخدمات المالية بمجرد هاتف. ويمكن للعملات المستقرة أن تبني على هذا الأساس، فتوسّع الشمول المالي وتمكّن من معاملات أكثر كفاءة وعابرة للحدود.
وفقًا لبيانات Chainalysis، تُعد أفريقيا أسرع المناطق نموًا في تبنّي العملات المشفرة، مع نمو سنوي بلغ 45% من 2022-2023 إلى 2023-2024، متجاوزةً أسواقًا ناشئة أخرى مثل أميركا اللاتينية التي سجلت 42.5%. ويبرز هذا النمو السريع الإمكانات الهائلة لتبنّي العملات المستقرة، خصوصًا في أفريقيا حيث لا تزال نسبة انتشار الخدمات المصرفية من بين الأدنى عالميًا.
"أصبحت العملات المستقرة واقعًا في المدفوعات عبر الحدود في أفريقيا... وبقية العالم فقط يلحق بالركب." — Zekarias Amsalu، المؤسس المشارك لـ Africa Fintech Summit

أحد المحركات الرئيسية لاعتماد العملات المستقرة في أفريقيا هو أزمة النقد الأجنبي (FX) التي تواجهها العديد من الدول. فحوالي 70% من الدول الأفريقية تعاني من نقص في العملات الأجنبية، ما يجعل من الصعب على الشركات الحصول على الدولار اللازم لعملياتها. وفي دول مثل نيجيريا، فقدت العملة المحلية النايرا (NGN) الكثير من قيمتها، ما جعل العملات المستقرة بديلًا مطلوبًا بشدة. "لا يوجد دولار في البنك، ولا في الحكومة، وإن وُجد فلن يعطوه لك." — Chris Maurice، الرئيس التنفيذي والمؤسس المشارك لـ Yellow Card
خلال السنوات الثلاث الماضية، أصبحت العملات المستقرة جزءًا لا يتجزأ من النظام المالي الأفريقي، إذ توفر وسيلة موثوقة لتخزين القيمة والتحويلات عبر الحدود والتجارة، من دون الاعتماد على العملات المحلية شديدة التقلب وعدم الاستقرار. وتملأ العملات المستقرة المدعومة بالدولار مثل USDT وUSDC الفجوات التي يتركها التمويل التقليدي، ما يمنح الأشخاص في الاقتصادات التي تعاني من ندرة الدولار وسيلة مستقرة لتخزين القيمة.
من التحويلات المالية، والمدخرات الفردية، إلى التجارة بين الشركات والمدفوعات عبر الحدود، تعالج العملات المستقرة مشاكل مثل الوصول إلى الدولار، والتسوية الفورية، وعدم كفاءة سوق الصرف الأجنبي في أنحاء القارة الأفريقية، وهي مشاكل تبرز بوضوح في الأسواق التي تعاني من قصور في قنوات الدفع التقليدية.
أفريقيا هي واحدة من أكثر أسواق النمو ديناميكية في العالم، فهي الأسرع نموًا سكانيًا، والأصغر سنًا من حيث الوسيط العمري، وتضم تسعة من بين عشرين اقتصادًا الأسرع نموًا. ومع وجود 400 مليون مستخدم للمدفوعات عبر الهاتف المحمول، فإن انتشار التمويل الرقمي واسع بالفعل. العملات المستقرة هي القفزة التالية، إذ تحوّل الهواتف الذكية إلى حسابات دولارية متصلة عالميًا. وبالنظر إلى المستقبل، بعد عشر سنوات، سيكون لدى مزيد من الأفارقة محافظ مشفرة ويستخدمون العملات المستقرة في المعاملات اليومية بدلًا من الحسابات المصرفية التقليدية.
"لست مضطرًا لتثقيف المستخدمين؛ الحياة ستجبرهم على استخدامها." — Sky، المؤسس المشارك لـ ROZO

2. المشاريع التي تدفع تبنّي العملات المستقرة في المستقبل
قام Chuk من Paxos برسم خريطة للنظام البيئي تشمل قنوات الدفع وحالات الاستخدام والشركات، لتوضيح عمق التحول الذي يحدث بالفعل. وبينما تعرض العديد من خرائط السوق النظام البيئي العالمي للعملات المستقرة، نادرًا ما تركز الخرائط على الدور الذي تلعبه أفريقيا في تشكيل مستقبلها المالي. ولذلك، أنشأنا هذه الخريطة لإبراز البنّائين وحالات الاستخدام التي تعيد تعريف البنية التحتية المالية للقارة.

(من المال عبر الهاتف المحمول إلى المال العالمي: ثورة العملات المستقرة في أفريقيا، Chuk @ Paxos)
خلال السنوات الثلاث الماضية من الاستثمار في الأسواق الأفريقية، رأينا عددًا متزايدًا من الشركات تبني حول العملات المستقرة، حيث تلعب كل شركة دورًا حاسمًا في دفع التبنّي والابتكار. وفيما يلي بعض أبرز اللاعبين، إلى جانب بيانات النمو والتمويل الرئيسية التي تُبرز التوسع السريع في هذا القطاع.
Yellow Card: إحدى أبرز منصات تداول الأصول المشفرة في أفريقيا، وتعمل في 20 دولة عبر القارة. وهي أكبر وأول منصة مرخّصة لإدخال وإخراج العملات المستقرة في أفريقيا. تتيح Yellow Card للمستخدمين تحويل العملات الورقية إلى عملات مشفرة والعكس بسلاسة. وفي عام 2024، تضاعف حجم التداول السنوي للمنصة من 1.5 مليار دولار في 2023 إلى 3 مليارات دولار.
Conduit: تقدم خدمات مدفوعات العملات المستقرة لشركات الاستيراد والتصدير في أفريقيا وأمريكا اللاتينية. ارتفع إجمالي حجم المدفوعات السنوي من 500 مليون دولار في 2023 إلى 1 مليار دولار في 2024.
Juicyway: شركة ناشئة مقرها لاغوس تستخدم العملات المستقرة لتسهيل المدفوعات عبر الحدود. ومنذ 2021، عالجت Juicyway مدفوعات إجمالية بلغت 130 مليون دولار.
Bridge: تأسست Bridge في 2022، ثم استحوذت عليها Stripe مقابل 1.1 مليار دولار بعد عامين فقط. عززت Bridge بنية مدفوعات العملات المستقرة العالمية. وهي تخدم معظم شركات الدفع الأفريقية وتسهّل مدفوعات العملات المستقرة في أوروبا والولايات المتحدة وآسيا.
Jia: شركة تكنولوجيا مالية قائمة على البلوكشين تقدم قروضًا للمؤسسات الصغيرة والمتوسطة ومتناهية الصغر في الأسواق الناشئة. وفي 2024، تجاوز إجمالي القروض التي منحتها Jia 10 ملايين دولار، ارتفاعًا من مليوني دولار في العام السابق، مع معدل عائد داخلي (IRR) بلغ 24% ومعدل تعثر 0.14%.
Onboard: بروتوكول تداول عالمي بين الأفراد يتيح لأي شخص في أي مكان الوصول إلى التمويل على السلسلة. جمعت Nestcoin 1.9 مليون دولار في جولتها التمويلية الأخيرة لدفع نمو منتجها.
KotaniPay: توفر حلول تسوية بالعملات المستقرة للشركات والمستخدمين. وتعمل KotaniPay على تطوير منتج API يربط البلوكشين بقنوات الدفع المحلية. وفي 2023، حصلت KotaniPay على تمويل أولي بقيمة 2 مليون دولار.
Accrue: تبني شبكة وكيلة للعملات المستقرة المدعومة بالدولار، مع توسيع البنية التحتية للمدفوعات عبر الحدود. وقد حصلت على 1.58 مليون دولار كتمويل أولي لتوسيع عملياتها.
Convexity: طورت أول عملة مستقرة منظمة في نيجيريا، cNGN. وتتعاون الشركة مع البنك المركزي النيجيري منذ 2021، وحصلت في 2024 على ترخيص مؤقت من هيئة الأوراق المالية النيجيرية (SEC).
Honeycoin: منصة للتحويلات المالية عبر الحدود، ودفع الفواتير، وشراء رصيد الهاتف، والإنفاق عبر الإنترنت. ارتفع إجمالي حجم المعاملات من 40 مليون دولار في الربع السابق إلى 500 مليون دولار في الربع الرابع من 2024.
Paycrest: بروتوكول سيولة لامركزي يدعم المدفوعات الفورية منخفضة التكلفة والمدعومة بالعملات المستقرة. كما طوّروا Zap، وهو تطبيق لامركزي للمدفوعات السلسة بين العملات المشفرة والعملات الورقية، وفاز بالمركز الأول في مسابقة Base 2024 العالمية لـ Onchain Summer Buildathon. واليوم، أصبح Zap جاهزًا للإنتاج باسم Noblocks، وهو أول واجهة للمدفوعات اللامركزية الفورية مع أي بنك أو محفظة هاتفية، مدعومة بشبكة موزعة من عقد السيولة.
Haraka: بروتوكول إقراض صغير مدعوم بالعملات المستقرة، موجه لرواد الأعمال غير المخدومين في الأسواق الناشئة. تستخدم Haraka نظام تصنيف ائتماني قائم على السمعة، وأثبتت جدواها التجارية المبكرة من خلال شراكات مع بنك جرامين ومنظمة Mercy Corps.
وقد شهدت كثير من هذه الشركات نموًا ملحوظًا خلال العامين الماضيين، وتقف في طليعة الابتكار في مجال العملات المستقرة في أفريقيا.
بالنسبة لمجتمع التكنولوجيا المالية العالمي، السؤال ليس ما إذا كانت العملات المستقرة ستصبح سائدة. السؤال هو: ماذا يمكننا أن نتعلم من الأماكن التي أصبحت فيها العملات المستقرة سائدة بالفعل — أفريقيا.
3. العملات المستقرة تحل مشاكل أفريقيا اليومية
"في أفريقيا، ليست المسألة اختيارًا بين العملات المستقرة وأدوات مالية أخرى. إنها العملات المستقرة، أو لا شيء." — Samora Kariuki، Frontier Fintech
في مختلف أنحاء أفريقيا، تعالج العملات المستقرة مشاكل حقيقية. فمن الحفاظ على قيمة الأصول إلى تعزيز التجارة، يأتي تبنّي العملات المستقرة من الحاجة، لا من المضاربة أو التداول. فيما يلي أبرز حالات الاستخدام القائمة على احتياجات فعلية، والشركات التي تبني البنية الداعمة لها.
3.1 أدوات يومية: الادخار، والإنفاق، والائتمان
في العديد من الدول الأفريقية، تجعل التضخم، وتراجع قيمة العملة، ومحدودية الوصول إلى الخدمات المصرفية من الصعب للغاية بناء الأمان المالي. وتوفر العملات المستقرة مسارًا أكثر موثوقية، بوصفها أداة للادخار والتداول والائتمان مقومة بالدولار.
أ. الحفاظ على قيمة الأصول
في المناطق التي يصعب فيها الحصول على الخدمات المصرفية بالدولار، وترتفع فيها معدلات التضخم، وتكون شبكات الدفع بالعملة الرسمية مكلفة للغاية أو غير موثوقة، تكتسب العملات المستقرة قبولًا متزايدًا. وتعكس أفريقيا هذه الظروف، ما يجعل العملات المستقرة أداة أساسية لحماية المدخرات والحفاظ على القوة الشرائية، خاصة في الاقتصادات التي تواصل عملاتها المحلية فقدان قيمتها.
يُعد تراجع قيمة العملة أحد أكبر التحديات المالية التي تواجه الأسواق الأفريقية. فعلى سبيل المثال، ورغم أن الناتج المحلي الإجمالي في كينيا تضاعف ثلاث مرات بين 2008 و2024، فقد انخفض سعر صرف الشلن الكيني مقابل الدولار بنسبة 50% منذ 2021. والتناقض واضح: النمو الاقتصادي يرتفع، لكن الثقة في العملة المحلية لا تزداد. وبالمثل، خلال الـ18 شهرًا الماضية في نيجيريا، كان التضخم وتراجع قيمة النايرا محركين رئيسيين لتبنّي العملات المستقرة. فقد هبطت النايرا إلى أدنى مستوى تاريخي لها في فبراير 2024، ثم واصلت المعاناة، ما أبرز أكثر الحاجة إلى بدائل مستقرة.

(العملات المستقرة: تجاوز النظام المالي الأفريقي، Ayush Ghiya وUchenna Edeoga)
مع استمرار تراجع قيمة العملات المحلية، أصبحت العملات المستقرة أداة التحوّط المفضلة، إذ توفر وسيلة أكثر موثوقية للتداول وتخزين الثروة. وعلى عكس النقد أو الذهب، توفر العملات المستقرة قناة دفع رقمية بالكامل ومتاحة على نطاق واسع، دون الحاجة إلى الاعتماد على البنوك أو شبكات الدفع أو البنوك المركزية. فهي لا تتحوط فقط ضد تقلبات العملة، بل تقدم أيضًا عائدًا أعلى من حسابات الادخار التقليدية، ما يجعلها خيارًا جذابًا للأفارقة الراغبين في الحفاظ على ثرواتهم وتنميتها. وبما أن أسعار الفائدة في البنوك التقليدية منخفضة، تستفيد منصات ادخار العملات المستقرة من التمويل اللامركزي (DeFi) ونماذج الإقراض المشفر لتوليد عوائد أعلى للمستخدمين.
في الوقت الراهن، تُعد العملات المستقرة المدعومة بالدولار الخيار المفضل لمستخدمي الأسواق الناشئة. وفي معظم أنحاء أفريقيا، أصبحت USDT، المبنية على شبكة ترون، بمثابة الدولار الرقمي الفعلي. ويحصل معظم المستخدمين على العملات المستقرة عبر تطبيقات الحفظ المركزية مثل Binance، مع إعطاء الأولوية للسرعة والسيولة بدلًا من المخاوف الغربية المتعلقة بالاحتياطيات أو الشفافية.
بالنسبة للمستخدمين الذين يواجهون توزيعًا محدودًا للعملة الأجنبية وتضخمًا بنسبة 30%، فإن الأهم هو أن تعمل هذه الأدوات. تساعد العملات المستقرة المستخدمين على الحفاظ على قيمة الأصول في المناطق الطرفية، والادخار بعملة مستقرة. ووفقًا لبيانات البنك الدولي، لم يكن لدى سوى 49% من الأفارقة حسابات مصرفية حتى عام 2021، لكن 400 مليون شخص يستخدمون المدفوعات عبر الهاتف المحمول، ويمكن للعملات المستقرة أن تلبي احتياجات المستخدمين حيث لا تصل البنوك.
تمكّن منصات مثل Fonbnk من تحويل الشحن الفوري إلى USDT على الهواتف الأساسية، بينما توفر Accrue شبكة وكلاء مجتمعية محلية للإيداع والسحب النقدي للعملات المستقرة. وتسمح منصة Busha Earn النيجيرية للمستخدمين بادخار العملات المستقرة بعائد سنوي يصل إلى 7.5%، وهو أعلى بكثير من عوائد معظم البنوك النيجيرية. وتتصدر أفريقيا جنوب الصحراء العالم في استخدام تطبيقات DeFi، وربما يعود ذلك إلى الطلب المتزايد على الخدمات المالية الميسّرة في المنطقة. وهذا يدل على أن العملات المستقرة ليست مجرد بديل، بل هي ضرورية للاستقرار المالي في الأماكن التي يفشل فيها النظام التقليدي.
هذا يجعل ادخار العملات المستقرة خيارًا جذابًا للغاية — ليس فقط بسبب ارتفاع أسعار الفائدة، بل أيضًا لأن المستخدمين يمكنهم تحقيق عائد إلى جانب القيمة التي يحصلون عليها من التحوّط ضد تراجع العملة. وتعمل هذه العوامل معًا على جعل العملات المستقرة أداة قوية للحفاظ على الثروة وتنميتها.
"من خلال تحويل المدفوعات اليومية مسبقة الدفع — بيانات الهاتف المحمول، والتحويلات البنكية، والمدفوعات عبر الهاتف المحمول — إلى USDT، تعمل Fonbnk كطبقة تسوية للعملات المستقرة، وتوفر لـ 400 مليون أفريقي غير متعاملين مع البنوك أو المتعاملين معها بشكل غير كافٍ وسيلة للتحوط من تراجع العملة، وتفتح لهم مسارات جديدة للادخار والائتمان تتجاوز البنوك التقليدية." — Chris Duffus، المؤسس والرئيس التنفيذي، Fonbnk
ب. توسيع الوصول إلى الائتمان
تعاني الشركات الصغيرة والمتوسطة ومتناهية الصغر في أفريقيا من فجوة ائتمانية تبلغ 330 مليار دولار، كما أن نقص الخدمات المصرفية أدى إلى ضعف منظومة الائتمان للشركات الصغيرة، وحرمان ملايين الأفراد والشركات الصغيرة من الخدمات المصرفية. وفي هذه الأسواق، غالبًا ما تتجاهل المؤسسات المالية التقليدية الشركات الصغيرة بسبب متطلبات الضمانات العالية، والإجراءات الورقية الطويلة، وغياب السجل الائتماني. ومع صعوبة الحصول على رأس مال أولي ميسور التكلفة، تتجه العديد من هذه الشركات إلى المقرضين غير الرسميين، ويحد نقص الائتمان الميسور من قدرتها على الاستمرار في العمليات اليومية ودفع النمو الاقتصادي.
في مجال Web3، أظهرت بروتوكولات الإقراض القائمة على العملات المستقرة خلال السنوات الثلاث الماضية إمكانات هائلة لحل هذه المشكلة. ومع ذلك، لا تزال معظم هذه الحلول تتطلب نسب ضمان مرتفعة جدًا، غالبًا ما تصل إلى نحو 150% من الأصول المشفرة كضمان، ما يستبعد فعليًا الشركات الصغيرة والمتوسطة ومتناهية الصغر في الأسواق الناشئة. ورغم ظهور بروتوكولات إقراض منخفضة الضمان مثل Goldfinch، فإنها تعمل أساسًا كمزودي ديون بديلة لمقرضي التكنولوجيا المالية، وليس كخدمة مباشرة للشركات الصغيرة الفعلية.
مؤخرًا، عملت شركتا Jia (التي تستخدم التمويل اللامركزي لتقديم خدمات الفاكتورة، وتمويل سلاسل التوريد، وغيرها من القروض) وHaraka (التي تستخدم نظامًا اجتماعيًا ائتمانيًا مبتكرًا) بنشاط على إحداث تغيير جذري في هذا المجال واقتناص الفرصة السوقية في أفريقيا. وتمنح هذه الشركات القروض القائمة على البلوكشين للشركات الصغيرة، وتمكّن المقترضين المسؤولين من امتلاك حصص، ما يساعدهم على بناء الثروة ودفع التنمية الاقتصادية في مجتمعاتهم.
إن إدخال هذا النشاط الاقتصادي الواقعي إلى السلسلة يفيد كلًا من المستثمرين والمقترضين. فيمكن للمستثمرين الوصول بصورة ديموقراطية إلى عوائد فعلية، بينما يحصل المقترضون على سيولة عبر البلوكشين ويستخدمون الملكية كوسيلة لبناء ثروة طويلة الأجل لأنفسهم ولمجتمعاتهم. كما يقلل استخدام البلوكشين من تكاليف المعاملات المرتفعة الشائعة في أسواق الائتمان الخاص (والتي غالبًا ما تُمرر إلى المقترض النهائي)، ويتيح للمقترضين إنشاء سجل ائتماني على السلسلة، ما يساعدهم على بناء السمعة بمرور الوقت.
تمنح هذه الأدوات المستخدمين مزيدًا من السيطرة على أموالهم، وتفتح خيارات مالية لم يكن الوصول إليها ممكنًا من قبل.
3.2 التدفقات العابرة للحدود: التجارة، وإدارة الأموال، والتحويلات
كما قال الرئيس التنفيذي لـ Stripe، باتريك كوليسون، فإن العملات المستقرة هي "الموصل الفائق في درجة حرارة الغرفة للخدمات المالية". فهي تمكّن الشركات من اقتناص فرص جديدة كان من المستحيل تحملها بسبب أعباء قنوات الدفع الحالية أو الاحتكاك مع الحراس التقليديين. وهذا يظهر بوضوح في مجال المدفوعات عبر الحدود، حيث الأنظمة التقليدية بطيئة ومكلفة وتعتمد على عدة وسطاء. وتؤدي الرسوم المرتفعة والتأخيرات الطويلة إلى تعقيد المعاملات — خصوصًا في أفريقيا، حيث يبلغ متوسط رسوم التحويلات نحو 8%، وغالبًا ما تكون البنية التحتية المالية محدودة أو غائبة.
تشكل المدفوعات عبر الحدود أساس الاقتصاد اليومي في أفريقيا، من استيراد السلع وإرسال التحويلات، إلى إعادة الأرباح ودفع أجور العاملين المستقلين. ومع ذلك، تبقى قنوات الدفع التي تدعم هذه التدفقات هشة: تأخيرات من 3 إلى 5 أيام، ورسوم تتراوح بين 5 و10%، إلى جانب قيود على توزيع النقد الأجنبي. لقد غيّرت العملات المستقرة هذا الواقع، إذ تقدم طريقة لمعالجة هذه المشكلات عبر دعم التحويلات الفورية منخفضة التكلفة دون الحاجة إلى احتياطيات رأسمالية ضخمة أو وسطاء مصرفيين.

(العملات المستقرة: تجاوز النظام المالي الأفريقي، Ayush Ghiya وUchenna Edeoga)
في المثال أعلاه، إذا أراد مستخدم في أوغندا تحويل أموال إلى مستخدم في نيجيريا. إذا تم التحويل عبر شبكة SWIFT، فقد يضطر المستخدم إلى المرور عبر بنك مراسل في الولايات المتحدة نظرًا لعدم وجود شبكة مصرفية مباشرة بين البلدين. لكن بمجرد اعتماد شبكة الدفع بالعملات المستقرة، يمكن للمستخدم، بدلًا من المرور عبر عدة وسطاء، تحويل عملته المحلية إلى عملة مستقرة وإرسالها مباشرة إلى المستخدم النيجيري، الذي يمكنه بعد ذلك تحويلها إلى النايرا النيجيرية والحصول على الأموال محليًا.
هذه العملية تزيل أوجه القصور في SWIFT ونماذج التسوية الصافية، لأن التحويلات تتم مباشرة عبر البورصات أو محافظ البلوكشين المتصلة بمزودي خدمات إدخال وإخراج العملة. وتتصل هذه الجهات بأنظمة الدفع المحلية، ما يتيح تحويلًا سلسًا بين العملات المستقرة والعملات المحلية.
مؤخرًا، استحوذت Stripe على Bridge — وهي مزود واجهات برمجة تطبيقات للعملات المستقرة — مقابل 1.1 مليار دولار، وذلك بعد عامين فقط من تأسيس Bridge في 2022، بهدف تعزيز شبكتها العالمية لمدفوعات العملات المستقرة. وتُعد أفريقيا السوق الرئيسية لـ Bridge، إذ توفر خدمات مدفوعات العملات المستقرة لمعظم شركات الدفع الأفريقية العاملة في أوروبا والولايات المتحدة وآسيا. ويبرز هذا الطلب المتزايد في السوق على بنية العملات المستقرة التحتية، وسرعة التوسع لدى اللاعبين الرئيسيين في هذا المجال.
ورغم أن Bridge أرست الأساس لتنظيم وإصدار العملات المستقرة، فما زال هناك الكثير من العمل المطلوب في هذا القطاع الفرعي. فالمدفوعات عبر الحدود لا تزال فرصة هائلة، لكنها تتطلب أيضًا معالجة بعض المشكلات الجوهرية.
أ. التجارة والمدفوعات بين الشركات
تُعد الصين أكبر شريك تجاري لأفريقيا، إذ بلغت واردات أفريقيا من الصين 176 مليار دولار في 2023، مع عجز تجاري قدره 66.6 مليار دولار. وقد خلق ذلك طلبًا مستمرًا على المدفوعات بالدولار، وتلبي العملات المستقرة هذا الطلب بكفاءة وسيولة عالية. وبفضل سيولتها العميقة ودعمها الواسع من البورصات، أصبحت USDT المبنية على ترون قناة الدفع المفضلة لدى كثير من المدفوعات التجارية.
"العملات المستقرة هي الأساس الجديد للمدفوعات عبر الحدود في أفريقيا. تستخدم الشركات Conduit لتسوية المدفوعات شبه الفورية، وخفض رأس المال العامل، والحفاظ على حركة الأموال، وتجنب تقلبات العملة." — Eric Wainaina، المدير العام لأفريقيا في Conduit
"لقد غيّرت العملات المستقرة تمامًا أوضاع المستوردين الذين لم يتمكنوا من الحصول على الدولار عبر البنوك — والآن أعمالهم تزدهر." — Suleiman Murunga، المدير في MUDA
مدفوعات التجارة البينية الأفريقية: لا تمثل التجارة البينية الأفريقية سوى 15% من إجمالي صادرات وواردات القارة، وهي نسبة أقل بكثير من 54% في أميركا الشمالية، و60% في آسيا، و70% في الاتحاد الأوروبي. والسبب الرئيسي لهذا الاختلال هو غياب البنية التحتية المباشرة لتبادل العملات — فمعظم المعاملات تتطلب تحويل العملة المحلية إلى الدولار أو الجنيه الإسترليني أو اليورو، ثم إلى عملة أفريقية أخرى. ويضيف هذا الخلل غير الضروري تكلفة سنوية قدرها 5 مليارات دولار إلى المعاملات داخل القارة. إن حل هذه المشكلة أمر بالغ الأهمية لتحقيق تجارة سلسة في جميع أنحاء أفريقيا.
إعادة تحويل الأموال إلى الوطن: يمكن لبعض الشركات العالمية الكبرى التي تبيع السلع والخدمات في أفريقيا استخدام العملات المستقرة لإعادة الأموال إلى بلدانها الأصلية. وبفضل بنية العملات المستقرة التحتية، تستغرق التسوية أقل من 30 دقيقة، بينما تتطلب طرق الدفع التقليدية 2-3 أيام.
ب. التحويلات والمدفوعات العالمية
وكما تمكّن العملات المستقرة من المدفوعات الخارجة، فإنها قادرة أيضًا على إدخال الأموال إلى القارة الأفريقية. ويشمل ذلك التحويلات المالية، ودفع الرواتب، وأرباح العاملين المستقلين.
التحويلات المالية هي واحدة من أكثر احتياجات المدفوعات عبر الحدود شيوعًا، لكن الطرق التقليدية تجعلها مكلفة. ففي 2023، بلغت تدفقات التحويلات العالمية 883 مليار دولار، وكانت الرسوم تثقل كاهل المستخدمين ذوي الدخل المنخفض بشكل خاص. واليوم، تبلغ تكلفة تحويل 200 دولار من الولايات المتحدة إلى نيجيريا عبر العملات المستقرة أقل من 0.01 دولار، بينما تتطلب الطريقة التقليدية 7.60 دولار. ولا يزال خفض هذه التكاليف على نطاق واسع أولوية عاجلة.
"لا تزال أفريقيا جنوب الصحراء أكثر مناطق العالم تكلفةً في التحويلات المالية، حيث بلغ متوسط تكلفة التحويلات في 2024 نسبة 8.37%. ومع ذلك، كثير من الأفارقة في الخارج لا يعرفون أنهم يستطيعون الآن إرسال الأموال إلى الوطن باستخدام العملات المستقرة، بسرعة أكبر وبتكلفة أقل." — Xino Zee، قائد في Send Africa
المدفوعات: بالنسبة للعاملين المستقلين في اقتصاد العمل المرن، تبقى المدفوعات الصغيرة عبر الحدود مكلفة وغير فعالة. وفي أماكن مثل كينيا، يلجأ بعض الأشخاص حتى إلى "استئجار" حسابات PayPal لأن فتح حساب خاص بهم صعب للغاية — ما يوضح كيف تؤدي عوائق الوصول إلى زيادة تكلفة المدفوعات الدولية الصغيرة أصلًا. ويمكن لظهور العملات المستقرة أن يبسط عملية الدفع، ما يعود بفائدة كبيرة على هؤلاء العاملين. إضافة إلى ذلك، يمكن للشركات العاملة عبر عدة دول استخدام العملات المستقرة لإدارة التدفقات النقدية بكفاءة، ودفع الرواتب للعملاء أو الموردين أو الموظفين حول العالم بسلاسة.
المساعدات العالمية: في الوقت الحالي، لا يصل إلى المستفيد النهائي سوى نحو 40 سنتًا من كل دولار يُتبرع به لمنظمات المساعدات العالمية، بينما تذهب البقية إلى وسطاء متعددين. ومن الواضح أننا بحاجة إلى نظام أكثر كفاءة وأقل تكلفة، يقدّم المساعدات العالمية بطريقة شفافة وسلسة.
تقوم مجموعة جديدة من الشركات بإعادة بناء البنية التحتية للمدفوعات عبر الحدود في أفريقيا حول العملات المستقرة. فبصفتها بورصات، توفر Yellow Card وBusha وVALR وLuno السيولة لتداول العملات المحلية وإدخالها وإخراجها. وتدعم Conduit وHoneycoin وShiga Digital وJuicyway التجارة التجارية، والتحصيل، والمدفوعات، بينما تدفع Sling وSend مدفوعات المستهلكين بين الأفراد.
هؤلاء البنّاءون نقلوا بصمت ما مجموعه مليارات الدولارات. وكثير من الشركات لا تبيع "العملات المستقرة" مباشرة، بل تبيع تحويلات مالية أرخص، وكفاءة أفضل لرأس المال العامل، واستقرارًا في العملة.
4. الفرص أمام البنّائين الأفارقة
"في أفريقيا، إذا هززت شجرة فستسقط منها ثلاث شركات تكنولوجيا مالية تستخدم العملات المستقرة... أقوى الفرق التي ندعمها الآن تمتلك قناة واحدة أو سيولة قطاعية واحدة — العملات المستقرة تختبئ فقط في خلفية شركات التكنولوجيا المالية." — Brenton Naicker، الشريك ومدير النمو (أفريقيا) في CV VC
4.1 أربعة روافع لخلق القيمة
تركزت الموجة الأولى من نمو العملات المستقرة على البنية التحتية: الإدخال والإخراج النقدي، وسيولة القنوات، ووظائف المحافظ الأساسية. وهذا المستوى أصبح مزدحمًا بسرعة. أما المرحلة التالية فهي التمايز: من يملك المستخدمين، ومن يضع المعايير، ومن يحقق الأرباح في حالات الاستخدام الفعلية. فيما يلي أربعة روافع تشكّل خلق القيمة عبر القارة الأفريقية:
أ. التوزيع: كسب المستخدمين
إن التحكم في واجهة المستخدم وعلاقة العميل يحدد إلى أين يتجه حجم التداول. فالشركات الأقوى لا تقود بالاعتماد على بنية العملات المستقرة التحتية، بل تحل مشاكل المدفوعات أو الإقراض أو إدارة الأموال، وتُبقي العملات المستقرة في الخلفية.
ب. السيولة: السيطرة على طرفي القناة
سيولة النقد الأجنبي المحلية غير متوازنة وصعبة النسخ. فالفرق القادرة على إدارة السيولة عند نقطة البداية والنهاية تستطيع تقديم تسعير أفضل، وإجراء صافي تداول داخلي، وخفض الرسوم. وتتراكم السيولة لتشكّل خندقًا دفاعيًا صلبًا.
ج. التنظيم: صياغة القواعد قبل أن تتشكل
في الأسواق التنافسية مثل نيجيريا وكينيا، يصبح التنفيذ المثالي أمرًا حاسمًا. لكن في الأسواق الأقل تطورًا مثل ملاوي أو الرأس الأخضر، يواجه الداخلون الأوائل منافسة أقل ويمكنهم العمل مع الجهات التنظيمية لتحديد قواعد اللعبة. وقد يحظى البنّاؤون الذين يستثمرون مبكرًا في بناء الثقة بمواءمة سياسية طويلة الأجل.
"لقد أصبحت سيولة الدولار على السلسلة بالفعل بفضل العملات المستقرة في معظم أنحاء أفريقيا. وينبغي على صناع السياسات إعطاء الأولوية لإدخال العملات المحلية إلى السلسلة على نطاق واسع لتسريع السيادة الاقتصادية والتجارة." — Wale Ayeni، الشريك الإداري في Helios Digital Ventures
د. المجالات المتخصصة: التخصيص لسير عمل محدد
سواء في الزراعة (مثل Agridex)، أو اللوجستيات، أو التعليم، أو المساعدات العالمية، فإن لكل قطاع سير عمله الخاص، وتوقعات مستخدميه، ومتطلبات الامتثال، وإيقاع مدفوعاته. ويمكن للبنّائين المتخصصين استخدام لغة القطاع، والاتصال بالأدوات القائمة، وحل المشكلات التي يعجز العموميون عن حلها. وبمجرد كسب الثقة، يمكنهم إضافة خدمات مالية أخرى مثل الائتمان، أو إدارة الأموال، أو التأمين. فالتخصص يجلب ولاء المستخدمين والربحية.
4.2 الاقتصادات المشفرة الرئيسية في أفريقيا

(تقرير حالة العملات المشفرة 2024: بيانات جديدة عن الولايات المتأرجحة، والعملات المستقرة، والذكاء الاصطناعي، وطاقة البنّائين، والمزيد)
أ. نيجيريا — مركز النشاط المشفر في أفريقيا
بفضل ازدهار قطاع التكنولوجيا المالية والتحديات الاقتصادية الحادة، تقود نيجيريا، الدولة الأكثر سكانًا في أفريقيا، تبنّي العملات المستقرة. فقد واجه الاقتصاد النيجيري خلال السنوات الأخيرة سلسلة من الصدمات. فضعف أسعار النفط — وهو محرك رئيسي لاقتصادها التصديري — إلى جانب آثار جائحة كوفيد-19 واضطرابات سلاسل الإمداد، أدى إلى حالة طويلة من عدم اليقين المالي. وتُعد معدلات التضخم في نيجيريا من الأعلى في أفريقيا، بل وتتجاوز منطقة الفرنكوفونية بأكملها. ومع استمرار تراجع قيمة النايرا، أصبحت العملات المستقرة أداة أساسية للنيجيريين الباحثين عن الحفاظ على الثروة وإجراء المعاملات العالمية.
في مؤشر Chainalysis العالمي لاعتماد العملات المشفرة، احتلت الدولة المرتبة الثانية إجمالًا. وبين يوليو 2023 ويونيو 2024، استقبلت البلاد ما قيمته نحو 59 مليار دولار من العملات المشفرة. كما تُعد نيجيريا واحدة من الأسواق الرئيسية لاعتماد المحافظ المشفرة عبر الهاتف المحمول، بعد الولايات المتحدة فقط. وتعمل البلاد بفاعلية على تحقيق الوضوح التنظيمي، بما في ذلك عبر برامج الحاضنات، كما ازداد استخدام العملات المستقرة بشكل ملحوظ في المعاملات اليومية مثل دفع الفواتير والمشتريات بالتجزئة.

(أفريقيا جنوب الصحراء: نيجيريا تحتل المركز الثاني عالميًا في التبنّي، وجنوب أفريقيا تعزز صلة العملات المشفرة بالتمويل التقليدي، Chainalysis)
كما هو الحال في إثيوبيا وغانا وجنوب أفريقيا، تُعد العملات المستقرة أيضًا جزءًا مهمًا من الاقتصاد المشفّر النيجيري، حيث تمثل نحو 40% من إجمالي تدفقات العملات المستقرة في المنطقة — وهي الأعلى في أفريقيا جنوب الصحراء. ويُبلغ المستخدمون النيجيريون عن تواتر معاملات أعلى، ويفهمون على نحو أعمق أن العملات المستقرة أداة مالية، لا مجرد فئة أصول.
تُقاد أنشطة التشفير في نيجيريا بشكل أساسي من خلال تداولات صغيرة للأفراد وعمليات بمستوى احترافي، حيث تقل قيمة نحو 85% من التحويلات عن مليون دولار. وبسبب ضعف قنوات التحويل التقليدية وارتفاع تكلفتها، يعتمد كثير من النيجيريين على العملات المستقرة في التحويلات عبر الحدود. وأشار سوديبو: "التحويلات عبر الحدود هي الاستخدام الرئيسي للعملات المستقرة في نيجيريا. إنها أسرع وأكثر توفيرًا."
"تزداد الأنشطة اليومية مثل دفع الفواتير، وشحن الهاتف، والتسوق بالتجزئة مدفوعة بالعملات المشفرة. بدأ الناس يرون فائدتها العملية في العالم الحقيقي، خاصة في المعاملات اليومية، وهذا يختلف عن النظرة السابقة التي كانت ترى العملات المشفرة وسيلة للثراء السريع." — Moyo Sodipo، الرئيس التنفيذي والشريك المؤسس لـ Busha، منصة تداول العملات المشفرة النيجيرية
إلى جانب الأنظمة المالية التقليدية، توفر منصات DeFi أيضًا للنيجيريين فرصًا جديدة لكسب الفائدة، والحصول على قروض، والمشاركة في التداول اللامركزي. وقال سوديبو: "DeFi مجال نمو مهم، لأن المستخدمين يستكشفون طرقًا لتعظيم العوائد والحصول على خدمات مالية قد لا يتمكنون من الوصول إليها خلاف ذلك."
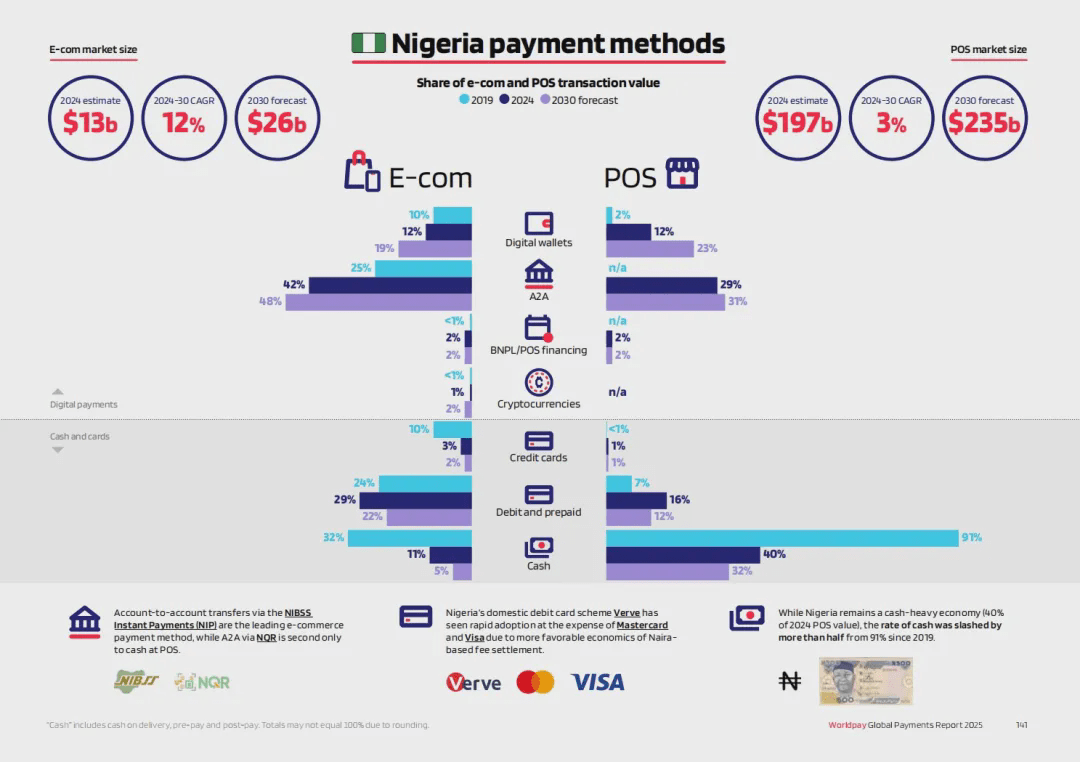
(GPR 2025: الماضي والحاضر والمستقبل للمدفوعات، WorldPay)
يمكننا أن نرى في الرسم أعلاه أن العملات المشفرة كوسيلة دفع تمثل بالفعل 1% من المدفوعات الإلكترونية عبر التجارة الإلكترونية ونقاط البيع POS في نيجيريا، وتصنف ضمن المدفوعات الرقمية. وفي تقرير WorldPay، تشمل الدول المشابهة: الأرجنتين، البرازيل، الهند، نيجيريا، الفلبين، سنغافورة، تركيا.
في سياق التضخم والتحويلات والطرق المالية التي تدفع تبنّي العملات المستقرة، يُتوقع أن يظهر تبنّي العملات المستقرة في مختلف السيناريوهات. وقد أصبحت نيجيريا المختبر المثالي للعملات المستقرة في أفريقيا. وسيحدد دورها في بناء البنية التحتية للعملات المستقرة الاتجاه الذي ستسلكه هذه التقنية في القارة.
في ديسمبر 2023، رفع البنك المركزي النيجيري الحظر عن البنوك التي تقدم خدمات لشركات العملات المشفرة، وهو ما لعب أيضًا دورًا محوريًا في انتشارها. وقال سوديبو: "منذ رفع الحظر البنكي، فُتحت أمامنا الكثير من إمكانيات التعاون والمعاملات الأكثر سلاسة." وبناءً على ذلك، أطلقت هيئة الأوراق المالية النيجيرية (SEC) في يونيو 2024 برنامج الحاضنة التنظيمية المعجّل (ARIP)، الذي يطلب من جميع مزودي خدمات الأصول الافتراضية (VASP) التسجيل والخضوع للتقييم قبل الحصول على الموافقة الكاملة. وأضاف سوديبو: "القطاع متفائل بشأن ARIP؛ إنه تحول بعيدًا عن حالة عدم اليقين وخطوة إيجابية نحو الوضوح التنظيمي".
ستمكّن هذه المبادرات السياسية الشركات عبر القطاعات من التفكير في الانتقال من قنوات الدفع التقليدية إلى بنية العملات المستقرة التحتية. ورغم أن الحلول الملتزمة بالامتثال ليست مثالية، فإن كل شركة تتبنى العملات المستقرة يمكنها أن تُظهر للشركات القائمة أن العملات المستقرة حل موثوق وآمن ومتوافق وأكثر نضجًا لمشاكل الدفع التقليدية.
ب. جنوب أفريقيا — تبنّي مؤسسات TradFi يدفع تطور السوق
بصفتها أكبر اقتصاد في أفريقيا، وضعت جنوب أفريقيا نفسها كواحدة من أكثر أسواق Web3 تقدمًا في القارة، مع إطار تنظيمي متطور واهتمام قوي من المستثمرين المؤسسيين. وقد أصبحت واحدة من أكبر أسواق العملات المشفرة في أفريقيا، حيث بلغت قيمة التداول 26 مليار دولار خلال العام الماضي. وعلى عكس العديد من الدول الأفريقية التي يقود فيها الأفراد تبنّي العملات المشفرة، فإن مشاركة المستثمرين المؤسسيين في جنوب أفريقيا تتزايد باستمرار، مع دخول شركات مرخصة ومؤسسات مالية تقليدية إلى هذا المجال.
منذ نهاية 2023، استمرت العملات المستقرة في النمو في البورصات المحلية بجنوب أفريقيا — بأكثر من 50% على أساس شهري في أكتوبر 2023. وقد حلت العملات المستقرة محل البيتكوين لتصبح أكثر العملات المشفرة شعبية في الأشهر الأخيرة.

(أفريقيا جنوب الصحراء: نيجيريا تحتل المركز الثاني عالميًا في التبنّي، وجنوب أفريقيا تعزز صلة العملات المشفرة بالتمويل التقليدي، Chainalysis)
يكمن المحرك الرئيسي لنمو العملات المشفرة في جنوب أفريقيا في موقفها التنظيمي الواضح. فقد صنّفت الدولة العملات المشفرة كمنتجات مالية، ما أنشأ بيئة قانونية منظمة توفر للشركات والمستثمرين إطارًا تنظيميًا واضحًا. وفي مارس 2024، وافقت جنوب أفريقيا على 59 ترخيصًا لتشغيل أنشطة العملات المشفرة، ما مهّد الطريق لاعتماد أوسع للعملات المستقرة. ومن خلال وضع ضوابط تنظيمية، تهدف الحكومة إلى جذب الاستثمار، وحماية المستخدمين من الجرائم الإلكترونية، وتوسيع الوصول إلى تداول الأصول الرقمية منخفضة التكلفة.
تعمل فرقة العمل الحكومية المشتركة للتكنولوجيا المالية في جنوب أفريقيا بنشاط على تحسين نهجها التنظيمي تجاه العملات المستقرة، وتخطط لتصنيف العملات المستقرة رسميًا كفئة فرعية مميزة من الأصول المشفرة. ويتماشى هذا مع جهود الدولة الأوسع لتحديث القطاع المالي وتطوير المدفوعات الرقمية، بهدف ضمان دمج العملات المستقرة بشكل مناسب في المنظومة المالية. كما أبرزت مراجعة الميزانية لعام 2024 التزام الحكومة بالإصلاح الهيكلي، وتحسين إدارة المالية العامة، وصياغة سياسات جديدة تركز على العملات المستقرة والمدفوعات الرقمية القائمة على البلوكشين.
كما أثار الاهتمام المتزايد من المستثمرين المؤسسيين نقاشًا حول العملات المستقرة التي تصدرها البنوك. ومع استكشاف المؤسسات المالية التقليدية لنماذج العملات المستقرة، قد تشهد جنوب أفريقيا قريبًا أصولًا رقمية منظمة ومدعومة من البنوك، ما سيدفع أكثر نحو الاستخدام السائد للعملات المستقرة. وبقيادة شركات ناشئة مثل VALR وLuno وAltify، بدأ الجنوب أفريقيون بالفعل باستخدام العملات المستقرة لتنويع استثماراتهم، وإجراء المدفوعات، والوصول إلى الخدمات المالية بكفاءة أكبر.
بفضل قطاع مالي متطور، وتنظيم واضح، وتزايد التكامل بين العملات المشفرة والتمويل التقليدي، أصبحت جنوب أفريقيا رائدة في تبنّي العملات المستقرة في القارة. ومع قيام الحكومة بتحسين الأطر السياسية، وتزايد مشاركة المؤسسات، تضع جنوب أفريقيا الأساس لدور مركزي للعملات المستقرة في اقتصادها الرقمي المتنامي.
ج. كينيا — تتحول إلى مركز للعملات المستقرة في شرق أفريقيا
لطالما كانت كينيا في طليعة الابتكار المالي في أفريقيا. فمن إطلاق المال عبر الهاتف المحمول مبكرًا إلى تبنّي Web3 في وقت مبكر، واصلت الدولة تجاوز النظام المصرفي التقليدي نحو حلول رقمية أكثر كفاءة. واليوم، تتموضع كينيا كلاعب رئيسي في ثورة العملات المستقرة، بفضل بنيتها التحتية القوية للتكنولوجيا المالية، وبيئتها التنظيمية المنفتحة، والطلب المتزايد على الخدمات المالية البديلة.
تتمثل إحدى أكبر نقاط قوة كينيا في ثقافة المال عبر الهاتف المحمول المتجذرة بعمق. فقد أطلق Safaricom خدمة M-Pesa في 2007، وأصبحت حجر الأساس في النظام المالي الكيني، إذ تعالج نحو 60% من الناتج المحلي الإجمالي للبلاد وتغطي أكثر من 90% من السكان البالغين. ونجاحها يكمن في إتاحة الخدمات المصرفية دون الحاجة إلى فروع فعلية، ما مكن ملايين الكينيين من الإيداع والسحب والتحويل وحتى الحصول على الائتمان عبر أجهزتهم المحمولة. وتنسجم العملات المستقرة مع هذا النظام البيئي، إذ تمكّن المستخدمين من الاحتفاظ بالقيمة بعملة مستقرة وإجراء معاملات عالمية دون احتكاك.
إلى جانب المال عبر الهاتف المحمول، كانت البيئة التنظيمية في كينيا محركًا مهمًا لتطور التكنولوجيا المالية وWeb3. وعلى عكس العديد من الدول التي تتخذ موقفًا تقييديًا تجاه الأصول الرقمية، شجعت هيئة أسواق المال الكينية (CMA) الابتكار بنشاط من خلال الحاضنات التنظيمية، ما أتاح للشركات القائمة على البلوكشين اختبار منتجاتها وتحسينها.
ينبع الطلب الكيني على العملات المستقرة من نقص الخدمات المالية الرسمية. وتواجه الشركات الصغيرة والمتوسطة بشكل خاص عوائق كبيرة في الحصول على الائتمان، إذ طلبت الشركات الكينية في عام 2021 وحده قروضًا بقيمة تقارب 1.1 مليار دولار. ويمكن لحلول الإقراض المدعومة بالعملات المستقرة أن تسد هذه الفجوة، وتوفر خيارات ائتمان أرخص وأسرع وأكثر سهولة للشركات والأفراد.
كما أصبحت كينيا رائدة عالميًا في مجال الائتمان الخاص المرمّز. ووفقًا لبيانات RWA.xyz، تحتل كينيا المرتبة الأولى عالميًا في الإقراض القائم على الأصول الواقعية المرمّزة، بقيمة قروض بلغت 73.8 مليون دولار، متقدمة على اقتصادات أكبر مثل الهند والبرازيل. وهذا لا يعكس فقط الطلب القوي في كينيا على حلول التمويل البديلة، بل أيضًا قدرة البلاد على دمج نماذج الائتمان القائمة على البلوكشين في منظومتها المالية.
بفضل مشهد المال عبر الهاتف المحمول الناضج، والهيئات التنظيمية المتقدمة، والتبنّي المتزايد للعملات المستقرة، تبرز كينيا بسرعة كمركز مهم للعملات المستقرة في شرق أفريقيا. ومع قيام المزيد من شركات التكنولوجيا المالية ببناء حلول قائمة على العملات المستقرة، ستتزايد أهمية كينيا في تشكيل المستقبل المالي للمنطقة.

(نيكا، مُلتقطة في وسط مدينة كينيا، مايو 2025)
5. عوائق التبنّي التي يجب تجاوزها
على الرغم من أننا نستطيع رؤية تقدم قوي من العديد من البنّائين في المختبر المثالي لأفريقيا، لا تزال بنية العملات المستقرة التحتية تواجه تحديات هيكلية. ولكي يحدث التوسع أكثر، يجب على البنّائين التعامل مع عقبات صعبة، بعضها تقني وبعضها سياسي.
5.1 مخاطر السياسات والغموض التنظيمي
ورغم أن أكبر الدول حققت تقدمًا تنظيميًا، فإن معظم الدول الأخرى لا تزال في المنطقة الرمادية تنظيميًا. فالعملات المستقرة ليست محظورة ولا مقننة بالكامل، ما يبطئ تبنّي الشركات لها ويعيق دخول رأس المال المؤسسي.
ومع نمو أحجام التداول، قد يزداد تطبيق إنفاذ القوانين في مجالات ضوابط رأس المال، والضرائب، ومكافحة غسل الأموال، والإبلاغ. وسيأتي التقدم في هذا المجال من خلال التفاعل الاستباقي مع الجهات التنظيمية. ويمكن للمؤسسين، والجمعيات الصناعية، والحاضنات الإقليمية المساعدة في صياغة القواعد.
"تفخر Busha بكونها أول بورصة مرخّصة في هذا السوق، ونحن نقود هذا التحول من خلال توفير السيولة والثقة والبنية التحتية اللازمة لدفع اقتصاد تقوده العملات المستقرة. هذا ليس المستقبل، بل هو الحاضر." — Michael Adeyeri، الشريك المؤسس والرئيس التنفيذي لـ Busha
5.2 السيادة النقدية
تتزايد مخاوف الحكومات من أن محافظ العملات المستقرة تخلق "اقتصاد دولار الظل". وتستكشف بعض الدول بدائل محلية مثل ZARP (منصة الأصول الرقمية الاحتياطية في زيمبابوي) وcNGN (عملة مستقرة مدعومة بالنايرا)، أو تُجري تجارب على العملات الرقمية للبنوك المركزية (CBDC) للحفاظ على السيطرة النقدية.
"هيمنة العملات المستقرة المدعومة بالدولار تعكس أزمة ثقة... ومن دون ابتكار سياسي حاسم وتشجيع العملات المستقرة المنظمة والمنافسة المدعومة بالنايرا مثل cNGN، قد تتخلى الدول الأفريقية عن السيطرة على شؤونها المالية لمصدري العملات المستقرة في الخارج." — Adedeji Owonibi، المؤسس والمدير التنفيذي للعمليات في Convexity (مُصدر cNGN)
5.3 فجوة السيولة
يتطلب الدفع السريع عبر الحدود توفر رأس المال في المكان والعملة والتوقيت المناسبين. ويعالج مزودون مثل Wise وThunes هذه المشكلة عبر حسابات ممولة مسبقًا، لكن مع تدفق العملات المستقرة تنتقل هذه المسؤولية إلى صناع السوق، ومكاتب التداول خارج البورصة، ومزودي السيولة الآخرين. ومع نمو أحجام التداول، يظل رأس المال عاملًا مقيدًا في كل قناة.
تعمل شركات التمويل المدفوع بالمدفوعات (PayFi) مثل MANSA وArf على سد هذه الفجوة. ومن خلال استخدام العملات المستقرة كطبقة نقل، توفر هذه الشركات سيولة فورية لشركات التكنولوجيا المالية والمنسقين والشركات الصغيرة والمتوسطة.
"السيولة الفورية منخفضة التكلفة لا تجعل المدفوعات أسرع فحسب، بل تفتح أيضًا نماذج جديدة مثل تمويل الموردين في الوقت المناسب. إنه تغيير جذري بالنسبة للمؤسسين الذين بنوا أعمالهم حول مخاطر التسوية."
الخطوة التالية هي تضمين هذه السيولة الدولارية مباشرة في التطبيقات والأدوات التي تستخدمها شركات الأسواق الناشئة بالفعل، بحيث يمكن للقيمة أن تتحرك بسهولة مثل رسالة على WhatsApp." — Mouloukou Sanoh، الرئيس التنفيذي والمؤسس المشارك، MANSA
5.4 الاحتيال، والنصب، وثقة المستهلك
يطرح تبنّي العملات المشفرة مخاطر جديدة، من عمليات التصيد الاحتيالي، والمحافظ المزيفة، إلى التطبيقات ضعيفة الأمان. وتُضعف هذه الثغرات ثقة المستخدمين، ولا سيما المستخدمين لأول مرة. وتقع مسؤولية ضمان الأمان على عاتق تطبيقات المستهلكين. ويجب أن يصبح التصميم الموثوق، وأدوات إدارة المخاطر، والتثقيف جزءًا أساسيًا من المنتج.
"المستخدمون هم أكبر ضحايا السلوك الخبيث. وسيواصل المستخدمون فقط استخدام المنصات التي يعتقدون أنها آمنة والتوصية بها." — Zach Bijesse، الرئيس التنفيذي والمؤسس المشارك في Archer
5.5 الوعي والتثقيف
خارج الدوائر الأصلية للعملات المشفرة، لا يزال كثير من التجار والوكلاء يجدون العملات المستقرة صعبة الفهم. ويعتمد التبنّي المستمر في الميل الأخير على سهولة الاستخدام، والتدريب، وإظهار القيمة العملية.
"في العديد من المناطق الريفية وحتى المجتمعات الحضرية، لا يزال الوعي بالعملات المشفرة منخفضًا جدًا، لأنها تبدو تقنية أكثر من اللازم." — Xino Zee، قائد في Send Africa
تلك العوائق حقيقية، لكن يجري تجاوزها يوميًا. فالفرق الناجحة لا تنتظر الظروف المثالية، بل تبني المرونة، وتكسب الثقة، وتتكيف عبر القنوات والمجتمعات مع تطور التنظيم.
6. العملات المستقرة تعيد تعريف التمويل الأفريقي
تعمل العملات المستقرة على إعادة تشكيل المشهد المالي في الأسواق الناشئة جذريًا من خلال توفير بديل مريح وفعّال وموثوق للنظام المصرفي التقليدي. وعلى عكس الاقتصادات الغربية التي يقود فيها التبنّي المؤسسات، لا تنتظر أفريقيا إجماعًا عالميًا حول العملات المستقرة، بل تبني بالفعل. وتشهد الأسواق الناشئة مثل أفريقيا جنوب الصحراء نموًا قاعديًا في التحويلات الصغيرة، والتحويلات المالية، والمدفوعات بين الأفراد، وتخزين القيمة يقوده المستخدمون الأفراد. وفي الوقت نفسه، تُترجم جهود شركات التكنولوجيا المالية إلى تطبيقات عملية في مجالات التحويلات والتجارة والائتمان والادخار.
أثبتت التجارب خلال السنوات الماضية أن العملات المستقرة ليست مجرد بديل، بل هي اتجاه حتمي لمستقبل المال في أفريقيا. فهي تتجاوز المسارات المالية المتقطعة، وتوفر قيمة مستقرة، وتمكّن من معاملات فورية منخفضة التكلفة، ما يجعلها أداة أساسية للأفراد والشركات وحتى المؤسسات. ومع بناء المزيد من البنية التحتية وارتفاع الشفافية التنظيمية، ستصبح العملات المستقرة أكثر اندماجًا في النظم المالية الأفريقية.
هنا يوجد النموذج الأولي لمستقبل المال القابل للبرمجة. إنها منطقة تستحق التعلم والبناء والاستثمار.
نحن نُعد سلسلة وثائقية لسرد هذه القصص — قصص البشر في الميل الأخير وهم يستخدمون العملات المستقرة — لأننا إذا أردنا الاستفادة الكاملة من فرص العملات المستقرة، فعلينا أن نفهم بشكل أفضل الظروف التي تدفعها، وأن نستمر في تعزيز تبنيها في الأسواق التي حققت فيها التقنية أصلًا ملاءمة المنتج للسوق. — Justin Norman، المؤسس لـ The Flip
وأشار إلى أن فهم تبنّي العملات المستقرة في أفريقيا يتطلب النظر إلى الأشخاص في "الميل الأخير"، وليس إلى التقنية فقط.
البنية الديموغرافية في أفريقيا أصبحت جاهزة، والطلب واضح، ومع تحسن التنظيم العالمي تدريجيًا، فإن هذا الزخم سيتسارع فقط. لم تعد العملات المستقرة مجرد كلمة رنانة في سوق العملات المشفرة، بل أصبحت تحولًا على مستوى النظام يعيد فصل نفسه عن التمويل التقليدي ويُعاد بناؤه على السلسلة.
يرى كل شخص الجانب من زاوية مختلفة، لكنه يوجّه إلى المستقبل نفسه — عالم لا يحتاج إلى بنك، لكن يمكن للجميع فيه أن "يملك بنكًا".
تركيز على عالم القطط: قطاع المدفوعات كان دائمًا مجالًا تحتله Web3، بما في ذلك مشاريع كبرى مثل XRP وTON التي ما زالت تُبنى. وإذا تحقق التبنّي الكامل فعلًا، فكيف تتوقع أن تربح المال من داخل هذا المجال؟
#payfi #payment #币安Alpha上新