بواسطة أليكس شو، شريك البحث في Mint Ventures و لورانس لي، باحث في Mint Ventures
في الأجزاء الأولى والثانية المنشورة سابقًا من "التنقيب عن الذهب: تحديد أهداف الاستثمار على المدى الطويل من خلال دورات السوق (طبعة 2025)" قمنا بتحليل وتقديم مشاريع في قطاع الإقراض - Aave و Morpho و Kamino و MakerDao - جنبًا إلى جنب مع مشاريع قطاع الستاكينغ مثل Lido و Jito، ومشاريع قطاع التداول بما في ذلك Cow Protocol و Uniswap و Jupiter. كجزء نهائي من هذه السلسلة، ستستمر هذه المقالة في تسليط الضوء على المشاريع ذات الأسس القوية والإمكانات الطويلة الأجل للاهتمام.
PS: يعكس هذا المقال آراء المؤلفَين بناءً على المرحلة في وقت النشر. قد تتطور آراؤهم مع مرور الوقت، وهي آراء شديدة الذاتية، وقد تحتوي على أخطاء تتعلق بالوقائع أو البيانات أو المنطق.
لا تشكل أي من الآراء الواردة هنا نصيحة استثمارية. نرحب بالانتقادات والمناقشات الإضافية من أقران الصناعة والقراء.
4. خدمات الأصول المشفرة: Metaplex
الحالة الحالية للأعمال
نطاق العمل
يعد بروتوكول Metaplex نظامًا لإنشاء الأصول الرقمية وبيعها وإدارتها مبنيًا على Solana وسلاسل بلوكتشين متوافقة مع SVM (Solana Virtual Machine). يزود البروتوكول المطورين والمبدعين والمؤسسات بالأدوات والمعايير اللازمة لبناء تطبيقات لامركزية. تشمل أنواع الأصول المشفرة المدعومة في Metaplex NFTs وFTs (Tokens قابلة للاستبدال) والأصول الواقعية (RWA) وأصول الألعاب وأصول DePIN.
فيما يتعلق بخدمات الأصول المشفرة، يمكن تقسيم عروض Metaplex إلى فئتين رئيسيتين: معايير الأصول الرقمية (Digital Asset Standards) ومكتبة البرامج (Program Library) (لإصدار الأصول والمبيعات والإدارة). يوفر الأول مُصدري الأصول بمعايير رمزية متوافقة بدرجة عالية مع نظام SVM وتكلفة إنشاء/إدارة منخفضة، بينما يقدم الأخير مجموعة أدوات وخدمات للمبدعين لسكّ أصولهم وبيعها وإدارتها.
يمثل غالبية مُصدري NFT وFT على Solana مستخدمي Metaplex.
خلال الأشهر الستة الماضية، وسّعت Metaplex أعمالها أفقيًا إلى مجالات خدمات أساسية أخرى في نظام Solana البيئي من خلال قسمها الجديد، Aura Network، بما في ذلك فهرسة الأصول الرقمية وخدمات إتاحة البيانات (DA).
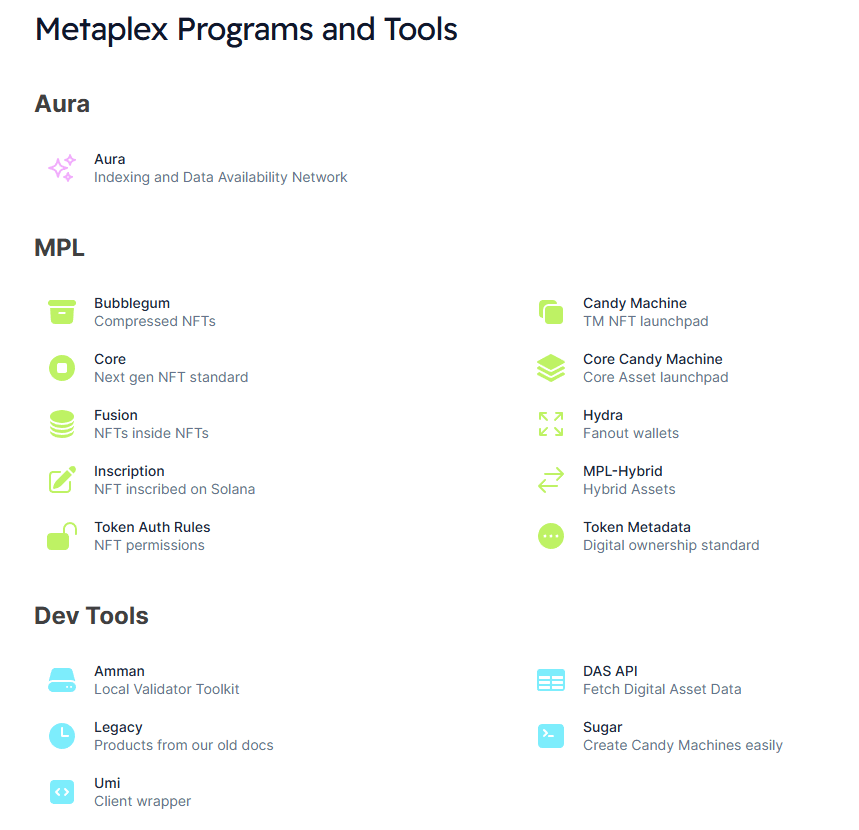
مصفوفة منتجات وخدمات Metaplex (المصدر: توثيق المطورين)
على المدى الطويل، تهدف Metaplex إلى أن تصبح واحدة من أهم مزودي خدمات البنية التحتية متعددة المجالات داخل نظام Solana البيئي.
بالإضافة إلى ذلك، تعمل Metaplex حاليًا أيضًا على سلاسل بلوكتشين مثل Sonic وEclipse إلى جانب Solana.
نموذج الإيرادات
نموذج أعمال Metaplex بسيط: فهي تُولّد رسوم خدمات عبر تقديم خدمات مرتبطة بالأصول على السلسلة، بما في ذلك سكّ الأصول وفهرسة الأصول الرقمية وخدمات إتاحة البيانات.
على الرغم من أن Metaplex تقدم مجموعة واسعة من الخدمات والمنتجات، إلا أن ليس كل شيء قائمًا على الرسوم. يتم تقديم جدول رسوم تفصيلي لخدمات محددة أدناه:
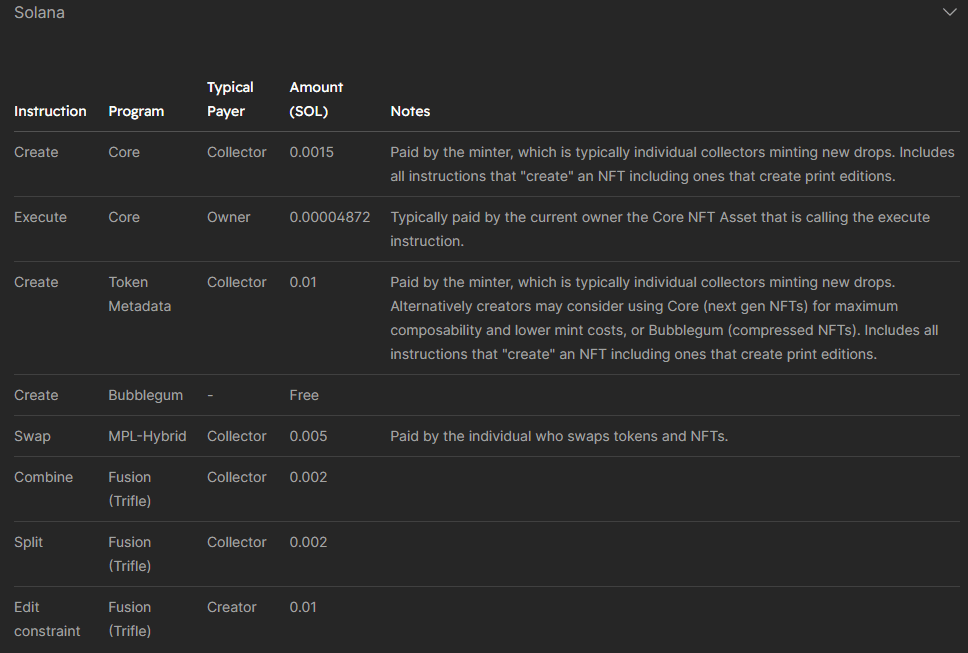
هيكل رسوم خدمة MPL Asset (المصدر: توثيق المطورين)
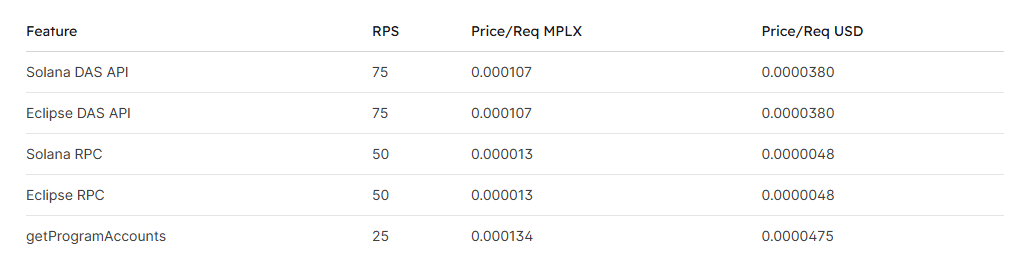
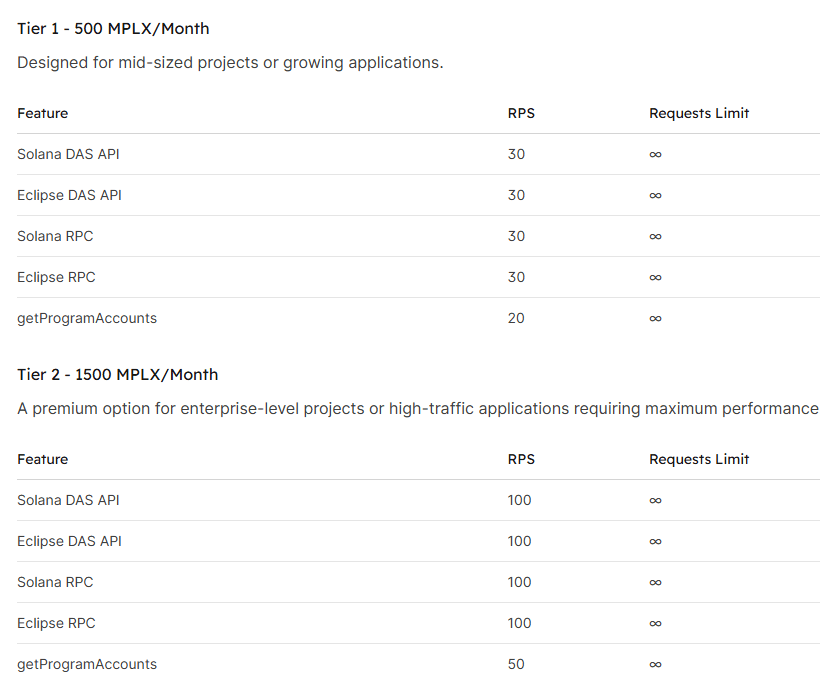
هيكل رسوم خدمة Aura (المصدر: توثيق المطورين)
لا تزال ذراع أعمال Aura في مراحلها المبكرة، حيث تأتي الغالبية من إيرادات Metaplex الحالية من خدمات سكّ الأصول وإدارتها (MPL).
بيانات الأعمال
سنركز على مؤشرين أساسيين: عدد الأصول التي تم سكّها عبر خدماتها، وإيرادات البروتوكول.
قبل عرض وتحليل هذين المؤشرين، سنقوم أولاً بدراسة توزيع أنواع الأصول الصادرة عبر بروتوكول Metaplex.
مصدر البيانات: Metaplex Public Dashboard، والمصدر هو نفسه بالأسفل
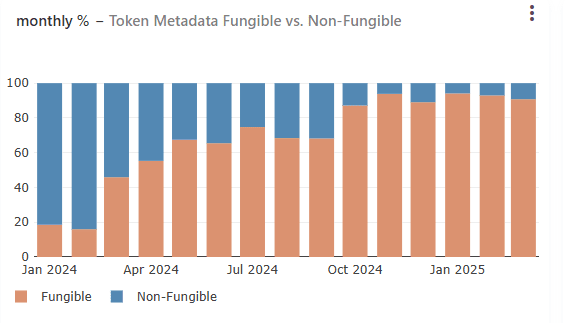
يوضح المخطط أعلاه الاتجاه في نسبة أصول NFTs وFTs التي تستخدم بيانات ميتابلكس الوصفية (Metaplex’s Metadata)، والتي توفر بيانات إضافية للأصول الرقمية مثل الصور والوصف… إلخ، ويستخدمها ما يقرب من جميع الأصول.
لاحظنا أنه في بداية 2024، كانت NFTs لا تزال تهيمن على الأصول الصادرة عبر بروتوكول Metaplex، لتشكل حوالي 80% من الإجمالي. لكن بدءًا من أبريل 2023، شهدت حصة أصول FT نموًا سريعًا، وأصبحت منذ ذلك الحين الفئة الرئيسية للأصول التي تخدمها Metaplex، لتصل الآن إلى أكثر من 90% من إجمالي النشاط.
وعلى وجه الخصوص، فإن غالبية أصول FT هذه هي مشاريع Meme، حيث يشكل مُصدروها حاليًا القاعدة الأساسية لعملاء Metaplex ومساهمين في إيراداتها.
يُشير هذا إلى أن الازدهار أو الانحدار الحالي لمشاريع Meme على Solana يؤثر مباشرةً على مسار أعمال Metaplex.
لنتناول الآن مؤشرات التشغيل المحددة.
عدد الأصول المُسكّة (شهريًا)
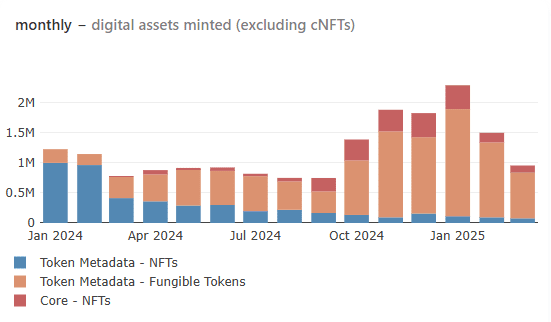
كما لوحظ، بدأت أعداد الأصول التي تم سكّها عبر Metaplex في الارتداد من أدنى مستوى لها في سبتمبر 2023، لتبلغ ذروة تاريخية في يناير 2024 (بأكثر من 2.3 مليون أصل تم سكّها)، ثم انخفضت تدريجيًا بعدها. بحلول مارس 2024، عاد المؤشر إلى مستويات شوهدت في يونيو 2023 (حوالي 960,000 أصل تم سكّها). ترتبط هذه الاتجاهات ارتباطًا وثيقًا بتقلبات نشاط تداول الميم (Meme) داخل نظام Solana البيئي. كلما زاد نشاط Meme، زاد حجم الأصول التي يتم إصدارها عبر Metaplex.
إيرادات البروتوكول
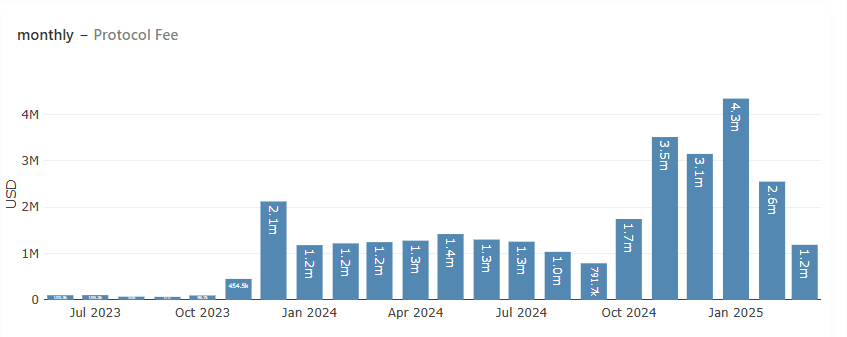
تعكس إيرادات بروتوكول Metaplex اتجاه حجم سك الأصول لديها، لتصل إلى قمة تاريخية عند 4.3 مليون دولار أمريكي في يناير 2024، ثم يليها انخفاض سريع. تتراوح إيرادات البروتوكول المتوقعة لشهر مارس 2024 بين 1.2 مليون و1.3 مليون دولار أمريكي، لتعود إلى مستويات شوهدت في النصف الأول من 2023.
حوافز البروتوكول
على عكس معظم بروتوكولات Web3 التي تعتمد مؤشرات تشغيلها على الدعم (subsidies)، فإن إيرادات Metaplex عضوية بالكامل، مدفوعة بطلب حقيقي من مُصدري الأصول. ومع ذلك، من يناير إلى أوائل مارس 2024، نفذت Metaplex برنامجًا لتحفيز الرموز بقيمة 1 مليون دولار بالتعاون مع Orca وKamino وJito لتعزيز سيولة رمزها الأصلي MPLX. وقد انتهى هذا البرنامج الآن.
المشهد التنافسي
باعتبارها أقدم من وضع المعايير للأصول الرقمية على Solana، لا تواجه Metaplex حاليًا منافسين جادين في مجال معايير الأصول وخدماتها المشتقة داخل نظام Solana البيئي.
المزايا التنافسية
تنبع الميزة التنافسية لـ Metaplex من دورها كمنشئ ومعالِج للمعايير الأساسية للأصول في Solana، وهي التي تدعم الأصول الرقمية للنظام البيئي—مما يضمن قابلية التشغيل البيني والسيولة عبر NFTs وFTs والأصول الواقعية (RWA) والبنية التحتية اللامركزية (DePIN) وأصول الألعاب والمزيد.
يعني هذا الموقع الأساسي أن مُصدري الأصول الذين يبنون ويديرون الأصول باستخدام Metaplex سيتحملون تكاليف كبيرة من حيث الوقت والجهد والخبرة والموارد الاقتصادية إذا حاولوا نقل مشاريعهم إلى بروتوكولات بديلة.
علاوة على ذلك، يتم تحفيز المطورين والمشاريع الجدد الذين يركزون على توافق النظام البيئي على تبنّي صيغ أصول Metaplex؛ إذ إن القيام بذلك يضمن تكاملًا سلسًا مع بنية Solana التحتية (مثل المحافظ) ومنتجاتها (مثل منصات DeFi وواجهات التداول).
بالإضافة إلى خدمات الأصول، فإن العروض التي وسّعتها Metaplex حديثًا—شبكة Aura (Aura Network)، التي تركز على فهرسة البيانات وإتاحة البيانات (DA)—مرشحة لتصبح مسار نمو ثانٍ للبروتوكول. وبالنظر إلى التداخل الكبير بين المستخدمين المستهدفين لـ Aura والقاعدة الحالية لعملاء Metaplex، فمن المرجح أن تحظى هذه الخدمات الجديدة بتبنٍ أسرع لدى الشركاء الحاليين.
التحديات والمخاطر الرئيسية
أدى التباطؤ المستمر في نشاط Meme على Solana إلى انخفاض مستمر في حجم سكّ الأصول، ما أدى إلى تراجع إيرادات الأعمال. لم يُظهر هذا الاتجاه الهبوطي، الذي بدأ في يناير، أي علامات على الانعكاس حتى الآن.
يعتمد نموذج إيرادات Metaplex الحالي على رسوم لمرة واحدة تُفرض لكل نوع أصل يتم إنشاؤه. لا تستطيع المشاريع التي تمتلك أنواع أصول ثابتة أو لا تتنوع في الأصول توليد إيرادات متكررة مستدامة للبروتوكول.
معيار التقييم
الرمز المميز الأصلي لبروتوكول Metaplex هو MPLX، بإجمالي إمداد يبلغ 1 مليار.
حاليًا، تتمثل المنفعة الأساسية لـ MPLX في التصويت على الحوكمة. بالإضافة إلى ذلك، منذ مارس 2024، أعلنت Metaplex خططًا لتخصيص 50% من إيرادات البروتوكول لإعادة شراء الرموز (buybacks)؛ ومع ذلك، لم يلتزم البروتوكول عمليًا بدقة بهذا السقف، حيث تتراوح أغلب عمليات إعادة الشراء بين 10,000 و12,000 SOL. يتم إيداع الرموز المعاد شراؤها في الخزانة لتمويل تطوير النظام البيئي.
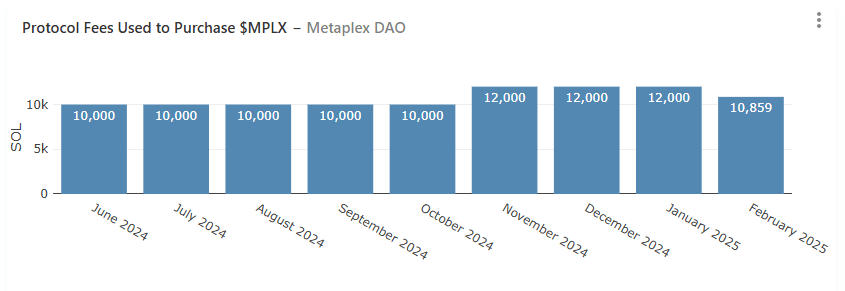
حتى الآن، ظلت عمليات إعادة شراء شهرية تتجاوز باستمرار 10,000 SOL.
نظرًا لعدم وجود مشاريع يمكن مقارنتها مباشرةً ضمن تخصص Metaplex، فإننا نقيم تقييمها بشكل أساسي عبر نسبة القيمة السوقية إلى إيرادات البروتوكول الشهرية، باستخدام معايير تاريخية للسياق.
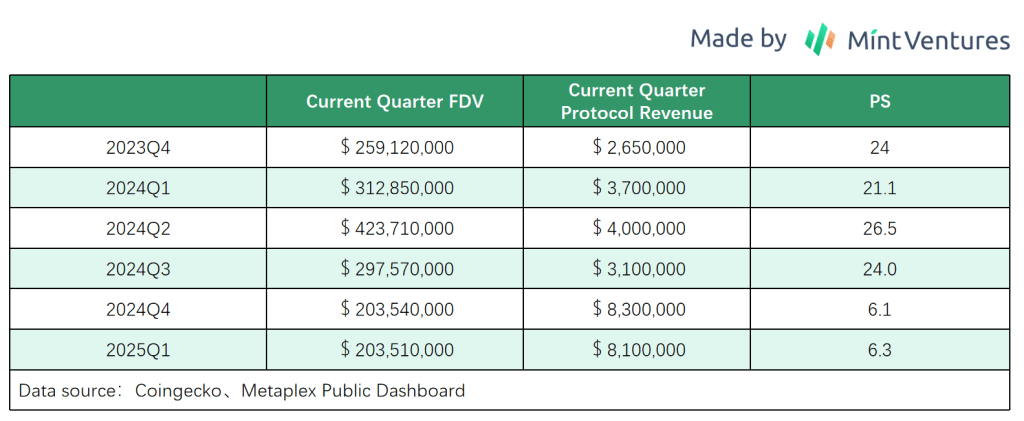
حتى الآن، لا تزال قيمة Metaplex مقارنةً بإيرادات بروتوكول الربع الأول (Q1) عند أدنى مستوى متعدد السنوات، وهو ما يعكس توقعات السوق المتشائمة تجاه قطاع إصدار أصول Solana.
5. Hyperliquid: المشتقات المُحاصَرة & هجين L1
يمتاز Hyperliquid كأحد المشاريع الجديدة القليلة التي تم إطلاقها هذا الدورة بشكل وظيفي. نشرت Mint Ventures تحليلًا معمقًا لـ Hyperliquid في أواخر 2024، ويمكن للقراء المهتمين الرجوع إليه للحصول على مزيد من التفاصيل.
الحالة الحالية للأعمال
يمكن تقسيم عمليات Hyperliquid إلى ثلاثة أجزاء: بورصة مشتقات، وبورصة تداول فوري، وبولكشين (L1). وعلى الرغم من أن جميعها تعمل بالفعل، تظل بورصة المشتقات هي العمل الأساسي من حيث حجم التداول وتأثير السوق.
بالنسبة لبورصة المشتقات، فإن حجم التداول والفتح المفتوح (open interest) هما مؤشراهما الرئيسيان.
تم إطلاق منصة مشتقات Hyperliquid بشكل تجريبي (soft-launched) في يونيو 2023، وبدأت برنامج نقاط في نوفمبر 2023، وشهدت ارتفاعًا في حجم التداول والفتح المفتوح بعد إطلاقها الرسمي للرمز عبر Airdrop في أواخر نوفمبر 2023. منذ ديسمبر 2023، بلغ متوسط حجم تداول مشتقات Hyperliquid اليومي بين 4 مليارات و7 مليارات، مع بلوغ ذروة قياسية ليوم واحد عند 18.1 مليار. كما ارتفع الفتح المفتوح بشكل حاد، ليتراوح بين 2.5 مليار و4.5 مليار منذ ديسمبر.
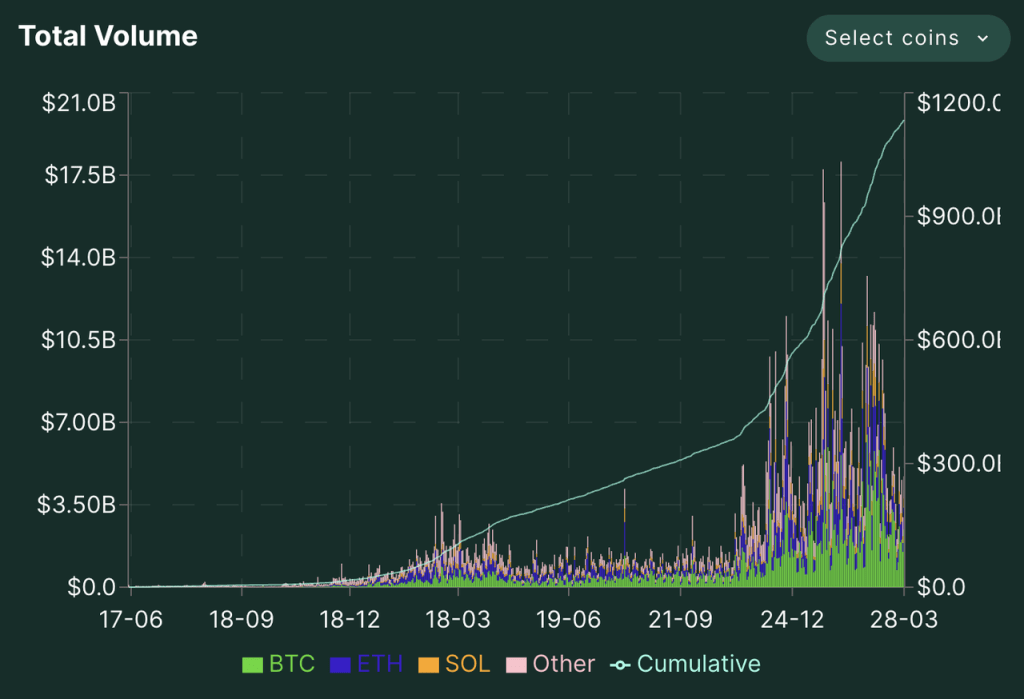
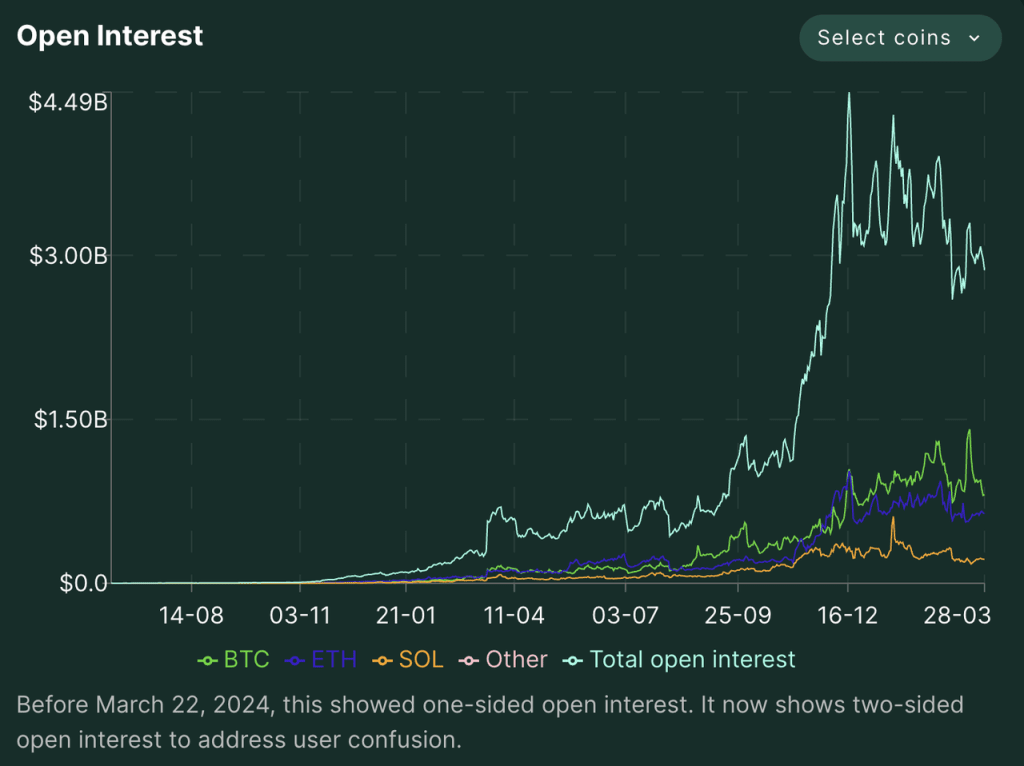
المصدر: الموقع الرسمي لـ Hyperliquid
بدأت أموال الحفظ (custodial funds) لدى Hyperliquid بالارتفاع في نوفمبر 2023، ثم تذبذبت منذ ذلك الحين حول 2 مليار دولار. ومع ذلك، أدت سلسلة من الهجمات الأخيرة إلى توقف انخفاض أموال الحفظ من 2.5 مليار دولار إلى 1.8 مليار دولار في فترة قصيرة.
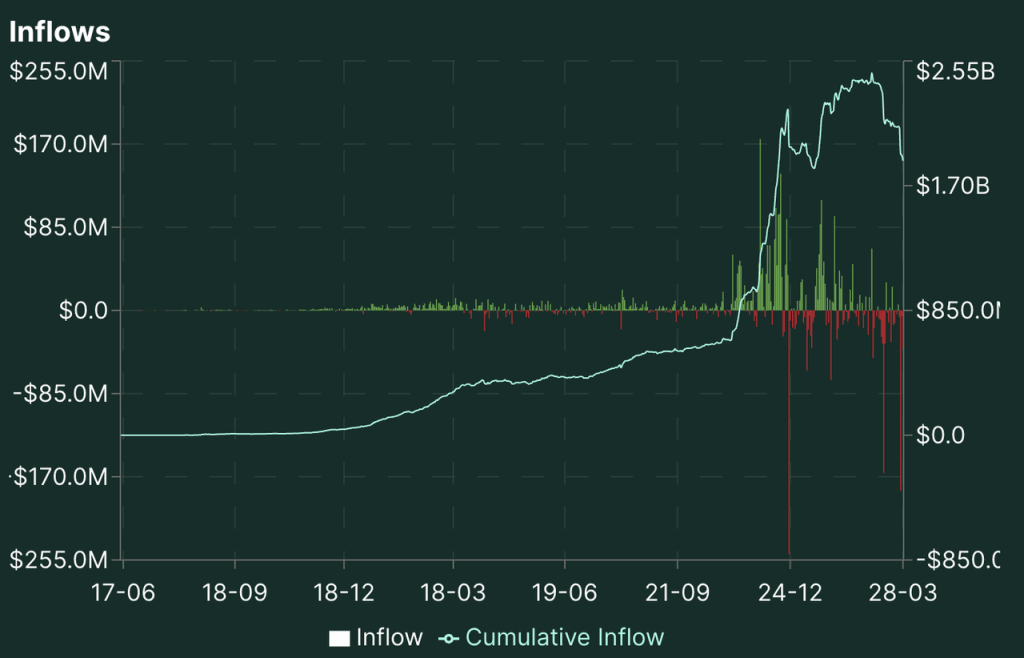
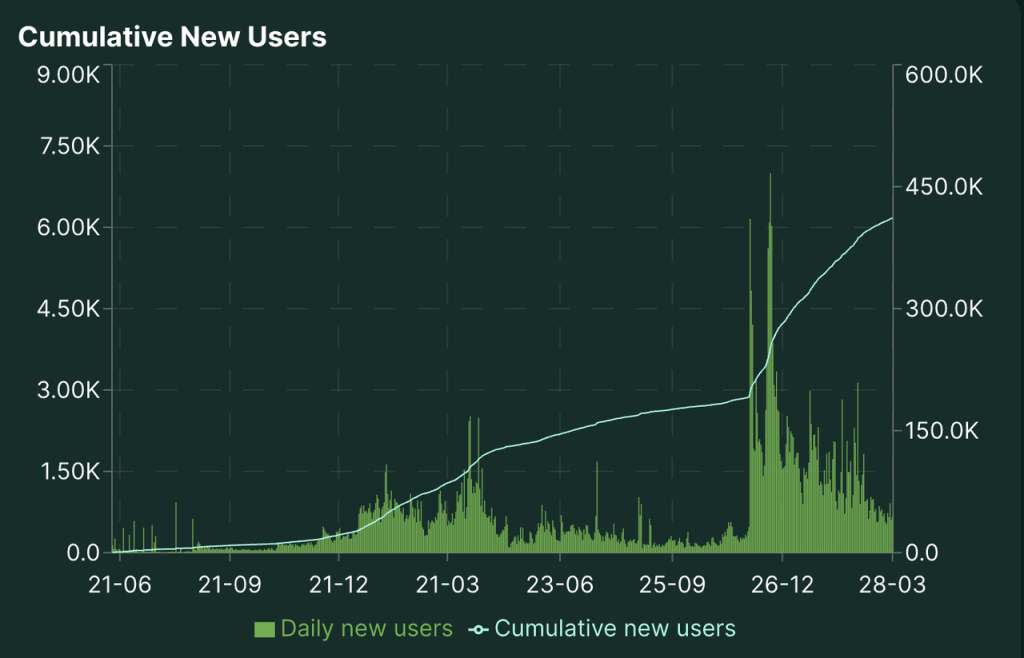
على مستوى المستخدمين، شهد Hyperliquid ارتفاعًا سريعًا في عدد العناوين، حيث تقترب عناوين التداول التراكمية الآن من 400,000.
وبخصوص التداول الفوري، كان Hyperliquid يدعم سابقًا الأصول الأصلية فقط على بلوكتشينه L1، مع سيطرة HYPE على معظم حجم التداول. لكن في فبراير 2024، أطلق Hyperliquid uBTC، وهو حل لامركزي لتداول BTC الفوري مُصمَّم لمنصته. وعلى الرغم من هذه الإضافة، لا يزال حجم تداول BTC الفوري لدى Hyperliquid متواضعًا، إذ يبلغ متوسطه بين 20 مليون و50 مليون يوميًا، وهو ما يشكل حصة صغيرة نسبيًا من إجمالي حجم تداولها الفوري اليومي (حوالي 200 مليون دولار).
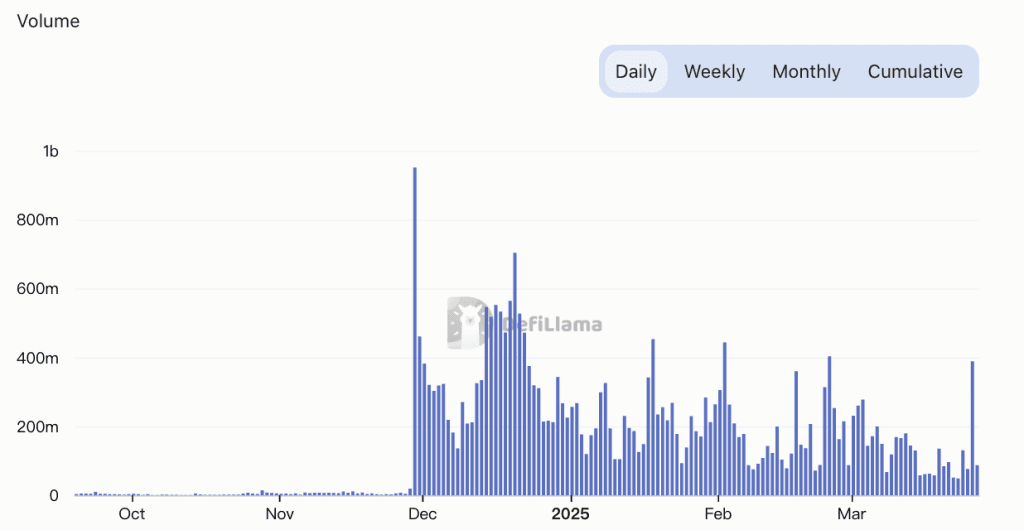
حجم تداول Hyperliquid الفوري المصدر:DeFillama
بالإضافة إلى ذلك، يستخدم Hyperliquid آلية لامركزية (HIP-1) لقوائم إدراج الأصول الفورية، ما يسمح بالمزادات العامة لتحديد أهلية الإدراج. تُستخدم حصيلة هذه المزادات عمليًا كـ"رسوم إدراج" لدى Hyperliquid، ويُوضح الرسم أدناه تقلبها:
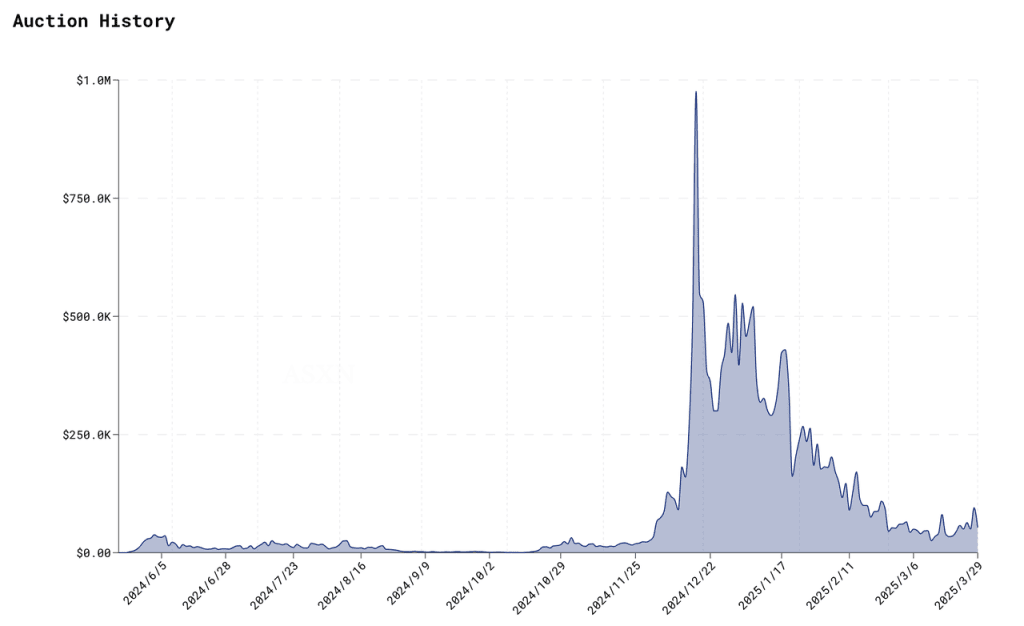
السعر التاريخي للمزاد الخاص بأهلية إدراج Hyperliquid الفوري المصدر: ASXN
كما هو موضح، شهدت رسوم إدراج Hyperliquid تقلبات كبيرة. ففي حين أنها بلغت ذروتها عند ما يقارب مليون دولار في ديسمبر 2023، فقد انخفضت منذ ذلك الحين إلى حوالي 50,000 دولار مع تراجع الحماس في السوق تجاه العملات البديلة.
بالنسبة لتكامل EVM، أطلق Hyperliquid HyperEVM في نسخة ألفا بتاريخ 18 فبراير 2024، واكتمل تكامله مع بروتوكول HyperCore الموجود في 26 مارس 2024. ومع ذلك، بسبب عدم اكتمال البنية التحتية—مثل غياب مكونات حاسمة كالجسور عبر السلاسل (cross-chain bridges)، وقلة نشر بروتوكولات متوافقة مع EVM، وعدم وجود برامج حوافز رسمية—لا تزال النشاطات الإجمالية لـ HyperEVM منخفضة. تضع مؤشرات مثل TVL وحجم التداول وعدد المعاملات HyperEVM تقريبًا في المرتبة 20 بين جميع شبكات البلوكتشين.
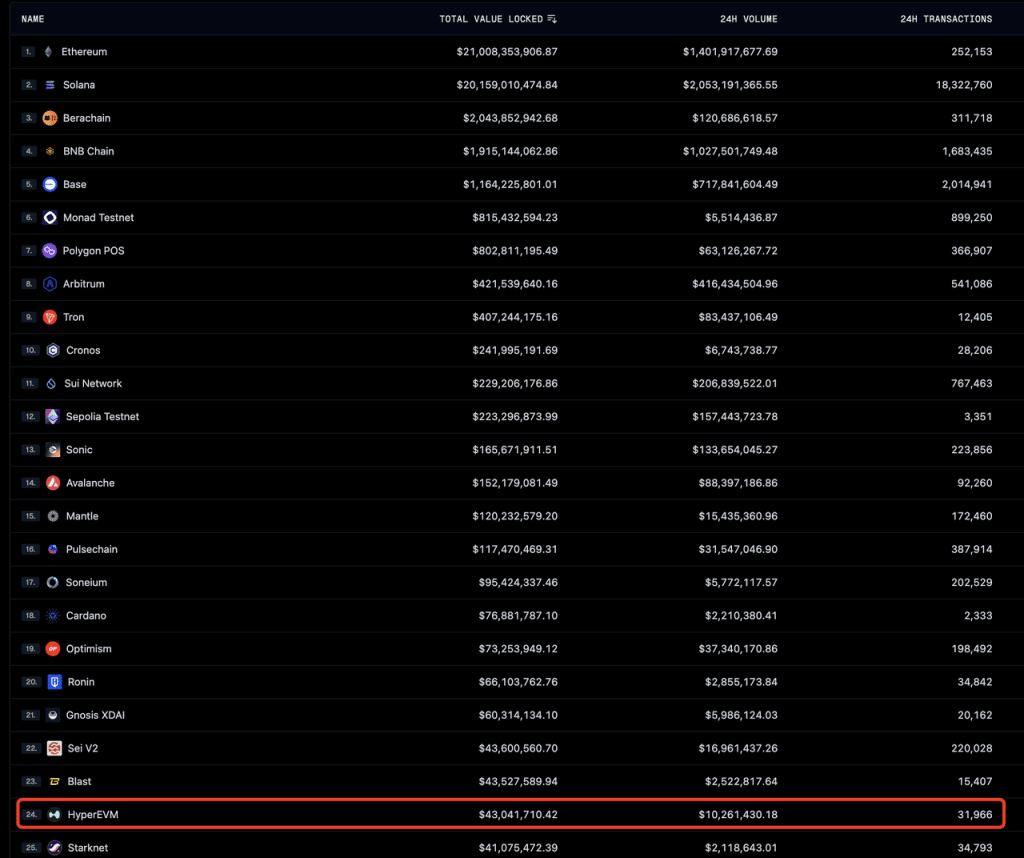
القيمة الإجمالية المقفلة (TVL) وحجم المعاملات وبيانات المعاملات لكل سلسلة المصدر: Geckoterminal
يخصص Hyperliquid جميع الإيرادات الناتجة عن البروتوكول—بما في ذلك رسوم تداول المشتقات ورسوم التداول الفوري وعوائد مزادات أهلية الإدراج—إلى صندوق المساعدة (AF) لعمليات شراء رموز $HYPE بعد خصم الجزء الموزع على HLP (برنامج مزود سيولة Hyperliquid).
خلال آخر 30 يومًا، حقق Hyperliquid 42.05 مليون دولار أمريكي كإيرادات، محتلًا المرتبة الرابعة خلف Tether وCircle وTron، متجاوزًا بلوكتشينات Layer 1 الكبرى مثل Solana وEthereum، وكذلك تطبيقات مثل Pump Fun وPancakeswap. وبشكل ملحوظ، باستثناء Tron، فإن إيرادات بقية البروتوكولات الأعلى دخلاً لا ترتبط إما مباشرةً بالرموز الأصلية الخاصة بها أو تفتقر إلى رمز مقترن بها بالكامل.
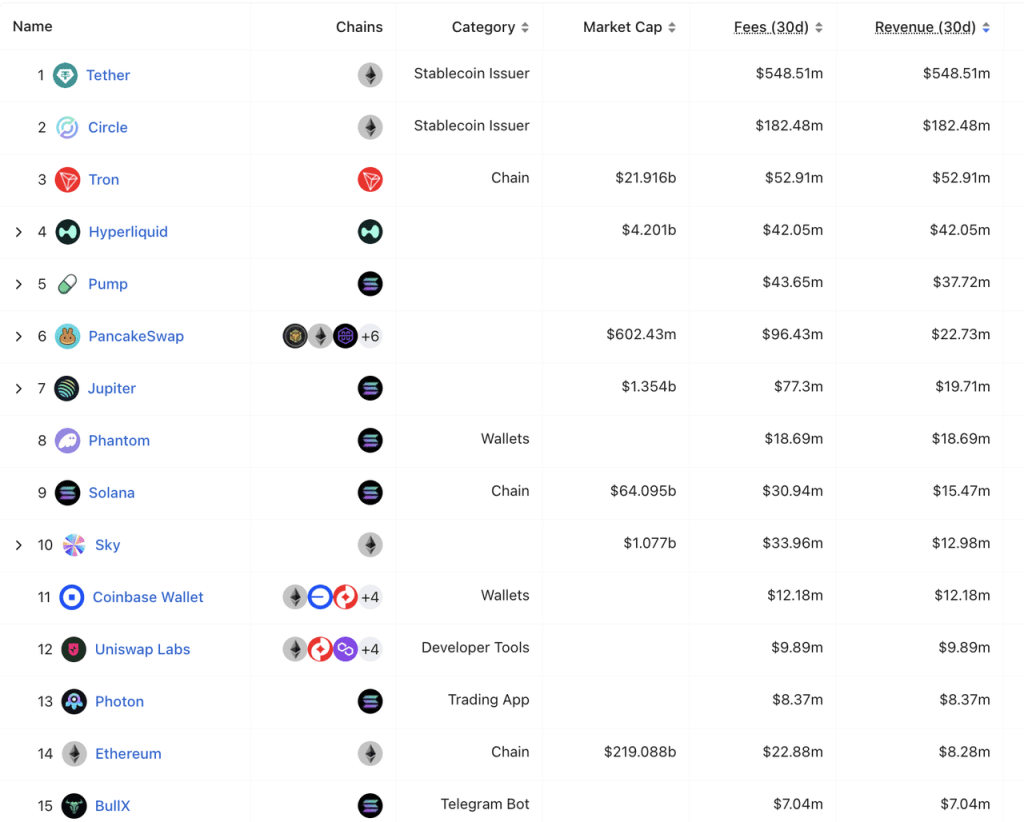
ترتيب الإيرادات خلال 30 يومًا لجميع البروتوكولات Source:DeFillama
المشهد التنافسي
بما أن HyperEVM حاليًا في مرحلة "اختبار حي"، سنحلل المشهد التنافسي لـ Hyperliquid عبر التركيز على شريحتين أساسيتين: بورصة المشتقات وبورصة التداول الفوري.
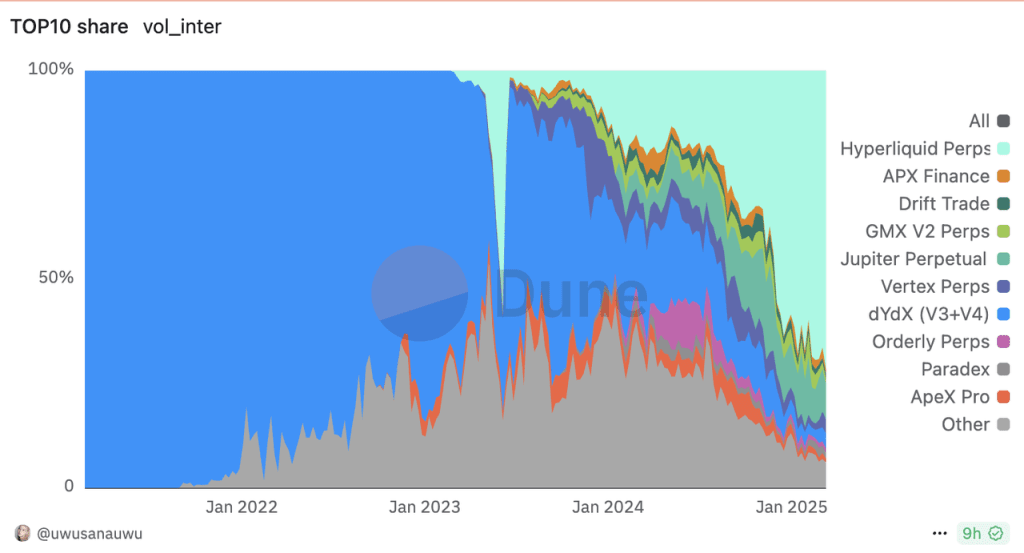
حصة حجم المعاملات لبورصات المشتقات اللامركزية Source:Dune
لقد ترسّخ Hyperliquid بالفعل كالقائد المهيمن في بورصات المشتقات اللامركزية.
مقارنةً بالبورصات المركزية الرائدة، فإن حجم تداول مشتقات Hyperliquid يتزايد أيضًا بسرعة. يوضح الرسم أدناه نسبة حجم تداول مشتقات Hyperliquid إلى كل من Binance وBybit وOKX وGate:
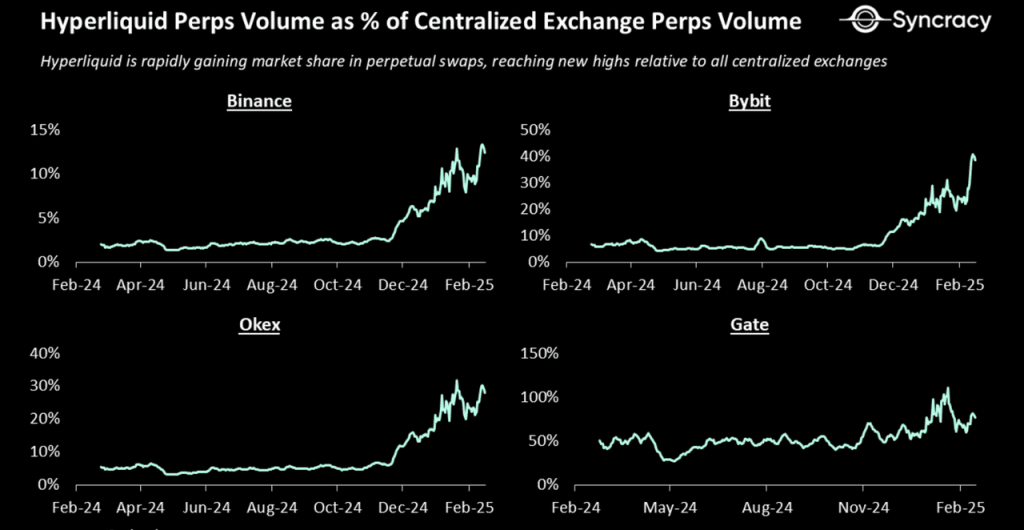
نسبة حجم معاملات عقود Hyperliquid إلى مثيلتها في البورصات المركزية Source:تقرير Syncracy
في قطاع التداول الفوري، بلغ متوسط حجم تداول Hyper في الأيام الثلاثين الماضية حوالي 180 مليون دولار، محتلاً المرتبة 12 بين جميع DEX.
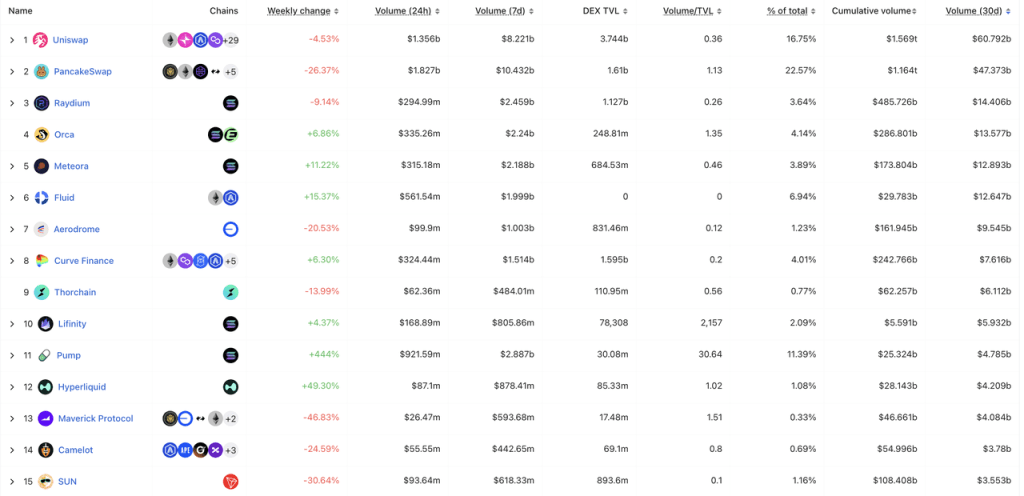
أفضل 15 DEX حسب حجم التداول الفوري المصدر: DeFillama
المزايا التنافسية لدى Hyperliquid
يستند النمو السريع لـ Hyperliquid في تداول المشتقات إلى العوامل التالية:
اعتماد نموذج دفتر الأوامر، وهو مثبت على نطاق واسع في نظم التداول، ما يتيح انتقالًا سلسًا للمستخدمين عند الهجرة من البورصات المركزية ويسهّل مشاركة صناع السوق.
استراتيجية إدراج عقود عدوانية. ابتكر Hyperliquid عقود فورية آجلة للرموز قبل الإطلاق (Pre-launch token futures) وعقود رموز DEX الصافية، مع اغتنام الأصول الرائجة بسرعة. وهذا يضع Hyperliquid كالبورصة ذات أعمق سيولة للعديد من الرموز التي تم إطلاقها حديثًا.
رسوم أقل. مقارنةً برسوم GMX التي تبلغ حوالي 0.1% للعمولة الإجمالية (بما في ذلك 0.06–0.08% رسوم التداول والانزلاق وتكاليف الاقتراض)، يفرض Hyperliquid فقط 0.0225% (المصدر: Mint Ventures)، ما يوفر ميزة تكلفة كبيرة.
هذه العوامل رسخت هيمنة Hyperliquid في تداول المشتقات اللامركزية. بالإضافة إلى ذلك، عززت برامجها النقطية (التي تم إطلاقها في نوفمبر 2023) واستراتيجية الهدايا/الـAirdrop السخية ولاء المستخدمين بشكل أكبر، ما ترك Hyperliquid دون منافسين مباشرين في مجال المشتقات اللامركزية.
ومع ذلك، فإن هذه المزايا وحدها غير كافية لضمان القدرة التنافسية على المدى الطويل، إذ يمكن للمنافسين نسخ آليات Hyperliquid واستراتيجيات الإدراج ونماذج الرسوم. حاليًا، تكمن الفوارق التنافسية المستدامة لدى Hyperliquid في:
فريق نحيف وخفيف وذو قدرة تنفيذ قوية. رغم أن عدد أعضاء Hyperliquid محدود بين 10–20 عضوًا، فقد قدم ثلاث منتجات رئيسية—بورصة مشتقات وبورصة تداول فوري وسلسلة بلوكتشين L1—خلال عامين. وعلى الرغم من أن هذه المنتجات بها بعض العيوب، فإن قدرة الفريق على الابتكار والتنفيذ تتفوق على نظرائه.
قوة العلامة التجارية. على الرغم من الجدل الأخير (مثل حوادث عقود ETH وJELLY)، يحافظ Hyperliquid على اعتراف أعلى بالعلامة التجارية ويظل المنصة المفضلة لمتداولي المشتقات على السلسلة.
تأثيرات الشبكة. منذ منتصف 2024، رسخت ريادة السوق لدى Hyperliquid بسيولة أعمق من المنافسين، مما أدى إلى تأثيرات شبكة ذاتية التعزيز.
ومن الجدير بالذكر أن الشفافية الكاملة للبيانات—مع أنها سهلة الاستخدام—لا تُترجم بالضرورة إلى ميزة تنافسية. بل قد تؤذي هذه الخاصية أعمال Hyperliquid في الأجلين القصير والطويل، كما نُحلِّل في دراسة حالة عقد JELLY القادمة.
التحديات والمخاطر الرئيسية
مخاطر آلية تداول المشتقات:
واجه Hyperliquid مؤخرًا حادثتين كبيرتين:
تصفية طويلة للـ ETH برافعة 50x: تم تصفية صفقة طويلة شديدة الرافعة من أحد الحيتان في ETH، ما أدى إلى خسارة قدرها 4 ملايين دولار لـ HLP (Hyperliquid Liquidity Pool). كان السبب الجذري قواعد هامش احتياطي معيبة، وقد تم إصلاحها منذ ذلك الحين.
حادث عقد JELLY: تم تشغيله بسبب حدود غير مناسبة لحجم المراكز لأصول ذات رسملة سوقية منخفضة. عندما أُطلق JELLY، كانت رسملته السوقية حوالي 200 مليون دولار، وطبق Hyperliquid سقفًا قياسيًا لمركز قدره 30 مليون دولار. لكن بحلول وقت وقوع الحادث، كانت رسملة JELLY السوقية قد انهارت إلى أقل من 10 ملايين دولار، ومع ذلك ظل السقف دون تغيير، ما خلق ثغرة قابلة للاستغلال. وقد أدى ذلك إلى خسائر ذروية قدرها 15 مليون دولار في HLP (بنسبة 24% من أرباح HLP التاريخية). في النهاية، سوّى Hyperliquid المراكز بأسعار ما قبل التلاعب، مما أثار نقاشات حول ادعاءاته المتعلقة باللامركزية.
كشف الحادثان عن نقاط ضعف في آليات التداول الأساسية لدى Hyperliquid. وعلى الرغم من تطبيق إصلاحات بعد الحادث، لا تزال المخاطر الجوهرية قائمة: فالصفقات الكاملة الشفافة على السلسلة (الحجم وأسعار التصفية) والمتأصلة في بورصات المشتقات اللامركزية، إلى جانب قيام HLP بدور الطرف المقابل الوحيد، تخلق—نظريًا—مسارات هجوم لا نهائية. لا يهم كيف صُممت القواعد، قد توجد ثغرات وتُستغل في "الغابة المظلمة" للبلوكتشين. وحتى مراجعة هذه الآليات الأساسية، يبقى Hyperliquid عرضة لهجمات مستقبلية. وهذه حاليًا هي المشكلة الرئيسية في السوق لدى Hyperliquid.
مخاطر أمنية
تُحفظ أموال Hyperliquid في المقام الأول داخل عقد جسر Arbitrum الخاص بها ومحفظة متعددة التواقيع (multi-sig). يعد أمن هذه المكونات أمرًا حاسمًا. في ديسمبر 2023، قام قراصنة كوريون شماليون بالاستطلاع لهياكل عقود Hyperliquid، ما تسبب في هبوط أموال الحفظ مؤقتًا من 2.2 مليار دولار إلى 1.9 مليار دولار.
تأخر التقدم في HyperEVM
يرتبط جزء كبير من تقييم $HYPE بنجاح HyperEVM. لكن التقدم تأخر منذ إطلاقه. إذا استمرت التأخيرات: فإن علاوة تقييم L1 (عادة أعلى بكثير من بورصات المشتقات) المضمنة في $HYPE ستتآكل. وكبورصة مشتقات قائمة بذاتها، يبدو أن تقييم $HYPE الحالي مُبالغ فيه (انظر التحليل أدناه).
معيار التقييم
تنبع إيرادات Hyperliquid الحالية بشكل أساسي من رسوم تداول المشتقات/التداول الفوري ورسوم إدراج التداول الفوري. يخصص البروتوكول هذه الإيرادات بشكل موحد: بعد دعم عوائد HLP (Hyperliquid Liquidity Pool)، يتم توجيه 100% من الأموال المتبقية إلى صندوق المساعدة (AF) لعمليات شراء HYPE. وبناءً على ذلك، يمكن تحليل تقييم HYPE باستخدام نماذج P/S وP/E معًا، لأن جزء إعادة الشراء يعمل كإيراد ويقارب الأرباح الصافية لحاملي الرموز.
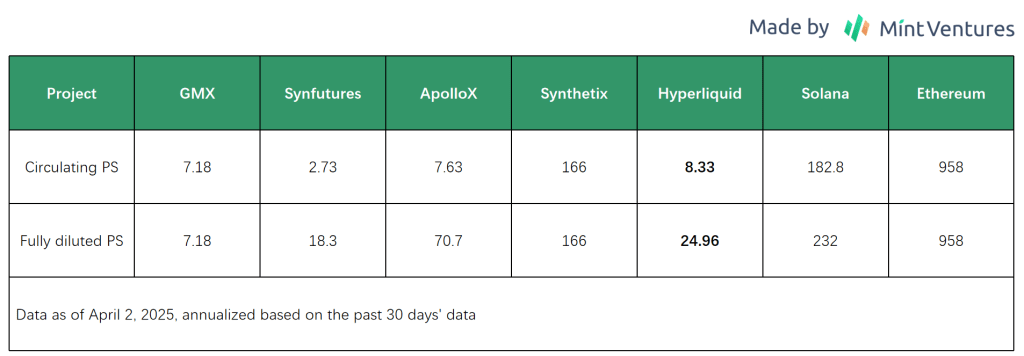
كانت إيرادات Hyperliquid خلال آخر 30 يومًا 42.05 مليون دولار، مع إيراد سنوي مُعَادَل قدره 502 مليون دولار. وبناءً على القيمة السوقية المتداولة الحالية البالغة 4.2 مليار دولار، فإن PS المتداول يساوي 8.33، بينما PS المخفف بالكامل هو 24.96. عند احتسابها اعتمادًا على PS المتداول، تكون تقييمات Hyperliquid مماثلة لتقييم كل من GMX وApolloX ضمن قطاع بورصات المشتقات. ومع ذلك، مقارنةً ببروتوكولات Layer 1، يظل تقييم Hyperliquid منخفضًا نسبيًا.