


كتبها: 0xjs@金色财经
الاختراق التكنولوجي "من مستوى الدولة" Deepseek، التأثيرات اللاحقة لا تزال تتفاعل، وقد تحتاج جميع الأصول الصينية إلى إعادة تقييم.
في 5 فبراير 2025، نشرت دويتشه بنك تقريراً بحثياً (الصين تلتهم العالم) والذي انتشر بشكل كبير بين المستثمرين. وقد ذكرت دويتشه بنك أن عام 2025 هو عام تجاوز الصين للدول الأخرى، حيث أطلقت الصين في أسبوع واحد أول طائرة مقاتلة من الجيل السادس وأنظمة ذكاء اصطناعي منخفضة التكلفة "DeepSeek". وصف مارك أندريسين إطلاق "DeepSeek" بأنه "لحظة سبوتنيك" للذكاء الاصطناعي، لكنه أشبه بـ"لحظة سبوتنيك" للصين، مما يدل على الاعتراف بحقوق الملكية الفكرية للصين. تتفوق الصين في المجالات ذات القيمة المضافة العالية وتسيطر على سلسلة التوريد، وتوسع هذا المجال بسرعة غير مسبوقة. تمتلك الصين شركات تهيمن تقريبًا في كل صناعة، ومع توسع الشركات الصينية في الأسواق العالمية، يجب أن يتحول انخفاض تقييمها إلى زيادة في الأسعار في وقت ما في المستقبل. يجب على المستثمرين بشكل كبير التحول نحو الاستثمار في الأسهم الصينية، ومن المتوقع أن تشهد الأسهم في هونغ كونغ/الصين فترة من الانتعاش الكبير.
من الجدير بالذكر أن عنوان تقريره استعار عبارة شهيرة لمؤسس a16z مارك أندريسين: "البرمجيات تأكل العالم"، كما استعار الجزء الأول من التقرير "هذه لحظة الصين، وليس لحظة الذكاء الاصطناعي" من تعليق مارك أندريسين الأخير حول DeepSeek: "DeepSeek هي لحظة سبوتنيك للذكاء الاصطناعي".
النص الكامل لتقرير دويتشه بنك:
العنوان الأصلي: الصين تلتهم العالم (China eats the World)
المؤلف: بيتر ميليكن، CFA، محلل أبحاث
هذه لحظة الصين، وليس لحظة الذكاء الاصطناعي، "لحظة سبوتنيك"
نعتقد أن عام 2025 سيكون عامًا يدرك فيه مجتمع الاستثمار أن الصين تتجاوز الدول الأخرى في العالم. اليوم، أصبح من الصعب بشكل متزايد تجاهل حقيقة أن الشركات الصينية تقدم قيمة أعلى في العديد من مجالات التصنيع، وحتى في مجالات الخدمات المتزايدة.
يدفع المستثمرون ثمن الهيمنة، ونتوقع أن تختفي "خصم الصين". بالإضافة إلى ذلك، نظرًا لأن السياسات تميل إلى التركيز على الاستهلاك بدلاً من الإنتاج، ومن المحتمل بسبب تحرير النظام المالي، نعتقد أن الربحية قد تتجاوز التوقعات طوال الدورة. نعتقد أن سوق الأسهم في هونغ كونغ/الصين بدأت في عام 2024، وستتجاوز في المتوسط النقاط العالية السابقة.
أولاً، برزت الصين كدولة رائدة عالميًا في صناعة الملابس والنسج والألعاب. ثم، سيطرت على صناعات الإلكترونيات الأساسية، والصلب، وبناء السفن، ومؤخراً في الأجهزة المنزلية البيضاء، والطاقة الشمسية، وغيرها من المجالات التي قد لا تكون مثيرة للاهتمام.
تحتل الصين أيضًا موقعًا رائدًا في قطاعات معقدة مثل معدات الاتصالات والطاقة النووية والدفاع والسكك الحديدية عالية السرعة، دون أي تحذير مسبق. هذه الإنجازات التكنولوجية لم تحظى بتقدير المستثمرين من قبل.
لكن بحلول نهاية عام 2024، ستحظى الصين باهتمام كبير لتصبح الدولة الرائدة عالميًا في تصدير السيارات، حيث تتدفق العديد من السيارات الكهربائية المتقدمة والملفتة للنظر والتي تقل أسعارها عن الطرازات الحالية إلى السوق العالمية.
في عام 2025، أطلقت الصين أول طائرة مقاتلة من الجيل السادس وأنظمة ذكاء اصطناعي منخفضة التكلفة "DeepSeek" في أسبوع واحد.
وصف مارك أندريسين إطلاق "DeepSeek" بأنه "لحظة سبوتنيك" للذكاء الاصطناعي، لكنه أشبه بـ"لحظة سبوتنيك" للصين، مما يدل على الاعتراف بحقوق الملكية الفكرية للصين. تتفوق الصين في المجالات ذات القيمة المضافة العالية وتسيطر على سلسلة التوريد، وتوسع هذا المجال بسرعة غير مسبوقة.
نحن نعتقد أن المستثمرين العالميين يميلون إلى تقليل تخصيصهم للأصول الصينية بشكل كبير، كما فعلوا قبل بضع سنوات عندما تجنبوا الوقود الأحفوري، حتى عاقب السوق أولئك المستثمرين الذين اتخذوا قرارات غير موجهة بالسوق. نرى اليوم أن صناديق الاستثمار لديها تعرض ضئيل لمخاطر الصين. يجب على المستثمرين الذين يحبون الشركات الرائدة ذات الحواجز العالية أن لا يغفلوا عن ذلك: اليوم، الشركات الصينية هي التي تملك حواجز واسعة وعميقة، وليس الشركات الغربية التي تعتبر نفسها متفوقة اقتصاديًا.
تظهر قوة صناعة التصنيع في الصين بوضوح، حيث إن صادراتها من السلع هي ضعف صادرات الولايات المتحدة. تسهم الصين بما يقرب من 30% من القيمة المضافة الصناعية العالمية، وزيادة حصتها في قطاع الخدمات بسرعة. يتجنب الناس الاستثمار في الصين بسبب المخاوف من ضعف الاقتصاد، لكن على الرغم من التباطؤ الدوري، فإن سرعة نمو الصين لا تزال تزيد عن ضعف معظم الأسواق المتقدمة.
تعتبر الشركات التي تحتل صدارة كل صناعة في الصين أن حصتها في القيمة السوقية العالمية لا يُحتمل أن تبقى في خانة الفرد. نحن نعتقد أن هناك إدراكًا متزايدًا بأن الصين اليوم تشبه اليابان في أوائل الثمانينيات، عندما كانت الشركات اليابانية تتسلق سلسلة القيمة، وتقدم منتجات ذات جودة أعلى، وابتكارات تتدفق باستمرار. قد تواجه العديد من الشركات الغربية والقطاعات أزمة بقاء محتملة، ولذلك تحتاج إلى إعادة ترتيب محفظتها لتعكس ذلك.
من أجل البقاء، ستحتاج الشركات الغربية إلى: 1) أتمتة على نطاق واسع؛ و/أو 2) وضع حواجز تجارية. في الماضي، كانت الطريق الثانية تمثل انحدارًا للاقتصادات، على الرغم من أن هذا يحدث، فإنه لا يعني بالضرورة أنه مفيد للغرب. على سبيل المثال، في مجال السيارات، غالبًا ما تكون الأسواق الرئيسية للتصدير من الصين هي حوالي 7 مليارات شخص خارج دول مجموعة العشرة.
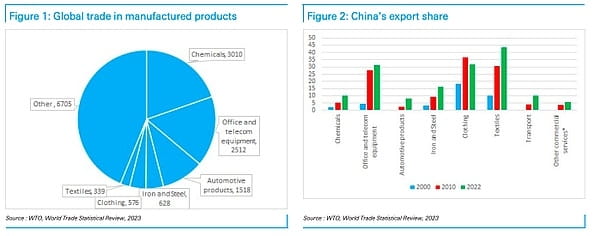
الشكل 1: التجارة العالمية للسلع المصنعة الشكل 2: حصة صادرات الصين
عند النظر إلى الفئات الرئيسية للتجارة الدولية، تسيطر الصين على جميع الفئات باستثناء الملابس (حيث كانت الصين رائدة في هذا المجال قبل التوسع في الأعمال التجارية على الصعيد الدولي). في الفئات الرئيسية للسلع، يتجاوز حجم الصين حجم الولايات المتحدة، وغالباً ما يكون أكبر بكثير. الاستثناء الوحيد هو السيارات (هنا نتحدث عن القيمة وليس الكمية)، لكن من المحتمل أيضاً أن تكون الصين قد تخطت ذلك - حيث يقود الرئيس التنفيذي لشركة فورد سيارة من شركة شياومي، ومن الصعب رؤية كيف سيتغير هذا الاتجاه. حتى في قطاع الخدمات، تلاحق الصين بسرعة، مثلما يحدث في خدمات النقل، حيث تزداد الحصة بنحو 0.5 نقطة مئوية سنوياً.
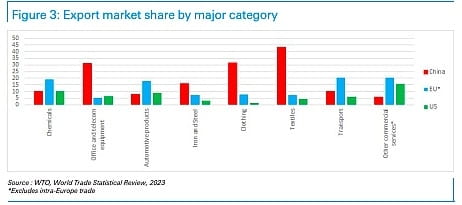
الشكل 3: حصة السوق في الفئات الرئيسية للصادرات
استخدام براءات الاختراع كمؤشر代理 لحقوق الملكية الفكرية
تمتلك الصين سلسلة قيمة كاملة، وتشكيل تجمعات متخصصة محليًا، حيث تمتلك عدة مجالات متخصصة تشبه وادي السليكون في الصناعات الحيوية، وتتعاون بشكل وثيق مع الجامعات المحلية في مجال البحث.
في مجال السيارات الكهربائية، تمتلك الصين حوالي 70% من براءات الاختراع، كما أنها في وضع مماثل في مجال معدات الاتصالات 5G و6G.
في عام 2023، شكلت طلبات براءات الاختراع في الصين ما يقرب من نصف الإجمالي العالمي. نظرًا لعدد خريجي العلوم والتكنولوجيا في الصين الذين يفوق مجموع دول العالم الأخرى باستثناء الهند، من المحتمل أن تستمر هذه الاتجاهات. بالإضافة إلى ذلك، يجب أخذ في الاعتبار أن العديد من الخريجين في دول أخرى هم أيضًا صينيون. لذلك، ما لم تحدث ظروف خاصة، فمن غير المحتمل أن يتم إيقاف صعود هيمنة الشركات الصينية في الأجل القصير.
تواجه الصين بالفعل حواجز تجارية، حيث تفرض الولايات المتحدة والاتحاد الأوروبي رسومًا على السيارات الكهربائية، وهو مثال واضح، لكن الغرب مقيد في اتخاذ إجراءات بسبب الحاجة إلى التفكير في العواقب الأكثر خطورة التي قد تترتب على ذلك (مثل التضخم، وانخفاض القدرة التنافسية، والانتقام). في الثمانينيات، حاولت الولايات المتحدة كبح تطور اليابان وحققت بعض النجاح، لكننا نعتقد أن وضع الصين اليوم ليس كما كان في اليابان عام 1989، بل يشبه إلى حد كبير وضع اليابان في السنوات السابقة.
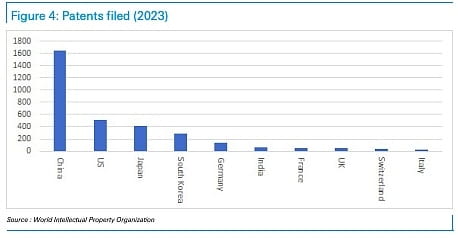
الشكل 4: عدد طلبات براءات الاختراع لعام 2023
الصين مقابل اليابان في الثمانينيات
على مدار السبعينيات، كانت الناتج القومي الإجمالي لليابان في المرتبة الثانية عالميًا، بعد الولايات المتحدة. بعد الاطلاع على ويكيبيديا، تفاجأنا بأن معدل النمو السنوي للناتج المحلي الإجمالي الحقيقي في اليابان في الثمانينيات كان 4% فقط، لكن هذا لا يزال يعتبر جزءًا مهمًا من ما يسمى بـ"المعجزة الاقتصادية". بالمقارنة، يشعر الناس اليوم بالقلق بشأن معدل نمو الصين، سواء كان 4% أم 5%، ويعتبرون هذا النمو "بطيئًا"، لكن من المحتمل أن يتطور هذا الرأي ليصبح اعتباره "معجزة".
(اتفاقية ساحة) تطلبت ارتفاع قيمة الين بنسبة 40%، مما أبطأ من تفوق اليابان الصناعي. أدى ذلك إلى تباطؤ الاقتصاد، واستجابت الحكومة اليابانية من خلال سياسة نقدية ميسرة. في الفترة من 1987 إلى 1989، تعافت النمو الاقتصادي إلى 5%، وشهدت السوق المالية ارتفاعًا قويًا وظهور فقاعات. أدى انتعاش النمو الاقتصادي إلى انتعاش صناعات الحديد والبناء، وزيادة مستويات الأجور وزيادة التوظيف. في أواخر الثمانينيات، أصبحت الطلبات المحلية، وليس الصادرات، هي القوة الدافعة للنمو الاقتصادي. قد يحدث هذا أيضًا في الصين.
اليابان في الثمانينيات
وفقًا لويكيبيديا، تحقق اليابان نموها الاقتصادي من خلال إدخال عدد كبير من العمالة الرخيصة، واستخدام كثيف لرأس المال، وزيادة الإنتاجية. شكل الاستثمار المحلي أكثر من 30% من الناتج المحلي الإجمالي، وساعدت القيود المالية على إبقاء أسعار الفائدة منخفضة، مما عزز الاستثمار. حصلت اليابان على تقنيات جديدة من خلال المشاريع المشتركة. في أوائل السبعينيات، وصلت نسبة مدخرات اليابان إلى 40% من الناتج المحلي الإجمالي، وانخفضت إلى حوالي 30% في بداية الثمانينيات. بدأت اليابان في السبعينيات بإنشاء مصانع في الخارج لتجنب نزاعات التجارة. بينما بدأت الصين اتخاذ خطوات مماثلة فقط مؤخرًا.
المشكلة هي: في أي مرحلة من مراحل التطور تقع الصين في هذا المسار؟ مثل اليابان، شهدت الصين أيضًا فقاعات عقارية، ولكن إلى حد أقل بكثير من اليابان. علاوة على ذلك، مرت ست سنوات منذ أن بدأ التيسير الائتماني وبدأت صناعة العقارات في الانخفاض. انخفضت أسعار المنازل بنسبة الثلث، وانخفضت معدلات الرهن العقاري إلى النصف، ونما الناتج المحلي الإجمالي الاسمي بنحو الثلث، مما أعاد القدرة على تحمل تكاليف شراء المنازل إلى مستويات لم تُشاهد منذ سنوات. نظرًا لانخفاض هوامش الربح وانخفاض مضاعفات نسبة السعر إلى الأرباح، فإن تقييمات سوق الأسهم أيضًا في مستويات منخفضة. لذا، فإن الوضع ليس كما كان في اليابان عام 1989 عندما كانت السوق المالية اليابانية في فقاعة (حيث زادت القيمة السوقية للأسهم اليابانية بنسبة 50 مرة خلال الـ 20 عامًا الماضية).
يعتقد الناس عمومًا أن الصين لن تسلك الطريق الاقتصادي الذي تهيمن عليه الاستهلاك كما فعلت اليابان، بل ستقع في حالة ركود اقتصادي مثل اليابان. لكن في الواقع، تسير الصين على الطريق الذي سلكته العديد من الدول والمناطق مثل الولايات المتحدة، واليابان، وسنغافورة، وهونغ كونغ، وتايوان، وكوريا الجنوبية، وإسبانيا، والعديد من دول شرق أوروبا. بينما تكافح بعض الدول والمناطق مع فخ الدخل المتوسط، تختلف الصين عنهم بأنها أصبحت رائدة في التصنيع العالمي والعديد من خدمات القطاعات المتزايدة.
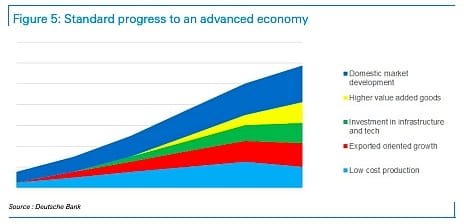
الشكل 5: تقدم معايير الدول المتقدمة
حققت اليابان تقريبًا في هذا الوقت تحرير نظامها المالي
في الفصل 12 من تقرير صندوق النقد الدولي لعام 2013 (تحول الاقتصاد الصيني)، تم الإشارة إلى أن اليابان في الثمانينيات تشترك في أوجه تشابه مع مسار تطور الصين في المستقبل. قبل (اتفاقية ساحة) ، كان النظام المالي الياباني يخضع لرقابة صارمة، وكانت أسعار الفائدة منظمة، وكانت ضوابط رأس المال صارمة، ونظراً لوفرة التمويل لدى الشركات، كانت هناك حاجة محدودة لائتمان البنوك. كان لدى المستثمرين اليابانيين حصة كبيرة من الأصول الأمريكية، بالإضافة إلى انخفاض قيمة الين، مما دفع الدعوات لفتح السوق المالية اليابانية وزيادة جاذبية الأصول المقومة بالين. وهذا بدوره أدى إلى تدفق الأموال إلى اليابان، وزيادة المعروض النقدي، مما دفع إلى النمو الاقتصادي وفقاعات الأصول.
قد تتجه الصين أيضًا نحو اتجاه مشابه. قد يسعى الرئيس ترامب إلى اتباع أسلوب الرئيس ريغان، ودفع تحرير النظام المالي الصيني في اتفاقيات التجارة، وقد تكون الصين مستعدة أيضًا لتسريع عملية دولرة اليوان. نعتقد أن هذا سيكون أخبارًا جيدة لسوق الأسهم، حيث قد ينخفض اليوان، مما يعزز ربحية الشركات وجاذبية الأصول الصينية من منظور العملة الأجنبية. لماذا يجب على الولايات المتحدة دفع هذا؟ قد تشمل الأسباب: 1) اعتبارات سياسية تتعلق بالاتفاق؛ 2) الاعتقاد بأن انخفاض اليوان يمكن أن يعوض تأثير الرسوم الجمركية، مما يسمح باستمرار التجارة وفرض الرسوم، بدلاً من إبعاد التجارة؛ 3) الاعتقاد بأن تحرير النظام المالي سيؤدي إلى ارتفاع قيمة اليوان، مما يقلل من القدرة التنافسية الصينية.
بغض النظر عن الضغوط الخارجية، إذا أرادت الصين تعزيز الاستهلاك، فإن تحرير النظام المالي سيكون مفيدًا، من خلال تطبيع أسعار الفائدة، وإنهاء التحويل الثوري للثروة من المدخرين إلى الشركات. سيؤدي ذلك إلى تقليل الاستثمارات المفرطة والمنافسة الضارة، حيث سيتم تخصيص رأس المال بشكل معقول، مما يساعد على تعزيز ربحية الشركات وتخفيف الضغط المالي، لأن عوائد الشركات المملوكة للدولة ستتحسن. نتوقع أن تضغط الشركات الكبرى وشركات الاستثمار والأسر بشكل متزايد على الحكومة لتخفيف المنافسة الضارة لتعزيز قيمة سوق الأسهم. كما فعلت الحكومة سابقًا لتخفيف الاستثمارات المفرطة في البنية التحتية والعقارات، فإن كبح الاستثمارات الصناعية المفرطة سيكون بلا شك الخطوة التالية، ومن المحتمل أن يحدث ذلك أسرع مما هو متوقع. نتوقع أن تصبح هذه القضية موضوعًا رئيسيًا في عام 2025، مما يساعد على تهدئة الولايات المتحدة ويكون مطلوبًا في ظل الظروف، ونتوقع أن يؤدي ذلك إلى دفع دورة كبيرة من الانتعاش.
لكن ما هو تأثير انخفاض عدد السكان في الصين؟
يمثل انخفاض عدد سكان الصين عبئًا على النمو الاقتصادي، ولكن العديد من الدول تواجه هذه القضية. نحن نعتقد أن هذا يتجاهل تمامًا حقيقة مهمة وهي أن الصين لديها ميزتين: 1) الريادة في الأتمتة، حيث يتم تركيب حوالي 70% من الروبوتات الصناعية في الصين، مما يوفر ميزة في الإنتاجية، وبالتالي يعزز الثروة الفردية؛ 2) وجود سوق محتمل ضخم، حيث تشمل مبادرة "الحزام والطريق" منطقة وسط آسيا وغرب آسيا والشرق الأوسط وشمال إفريقيا، مما يوسع من إمكانات السوق.
رغم أن منطقة وسط آسيا تحتوي على 80 مليون نسمة فقط، إلا أنها غنية بالموارد؛ ويبلغ عدد سكان منطقة غرب آسيا 310 مليون نسمة، وهي بشكل عام غنية. منطقة جنوب آسيا بها 2.1 مليار نسمة (على الرغم من أن ثلثيهم في الهند، التي تقيد إلى حد كبير التجارة والاستثمار مع الصين، لكن هذا قد يتغير على المدى المتوسط). بالإضافة إلى ذلك، هناك إفريقيا، التي تضم 1.4 مليار نسمة. بعبارة أخرى، فإن عدد سكان إفريقيا المحتملين للاستهلاك يعادل عدد سكان الصين، وعدد السكان المحتملين للاستهلاك في وسط آسيا وغرب آسيا وجنوب آسيا (باستثناء الهند) يعادل عدد سكان دول رابطة دول جنوب شرق آسيا وأمريكا اللاتينية. إذا تحسنت العلاقات بين الهند والصين، فإن عدد السكان المحتملين للاستهلاك في الهند سيصبح أيضًا سوقًا ضخمًا. لذلك، فإن التركيز فقط على الوضع السكاني المحلي في الصين قد يؤدي إلى استنتاجات خاطئة حول مستقبل الصين.
في عام 2024، نمت صادرات الصين بنسبة 7%، وزادت صادراتها إلى البرازيل والإمارات العربية المتحدة والسعودية بنسبة 23% و19% و18% على التوالي، وزادت صادراتها إلى دول رابطة دول جنوب شرق آسيا على طول "الحزام والطريق" بنسبة 13%. حاليًا، تساوي صادرات الصين إلى دول جنوب شرق آسيا ودول مجموعة البريكس+ صادراتها إلى الولايات المتحدة والاتحاد الأوروبي، حيث زادت حصة السوق لهذه الوجهات بمعدل قريب من نقطتين مئويتين كل عام خلال السنوات الخمس الماضية. حتى في أمريكا اللاتينية، تتوسع الصين بسرعة في السوق. لذلك، على الرغم من أن الرسوم الجمركية العالية التي تفرضها الولايات المتحدة قد تلحق الضرر بالصين، يعتقد فريق الاقتصاد في دويتشه بنك أنه إذا فرضت الولايات المتحدة رسومًا بنسبة 10% في النصف الأول من العام والنصف الثاني، نظرًا لأن صادرات الولايات المتحدة تمثل 3% من الناتج المحلي الإجمالي للصين، فإن ذلك سيؤدي إلى ضغط هبوطي بنسبة 0.5% على الناتج المحلي الإجمالي للصين، وهو صدمة يمكن السيطرة عليها.
تتمثل عيوب هيمنة الصين على الصادرات في أن العديد من الدول الكبرى في العالم وحتى داخل دول مجموعة البريكس+ اتخذت تدابير حماية، مما يحد من نمو صادرات الصين إلى حد ما. لكن بفضل مزايا حقوق الملكية الفكرية والقيمة المضافة في التصنيع، من المحتمل أن تتمكن الشركات الصينية من توسيع تأثيرها في الأسواق الدولية من خلال إنشاء مصانع في أسواق أخرى أو تصدير المكونات للتجميع. تجعل "تسليح الدولار" الاستثمارات في البنية التحتية الأجنبية والمصانع أكثر جاذبية مقارنة بالاستثمار في سندات الخزانة الأمريكية، وبالتالي فإن الاتجاه المستقبلي واضح للغاية.
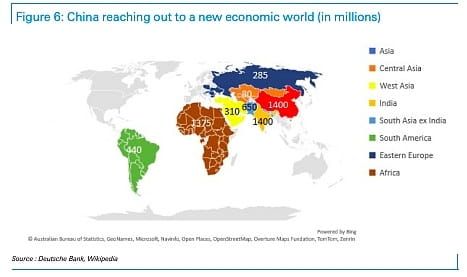 الشكل 6: الصين تتوسع في الأسواق الاقتصادية الجديدة (الوحدات: ملايين الأشخاص)
قد تكون قضية التجارة الصينية الأمريكية حظًا غير متوقع
يُتوقع عمومًا أن تكون مستويات الرسوم الجمركية الأمريكية على الصين أعلى من توقعات دويتشه بنك (نتوقع فرض رسوم بنسبة 20% على مرحلتين بحلول عام 2025، حيث تم الإعلان عن إحدى المرحلتين). لكن الوضع الفعلي قد يكون أكثر تفاؤلاً بكثير من هذه التوقعات المتشائمة.
من الواضح أن إدارة ترامب كانت متحمسة لاستخدام الرسوم الجمركية كمصدر للإيرادات المالية، ولأسباب اقتصادية واستراتيجية، اعتبرت الصين المصدر الرئيسي للإيرادات الجمركية. ومع ذلك، يبدو أن الرئيس ترامب يولي أهمية أكبر للنصر التكتيكي، ربما أكثر من المواقف الأيديولوجية التي يصعب الحصول على الدعم لها. في صناعتنا، يوجد مستثمرون، وهناك متداولون. لقد زادت قوة المتداولين في السنوات الأخيرة. ربما يكون الرئيس ترامب أكثر شبهاً بـ"تاجر" سياسي، بدلاً من "مستثمر" متمسك بالأيديولوجيا. إذا كان الأمر كذلك، فمن المتوقع أن يحدد نقاط وقف الخسارة بشكل صارم.
"ظهور DeepSeek" قد حطم الوهم الغربي بأنه يمكن كبح الصين. من الأفضل للولايات المتحدة تحفيز الأعمال من خلال تقليل التنظيمات وتوفير الطاقة الرخيصة وتقليل الحواجز أمام استيراد المنتجات الوسيطة التي لا يمكن المنافسة فيها محليًا. قد تحتاج النقطة الأخيرة إلى مزيد من الوقت لتتحقق، لكننا نتوقع أن يطالب أعضاء مجلس النواب ومجلس الشيوخ الأمريكيون وقادة الأعمال بشكل داخلي بأن تعود الولايات المتحدة إلى موقف الحزب الجمهوري التقليدي في قضايا التجارة. قد يتطلب ذلك بعض المفاوضات المتكررة، لكن هذا المحلل يتوقع أنه قبل الانتخابات النصفية، سيصبح الموقف المؤيد للتجارة جزءًا من جدول أعمال "أمريكا أولاً".
نعتقد أن "التاجر" السياسي سيبحث عن تحقيق النتائج في وقت مبكر، وبالتالي قد يتم التوصل إلى اتفاق تجاري بين الصين والولايات المتحدة في النصف الأول من عام 2025، ثم سيتحول التركيز إلى الشؤون في نصف الكرة الغربي. قد يتضمن اتفاق تم التوصل إليه بسرعة رسومًا جمركية محدودة (كما توقعت دويتشه بنك)، وإلغاء بعض القيود القائمة، وبعض العقود الكبيرة بين الشركات الصينية والأمريكية. إذا حدث ذلك (يعتقد هذا المحلل أنه سيحدث)، من المتوقع أن تشهد سوق الأسهم الصينية ارتفاعًا.
التجارة والأداء ليسا مرتبطين بشكل وثيق.
من الناحية التاريخية، كانت التجارة والقوة الاقتصادية تترافق بشكل وثيق. لذلك، نحن مندهشون من أن القليل من الدراسات تربط الصادرات بأداء سوق الأسهم. ومع ذلك، ترتبط صادرات الصين ارتباطًا وثيقًا بنمو المعروض النقدي العالمي، والذي ظل في ارتفاع، لكنه يتباطأ حاليًا. عندما قمنا بتحفيز منصة الذكاء الاصطناعي في دويتشه بنك للبحث عن الدراسات ذات الصلة، أخبرتنا: "تشير بعض الدراسات إلى أن نمو الصادرات يمكن أن يزيد من أرباح الشركات، مما يزيد من تقييمات الأسهم... (لكن) تشير بعض الدراسات أيضًا إلى أن التركيز فقط على نمو الصادرات قد يأتي أحيانًا على حساب الطلب المحلي، مما قد يعيق النمو الاقتصادي العام، مما يؤثر سلبًا على سوق الأسهم."
لذا، من المتناقض أن انخفاض الصادرات قد يؤدي في فترة ما إلى ارتفاع سوق الأسهم. إن صعود الصين في جميع الصناعات يترافق مع استثمارات مفرطة في العديد من المجالات. في مجال الطاقة الشمسية، يتم بذل جهود حاليًا لتقليل العرض، وإذا اتبعت الصناعات الأخرى ذلك، فقد يكون هذا خبرًا جيدًا لسوق الأسهم، وقد يحرر بعض الأموال للاستهلاك المحلي.
تباطأ نمو ودائع الأسر الصينية إلى ضعف نمو الناتج المحلي الإجمالي الاسمي، ولكن منذ عام 2020، زادت المدخرات الأسرية في الصين بمقدار 10 تريليون دولار، ونتوقع أن يتم استخدام هذه المدخرات بشكل كبير في الاستهلاك واستثمار سوق الأسهم على المدى المتوسط. لذلك، فإن الأسهم في هونغ كونغ/الصين لديها مجال كبير للنمو في تسارع الأرباح وإعادة تقييم نسبة السعر إلى الأرباح.
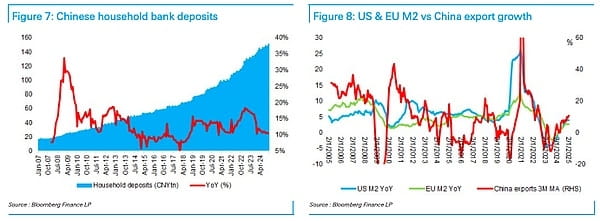
الشكل 7: ودائع الأسر الصينية الشكل 8: مقارنة M2 الأمريكية والأوروبية مع نمو صادرات الصين
تقييم قادة السوق
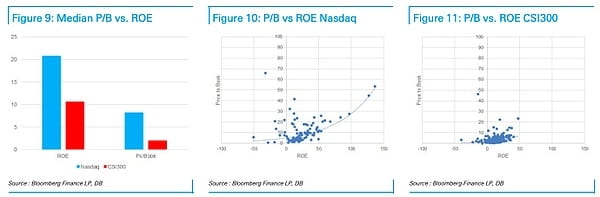
الشكل 9: مقارنة المتوسطات في نسبة السعر إلى القيمة الدفترية مع العائد على الأصول الشكل 10: مقارنة نسبة السعر إلى القيمة الدفترية في ناسداك مع العائد على الأصول الشكل 11: مقارنة نسبة السعر إلى القيمة الدفترية في مؤشر CSI 300 مع العائد على الأصول
المشكلة في الاستثمار في قطاع التكنولوجيا هي أن الأرباح غالبًا ما تتجمع في أيدي قادة السوق، وبالتالي تتنافس الشركات بشراسة من أجل الفوز بهذا المركز. يدرك المستثمرون الصينيون هذه المشكلة تمامًا، لكن الأسهم التكنولوجية الرائدة مثل أمازون واجهت نفس الموقف. إذا قارنا مؤشر CSI 300 بمؤشر ناسداك، يحتوي كلا المؤشرين على الشركات الرائدة عالميًا في مجالاتهم. نجد أن العائد على حقوق الملكية (ROE) للشركات الأمريكية هو ضعف ROE للشركات الصينية، لكن المستثمرين يدفعون أربع مرات قيمة سعر السوق (P/B) للشركات الأمريكية مقارنة بالشركات الصينية (8.2 مقابل 2.0). يتم أيضًا إدراج معظم الأسهم الصينية الكبيرة في هونغ كونغ، حيث تميل أسعارها إلى أن تكون أرخص بحوالي 40%، بالقرب من قيمة سعر السوق. إذا نظرنا إلى مؤشر MSCI الصين، فإنه يظهر خصمًا قياسيًا في نسبة السعر إلى الأرباح بنسبة 10 نقاط مئوية مقارنة بمؤشر العالم، وهو قريب أيضًا من الحد الأدنى في نطاق تقييمه.
مع توسيع الشركات الصينية في الأسواق العالمية، يبدو أن هذا الانخفاض في التقييم يجب أن يتحول إلى زيادة الأسعار في وقت ما في المستقبل. نحن نعتقد أنه يجب على المستثمرين التحول بشكل كبير نحو الاستثمار في الأسهم الصينية على المدى المتوسط، وإذا لم يتم دفع أسعار الأسهم، قد يكون من الصعب الحصول على هذه الأسهم. لقد كنا متفائلين بشأن سوق الأسهم الصينية، لكننا كنا نعاني سابقاً من عدم القدرة على تحديد العوامل التي ستجعل العالم يستيقظ ويشتري الأسهم الصينية، ونعتقد أن "لحظة سبوتنيك" الصينية (أو أحداث مثل الهيمنة في مجال السيارات الكهربائية) هي هذه العوامل. نتوقع أن تستمر سوق الأسهم في هونغ كونغ/الصين في الحفاظ على الريادة على المدى المتوسط، كما هو الحال في عام 2024.
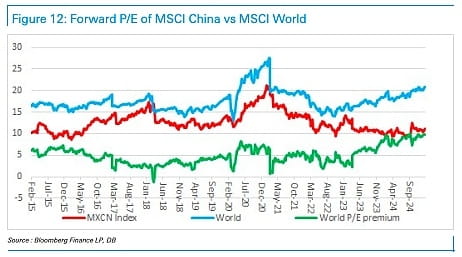
الشكل 12: مقارنة نسبة السعر إلى الأرباح المتوقعة لمؤشر MSCI الصين ومؤشر MSCI العالم
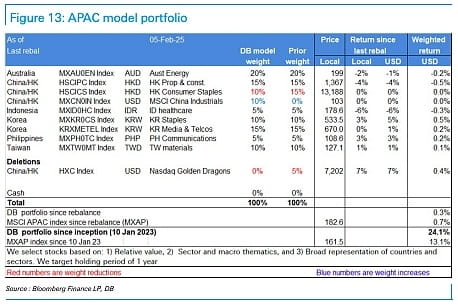
الشكل 13: نموذج محفظة الاستثمار في منطقة آسيا والمحيط الهادئ