


دون أن ندرك، بدأت سنة 2023 تقترب من نهايتها. في هذه المقالة، سنقوم بتلخيص شامل للتغييرات التي حدثت على السلسلة هذا العام، ونستكشف كيف تطورت أنماط البيتكوين، والإيثريوم، والمشتقات، والعملات المستقرة في عام 2023، وكيف أسست لمستقبل مثير.
ملخص
بالنسبة لصناعة التشفير، كانت سنة 2023 لا تُنسى، حيث ارتفع سعر البيتكوين بأكثر من 172٪، وكانت نسبة التصحيح أقل من 20٪، وتدفقت العديد من الأصول إلى BTC وETH والعملات المستقرة.
في عام 2023، حققت بعض النماذج التقنية المهمة في سوق التشفير ونماذج التسعير على السلسلة أرقامًا قياسية تاريخية، وكان شهر أكتوبر نقطة حاسمة في تدفق رأس المال المؤسسي.
حاليًا، يقترب المعروض من البيتكوين المحتفظ به من قبل حامليه على المدى الطويل من أعلى مستوياته التاريخية، كما أن الغالبية العظمى من البيتكوين تحقق أرباحًا الآن.
تشهد بنية السوق تغيرات كبيرة، مثل إعادة Tether ترسيخ هيمنتها على العملات المستقرة، وتفوق عقود CME الآجلة على Binance للمرة الأولى، والنمو الملحوظ في سوق الخيارات.
كان 2023 عامًا لا يُنسى لصناعة العملات المشفرة، إذ ارتفع البيتكوين بأكثر من 172%. كما كان أداء الأصول الرقمية الأخرى قويًا جدًا، مع نمو القيمة السوقية للإيثريوم ومعظم العملات البديلة بأكثر من 90%.
يتضح أن هيمنة البيتكوين تواصل الارتفاع، وهو ما يُعد عادةً علامة على تعافي السوق من سوق هابطة طويلة الأمد مثل 2021-22. وبشكل خاص، بدأ الإيثريوم متأخرًا بعض الشيء مقارنة بالبيتكوين رغم نجاح إطلاق ترقية شنغهاي وتطور نظام L2، إذ هبطت نسبة ETH/BTC إلى أدنى مستوياتها منذ سنوات قرب 0.052.
ورغم أن أداء الأصول الرقمية على مدار العام كان أفضل بوضوح من الأصول التقليدية مثل الأسهم والسندات والمعادن الثمينة، فإن معظم المكاسب جاءت من الارتداد بعد أواخر أكتوبر. وبعد أكتوبر، كان البيتكوين أول من اخترق المستوى النفسي المهم عند 30 ألف دولار، إضافة إلى العديد من مستويات الأسعار المهمة الأخرى.
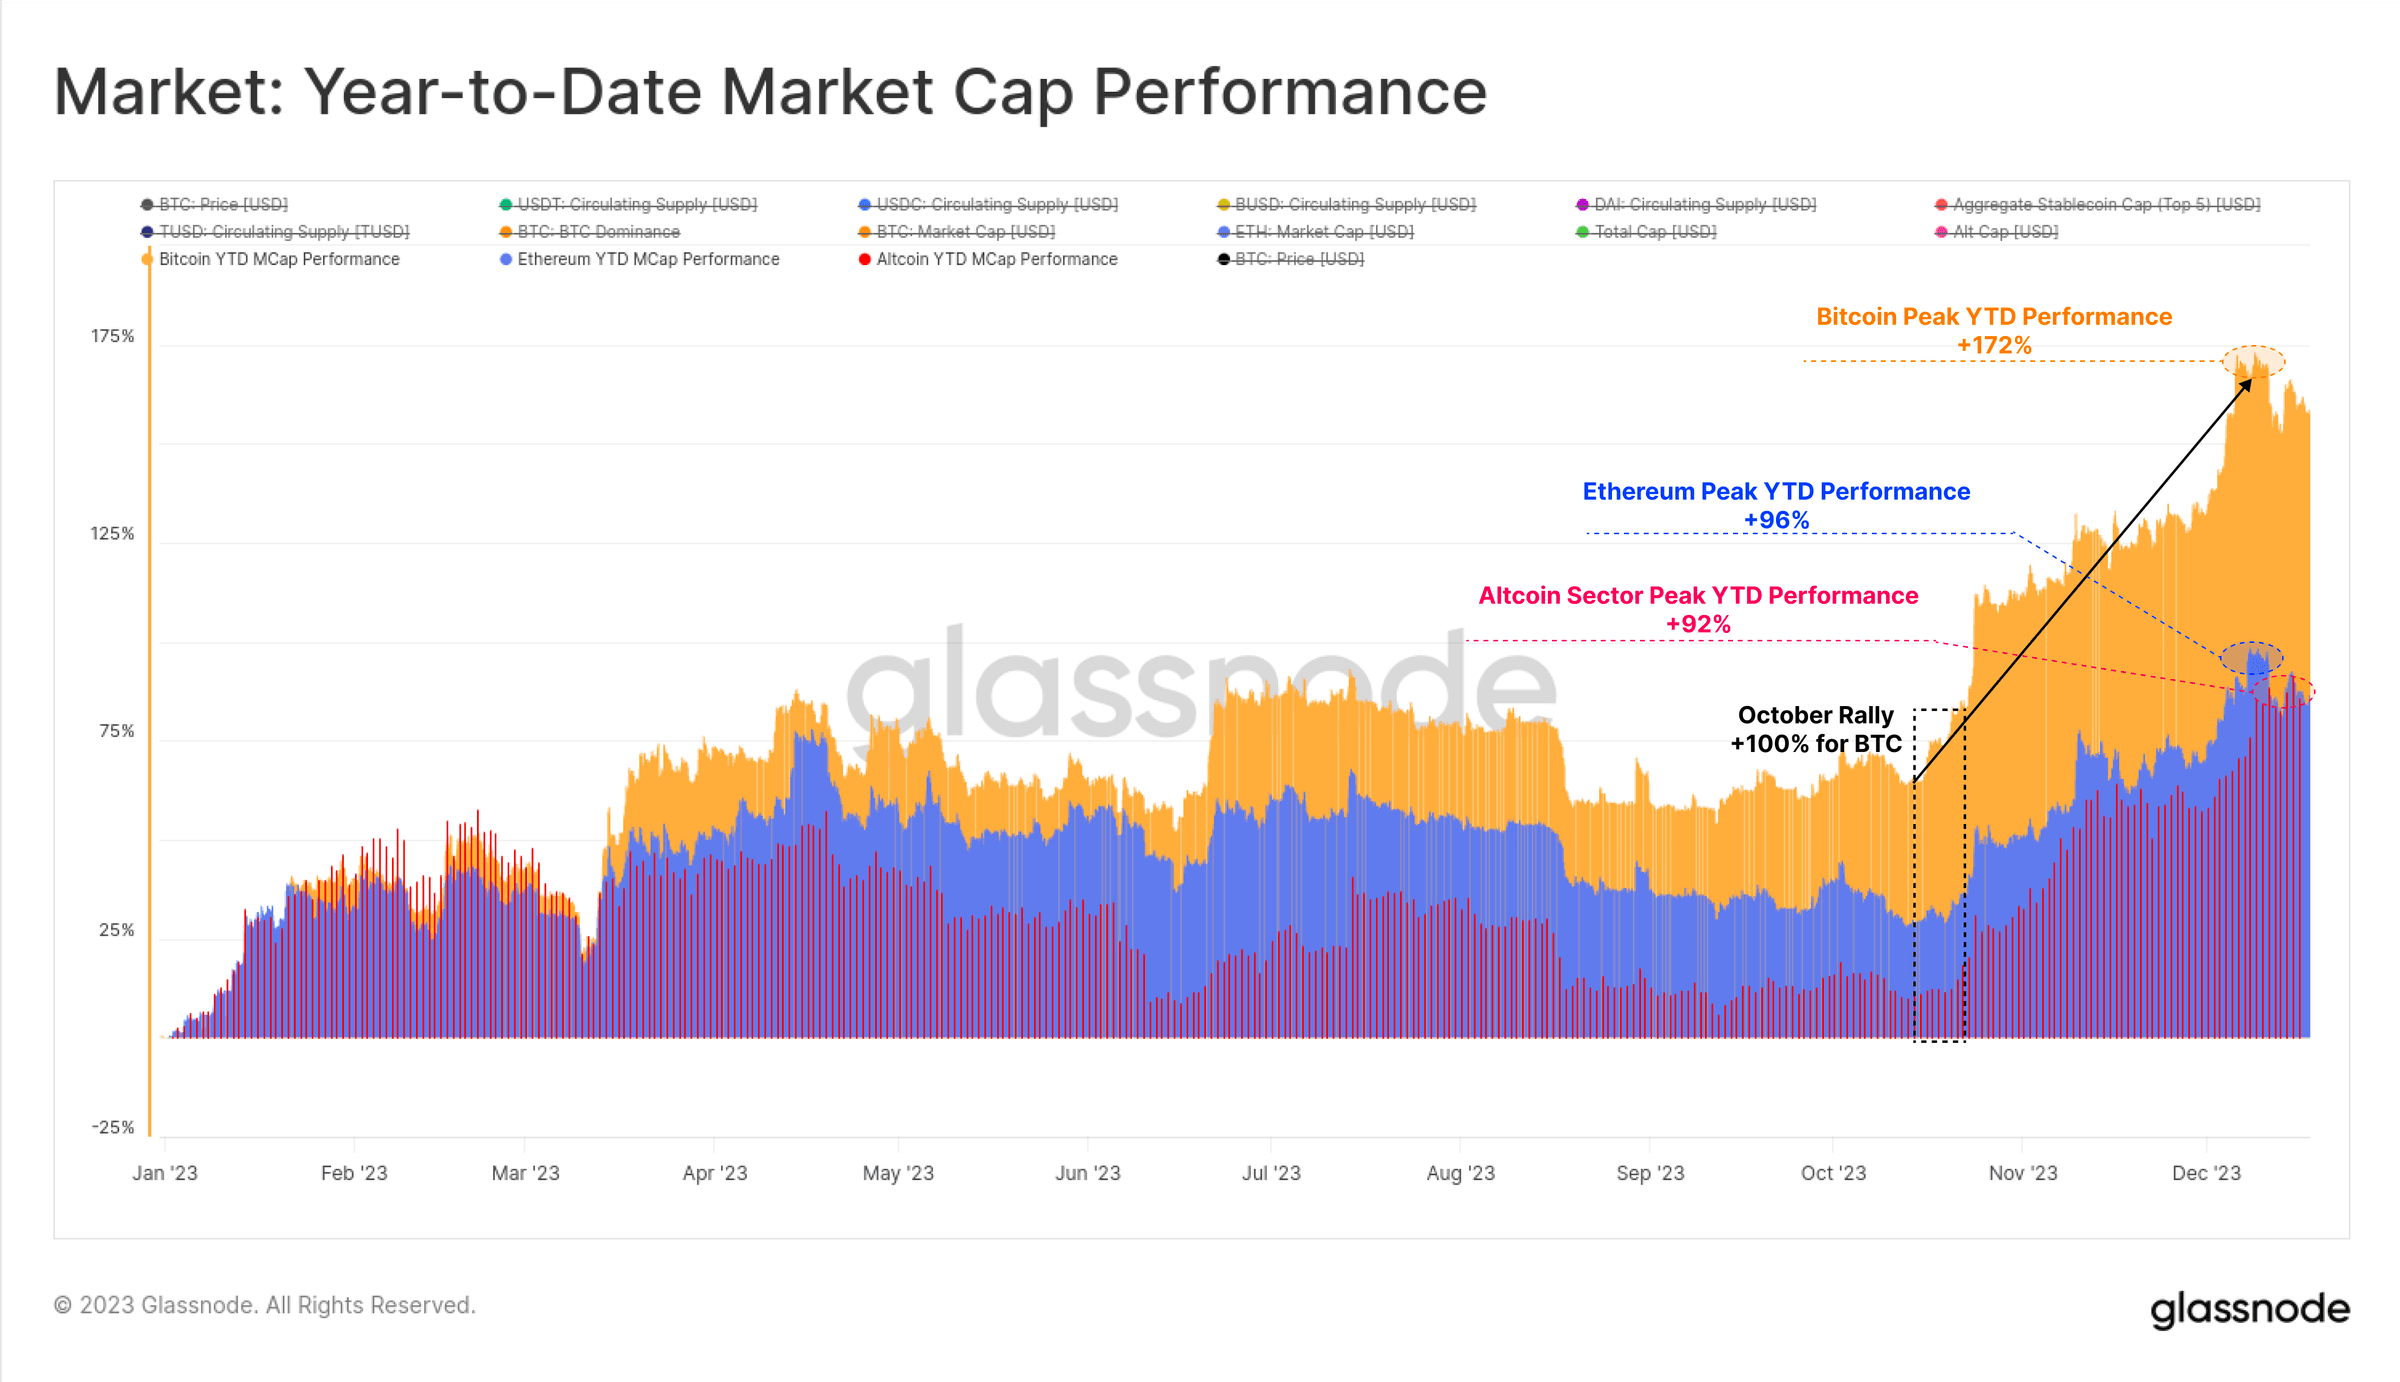 الشكل 1: أداء القيمة السوقية منذ بداية العام
عمق التراجع غير ملحوظ
ومن السمات الفريدة الأخرى في 2023 أن جميع التراجعات السعرية في البيتكوين كانت ضحلة جدًا. تاريخيًا، كان البيتكوين خلال تعافي السوق الهابطة واتجاهات الصعود في السوق الصاعدة يتراجع عادةً من القمم المحلية بنسبة لا تقل عن 25%، وفي كثير من الفترات بأكثر من 50%.
ومع ذلك، لم يكن أعمق تراجع في 2023 سوى إغلاقًا أقل بنسبة 20% من الذروة المحلية، ما يشير إلى وجود دعم شرائي عند ذلك المستوى.
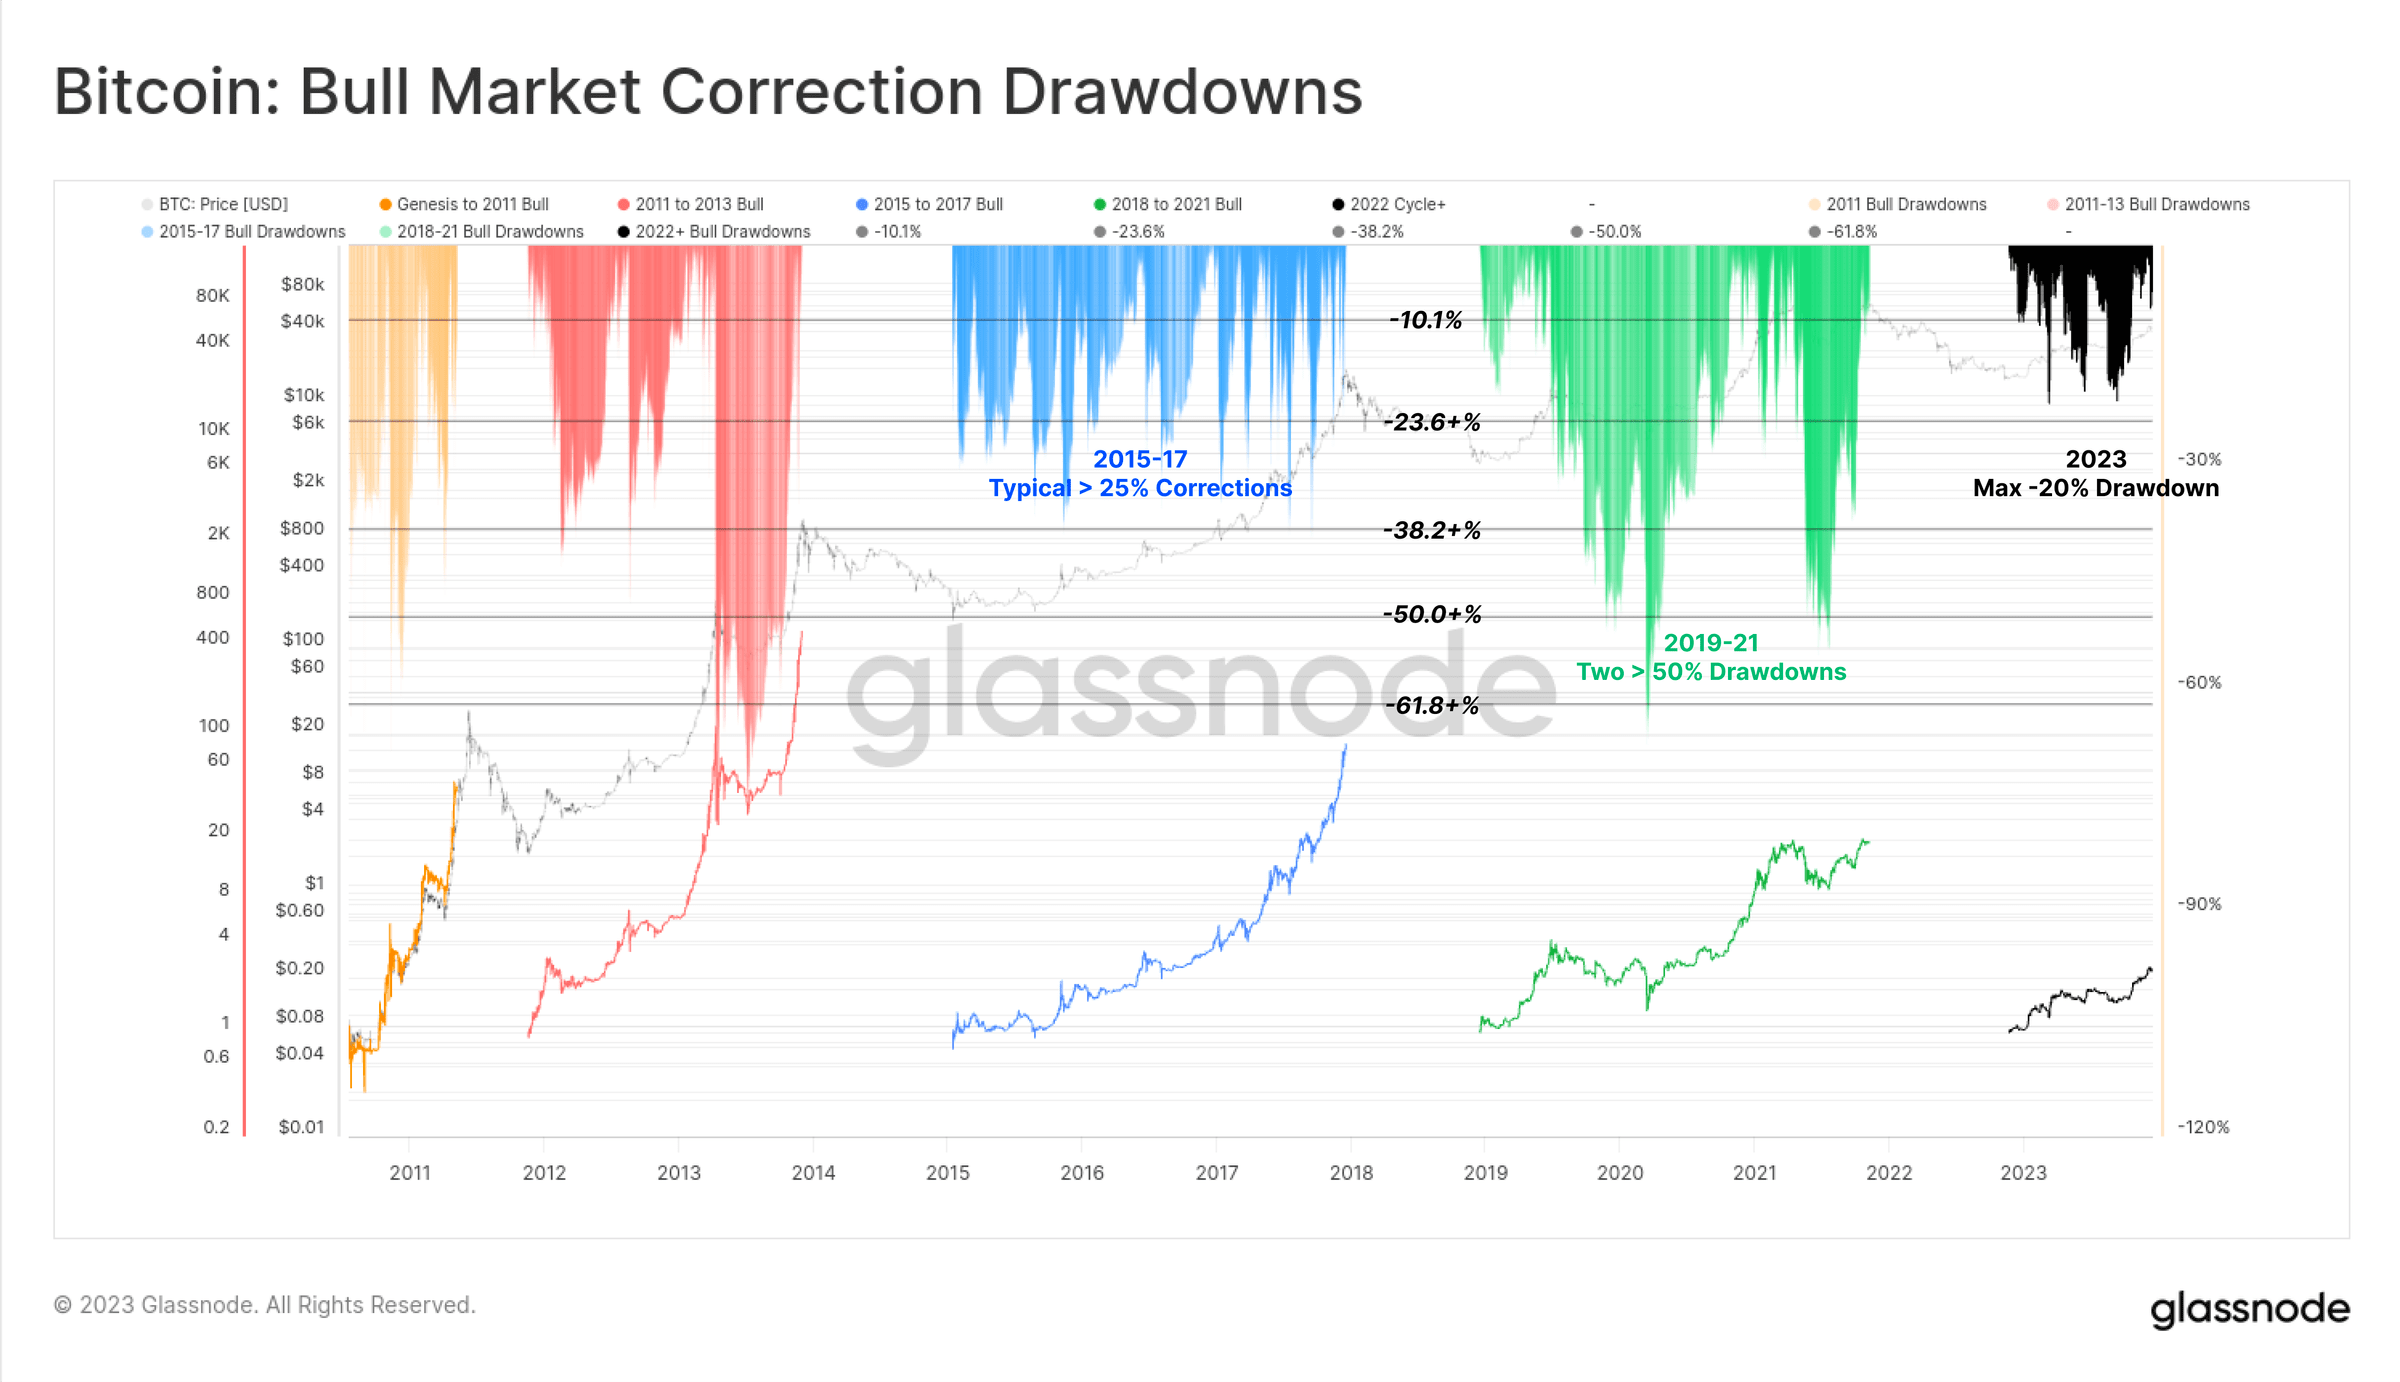 الشكل 2: البيتكوين: تصحيحات السوق الصاعدة
كان عمق تصحيحات الإيثريوم أيضًا ضحلًا نسبيًا، إذ بلغ أعمق تصحيح 40% في أوائل يناير. ورغم ضعفه النسبي مقارنة بالبيتكوين، فإن ذلك يرسم أيضًا خلفية بناءة، إذ إن انخفاض معروض الإيثريوم الناتج عن Merge واجه طلبًا ذا مرونة نسبية.
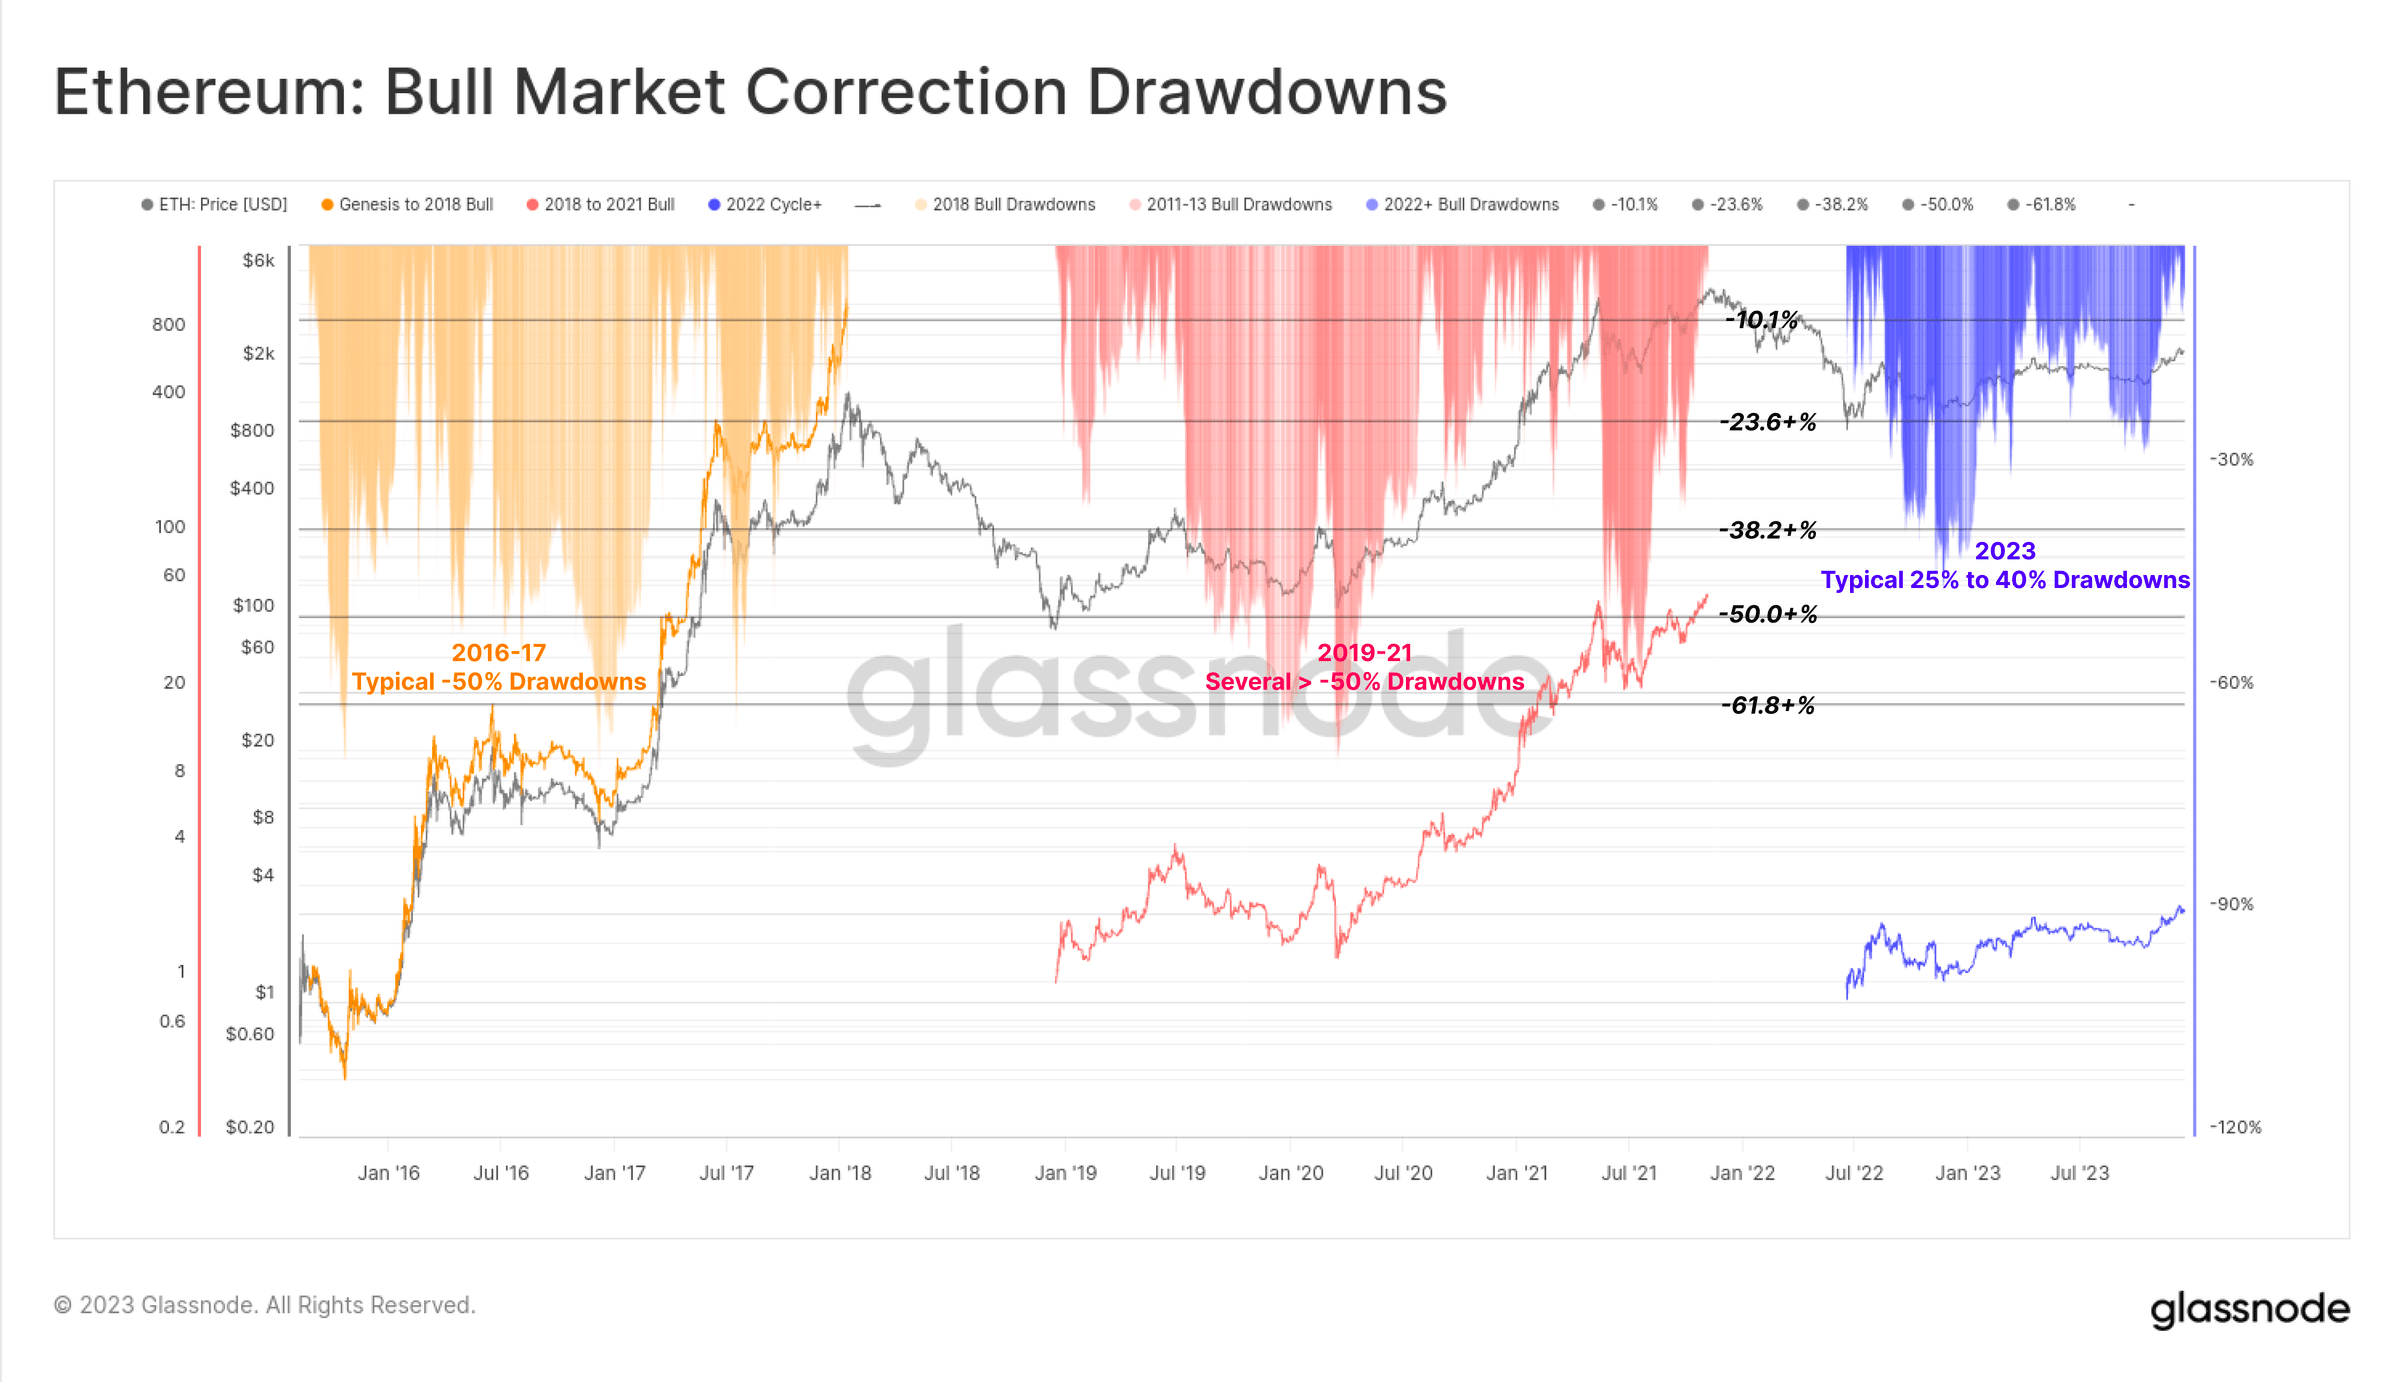 الشكل 3: الإيثريوم: تصحيحات السوق الصاعدة
كان سوق الهبوط في 2022 أقل قسوة قليلًا من دورة الهبوط في 2018-20، إذ بدأت معظم الأصول الرقمية الرئيسية عام 2023 بانخفاض 75% عن أعلى مستوياتها التاريخية، غير أن الأداء القوي مؤخرًا عوّض معظم الخسائر. وتبلغ الفجوة الحالية عن أعلى مستوى تاريخي 40% للبيتكوين (BTC)، و55% للإيثريوم (ETH)، و51% للعملات البديلة (باستثناء ETH والعملات المستقرة)، و24% في معروض العملات المستقرة.
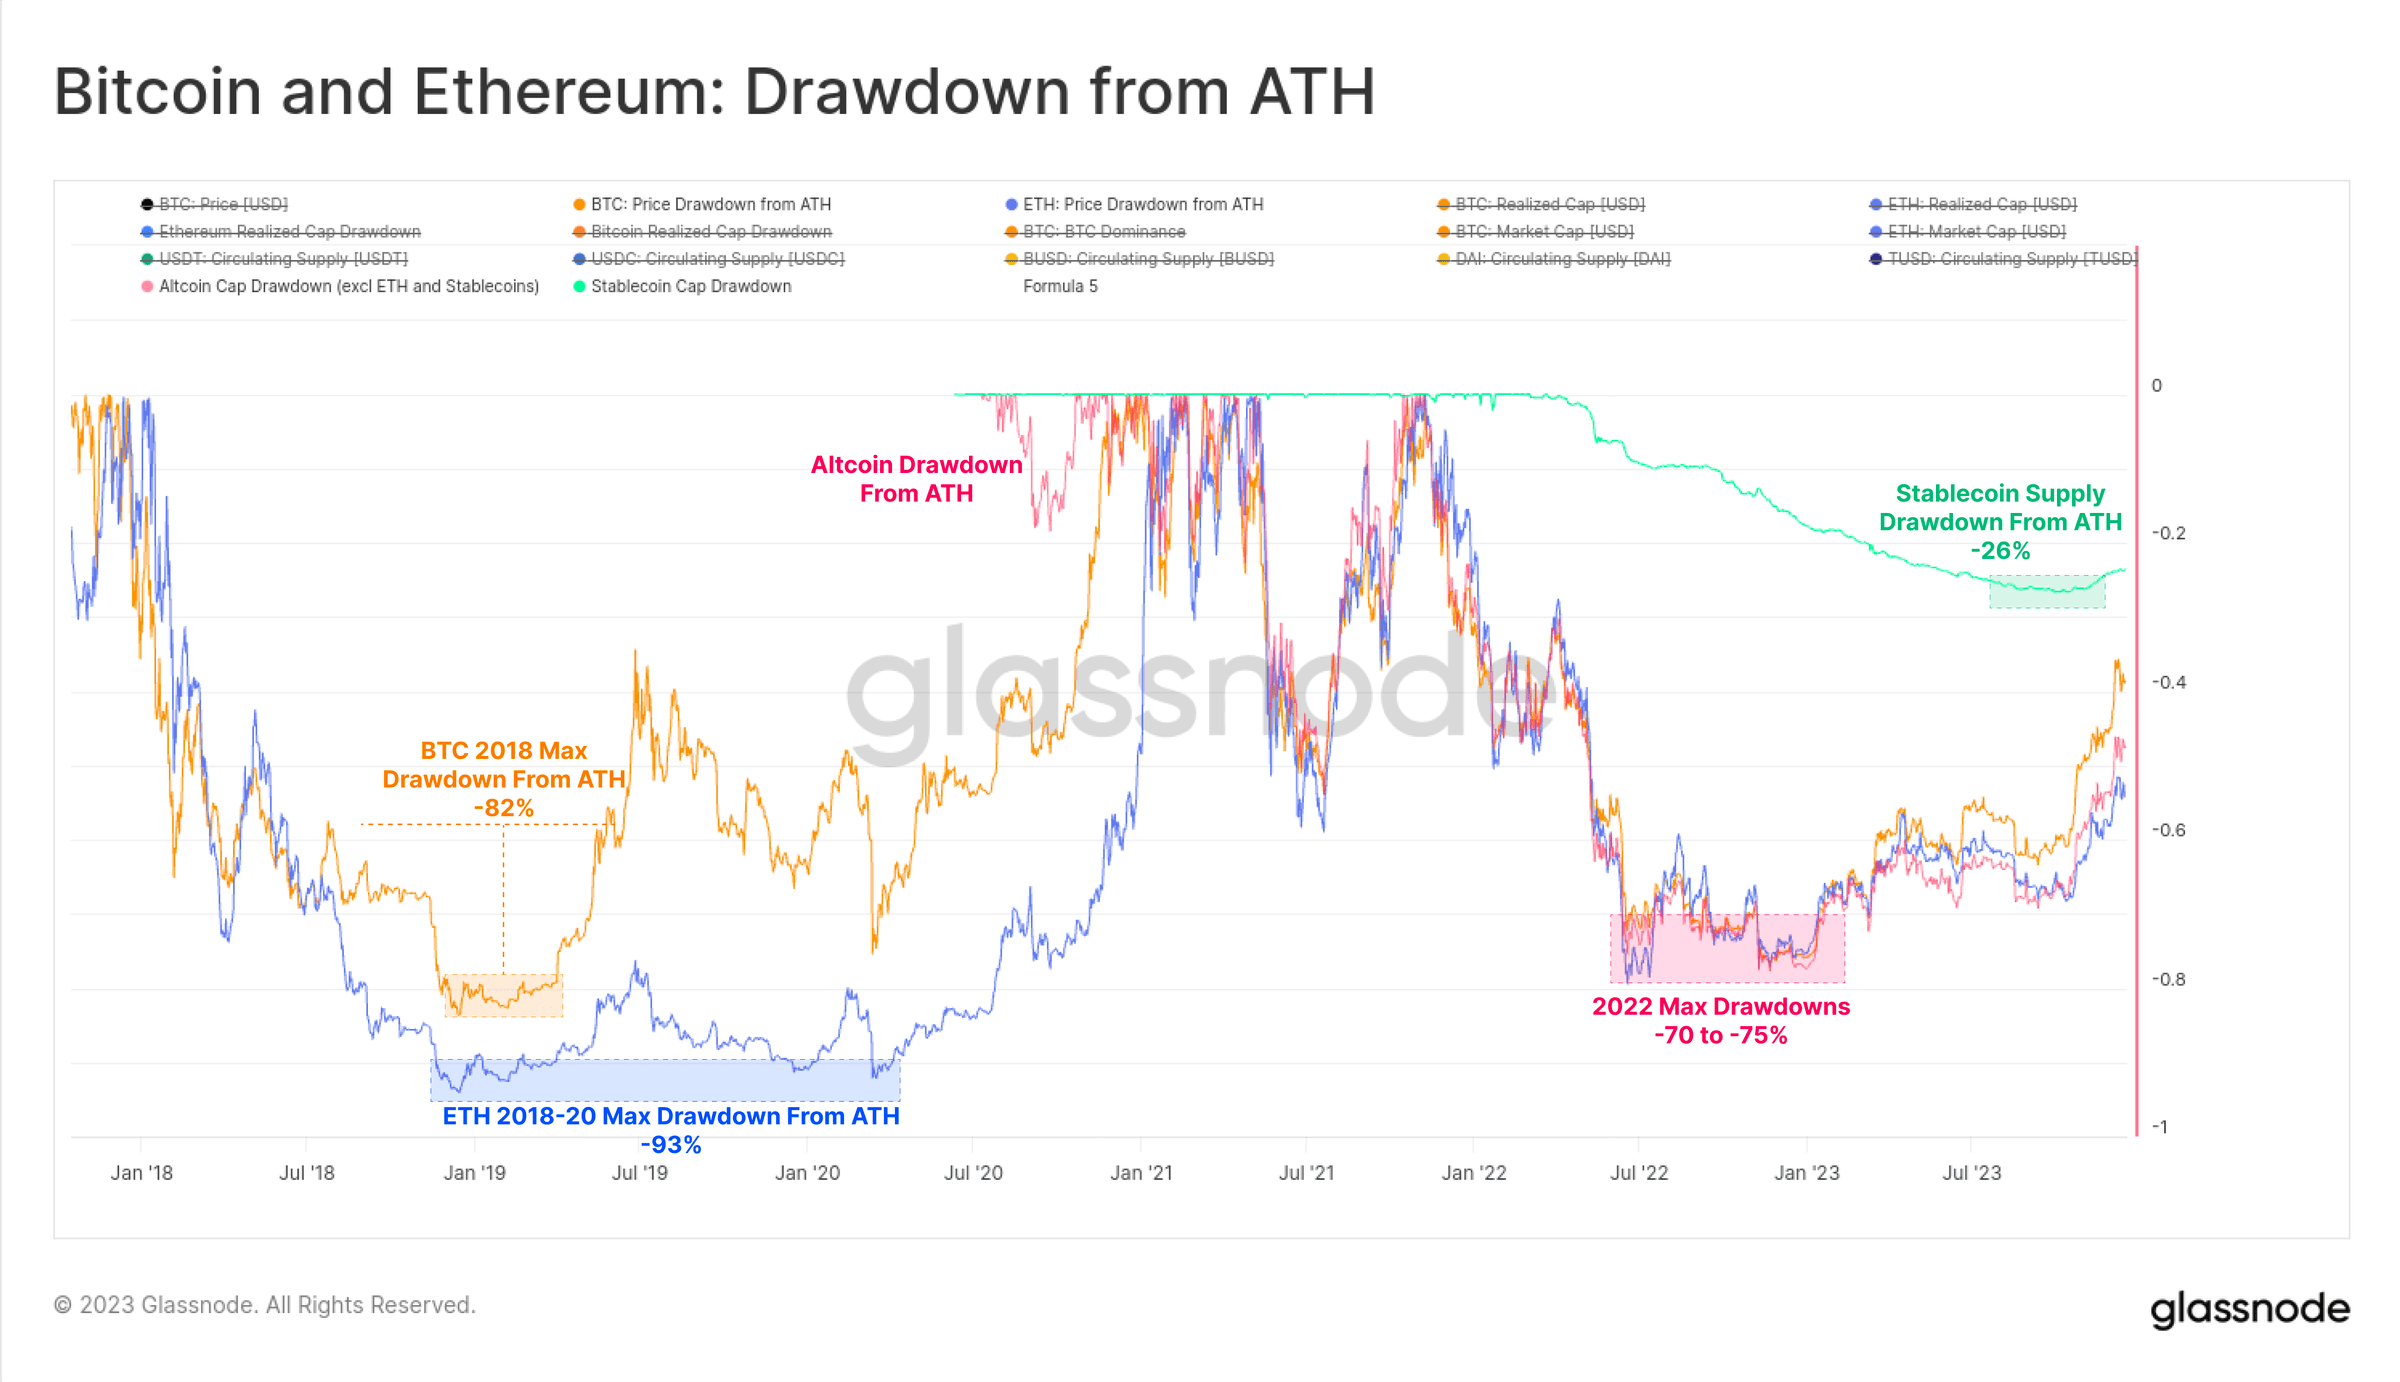 الشكل 4: البيتكوين والإيثريوم: التراجع عن أعلى مستوى تاريخي
من منظور السلسلة، يمكن للقيمة السوقية المحققة لكل من BTC وETH تتبع تدفقات رأس المال الخاصة بكل منهما. وقد بلغ التراجع في القيمة السوقية المحققة الكلية خلال سوق الهبوط في 2022 مستويات مماثلة للدورات السابقة، مع صافي تدفق خارجي لرأس المال بنسبة 18% للبيتكوين و30% للإيثريوم.
ومع ذلك، كانت وتيرة عودة التدفقات الرأسمالية هذا العام أبطأ بكثير، إذ مرّ 715 يومًا منذ أن وصلت القيمة السوقية المحققة للبيتكوين إلى أعلى مستوى تاريخي. وبالمقارنة، فإن التعافي الكامل للقيمة السوقية المحققة في الدورات التاريخية كان يستغرق نحو 550 يومًا.
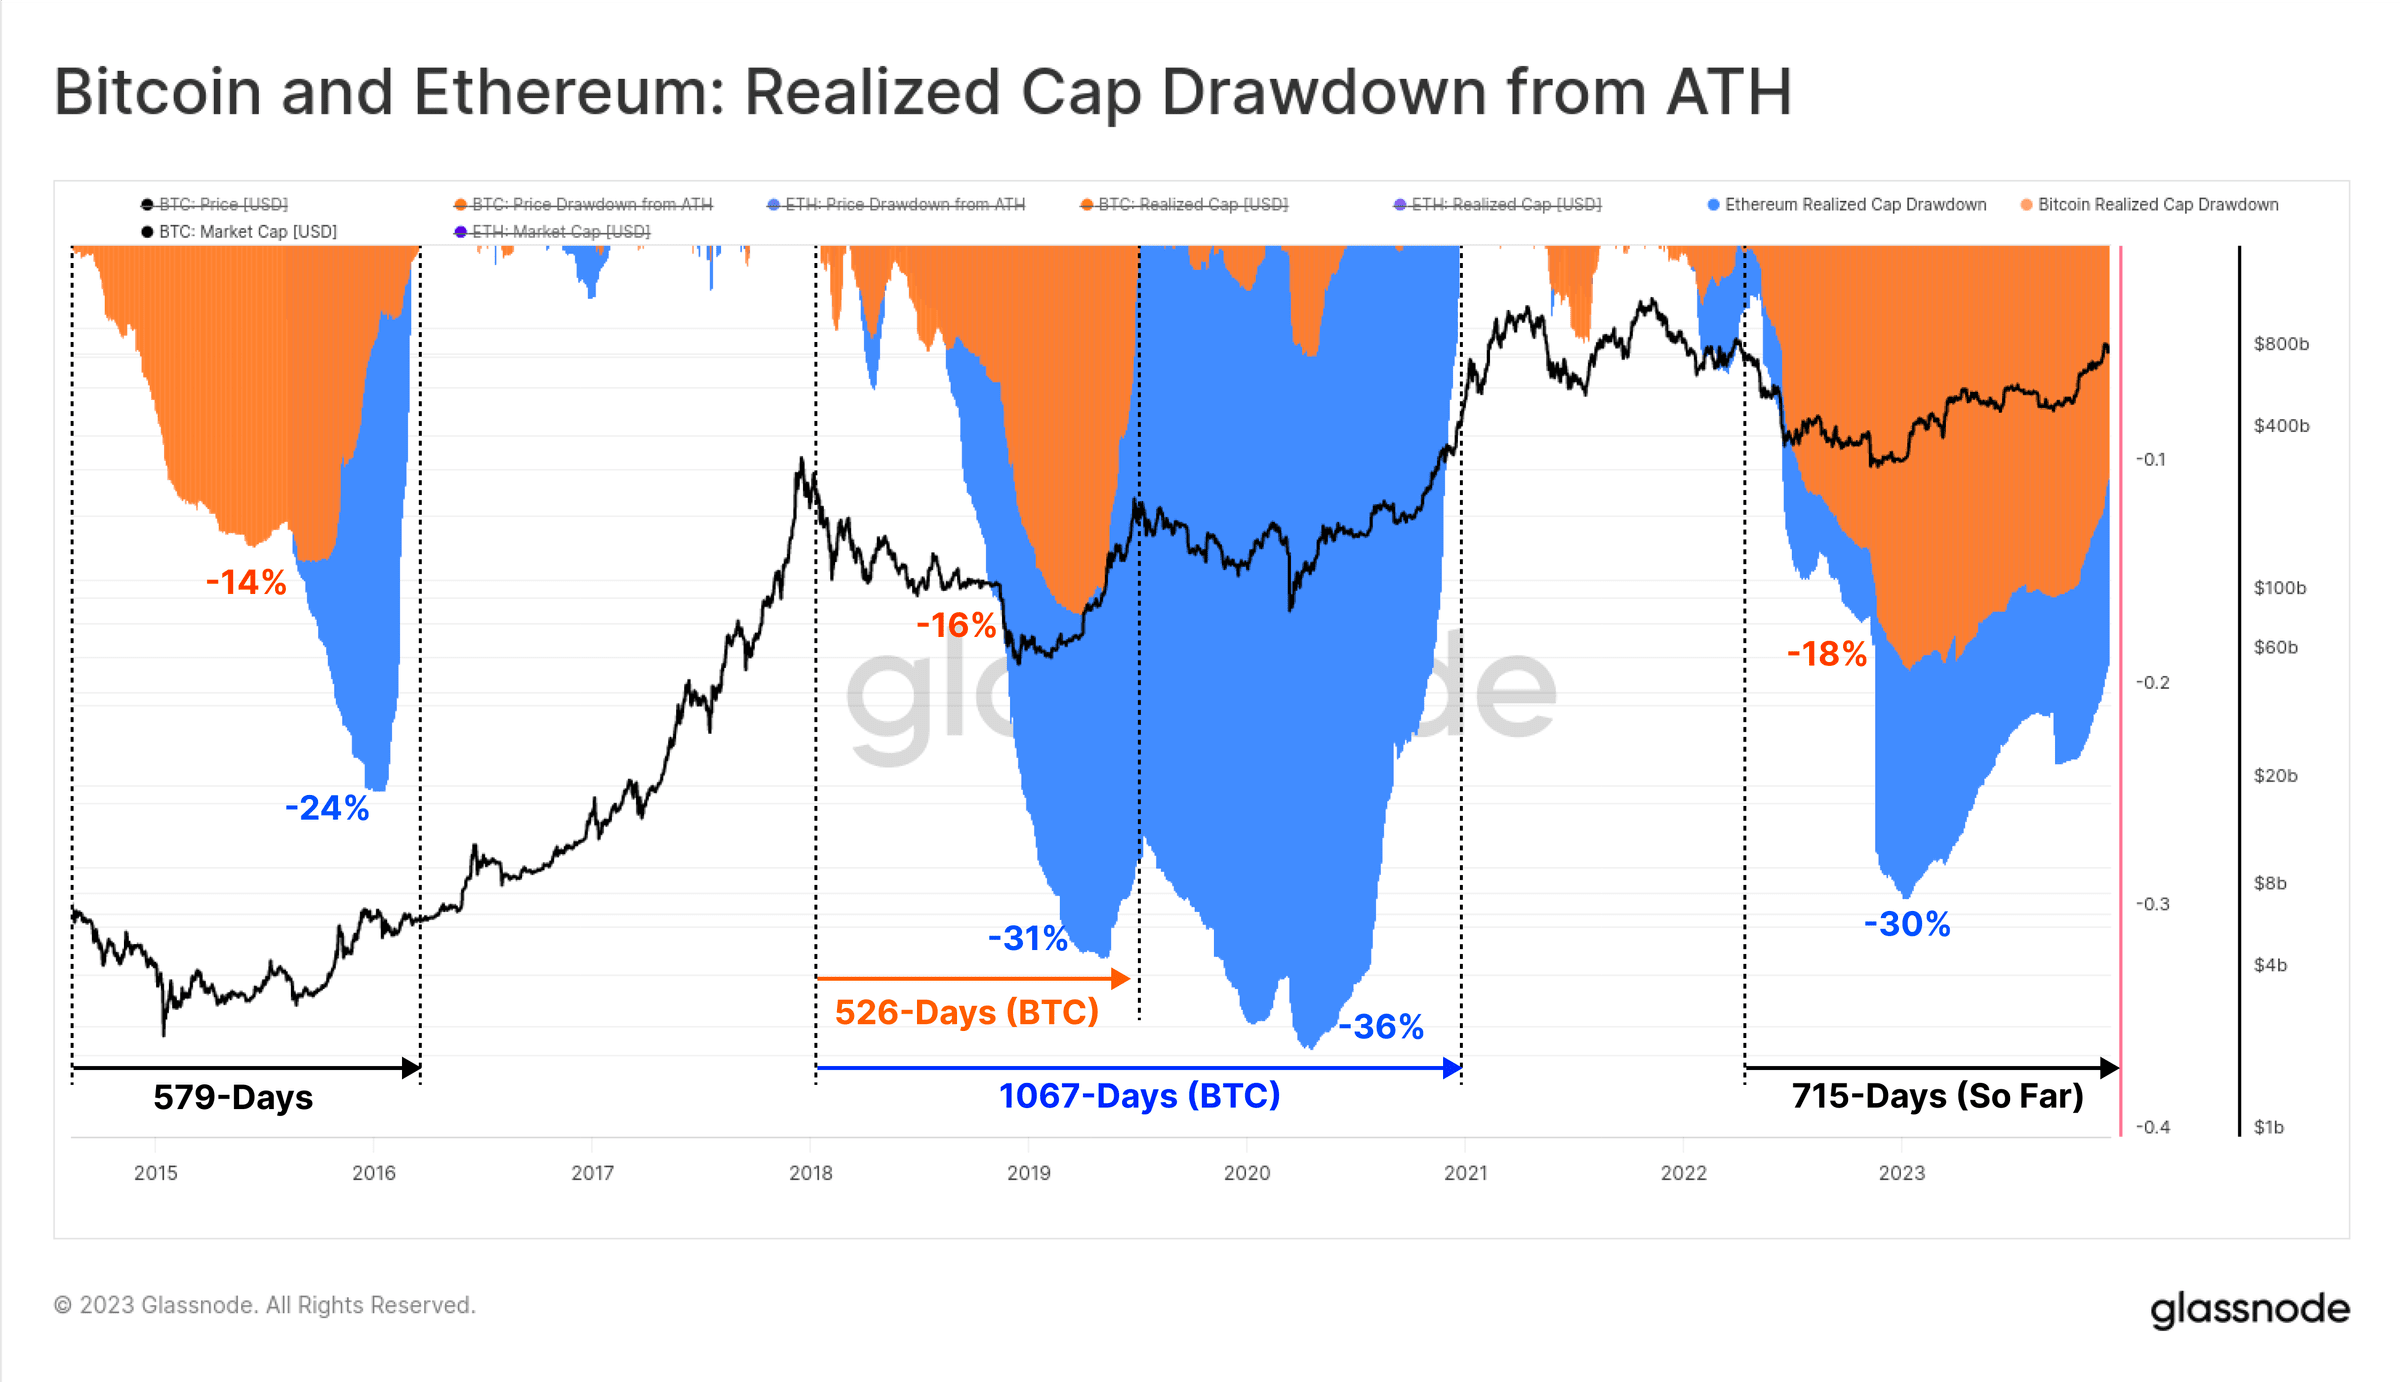 الشكل 5: البيتكوين والإيثريوم: التراجع في القيمة السوقية المحققة عن أعلى مستوى تاريخي
كان أكتوبر نقطة تحول كبيرة في 2023
في 2023، اخترق سوق البيتكوين العديد من نماذج التسعير الفنية وعلى السلسلة، وكل هذه التطورات تساعدنا على فهم زخمه القوي.
بدأ عام 2023 بعملية ضغط مراكز البيع في يناير، ما دفع البيتكوين فوق السعر المحقق (بالبرتقالي)، وهو مستوى كان يمنع ارتفاع السعر منذ يونيو 2022. كما اخترق هذا الارتفاع متوسط 200 يوم المتحرك SMA (بالأزرق)، قبل أن يواجه مقاومة عند متوسط 200 أسبوع SMA (بالأحمر) في مارس.
في أغسطس، واصل سعر البيتكوين التماسك بين متوسط 200 يوم المتحرك SMA (بالأزرق) ومتوسط السوق الحقيقي (بالأخضر)، ليدخل إحدى أكثر الفترات انخفاضًا في التقلبات بتاريخ البيتكوين. وبعد ذلك بوقت قصير، هبط سعر البيتكوين من 29,000 دولار إلى 26,000 دولار في يوم واحد، ونزل دون متوسط هذين المؤشرين الفنيين طويلَي الأجل.
لقد غيّر ارتفاع أكتوبر حالة السوق فعليًا، إذ بدأت الأسعار في التعافي واخترقت المستوى النفسي المهم عند 30 ألف دولار. ومنذ ذلك الحين، وصل البيتكوين إلى أعلى مستوى سنوي عند 44.5 ألف دولار.
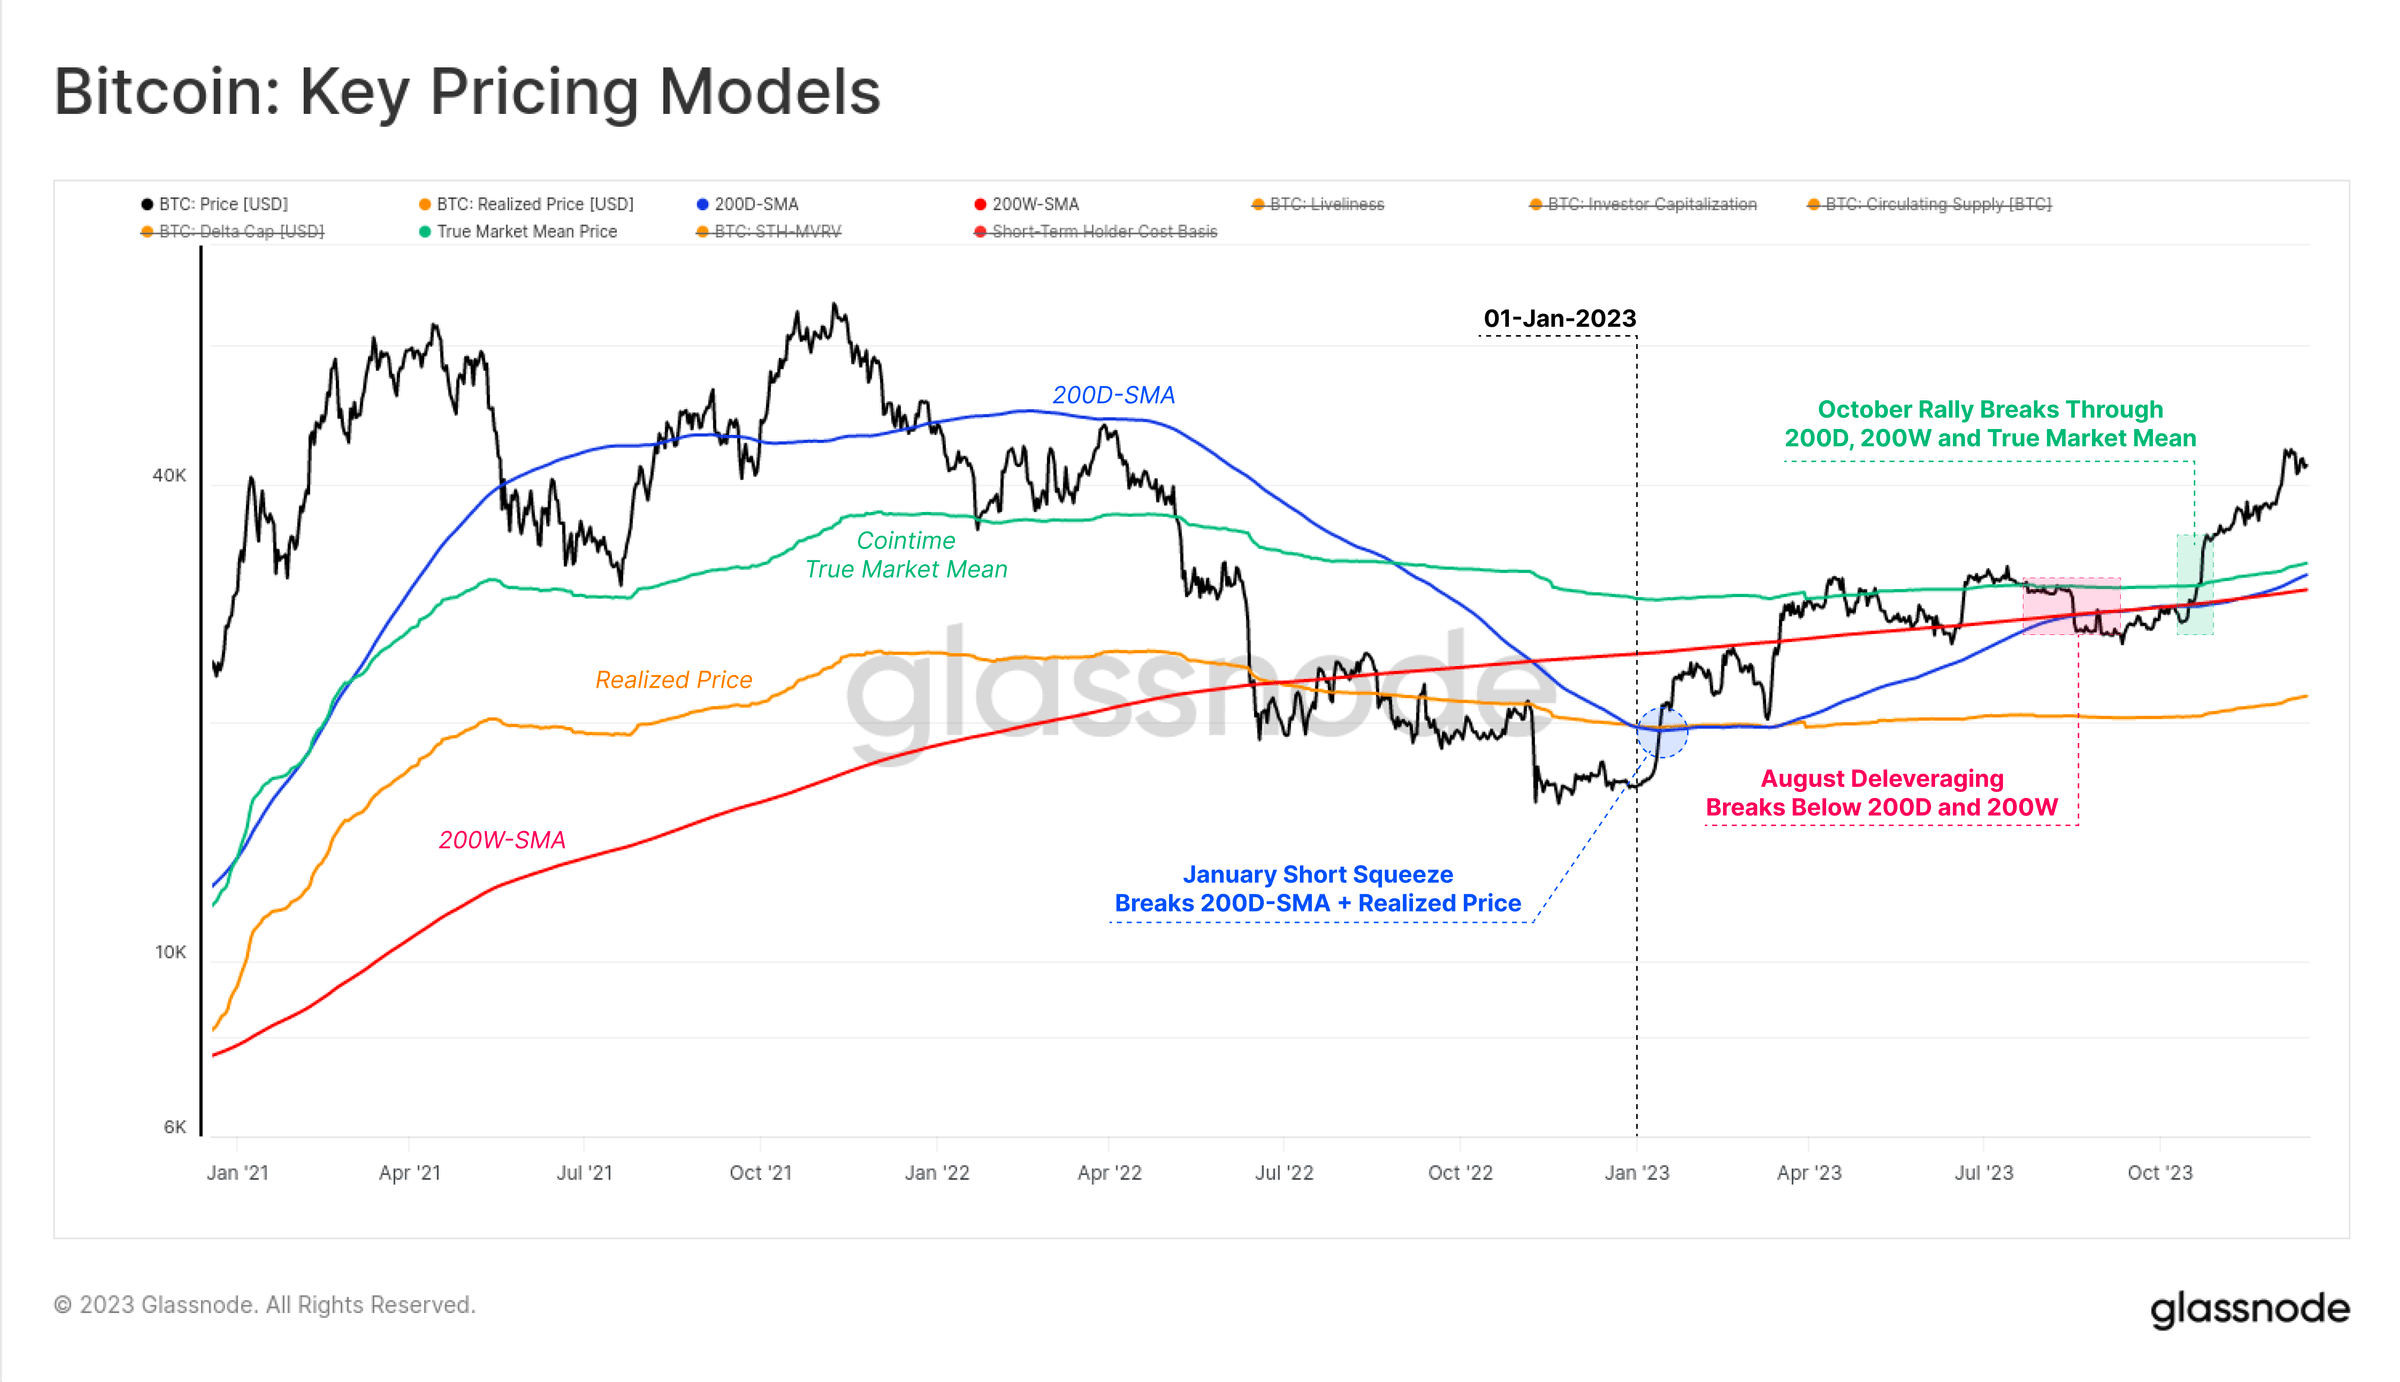 الشكل 6: البيتكوين: مؤشرات الأسعار الرئيسية
نكرر في هذه المقالة الإشارة إلى نقطة محورية واحدة: منذ أواخر أكتوبر تسارعت تدفقات رأس المال، والنشاط السوقي، والأداء السعري. ومع اختراق سعر البيتكوين للمستوى النفسي الحاسم عند 30 ألف دولار، يمكننا القول إن السوق الحالية تنتقل من مرحلة «التعافي غير المؤكد» إلى «الاتجاه الصاعد الحماسي».
ومن اللافت أن ارتفاع أكتوبر اخترق مستويين مهمين من المؤشرات الفنية، وقد رسم هذان المستويان هذا التحول في الدورات السابقة:
منتصف السوق الفني (The technical market mid-point): مستوى سعري كلي كان يشكل دعمًا في المراحل المبكرة من السوق الهابطة ومقاومة في مراحلها المتأخرة. في هذه السوق الهابطة، كان 30,000 دولار هو آخر نطاق دعم رئيسي، وبعد كسره حدثت سلسلة من عمليات البيع الاستسلامية التي انتهت أخيرًا بانهيار FTX.
متوسط السعر الحقيقي للسوق (The Cointime True Market Mean Price): يعكس تكلفة الأساس للمستثمرين النشطين.
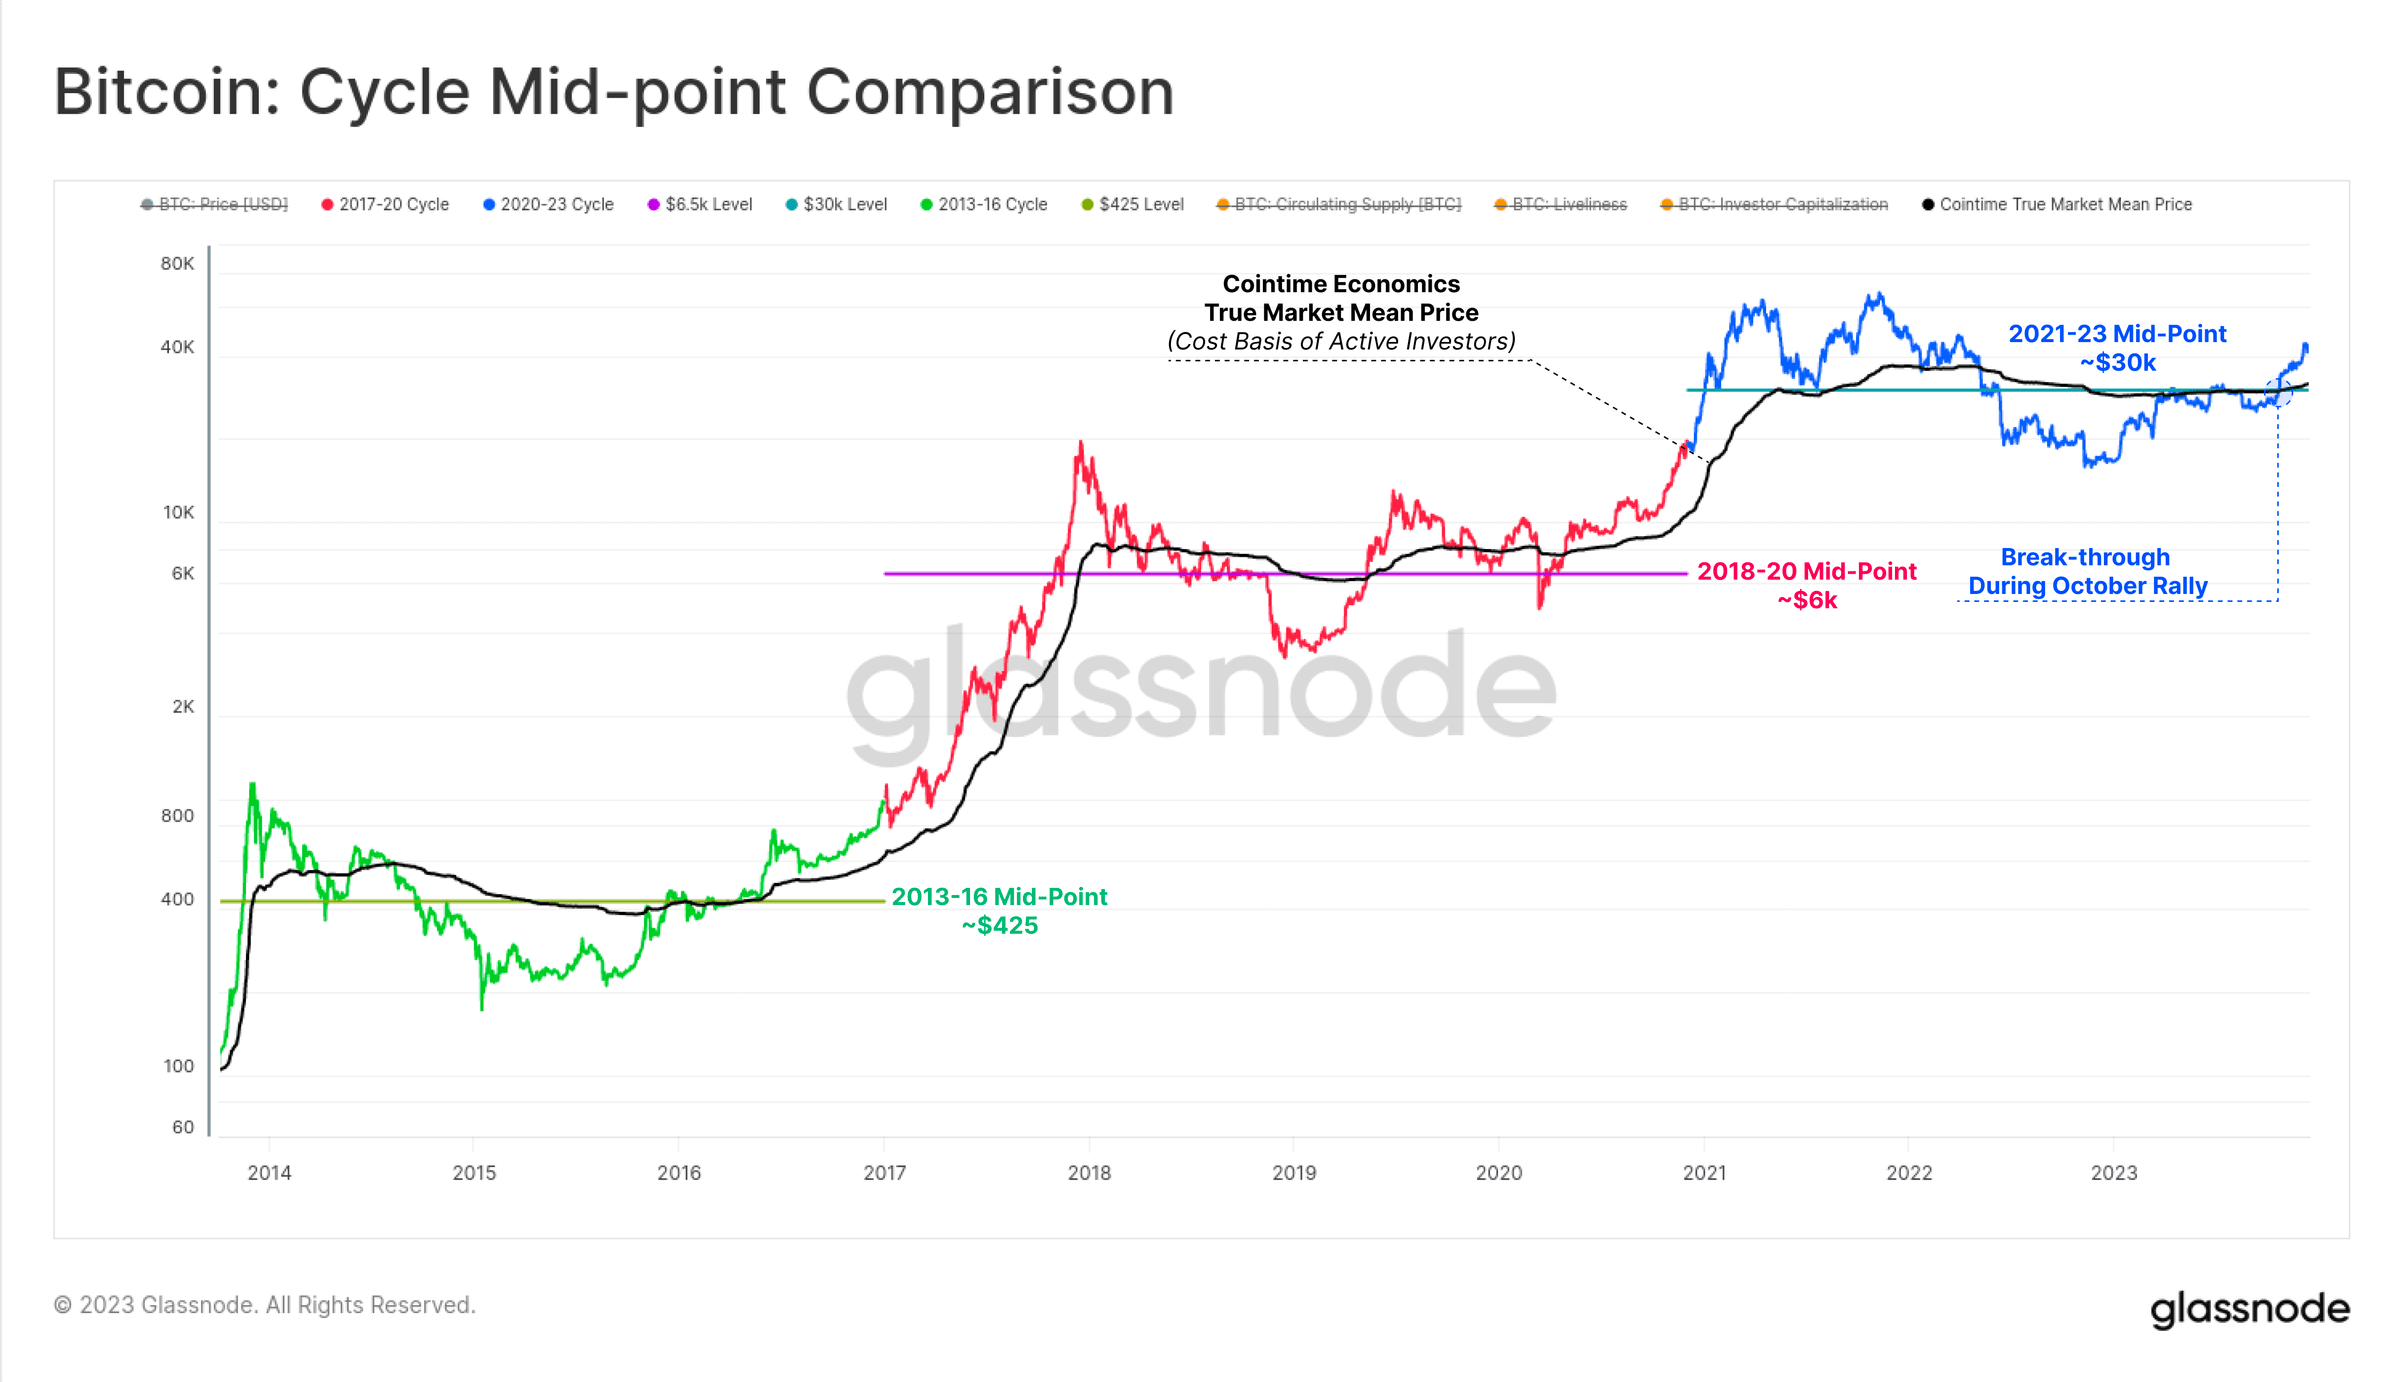 الشكل 7: مقارنة منتصف الدورة
كما يمكننا أن نلاحظ بوضوح «التعافي من إشارات سوق بيتكوين الهابطة»، إذ إن جميع المؤشرات الثمانية (كما في الشكل أدناه) دخلت المنطقة الإيجابية منذ أكتوبر. وخلال معظم 2023 كانت قراءات المؤشرات متباينة، وعكست خصائص مشابهة جدًا لما كان عليه الوضع خلال 2019-20.
أصبحت المؤشرات الثمانية الآن في المنطقة الإيجابية، وهو ما يشير إلى أن سوق البيتكوين دخل منطقة إيجابية ترتبط باتجاه صعودي مرن.
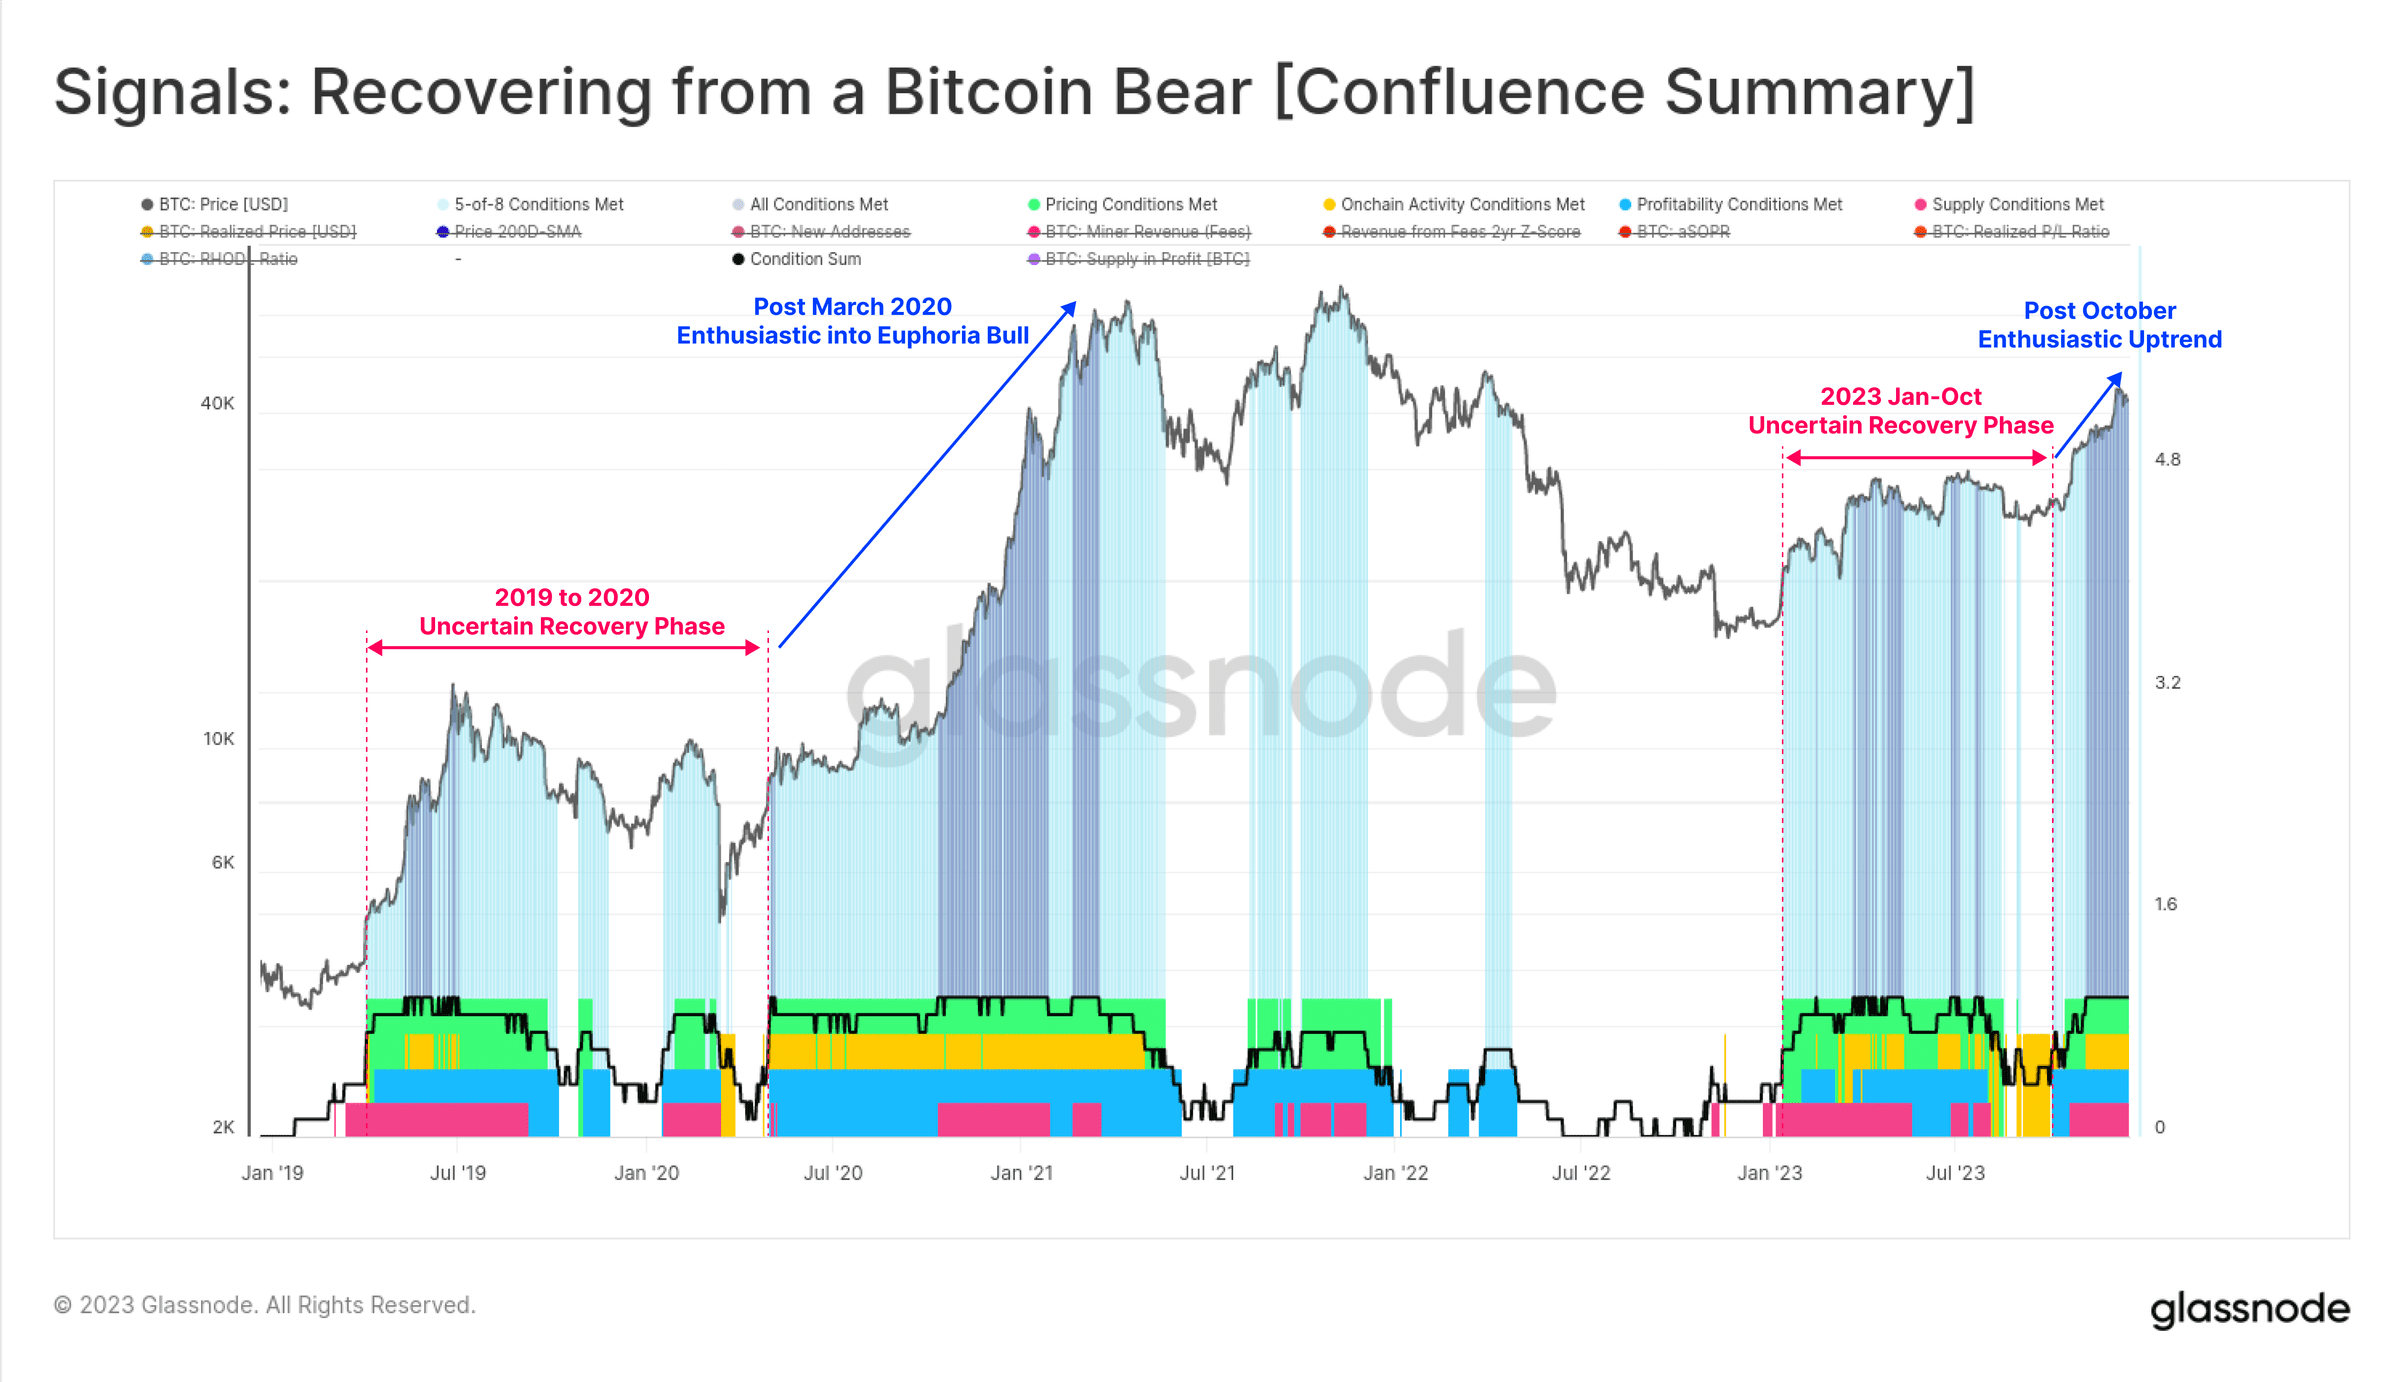 الشكل 8: الإشارة: التعافي من سوق بيتكوين الهابطة (مجمّع)
حجم التداول، ونمو الرسوم، وظهور النقوش
يمكننا أن نرى أنه قبل أكتوبر كانت أحجام تداول البيتكوين راكدة نسبيًا، لكن الارتفاع في أكتوبر دفع الحجم إلى الضعف تقريبًا، من 2.4 مليار دولار يوميًا إلى أكثر من 5 مليارات دولار يوميًا، وهو أعلى مستوى منذ يونيو 2022. وهذا يؤكد لنا مرة أخرى أن «أكتوبر هو، إلى حد ما، نقطة تحول مرحلية في السوق».
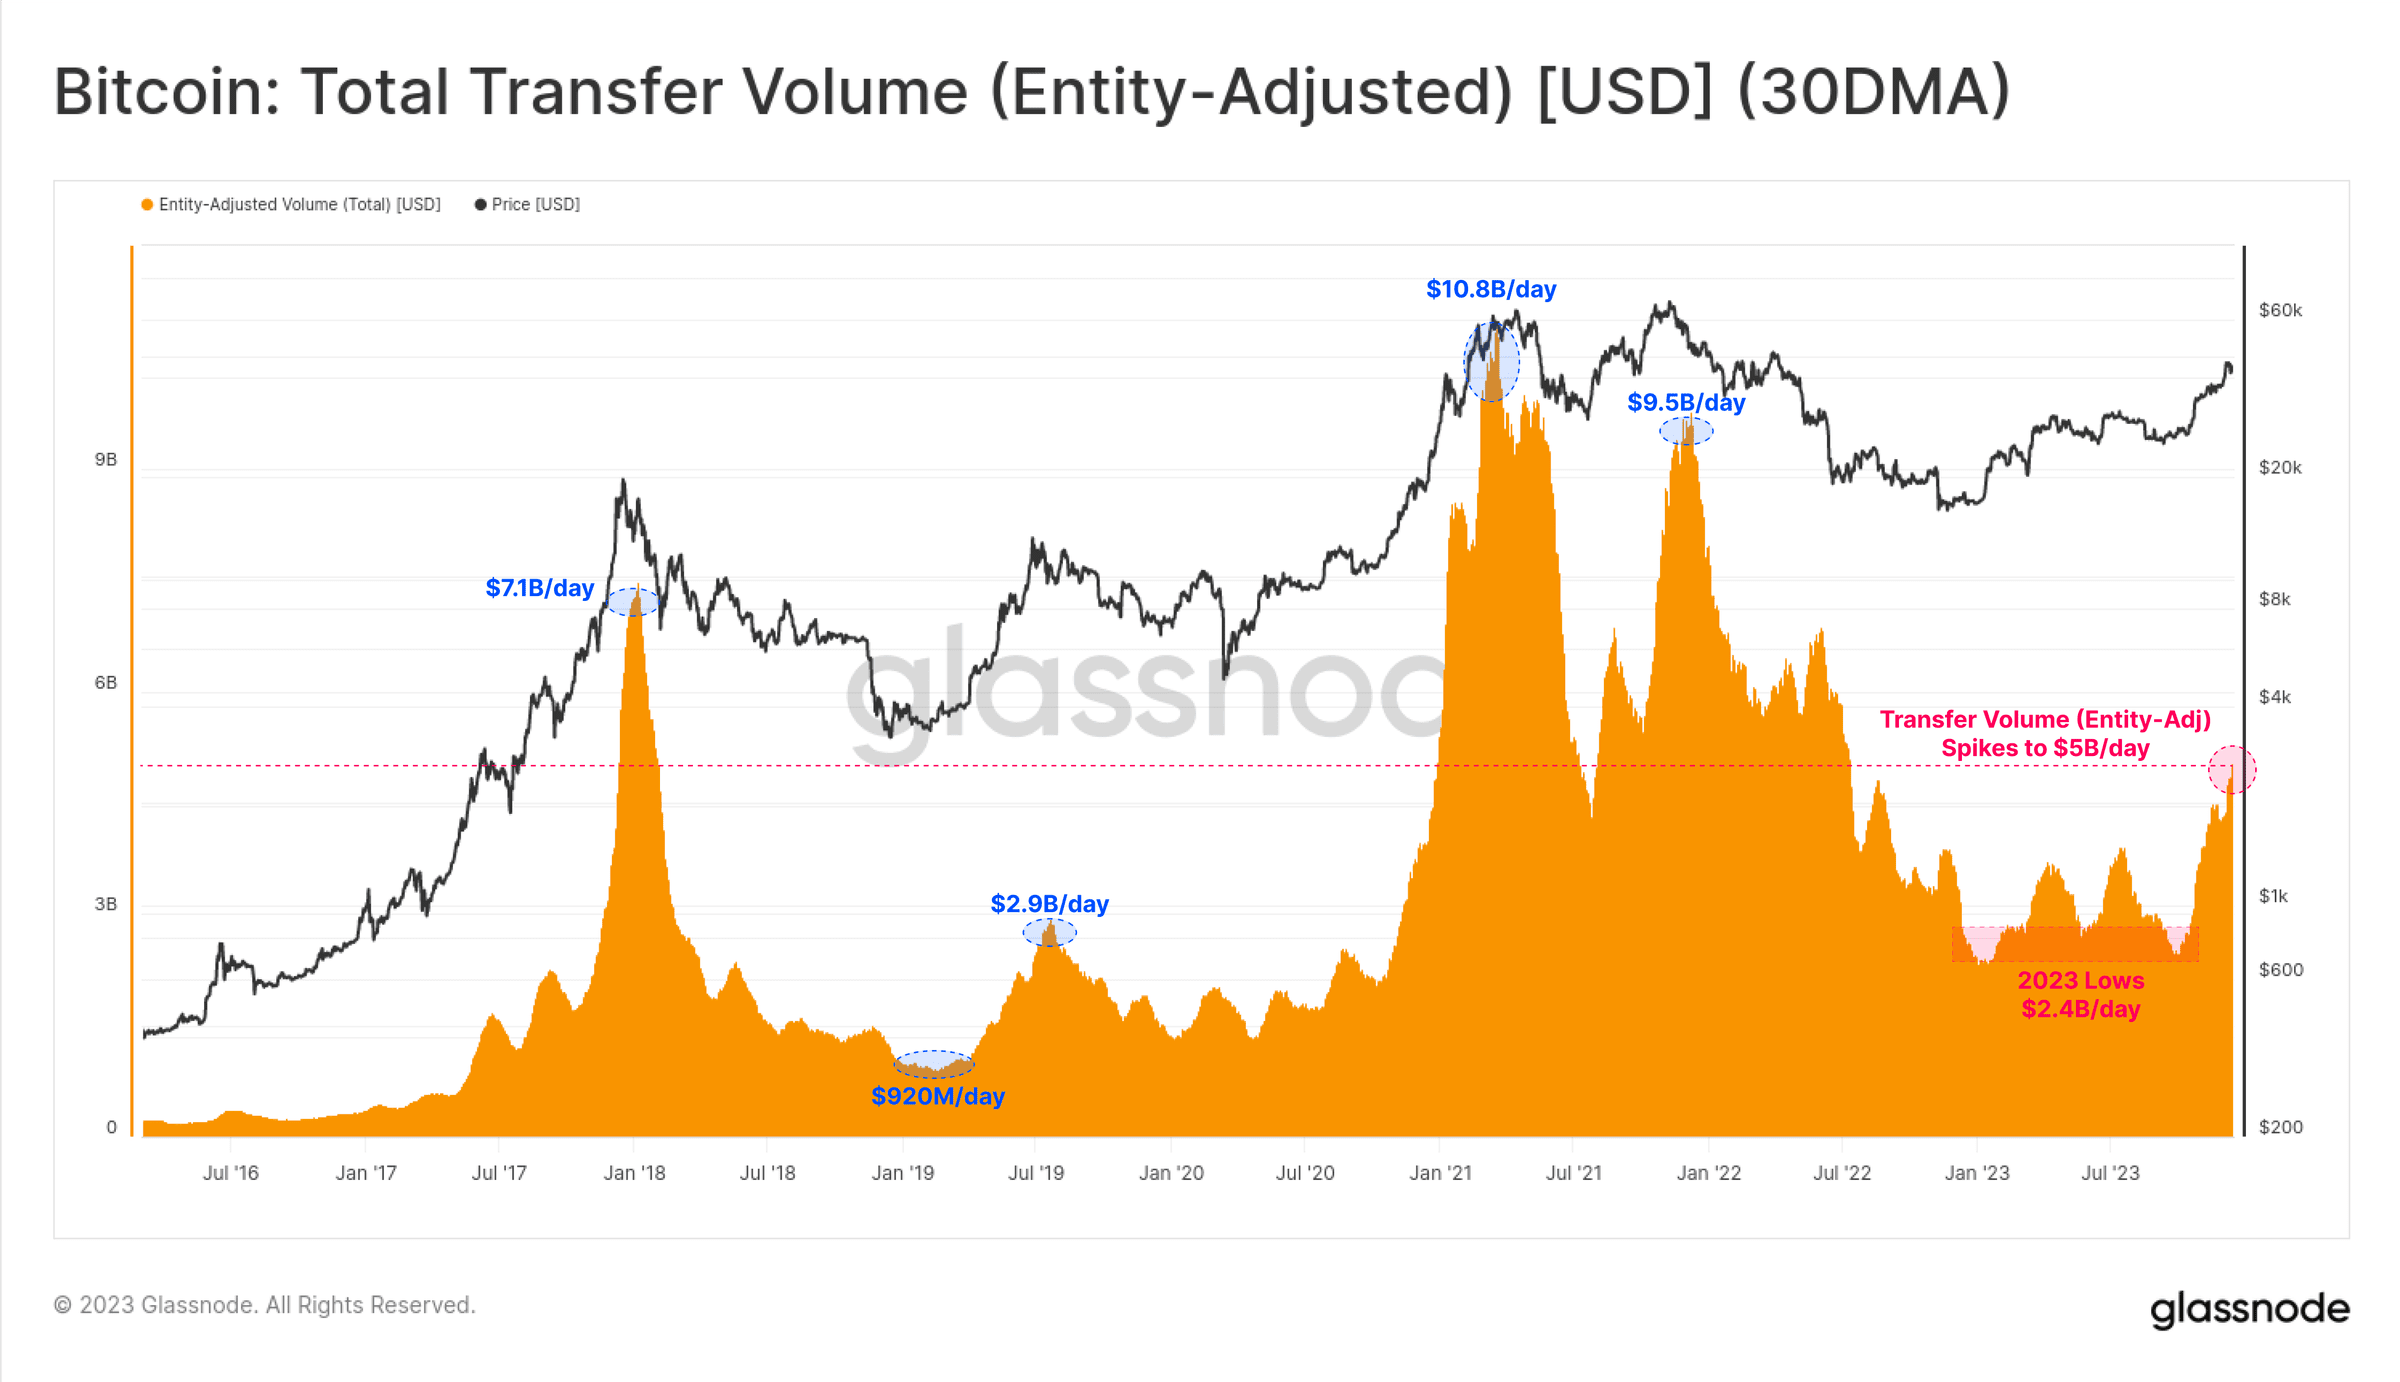 الشكل 9: البيتكوين: إجمالي حجم التداول (معدل كيان معدّل) (متوسط متحرك 30 يومًا)
شهد عام 2023 زيادة في تدفقات الدخول والخروج من المنصات لكل من البيتكوين والإيثريوم، ما يشير إلى تزايد الاهتمام بالتداول الفوري. ومن اللافت أن نمو حجم تداول البيتكوين كان أسرع بكثير من نمو حجم تداول الإيثريوم، وهو ما يتسق مع الملاحظة القائلة باستمرار ارتفاع هيمنة البيتكوين. وبعد أسواق الهبوط الطويلة، غالبًا ما نرى البيتكوين يقود عودة ثقة المستثمرين من المزاج السلبي، ويساعد الرسم البياني أدناه على توضيح هذه الظاهرة.
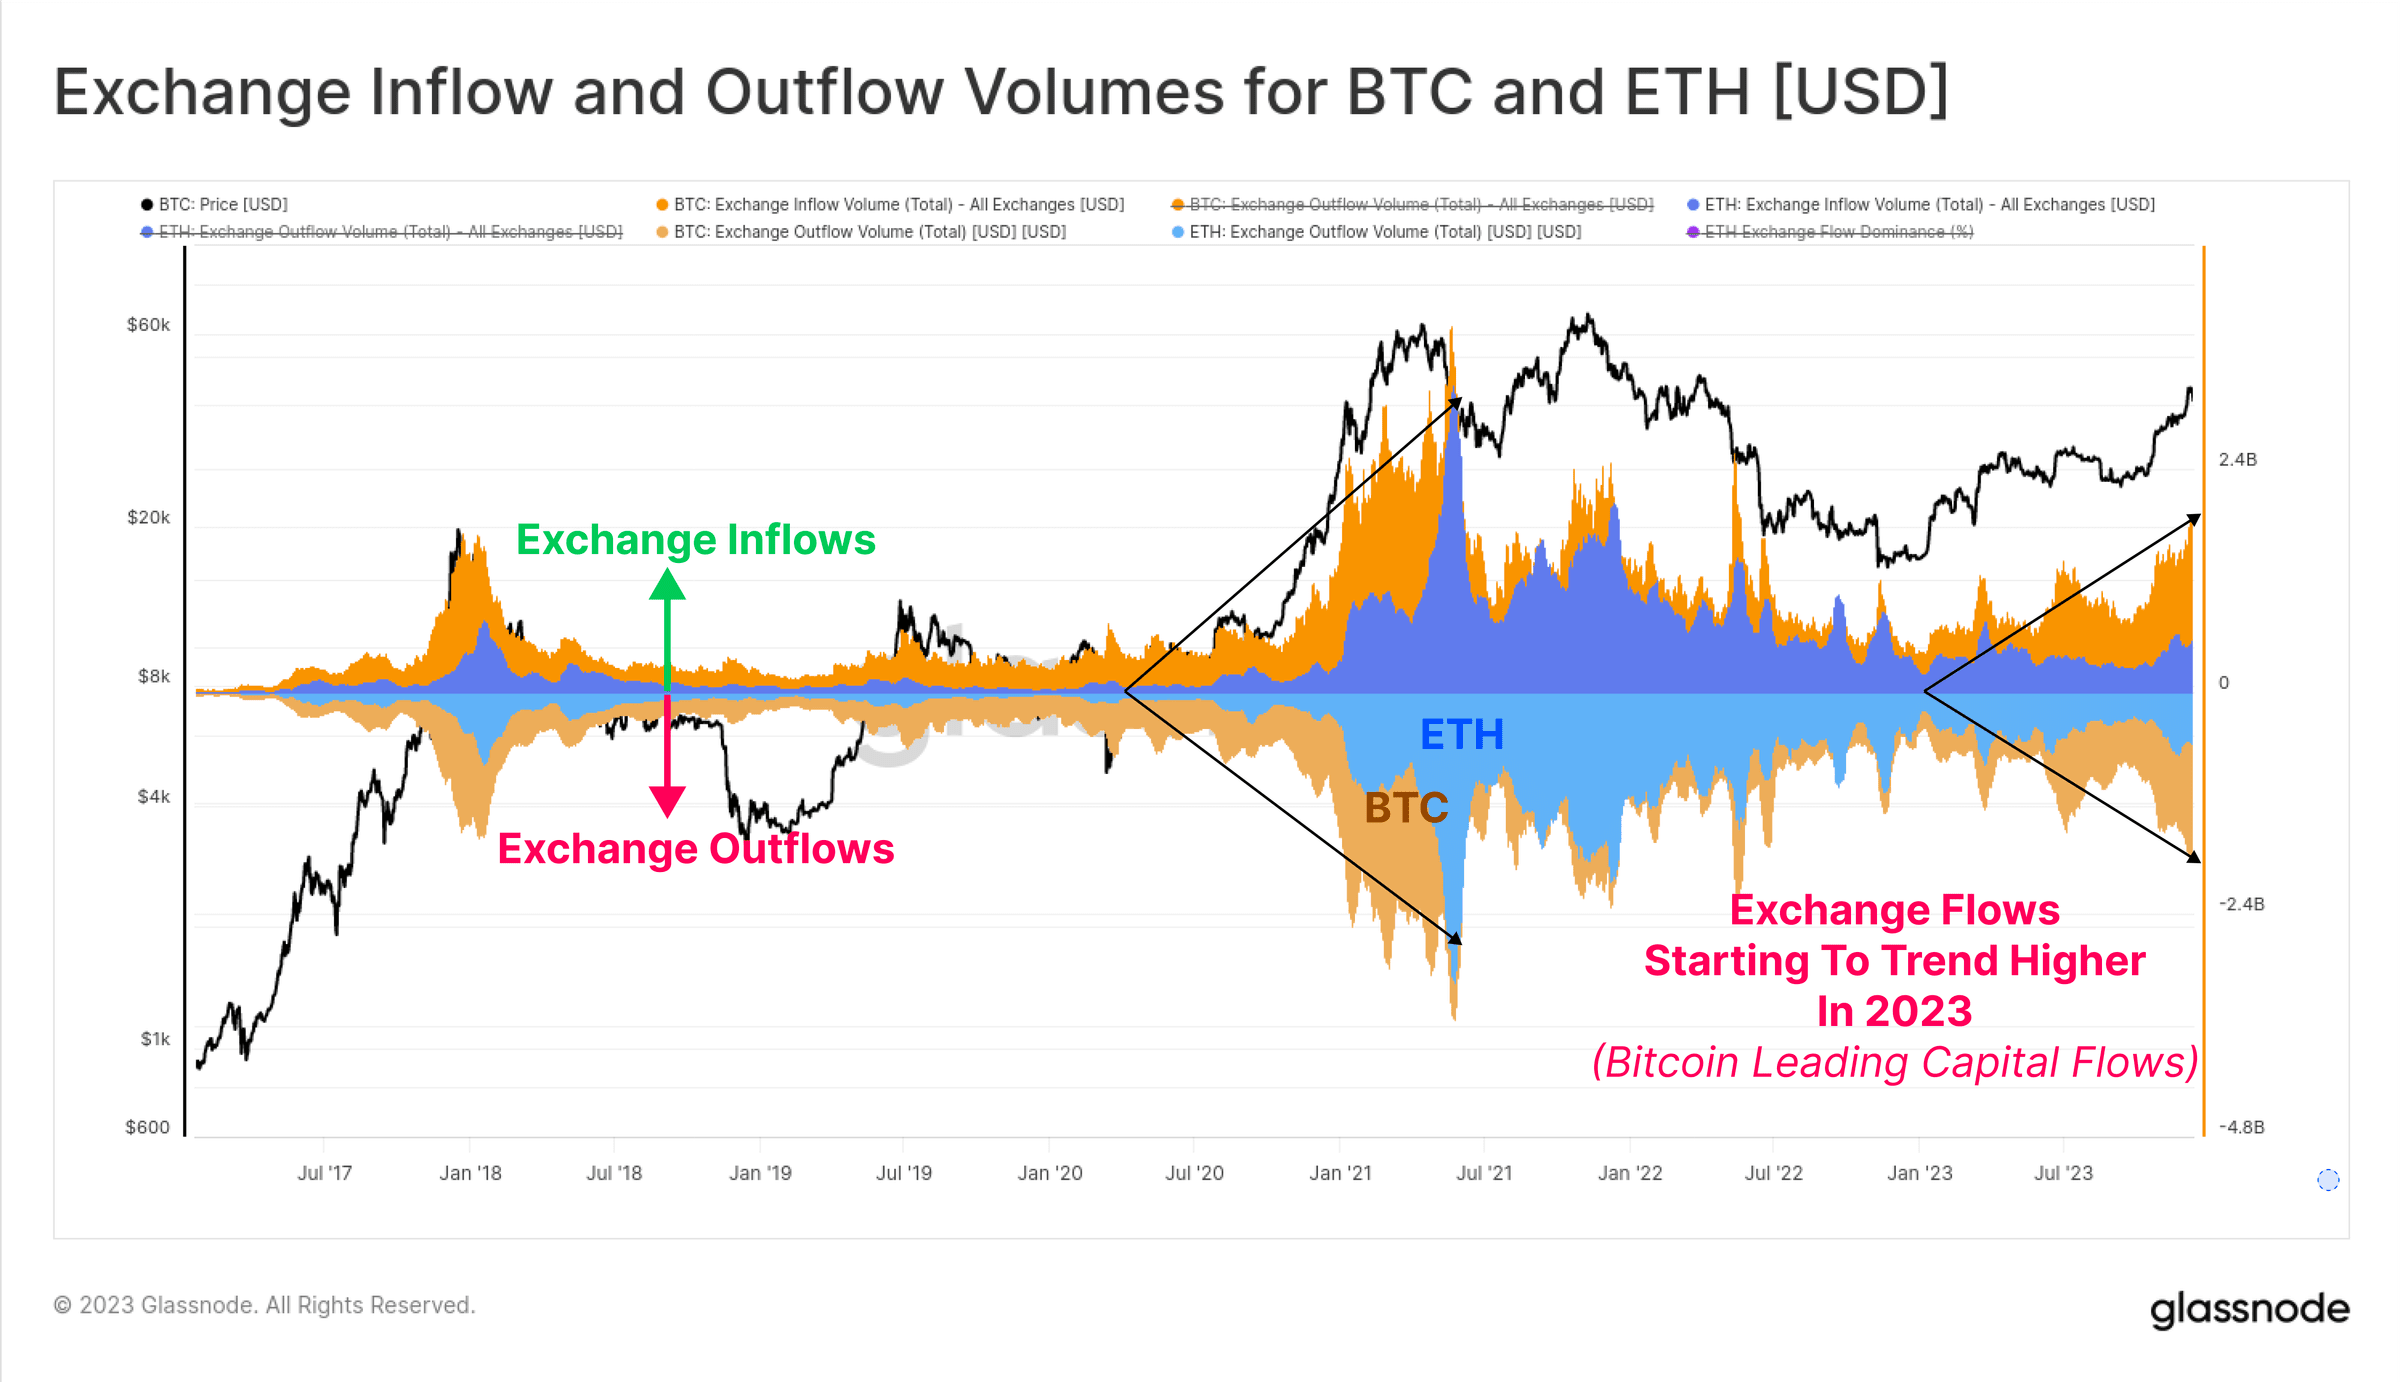 الشكل 10: التدفقات الداخلة والخارجة من المنصات للبيتكوين والإيثريوم
في 2023، سجل عدد معاملات البيتكوين أعلى مستوى تاريخي، ويعود ذلك أساسًا إلى ظهور Ordinals (أوردينالز) وInscriptions (النقوش). وتقوم هذه المعاملات بضم بيانات مثل الملفات النصية والصور داخل جزء التوقيع من المعاملة.
وعليه، يمكننا الآن تقييم نوعين من معاملات البيتكوين:
(بالبرتقالي) إجمالي عدد المعاملات (غير مفلتر).
(بالأزرق) بلغ حجم معاملات البيتكوين أعلى مستوى له منذ سنوات، مقتربًا جدًا من أعلى مستوى تاريخي عند 372,500 معاملة/يوم.
(بالأحمر) أضافت معاملات النقوش يوميًا بين 175,000 و356,000 معاملة إضافية فوق معاملات البيتكوين الأساسية.
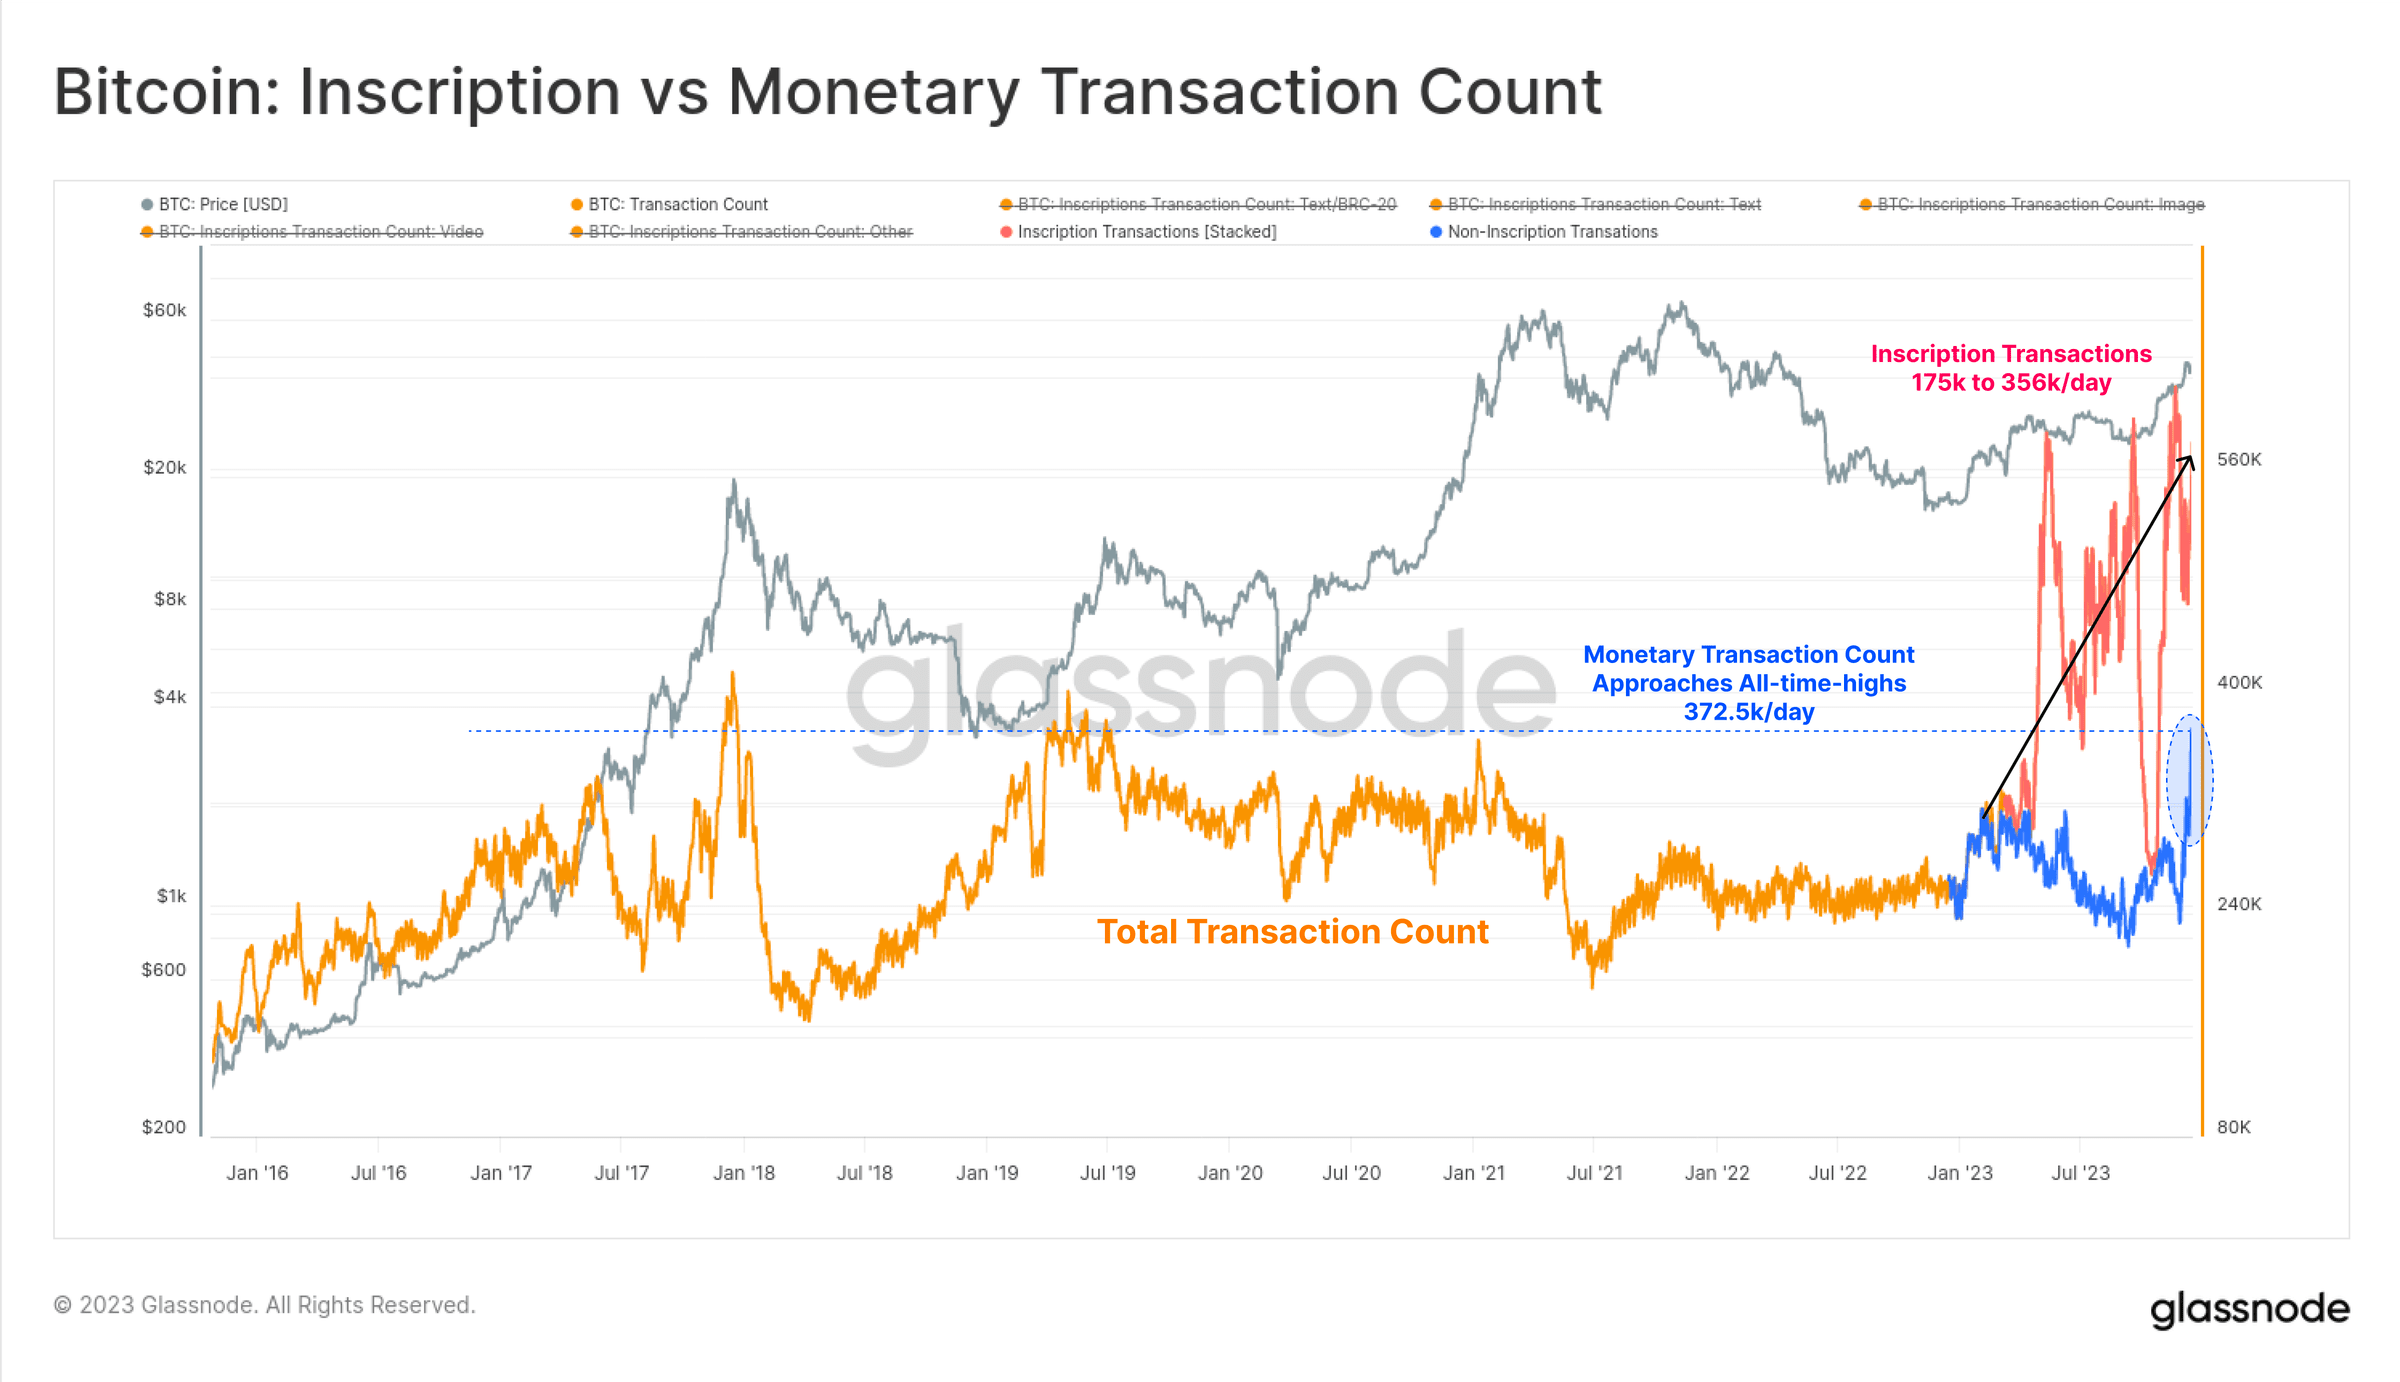 الشكل 11: البيتكوين: النقوش مقابل حجم معاملات البيتكوين
تميل الغالبية العظمى من النقوش إلى أن تكون نصية، وترتبط بمعيار الأصول الجديد المعروف باسم BRC-20 (بالأزرق). وفي ذروة النشاط، تجاوز عدد معاملات النقوش على سلسلة البيتكوين 300 ألف يوميًا، متفوقًا بفارق كبير على ذروة النقوش القائمة على الصور في أبريل، والتي بلغت 172 ألفًا يوميًا (حجم الصورة أكبر، ولذلك تكون التكلفة أعلى مع ارتفاع الرسوم).
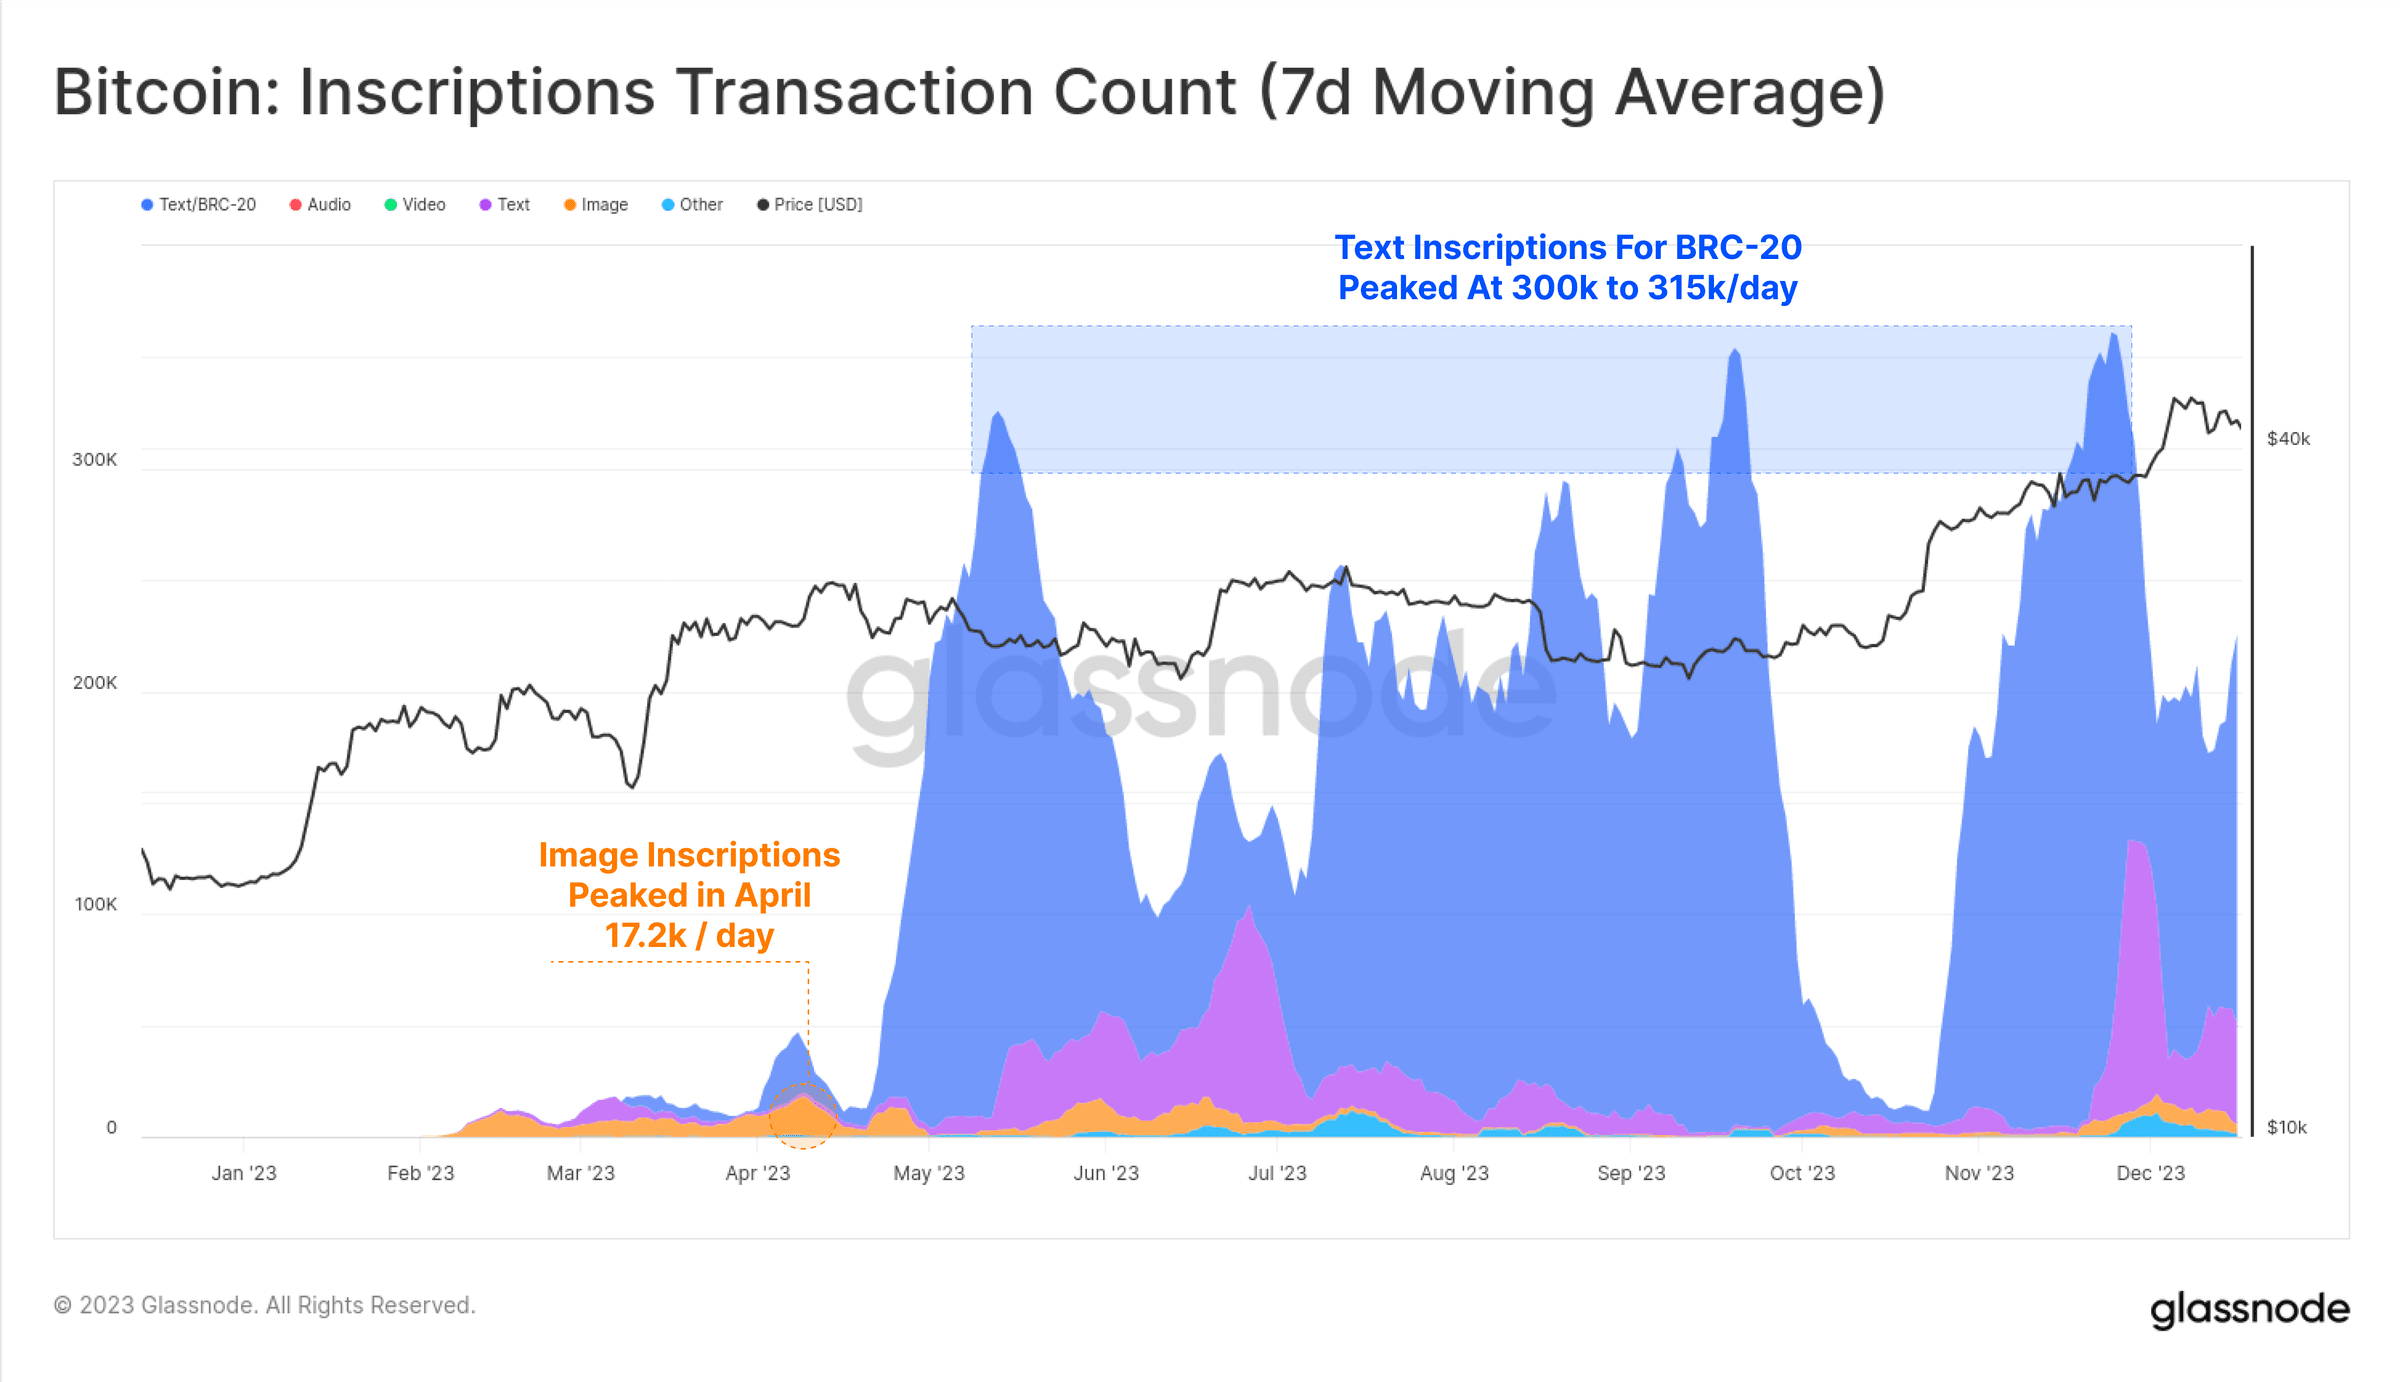 الشكل 12: البيتكوين: عدد معاملات النقوش (متوسط متحرك 7 أيام)
أصبحت النقوش — وهي مشترٍ جديد لمساحة الكتل في البيتكوين — سببًا في زيادة كبيرة في إيرادات رسوم المعدنين، إذ تجاوزت الرسوم في عدة كتل خلال 2023 مكافأة الكتلة البالغة 6.25 BTC. وشهد هذا العام ارتفاعين حادين في الرسوم، حيث تمثل الرسوم حاليًا نحو ربع دخل المعدنين. وهذا يوازي مراحل النشوة في أسواق الصعود خلال 2017 و2021.
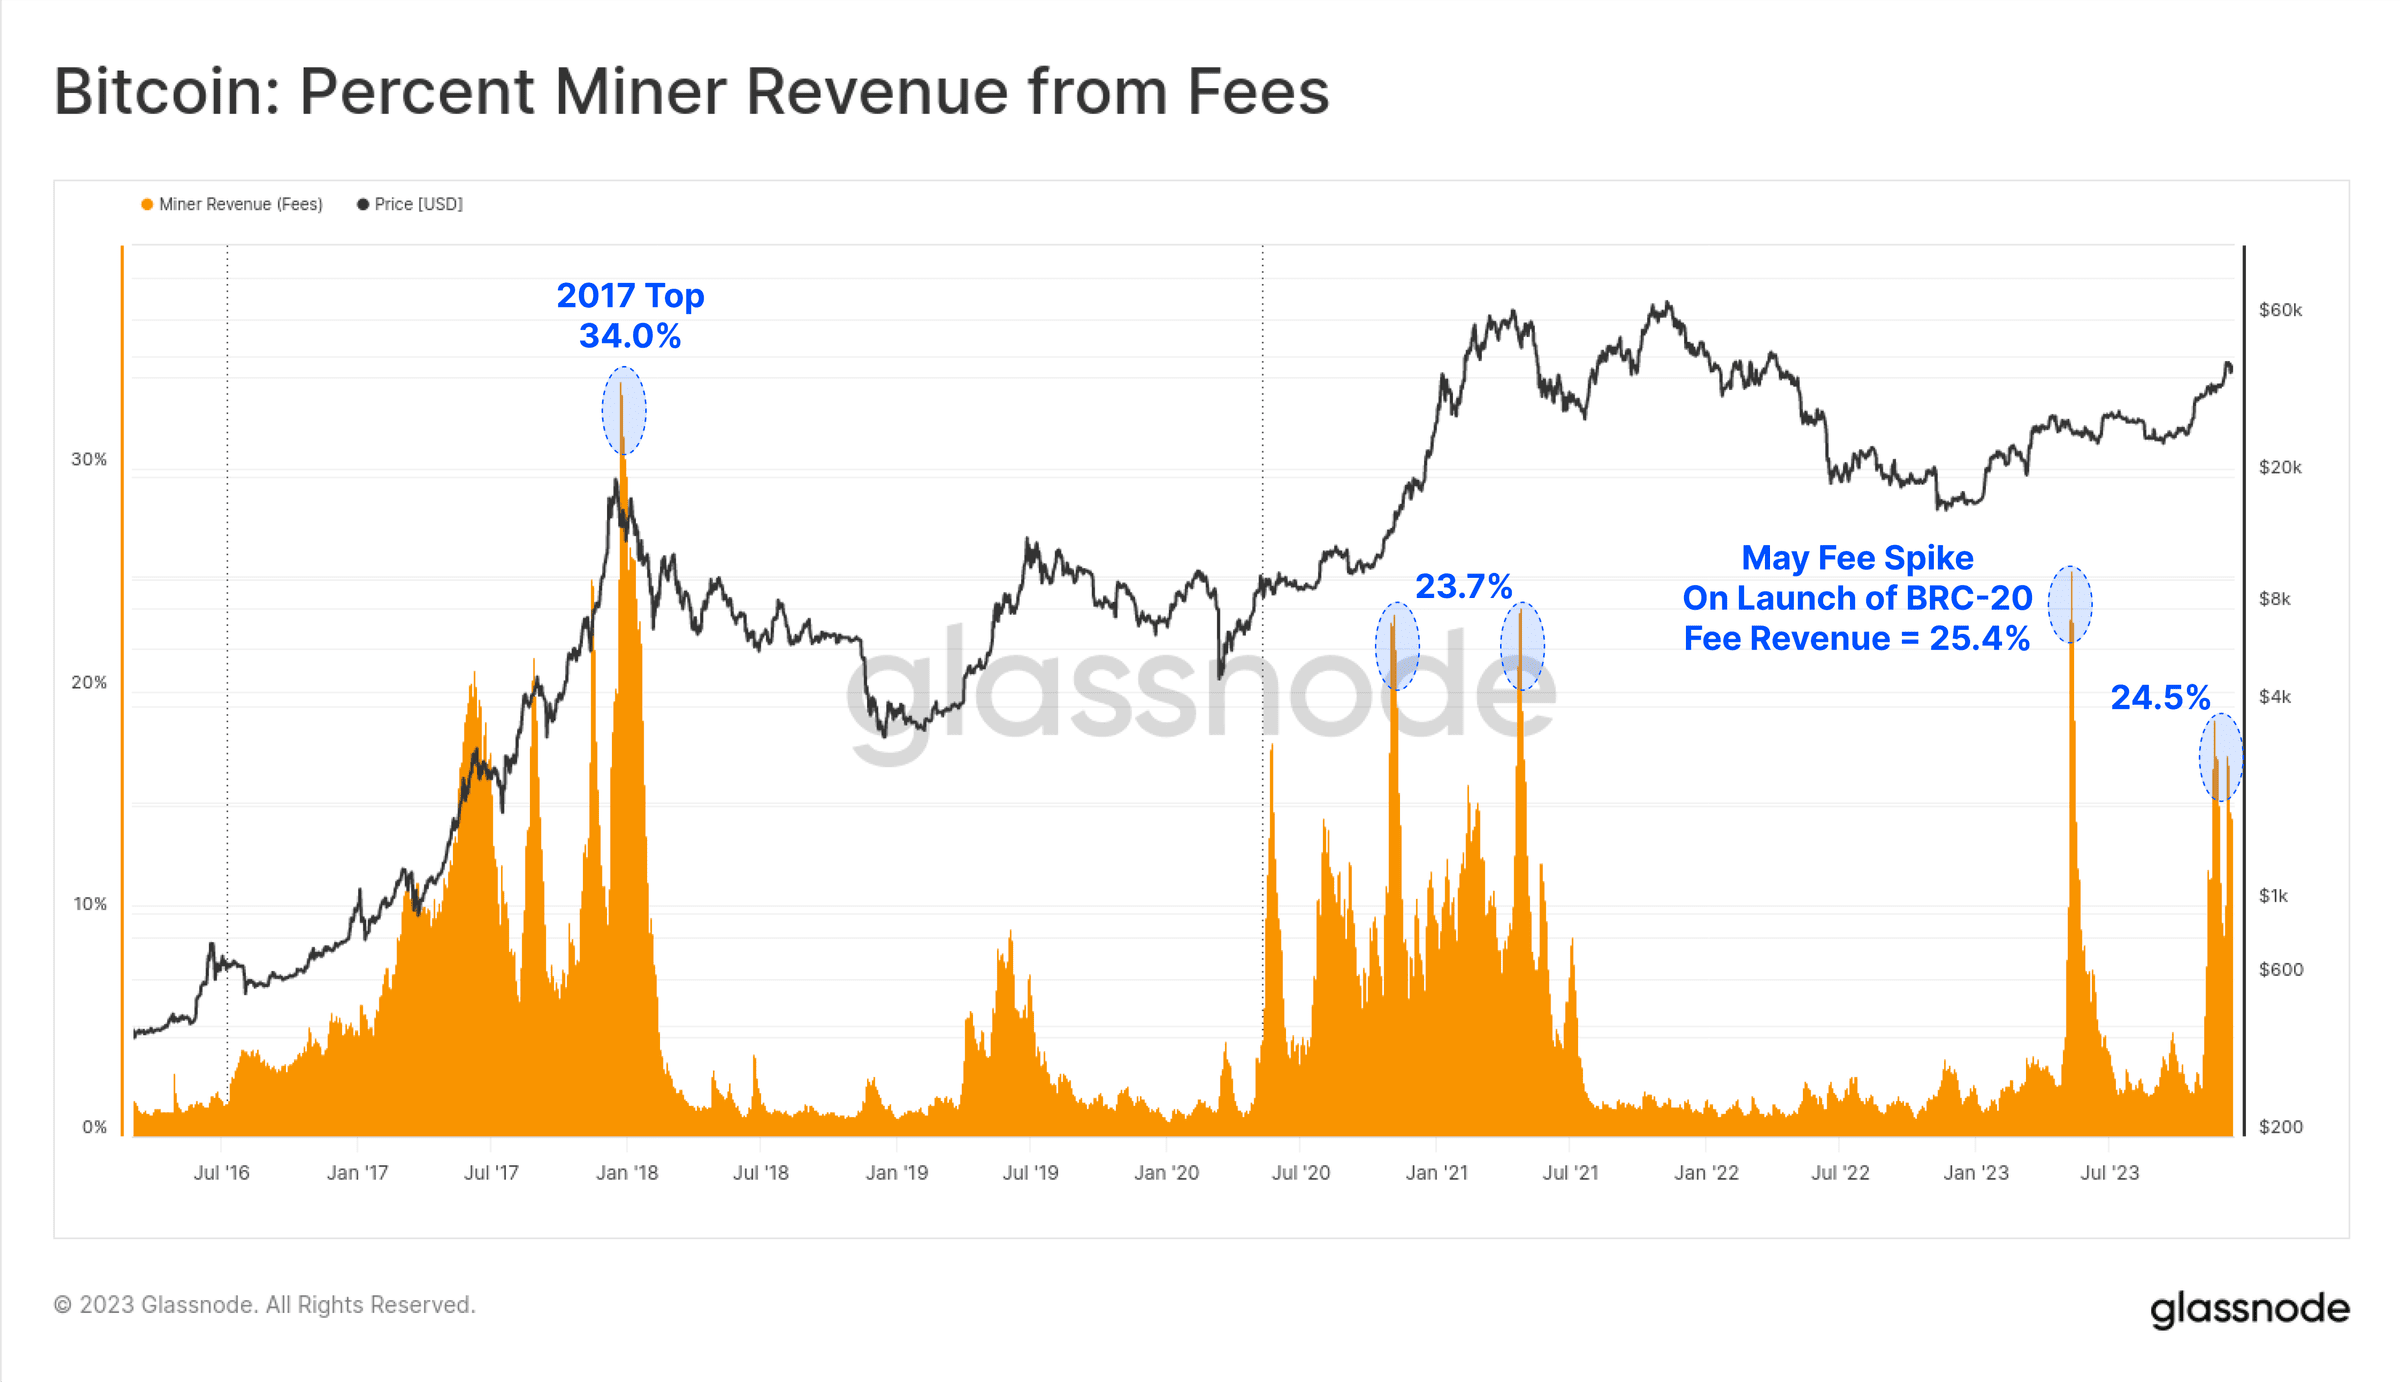 الشكل 13: حصة إيرادات رسوم المعدنين
ومن المثير للاهتمام أنه رغم أن معاملات النقوش تمثل نحو 50% من المعاملات المؤكدة، فإنها لا تستهلك سوى حوالي 10% إلى 15% من مساحة الكتل. ويعود ذلك إلى صِغر الملفات النصية وإلى خصم البيانات في SegWit.
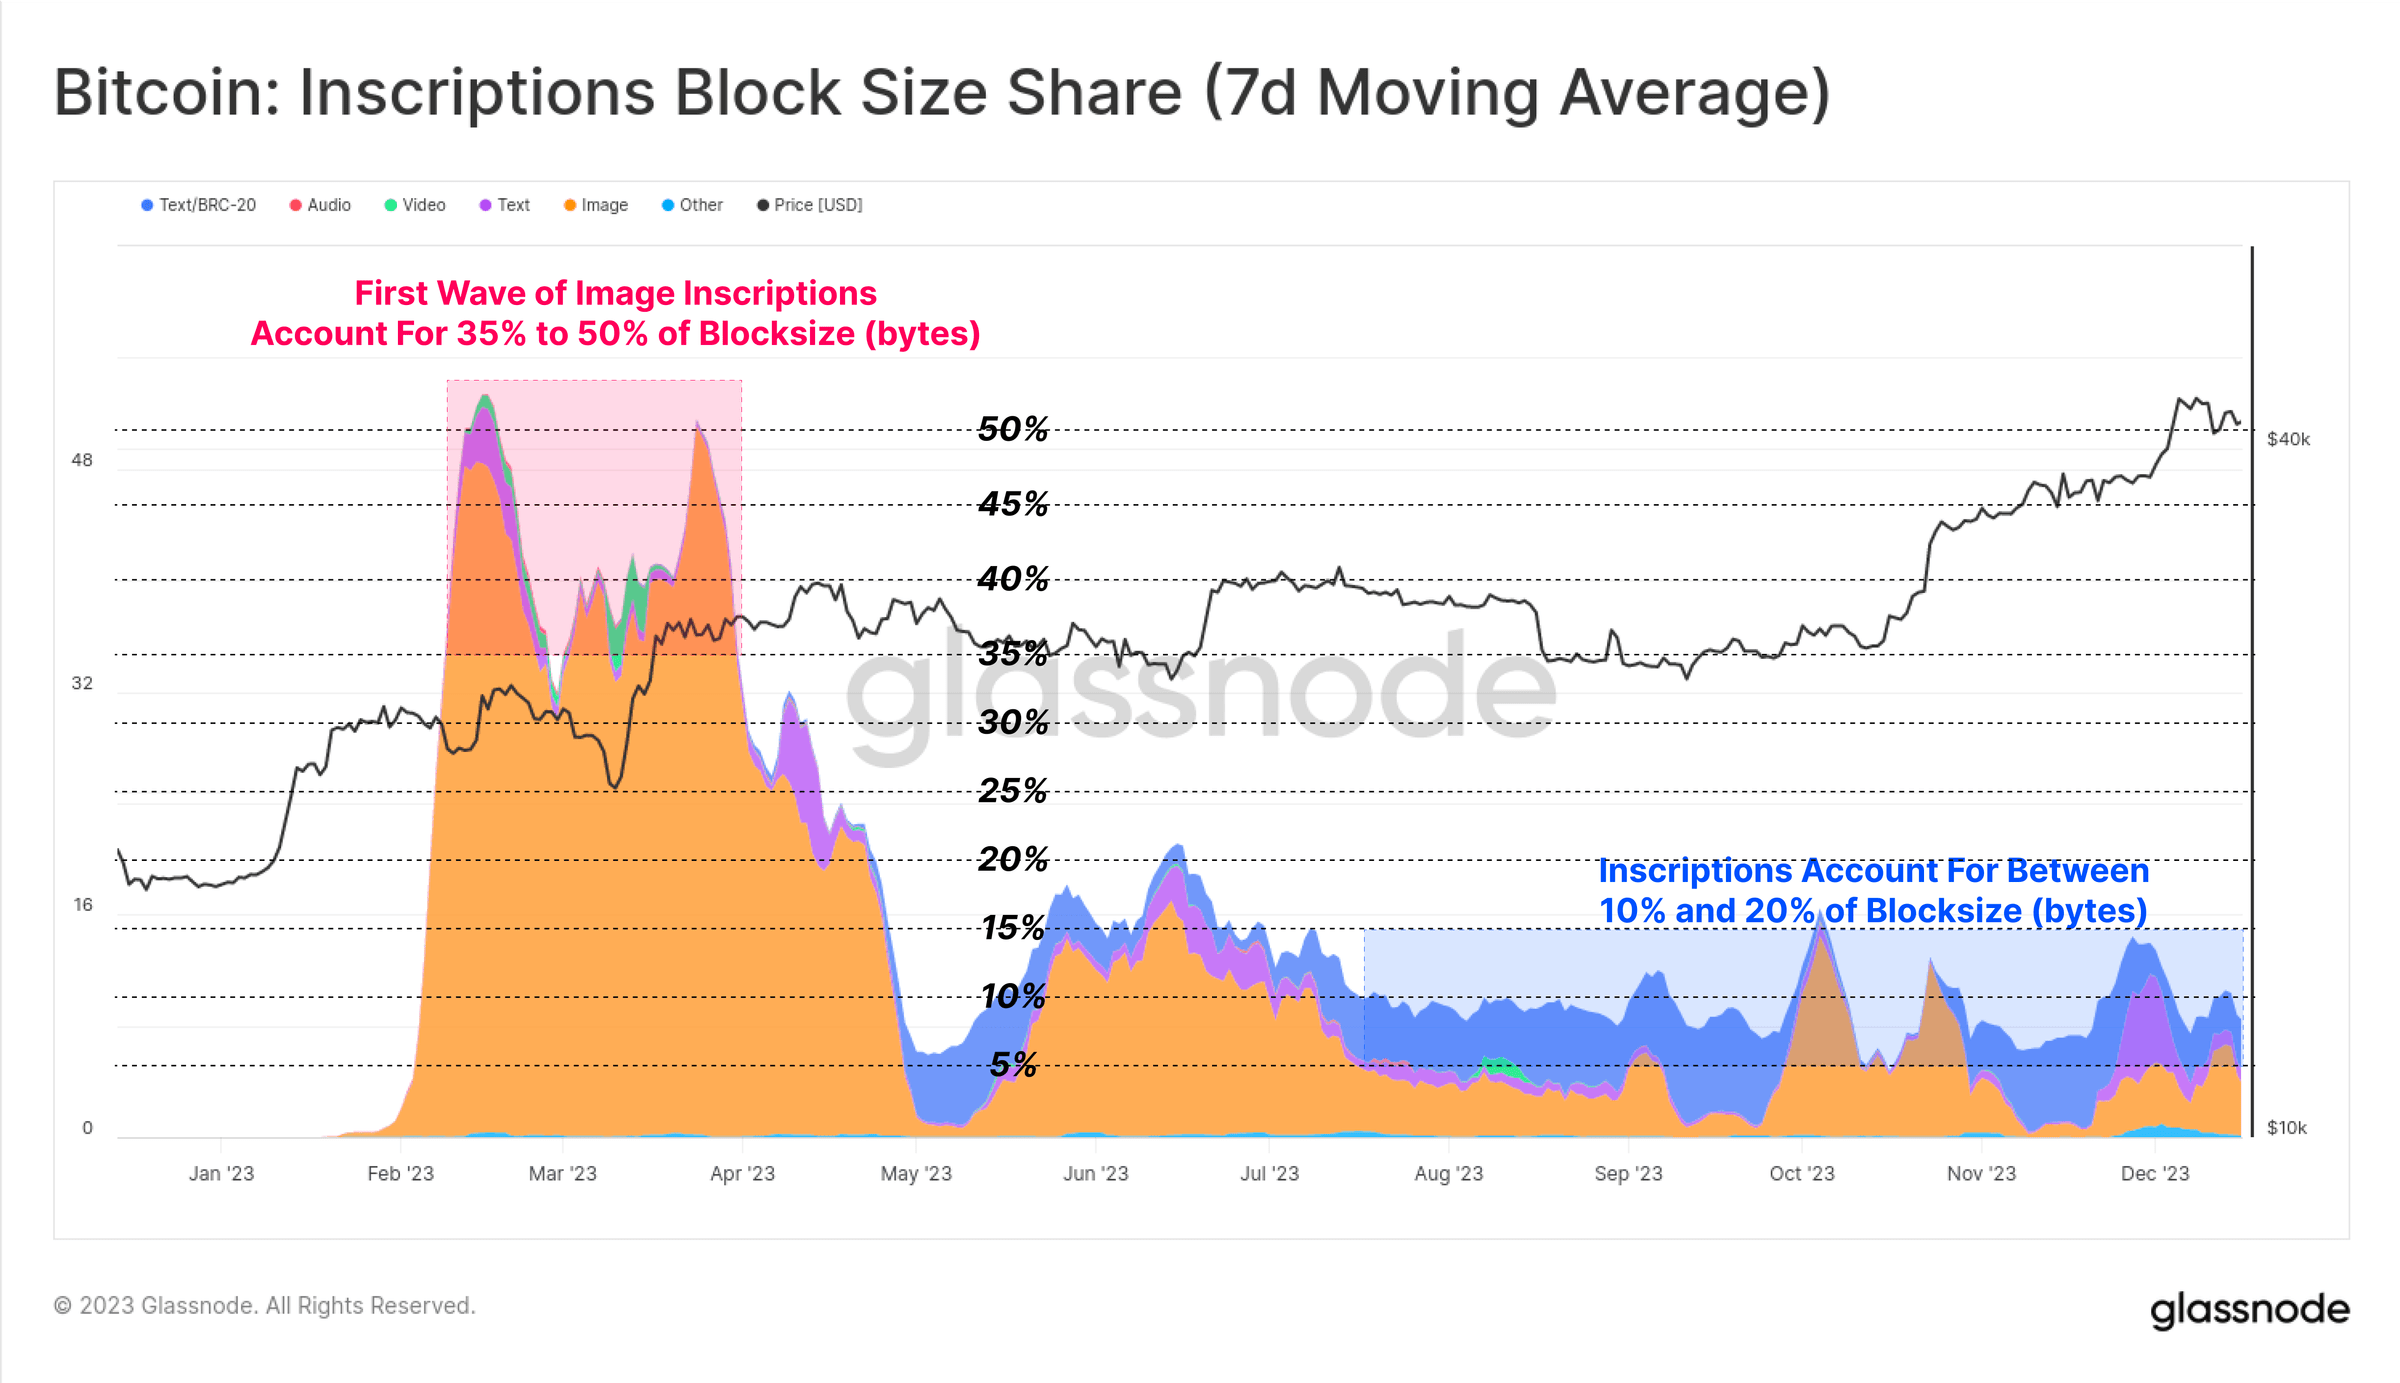 الشكل 14: البيتكوين: نسبة حجم كتل النقوش (متوسط متحرك 7 أيام)
هذا العام، أسهمت النقوش بنسبة تتراوح بين 15% و30% من إجمالي إيرادات رسوم المعاملات للمعدنين. ويُظهر ذلك بوضوح خصائص خصم البيانات في SegWit، حيث تستهلك معاملات النقوش جزءًا صغيرًا من مساحة الكتلة (بالبايت) لكنها تدفع نسبة كبيرة من الرسوم، كما تمثل أيضًا نحو نصف جميع المعاملات المؤكدة.
في الواقع، تسمح النقوش وخصم بيانات SegWit للمعدنين بضم المزيد من المعاملات إلى الحد الأقصى نفسه للكتلة، وبالتالي تحصيل رسوم أكبر. وإذا استمر الطلب على النقوش في السوق، فقد يتحسن دخل المعدنين، خاصة مع اقتراب التنصيف الرابع.
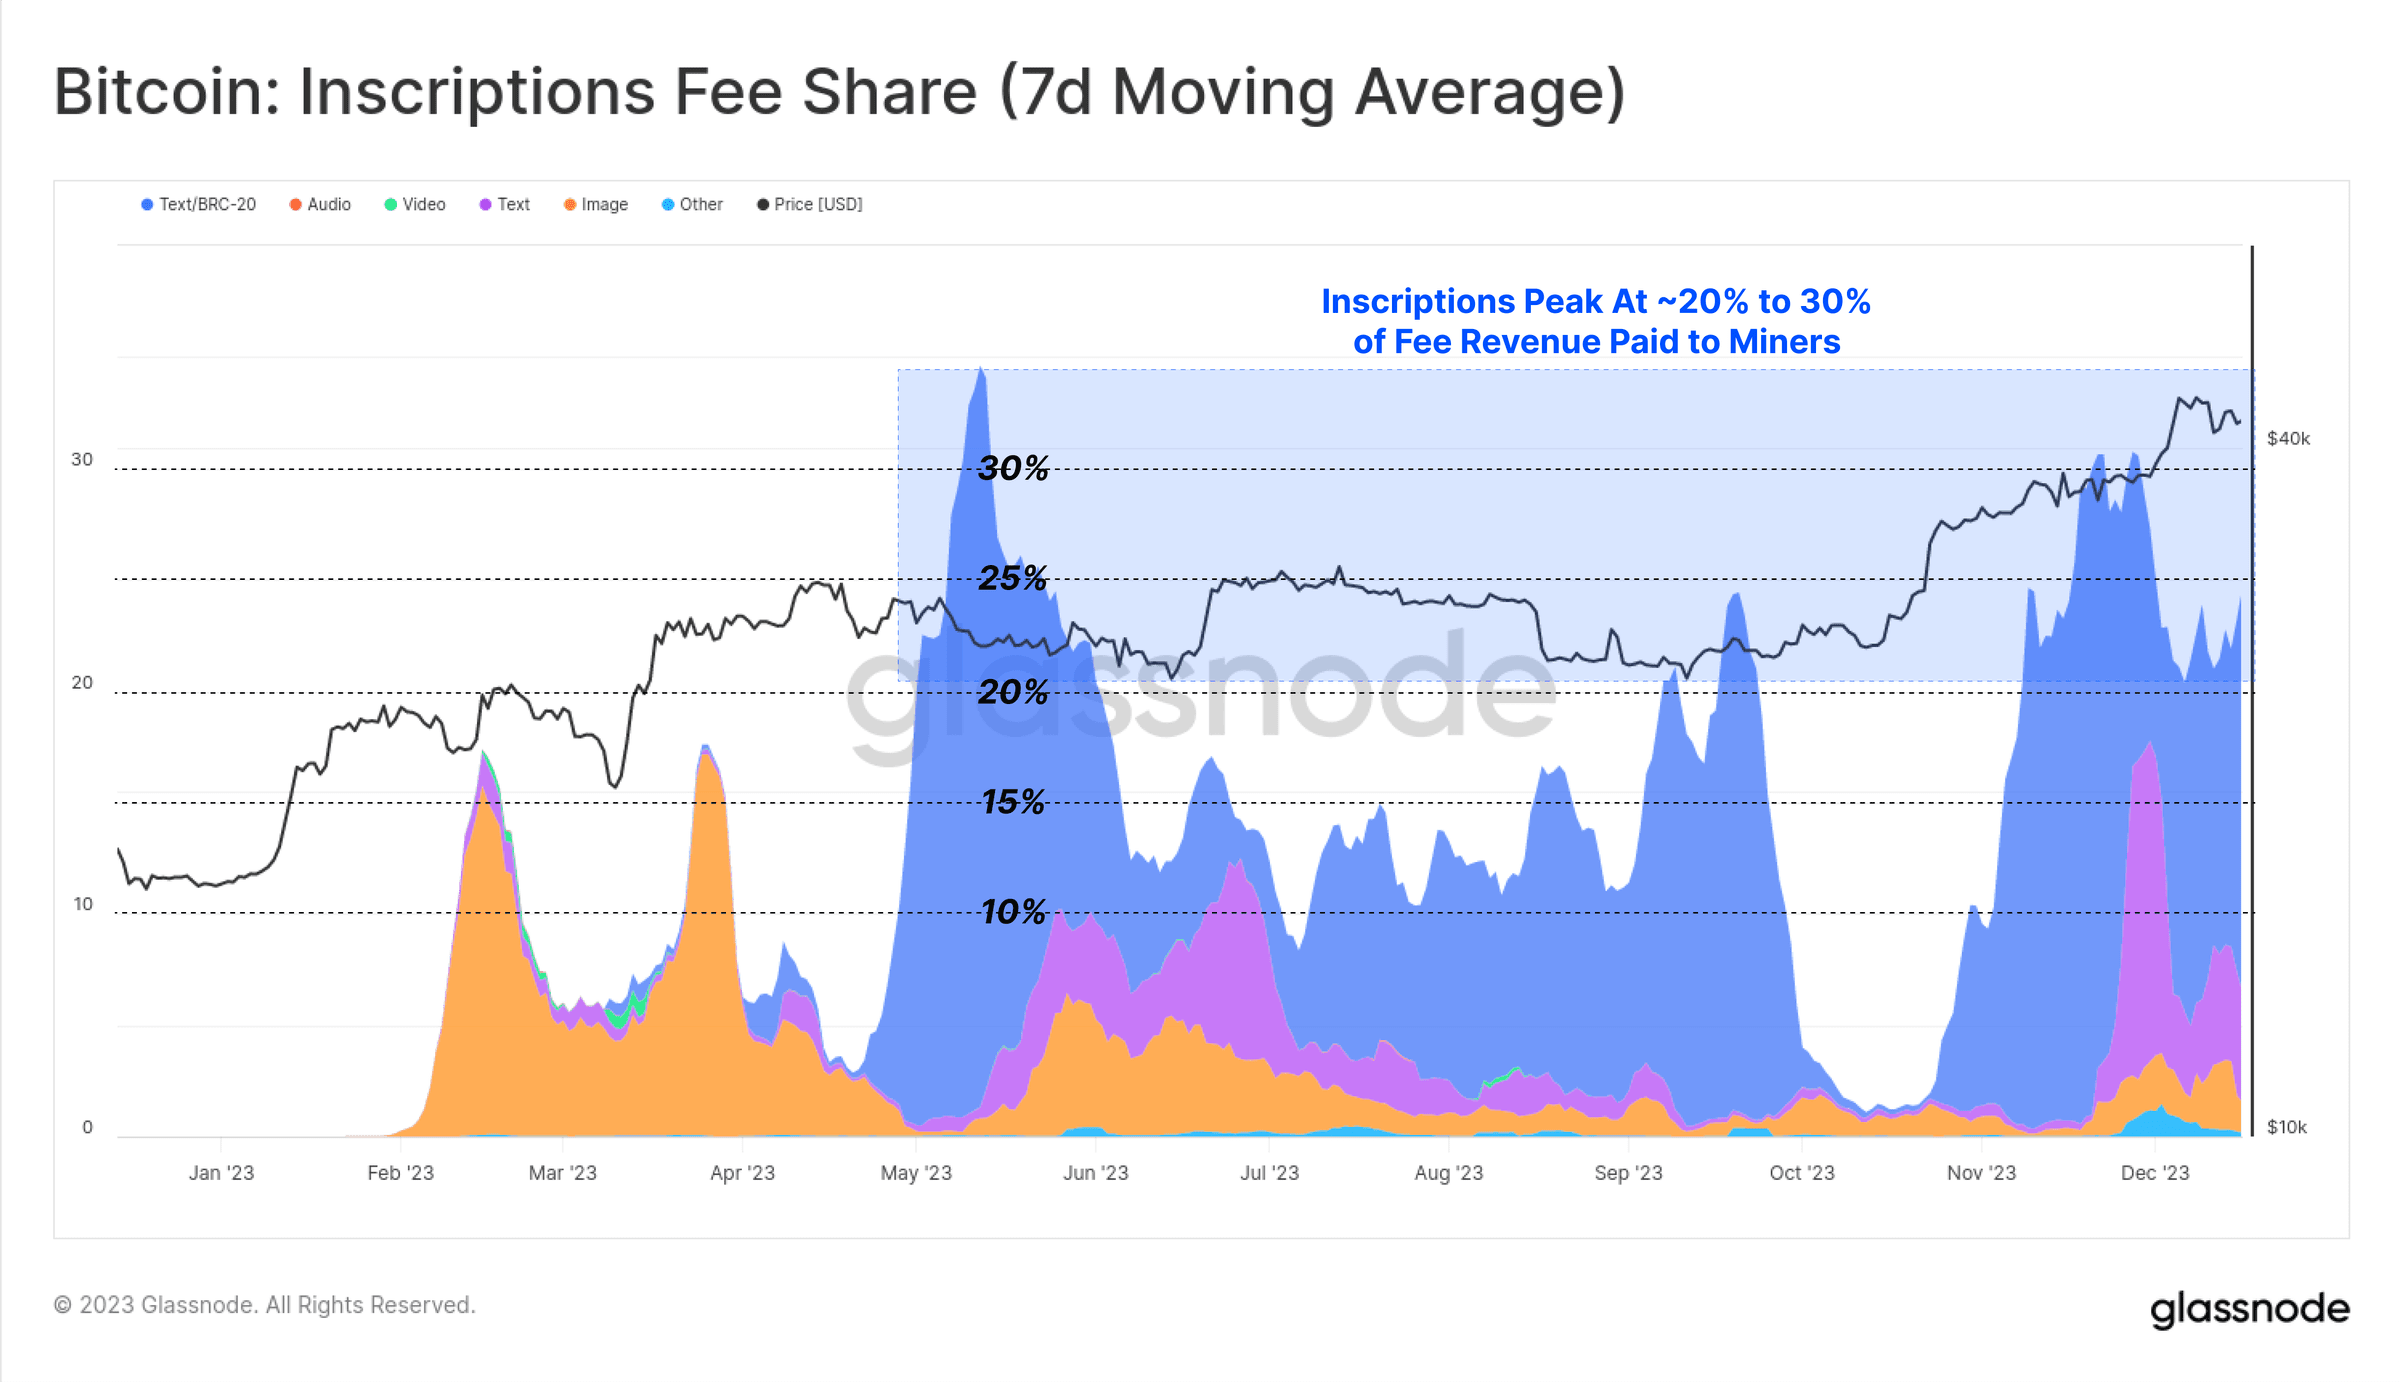 الشكل 15: البيتكوين: حصة رسوم النقوش (متوسط متحرك 7 أيام)
الإيثريوم المقفل في الجسور العابرة للسلاسل والتخزين
بالنسبة للإيثريوم، كان النشاط على السلسلة هذا العام باهتًا إلى حد ما، وكان أكتوبر مرة أخرى نقطة تحول بارزة.
العناوين النشطة على السلسلة مستقرة نسبيًا، عند نحو 390 ألف عنوان/يوم
ارتفع حجم المعاملات مؤخرًا من 970 ألف معاملة/يوم إلى 1.11 مليون معاملة/يوم
ارتفع حجم معاملات ETH من 1.8 مليار دولار/يوم إلى 2.9 مليار دولار/يوم
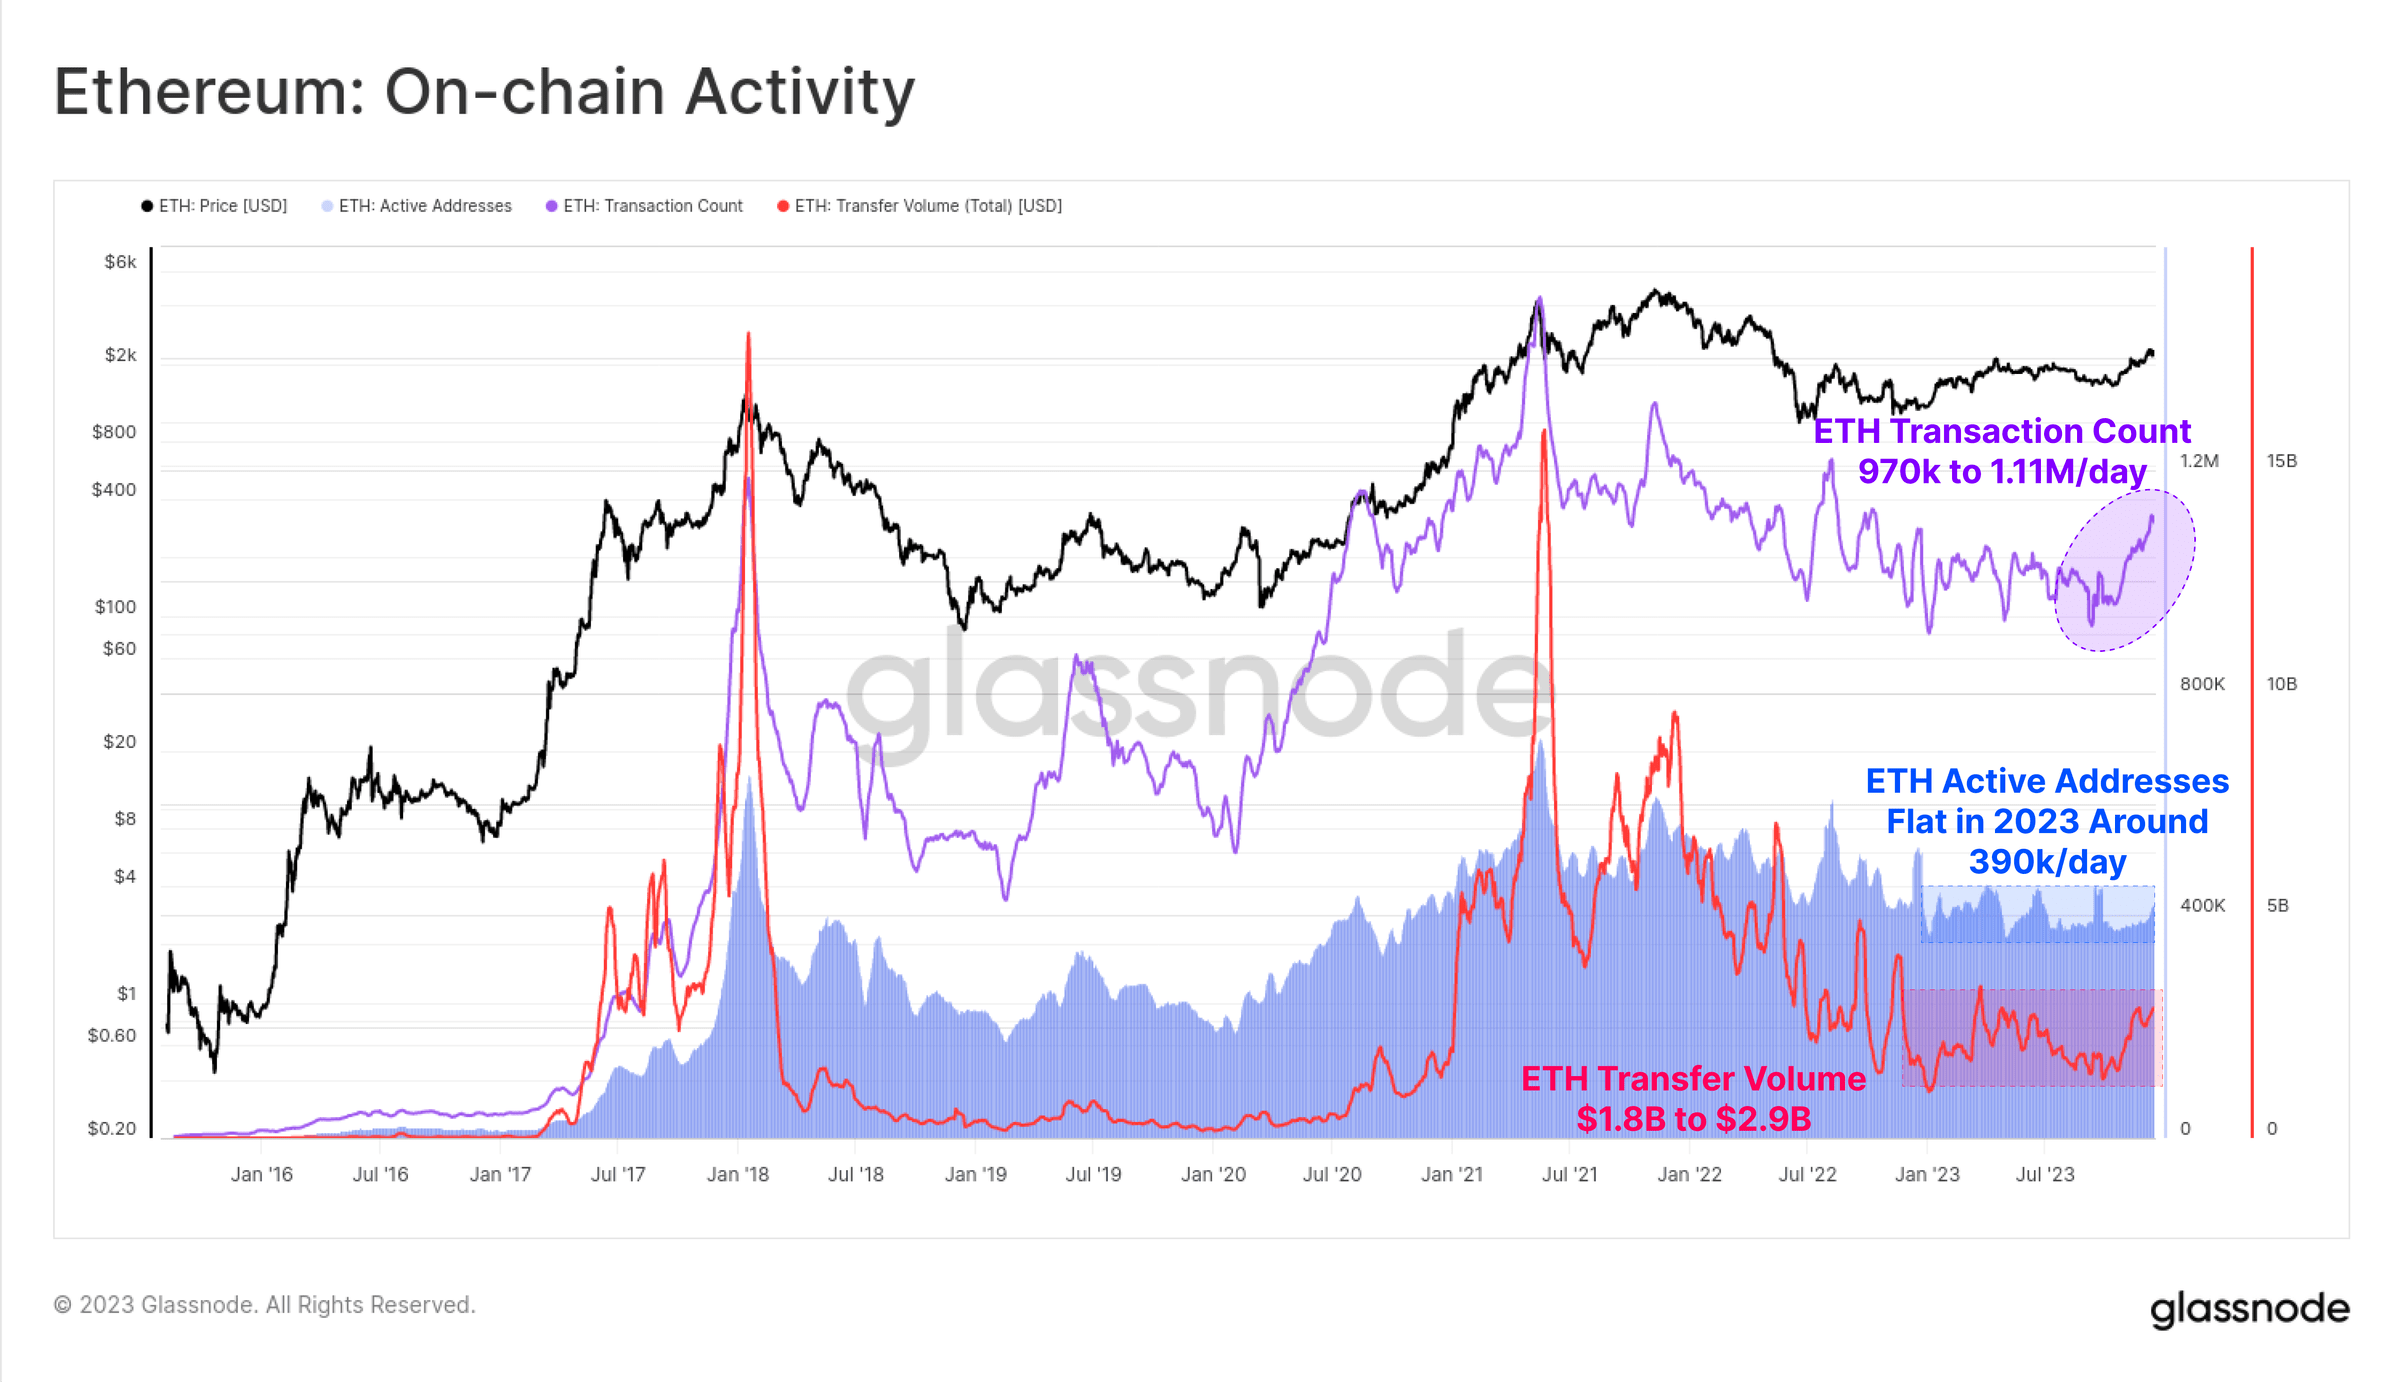 الشكل 16: الإيثريوم: النشاط على السلسلة
رغم أن أداء سعر ETH تأخر عن معظم الأصول الرقمية، فإن نظامه البيئي لا يزال يتوسع وينضج ويتطور. وعلى وجه الخصوص، ارتفعت القيمة الإجمالية المقفلة في سلاسل Layer-2 المتوسعة بنسبة 60%، مع أكثر من 12 مليار دولار مقفلة في الجسور العابرة للسلاسل.
وتسعى سلاسل Layer-2 هذه إلى توسيع مساحة كتل الإيثريوم، مع تثبيت بياناتها ونتائج حساباتها على السلسلة الرئيسية للإيثريوم للحفاظ على أمانها.
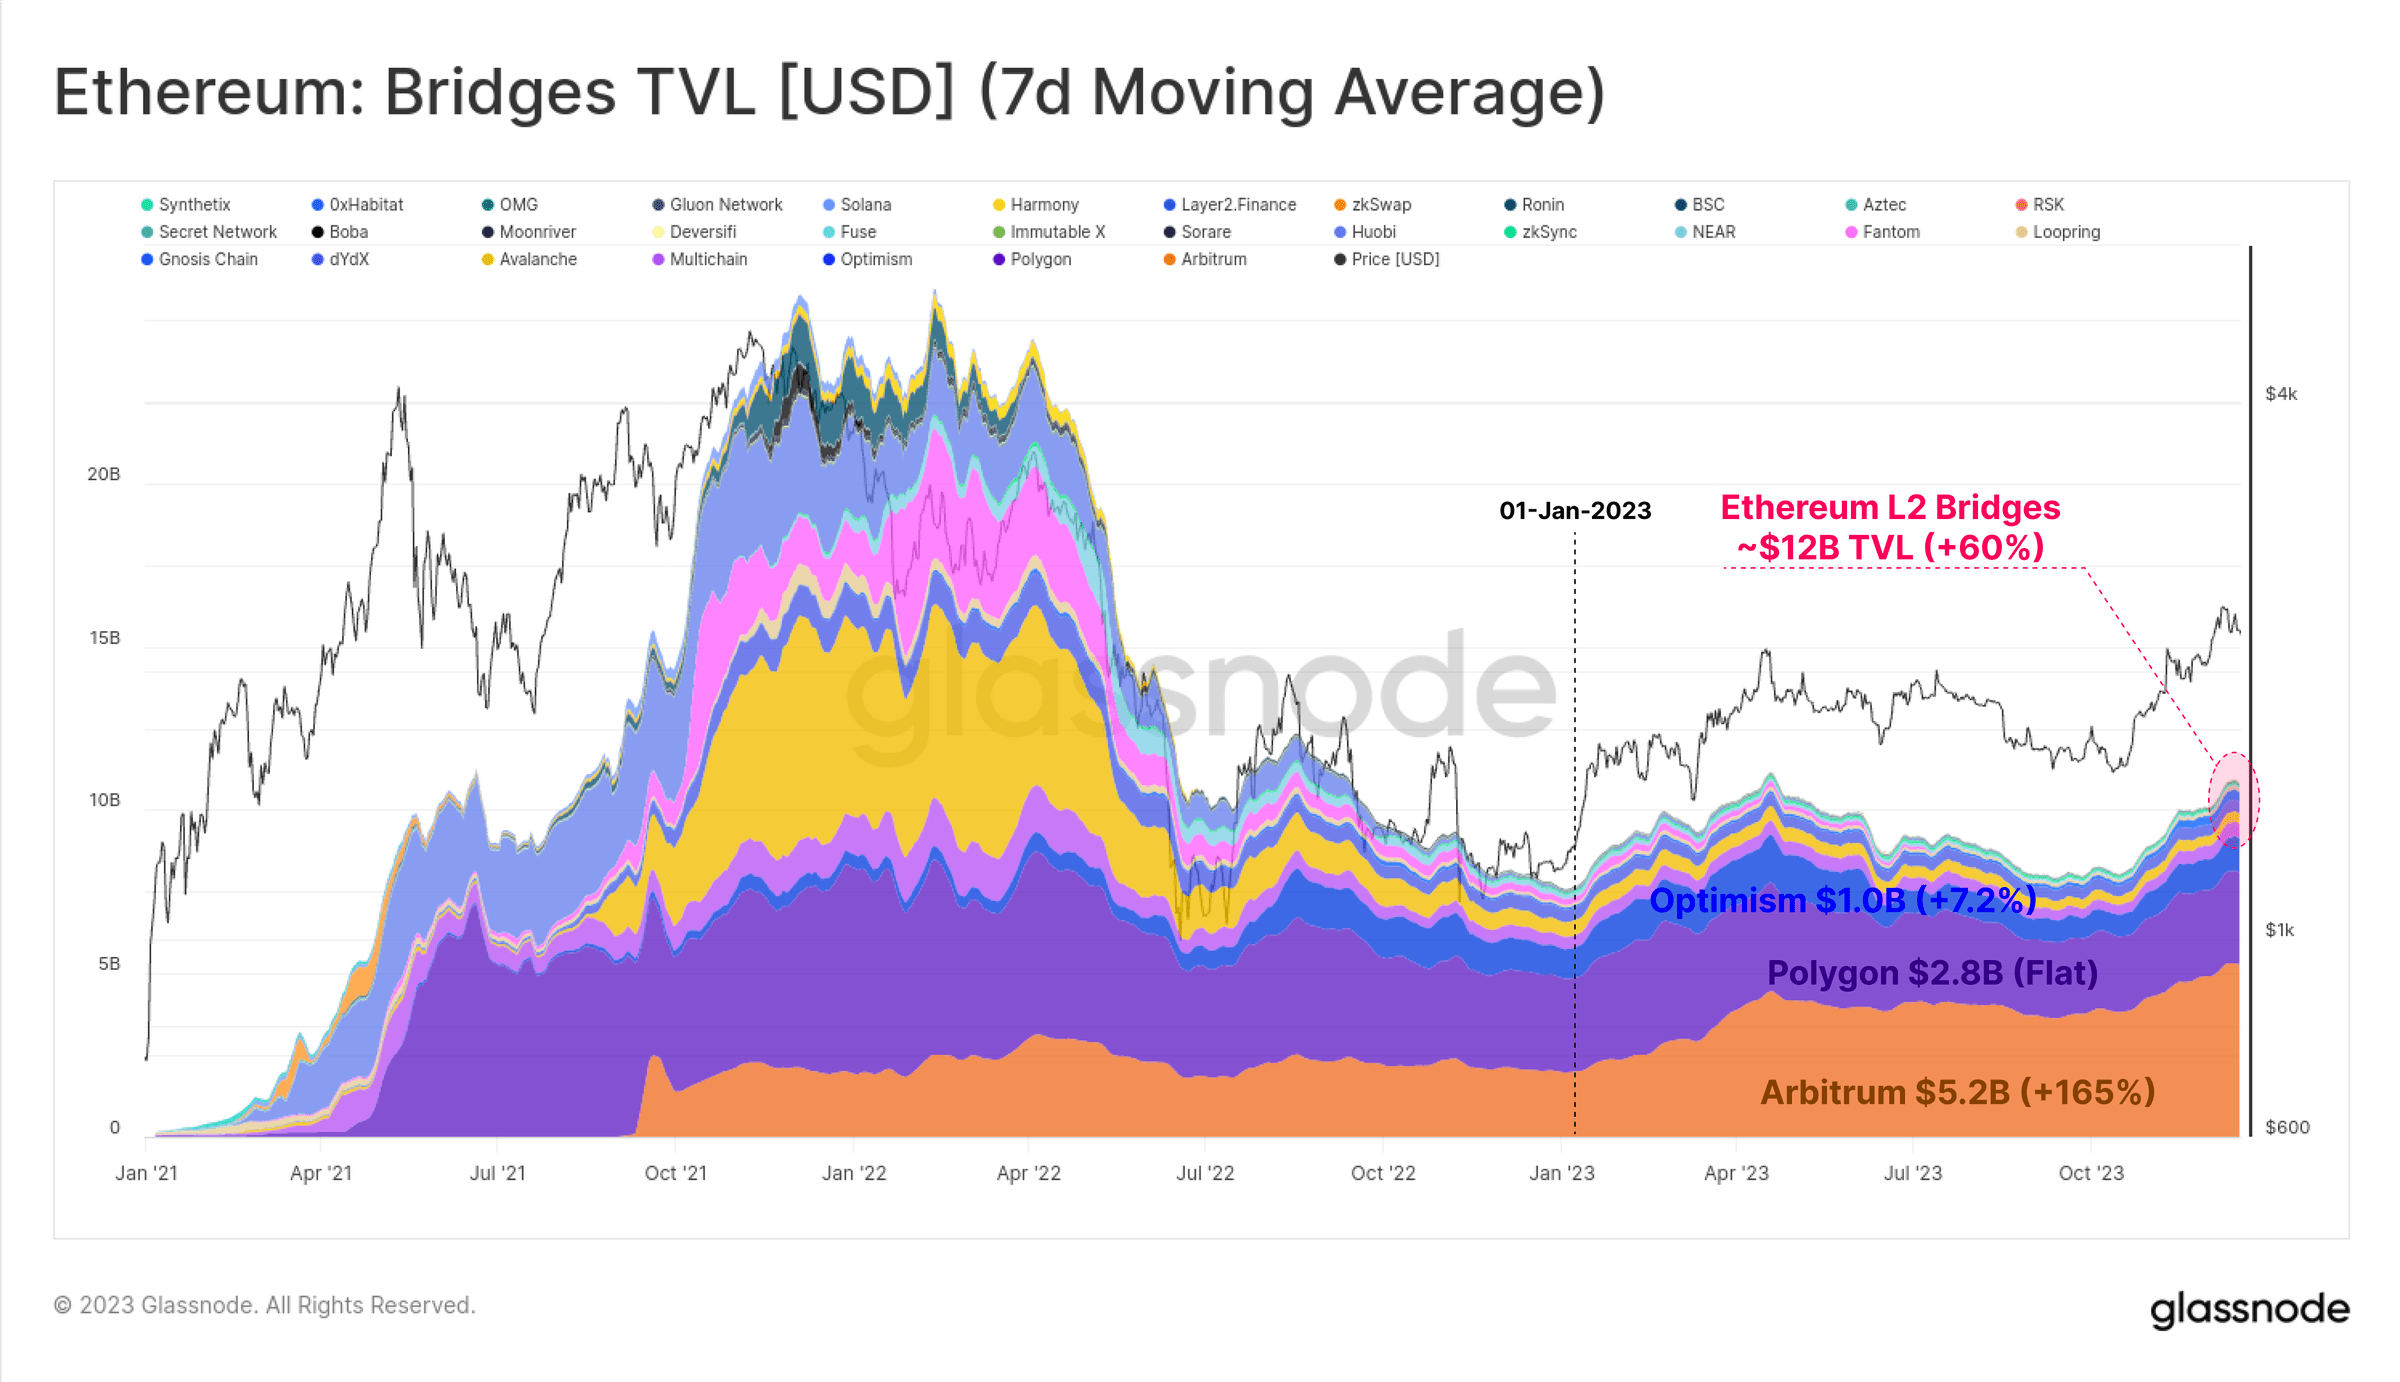 الشكل 17: الإيثريوم: الأصول المقفلة في الجسور العابرة للسلاسل (متوسط متحرك 7 أيام)
ومن المجالات الرئيسية الأخرى للنمو في الإيثريوم إجمالي ETH المرهون عبر إثبات الحصة PoS. فمنذ 2023، نما حجم ETH المرهون بنسبة 119%، وأصبح عدد ETH المقفلة حاليًا في بروتوكولات التخزين يتجاوز 34.638 مليون ETH. كما أُطلقت ترقية شنغهاي بنجاح في أبريل، وسمحت لأول مرة منذ إطلاق Beacon Chain في ديسمبر 2020 للسماح للمدققين بسحب أموالهم، وأعادت تشكيل مشهد مزودي التخزين السائل.
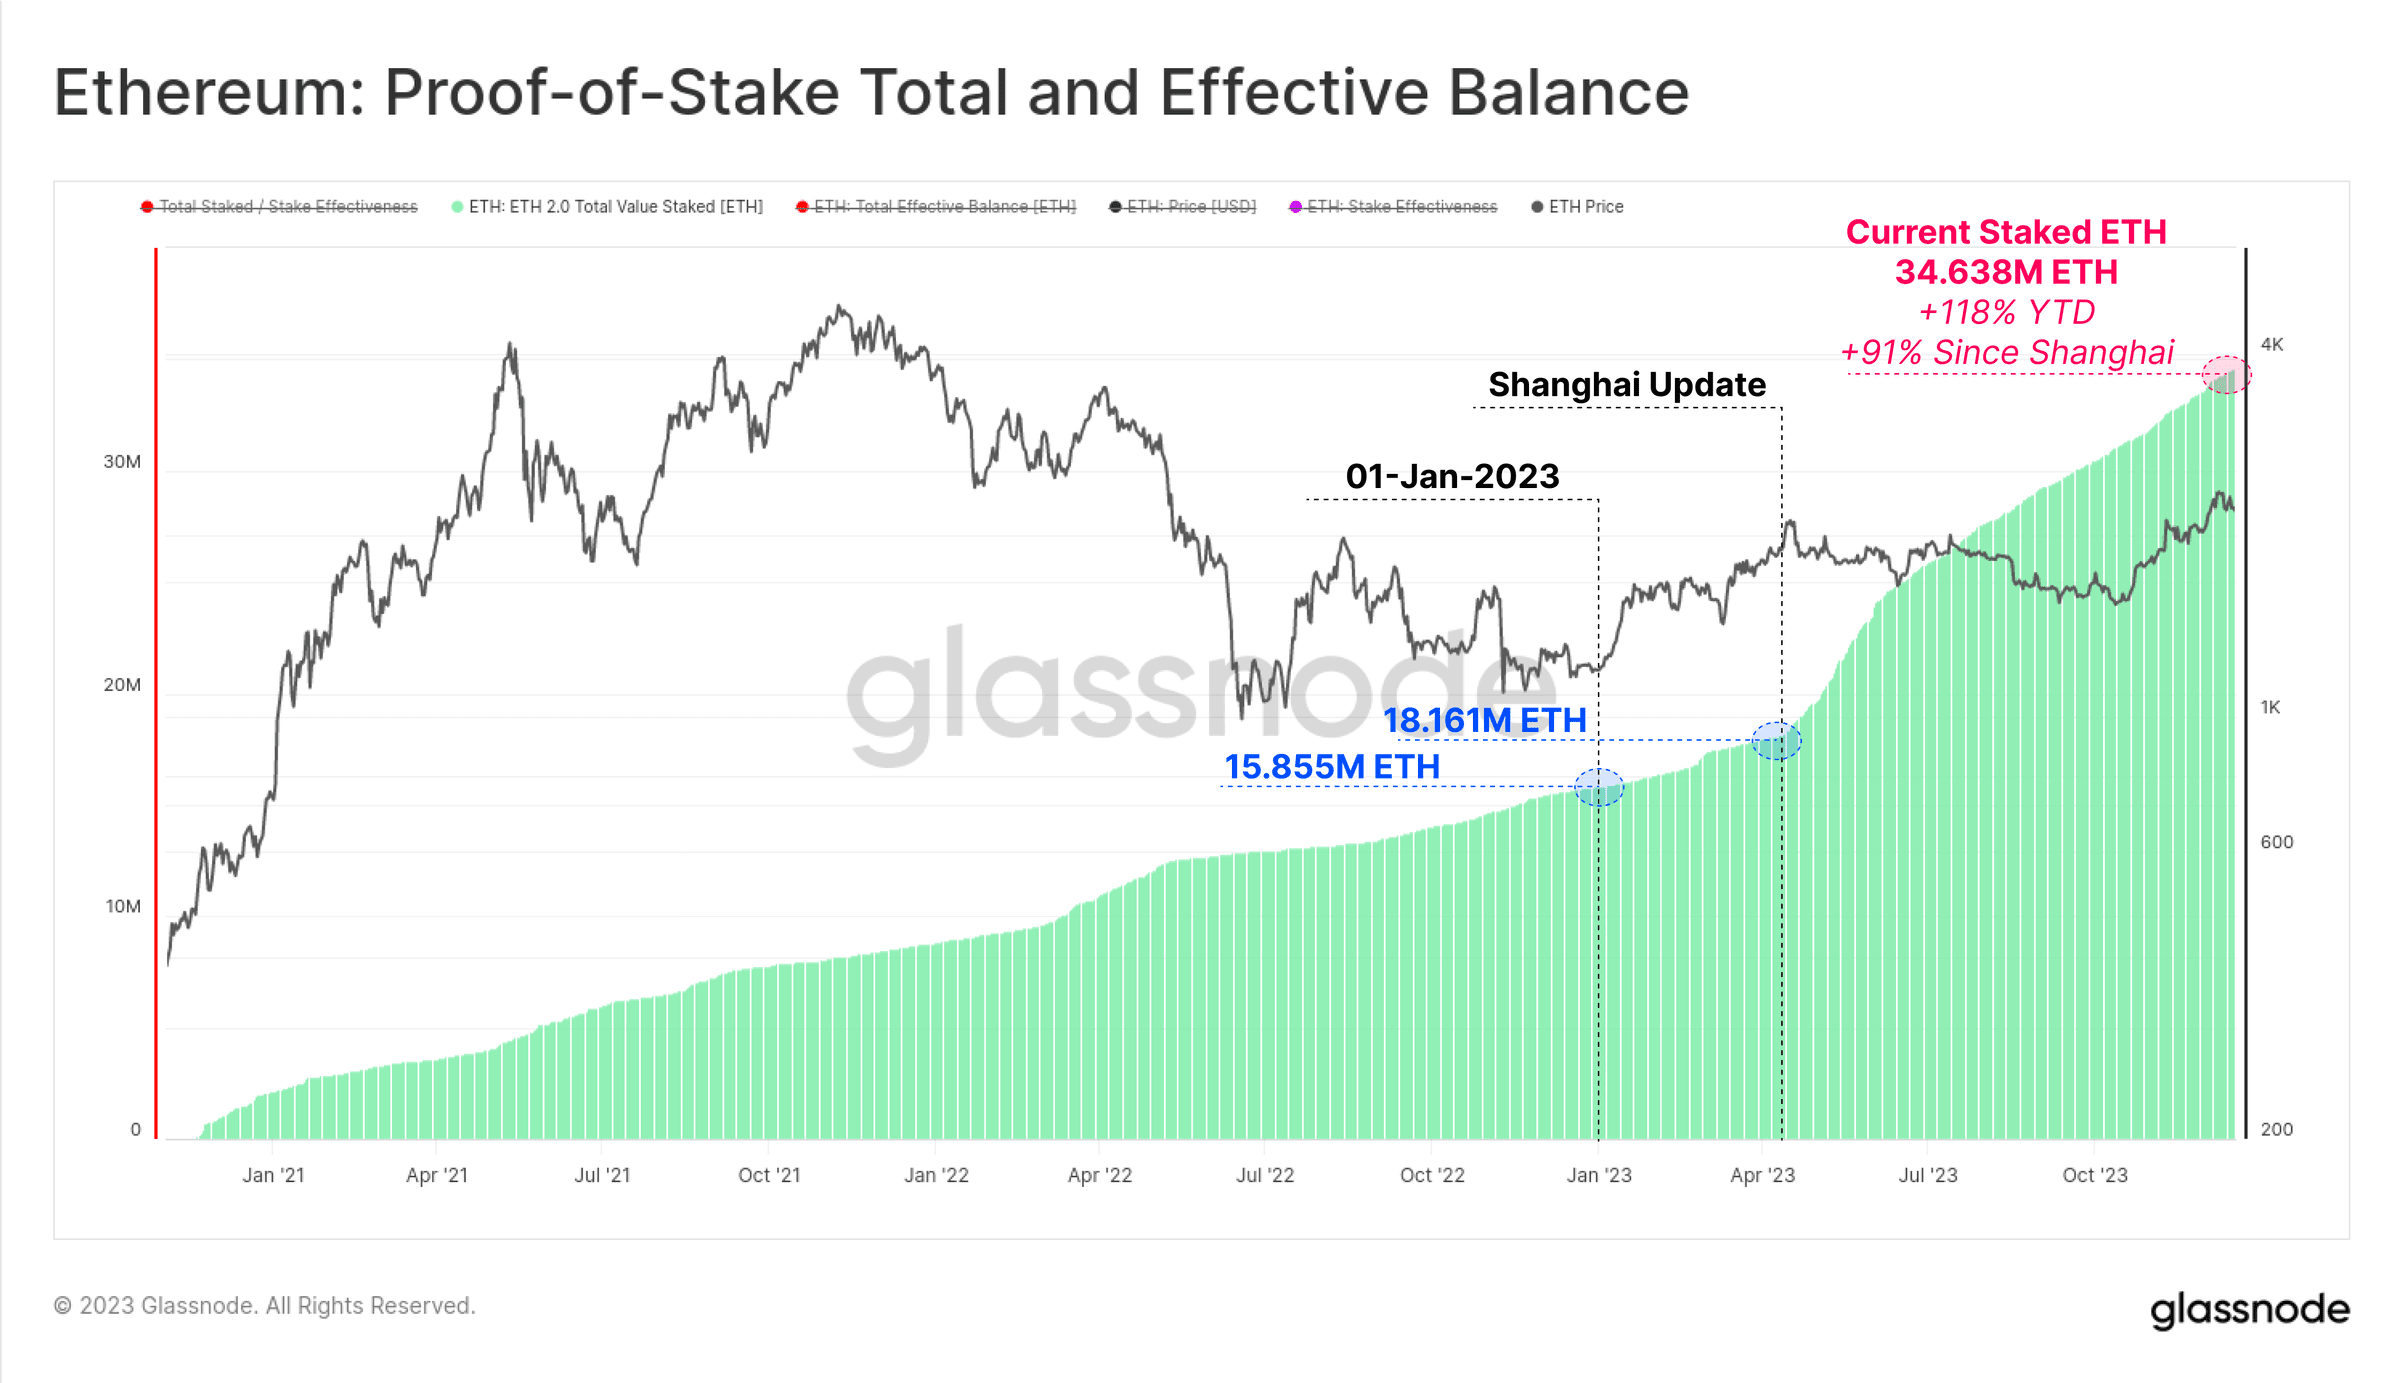 الشكل 18: الإيثريوم: إجمالي الرصيد الفعال المرهون عبر إثبات الحصة
البيتكوين في الغالب في حالة ربح
على الرغم من أن أداء سعر البيتكوين أثار حماس الكثيرين، فإن جزءًا كبيرًا من البيتكوين لا يزال في حالة خمول وفي وضع الحيازة طويلة الأجل داخل محافظ المستثمرين. ومن أصل المعروض المتداول البالغ 19.574 مليون BTC، يوجد أكثر من 14.9 مليون BTC (76.1%) خارج المنصات، ولم تُتداول منذ أكثر من 155 يومًا، بزيادة قدرها 825 ألف BTC منذ بداية العام. كما أدى ذلك إلى وصول معروض حاملي الأجل القصير إلى أدنى مستوى تاريخي عند 2.317 مليون BTC.
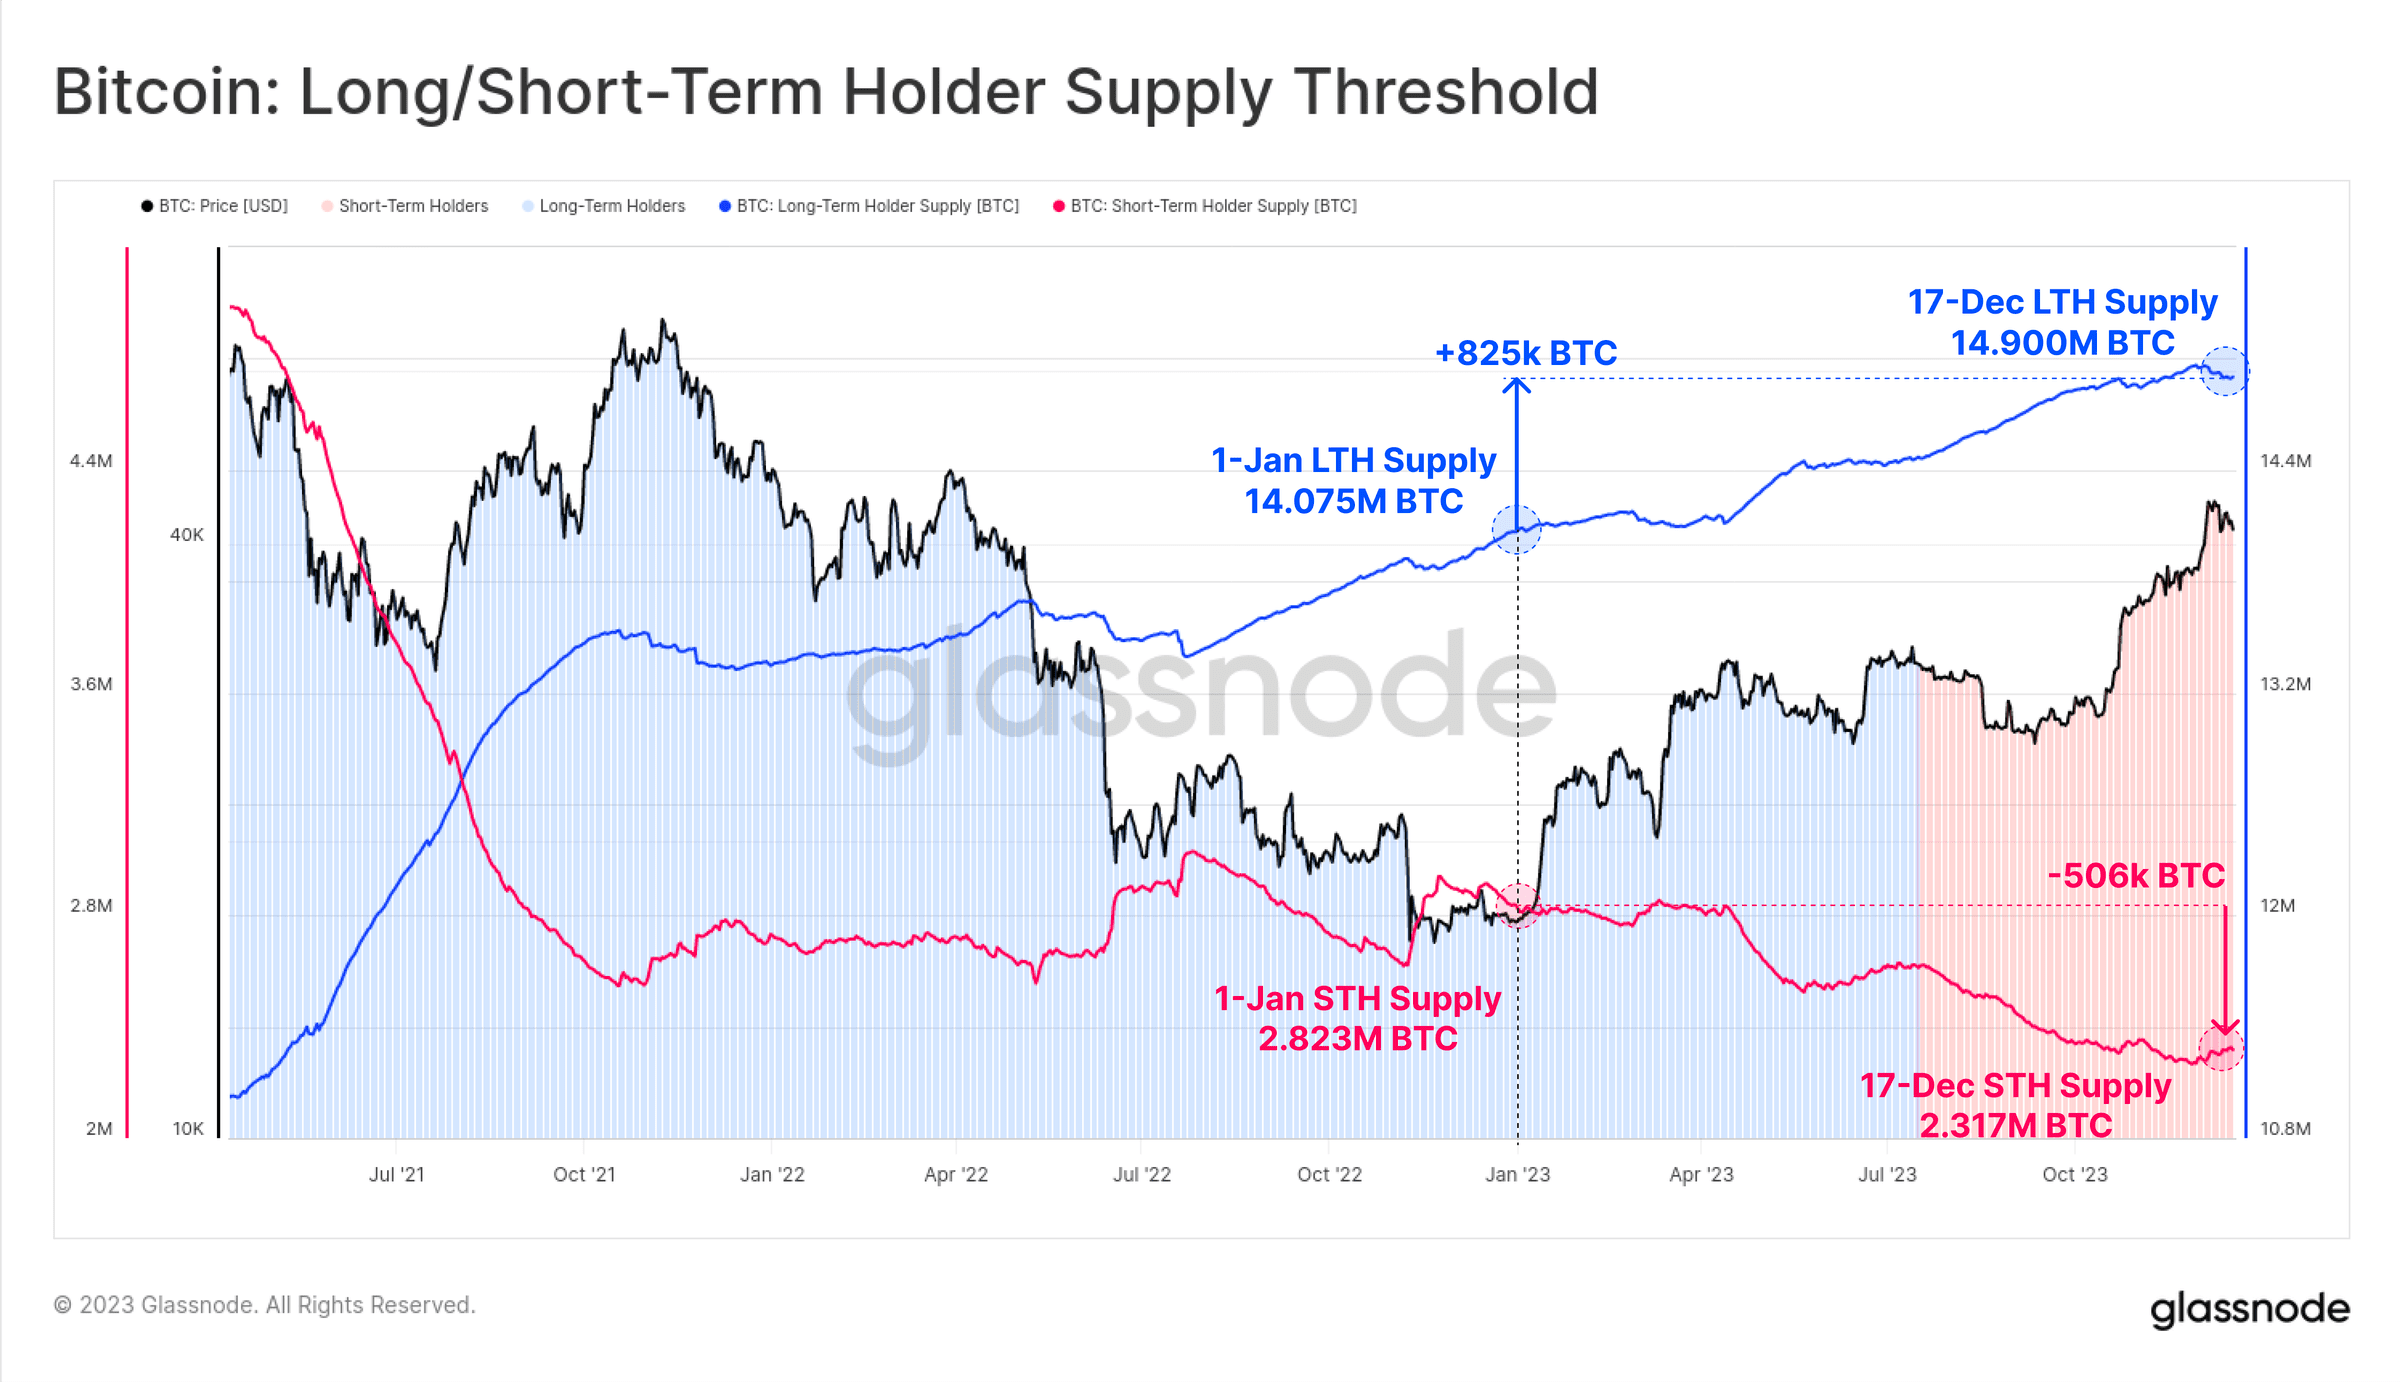 الشكل 19: البيتكوين: معروض حاملي الأجل الطويل/القصير
ومع تعافي السوق، استعادت الغالبية العظمى من المستثمرين وضع «الربح» في محافظهم، سواء بسبب التداول أو بسبب ارتفاع الأسعار فوق تكلفة الأساس. ويُظهر الشكل أدناه كيف انخفض إجمالي الأصول «الخاسرة» إلى نحو 1.9 مليون BTC، وكان معظمها بحوزة حاملي الأجل الطويل الذين اشتروا قرب القمم في 2021.
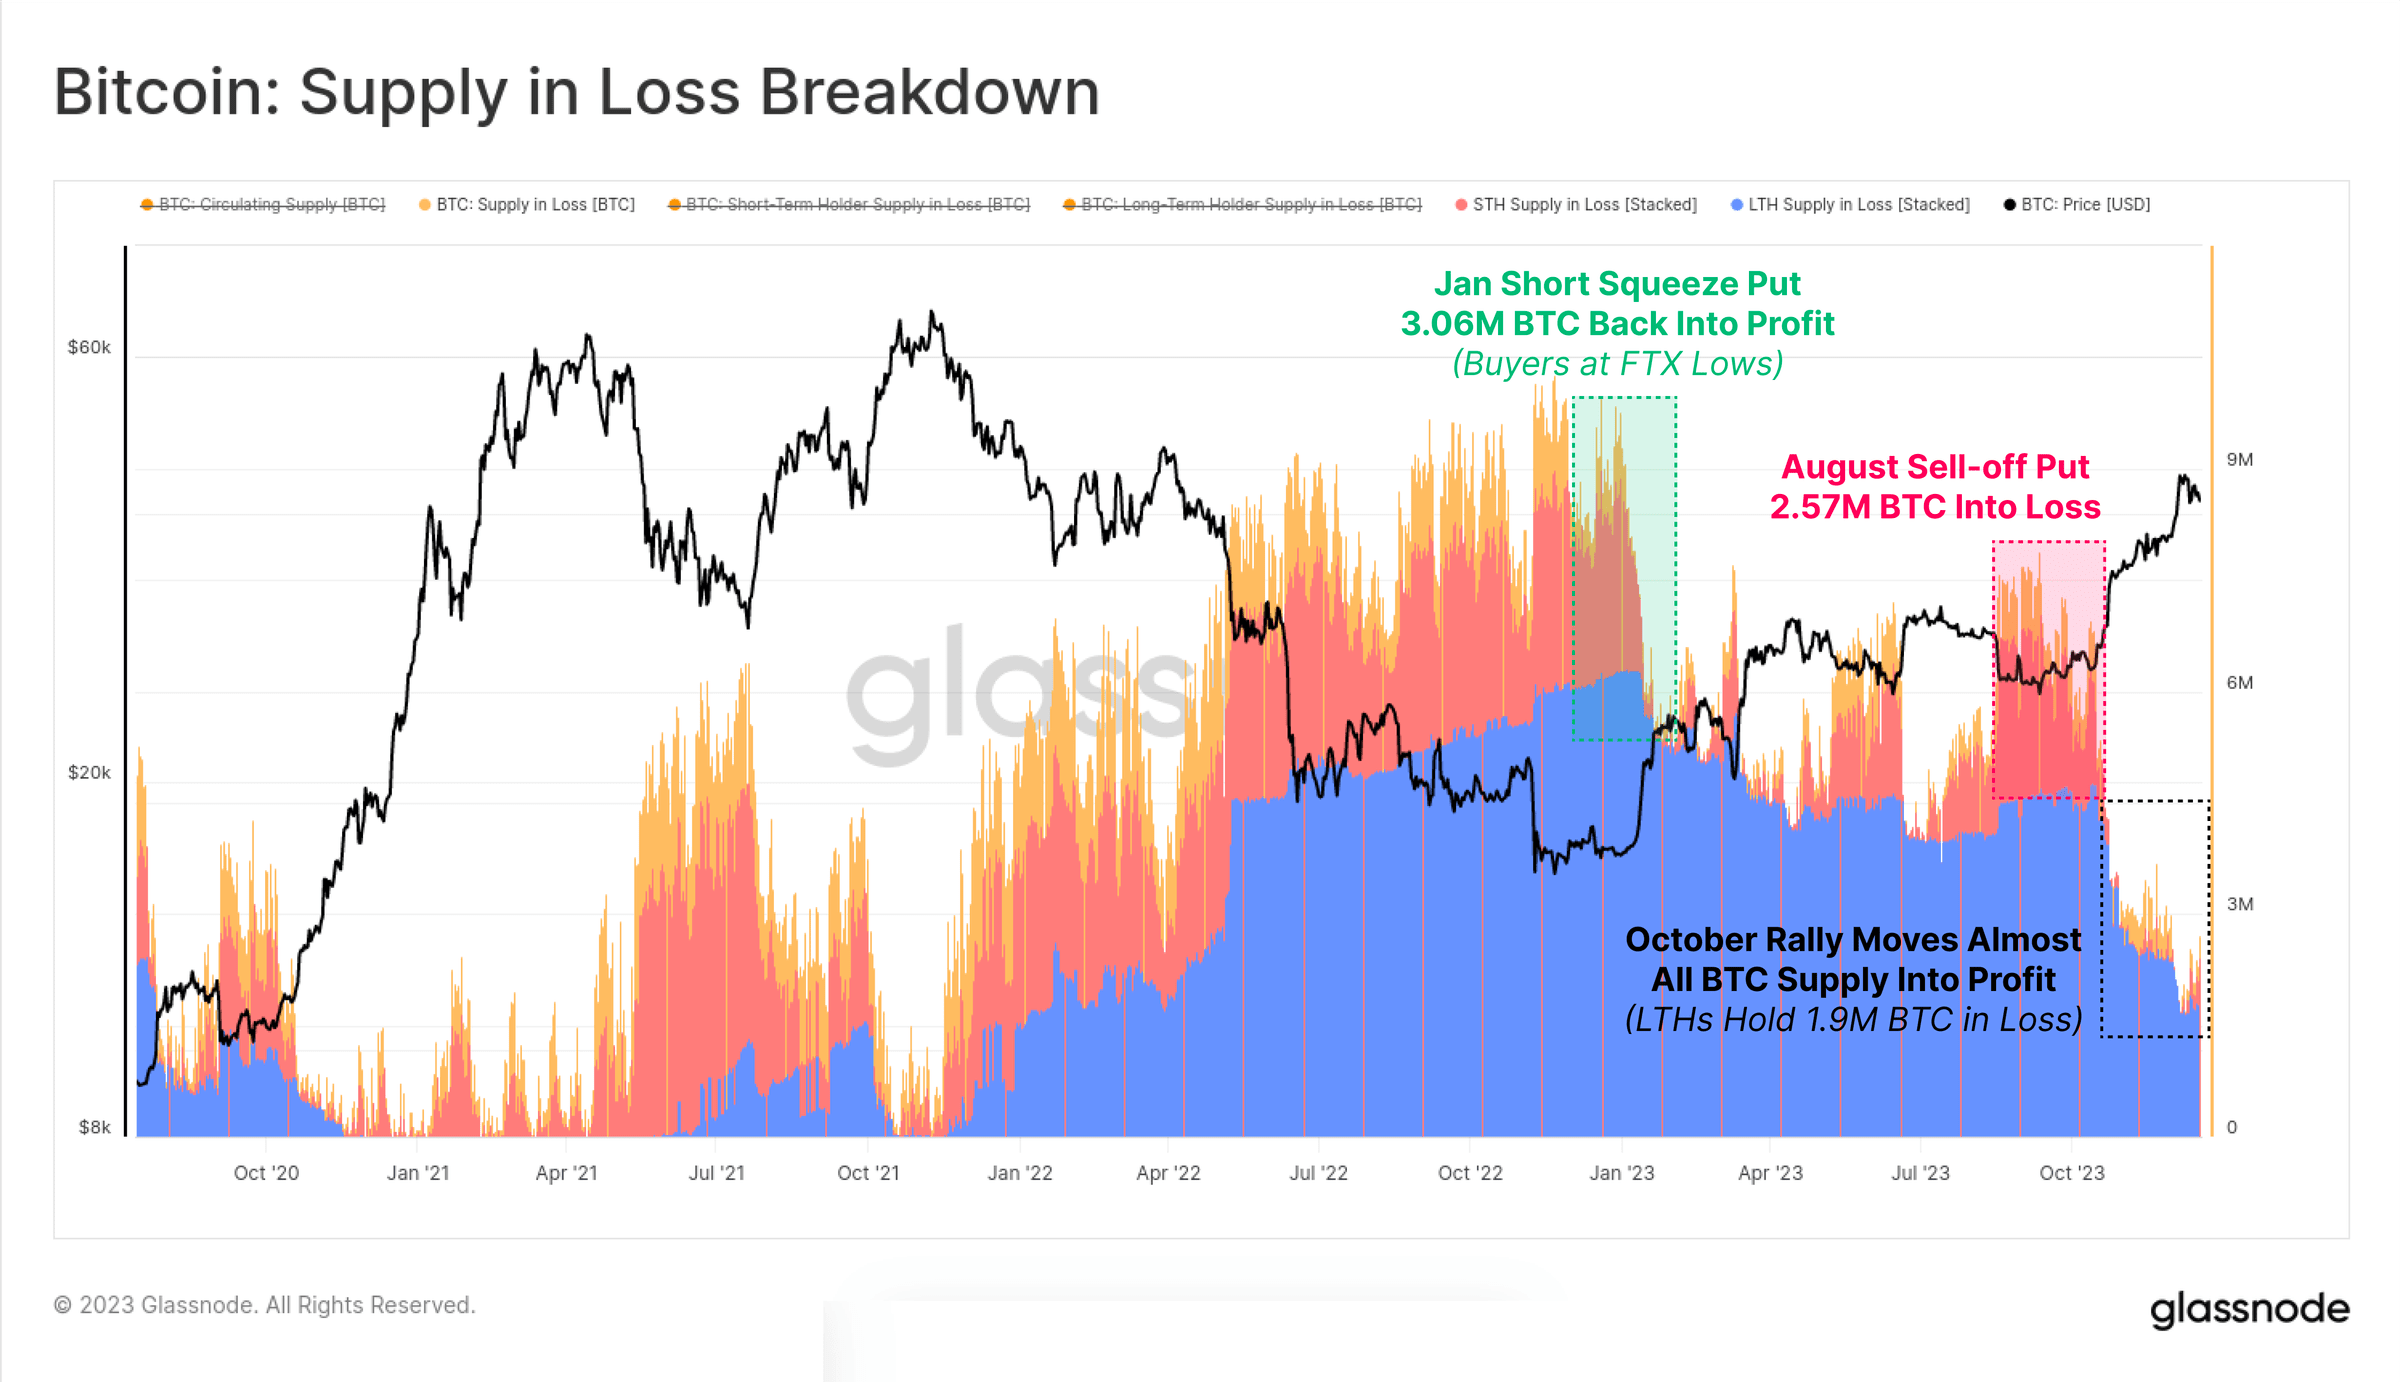 الشكل 20: البيتكوين: الأصول في حالة خسارة
ومن ناحية أخرى، أدت موجة الارتفاع في أكتوبر إلى رفع حصة المعروض في حالة الربح فوق متوسطها التاريخي، لتتجاوز 90% من المعروض المتداول. ونظرًا لأن أكثر من 50% من المعروض كان في حالة خسارة في بداية 2023، فإن هذا يُعد واحدًا من أسرع التعافيّات في التاريخ (بعد ارتداد 2019 فقط).
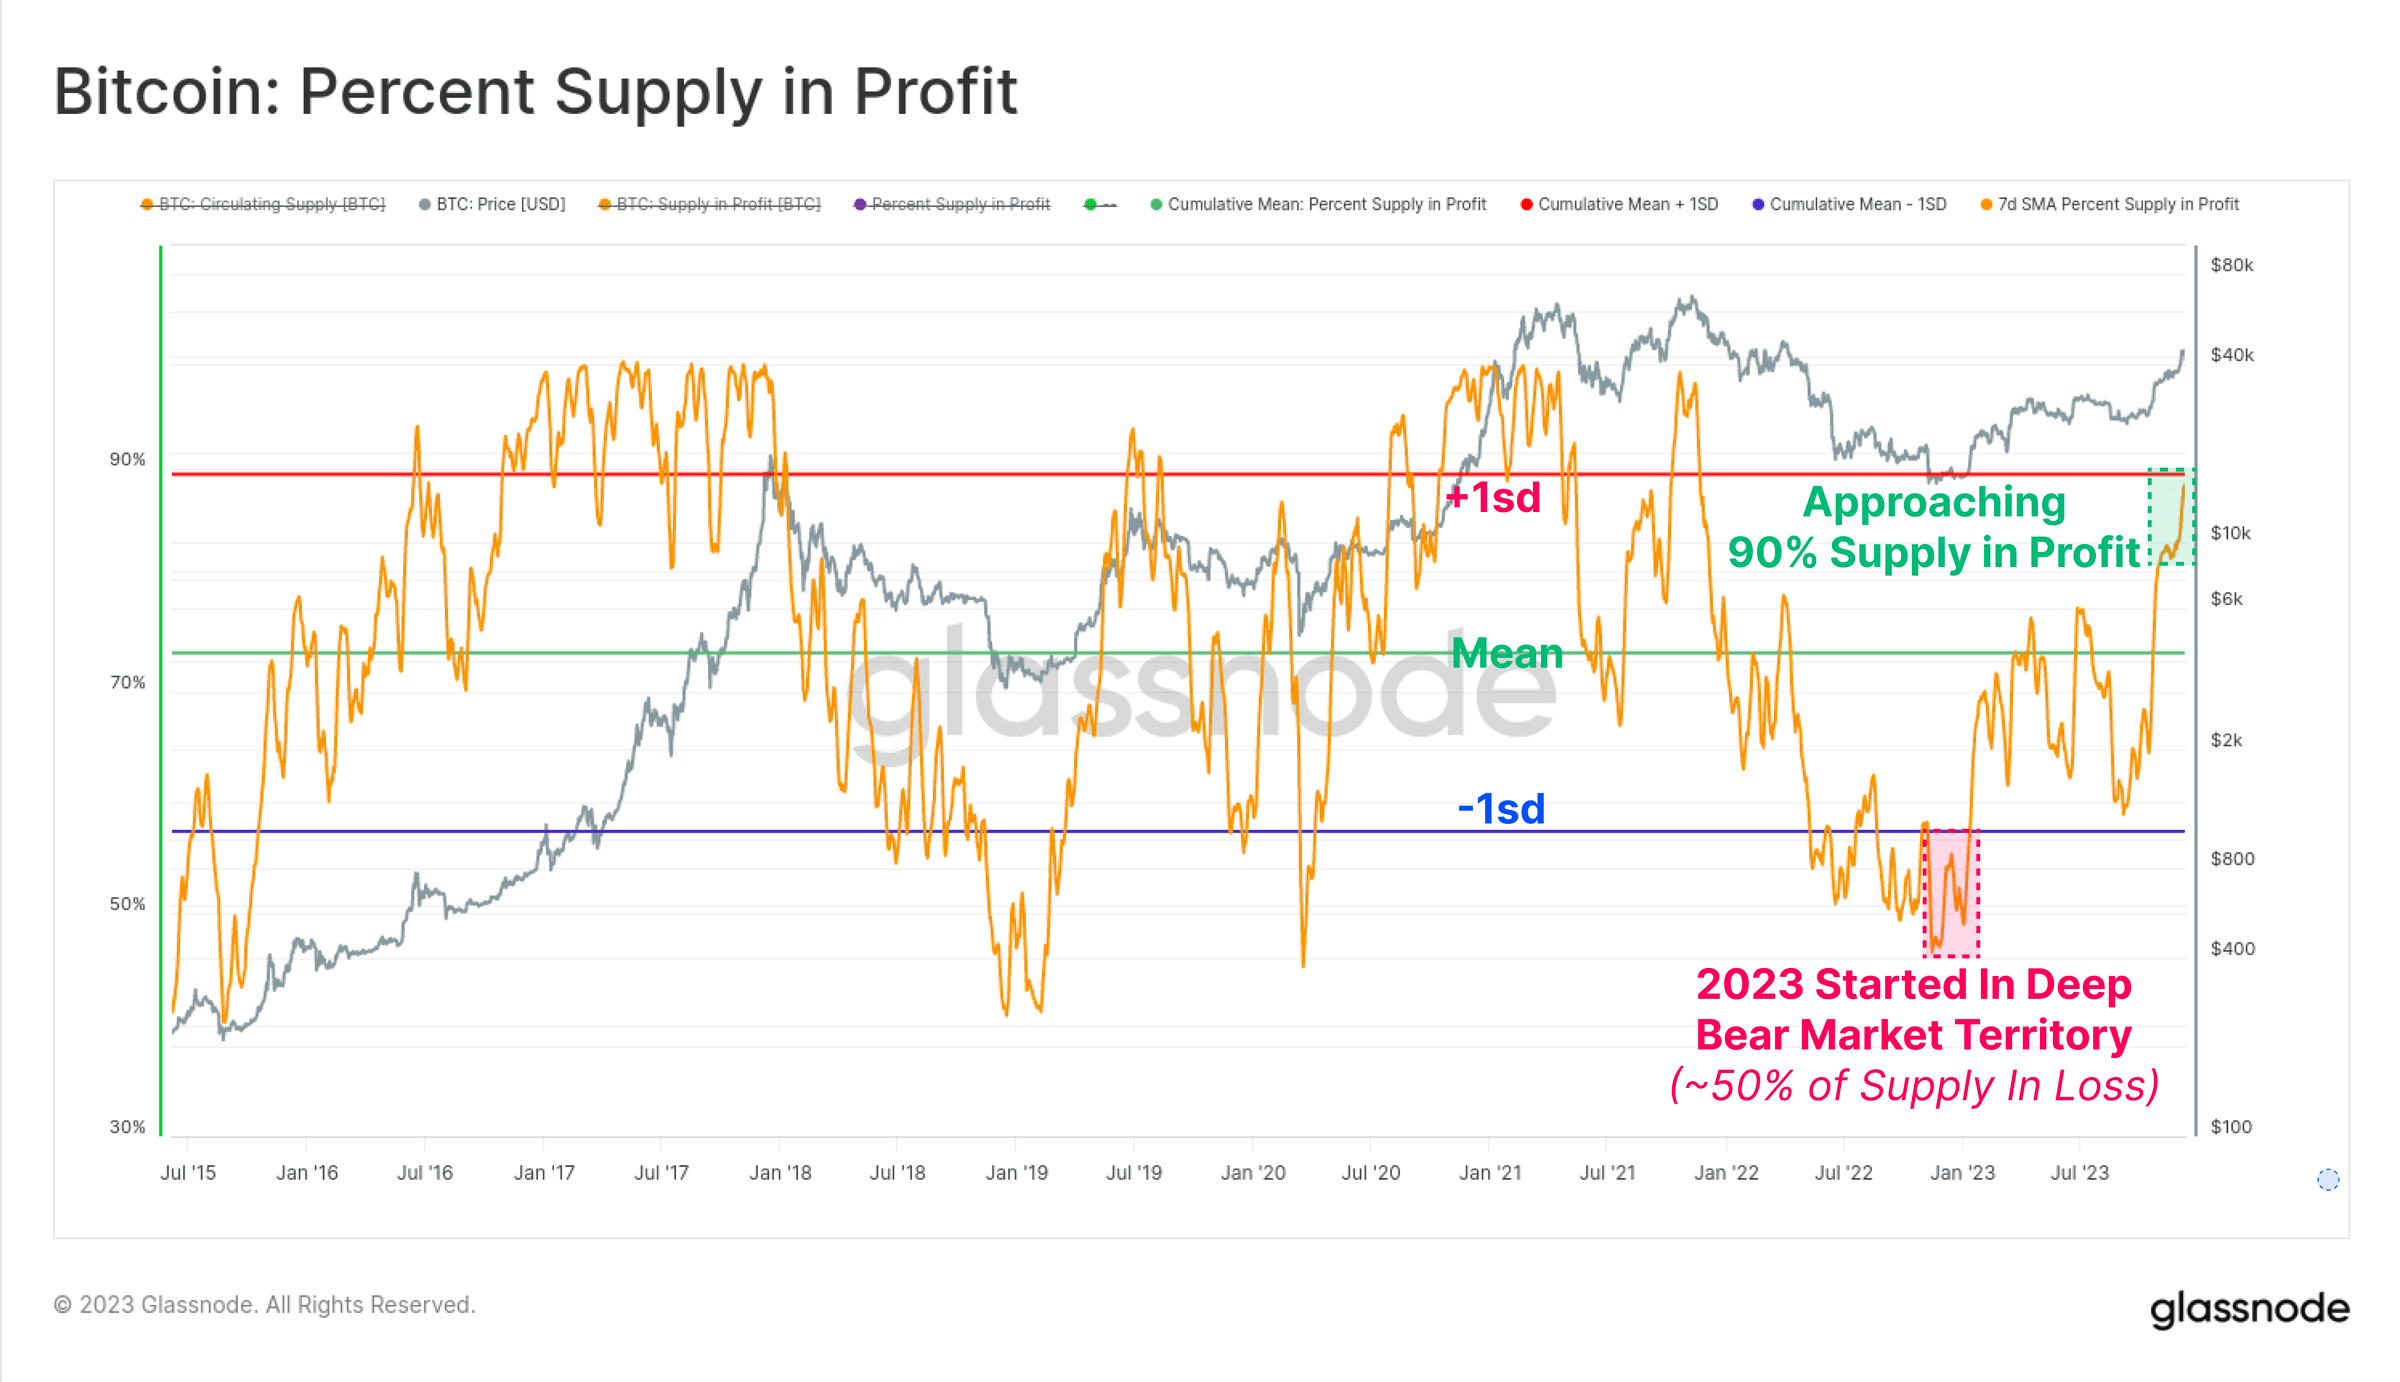 الشكل 21: البيتكوين: نسبة المعروض «الرابح»
يوضح الشكل أدناه بشكل بصري كيفية تغير نسبة المعروض الرابح سنويًا منذ 2015. ورغم أن التقسيم حسب السنوات ليس مثاليًا تمامًا، فإن دورة البيتكوين التي تمتد لأربع سنوات تتيح لنا اكتشاف بعض الأنماط المثيرة للاهتمام:
(بالبرتقالي) مرحلة السوق الهابطة/التعافي، حيث تعود كميات كبيرة من البيتكوين إلى حالة الربح نتيجة عمليات الاستسلام قرب القيعان، ما يؤدي إلى أكبر زيادة في المعروض الرابح.
(بالأزرق) السوق الصاعدة المبكرة، حيث يدفع الاتجاه الصاعد معظم الأصول إلى بدء تحقيق الأرباح والارتداد إلى قمم جديدة.
(بالأخضر) السوق الصاعدة المتأخرة المفعمة بالنشوة، حيث يكون السوق عند مستويات ATH وتكون جميع العملات في حالة ربح، ويقترب السوق من الإنهاك.
(بالأحمر) السوق الهابطة الرئيسية بعد القمة السوقية، حيث تقع كميات كبيرة من الأصول في الخسارة.
ورغم بساطة البنية، فإن هذا الإطار يُظهر أوجه تشابه بين التقدم المحقق في 2015-16 و2019-20 و2023 حتى الآن.
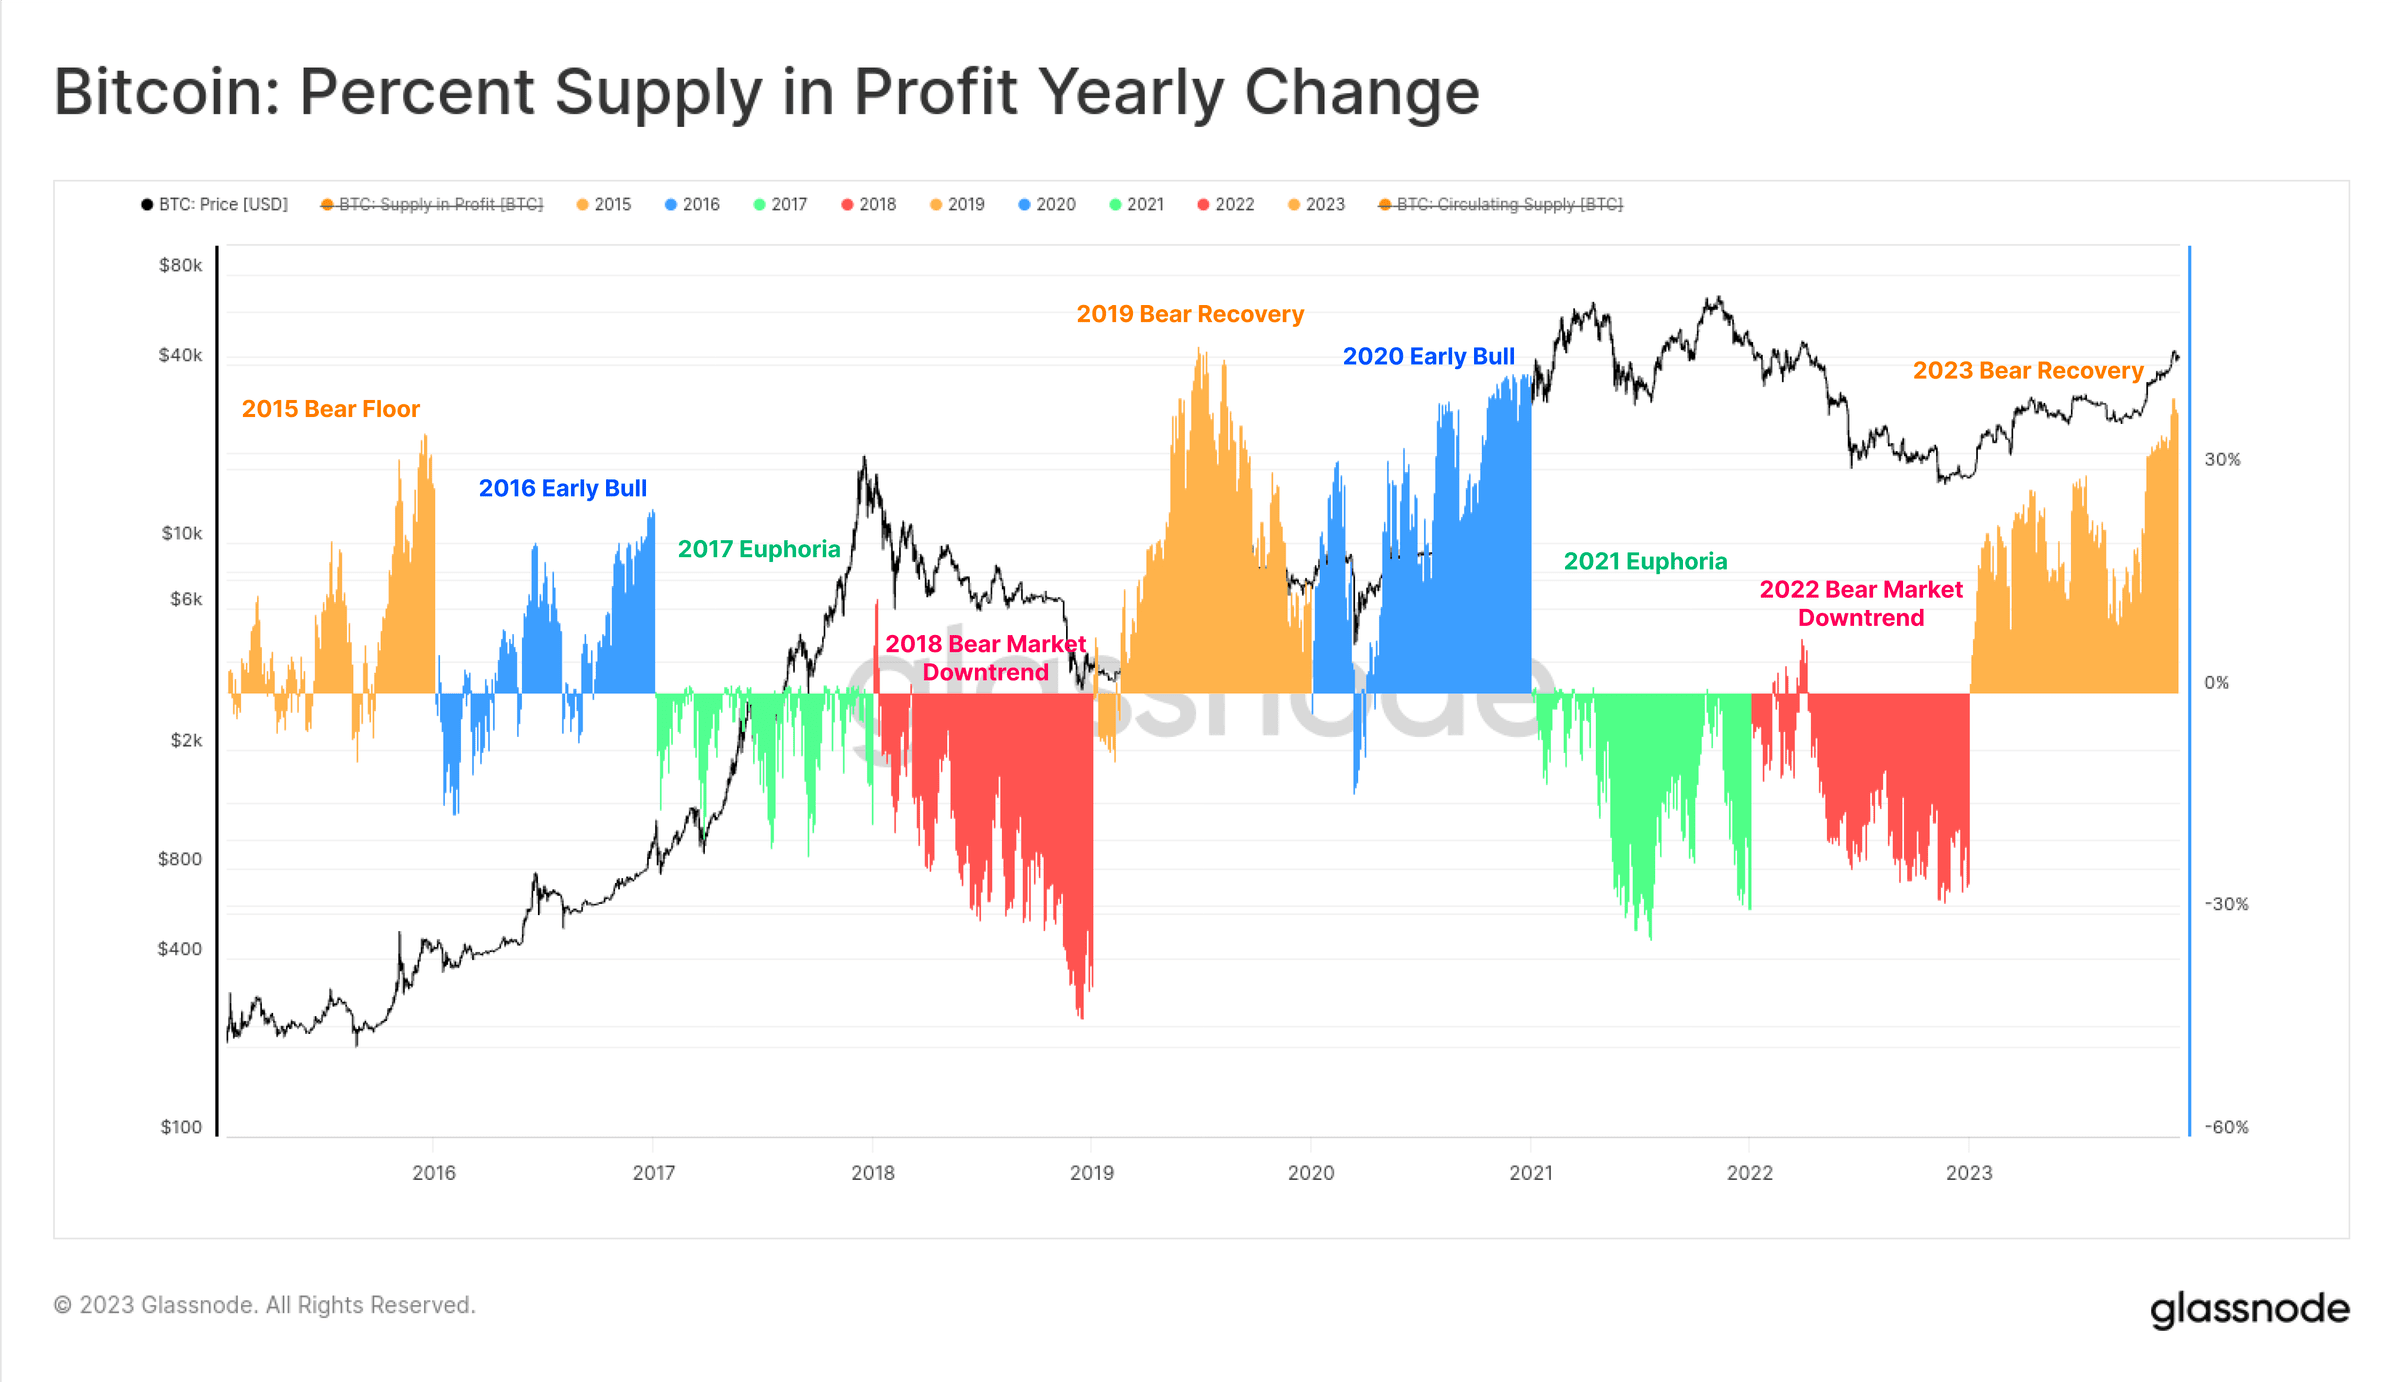 الشكل 22: نسبة المعروض الرابح سنويًا
وأخيرًا يمكننا مناقشة ربحية المستثمرين؛ ففي 2023 انتقل حاملو الأجل الطويل، وحاملو الأجل القصير، والمستثمرون العاديون من حالة عدم الربحية إلى ربحية معتدلة. ورغم أن مؤشر NUPL لكل فئة لم يصل بعد إلى قمم مبهرة، فإنه أصبح أعلى بوضوح من مستويات التكلفة الأساسية لكل مجموعة.
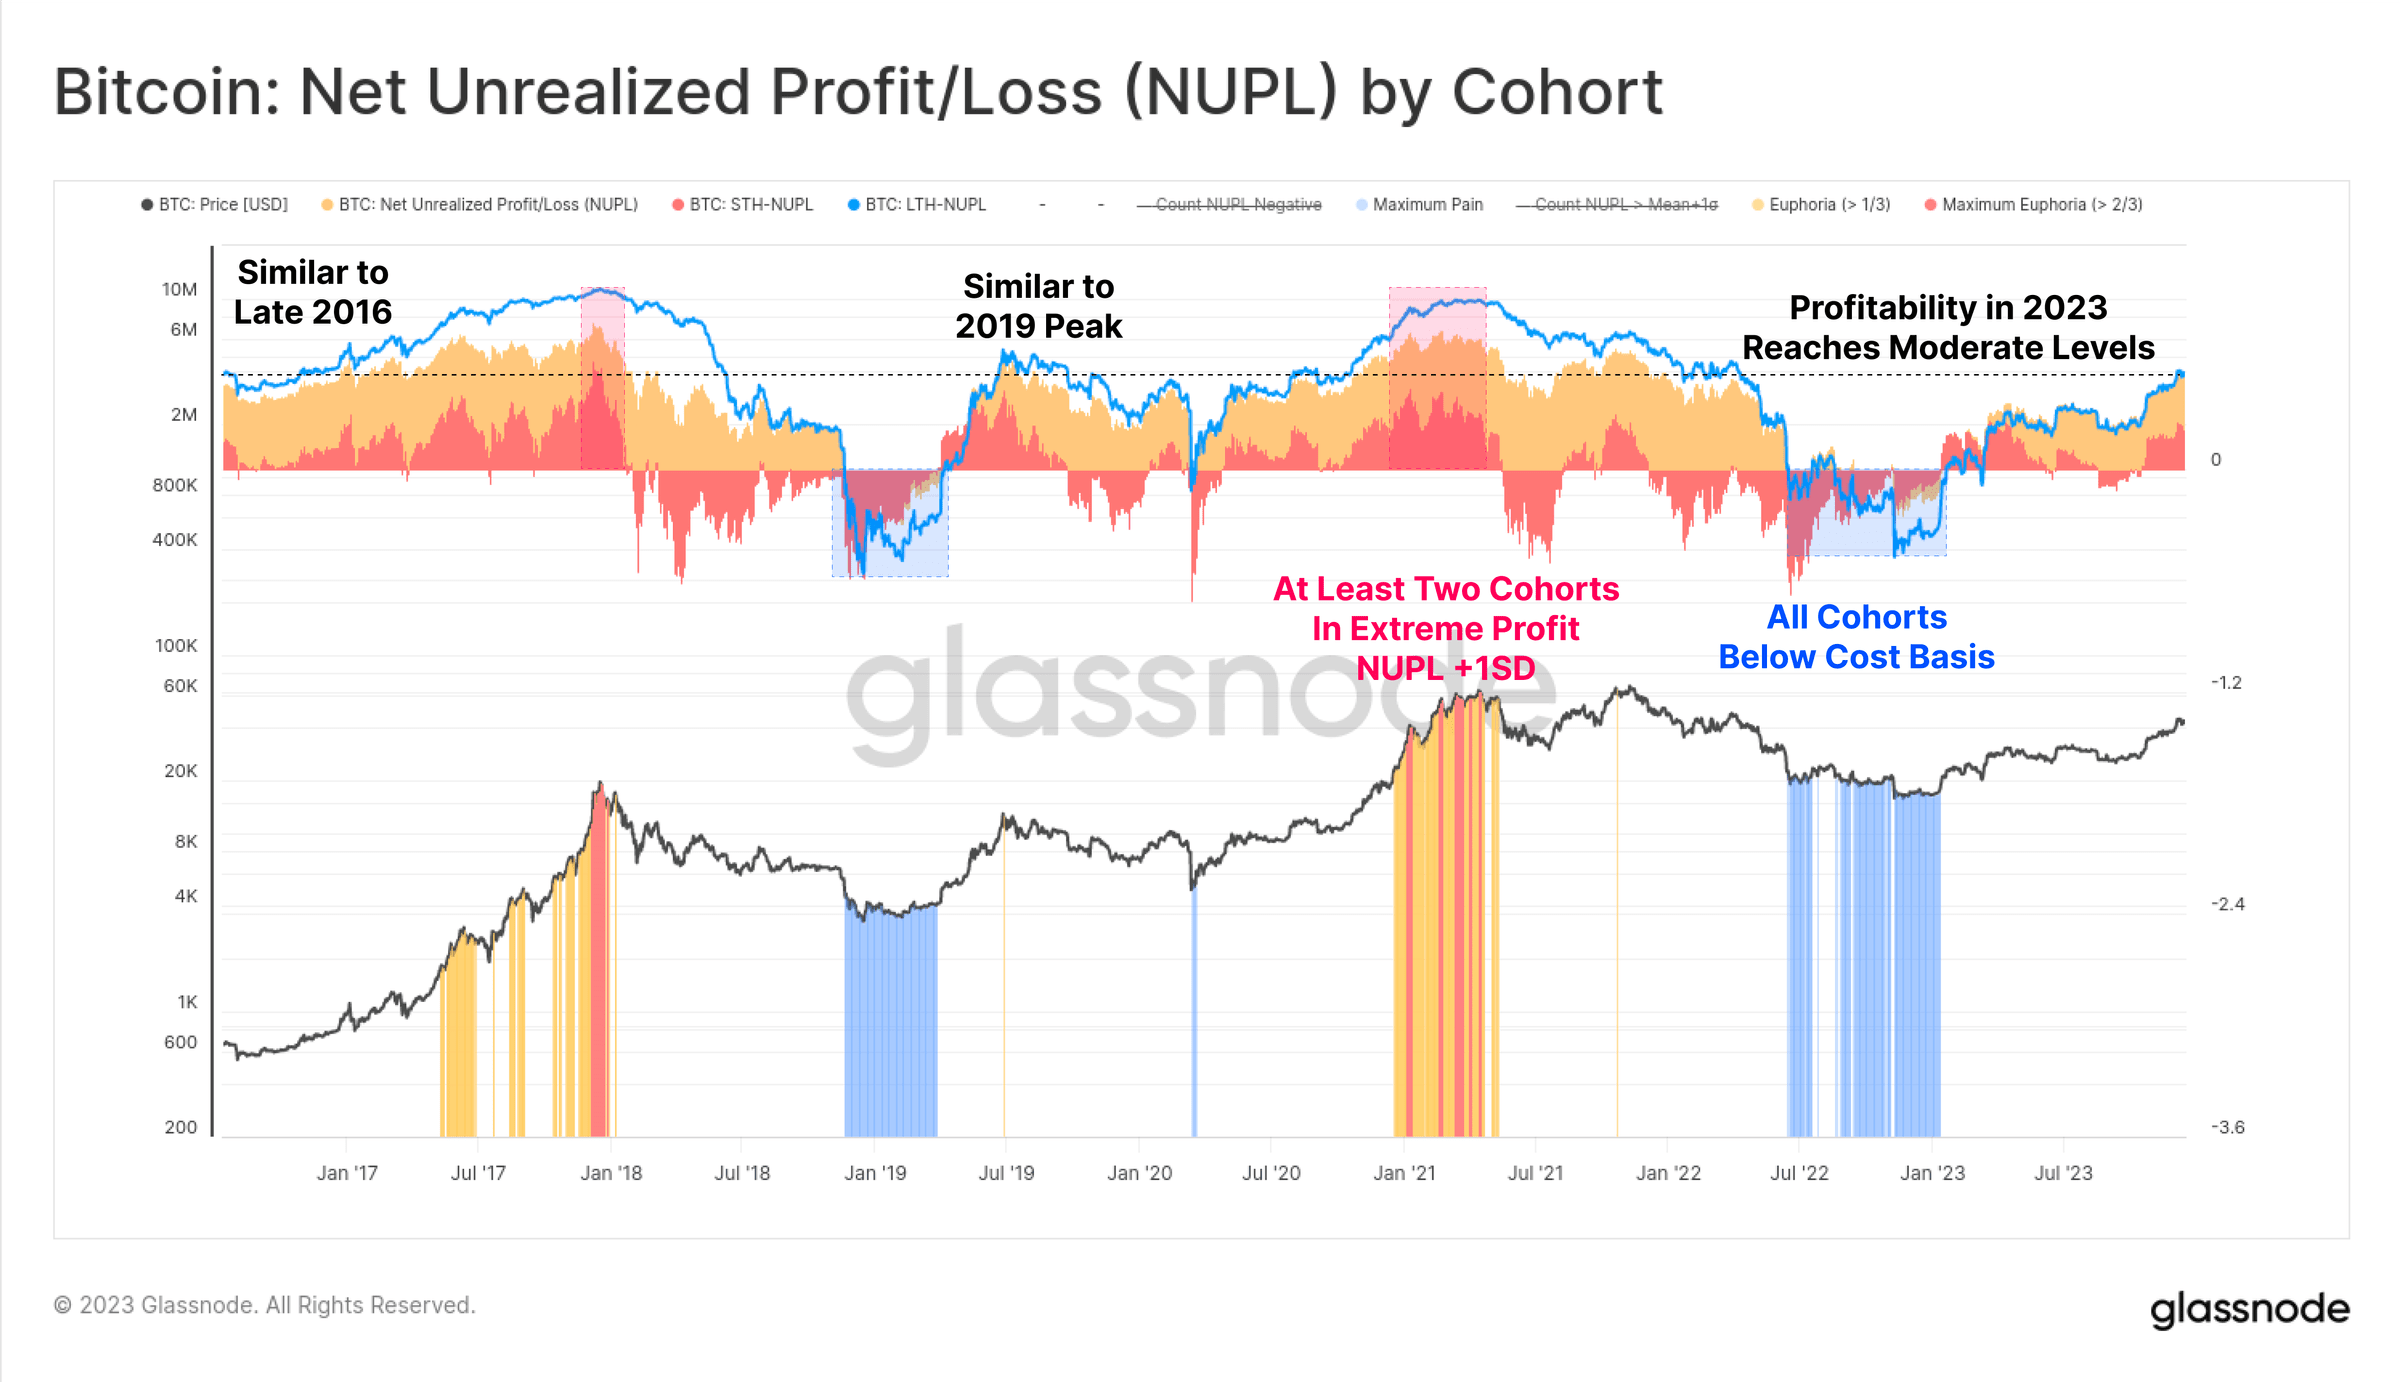 الشكل 23: الأرباح والخسائر غير المحققة حسب المجموعة
سوق المشتقات المتنامي النضج
ومن السمات البارزة لدورة 2020-23 أن أسواق العقود الآجلة والخيارات أصبحت المكان المفضل للتعرض السعري وتوفير السيولة. وقد ثبت أن 2023 كان عامًا مهمًا في هذا المسار، إذ تطورت الفائدة المفتوحة في سوق الخيارات لتصبح مماثلة لسوق العقود الآجلة أو تتجاوزها.
حاليًا، تتراوح الفائدة المفتوحة لكليهما بين 16 مليار دولار و20 مليار دولار، بينما تواصل Deribit الهيمنة في مجال الخيارات (أكثر من 90%). وهذا يوضح تزايد اهتمام المستثمرين المؤسسيين بالبيتكوين، إذ يلجأ المتداولون والمراكز عادةً إلى سوق الخيارات لتنفيذ استراتيجيات تداول وإدارة مخاطر وتحوط أكثر تعقيدًا.
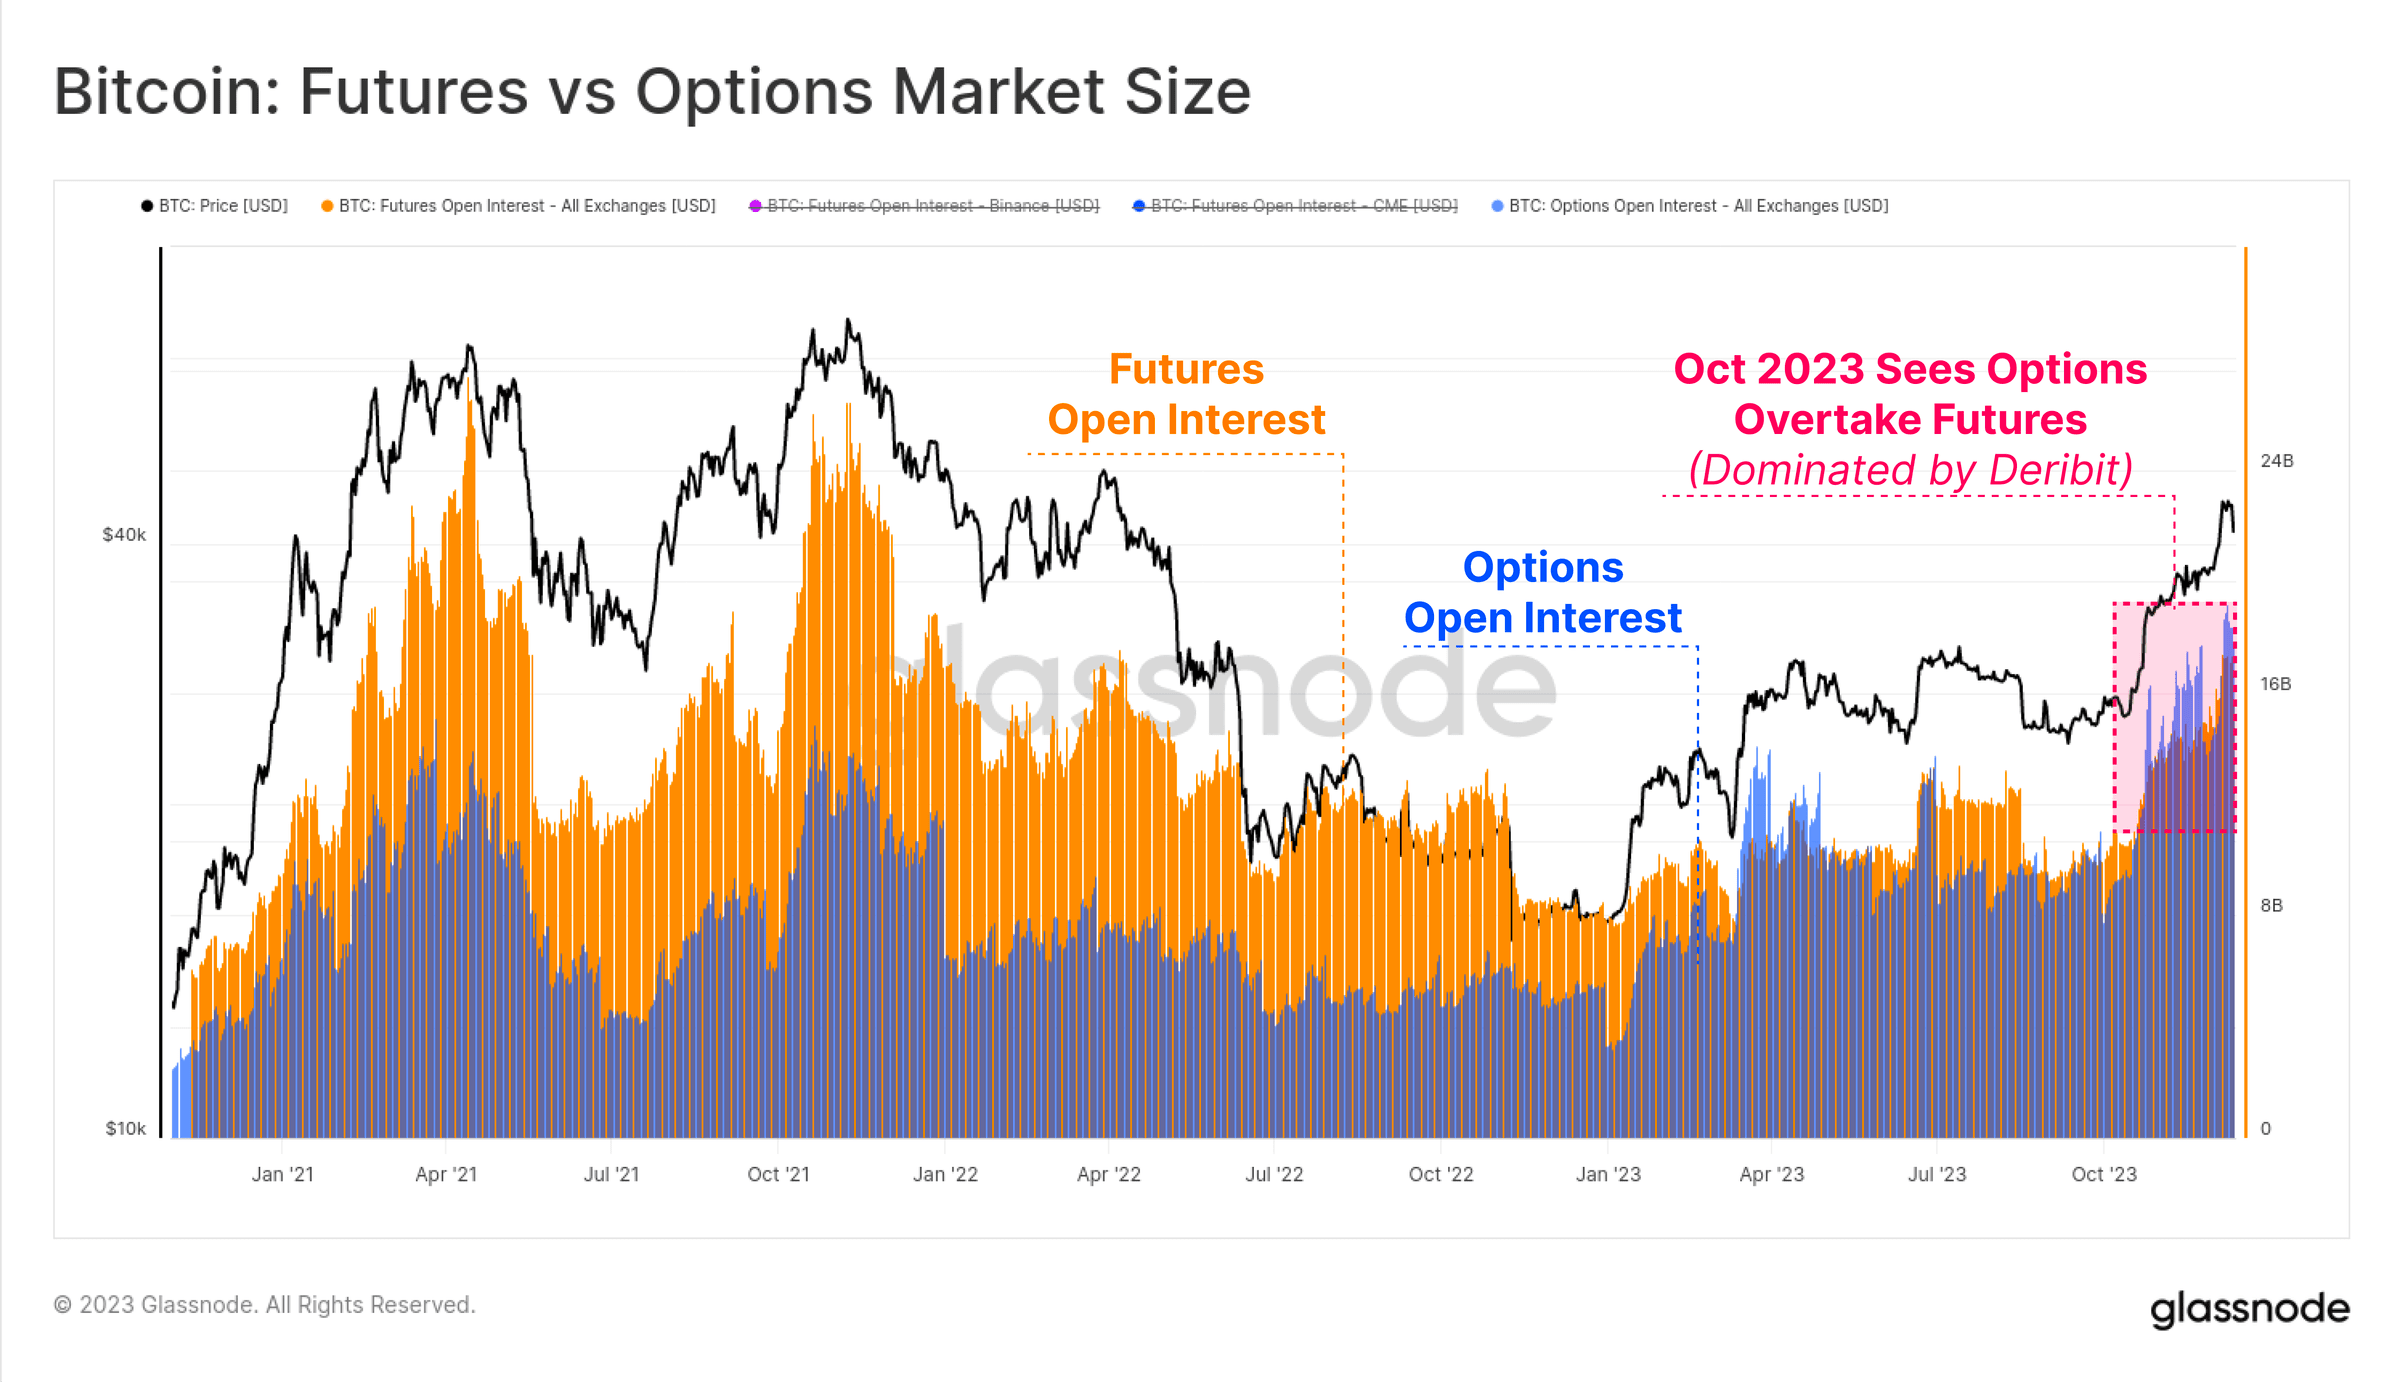 الشكل 24: البيتكوين: حجم سوق العقود الآجلة والخيارات
ومن اللافت أيضًا حدوث تحول في الهيمنة داخل سوق العقود الآجلة، إذ تجاوزت الفائدة المفتوحة في منصة CME المنظمة، التاريخية للمرة الأولى، منصة Binance الخارجية. ويبدو أن أكتوبر كان مرة أخرى وقتًا مهمًا لهذا التحول، ما يبرز تدفق رأس المال المؤسسي.
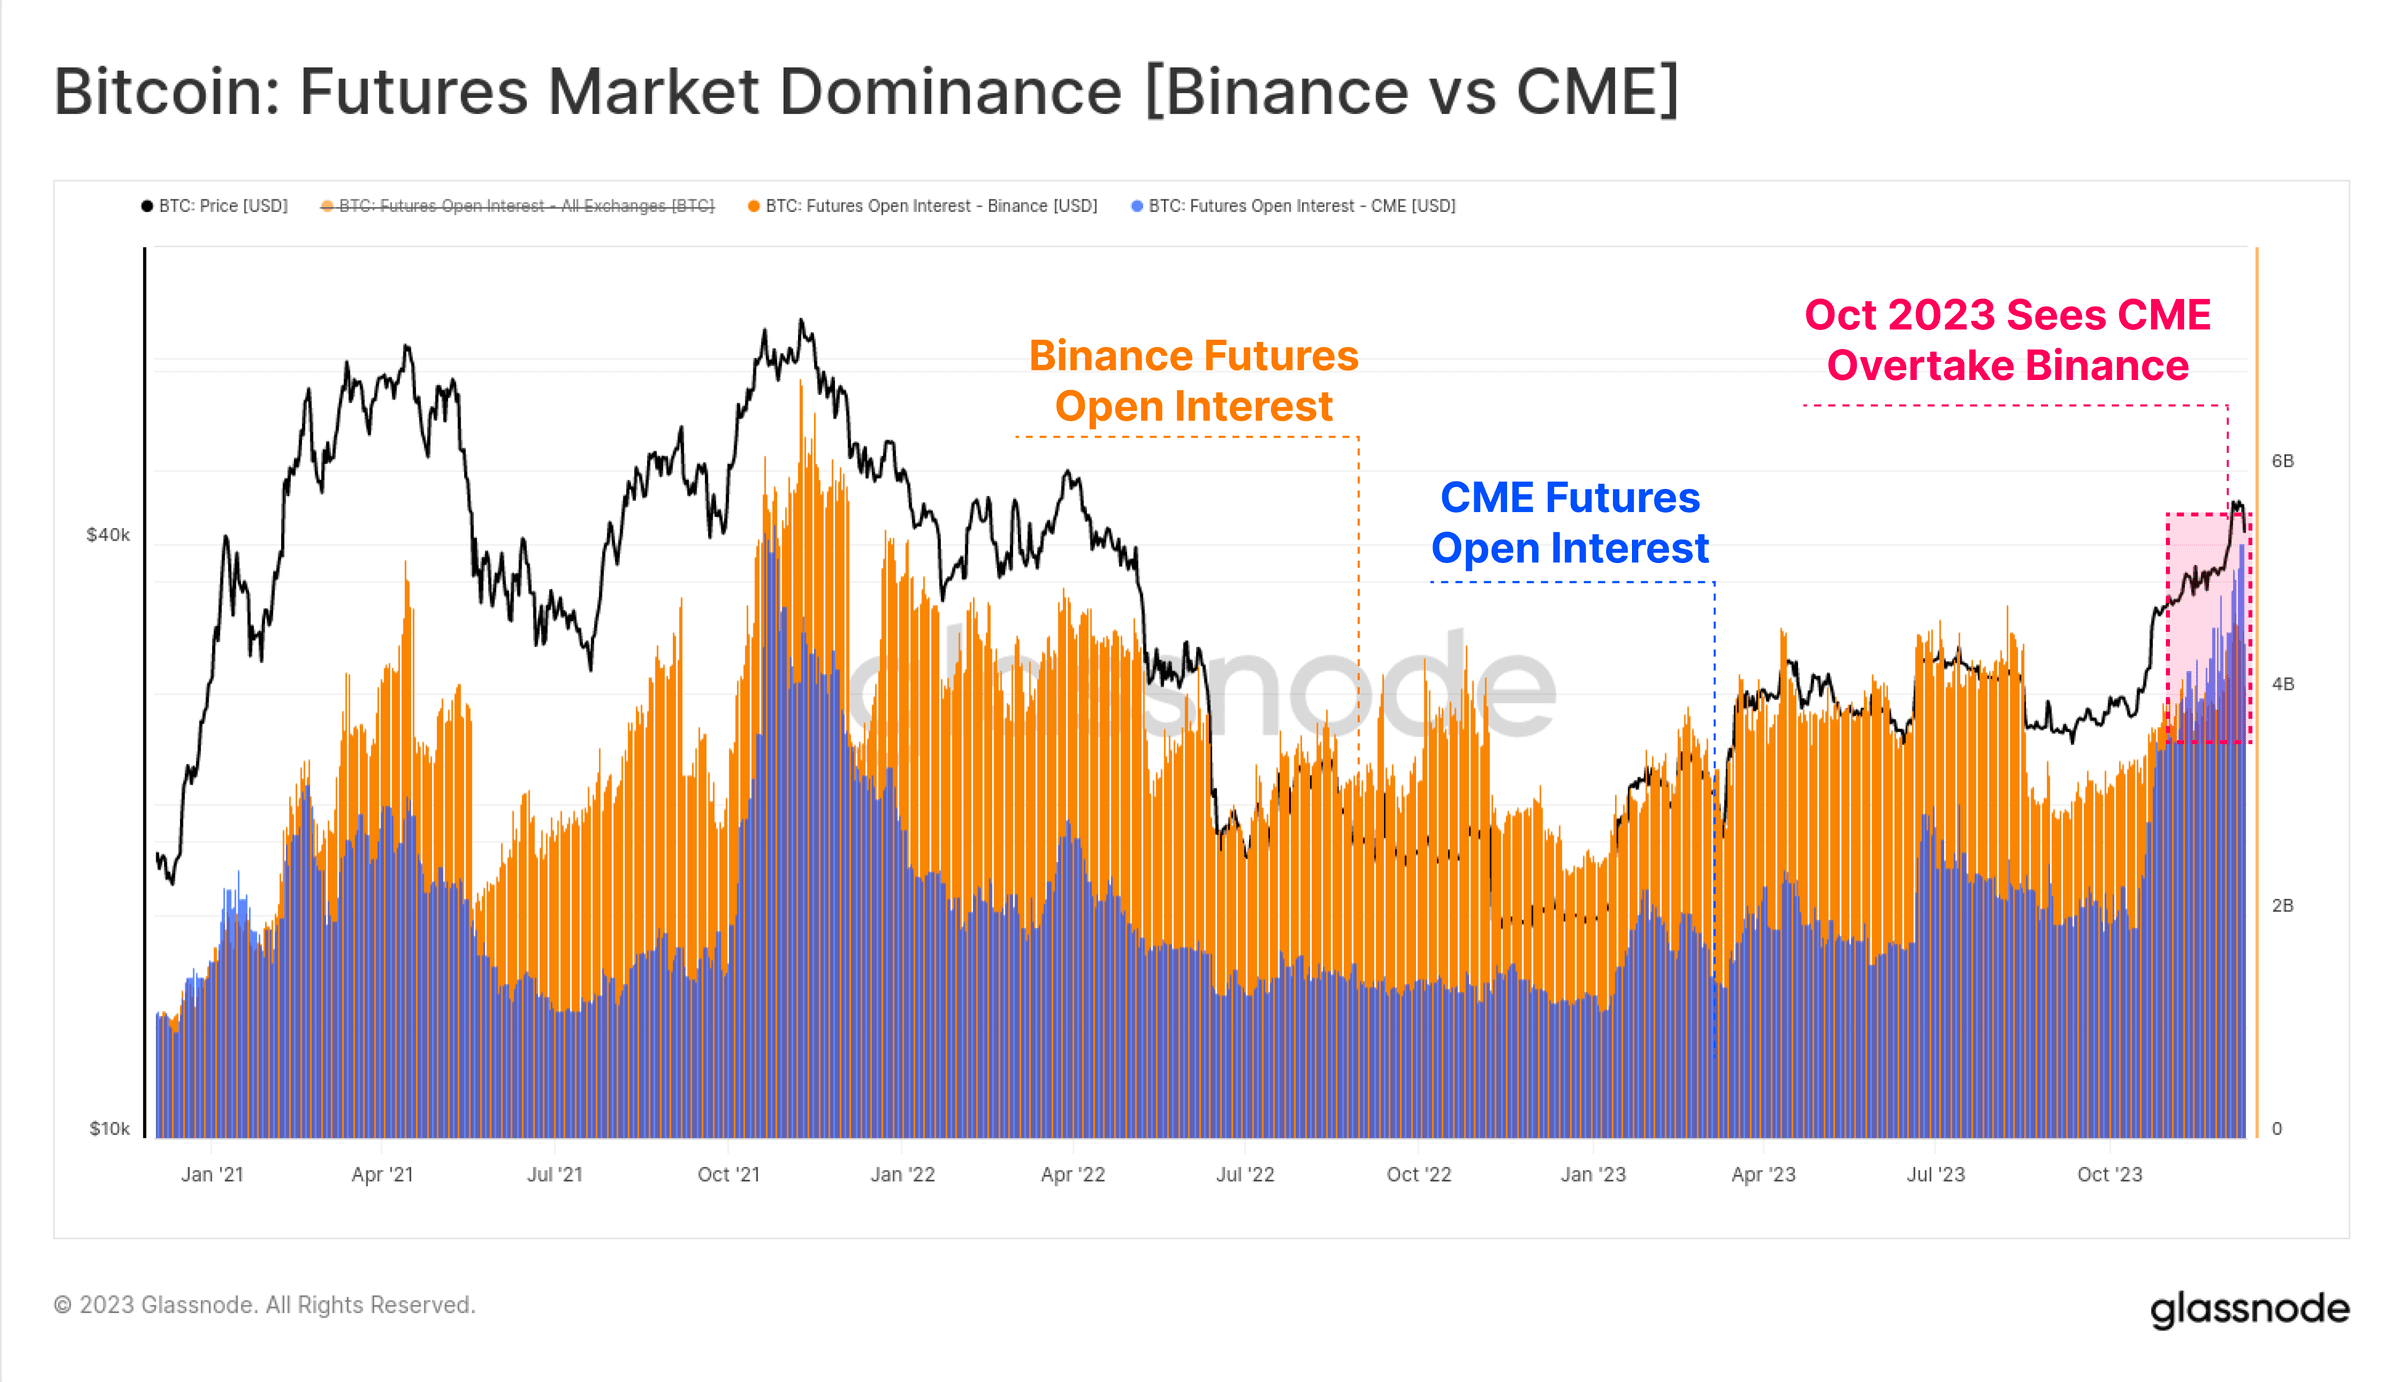 الشكل 25: هيمنة سوق العقود الآجلة (Binance مقابل CME)
في أكتوبر، ارتفع حجم تداول العقود الآجلة لكل من BTC وETH، بإجمالي تداول يومي بلغ 52 مليار دولار. ويمثل البيتكوين نحو 67% من العقود المتداولة، بينما تمثل عقود الإيثريوم 33%.
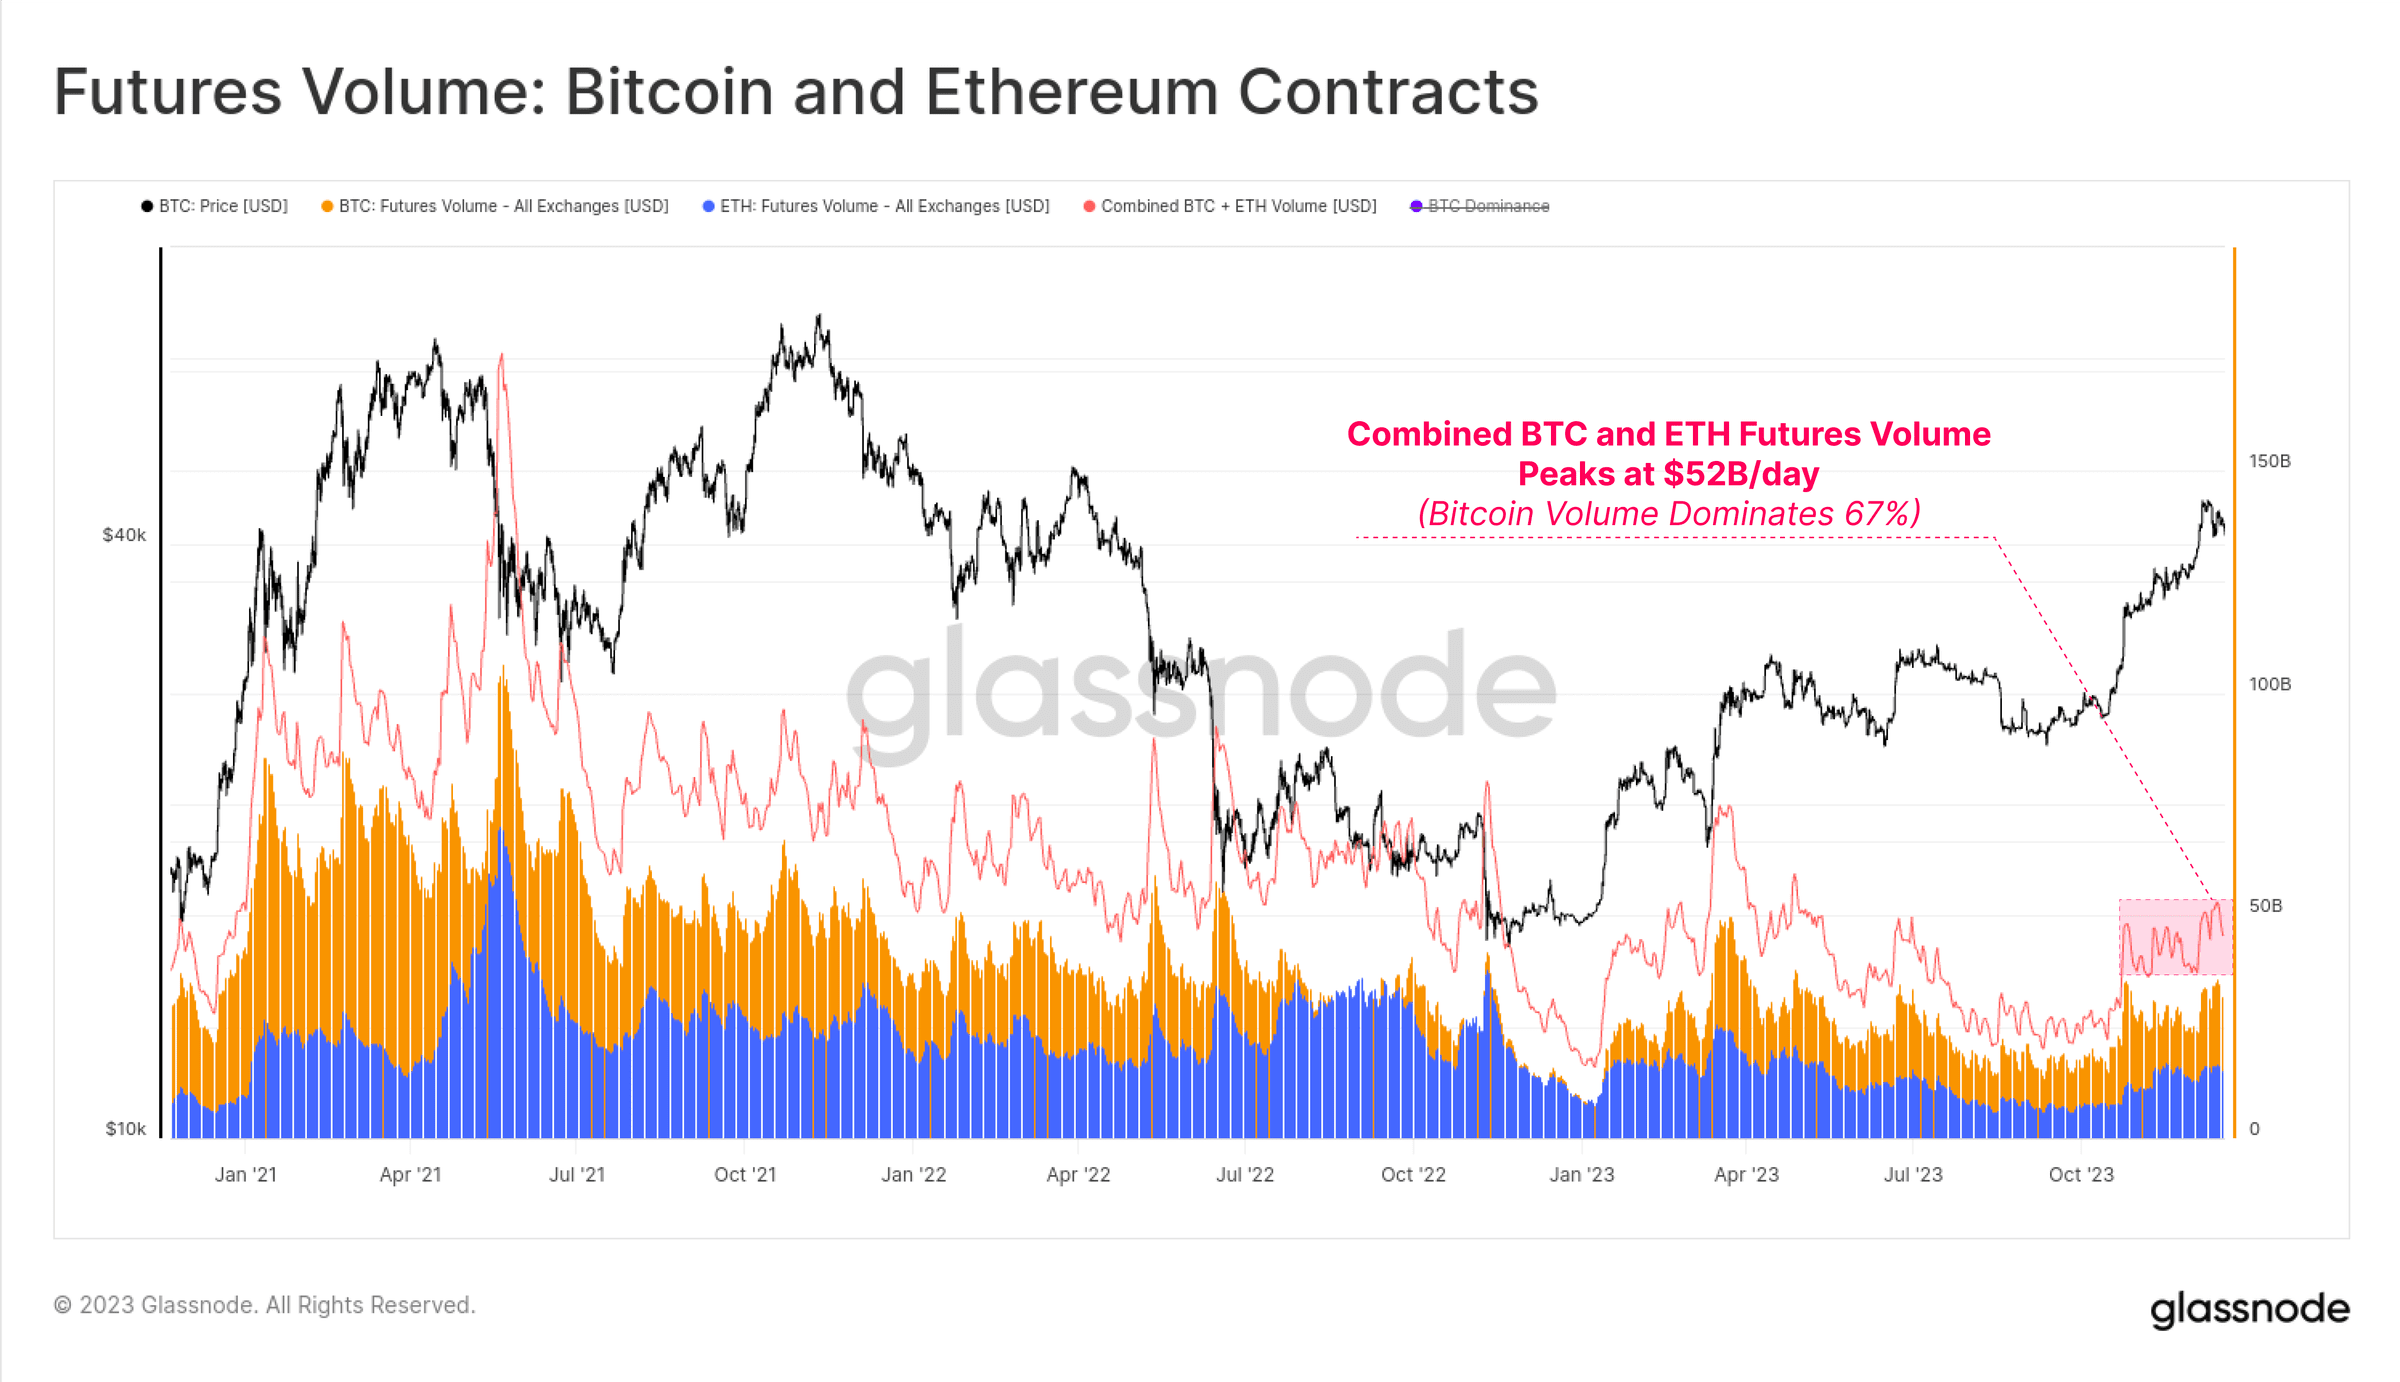 الشكل 26: قيمة العقود الآجلة: عقود البيتكوين والإيثريوم
مرّ عائد المراجحة الإيجابي في سوق العقود الآجلة بثلاث مراحل مميزة خلال العام، وهي تحكي بدورها قصة تدفق رأس المال إلى هذا المجال:
من يناير إلى أغسطس، تذبذبت العوائد حول 5%. وكان ذلك متسقًا إلى حد كبير مع عوائد سندات الخزانة الأمريكية قصيرة الأجل، ومع الأخذ في الاعتبار المخاطر الإضافية وتعقيد التداول، بدا المنتج أقل جاذبية نسبيًا.
من أغسطس إلى أكتوبر، وبعد الهبوط إلى 26,000 دولار، بقي العائد أقل من 3%، كما أن التقلب كان منخفضًا بشكل مفاجئ.
ابتداءً من أكتوبر، تجاوزت العوائد 8%. ومع بقاء معيار العقود الآجلة حاليًا أعلى من سندات الخزانة الأمريكية بمقدار 300 نقطة أساس، أصبح لدى رأس مال صناع السوق حافز للعودة إلى مجال الأصول الرقمية.
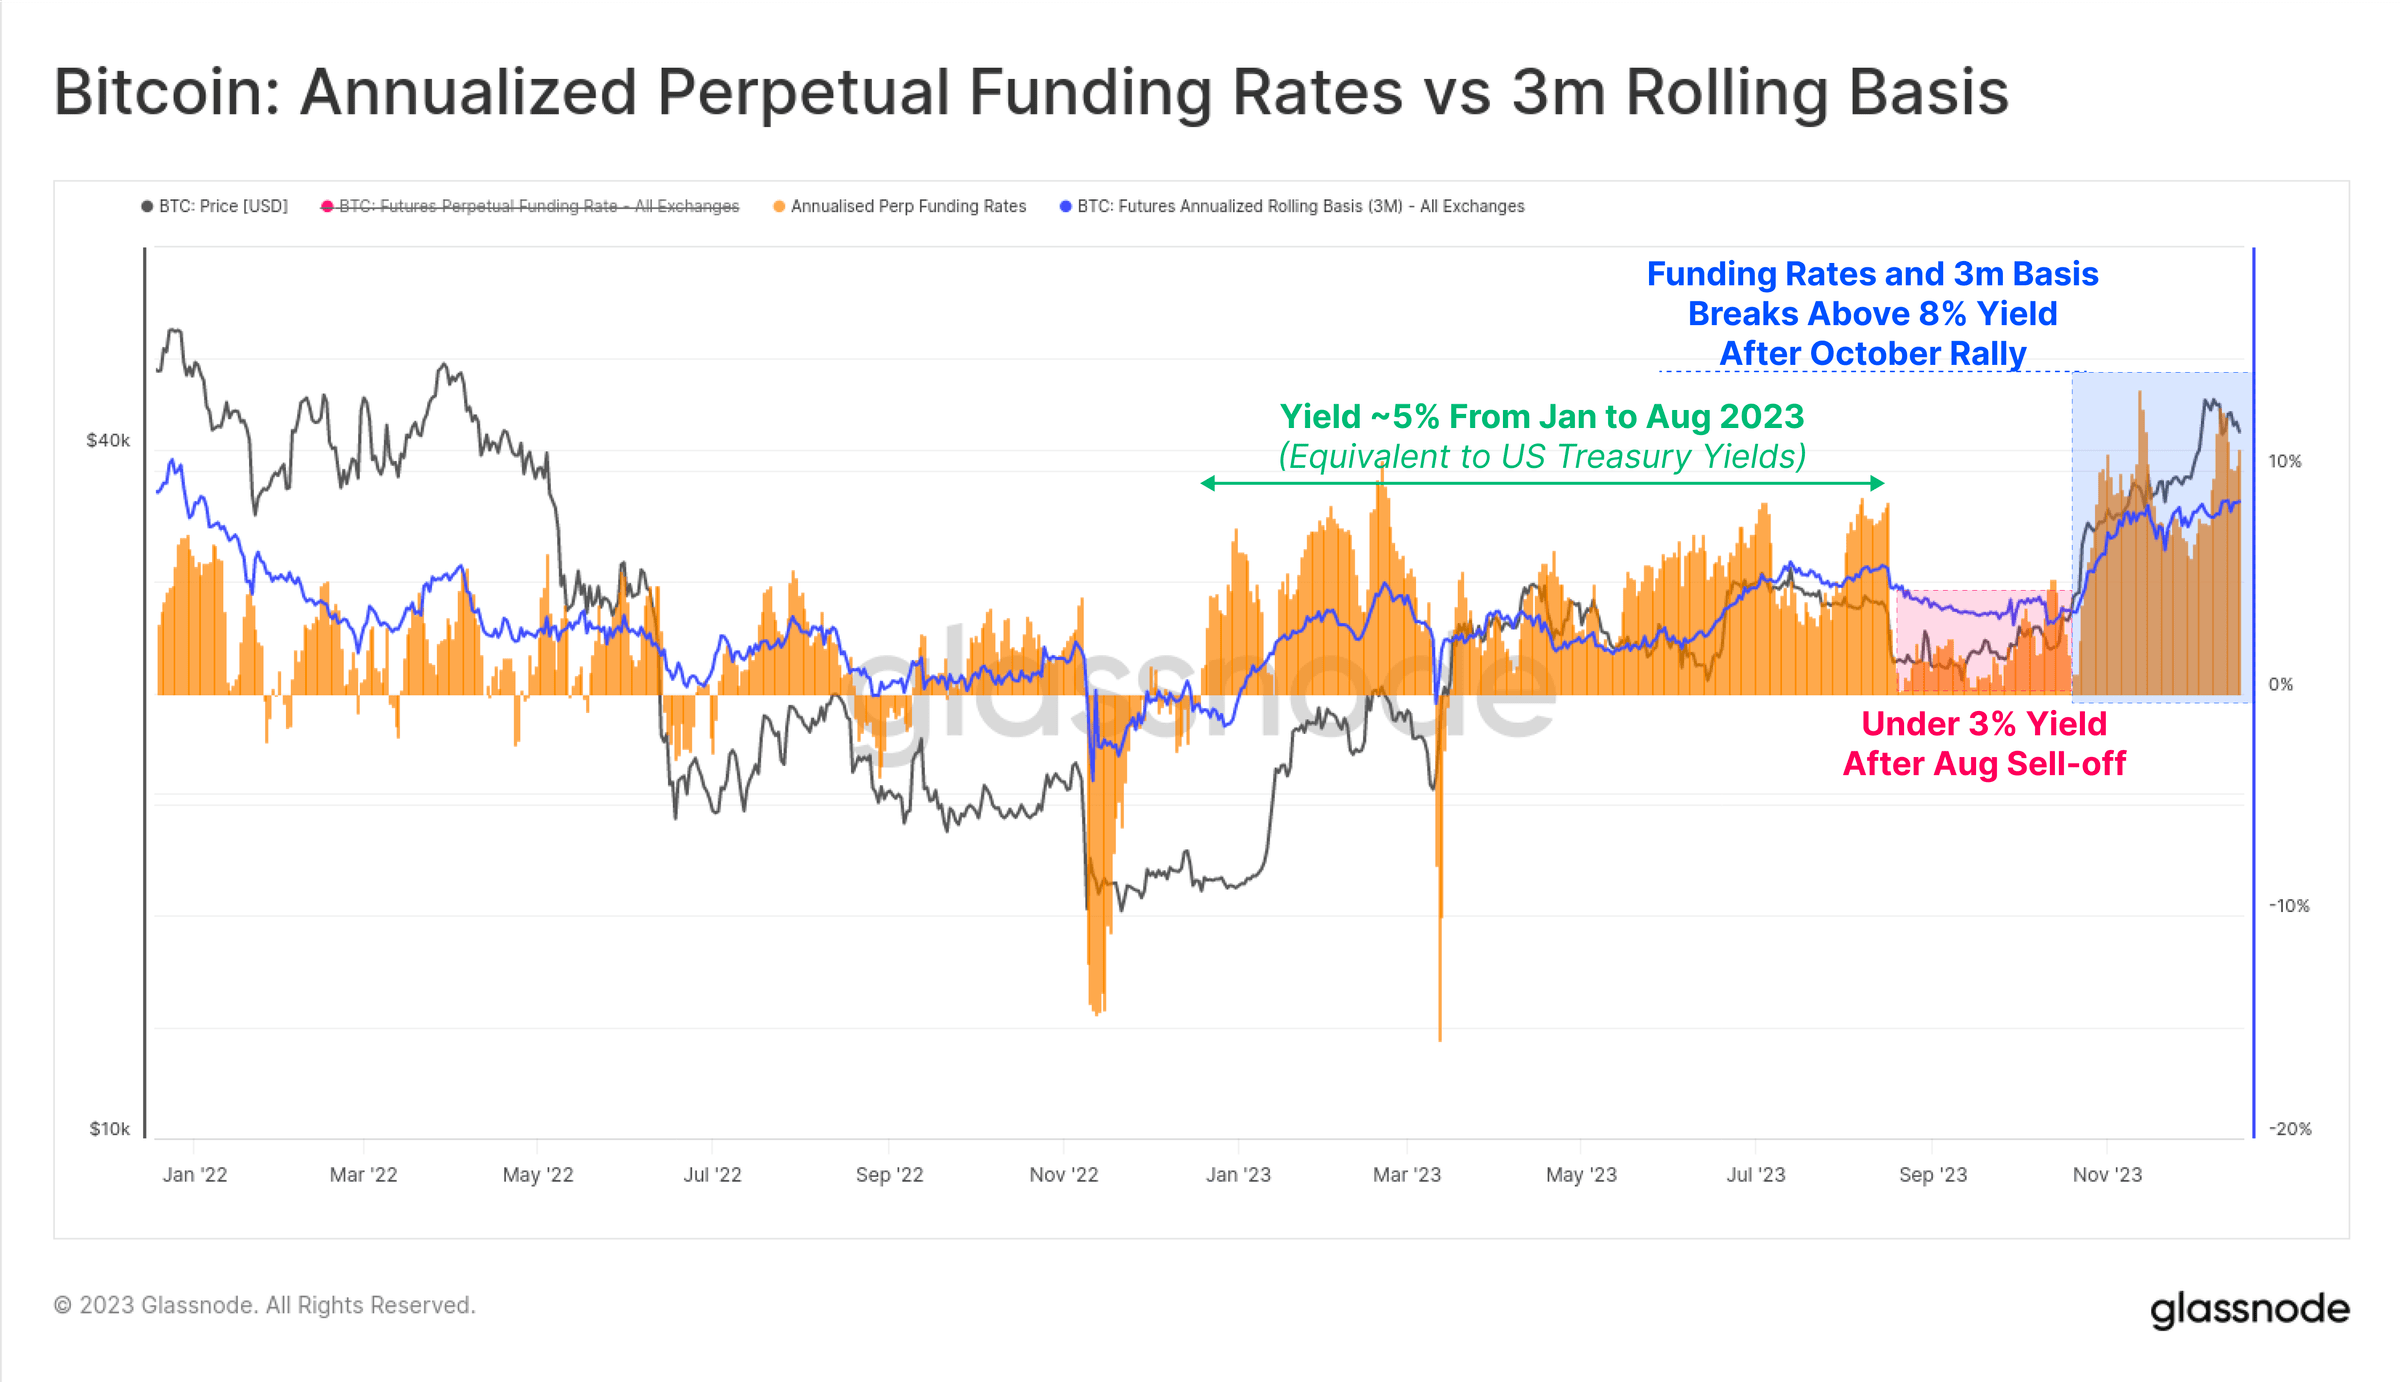 الشكل 27: البيتكوين: معدل التمويل الدائم السنوي مقابل خط أساس متحرك لثلاثة أشهر
تعافي معروض العملات المستقرة
من الظواهر الحديثة نسبيًا في الدورة السابقة الدور الكبير الذي لعبته العملات المستقرة في بنية السوق، إذ أصبحت أصل الوسيط المفضل لدى المتداولين والمصدر الرئيسي للسيولة السوقية.
منذ مارس 2022، كان إجمالي معروض العملات المستقرة في انخفاض مستمر، إذ تراجع بنسبة 26% عن الذروة، ما أصبح العائق الرئيسي أمام سيولة السوق. ويرجع ذلك إلى مجموعة عوامل تشمل الضغوط التنظيمية (ادعاء SEC بأن BUSD ورقة مالية)، وإعادة تدوير رأس المال (التحول إلى سندات الخزانة الأمريكية بدلًا من العملات المستقرة غير المدرة للفائدة)، وتراجع اهتمام المستثمرين بالسوق الهابطة.
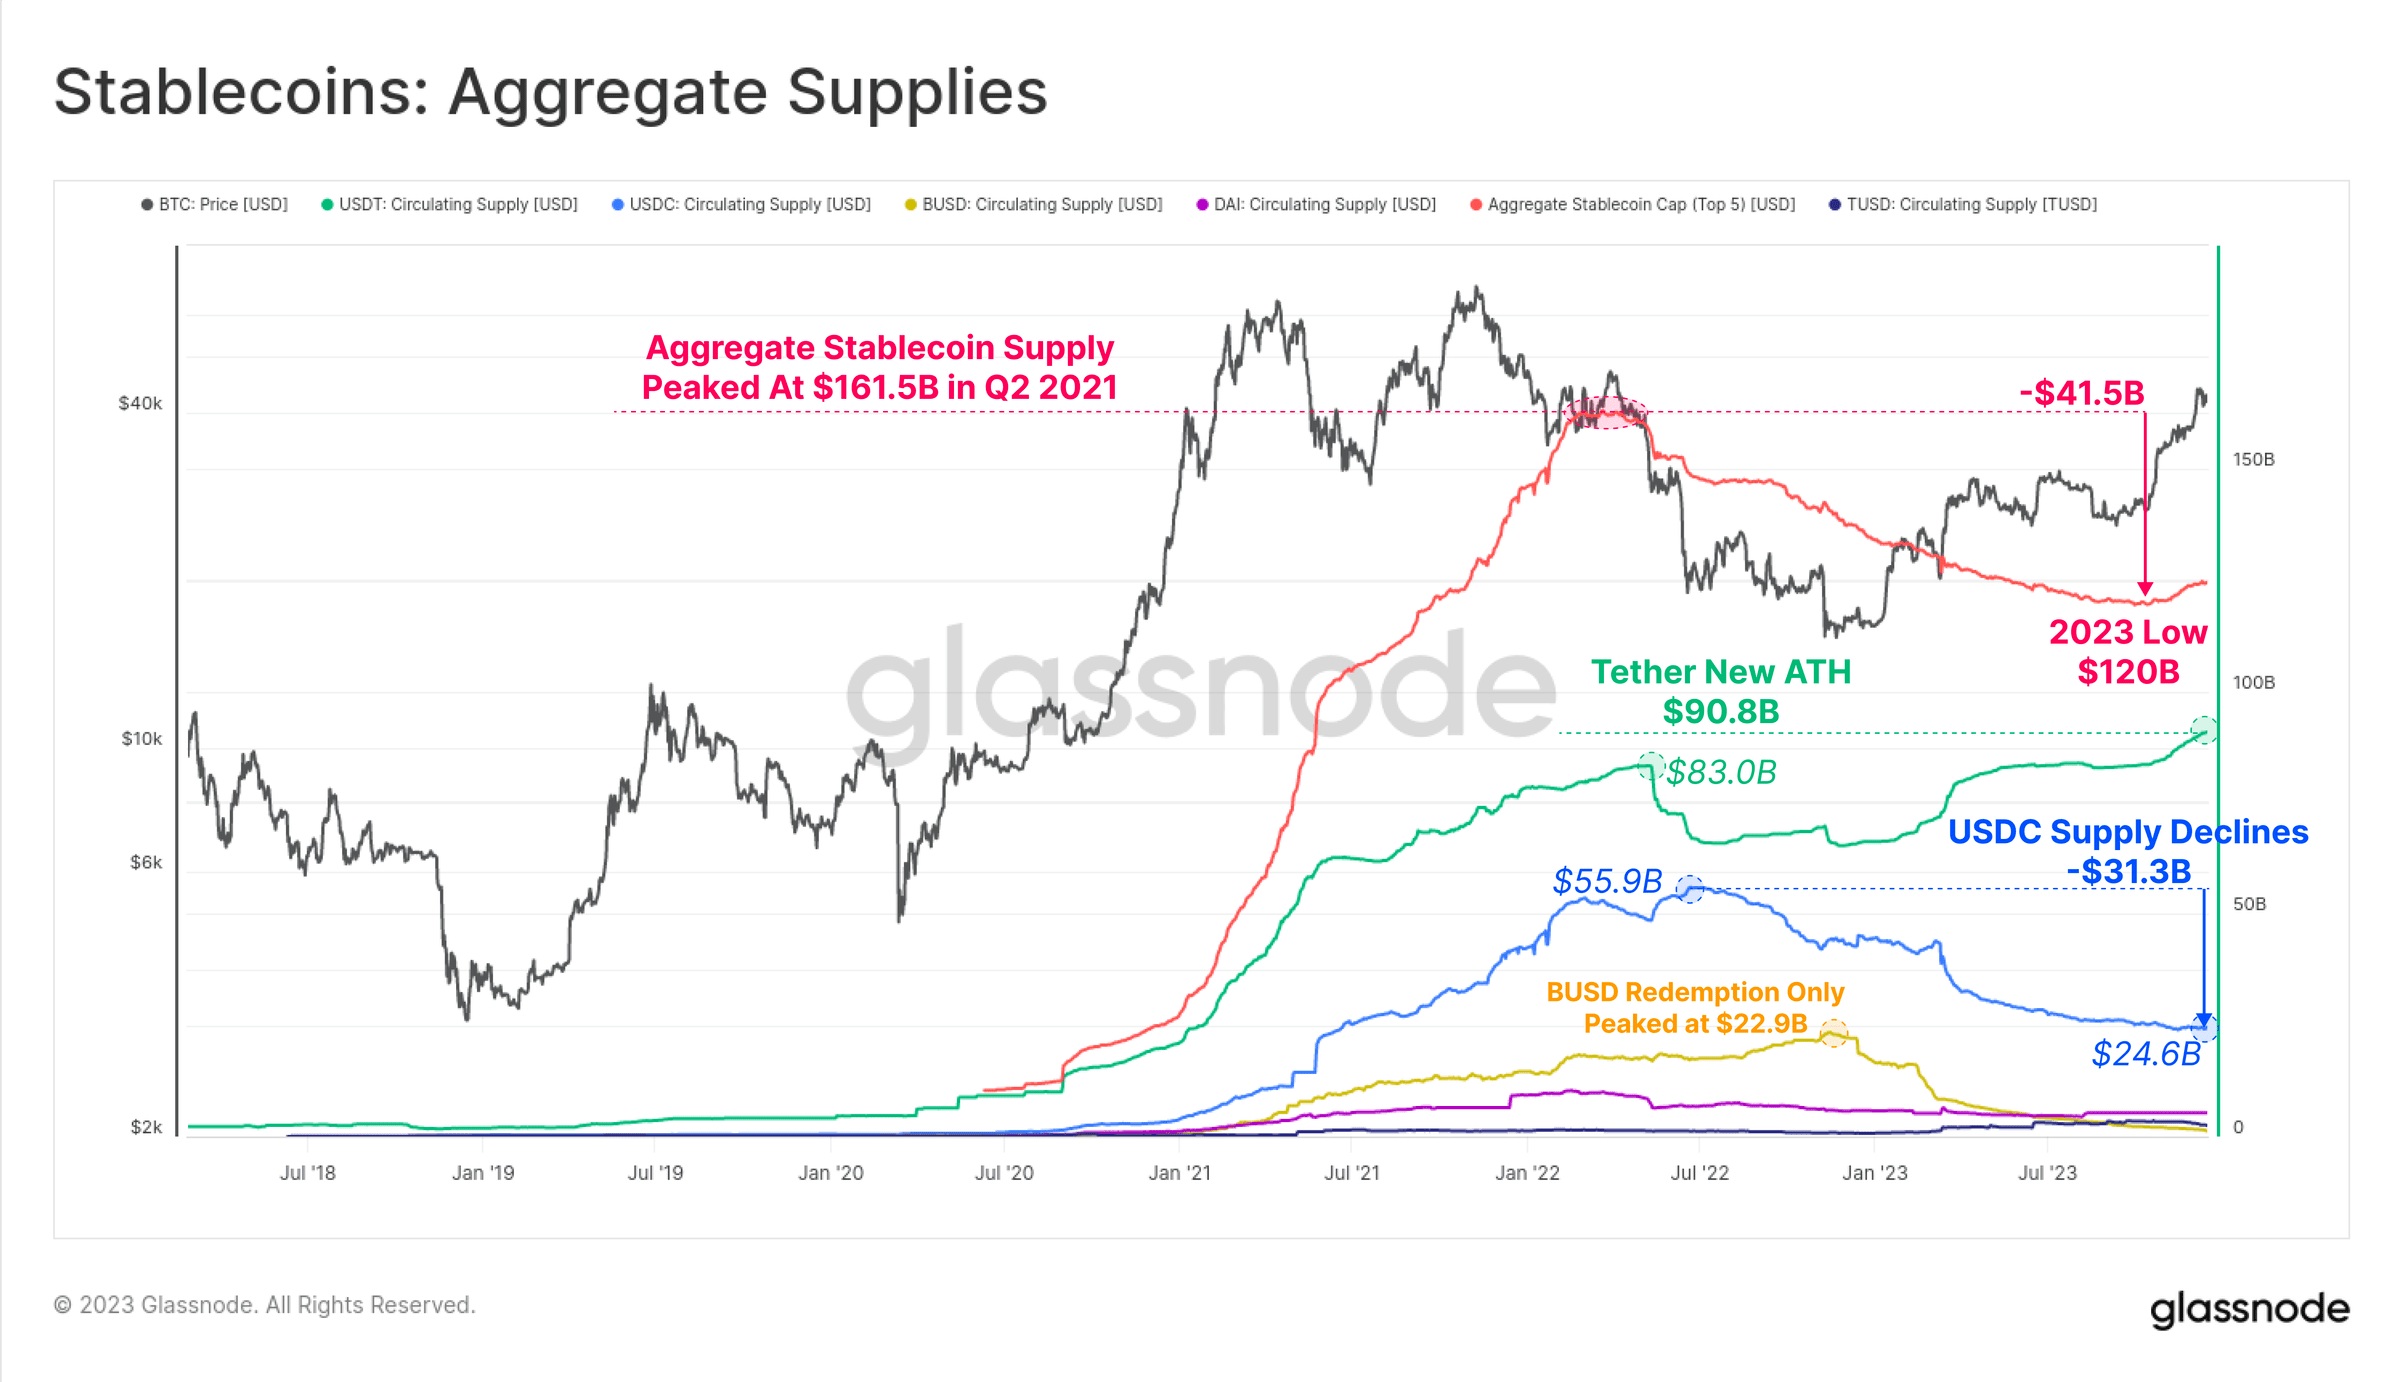 الشكل 28: العملات المستقرة: إجمالي المعروض
غير أن أكتوبر كان نقطة محورية، إذ بلغ إجمالي معروض العملات المستقرة قاعًا عند 120 مليار دولار، ثم بدأ المعروض بالنمو بمعدل شهري وصل إلى 3%. وهذا كان أول توسع في معروض العملات المستقرة منذ مارس 2022، وربما يكون إشارة إلى عودة اهتمام المستثمرين.
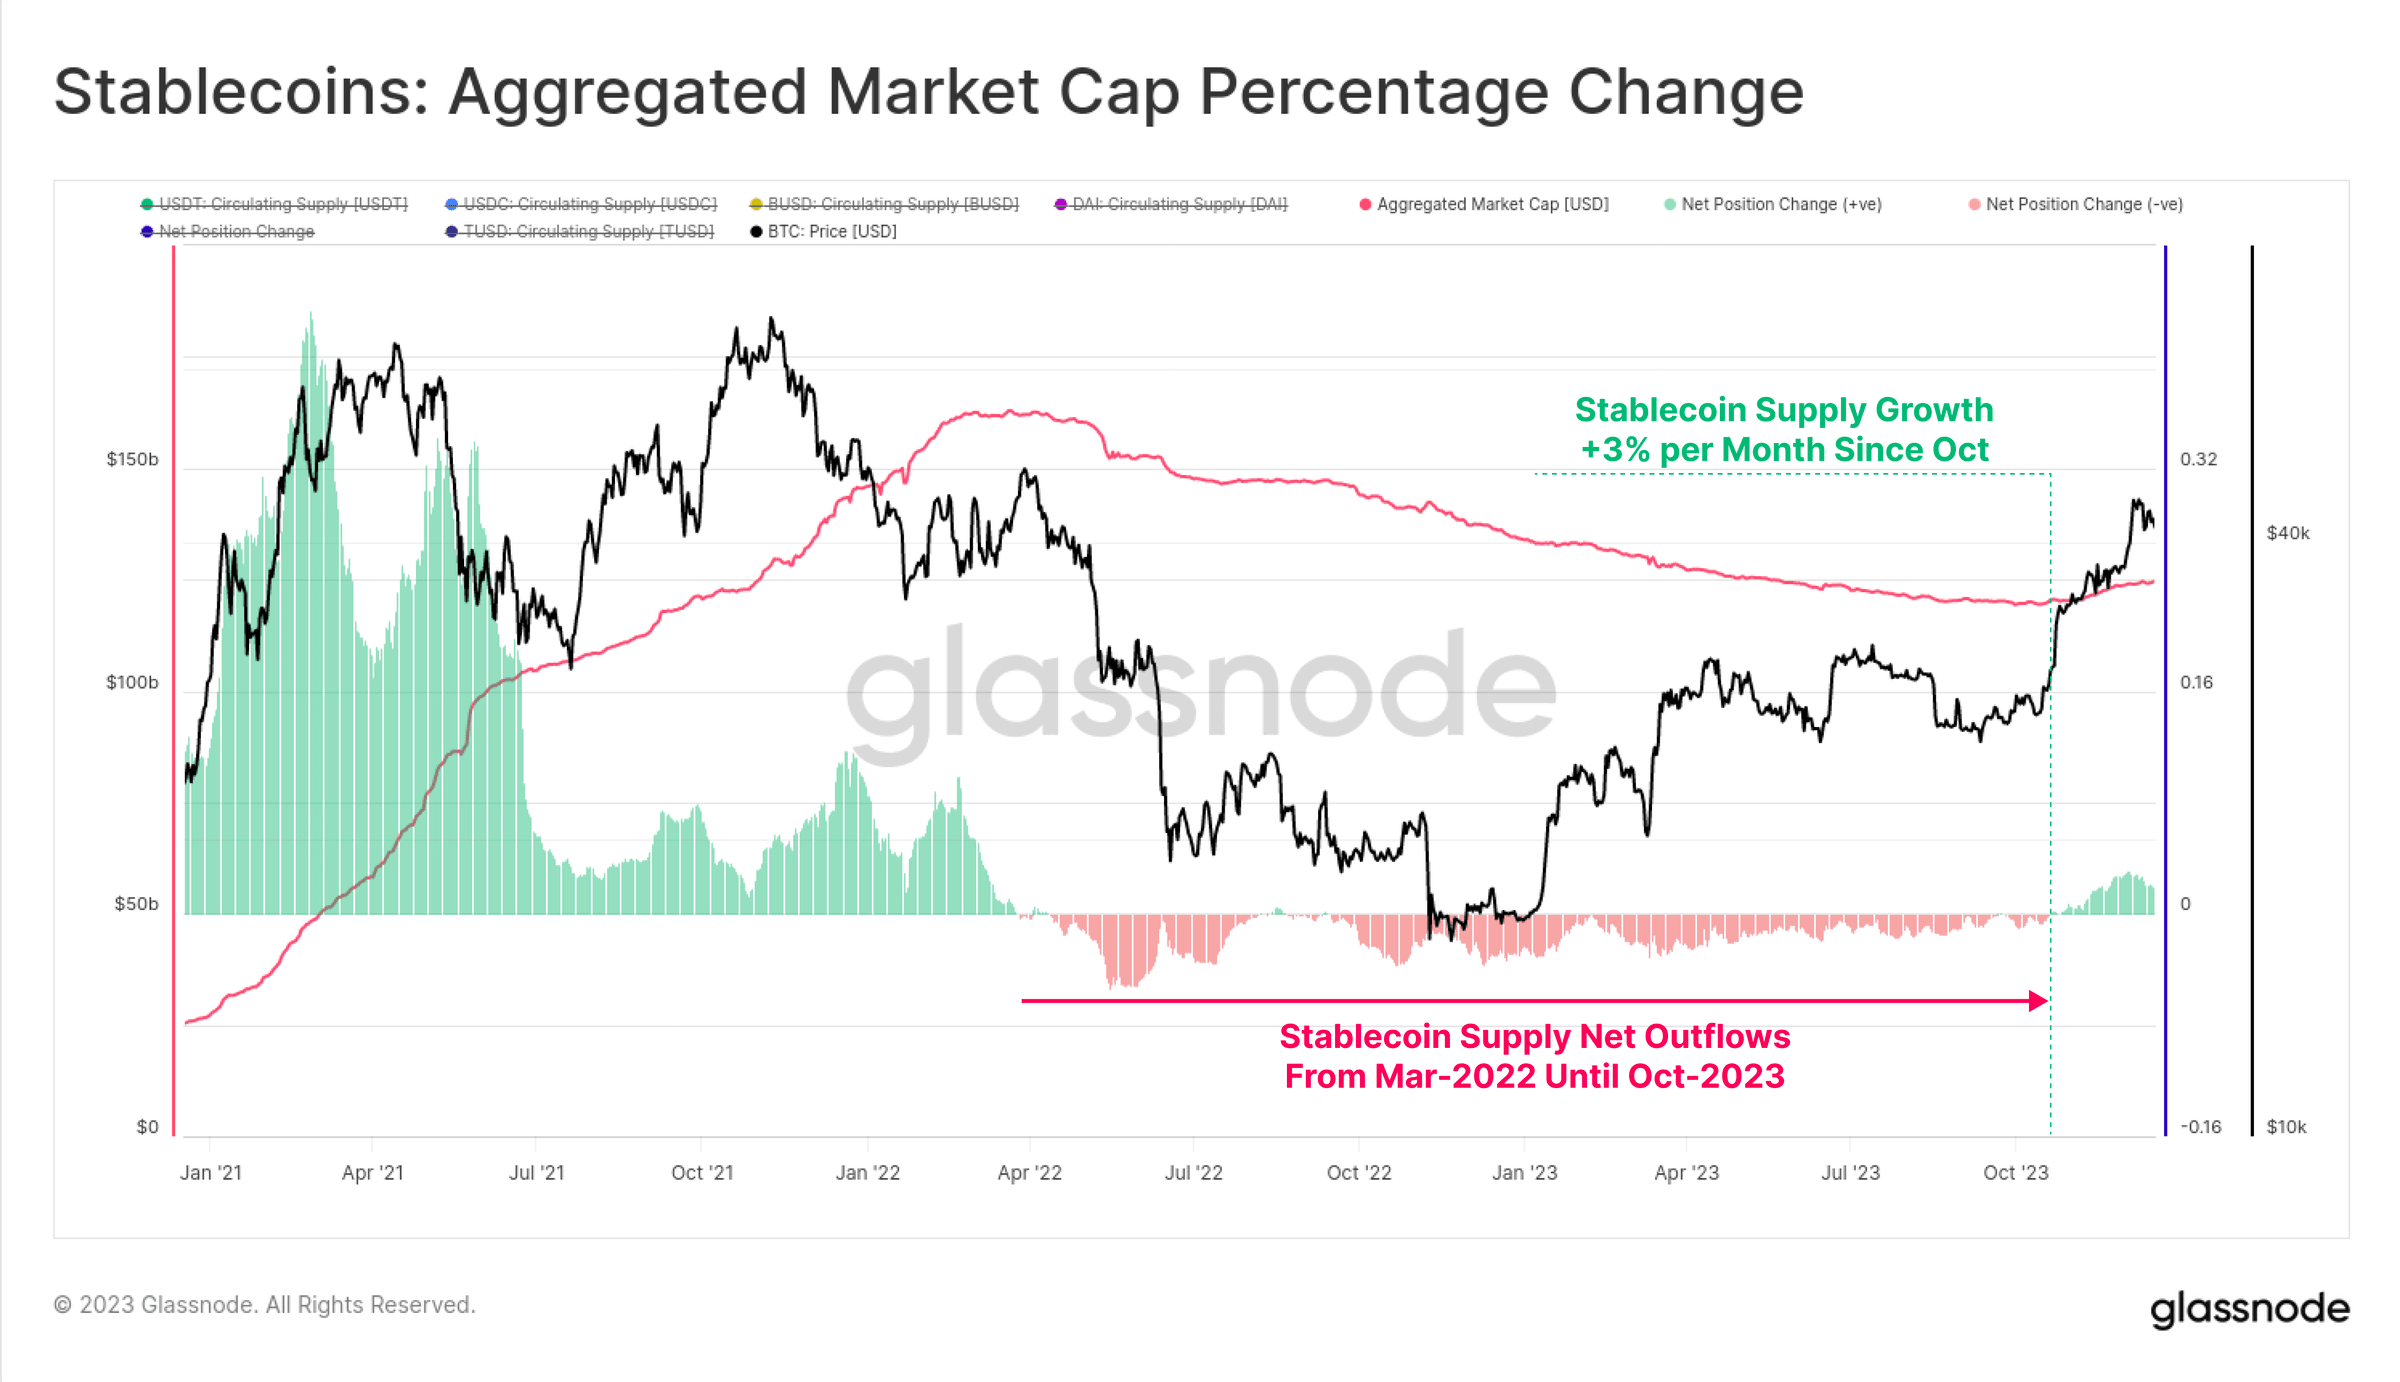 الشكل 29: العملات المستقرة: التغير النسبي في إجمالي القيمة السوقية
كما شهدت الهيمنة النسبية بين العملات المستقرة المختلفة تغيرًا ملحوظًا بين 2022 و2023. فقد تراجعت هيمنة العملات المستقرة التي كانت صاعدة سابقًا مثل USDC وBUSD بشكل حاد، حيث دخلت BUSD في نمط الاسترداد فقط، بينما انخفضت هيمنة USDC من 37.8% في يونيو 2022 إلى 19.6%.
عاد Tether (USDT) ليكون أكبر عملة مستقرة، إذ ارتفع المعروض الكلي إلى أكثر من 90.6 مليار دولار، مستحوذًا على حصة سوقية تبلغ 72.7%.
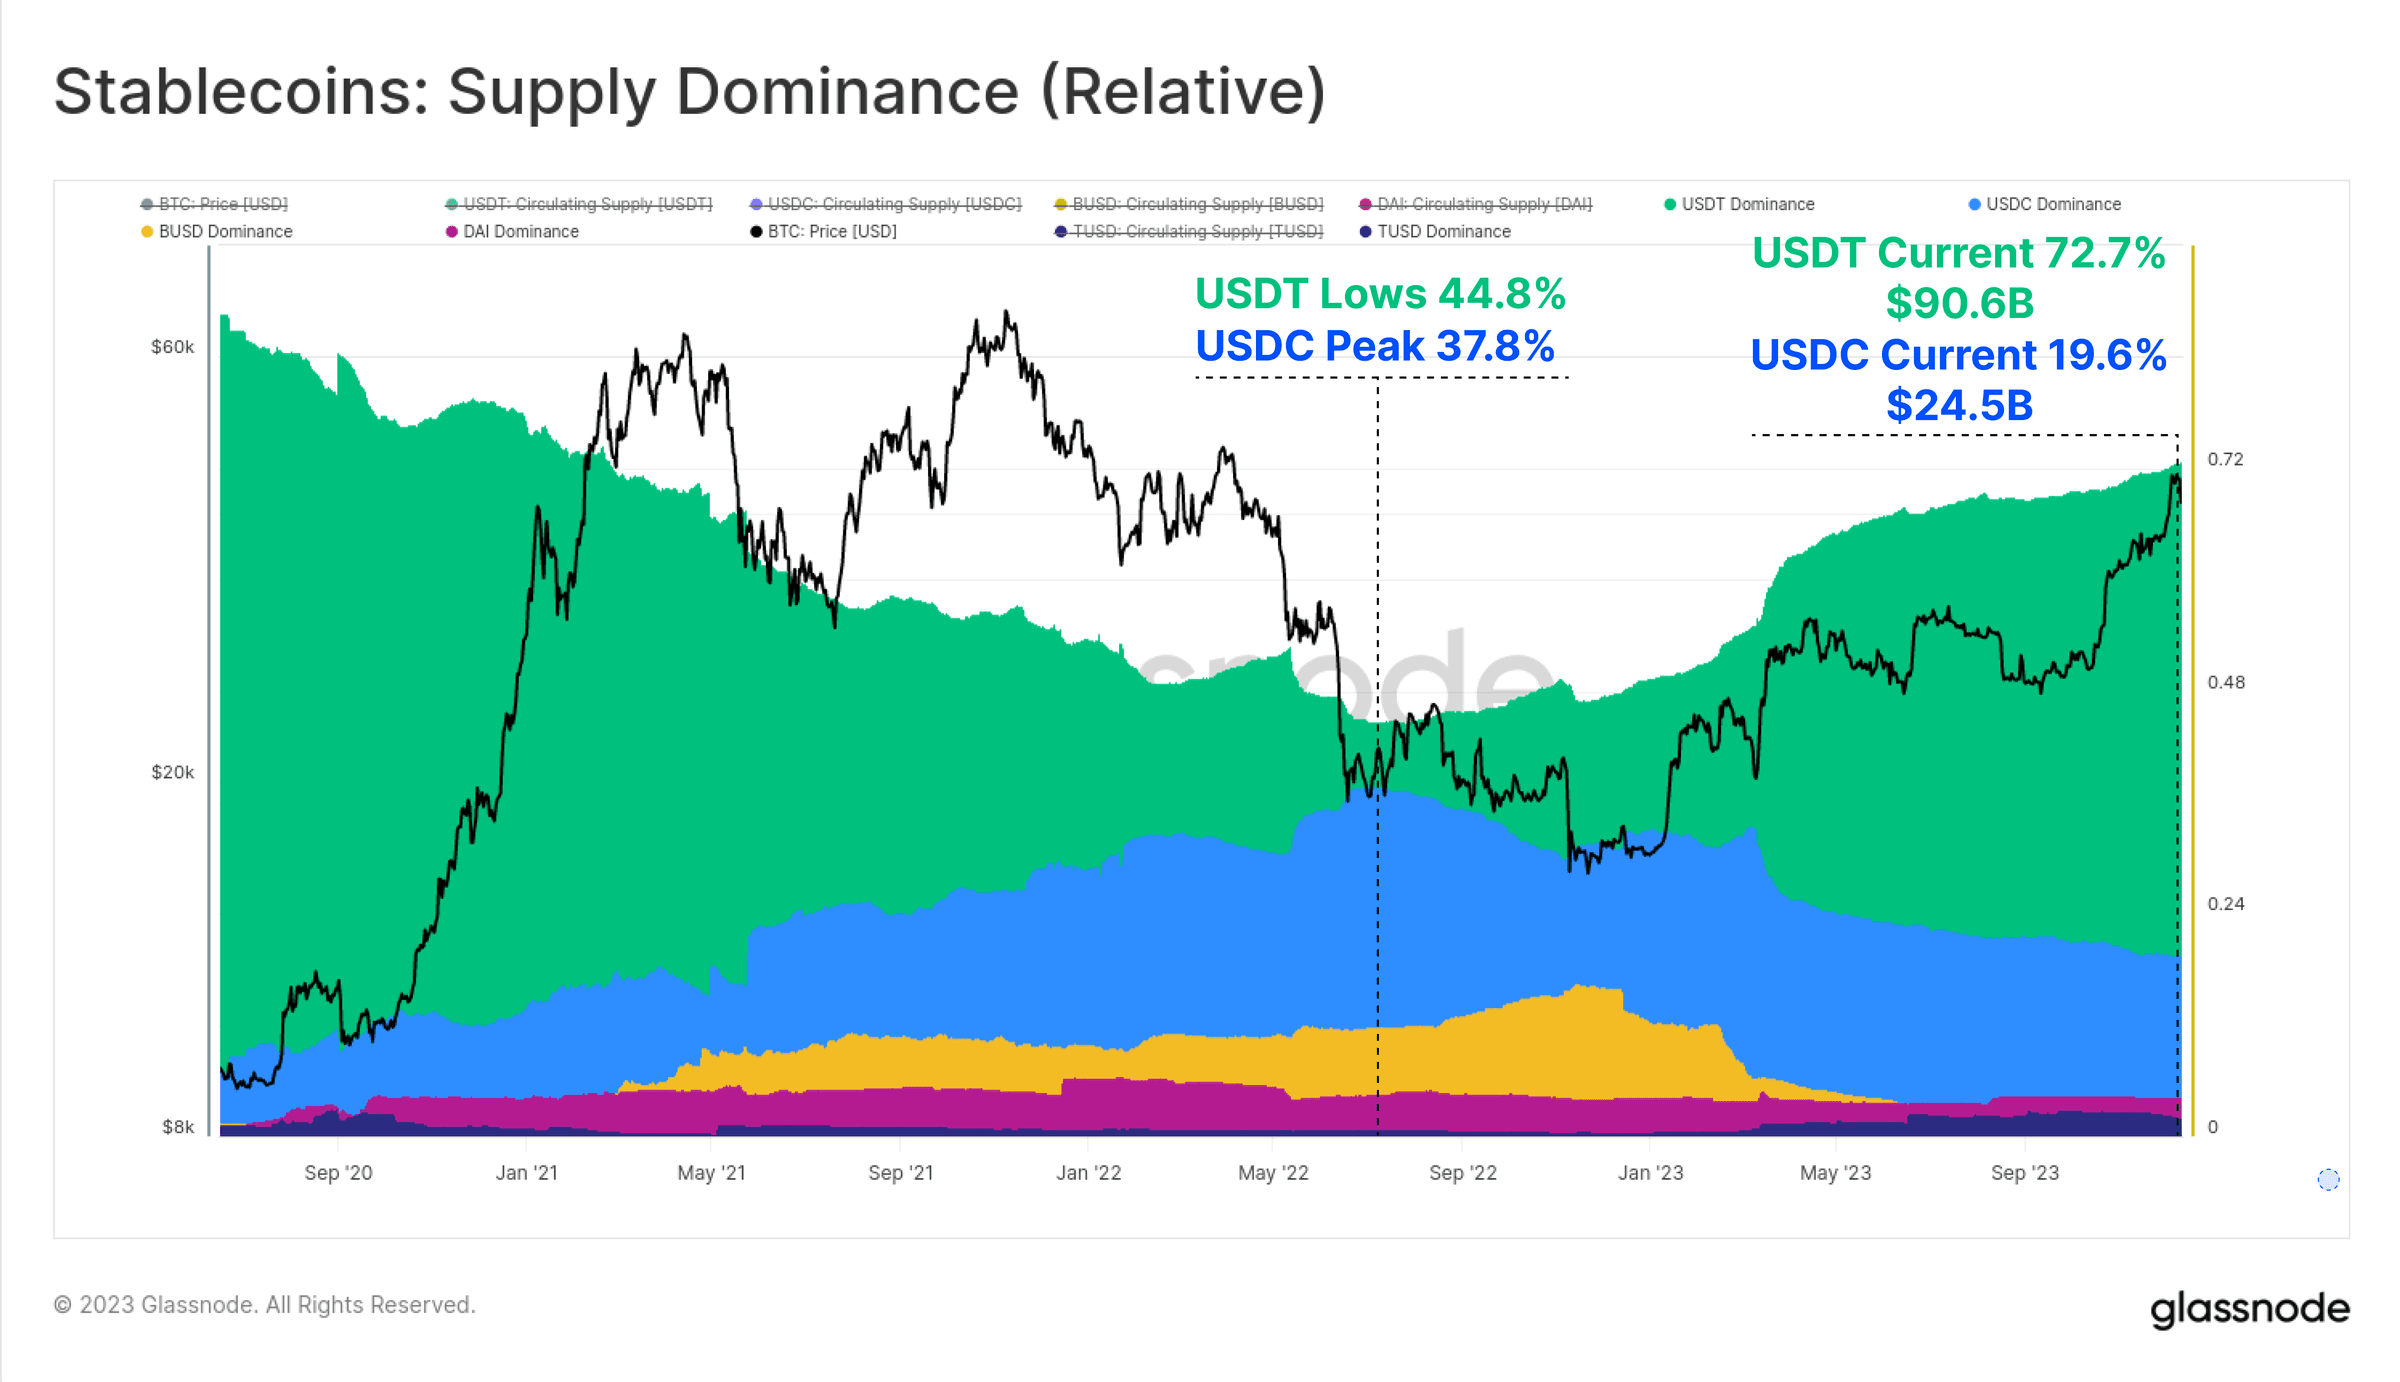 الشكل 30: العملات المستقرة: نسبة المعروض (نسبيًا)
وأخيرًا، يمكننا مقارنة التغير لمدة 30 يومًا في القيمة السوقية المحققة لكل من BTC وETH مع العملات المستقرة. تساعد هذه المؤشرات الثلاثة على تصور وقياس حركة رأس المال النسبية والتناوب بين القطاعات.
عاد أكتوبر ليكون لحظة مفصلية، إذ تحولت تدفقات رأس المال الداخلة في الأصول الثلاثة إلى الإيجابية. وهذا يتسق مع اختراق السوق للمستوى النفسي المهم عند 30 ألف دولار، وتوسع اهتمام المؤسسات بسوق المشتقات، وتسجيل الأصول الرقمية الرئيسية الثلاثة لصافي تدفقات رأسمالية داخلة.
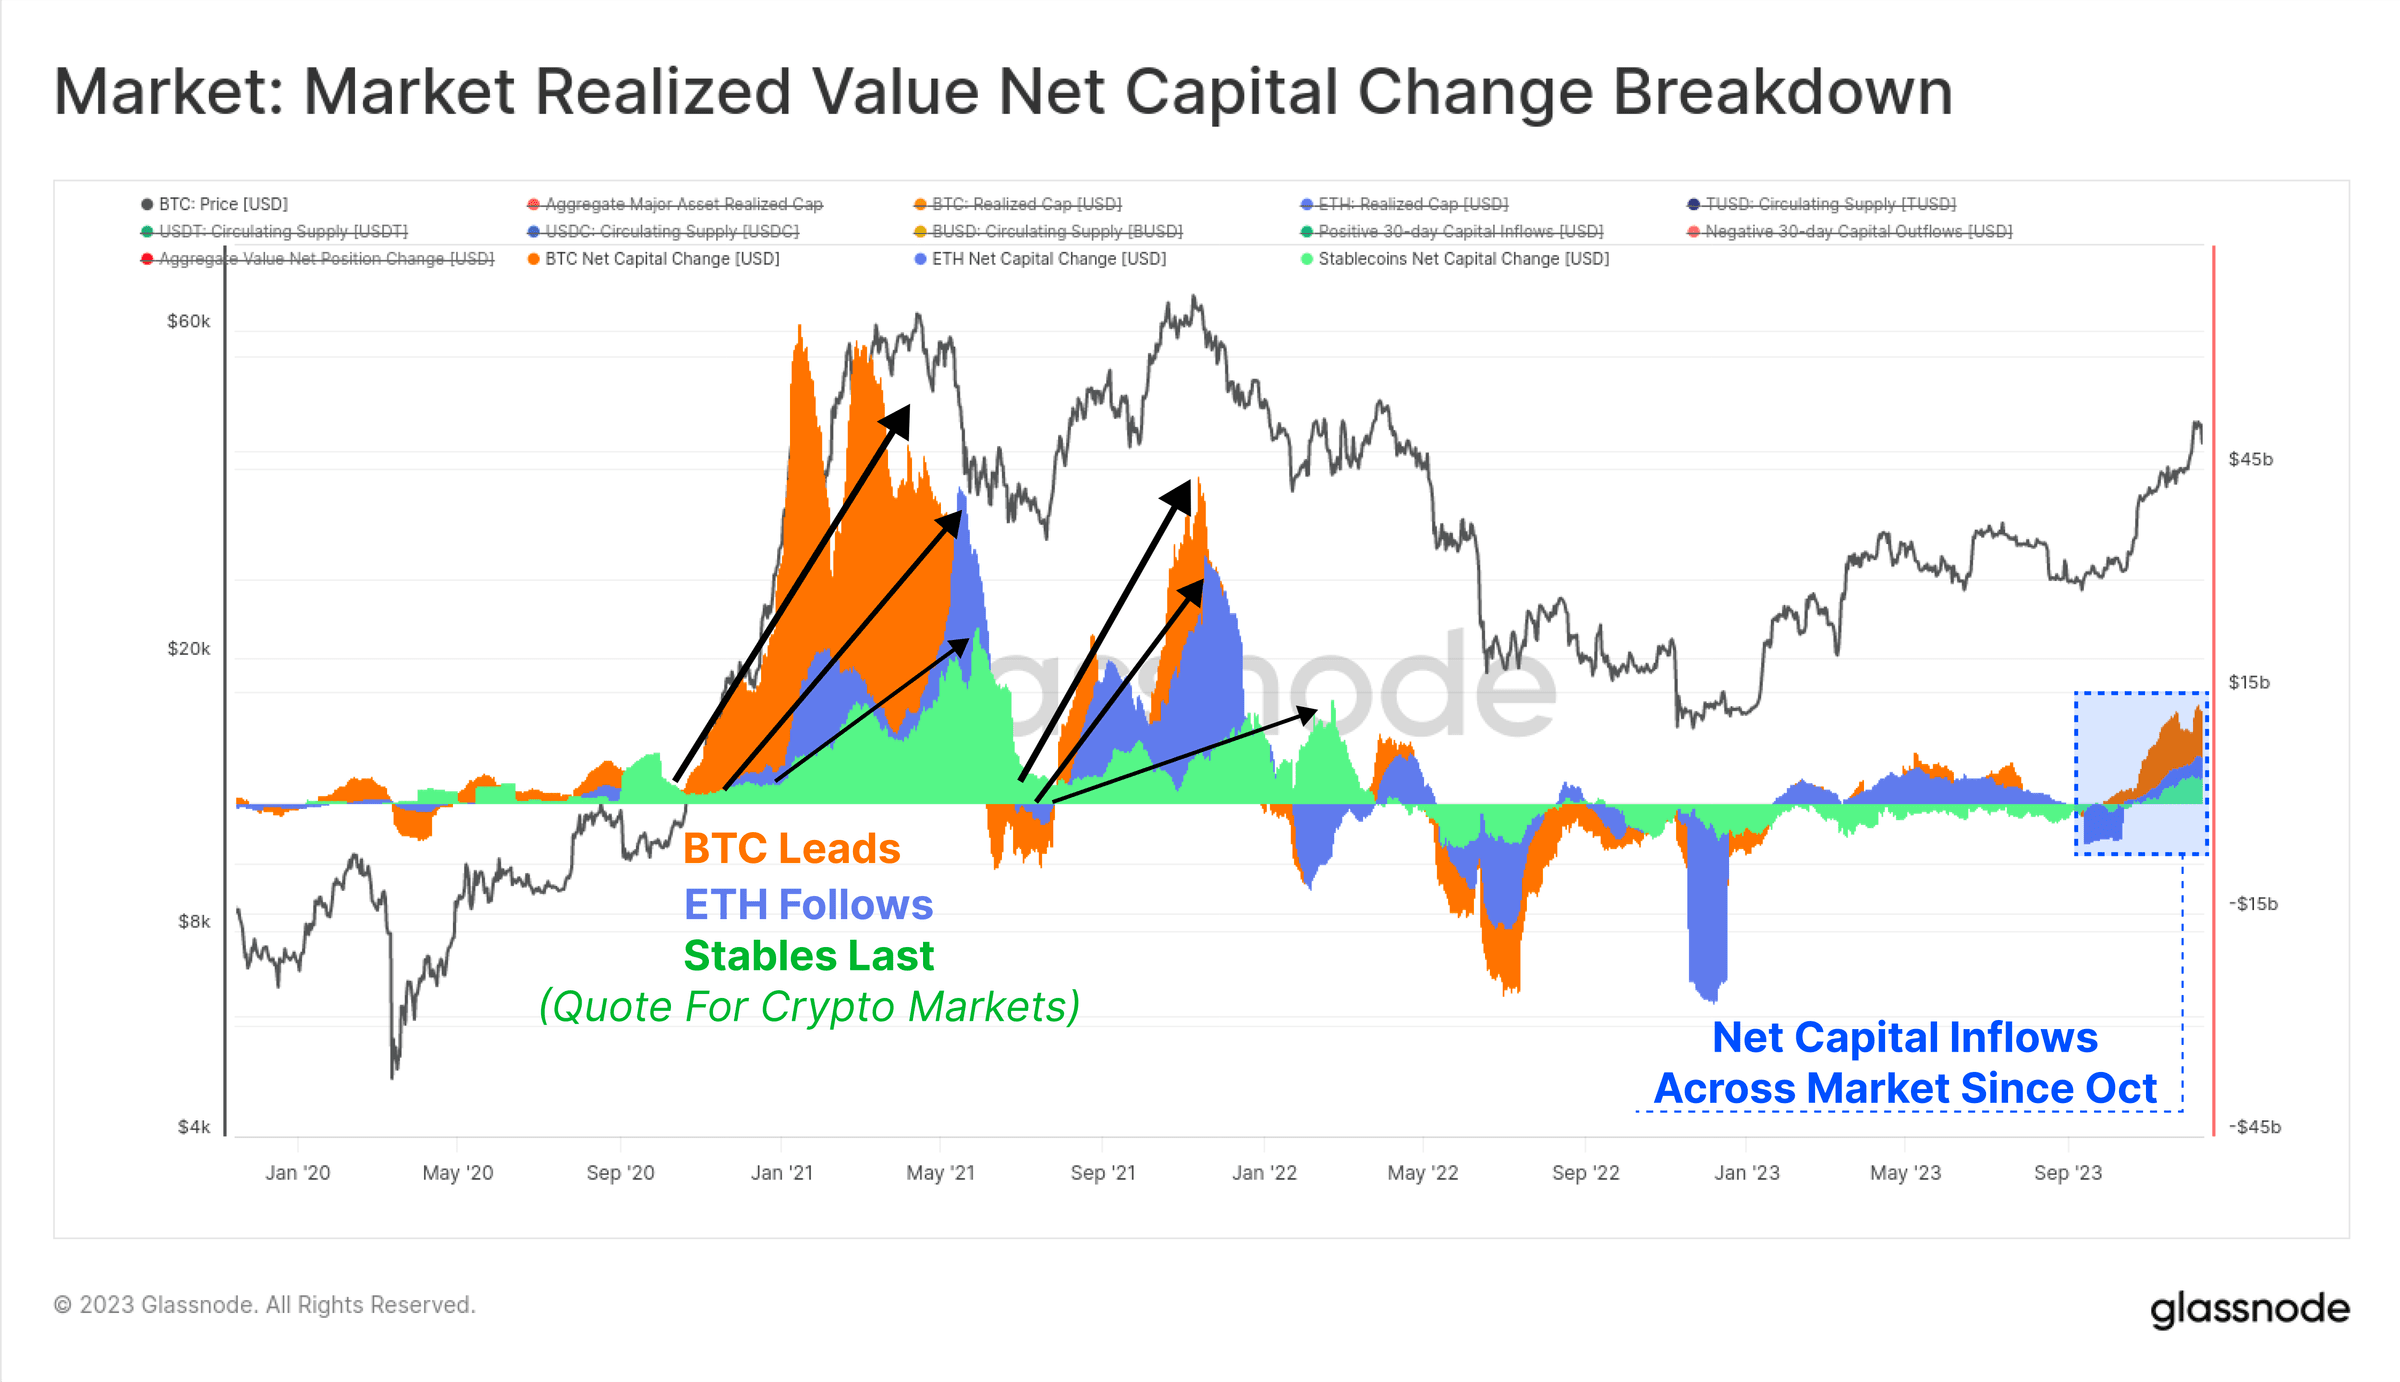 الشكل 31: السوق: صافي رأس المال في القيمة السوقية المحققة
الخلاصة
كان 2023 مختلفًا جذريًا عن 2022 الذي اتسم بتصفية الرافعة المالية والانخفاض الحاد في السوق. وعلى العكس، شهد هذا العام عودة الاهتمام بالأصول الرقمية، ويُعزى ذلك إلى الأداء القوي لهذه الأصول، وإلى ظهور فئة جديدة من الأصول هي نقوش البيتكوين.
يعكف حاملو البيتكوين على المدى الطويل على الاحتفاظ بالمعروض الحالي بإحكام، كما أن معظم البيتكوين الذي يمتلكه المستثمرون يتحرك في منطقة الربح. ومع تزايد احتمال إطلاق صناديق ETF للبيتكوين في الولايات المتحدة في أوائل 2024، واقتراب حدث التنصيف في أبريل القادم، يبدو أن عامًا مثيرًا ينتظرنا.
المصدر: https://insights.glassnode.com
مؤلف النص الأصلي: Checkmate, Glassnode
الرابط الأصلي: https://insights.glassnode.com/the-week-onchain-week-51-2023/