


بواسطة لورانس لي، باحث في Mint Ventures
1. المقدمة
يمكن اعتبار Hyperliquid واحدة من أبرز النقاط في سوق التشفير مؤخرًا، بعيدًا عن اتجاهات الذكاء الاصطناعي والميم. لقد جذبت استراتيجياتها للاستحواذ على السوق - رفض التمويل من راس المال المخاطر، تخصيص 70% من رموزها للمجتمع، وإعادة توزيع جميع إيرادات المنصة على مستخدميها - اهتمامًا واسعًا. بالإضافة إلى ذلك، من خلال استخدام إيراداتها مباشرة لإعادة شراء رموز HYPE، دفعت Hyperliquid القيمة السوقية المتداولة لـ HYPE لتتجاوز بسرعة UNI، مما أكسبها مكانًا بين أفضل 25 عملة مشفرة. في الوقت نفسه، دفعت هذه الطريقة النمو المتفجر لمقاييس الأعمال الخاصة بالمنصة عبر جميع المجالات.
الغرض من هذه المقالة هو وصف الحالة الحالية لتطوير Hyperliquid، وتحليل نموذجها الاقتصادي، وتقييم التقييم الحالي لـ HYPE، بهدف تقديم إجابة عن السؤال، “هل HYPE مبالغ فيه؟”
يمثل هذا المقال وجهة نظر المؤلف في وقت النشر. قد تؤدي التطورات المستقبلية إلى تحديثات أو تغييرات في الآراء. الآراء المعبر عنها هنا ذات طابع شخصي للغاية وقد تحتوي على أخطاء تتعلق بالحقائق أو البيانات أو المنطق. يُشجع القراء وزملاء الصناعة على النقد والنقاش بشكل أكبر. ومع ذلك، لا يُعتبر المقال نصيحة استثمارية.
جزء كبير من المحتوى المقدم هنا يستند إلى تقرير Hyperliquid المنشور من قبل ASXN في سبتمبر. في رأي المؤلف، هذا التقرير هو أكثر تحليل شامل وذو بصيرة لـ Hyperliquid حتى الآن. يُشجع القراء المهتمون بالغوص أعمق في آليات Hyperliquid على الاطلاع على ذلك التقرير.
المحتوى الرئيسي للمقال يتبع أدناه.
2. نظرة عامة على أعمال Hyperliquid
يتكون النشاط التجاري الحالي لـ Hyperliquid بشكل أساسي من شقين: تبادل المشتقات وتبادل السلع. لديهم أيضًا خطط لإطلاق EVM متعددة الأغراض في المستقبل - HyperEVM.
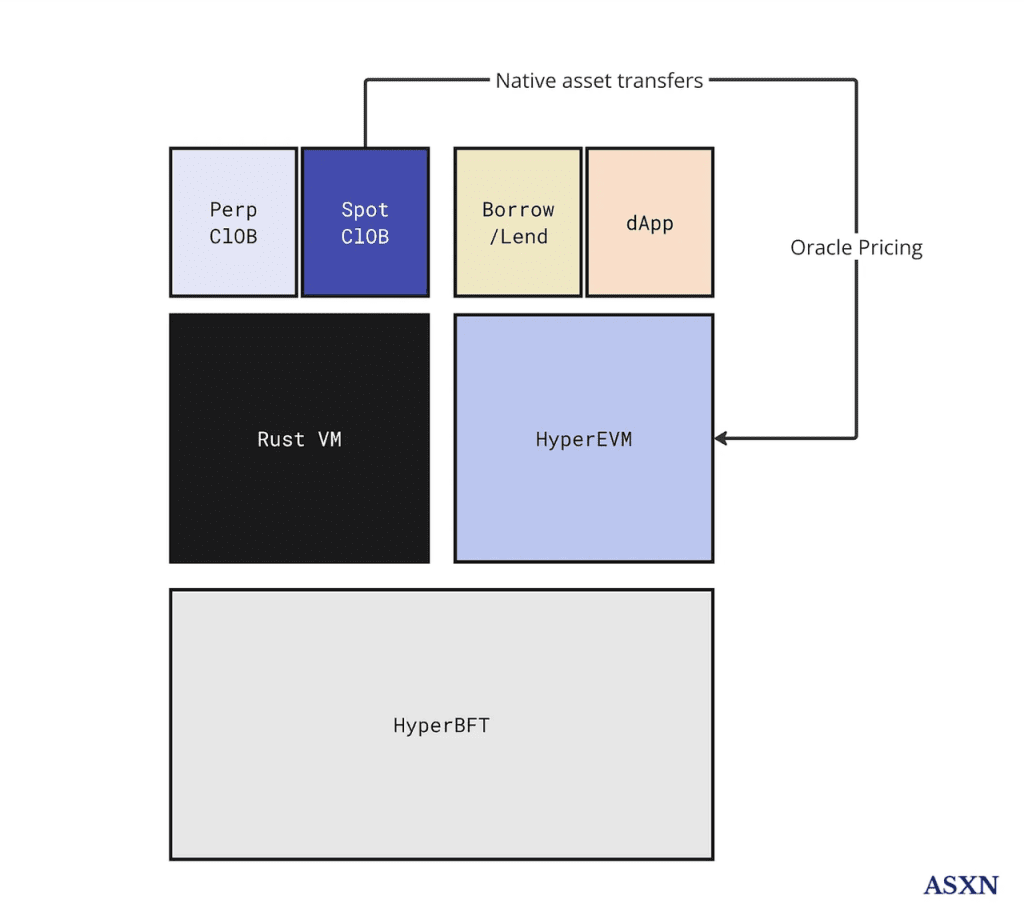
معمارية Hyperliquid المصدر: ASXN
2.1 تبادل المشتقات
تُعد بورصة المشتقات المنتج الأول الذي أطلقته Hyperliquid وتعمل كمنتجها الرائد، حيث تحتل مركزًا مركزيًا ضمن نظامها البيئي للمنتجات بالكامل.
على مستوى آلية المنتج الأساسية للمشتقات، لم تعتمد Hyperliquid منطق منتج مبتكر بديل (مثل GMX أو SNX) على الرغم من اختناقات الأداء على السلسلة. بدلاً من ذلك، اختارت الالتزام بكتاب الطلبات المركزي (CLOB)، وهي آلية تستخدم على نطاق واسع من قبل البورصات عالميًا ويفهمها كل من مستخدمي التداول وصانعي السوق. ركزت Hyperliquid جهودها على تحسين الأداء ضمن هذا الإطار المألوف.
تعمل بورصة المشتقات اللامركزية التي بنوها على Hyperliquid L1، وهي سلسلة PoS تتكون من طبقة الإجماع HyperBFT وطبقة التنفيذ RustVM.
HyperBFT هو خوارزمية إجماع معدلة من قبل فريق Hyperliquid بناءً على LibraBFT التي طورتها سابقًا الفريق السابق للبلوكتشين في Meta. يمكنه نظريًا دعم ما يصل إلى 2 مليون TPS. مدعومًا بهذا الأداء الأساسي القوي، جلبت Hyperliquid المكونات الأساسية لبورصة المشتقات، مثل كتاب الطلب وبيت التصفية، إلى السلسلة، مما أدى في النهاية إلى تشكيل هيكل بورصة المشتقات اللامركزية الخاصة بها.
بالنسبة للمستخدمين النهائيين، فإن تجربة Hyperliquid تكاد تكون متطابقة مع تلك الخاصة بالبورصات المركزية مثل Binance - ليس فقط من حيث تجربة التداول وبنية المنتجات ولكن أيضًا من حيث رسوم التداول وقواعد الخصم. الاختلاف الرئيسي الوحيد هو أن Hyperliquid لا تتطلب KYC.
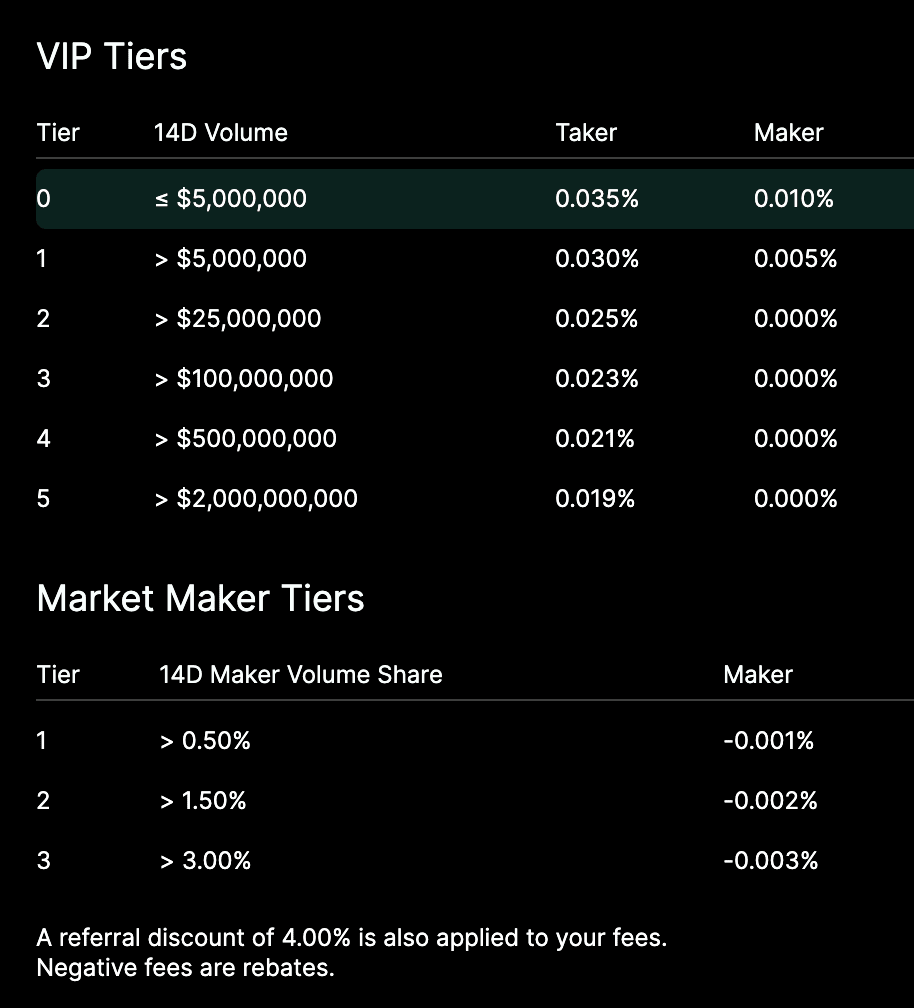
هيكل الرسوم لـ Hyperliquid
بالإضافة إلى منتجات التداول الخاصة بها، قدمت Hyperliquid ميزة Vault منذ البداية في تطوير منتجاتها. مماثلة لميزة “تداول النسخ” في البورصات المركزية، يمكن لأي شخص تخصيص أمواله في أي Vault، حيث يتولى مدير Vault إدارة الاستثمارات. يتم تخصيص 10% من الأرباح لمدير Vault كتعويض. لضمان توافق المصالح، يُطلب من المدير الاحتفاظ بحصة لا تقل عن 5% في Vault.
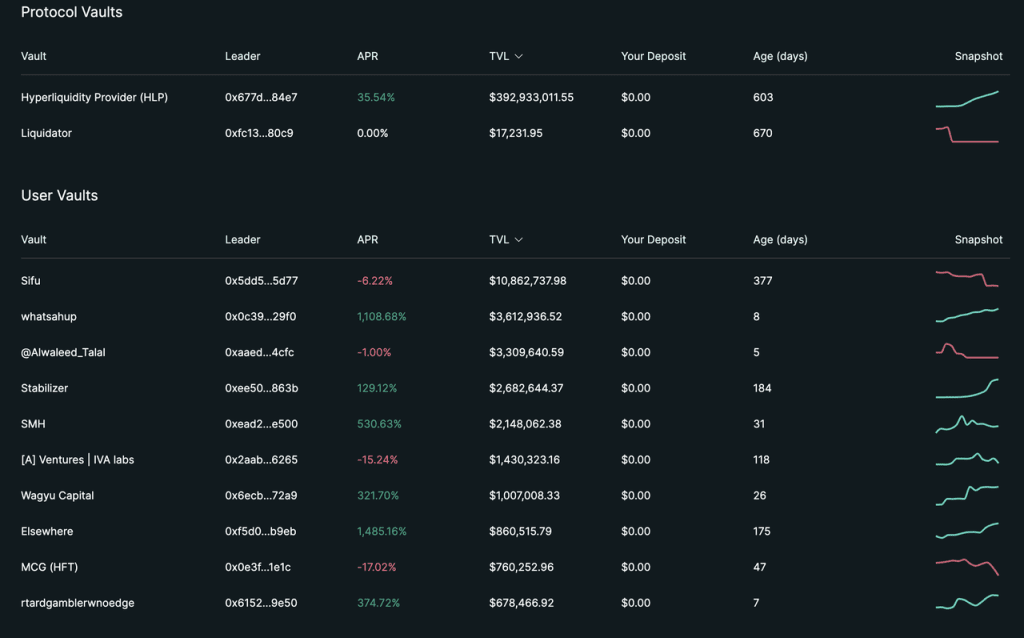
المصدر: الموقع الرسمي لـ Hyperliquid
ومع ذلك، استنادًا إلى TVL الحالي (إجمالي القيمة المقفلة)، فإن 95% من TVL يتركز في Vault الرسمي للمنصة HLP.
على عكس Vaults التقليدية، فإن HLP، كونها Vault الرسمية، تعمل كطرف مقابلي لجزء كبير من التداولات على المنصة. وهذا يعني أن HLP تكسب حصة من الرسوم المتنوعة للمنصة، بما في ذلك رسوم التداول، ورسوم التمويل، ورسوم التصفية. من هذا المنظور، تشبه HLP إلى حد ما GLP في GMX. يكمن الاختلاف الرئيسي في طبيعة استراتيجياتهم: GLP تعمل كطرف مقابل لجميع تداولات المنصة مع استراتيجية سلبية وشفافة، بينما استراتيجية HLP غير معلنة. على Hyperliquid، يمكن أن يكون الطرف المقابل لتداول المستخدم إما HLP أو مستخدمين آخرين، ويمكن تعديل استراتيجية HLP في أي وقت.
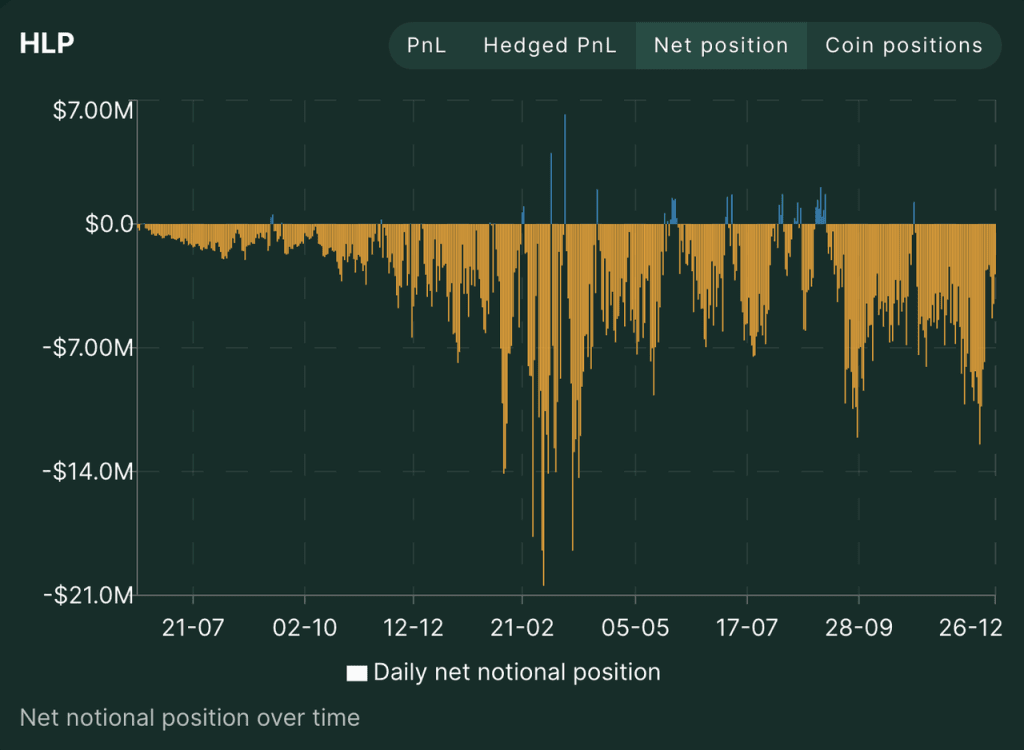
منذ إطلاقه في يوليو 2023، حافظت HLP باستمرار على مركز قصير صافي، مما يوفر السيولة لتداول التجزئة. سمح هذا المركز القصير الصافي لـ HLP بالبقاء مربحًا خلال سوق صاعدة مطولة. حتى الآن، تمتلك HLP TVL قدره 350 مليون وPNL قدره 50 مليون. استنادًا إلى منحنى PNL الكلي لـ HLP وPNL من العناوين الثلاثة المرتبطة بالاستراتيجيات، يتضح أن فريق Hyperliquid يستخدم الرسوم للحفاظ على APR إيجابي نسبيًا (معدل النسبة السنوية).
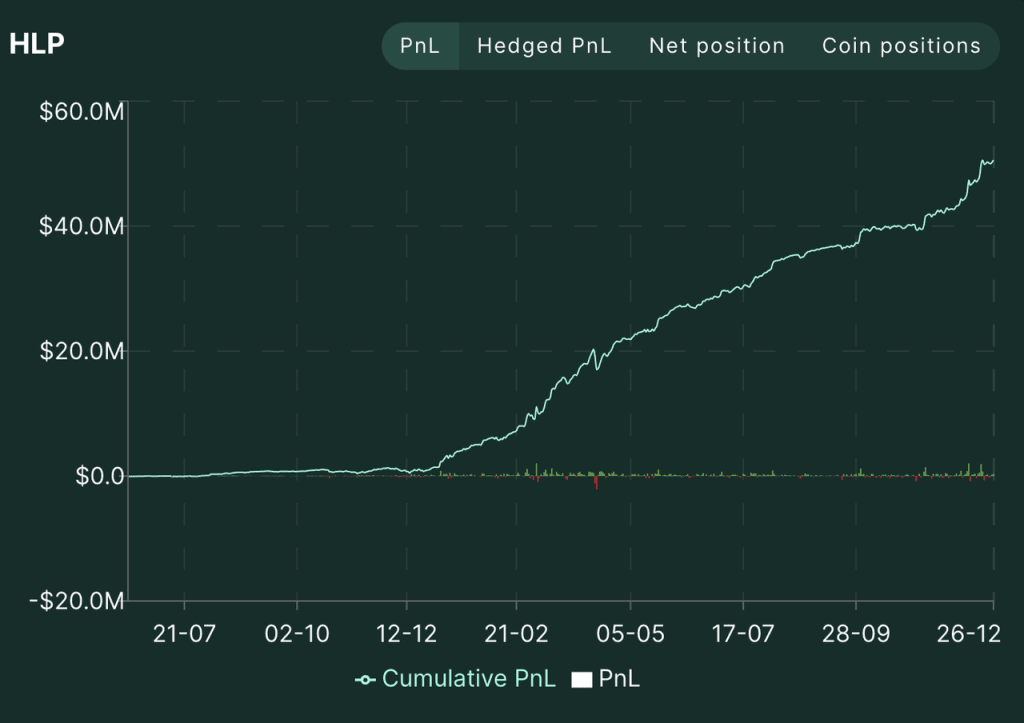
المصدر: الموقع الرسمي لـ Hyperliquid
استنادًا إلى حجم التداول والمصالح المفتوحة، كانت Hyperliquid تتطور بسرعة، خاصة على مدار الشهرين الماضيين. مع توزيع $HYPE وارتفاع سعره باستمرار، وصلت المقاييس المختلفة للمنصة إلى ذروتها بين 17 و20 ديسمبر.
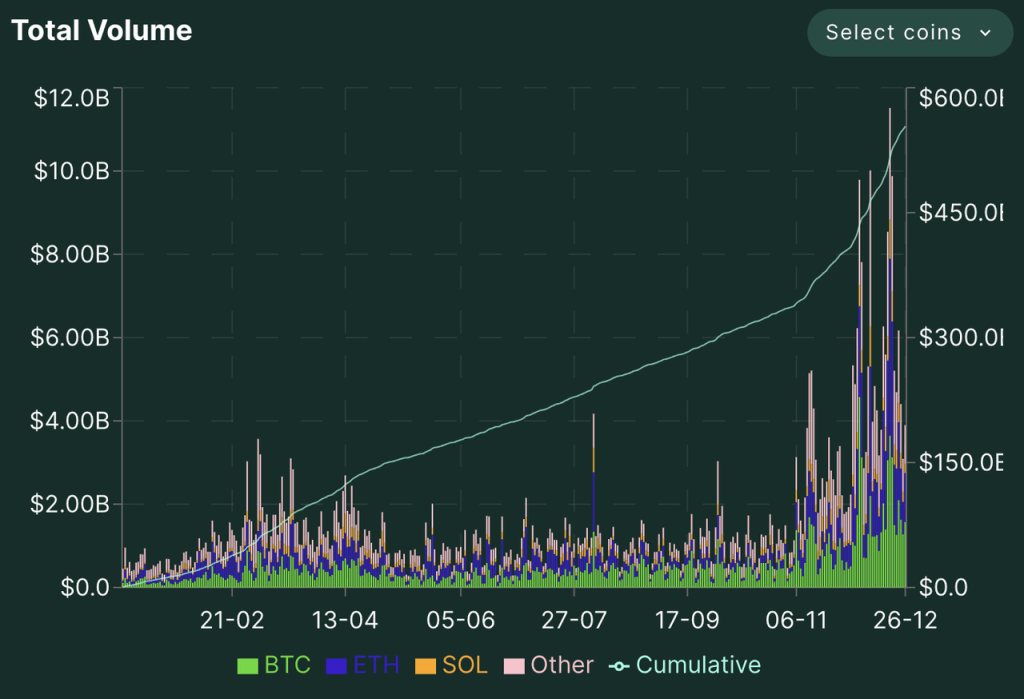
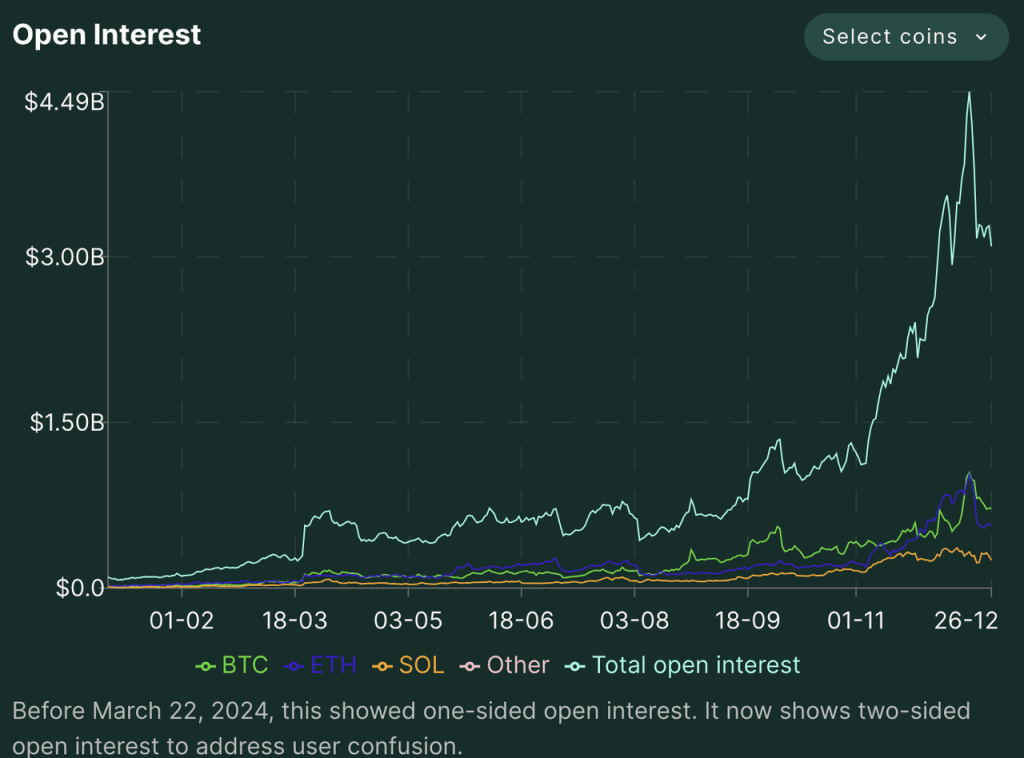
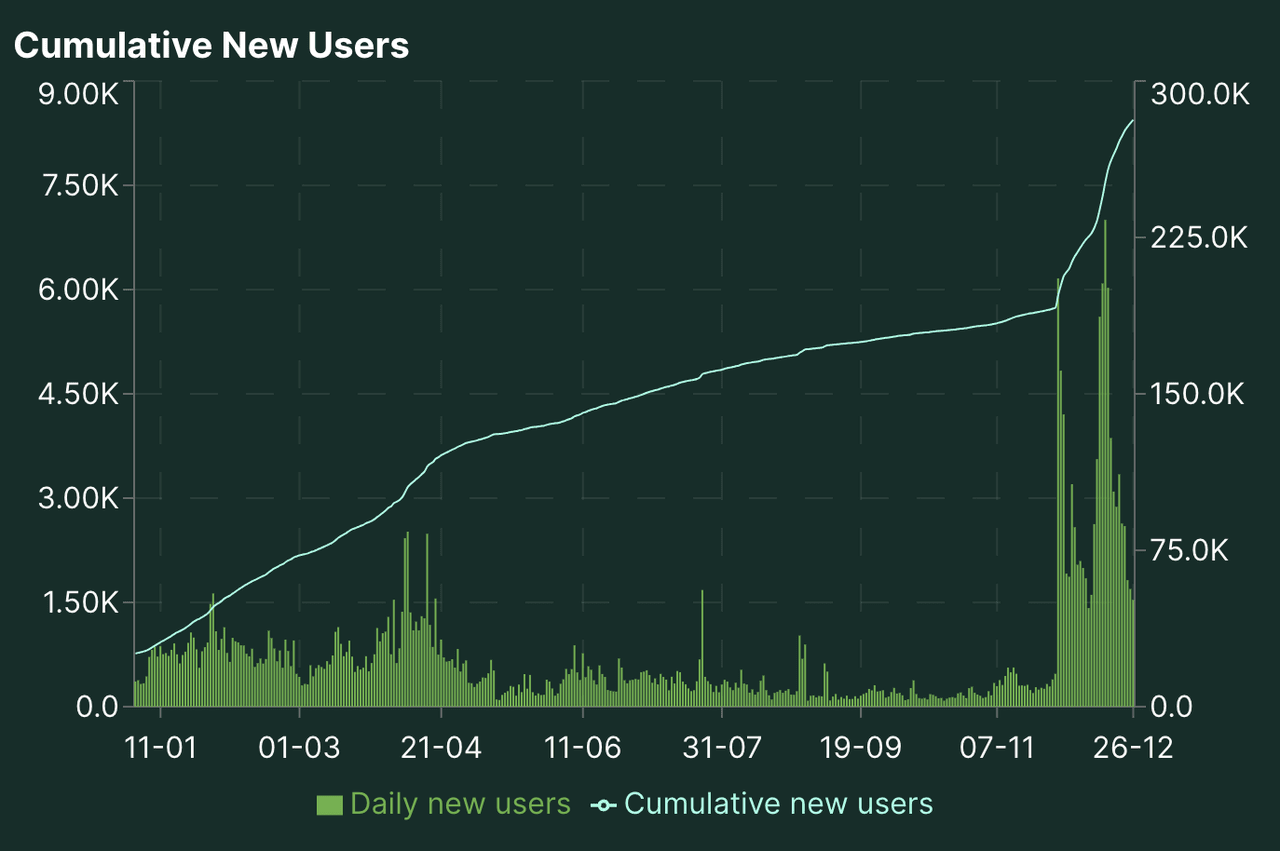
حجم تداول Hyperliquid، والمصالح المفتوحة، وعدد المتداولين منذ عام 2024
المصدر: الموقع الرسمي لـ Hyperliquid
في سوق المشتقات اللامركزية، حافظت Hyperliquid على موقع ريادي من حيث حجم التداول منذ يونيو من هذا العام. على مدار الشهرين الماضيين، اتسعت الفجوة بين Hyperliquid وبقية بورصات المشتقات اللامركزية بشكل أكبر، لتصل إلى حجم كبير.
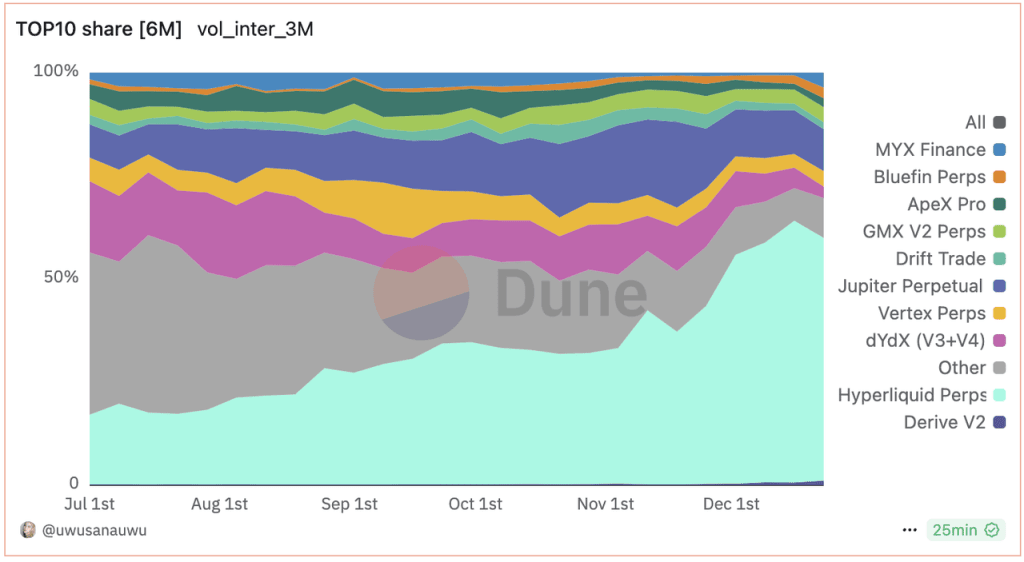
حصة حجم تداول بورصة المشتقات اللامركزية
المصدر: Dune
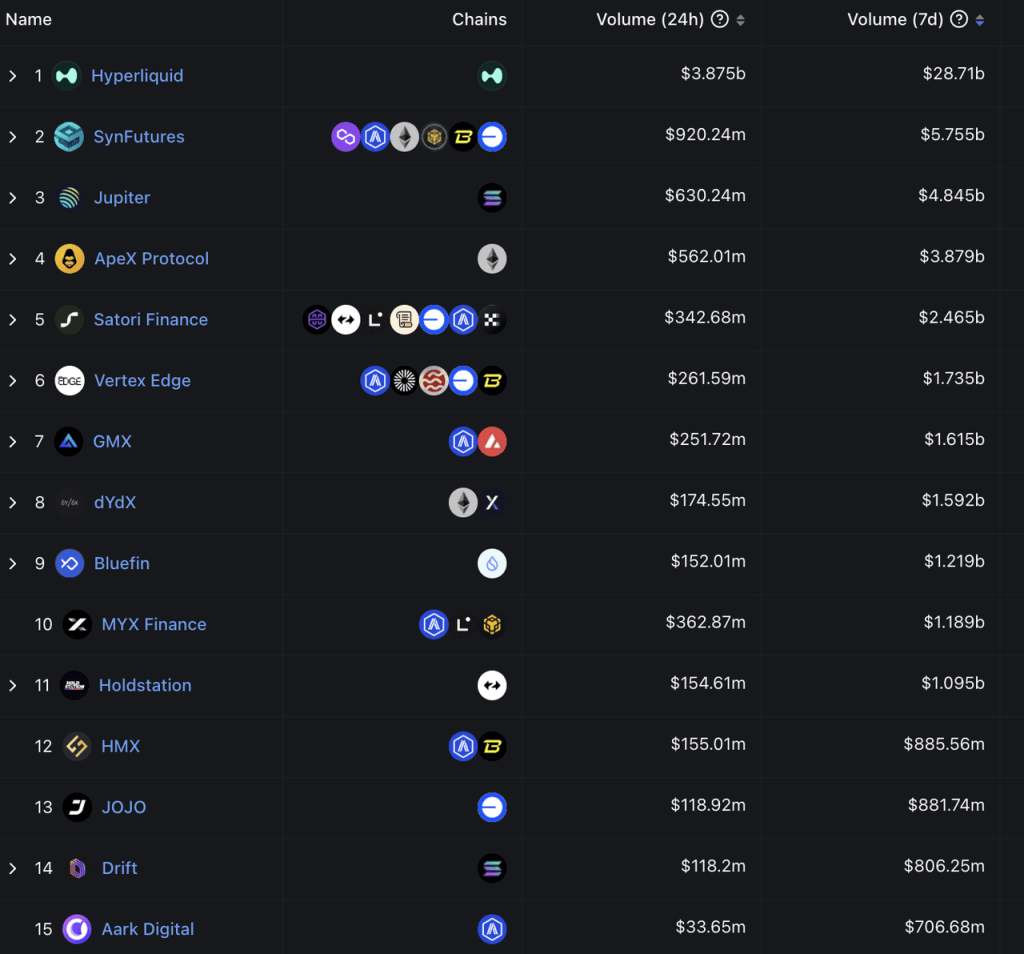
ترتيب حجم التداول لمدة 7 أيام لبورصات المشتقات اللامركزية
المصدر: DeFiLlama
من منظور التقييم وحجم التداول، فإن أكثر النظائر قابلية للمقارنة لـ Hyperliquid هي حاليًا البورصات المركزية.
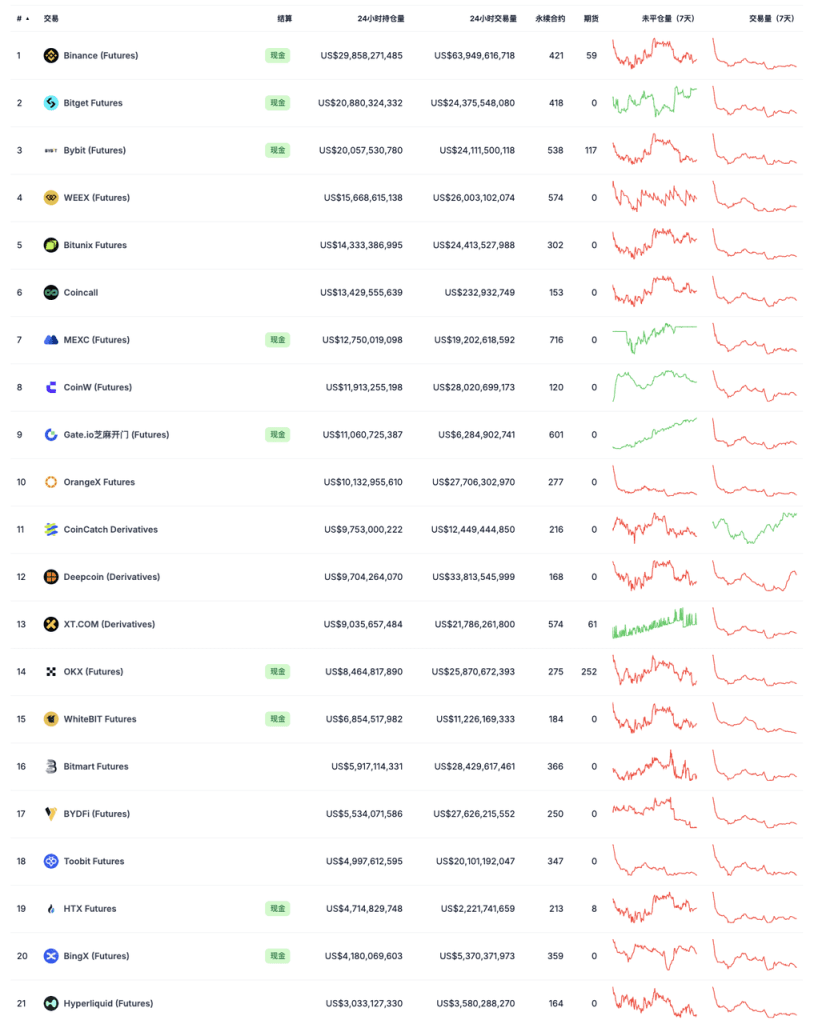
طابع الشاشة: 2024-12-28
المصدر: Coingecko
تظهر البيانات الأخيرة لـ Hyperliquid تراجعًا ملحوظًا (مع حجم تداول أحادي اليوم بلغ ذروته 10.4 مليار، ولكن الأحجام اليومية الأخيرة تقل عن 5 مليار). ومع ذلك، لا تزال مصالحها المفتوحة تمثل 10% من بيانات Binance، وحجم تداولها يمثل 6% من بيانات Binance. علاوة على ذلك، تمثل مصالحها المفتوحة وحجم تداولها حوالي 15% من مستويات Bitget وBybit. خلال فترة ذروتها من الشعبية (17-20 ديسمبر)، وصلت مصالح Hyperliquid المفتوحة إلى 12% من بيانات Binance، بينما بلغ حجم تداولها 9% من بيانات Binance. اقتربت كل من المصالح المفتوحة وحجم التداول من 20% من الأرقام الخاصة بـ Bybit وBitget.
بشكل عام، شهدت Hyperliquid تطورًا سريعًا كبورصة مشتقات. ضمن مساحة بورصات المشتقات اللامركزية، لقد أقامت بالفعل موقعًا رائدًا نسبيًا. مقارنةً بالبورصات المركزية الرائدة، انخفضت الفجوة إلى أقل من 10 أضعاف.
2.2 تبادل السلع
تعمل بورصة السلع الخاصة بـ Hyperliquid أيضًا بنموذج كتاب الطلب، مما يحافظ على بنية المنتج وهياكل الرسوم المتسقة مع بورصة المشتقات.
حاليًا، تدعم بورصة السلع الخاصة بـ Hyperliquid فقط الأصول الأصلية التي تتوافق مع معيار HIP-1 لـ Hyperliquid ولا تسرد الرموز من سلاسل أخرى.
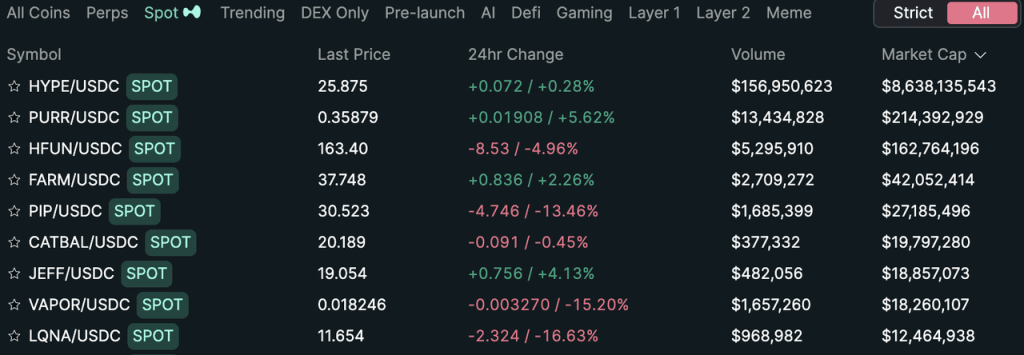
أفضل الرموز ذات القيمة السوقية في سوق Hyperliquid للسلع
HIP-1 (آلية الإدراج اللامركزية)
HIP-1 هو معيار الرموز لشبكة Hyperliquid، مشابه لـ ERC-20 الخاص بـ Ethereum أو SPL-20 الخاص بـ Solana. ومع ذلك، على عكس ERC-20 أو SPL-20، فإن إنشاء رمز HIP-1 يأتي بتكلفة أعلى بكثير. يشير نجاح إنشاء رمز HIP-1 أيضًا إلى أنه مؤهل للإدراج في بورصة Hyperliquid للسلع.
تستخدم معيار توكن HIP-1 آلية المزاد الهولندي لإنشاء الرموز. على وجه التحديد: يمكن لأي شخص المشاركة في المزاد. يبدأ سعر المزاد الأولي عند ضعف سعر المزاد النهائي للجولة السابقة وينخفض تدريجيًا بشكل خطي على مدى 31 ساعة إلى 10,000 USDC (هذه القيمة قابلة للتعديل؛ كانت في السابق أقل قبل أن يتم تعديلها مؤخرًا إلى 10,000 USDC). الفائز بالمزايدة الأولى هو الذي ينجح في تقديم عرض ويكسب حق إنشاء TICKER. هذا TICKER مؤهل بعد ذلك للإدراج في بورصة Hyperliquid للسلع. يتم إجراء مدفوعات المزاد حصريًا بالـ USDC.
أسعار المزاد الأخيرة وأسعار الفائزين:
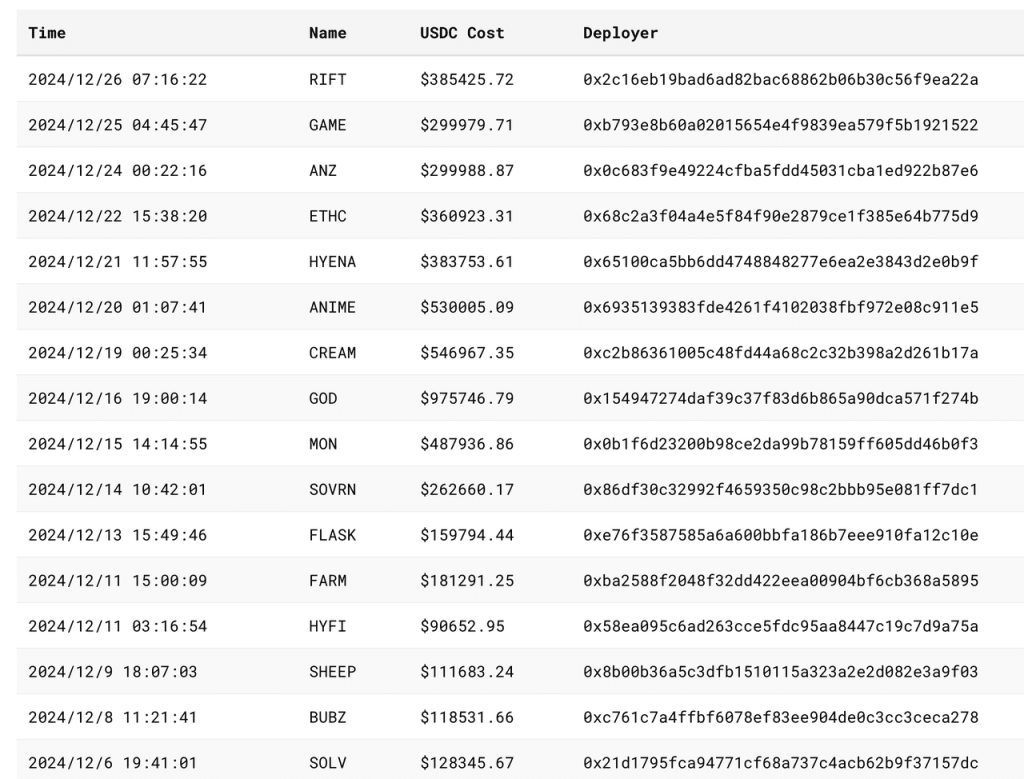
المصدر: asxn
من بين TICKERs البارزة التي تم إنشاؤها (مرتبة حسب سعر المزاد بترتيب تنازلي):
GOD: مشروع لعبة تم الاستثمار فيه من قبل Pantera.
CREAM: منصة الإقراض المخضرمة Cream، التي عانت من مشاكل اختراق؛ مرتبطة بمشروع Machibigbrother.
ANIME: رمز Azuki. يُشاع أنه تم الاستحواذ عليه من قبل فريق AZUKI، على الرغم من عدم تأكيد ذلك رسميًا.
MON: أصدره مشروع ألعاب Pixelmoon.
SWELL: بروتوكول تخزين وإعادة تخزين في نظام Ethereum البيئي.
RIFT: بروتوكول ألعاب على Virtual، أنشأه J3ff.
GAME: يُشاع أنه تم الاستحواذ عليه لمشروع لعبة قائم على Virtual، على الرغم من عدم وجود تأكيد رسمي حتى الآن.
ANZ: بروتوكول عملة مستقرة مبني على سلسلة Base.
SOVRN: المعروف سابقًا باسم BreederDAO (منصة أصول الألعاب التي استثمرت فيها a16z وDelphi في الدورة الأخيرة)، ستطلق قريبًا لعبة على Hyperliquid.
FARM: لعبة حيوانات أليفة تعتمد على الذكاء الاصطناعي، تم إطلاقها عبر منصة Hyperfun.
ETHC: مشروع تعدين مرتبط بمشروع Machibigbrother.
SOLV: بروتوكول تخزين لنظام بيئة Bitcoin، مدعوم من BN Labs، على الرغم من أن الرمز لم يتم إصداره بعد.
يمكن اعتبار SOLV كخط فاصل لمزادات HIP-1. قبل SOLV، كانت معظم المزادات تدور حول رموز الميم ومنطق الرموز أو الرموز الرمزية، مع التركيز الرئيسي على تفرد TICKERs داخل النظام البيئي.
ومع ذلك، بعد SOLV، تحول التركيز بشكل كبير، حيث تنافست فرق المشاريع لضمان الفتحات البيئية ومؤهلات الإدراج. أدى هذا التحول أيضًا إلى ارتفاع في أسعار المزاد، حيث جلب أعلى سعر، GOD، ما يقرب من مليون دولار. مال معظم المشاريع نحو قطاعات الترفيه العامة مثل الألعاب وNFTs. ومع ذلك، كانت هناك أيضًا مشاريع DeFi مثل Solv وSwell وCream.
كم exchange لامركزية، استقر “رسوم الإدراج” لمدة شهر في Hyperliquid لأكثر من 100,000 دولار أمريكي، وهو ما يمكن مقارنته برسوم الإدراج التي تفرضها بعض البورصات المركزية من الدرجة الثانية.
من خلال HIP-1، أنشأت Hyperliquid آلية قائمة على “إدراج الرموز اللامركزية” الشفافة. يتم تحديد الدفع المطلوب لإدراج الرموز من قبل المشاركين في السوق، مما يلغي مشاكل عمليات الإدراج الغامضة التي تُرى في البورصات المركزية. علاوة على ذلك، تُستخدم الرسوم المُحصلة من هذه الإدراجات لشراء HYPE وحرقها، مما يساهم في أداء السعر وتقييم HYPE.
HIP-2 (AMM الخاص بـ Hyperliquid)
نظرًا لأن Hyperliquid تعمل على تداول السلع الخاص بها بنموذج كتاب الطلب، فإن ضمان السيولة للرموز الجديدة يمثل تحديًا. لمعالجة مشكلة السيولة الأولية لرموز HIP-1، قدمت Hyperliquid HIP-2.
ببساطة، يوفر HIP-2 نظام صنع سوق تلقائي (AMM)، مما يسمح للمطورين بتوفير السيولة تلقائيًا لرموز HIP-1. تتضمن منطق صنع السوق توفير السيولة الخطية ضمن نطاق سعري محدد. يمكن للمطورين تحديد الحدود العليا والسفلى لنطاق السعر وكذلك نقطة تقسيم الشراء/البيع. يقوم النظام تلقائيًا بإنشاء الأسواق بزيادات قدرها 0.3% من تغييرات الأسعار داخل النطاق المحدد.
أدناه مثال على كتاب الطلب الذي تم إنشاؤه باستخدام HIP-2 وإعداداته:
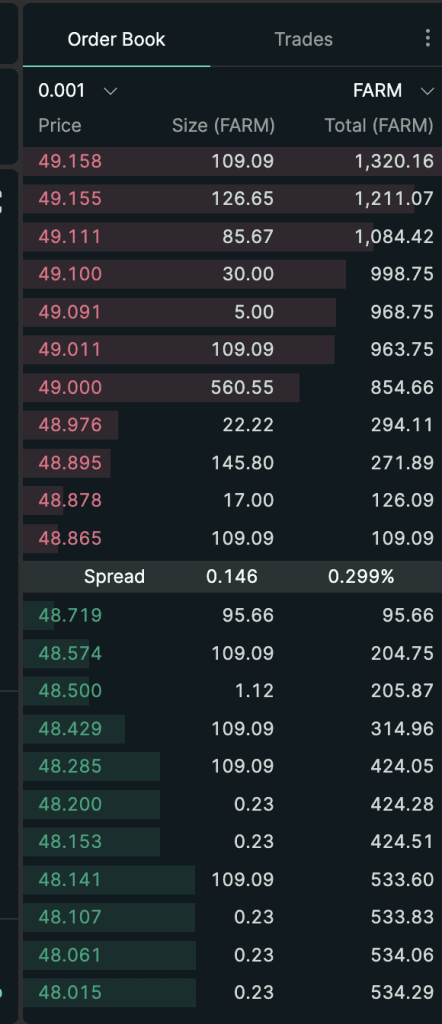
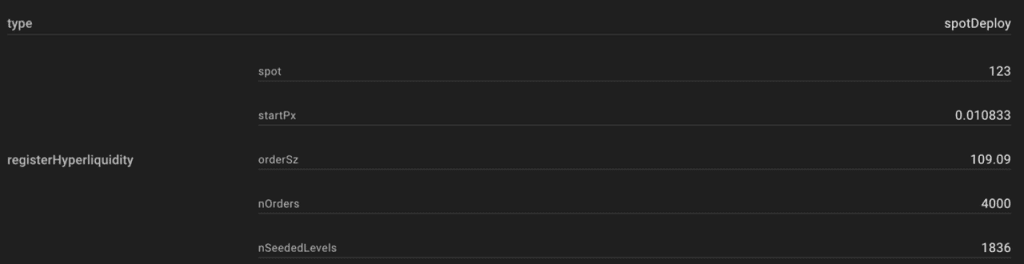
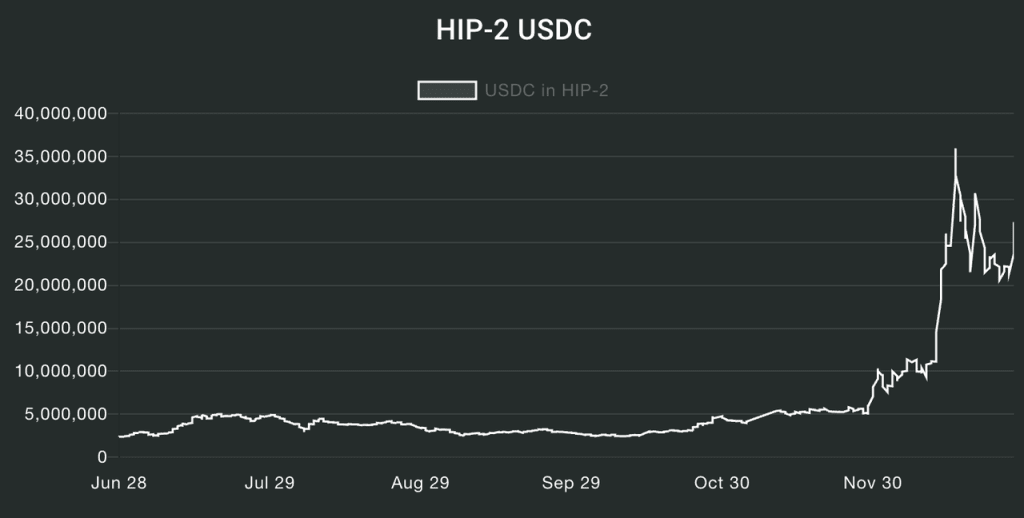
بعد إطلاق HIP-2، اختار العديد من الرموز الجديدة التي تم إنشاؤها ضمن نظام Hyperliquid البيئي استخدام آلية AMM هذه المقدمة من Hyperliquid. حاليًا، تجاوز إجمالي حجم USDC في HIP-2 25 مليون دولار.
بلغ متوسط حجم تداول Hyperliquid اليومي للسلع على مدار الثلاثين يومًا الماضية حوالي 400 مليون دولار أمريكي، مما يضعها في قائمة العشر الأوائل من DEXs ويقربها من أحجام تداول Curve وLifinity وOrca.
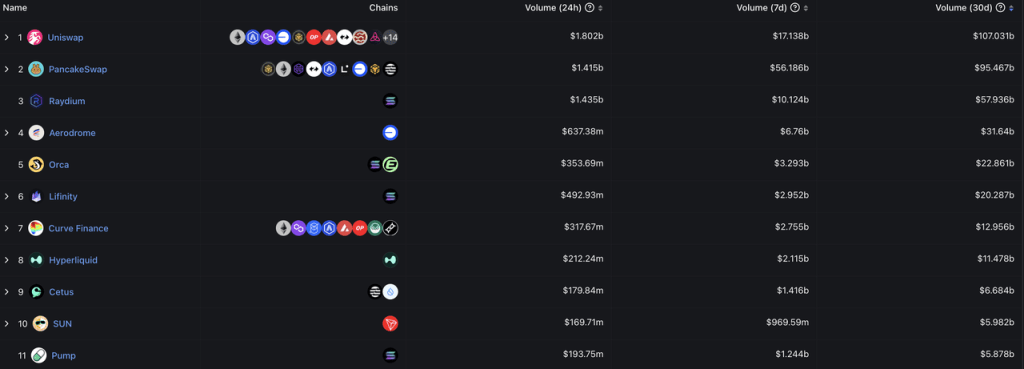
المصدر: DeFiLlama
2.3 HyperEVM
لم يتم إطلاق HyperEVM بعد. وفقًا لوثائق Hyperliquid الرسمية، تعمل المشتقات وتبادل السلع الحالي على RustVM، المشار إليه باسم Hyperliquid L1، في حين يُطلق على HyperEVM ببساطة EVM. استنادًا إلى التعريفات في الوثائق الرسمية، فإن HyperEVM ليست سلسلة مستقلة:
يتضمن Hyperliquid L1 EVM متعددة الأغراض كجزء من حالة سلسلة الكتل الخاصة به. من المهم أن نلاحظ أن HyperEVM ليست سلسلة مستقلة ولكنها مؤمنة بنفس آلية إجماع HyperBFT مثل الأجزاء الأخرى من L1. يتيح ذلك لـ EVM التفاعل مباشرة مع المكونات الأصلية لـ L1، مثل كتب الطلب للسلع والعقود الدائمة.
يستخدم تقرير ASXN الرسم البياني أدناه لتوضيح معمارية Hyperliquid:
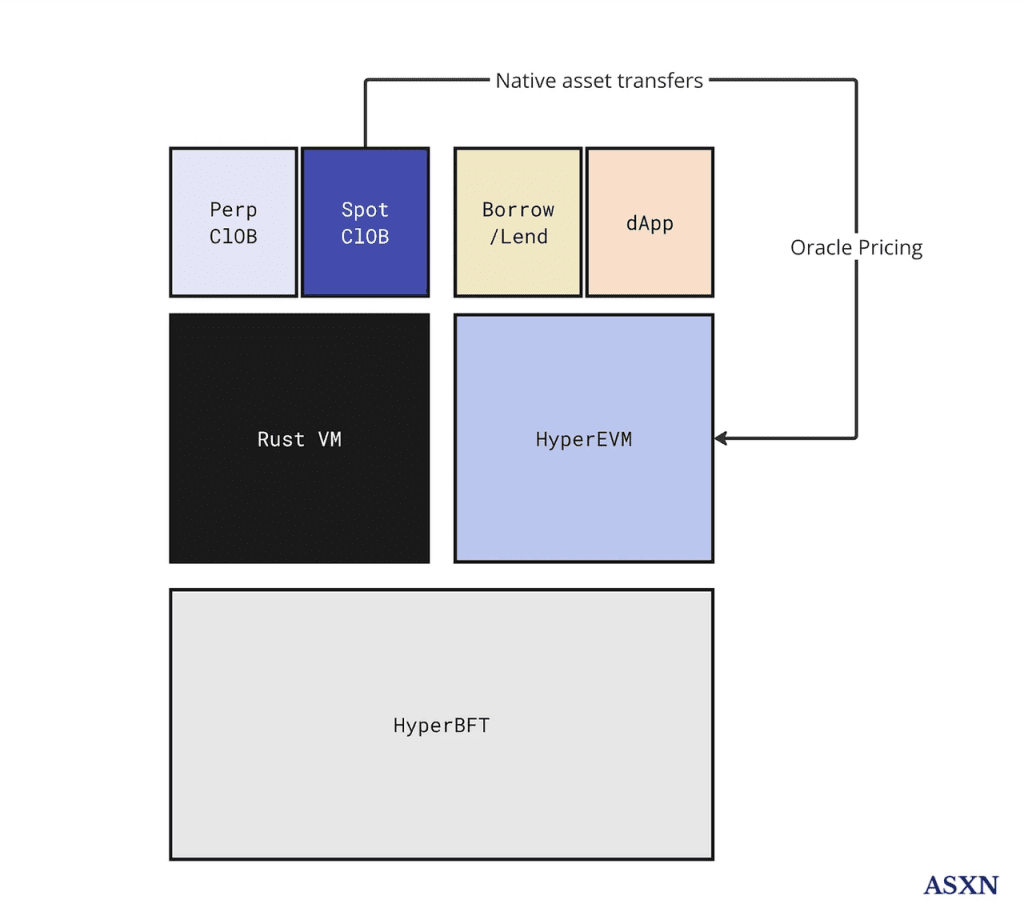
تشغل Hyperliquid طبقتين للتنفيذ، RustVM و HyperEVM، على طبقة إجماع واحدة (HyperBFT). يتم استضافة الوظائف الأساسية للعقود والتداول الفوري على RustVM، التي تركز على هذين dApps الرئيسيين، بينما يتم نشر dApps الأخرى على HyperEVM.
استنادًا إلى وثائق الفريق، نعلم ما يلي عن HyperEVM:
على عكس RustVM، الذي يستضيف حاليًا بورصة Hyperliquid للسلع والمشتقات، فإن HyperEVM غير مقيد، مما يسمح لأي مطور ببناء التطبيقات وإصدار الأصول (كلاً من الرموز القابلة للتداول [FTs] والرموز غير القابلة للتداول [NFTs]).
HyperEVM متوافقة مع Hyperliquid L1. على سبيل المثال، يمكن استخدام الأوراق الأصلية لـ L1 من قبل HyperEVM، وبعض عمليات نقل الأصول بين الـ VMs ممكنة. ومع ذلك، لا يمكن نقل جميع الأصول بينها لأن أصول L1 هي “مسموح بها”، ومحدودة بـ USDC والأصول التي تم إنشاؤها عبر HIP-1، بينما تستوعب HyperEVM مجموعة أوسع من الأصول.
ستستخدم HyperEVM الرمز الأصلي لـ Hyperliquid $HYPE كغاز، بينما لا تتطلب L1 من المستخدمين دفع رسوم الغاز.
يلاحظ المؤلف أنه لم يواجه معمارية منتج مثل هذه من قبل في عالم التشفير. أيضًا، من غير الواضح كيف ستتعامل مثل هذه البنية مع حالات تكامل DeFi النموذجية على الشبكات مثل Ethereum - على سبيل المثال، “إيداع ETH في Lido للحصول على stETH، ثم إيداع stETH في Aave لاستعارة USDC، وأخيرًا، استخدام USDC لشراء رمز ميم مثل PEPE.” قد يعتمد تحديد ما إذا كانت هذه سلسلة واحدة أم سلسلتين على ما إذا كان مثل هذا التكامل ممكنًا. من منظور المؤلف الحالي، قد تكون العلاقة بين HyperEVM وHyperliquid L1 أقرب إلى علاقة L2 ببعض التشغيل البيني مع L1 أو، كما هو الحال مع البورصات المركزية، العلاقة بين منصة تداول وسلسلة EVM الخاصة بها (مثل Binance وBNB Chain أو Coinbase وBase Chain).
حاليًا، شبكة اختبار HyperEVM تعمل وتشارك فيها العديد من المدققين في اختبارها. تشمل المشاركين البارزين Chorus One و Figment و B Harvest و Nansen وغيرها.

قائمة عقد المدققين لشبكة HyperEVM التجريبية
المصدر: ASXN
نظرًا لأن RustVM غير متاح لجميع المطورين، فإن التطبيقات المطورة على RustVM الخاص بـ Hyperliquid محدودة نسبيًا وتخدم في الغالب كأدوات مساعدة للتداول، مثل: بوت التداول على Telegram Hyperfun (الرمز: HFUN)، بوت التداول الاجتماعي على Telegram pvp.trade، محطة التداول Tealstreet و Insilico ومجمع تداول المشتقات Ragetrade.
على النقيض من ذلك، فإن HyperEVM مفتوحة لجميع المطورين، مما يؤدي إلى العديد من المشاريع المخططة على المنصة. بعيدًا عن مشاريع الرموز الناجحة HIP-1 التي ذكرناها سابقًا، يوفر الرسم البياني أدناه وموقع Hypurr.co قائمة كبيرة من المشاريع القادمة.

لا يزال يتعين علينا الانتظار للإطلاق الرسمي لـ HyperEVM لفهم آلياته المحددة وعلاقته بـ Hyperliquid L1. حتى الآن، لم يعلن الفريق عن تاريخ إطلاق مخطط لـ HyperEVM.
الملخص: إن وضع Hyperliquid العام في السوق مشابه للمجموعات التجارية الرائدة، مع تركيزه الرئيسي على التداول + عمليات L1، مما يجعله منافسًا مباشرًا لأعلى المجموعات التجارية. بينما نموذج الأعمال مشابه، ما يميز Hyperliquid عن المجموعات التجارية الرائدة الحالية هو قراره ببناء عمليات التداول الخاصة به على السلسلة. مقارنةً بالبورصات المركزية، التي تتطلب إذنًا وتفتقر إلى شفافية البيانات، توفر منصة تداول Hyperliquid العديد من المزايا الرئيسية: الوصول بدون إذن (لا حاجة إلى KYC)، بيانات أعمال شفافة وقابلة للتحقق، قابلية تكامل أفضل، وانخفاض تكاليف التشغيل الإجمالية. يسمح ذلك لـ Hyperliquid بتوجيه المزيد من الإيرادات والأرباح إلى رمزه الأصلي، HYPE.
3. فريق Hyperliquid، اقتصاديات الرموز، والتقييم
3.1 الفريق
تأسست Hyperliquid من قبل مؤسسين اثنين، جيف يان وiliensinc، اللذان هما خريجا جامعة هارفارد. قبل دخول صناعة التشفير، عمل جيف في Google و Hudson River Trading. الفريق في Hyperliquid صغير نسبيًا، حيث يتكون من 10 أعضاء وفقًا لتقرير ASXN في سبتمبر، خمسة منهم مهندسون. وهذا مثير للإعجاب بشكل خاص لبورصة مشتقات ذات حجم تداول يومي يتجاوز عشرات المليارات.
من خلال عملية تطوير المنتج بالكامل لـ Hyperliquid، خاصةً تفانيهم في البحث والتطوير الممول ذاتيًا، وبناء سلسلة عالية الأداء من الصفر لتحقيق كتاب طلبات كامل على السلسلة، وHIP-1 المبتكر للغاية، يظهر الفريق قدرة مثيرة للإعجاب على حل المشكلات بناءً على المبادئ الأساسية على الرغم من حجمه الصغير.
3.2 اقتصاديات رموز HYPE
الإمداد الكلي من HYPE هو مليار رمز، تم إطلاقه رسميًا في 29 نوفمبر 2024. نظرًا لعدم وجود تمويل متضمن، فلا يوجد تخصيص للمستثمرين. تفاصيل التوزيع كما يلي:
31.0%: تخصيص الجينيس، تم توزيعه على المستخدمين الأوائل لـ Hyperliquid بناءً على نقاطهم. سائل بالكامل.
38.888%: محجوزة للإصدارات المستقبلية ومكافآت المجتمع.
23.8%: مخصصة للفريق، مع حظر لمدة عام قبل بدء التخصيص. ستتوزع معظم الرموز بين 2027-2028، مع استمرار بعض الرموز في التخصيص بعد 2028.
6.0%: مؤسسة Hyper.
0.3%: منح المجتمع.
0.012%: HIP-2.
تتبع تخصيص الرموز من الفريق إلى المجتمع نسبة 3:7. أدناه هو توزيع حاملي الرموز الحالي:
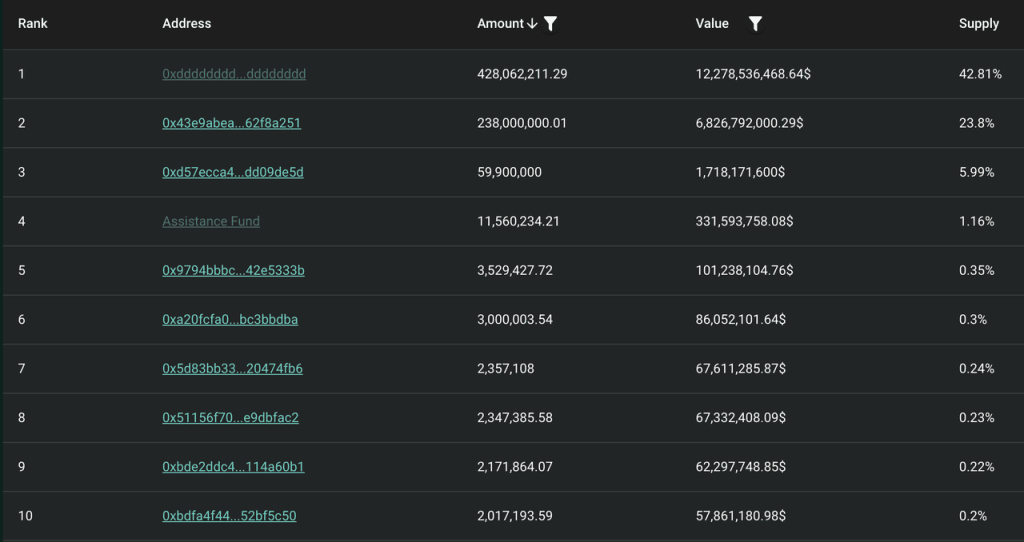
باستثناء عناوين المجتمع، وعناوين الفريق، وعناوين المؤسسة، فإن أكبر عنوان يحمل الرموز ينتمي حاليًا إلى صندوق المساعدة (AF)، الذي يحتفظ بـ 1.16% من إجمالي إمدادات $HYPE و3.74% من الإمدادات المتداولة.
في الوقت الحالي، هناك مصدران رئيسيان للإيرادات عبر نظام Hyperliquid البيئي: رسوم التداول ورسوم مزاد HIP-1. تشمل رسوم التداول رسوم تداول السلع والمشتقات، ورسوم التمويل الخاصة بالمشتقات، ورسوم التصفية للمشتقات. نظرًا لأن طبقة Hyperliquid-1 (L1) لا تفرض رسوم غاز على المستخدمين ولم يتم إطلاق HyperEVM بعد، فإن الإيرادات الحالية لـ Hyperliquid لا تشمل رسوم غاز المعاملات.
وفقًا لوثائق الفريق:
في معظم البروتوكولات الأخرى، يكون الفريق أو المطلعون هم المستفيدون الرئيسيون من الرسوم. في Hyperliquid، تُوجه الرسوم بالكامل إلى المجتمع (HLP وصندوق المساعدة). لأغراض الأمان، يحتفظ صندوق المساعدة بمعظم أصوله في HYPE، وهو الأصل الأصلي الأكثر سيولة على Hyperliquid L1.
تُخصص جميع الرسوم بالكامل لـ HLP و AF. ومع ذلك، لم يكشف الفريق صراحة عن نسبة التوزيع الدقيقة بين HLP و AF.
لحسن الحظ، نظرًا لأن بيانات Hyperliquid L1 متاحة للجمهور، يمكننا الرجوع إلى التحليل من قبل @stevenyuntcap. استنادًا إلى حساباتهم في أوائل ديسمبر، قامت Hyperliquid بدعم HLP بمجموع قدره 44 مليون، في حين أن التمويل الأولي المخصص لـ AF لشراء HYPE كان 52 مليون. وهذا يشير إلى أن الإيرادات التراكمية الإجمالية لـ Hyperliquid من إطلاقها حتى أوائل ديسمبر تبلغ 96 مليون دولار أمريكي، مع تقسيم إيرادات البروتوكول بين HLP و AF بنسبة 46%:54%. (بالإضافة إلى ذلك، باستخدام إجمالي حجم تداول قدره 428 مليار دولار أمريكي خلال هذه الفترة، يمكننا تقدير أن معدل رسوم تداول المشتقات المتوسط لـ Hyperliquid هو حوالي 0.0225%).
نظرًا لأن AF تستخدم حاليًا كل ما لديها من USDC لإعادة شراء HYPE، يمكننا تبسيط نموذج الإيرادات كما يلي: يتم توزيع 46% من دخل تداول العقد الدائم لـ Hyperliquid على جانب العرض (حاملي HLP)، بينما يتم استخدام 54% لإعادة شراء رموز HYPE.
بعيدًا عن الإيرادات من رسوم تداول العقود الدائمة، هناك مصدران إضافيان للإيرادات في المستقبل ستستفيد منهما حاملو HYPE: رسوم مزاد HIP-1 والجزء الخاص بـ USDC من رسوم تداول السلع. حاليًا، يتم تخصيص كلا المصدرين من الإيرادات بالكامل إلى AF لإعادة شراء HYPE (يشمل هذا أيضًا جزء HYPE من رسوم التداول من معاملات HYPE-USDC، التي تُحرق مباشرة بدلاً من إعادة شرائها، مع حرق إجمالي 110,000 رمز HYPE حتى الآن).
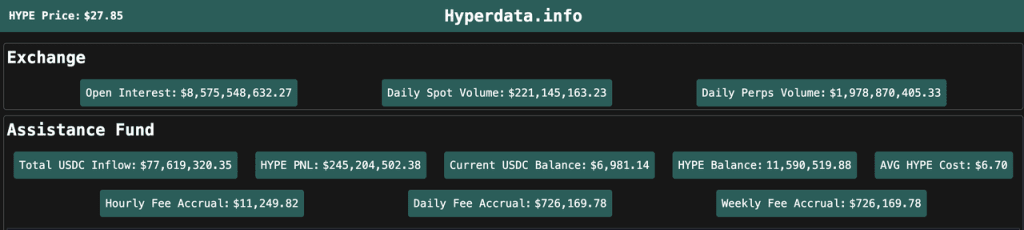
تستمر استراتيجية AF الحالية في استخدام جميع USDC المتراكمة لشراء HYPE بشكل دوري. لذلك، يمكننا تبسيط تتبع الأرباح من خلال مراقبة بيانات تدفق USDC الخاصة بـ AF، والتي تعكس ربحية Hyperliquid وضغط إعادة الشراء على HYPE. وفقًا لبيانات hyperdata.info، حصلت AF على أكثر من 77 مليون دولار في تدفقات USDC، مع أكثر من 25 مليون دولار من التدفقات في الشهر الماضي وحده، مما يترجم إلى إعادة شراء يومية متوسطة تبلغ حوالي مليون دولار من HYPE.
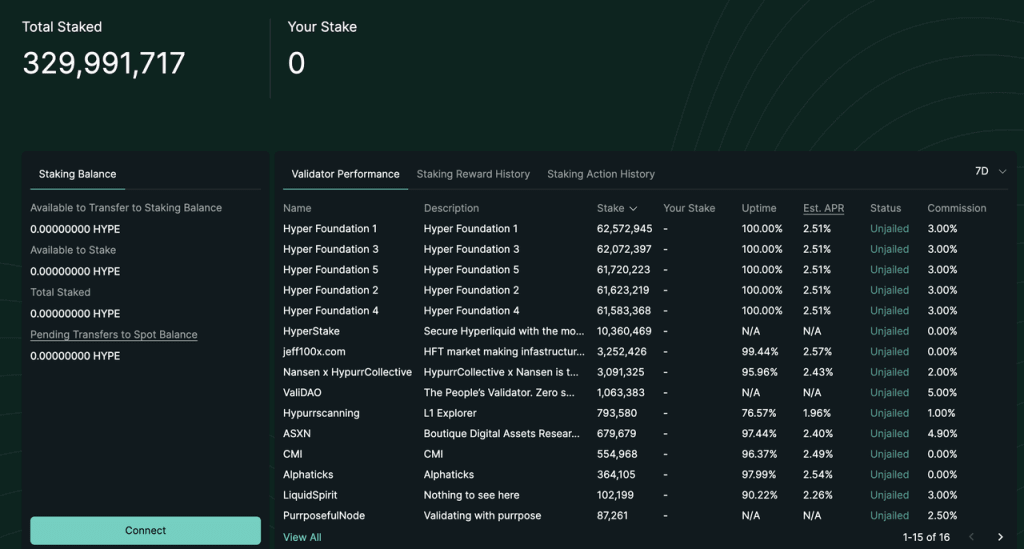
في 30 ديسمبر 2024، أطلقت Hyperliquid رسميًا ميزة تخزين HYPE. حاليًا، يبلغ العائد السنوي للتخزين لـ HYPE حوالي 2.5%. يتضمن هذا العائد فقط المكافأة الثابتة من طبقة إجماع PoS، حيث تم نمذجة معدل العائد القائم على الإجماع بعد آلية عائد طبقة الإجماع الخاصة بـ Ethereum (حيث يكون معدل العائد عكسياً مع مربع المبلغ الإجمالي لـ HYPE المخزن). حتى الآن، بخلاف 300 مليون رمز يحتفظ بها الفريق والمؤسسة، تم تخزين حوالي 30 مليون رمز مملوك للمستخدمين أيضًا.
مع النظر إلى المستقبل، لا يزال نموذج HYPE الاقتصادي لديه مجال للعديد من التعديلات المحتملة، مثل:
إطلاق HyperEVM،
$HYPE مستخدم كغاز لـ HyperEVM،
تخصيص إيرادات طبقة التنفيذ لحاملي HYPE (حاليًا، تشمل مكافآت تخزين HYPE فقط مكافآت طبقة الإجماع)،
إعادة توزيع رسوم المعاملات على حاملي $HYPE،
خصومات رسوم المعاملات لحاملي $HYPE.
3.3 التقييم
أدناه، سنستكشف إطارين للتقييم لـ Hyperliquid. قبل الغوص في التفاصيل، من المهم الإشارة إلى:
تذبذبات شديدة في بيانات Hyperliquid: شهدت مقاييس مثل القيمة السوقية، TVL، الإيرادات، وعدد المستخدمين تغييرات ضخمة مؤخرًا. على سبيل المثال، في الشهر الماضي وحده، شهدت هذه المقاييس زيادات متعددة أو حتى عشرة أضعاف، تلاها تراجع بنسبة 50%. إن تقلب هذه المؤشرات يتجاوز بكثير معايير التقييم المقارنة المدرجة أدناه. لذلك، فإن أطر التقييم التالية تناسب الإشارة طويلة الأجل بشكل أفضل.
حاليًا، يشكل سعر HYPE العنصر الأساسي الأكثر أهمية لـ Hyperliquid. كانت معظم الزيادة الحادة في المقاييس نتيجة لارتفاع سعر HYPE، بدلاً من العكس.
الإطار 1: مقارنة مع BNB
تعتبر الأطروحة الرئيسية لـ Hyperliquid، كما اقترحها Messari، أنه يمكن أن تصبح “Binance على السلسلة.”
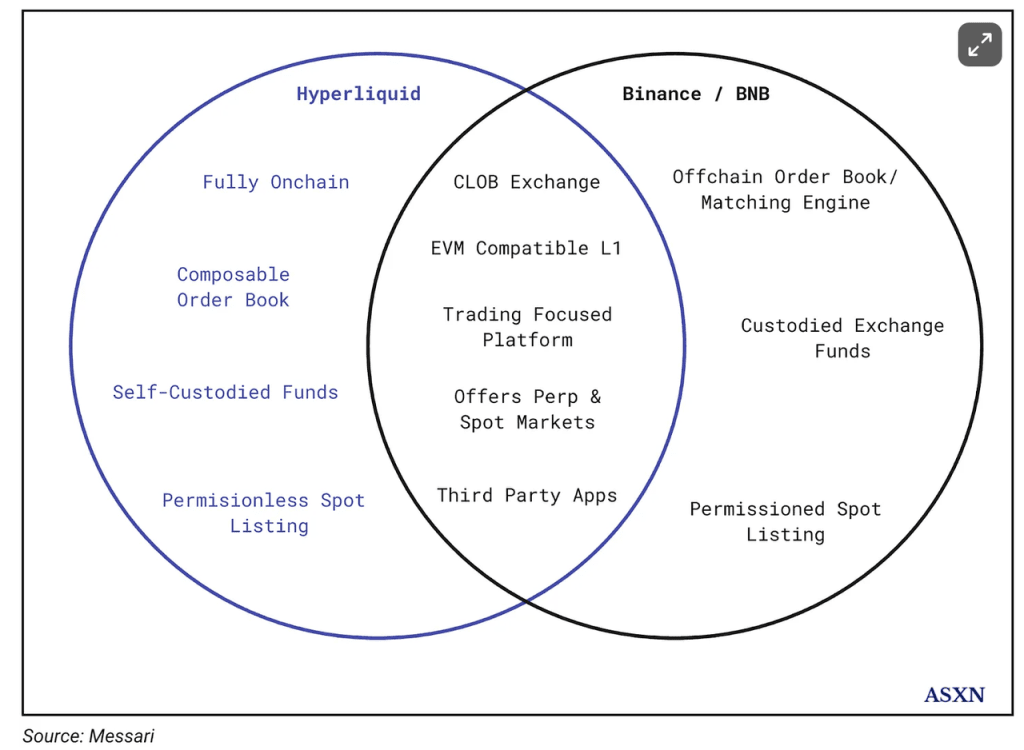
هذا التشبيه معقول بشكل عام ويمكن أن يكون بمثابة إطار عمل مناسب. تمثل Binance/BNB على الأرجح المقارنة الأكثر ملاءمة لـ Hyperliquid/HYPE:
النشاط التجاري الأساسي: تركز العمليات الأساسية لـ Hyperliquid على تداول المشتقات والسلع، والتي تتماشى مع نموذج الأعمال الرئيسي لـ Binance.
HyperEVM مقابل BNBChain: بينما لم يتم إطلاق HyperEVM بعد، فإن HYPE و BNB يشتركان في أوجه تشابه، حيث يمكن استخدامهما كغاز على سلاسل EVM الخاصة بهما ويتم تخزينهما للحصول على مكافآت.
فوائد رسوم المعاملات: يستفيد كل من HYPE و BNB بشكل مباشر من رسوم المعاملات على المنصة.
أدناه، سنقارن بين تبادل المشتقات لـ Hyperliquid وتبادل السلع وطبقة EVM عن طريق تقسيم هيكلها إلى هذه المكونات الثلاثة، مع إجراء مقارنات مع Binance.
تبادل المشتقات
كما ذُكر سابقًا، بلغت مقاييس Hyperliquid الأخيرة للمصالح المفتوحة وحجم التداول حوالي 10% من بيانات Binance المقابلة. لذلك، يمكننا أن نفترض تقريبًا أنه في وحدة تبادل المشتقات: HYPE = 10% من BNB.
تبادل السلع
حجم تداول Hyperliquid اليومي المتوسط للسلع على مدار الثلاثين يومًا الماضية هو حوالي 400 مليون، بينما يبلغ حجم تداول Binance اليومي المتوسط حوالي 26 مليار. لذلك، في سوق تداول السلع: HYPE = 1.5% من BNB.
EVM
استنادًا إلى المنطق أعلاه، نستنتج أن العلاقة بين HyperEVM وHyperliquid L1 تشبه العلاقة بين بورصة Binance وBNBChain.
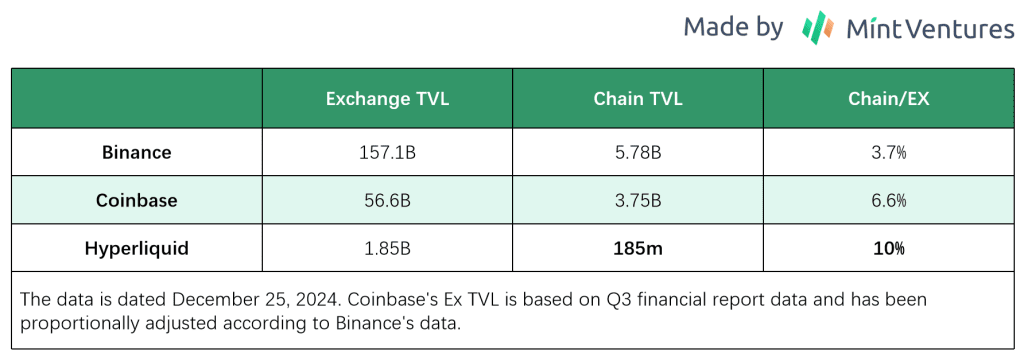
على الرغم من أن HyperEVM لم يتم إطلاقه بعد، إلا أنه من غير الواضح كم من TVL ستنتقل من RustVM إلى HyperEVM. ومع ذلك، بالنظر إلى بنية المنتج وتجربة المستخدم المقابلة، لا يزال المنطق العام يعتمد على نقل مستخدمي البورصة الحاليين لـ Hyperliquid إلى السلسلة. لتقديم مقارنة، نشير إلى بيانات Binance وCoinbase. بالنظر إلى حماس السوق لـ HYPE، نفترض أن 10% من TVL للبورصة ستنتقل إلى السلسلة (هذا تقدير متفائل، خاصةً منذ أن تفترض معظم المقالات التي تستخدم افتراضات تقييم TVL أن 100% من TVL لـ Hyperliquid ستنتقل إلى HyperEVM). استنادًا إلى هذا الحساب: HYPE = 3% من BNB.
النموذج الاقتصادي
بالإضافة إلى ما سبق، يحتاج المرء أيضًا إلى النظر في الاختلافات بين النماذج الاقتصادية لـ HYPE و BNB.
من تحليل نموذج HYPE الاقتصادي المذكور سابقًا، يمكن رؤية أن HYPE حاليًا يحول 54% من إجمالي ربح المنصة الإجمالي و100% من صافي أرباحها إلى عمليات إعادة شراء أو حرق الرموز لـ HYPE.
في المقابل، اتبعت BNB سابقًا إرشادات الورقة البيضاء، حيث تم تخصيص 20% من صافي أرباح Binance لإعادة شراء BNB. ومع ذلك، منذ عام 2021، بعد فصل عمليات الشراء والحرق عن صافي أرباح المنصة، لم يعد بإمكاننا تحديد النسبة المئوية من صافي أرباح Binance التي تستفيد منها BNB. ومع ذلك، استنادًا إلى توجه بيانات الحرق وموقع Binance في السوق خلال نفس الفترة، يبدو أن النسبة المئوية من صافي الأرباح المخصصة للحرق ظلت عند مستوى مشابه.
من منظور النموذج الاقتصادي الذي يستفيد منه حاملو الرموز، فإن HYPE يتفوق بشكل كبير على BNB.
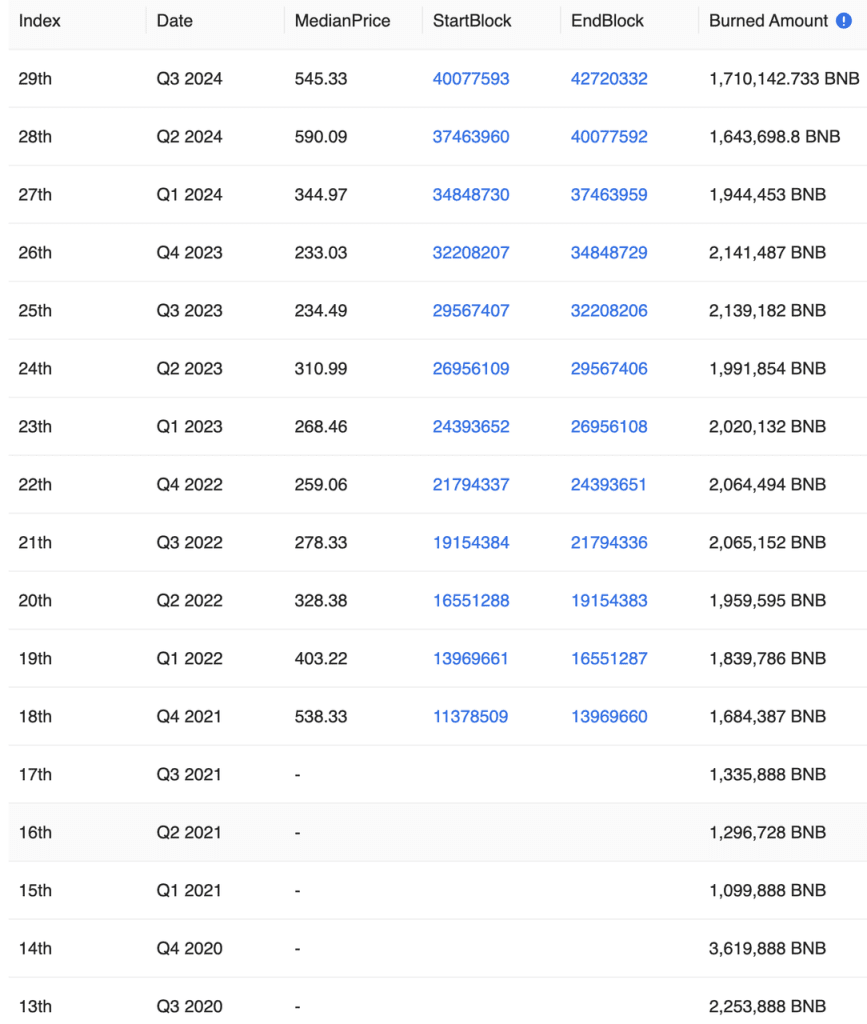
مصدر بيانات حرق BNB
ومن الجدير بالذكر أيضًا أن Hyperliquid توجه حاليًا 54% من إيراداتها نحو رمز HYPE، ولا تزال هذه النسبة لديها مجال للنمو الإضافي. بسبب الآلية الأساسية، منذ يوليو 2023، خلال سوق صاعدة ارتفع فيها BTC بأكثر من 200%، حافظت HLP على مراكز قصيرة كبيرة في العملات المشفرة، مستخدمةً USDC كضمان. على الرغم من أن استراتيجيات HLP قد تم تنفيذها بشكل جيد وتمكنت من الحفاظ على نقطة تعادل نادرة، إلا أنها لا تزال تتكبد APR سنويًا يزيد عن 30% للاحتفاظ بالأموال ضمن HLP.
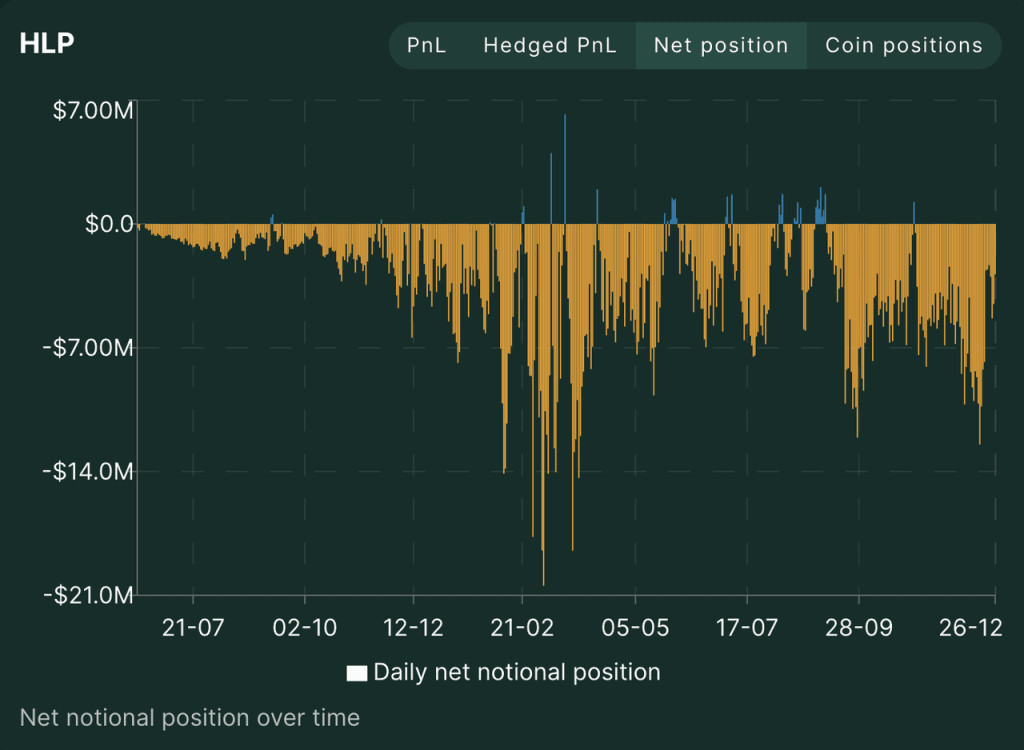
المراكز الصافية التاريخية لـ HLP
المصدر: الموقع الرسمي لـ Hyperliquid
في المستقبل، مع وصول السوق تدريجيًا إلى ذروته، من غير المحتمل أن يتغير الاتجاه العام لمستخدمي العملات المشفرة كصافي طويل في المشتقات. ومع ذلك، تزداد احتمالية تحقيق استراتيجية HLP لعوائد أعلى خلال الأسواق الجانبية أو الهابطة (كما لوحظ في العوائد التاريخية لـ GMX’s GLP وGNS’s Vault). نتيجة لذلك، قد لا تحتاج Hyperliquid إلى تخصيص نسبة عالية من إيراداتها كمدفوعات إيجار لـ HLP. وهذا يشير إلى أن هامش الربح الصافي لـ Hyperliquid لديه مجال للنمو الإضافي.
عند الحديث عن هوامش الربح الصافية، بينما لا يمكننا تحديد هامش الربح الصافي الدقيق لـ Binance، يمكننا الحصول على بعض الأفكار حول تكاليف التشغيل للبورصات المركزية من تقارير شركة Coinbase المدرجة في البورصة.
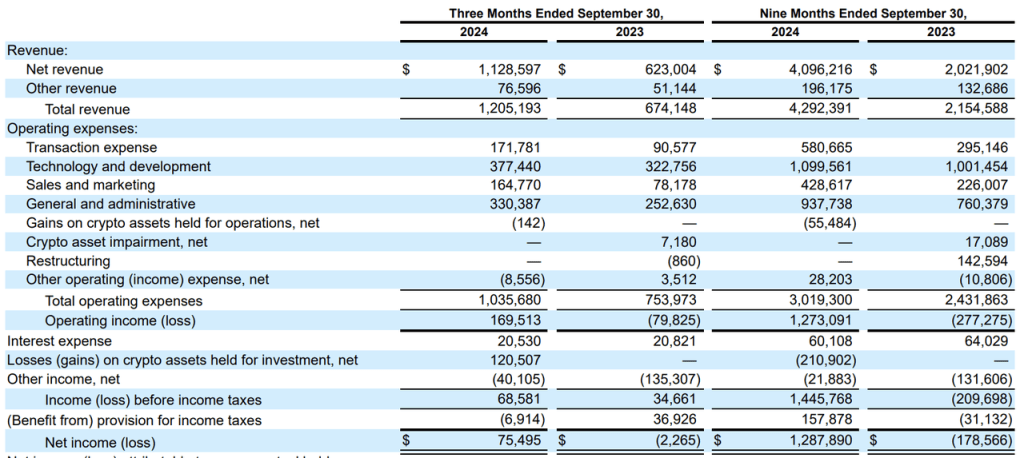
تقرير Coinbase ربع السنوي 24Q3
في عام 2023، بلغ متوسط نفقات التشغيل لشركة Coinbase (بما في ذلك R&D، الإدارة، المبيعات، ورسوم المعاملات) أكثر من 600 مليون دولار أمريكي لكل ربع سنة، وهو ما يعادل تقريبًا إجمالي إيراداتها، مما ترك هامش ربحها الصافي قريبًا من 0%. في عام 2024، مع ازدهار السوق، تحسن هامش الربح الصافي لشركة Coinbase بشكل كبير ولكنه لا يزال أقل من 30%.
من الأرقام أعلاه، يمكننا أن نلاحظ بوضوح الميزة النسبية لهامش ربح Hyperliquid (النموذج الاقتصادي) مقارنةً بالبورصات المركزية. يمكن توضيح ذلك أيضًا من خلال مثال محدد: عملية التعامل مع إدراج الرموز.
بالنسبة للبورصات المركزية، عادةً ما تتضمن عملية إدراج الرموز فريقًا مخصصًا. هذا الفريق مسؤول عن تتبع اتجاهات السوق والتفاوض مع فرق المشاريع، مما يمكّن البورصة من فرض رسوم إدراج و/أو تلقي رموز المشروع. يجب على البورصات المركزية أيضًا تغطية الرواتب والمكافآت الكبيرة لفريق الإدراج، بالإضافة إلى دفع فرق التحكم الداخلي المكلفة بمراقبة وتخفيف النزاعات المحتملة خلال عملية إدراج الرموز.
على النقيض من ذلك، تعمل عملية إدراج رموز HIP-1 الخاصة بـ Hyperliquid، كما ذُكر سابقًا، بالكامل عبر كود مبرمج مسبقًا. هذه الأتمتة تدفع تكلفة التشغيل لعمليات الإدراج الجديدة تقريبًا إلى 0 دولار، مما يسمح لعائد الإدراج (مثل “رسوم الإدراج”) أن يتم توزيعه بالكامل على حاملي رموز HYPE.
لتلخيص ذلك، مع نهاية ديسمبر 2024، لدينا المقارنات التالية:
تداول المشتقات: HYPE = 10% من BNB
تداول السلع: HYPE = 1.5% من BNB
EVM (مقدّر): HYPE = 3% من BNB
النموذج الاقتصادي: HYPE يتفوق بشكل كبير على BNB
القيمة السوقية المتداولة: HYPE = 9% من BNB
القيمة السوقية المخففة بالكامل: HYPE = 27% من BNB
نظرًا لأن تداول المشتقات هو حاليًا النشاط التجاري الرئيسي لـ Hyperliquid، فإنه يجب أن يحمل وزنًا أكبر في مقارنات التقييم. في رأي المؤلف، على الرغم من أن القيمة السوقية الحالية لـ HYPE لا يمكن اعتبارها رخيصة، إلا أنها ليست مبالغ فيها أيضًا.
الإطار 2: PS HYPE يتضمن آلية لإعادة شراء الرموز وحرقها، مما يؤثر بشكل مباشر على رمز HYPE نفسه. لذلك، يمكن استخدام نسبة PS للتقييم. التفاصيل كما يلي:
رسوم تداول المشتقات:
باستخدام متوسط رسوم تداول العقود بنسبة 0.0225%، يتم توزيع الأرباح بين HLP و AF بنسبة 46:54، ويتم عمل التوقعات كما يلي:
إيرادات تداول المشتقات الشهرية لـ Hyperliquid هي: 154.7 مليار دولار أمريكي × 0.0225% = 34.8 مليون
من هذا، يدخل 54% (حوالي 18.79 مليون دولار أمريكي) إلى صندوق AF لشراء HYPE. هذا يترجم إلى ربح صافي سنوي قدره 225.5 مليون دولار أمريكي.
رسوم مزاد HIP-1:
على مدار الشهر الماضي، كانت إيرادات رسوم مزاد HIP-1 تبلغ 6.1 مليون دولار أمريكي. استنادًا إلى نسبة 46:54 بين HLP و AF، فإن هذا يتوافق مع ربح صافي سنوي قدره 39.5 مليون دولار أمريكي.
رسوم تداول السلع:
هيكل الرسوم لتداول السلع في Hyperliquid هو نفسه لتداول المشتقات، حيث يتم توزيع الجزء الخاص بـ USDC من الرسوم بشكل مشابه - 46% لـ HLP و 54% لـ AF. في تداول السلع، يتم حرق الرسوم الخاصة برموز أخرى (على سبيل المثال، في تداول HYPE-USDC، حيث يدفع المشترون رسوم USDC ويدفع البائعون رسوم HYPE) مباشرة.
لذلك، يمكن تقسيم الربح الصافي من رسوم تداول السلع المساهمة في HYPE إلى جزئين:
جزء HYPE: يمكن الاستعلام عنه مباشرة من خلال مستكشف سلسلة الكتل. لقد مرت 30 يومًا بالضبط منذ TGE لرمز HYPE، خلال هذه الفترة، تم حرق 110,490 رمز HYPE. عند حسابها سنويًا، سيكون مقدار الحرق 1,325,880 رمزًا، وهو ما يعادل حاليًا حوالي 37 مليون دولار أمريكي.
جزء USDC: على مدار الثلاثين يومًا الماضية، بلغ حجم تداول Hyperliquid اليومي للسلع 11.5 مليار دولار. جزء رسوم تداول السلع المستخدمة لإعادة شراء HYPE يساوي: 11.5 مليار دولار × 0.0225% × 54% = 1.397 مليون. عند حسابها سنويًا، فإن صافي الربح يبلغ 16.77 مليون دولار أمريكي.
من خلال دمج المصادر الثلاثة للإيرادات أعلاه وحساب القيم السنوية بناءً على بيانات الشهر الماضي، فإن المبلغ الإجمالي المستخدم لإعادة شراء HYPE هو 318.77 مليون دولار أمريكي.
باستخدام القيمة السوقية المتداولة، فإن نسبة P/S لـ HYPE هي 29.4. باستخدام القيمة السوقية المخففة بالكامل، فإن نسبة P/S لـ HYPE هي 88.
أخيرًا، قمنا بتجميع نسب P/S لبعض مشاريع التشفير التي يمكن مقارنتها نوعًا ما بـ Hyperliquid.
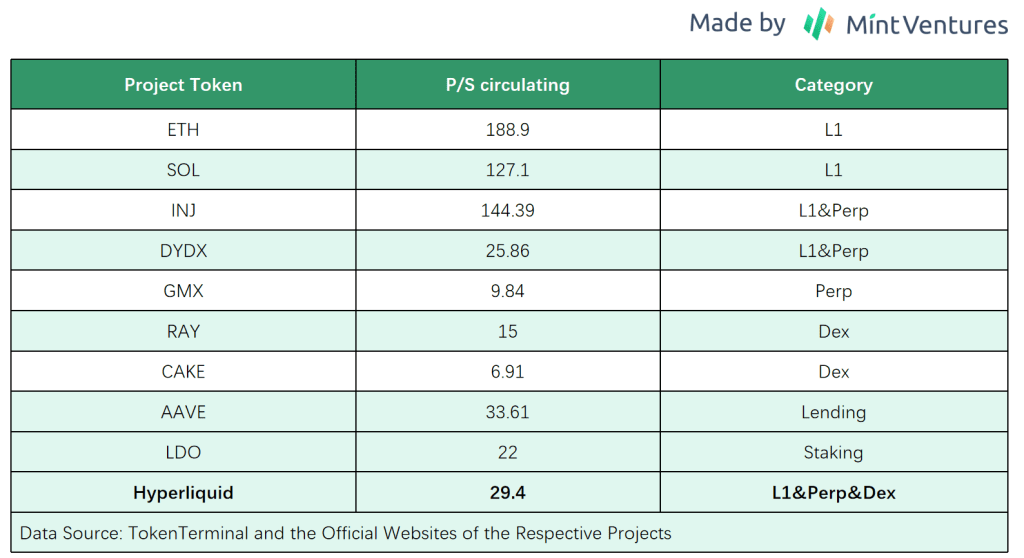
يمكن ملاحظة أن تقييم P/S لـ L1 أعلى بكثير من تقييم التطبيقات، في حين أن تقييم P/S لـ Hyperliquid أقل بكثير مقارنةً بـ L1s الأخرى القابلة للمقارنة.
تحدد النقاط التالية إطارين لتقييم HYPE. من المهم التأكيد على النقاط التالية:
بيانات Hyperliquid متقلبة للغاية - شهدت مقاييس رئيسية مثل القيمة السوقية، TVL (إجمالي القيمة المقفلة)، الإيرادات، وبيانات المستخدمين عدة أضعاف أو حتى عشرة أضعاف من النمو في الشهر الماضي، فقط لتتبعها بعد ذلك تراجع بنسبة 50%. إن التقلبات الدرامية في مقاييسها تتجاوز بكثير المقارنات المعروضة في مؤشرات التقييم الموضحة أدناه. لذلك، فإن أطر التقييم المذكورة أعلاه أكثر ملاءمة كمرجع للتقييم طويل الأجل.
السعر الحالي لـ HYPE هو العامل الأساسي الأكثر أهمية لـ Hyperliquid. إن الزيادة في مقاييسها المختلفة هي نتيجة لزيادة سعر HYPE، بدلاً من الإشارة إلى أن “Hyperliquid حققت بيانات مثيرة للإعجاب، مما أدى إلى هذا السعر.”
4. المخاطر
تواجه Hyperliquid حاليًا المخاطر التالية:
مخاطر رأس المال: حاليًا، يتم تخزين جميع أموال Hyperliquid في جسر شبكة Arbitrum. إن أمان هذه العقود الذكية، وكذلك أمان نظام التوقيع المتعدد 3/4 الذي يدير جميع الأموال، أمر حاسم للغاية.
مخاطر الكود: تشمل هذه المخاطر المرتبطة بكل من البنية التحتية الحالية لـ L1 و HyperEVM. تستخدم Hyperliquid معمارية مبتكرة وآليات إجماع. بينما يقلل قرارها بعدم فتح مصدر L1 في هذه المرحلة من احتمالية الهجمات، مع توسع Hyperliquid وبدء تشغيل HyperEVM، ستزداد المخاطر المحتملة للهجمات أو الثغرات البرمجية.
مخاطر الأوراق المالية: تعتبر مخاطر الأوراق المالية تحديًا جوهريًا تواجهه جميع بورصات المشتقات.
مخاطر تنظيمية تؤدي إلى فقدان الميزة التنافسية: إن عدم وجود متطلبات KYC هو حاليًا واحدة من المزايا الرئيسية لـ Hyperliquid مقارنةً بالبورصات المركزية. ومع ذلك، مع استمرار نمو المنصة، قد تواجه مطالب تنظيمية، مثل الامتثال لمكافحة غسل الأموال، والتي قد تقوض ميزتها النسبية.
المراجع
https://hyperfnd.medium.com/hype-genesis-1830a4dc2e3f
https://newsletter.asxn.xyz/p/hyperliquid-the-hyperoptimized-ord
https://data.asxn.xyz/dashboard/hl-auctions
https://hypurrscan.io/stats
https://hypurrscan.io/token/0x0d01dc56dcaaca66ad901c959b4011ec
https://www.hypeburn.fun/
https://www.prestolabs.io/research/hyperliquid-the-hype-begins#4.1-Decentralization
https://x.com/0xak_/status/1871051318267445562
https://x.com/Darrenlautf/status/1869961681671184629
https://x.com/stevenyuntcap/status/1863643385002652044
https://hyperdata.info/