


العنوان الأصلي: "أطروحات التشفير 2024"
المصدر الأصلي : المساري
التجميع الأصلي: Deep Chao TechFlow
كما وعدناكم، أصدرت مؤسسة "مساري"، وهي مؤسسة معروفة في مجال البيانات والأبحاث المشفرة، "أطروحات مساري 2024". لقد قمنا بتجميع وترجمة الفصل الأول، وهو أهم عشرة اتجاهات استثمارية في عام 2024.
في رأي المؤلف، يعد Web3 مفهومًا سخيفًا عندما توقف الجميع عن استخدام هذا المصطلح وعادوا إلى سرد "التشفير"، تضاعفت القيمة السوقية الإجمالية للعملات المشفرة.
في توقعات اتجاه الاستثمار لهذا العام، أعرب المساري عن تفاؤله القوي بشأن عملة البيتكوين، وفي الوقت نفسه، كان متفائلًا بشأن الإيثيريوم وشعر أن رواية "العملة فوق الصوتية" (في إشارة إلى الانكماش المستمر الذي يؤدي إلى الارتفاع المستمر) هي هراء مقارنة بـ سولانا، لا تتمتع Ethereum بميزة ساحقة. بالإضافة إلى ذلك، فإن مساري متفائل بشدة بشأن الجمع بين الذكاء الاصطناعي والعملات المشفرة، وانطلاقًا من الكشف اللاحق عن مواقف المحللين، فإن العديد من الأشخاص يحملون رموزًا مثل AKT\TAO، وهو أيضًا متفائل بشأن الروايات الثلاثة الناشئة لـ DePIN وDeSoc وDeSci .
مرحبًا، استمر في قراءة المقال:
1.0 اتجاهات الاستثمار
في ديسمبر الماضي، نيابةً عن كل من يعمل في مجال العملات المشفرة، ألغيتُ مصطلح Web3.
بشكل مختصر: إنها كلمة من الهراء ومُصاغة كسرديات علاقات عامة، تُفسد كل الأشياء الممتعة التي نحاول Buildها.
جمعيات NFT PFP هي Web3، وDeFi 2.0 هو Web3، وSam Bankman-Fried هو Web3…
في عالم العملات المشفرة، أريد المزيد من الأشياء التي لا تعتمد بشكل كامل على خطط الاحتيال على طريقة بونزي مثل “المحافظ الشخصية، خصوصية التداول، تحسن البنية التحتية، DeFi، DePIN، وDeSoc”.
هذا العام، لم يُخيِّب الظن.
منذ أن قتلتُ مصطلح Web3 ببرودة دم (ملاحظة المترجم: أي سقوط الحيل التي تمثل Web3)، تضاعفت القيمة السوقية للعملات المشفرة تقريبًا. أكبر المحتالين في صناعتنا إما في السجن أو قريب جدًا من دخول السجن.
منتج عظيم مع تصميم سلس، ثم تم إطلاقه. وأنا أكثر حماسًا بخصوص آفاق العملات المشفرة في 2024.
ببساطة: حالة سوق العملات المشفرة قوية.
أدرك أن بعض الوافدين الجدد يقرأون هذا المقال، لذا سأنبهكم: هذه دورة متقدمة وليست مادة تمهيدية للمبتدئين.
أفترض أنك تعرف المعلومات الأساسية، وسأكون موجزًا لأن عامل الوقت مهم.
هذا القسم الافتتاحي حول “اتجاه الاستثمار” موجه لمن يريد أن يقول لأصدقائه إنهم قرأوا التقرير بالكامل. لا أرى ضرورة لبدء جولة انتصارات على الأجزاء الثلاثة الأولى من تقرير العام الماضي، لكننا نرى أن قطاعات السوق المتعددة حققت أداءً جيدًا، وهناك دليل يدعم الحاجة الملحة للتفاؤل بعد شتاء التشفير الطويل.
سنبدأ هذا المقال بحالة صعود البيتكوين في 2024.
1.1 البيتكوين والذهب الرقمي
“في أي مرحلة نحن الآن؟ يشبه الأمر 1 يناير 2015 أو ديسمبر 2018—مع شعور أشبه بالرغبة في بيع الكُلى لشراء المزيد من البيتكوين.”
هذا ما كنت أفكر به في البيتكوين في ديسمبر 2022.
رغم أن التنبؤ بموقع تداول البيتكوين على المدى القصير أمر صعب، إلا أن جاذبيتها—من منظور زمني أطول—لا تُنازع تقريبًا.
لا نعرف ما إذا كان الاحتياطي الفيدرالي سيواصل رفع الفائدة، أو سيتراجع بعكس الاتجاه عبر مكابح طارئة ليبدأ تنفيذ التيسير الكمي بجدية. ولا نعرف إن كنا سنواجه ركودًا تقوده أزمة العقارات التجارية، أو إننا بعد حقبة ما بعد كوفيد-19—ومضربات النقد والمالية—سننجح في تحقيق “هبوطٍ ناعم” اقتصادي. لا نعرف إن كانت الأسهم ستنخفض أم ستتحرك بعرض نطاق، ولا نعرف ما إذا كانت البيتكوين ستثبت ارتباطها بأسهم التكنولوجيا أو الذهب.
من ناحية أخرى، فإن الحجة الطويلة الأجل لبيتكوين مباشرة جدًا: كل شيء بات رقميا. فالديون الحكومية ضخمة والإنفاق مفرط، وسيتواصل طبع النقود حتى يفشل الأمر بالكامل. والكمية الكلية من البيتكوين التي يمكن للمستثمرين الحصول عليها محدودة بـ 21 مليونًا فقط. والأقوى بين الميمات (MEME) في السوق هو الذي سيطلق نشاطه التسويقي كل أربع سنوات عبر “النصف” القادم للبيتكوين في 2024.
أحيانًا تحتاج فقط إلى الإبقاء على البساطة!
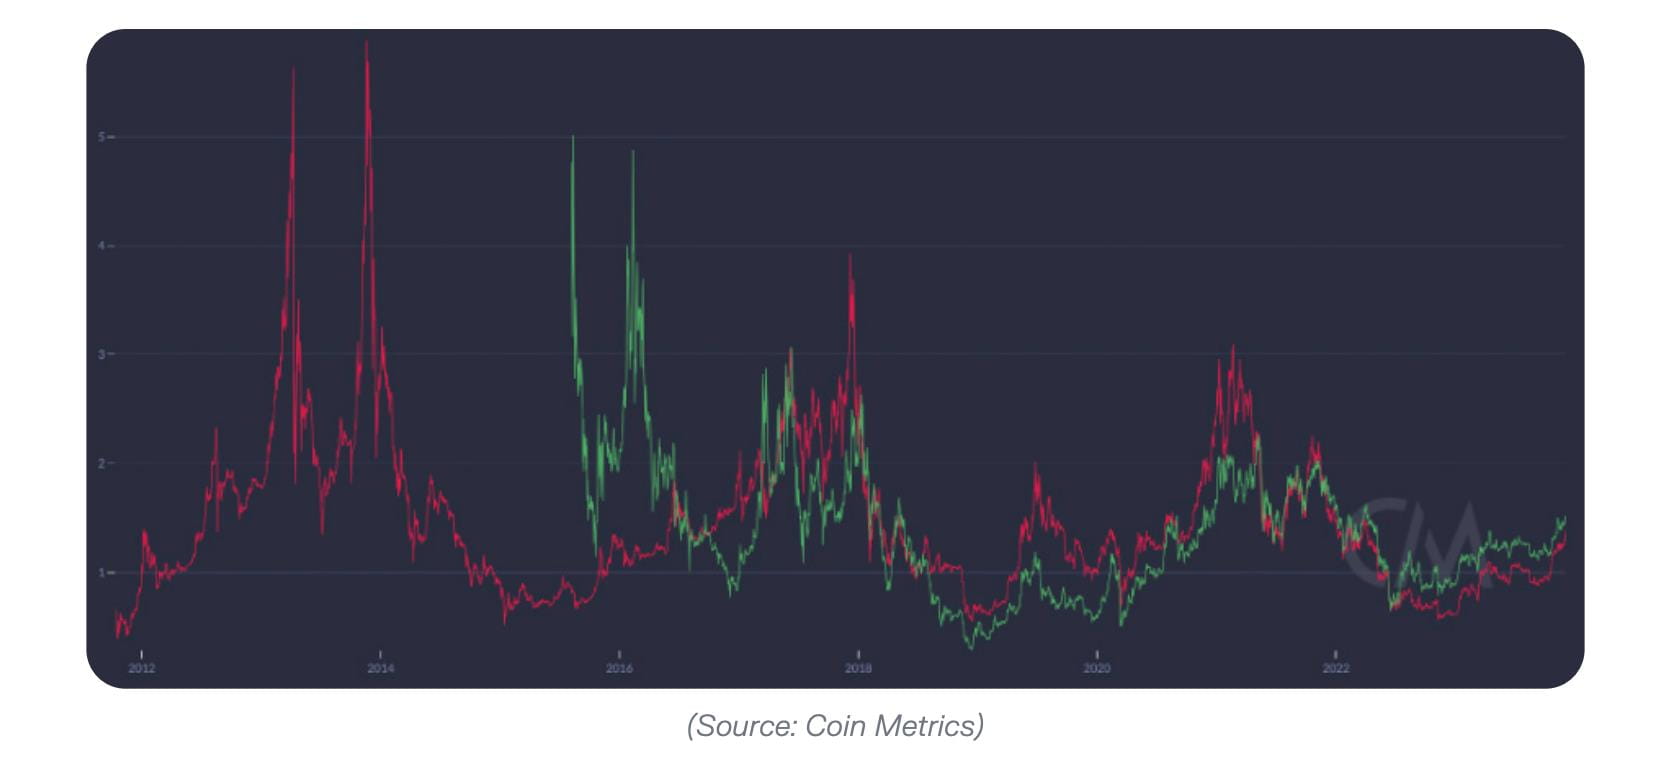
للحفاظ على الاتساق عامًا بعد عام، دعنا نراجع مخطط MVRV الذي كتبته العام الماضي والذي كان يرغب في أن تُباع الكُلى كي يتم شراء المزيد. تذكّر أن هذا المخطط يقارن القيمة السوقية الحالية للبيتكوين (MV، أي السعر × إجمالي المعروض) والقيمة السوقية المحققة (RV، أي السعر × حاصل ضرب كمية المعروض لكل وحدة عند نقلها آخر مرة على السلسلة).
ضمن نظرية الحسابات المذكورة أعلاه، إذا كانت النسبة بين العاملين أقل من 1 فهي تُعد “منطقة ذهبية”. أما إذا كانت النسبة أكبر من 3، فإنها دائمًا ما تشير إلى قمة دورة ما.
بعد ارتفاع 150% في العام الحالي، هل ما تزال البيتكوين تمثل هدفًا جيدًا كـ “شراء”؟
الإجابة تبدو، وبشيء من التأكيد، على نحوٍ إيجابي.
ربما لم نعد في مجال “القيمة العميقة”، لكن بالنظر إلى بعض الرياح الخلفية المؤسسية التي تدعمنا حاليًا (موافقات ETF، وتغييرات محاسبية من FASB، ومشترين سياديين جدد… راجع الفصل 4.1)، فإن شراء المستثمرين للبيتكوين بنسبة MVRV تساوي 1.3 لم يعد قفزة إيمانٍ عمياء.
تذكّر أنه مع انغلاق المزيد والمزيد من البيتكوين—بشكل لا مفر منه—داخل منتجات ETF، سيتم رفع نسبة MVRV بشكل اصطناعي، لأن تكرار ظهور مشترين جدد على السلسلة لن يكون بنفس قدر ظهورهم عبر سجلات تداول في بورصتي NYSE وNASDAQ. وكون نسبة MVRV أعلى قليلًا من 1 تقع مباشرة تحت المتوسط التاريخي.
هل تعلم ما هو أكثر جاذبية؟ افترض أنك مهتم بالعملات المشفرة كفئة أصول.
تميل البيتكوين إلى قيادة مرحلة التعافي. لقد رأينا مؤخرًا عدة أعوام جديدة من قمم هيمنة بيتكوين، لكنها ما تزال ليست قريبة من المستويات التي وصلنا إليها عند بدء صعود 2017 و2021. في 2017، انخفضت هيمنة البيتكوين من 87% إلى 37%. وفي مرحلة تجميعها ثم قفزها قبل 40,000 دولار في 2021، استعادت 70% من حصتها السوقية، ثم هبطت إلى 38% عند قمة الفقاعة. لنقل إننا للتو لمسنا 54%. ما يزال هناك مجال للتجميع.
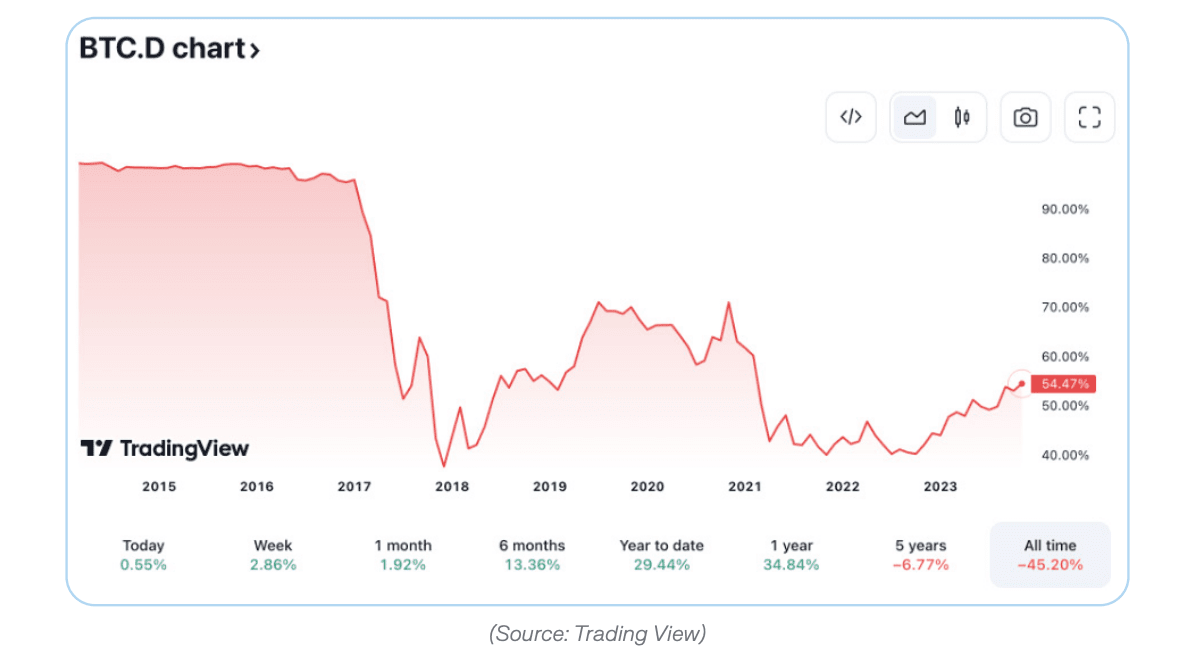
بصراحة، من الصعب رؤية محفزٍ آخر لازدهار العملات المشفرة لا يبدأ باستمرار ارتفاع البيتكوين.
يواجه DeFi عوائق تنظيمية مستمرة ستحد نموه على المدى القصير. أما نشاط NFT فقد مات عمليًا. وبالنسبة للمجالات القادمة الأخرى (العملات المستقرة، والألعاب، والتواصل الاجتماعي اللامركزي، والبنية التحتية… إلخ)، فمن المرجح أن ترتفع ببطء وباستقرار بدلًا من الارتفاع الحاد والمفاجئ.
يوافق أيضًا كبار مديري الأموال على ذلك. أجرى Binance مؤخرًا بعض الأبحاث الرائعة، تُظهر أن مشاعر “البيتكوين” في الصيف قد طغت على مشاعر “العملات المشفرة” لدى مُحددي توزيع الأصول (حتى لو كانت هذه المشاعر تتحول ربما بسبب ضعف أداء ETHBTC).
وبزخم كهذا، رهانـي هو أن هيمنة البيتكوين ستعود إلى 60% مرة أخرى إما في التجمعات المدفوعة بـ ETF (عندما ترتفع) أو تحت ضغط اقتصادي كلي شديد (عندما يهبط ثم يتجسد في تكامل).
حتى إذا كنت مخطئًا، فقد رأينا بالفعل القمة في هيمنة البيتكوين خلال هذه الدورة، ومع ذلك أرى أن احتمال أن ينخفض سعر البيتكوين اسميًا وبشكل نسبي للغاية منخفض جدًا.
في المراحل المبكرة من صعود سوق العملات المشفرة، كانت دائمًا أعلى قيمة متوقعة هي الرهان على “اللاعبين الكبار”—وهذا الدورة أيضًا (وسيبقى) كذلك.
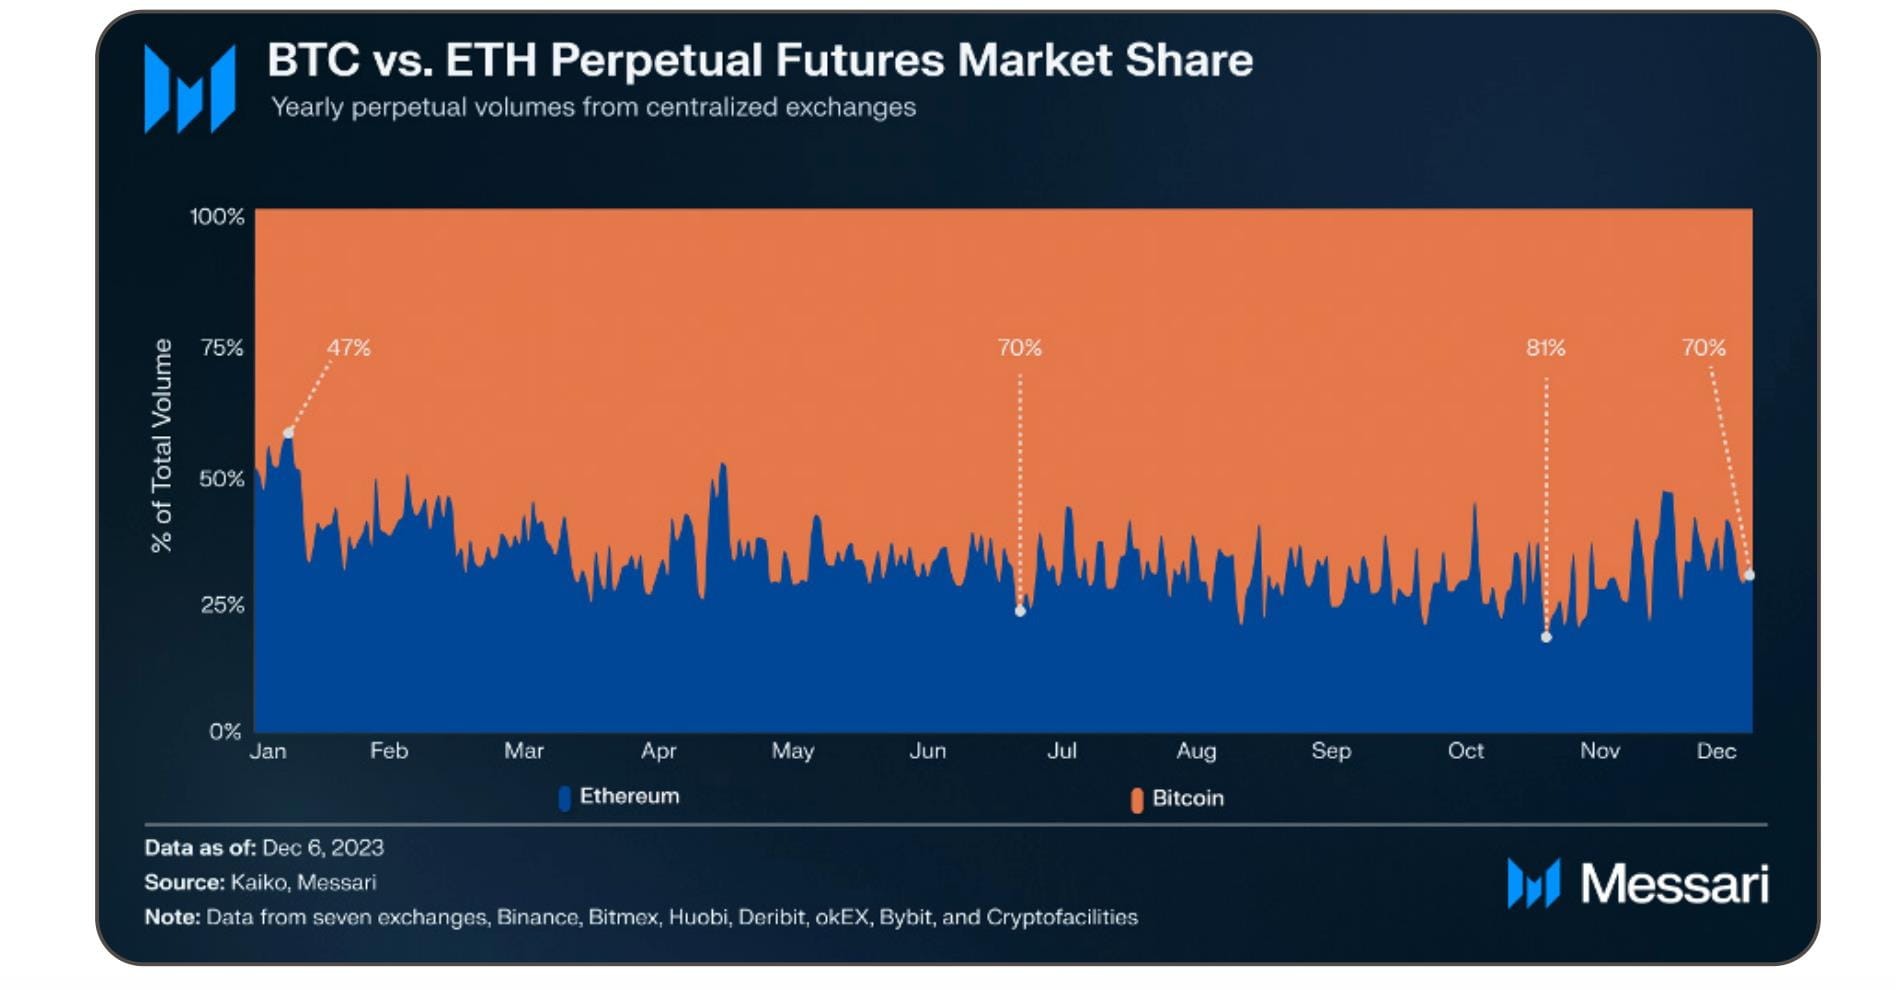
سأعيد تأكيد ما قلته العام الماضي: أعتقد أن أطروحة “عملة الموجات فوق الصوتية” الخاصة بالإيثريوم (ملاحظة: المقصود الانكماش المستمر الذي يدفع السعر إلى الأعلى) لا تُقنعني على الإطلاق. فإذا كان هذا MEME يمتلك قوة حقيقية، فلن تكون بيانات السيولة على هذه الصورة، حتى بعد الموافقة على صناديق ETF للعقود الآجلة لـ ETH:
قد لا نرى ارتفاعًا آخر بنسبة 100x للبيتكوين، لكن هذا النوع من الأصول قد يتجاوز بسهولة فئات الأصول الأكثر نضجًا الأخرى في 2024. وبحلوله إلى تعادل مع الذهب في النهاية، سيتجاوز سعر كل BTC 600,000 دولار. تذكر: يمتلك الذهب العديد من نفس العوامل المواتية على مستوى الاقتصاد الكلي، لذا فإن هذا السعر ليس بالضرورة سقفًا.
إذا كانت أزمة العملة شديدة بما يكفي، فستكون العملات المشفرة ذات قيمة فعلًا: 1 BTC تساوي 1 BTC.
[قراءة إضافية: تقرير الربع الثالث لـ BTC]
1.2 إيثريوم
نجحت إيثريوم في سبتمبر 2022 في إتمام عملية “الدمج” (Merge)، ثم نفذت ترقية “Shapella” في أبريل 2023. وهذه كلها من بين أكثر التحديثات التقنية إثارة للإعجاب في التاريخ. لقد فتح “الدمج” حقبة جديدة حيث أصبحت إيثريوم أصلًا رقميًا منكمشًا بصافي القيم. أحب إيثريوم وما نتج عنه من كل شيء. بدون نظام الأصول التشفيرية الذي بناه Vitalik، ما كان لـ Messari أن تكون موجودة أصلًا. لكن على المدى الطويل، يبدو أن حالة الاستثمار في ETH أقرب إلى Visa أو JPMorgan، وليس إلى Google أو Microsoft، أو إلى السلع مثل الذهب أو النفط. تقع ETH بين خيارين. وبسبب اهتمام الموزعين المؤسسيين بـ “الذهب الرقمي” كـ “لعبة صرفة”، يتفوق BTC في المجال النقدي. بينما البدائل المتاحة على نطاق واسع لإيثريوم (L0s وL1s وL2s) قد تتألق، لأن هذه البدائل قد تمتص حجم المعاملات على السلسلة بعيدًا عن السلسلة الأساسية لإيثريوم. لا أرى ETH تتجاوز البيتكوين أو تظهر أداء Beta عاليًا جدًا مقارنةً بها. ومع ذلك، من الناحية النظرية، لا أمانع ETH اسميًا. لقد صمدت أمام تحديات تقنية عديدة ودورات سوق متعددة. ولها—على حد القول—ديناميكية عرض أفضل من بيتكوين اليوم. وأنا أوافق على أن أي ETH يتم “جسرها” إلى Rollups أخرى قد تختفي إلى الأبد، “لن تعود للمطالبة بالعطاءات”. إن التشاؤم تجاه ETH ليس اتهامًا للإيثريوم، بل وعي واضح بأن ETH كأصل يواصل حتى الآن الهيمنة، وأن توكن شبكته الحفاظ على أكثر من 60% من الحصة السوقية بين أقرانه أصبح أصعب.
عندما أفكر في إيثريوم مقابل سولانا، أتذكر تشبيهًا بـ Visa مقابل Mastercard، وليس قدرات جوجل الساحقة ضد Bing. حتى لو منحت “ETH-جيكس” فرصة عادلة، ما زلت مضطرًا للإشارة إلى مؤشرات البيانات المناسبة، ولاحظت أن نسبة القيمة مقابل السعر لدى ETH مقارنة بـ BTC متدنية جدًا.
سأتحدث لاحقًا بمزيد من التفاصيل عن التقنية، لكنني أعرف أنكم لستم ممن يلتفون قرب المدفأة ويتمتعون بتمعن آرائي حول التجزئة. ما تريدونه هو توصيات صعود/هبوط ليست مشحونة بتعقيد—وأن يكون الرهان على ETH في منتصف المنحنى الجرسـي. بالتأكيد سأجادل بسرعة مع زملاء Bankless حول هذا الأمر. (ملاحظة: رغم أنني أكره الحسم/وضع الرهان النهائي، إلا أن هذا الرأي الحازم قد تراجع منذ أن قمتُ أول مرة بصياغة هذا الجزء. ومع صعود BTC تقريبًا بنسبة 150%، وارتفاع SOL أكثر من 6 مرات منذ بداية العام، وصلنا إلى اللحظة التي يحتاج عندها ETH إلى “العودة إلى المتوسط”، لأن ETH كان—في أشهر عديدة خلال الفترة الماضية—ثابتًا نسبيًا كـ stablecoin، لكنه كان متأخرًا بشكل كبير.) [واجب القراءة: تقرير الربع الثالث لـ ETH]
1.3 مجال (السيولة)
تحتل البيتكوين (BTC)، والإيثريوم (ETH)، والستابل كوين المدعومة بالدولار حصة 75% داخل سوق العملات المشفرة الإجمالي الذي يبلغ 1.6 تريليون دولار. لكن هذا لن يستمر إلى الأبد.
لقد أسست شركة بناءً على فرضية مفادها أنه خلال العقد القادم ستحقق الـ 25% المتبقية من سوق العملات المشفرة نموًا بمقدار 100 ضعف. وعندها، سيحتاج المستثمرون إلى أدوات تدقيق (due diligence) أكثر دقة لتحليل آلاف الأصول المشفرة، وليس الاقتصار على اثنتين فقط. وبحسب حجم السوق الحالي، فإن هذا النمو بـ 100 ضعف في “المجالات الأخرى” سيجعل سوق رأس المال التشفيري السائل يتجاوز حجم سوق رأس المال الخاص قليلًا (بين 20 و25 تريليون دولار)، أي ما يعادل تقريبًا 30% إلى 35% من أسواق السندات ورأس المال في العالم.
والأهم من ذلك: إذا وافقتني الرؤية القائلة بأن سلسلة الكتل—في جوهرها—ابتكارٌ محاسبي، فستصبح في النهاية كل الأصول “أصولًا مشفرة” تُتداول على سلاسل عامة، بدلًا من الاعتماد على أنظمة المقاصة والتسوية التقليدية، سواء كانت “رموزًا مَنفعة” أو “رموز ملكية”. ومع مرور الوقت، ستصبح العلاقة بين العملات المشفرة والتمويل التقليدي (TradFi) أكثر ترابطًا، حتى تنتهي فعليًا إلى الاندماج شبه الكامل.
بالطبع، لاتباع استراتيجية الاستثمار عبر مؤشر موزون حسب القيمة السوقية لشراء BTC وETH مزاياها أيضًا.
أولًا، ومن منظور تاريخي، ثبت أنها استراتيجية ناجحة. إذا كنتَ من الذين حضروا مؤتمر البيتكوين في أمريكا الشمالية في ميامي عام 2014 واشتروا المنتجات التي رشّحها Vitalik (تقديم عروض ICO للإيثريوم والبيتكوين)، ففي غضون العقد الماضي كنت قد حققت نموًا بنسبة 75% في السوق. أصبحت هذه الأصول من الدرجة الأولى الآن أكثر استثمارات “صلبة” في سوق العملات المشفرة، لأنك لا داعي للقلق بشأن مخاطر التخفيف من جانب العرض مع مرور الوقت.
في المقابل، تمتلك العديد من المشاريع الرائدة الأخرى احتياطيات مالية ضخمة، ومع مرور الوقت قد تقوم هذه الرموز ببيع مخزونها تدريجيًا من الداخل. لذلك، رغم أن “القيمة السوقية” لها قد ترتفع، إلا أن سعر الرمز قد يظل دون تغيير أو حتى ينخفض.
بالطبع، هذا ليس نصيحة استثمارية. لكن كدارسٍ للتاريخ، أفهم:
أ. صحيح أن BTC وETH قد تكونان قادة السوق الحاليين، لكنهما ليستا أبدًا غير قابلتين للإزاحة إلى الأبد؛
ب. منذ عام 1926، على الرغم من وجود 26,000 سهم يتم تداوله في السوق، فإن 86 سهمًا فقط منها ساهمت بأكثر من نصف الزيادة في قيمة السوق الأمريكية.
لا شك أن كثيرًا من زعماء أسواق الأسهم في العشرينات لم يعودوا موجودين، ولن تكون تطورات سوق العملات المشفرة استثناءً. فماذا يفعل أمثالي ممن يفضلون الاستثمار السلبي بالمؤشرات؟
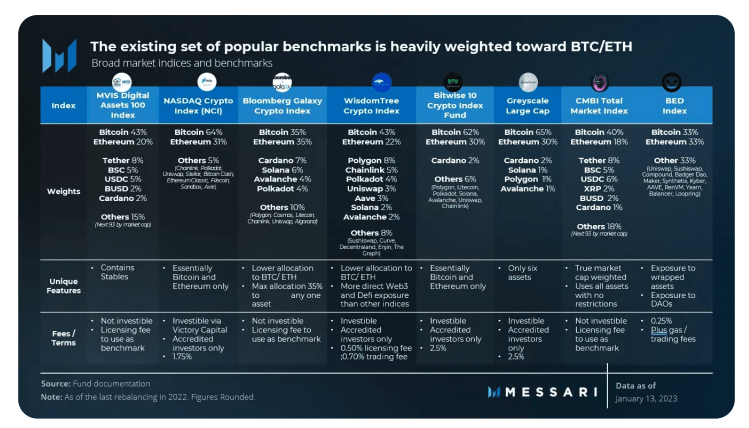
بصراحة، لا يوجد الكثير يمكن فعله حاليًا. بدائل منتجات مؤشرات العملات المشفرة الحالية ليست جذابة جدًا، وأشك أن هذا الوضع لن يتغير في 2024.
مؤشر منخفض الرسوم، مع إعادة توازن تلقائية، يأخذ في الاعتبار فائض عرض الرموز وسيولة السوق، سيكون بالتأكيد أداة استثمار ممتازة. لكن إذا كنت تريد التعرض للمؤشرات المتاحة حاليًا، فلن يكون خيارك أن تدفع رسوم AUM مرتفعة (مثل 200-250 نقطة أساس في منتجات Grayscale)، أو رسوم التداول (لصناديق تشفير مُدارة بشكل نشط)، أو منهجيات معقدة (تنفيذ الإجراءات على السلسلة بشكل صحيح ينطوي على مخاطر تنظيمية وتقنية كبيرة).
بالنسبة للأصول المشفرة التي تحتل المرتبة من 3 إلى 1000 من حيث الاستثمار، هناك طريقة “رخيصة” وهي الاعتماد على قدرتك أنت على الاستثمار؛ ويمكنني إعطاء مثال.
قد تكون استراتيجية الاستثمار في مؤشر سهل التطبيق من المنزل هي مراقبة قائمة السيولة لدى Kaiko ثم إعادة التوازن ربع سنويًا. إذا كنت تشتري الأصول الخضراء التي تحتل مرتبة أعلى من حيث السيولة مقارنة بالترتيب حسب القيمة السوقية، وتبيع الأصول الحمراء التي تحتل مرتبة أسوأ حسب السيولة مقارنة بالترتيب حسب القيمة السوقية، فأنت عمليًا تُكرر قائمة الأصول الطويلة/القصيرة الكبيرة التي اعتمدتها حتى الآن هذا العام (طبعًا هذا ليس نصيحة استثمارية).
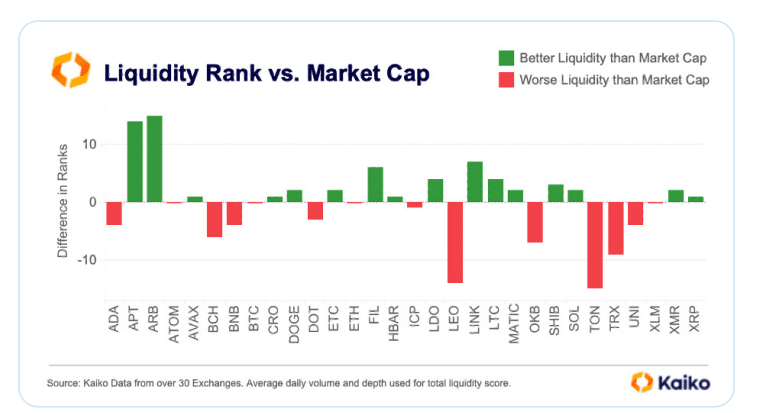
المصدر: Kaiko
1.4 هل يعود الانتعاش لسوق التشفير الخاص (Private)?
قبل بضع سنوات، كتبتُ أن نمط عمل مديري صناديق التشفير لا يعني شيئًا سوى تمثيل العملاء في “خسارة قيمة ألفا” (أي تحويلها لصالحهم). وكان ذلك يضايقهم كثيرًا. اتضح أنني كنت على حق.
(أنا لا أدّعي الغرور هنا، بل أحاول أن أقنع نفسي بأنني اتخذت القرار الصحيح آنذاك: التخلّي عن أكثر نموذج أعمال يُدر أرباحًا في العالم، رغم أنني كان يمكنني منذ 2017 الاستمرار في العمل بنسبة 2% كرسوم إدارة + 20% من الأرباح، بدل التفكير في عوائد بيتكوين/إيثريوم.)
أداء العديد من مستثمري العملات المشفرة لم يكن سيئًا فقط، بل إن بعضهم غادر السوق تمامًا. وقع بعض مستثمري السيولة في مأزق بسبب مراكز رافعة مالية سيئة (مثل 3AC)، أو بسبب طرف مقابل سيئ (مثل Ikigai)، أو بسبب كليهما معًا (ناقشنا DCG بالتفصيل في الفصل 6). هذه أمور تعرفها جميعًا، لذلك لن أكرر أزمة العام الماضي.
فما الذي سيحدث في 2024؟ ما يزال سوق العملات المشفرة السائل غابةً مليئة بالمخاطر التقنية ومخاطر الطرف المقابل، ورسوم التداول المرتفعة، والمنافسة الشرسة. وبجوار هذه الغابة—توجد “وادي موت” حقيقي: سوق رأس المال الخاص/المستثمرين من خلال صناديق رأس المال الاستثماري المشفَّر (Private equity/VC) غير المدرج.
بشكل عام، تلقت أسواق رأس المال الاستثماري (VC) ضربة قوية خلال السنوات القليلة الماضية جراء السياسة النقدية المقلقة الصادرة عن الاحتياطي الفيدرالي. كما تضررت البنية التحتية للعملات المشفرة أكثر بسبب الاحتيال والملاحقات التنظيمية الواسعة. تم استبعاد المستخدمين والعملاء الجدد عن الوصول إلى أصول تشفير “الذيل الطويل” قبل أن يحصلوا على الوضوح القانوني الملح. وفي المقابل، قلص المستخدمون والعملاء القدامى الإنفاق، وبذلوا قصارى جهدهم للبقاء على قيد الشتاء قدر الإمكان. وقد أدى ذلك إلى تدمير الطلب بشكل قاسٍ: انخفاض إيرادات الخدمات، وتزايد سرعة “حرق الأموال”، وتقليص الميزانيات… إلخ.
والأسوأ من ذلك، أن الذكاء الاصطناعي صار المولود المدلل الجديد في قطاع التكنولوجيا. لقد أصبحنا مرة أخرى مجرد متفرجين. (كما شرحت في الفصل 1.8، أرى أنه MEME سخيف وخيار خاطئ—والذكاء الاصطناعي والعملات المشفرة متوافقان بالفعل بشكل جيد.)
ومع ذلك، ما زلت متفائلًا تجاه مستثمري التشفير من الدرجة الأولى الجدد. فمن المرجح أن تتفوق صناديق 2023 على أداء مؤشر S&P على المدى المتوسط والطويل، بل قد يتفوق الكثير منها—حتى—على معيار BTC/ETH بفضل أسعار الدخول المنخفضة جدًا غير المعتادة هذا العام. عادت الأسواق السائلة لتنبض من جديد، وهناك علامات على تحسن في أسواق رأس المال الاستثماري (VC).
بلغ تمويل رأس المال الاستثماري الخاص عالي الخطورة (من Seed إلى D+ Round) أعلى مستوى له منذ مايو، مع الإعلان عن صفقات تتجاوز 500 مليون دولار (يمكن تتبعها في “فلتر التمويل” لدينا):
فيما يلي قائمة ببعض صناديق العملات المشفرة التي سأتابعها هذا العام:
Multicoin: كتبتُ ثلاثية عن أدائهم الأسطوري في 2021. لكن لا يزال غير واضح لي كيف تتعامل LPs معهم مع الواقع القاسي لانهيار SOL بنسبة 96% في 2022. حتى لو ارتد AUM لدى Multicoin بقوة هذا العام مرة أخرى، لا أكون متأكدًا ما إذا كانت هناك LPs عانت من “أفعوانية” أكبر.
1co nfirmation: Nick Tomaino واحد من أكثر مستثمري التشفير صدقًا الذين قابلتهم. صاغ بوضوح الأسئلة المعيارية التي ذكرتها أعلاه، والحاجة في استثمار العملات المشفرة إلى مساءلة أفضل، وكونه واحدًا من القلة من المستثمرين العكسين الذين يشككون في Sams. أولًا كان SBF ثم Altman. وقد أثبتت أفعاله صحة موقفه، بل إنه شارك أيضًا DPI الخاص بصندوقه، وهو أمر نادر جدًا في عالم رأس المال الاستثماري.
هناك أيضًا بعض “المستثمرين المتفائلين عند القاع”، تغريداتهم—بعد وقوع الأحداث—تبيّن أنها كانت صحيحة. Framework (Vance) وPlaceholder (Burniske) هما مثالان على ذلك: كلاهما قدّم آراء محددة وليس مجرد “دائمًا متفائلين إلى الأبد”. (حتى المتفائلون عند القمة قد يثبتون—على المدى الطويل—أنهم كانوا أنبياء بالفعل.)
قد تكون a16z وParadigm في وضع غير مؤاتٍ من ناحية تقييم محافظ استثماراتهما الخاصة، اعتمادًا على كمية رأس المال التي ضخّتها في قمة السوق عام 2021. لكنني لا أريد المراهنة ضد Chris Dixon وMatt Huang وفريقهما. بل إنني أشعر ببعض الارتياح لأنهم (ربما) في بعض السنوات لم يحققوا أداءً استثماريًا مميزًا أو كانوا مؤخرًا في حالة خسارة. وهذا يجعلهم مقاتلين ممتازين لصالح الصناعة في واشنطن، وفِرق سياساتهم تؤدي أداءً ممتازًا.
تفوقت Syncracy Capital بشكل كبير على أداء سوق العملات المشفرة منذ تأسيسها. يضم الفريق ثلاثة محللين سابقين من Messari، من بينهم الشريك المؤسس Ryan Watkins. وبصراحة كاملة: أنا LP في هذا الصندوق، وسأتحدث دون خجل عن أولئك الذين ساعدوا في بناء Messari واستمروا بعد مغادرتهم في جلب أرباح لي. إنهم—بحسب علمي—واحدٌ من القلائل من صناديق السيولة التي استمرت، منذ تأسيسها، في التفوق على معيار BTC/ETH.
1.5 IPO وعمليات الاندماج والاستحواذ
في عالم العملات المشفرة، تبرز ثلاث شركات—حسب موقعها، وفريقها، وقدرتها على الوصول إلى رأس المال—وهي: Coinbase وCircle وGalaxy Digital.
لا يزال Coinbase أهم شركة في مجال العملات المشفرة. وبصفته بورصة تشفير أمريكية الأكثر قيمة والأكثر تنظيمًا، يستحق Coinbase تقديمًا مستقلًا. من غير المتوقع أن يواجه Coinbase منافسين كبار في السوق الأمريكي في العام المقبل، لكن أحد شركائه الرئيسيين—Circle—قد يقوم بطرح IPO في 2024.
شارك الرئيس التنفيذي لـ Circle Jeremy Allaire على Mainnet أن إيرادات Circle في النصف الأول من 2023 بلغت 800 مليون دولار، وأن الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) وصلت إلى 200 مليون دولار—وهذا الرقم يعادل بيانات الشركة لعام 2022 كاملًا تقريبًا. ومع بيئة “فائدة أعلى لمدة أطول”، قد تنمو الإيرادات أكثر.
يمكن لـ Circle الاستفادة من التقدم في سياسات العملات المستقرة الأمريكية أو من ازدهار نمو العملات المستقرة عالميًا، ما يمنحها موقعًا مواتياً داخل سوق العملات المشفرة. تعتمد تقييم الشركة تقريبًا بالكامل على ثقة السوق في نمو منتجاتها وتقنيتها، وليس على اقتصاديات عبارة “نحن نجنّي الفائدة من أرباحك العائمة” (بل إن Tether أقوى ماليًا حتى من ذلك: منذ انهيار Silicon Valley Bank في شهر مارس من هذا العام، استعاد Tether حصته السوقية بالفعل، لكن لا تتوقع ظهور S-1 الخاص به قريبًا).
اعتقدتُ ذات مرة أن DCG، بسبب تنوع تركيبتها من الخدمات، ستكون مرشحًا لأول طرح عام أولي IPO. لكن DCG تُحاصر حاليًا، ومن المحتمل جدًا ألا تطرح أسهمها للاكتتاب في أي وقت قريب—even ربما لسنوات طويلة. على الأقل، ستواجه DCG بعد سلسلة “فضائح معلنة” ودعاوى إفلاس شركة Genesis التابعة لها، ثم التصفية السريعة لأصولها الأساسية خلال الـ 12 شهرًا الماضية (مثل فصل GBTC وCoinDesk وغيرها)، تحديًا شاقًا لإعادة بناء سمعتها المؤسسية.
في الوقت نفسه، ترتفع أسهم مجموعة شركات التمويل المشفر الأخرى الموجودة في نيويورك (سواء من حيث الصورة أو الواقع). قد تساعد محفظة رأس المال الاستثماري لدى Galaxy Digital، وقسم التداول، وتشغيل التعدين، ومؤسسة الأبحاث التابعة لها في أن تحل محل DCG في السردية داخل صناعة العملات المشفرة. شركة Mike Novogratz (CEO لـ Galaxy) مدرجة بالفعل في بورصة تورونتو للأوراق المالية، بقيمة سوقية تبلغ 3 مليارات دولار.
إذا أرادوا ذلك، فهذا كافٍ لجعل فريق Novogratz قادرًا على اختيار نهج اندماجي/تجميعي نشط في 2024. ففي ظل ضغط مستمر من رأس المال الاستثماري، لا بد أن تتعثر بعض الأصول الرئيسية، لكن Novogratz بالفعل يملك فريقًا كاملًا من مستشاري بنك استثماري.
بالإضافة إلى هذه الشركات القليلة أعلاه، لن أضع آمالًا كبيرة على IPO لأي شركة تشفير أخرى. أشك في أنه سيتم السماح بطرح شركات أخرى للاكتتاب قبل الانتخابات الأمريكية في 2024. لذلك، في ظل منظومة التنظيم الحالية، لا تزال “طريق” السيولة للعملات المشفرة تتم عبر سوق الرموز.
1.6 السياسة
(ملاحظة المحرر: يتناول هذا المقطع بشكل أساسي احتمال نجاح الولايات المتحدة في تحقيق مكانة رائدة في السوق العالمية للعملات المشفرة، وما يواجهه حاليًا من تحديات. يذكر الكاتب أحداثًا وتوجهات تاريخية مهمة، بما في ذلك “حروب التشفير” في التسعينات، والرقابة الحكومية على الخصوصية الرقمية، وتغير مكانة الولايات المتحدة في المنافسة العالمية. كما يشدد على أن موقف الجيل الأصغر تجاه الخصوصية الرقمية والحريات الشخصية قد يختلف عن الأجيال السابقة، ما قد يؤثر على سياسات التشفير. فيه محتوى يحمل شيئًا من الطابع الأيديولوجي، وهو ممل قليلًا ويمكن تخطيه.)
بالحديث عن السناتور إيلizabeth-وارن (Senator Elizabeth Warren) ورئيس هيئة الأوراق المالية والبورصات الأمريكية غاري جِنزِلر (Chair Gary Gensler)، سنشير إليهما في فصول لاحقة. سنستعرض قريبًا هؤلاء الأبطال. لا تقلق.
لكن أولًا، علينا التراجع خطوة إلى الوراء والنظر في الصورة كاملة. تملك الولايات المتحدة المواهب التقنية، والأسواق المالية، والسياسات التنظيمية، لتفوز بالسوق العالمية للعملات المشفرة، ولتضمن أن تكون أمريكا قوة مالية وتقنية في القرن الحادي والعشرين. لكنني أعتقد أننا لم نعد نملك ما يكفي من “cyberpunks” لإنقاذ أنفسنا هذه المرة.
ليست السنوات الثلاثون الماضية فقط فترة نمو جيل الألفية؛ لقد قدمت أيضًا إشارات وخلفية لكيفية السياسة المشفرة التي قد نتوقعها على المدى القصير والمتوسط. ومن بين أبرز الأحداث والتحولات التي كان لها أكبر أثر على العملات المشفرة خلال العقود الماضية، هناك تشبيه تاريخي واحد واتجاهان كبيران يمثلان أهمية خاصة لاهتمامنا:
1، تشمل “حروب العملات المشفرة” في التسعينات المبكرة نضالًا غير عادل مع متعنتي جهاز الأمن القومي الأمريكي (NSA)، واقتراحًا تشريعيًا يَثبّت “رقاقة حكومية” حرفيًا على كل أجهزتك لفتحها عند الطلب، وتمردًا جذريًا شعبيًا مدفوعًا بالشعبية يقوده المطورون ضد توسع الحكومة المفرط. وهذه هي جذور مصطلح “cypherpunks يكتبون الكود”. ينبغي أن تقرأ هذا الكتاب عن حروب التشفير، أو على الأقل تقرأ هذه الورقة.
لقد تسارعت به قصة التاريخ التشفيري. إنها حكاية انتصار الضعفاء، رغم أن هذا النوع من الفوز قد لا يتكرر في عالم التشفير لدينا بسبب تحولات ثقافية عميقة في الولايات المتحدة.
2، تعويذة “الرضا والاستيقاظ”: للأسف، فإن جيل X (المولودون بين 1964 و1980) يكبر الآن، وبعدها تعاون جيل X مع جيل طفرة المواليد (Baby Boomers) لارتكاب أشياء فظيعة وغير دستورية. اليوم، تشكل “الـ”كريبتو“ خطرًا كبيرًا على النظام القومي القائم على “المراقبة والتحكم”. وعندما ننظر إلى أبطالنا الشباب—جيل الألفية والجيل Z (1995 إلى 2009)—فالمشكلة أنهم ربما لا يهتمون أصلًا بالحرب. لقد تعوّدوا على تآكل الحريات المدنية في حقبة ما بعد (Patriot Act)، وفي حقبة ما بعد كوفيد-19. ولم يعيشوا قط في ظل جهاز أمني وطني ينظر للداخل بعد عقدين من الكوارث العسكرية العالمية، وبقيمة 7 تريليونات دولار. كثير منهم حتى يحتقرون مجمع صناعة “التصفية/الرقابة” الذي تقوده مستندات تويتر وشركات التكنولوجيا الكبرى. في بداية التسعينات، كتب Peter Thiel وDavid Sacks مقالًا تنبّئيًا حول خطر “الانسجام الثقافي” في الجامعات. وSBF لا يفعل سوى تذكير الناس بأن هذا الانسجام قد يكون مسرحيًا—لكنه الآن أصبح مؤذيًا.
3، نهاية الهيمنة الأمريكية: عندما تجمع بين #1 و #2، ما تحتاج إلى فهمه حقًا هو أن جزءًا كبيرًا من المسؤولين الحكوميين يعتقد فعلًا أن سياسات التكنولوجيا في التسعينات كانت خطأ. فمعجزة الإنترنت المفتوح وما نتج عنها من نمو اقتصادي—قد يكون لها أثر سلبي صافي على المجتمع الأمريكي. لقد صارت التكنولوجيا شماعة.
على الرغم من أن لدينا بعض المبررات للقلق من تعثر قاعدة التصنيع لدينا ومن المبالغة في التمويلنة (financialization) للاقتصاد، فإن كثيرين يتمنون “الإنترنت المغلق” في الصين فقط—ويرون “فرصة ضائعة” للحد من المعلومات المضللة، وهذا أمر مخيف بعض الشيء. لم نعد القوة العظمى الوحيدة؛ إذ يبدو أن البيروقراطية لدى منافسين مثل الصين تعمل في بعض المجالات، وقادتنا كذلك يريدون المزيد من السيطرة.
لقد ضعفت ثقافتنا تدريجيًا، وتَدلّهَت أوهام جماعة الحكم المحلية الأكبر سنًا، وللمرة هذه لدينا خصوم أقوياء. يجب أن نلعب لعبة مختلفة، وأن نركز على اختيار “Moneyball” (Moneyball: فيلم أمريكي يروي كيف يتحدى فريق صغير فرق الأثرياء في الدوري الاحترافي). والخبر الجيد في هذا الشأن: أننا سنفوز. (وسيتناول الفصل الخامس كيف يحدث ذلك) (أعرف أنك قد ترى أن هذه الاتجاهات لا علاقة لها تمامًا بالموضوع، أو صلة بسيطة فقط بالعملات المشفرة—لكن هذا ما قاله الناس عن “Pepé Sylvia” أيضًا. نحن نخوض معركة معلومات حاسمة على المحك.)
1.7 ماذا يمكن أن يفعل المطورون؟
رغم أن سوق العملات المشفرة ظل غارقًا في ركود خلال العامين الماضيين، مع انخفاض أحجام التداول وتزايد مقاومة التنظيم، فإن نشاط مطوري العملات المشفرة ظل هذا العام ممتازًا. خلال منتصف العام، اكتشفت Alchemy أن عدد العقود الذكية التي يتم نشرها على سلاسل EVM شهد نموًا ربعياً بنسبة 300%، كما سجل عدد عمليات تثبيت محافظ العملات المشفرة أعلى مستوى تاريخي له.
وجدت Electric Capital أنه، حتى أكتوبر، انخفض بشكل حاد عدد المطورين النشطين شهريًا الذين يساهمون في المشاريع مفتوحة المصدر على أساس سنوي. لكن هذا يرجع إلى عدة عوامل: بعد قرار تحكيمي من Ooki DAO هذا العام، أصبح التنظيم أكثر برودة تجاه منظومة المصدر المفتوح؛ ومزيد من الابتكار والتطوير في طبقة التطبيقات والبنية التحتية؛ والأهم، في السوق الهابطة، حذر الجميع أكثر تجاه التهديدات التي قد يفرضها المنافسون.
قد يكون “مؤشر حالة سوق العملات المشفرة” لدى a16z أفضل مؤشر لمراقبة صحة السوق ككل. كما أن تتبعه يعكس بالقدر نفسه تراجع عدد مطوري المصدر المفتوح بنسبة 30%، لكنه يسجل كذلك بيانات تبشّر بالخير: تنزيلات مستودعات المطورين بلغت رقمًا قياسيًا جديدًا في الربع الثالث، وعناوين المستخدمين النشطين ونشاط المحافظ المتحركة سجلا أدنى مستوياتهما التاريخية. هل ستكون هذه الشرارة التي تُشعل انفجار تطبيقات التشفير في 2024؟ إذا كنت أستطيع أن أستثمر في العملات المشفرة بشكل أعمى اعتمادًا على مخطط واحد فقط، فهذا هو:
فقط عندما يدرك مطورّو الذكاء الاصطناعي أن العملات المشفرة هي ساحة معركة أخرى لهم، عندها سيبدأ تحسّن السوق الحقيقي.
1.8 العملات المشفرة المدفوعة بالذكاء الاصطناعي
في هذا العصر الرقمي الذي تتجسد فيه AIGC بغزارة، يصبح توفير تقنيات موثوقة وعالمية وبمصادر “مضمونة رياضيًا” ومرتبطة بندرة رقمية أمرًا بالغ الأهمية.
خذ التزييف العميق (deep fakes) مثالًا: العملات المشفرة مهمة جدًا من ناحية الطوابع الزمنية والتحقق من الأجهزة والبيانات. من دون العملات المشفرة، سيكون من الصعب التحقق مما إذا كانت بعض الصور أو النصوص صادرة عن ذكاء اصطناعي أم لا—وما إذا كانت من واشنطن أم من بكين. إضافةً إلى ذلك، ومع غياب الرسوم اللازمة للسلاسل العامة، يصبح منع هجمات DDOS التوليدية تحديًا كبيرًا.
تُنظر إلى صعود الذكاء الاصطناعي على أنه “تهديد” للعملات المشفرة، كما كان يُنظر إلى التقنية المحمولة من قبل على أنها تهديد للإنترنت—وهذا الاعتقاد بالطبع سخفٌ. تقدم الذكاء الاصطناعي سيزيد فقط الطلب على حلول العملات المشفرة. قد نتجادل بالطبع حول ما إذا كان الذكاء الاصطناعي خيرًا للإنسان أم شرًا (كما نناقش ما إذا كانت iPhone جيدة أم لا)… لكننا نعرف أنها في النهاية مفيدة. وAI ممتاز للعملات المشفرة.
أما أنا شخصيًا، فأرحب بسادة الآلات لدينا (machine overlords)، فهم يقدمون لنا عملة الآلات المثالية: البيتكوين.
ليس هناك داعٍ للإفراط في التفكير في هذا، لكن مقال Arthur Hayes (مؤسس BitMEX) في الصيف حول هذا الموضوع جدير بالانتباه. وبالنسبة لأي ذكاء اصطناعي، العنصران الأكثر أهمية هما البيانات وقوة الحوسبة. لذا يبدو منطقيًا أن “الذكاء الاصطناعي سيُتاجر بعملة تحافظ مع مرور الوقت على قوة شرائها من الطاقة”، وهذا الوصف يطابق البيتكوين بشكل مثالي.
يُنتقد هذا الطرح لأنه مُبسِّط بشكل زائد، خاصةً مع وجود سيناريوهين محتمَلين لتطبيق الذكاء الاصطناعي—المدفوعات الصغيرة وتنفيذ العقود الذكية—حيث لم يحدث تطور ملحوظ بعد على شبكة البيتكوين. وتوجد وجهة نظر تقول إن عملاء/وكلاء الذكاء الاصطناعي (AI agents) سيختارون أرخص سلسلة ككتلة تنفيذ، وليس بالضرورة البيتكوين، لأن آلية POW في البيتكوين تسبب احتكاكًا في المعاملات.
يعتقد Dustin (باحث لدى Messari) أن فكرة “عملة تُسعَّر بالطاقة” قد تكون في الاتجاه المعاكس تمامًا: فقد يفضّل وكيل الذكاء الاصطناعي شراء رموز الغاز (Gas) مباشرةً (أي موارد الحوسبة ذات الصلة).
1.9 DePIN وDeSoc وDeSci
أنا متفائل تفاؤلًا دائمًا بشأن التمويل اللامركزي (DeFi)، لكنني لا أضخّم ذلك بالضرورة “أكثر مما ينبغي”، لأنني أعتقد أن قطاعات سوق أخرى متخصصة ستؤدي أفضل خلال السنة القادمة.
أعتقد بالفعل أن بعض أفضل بروتوكولات DeFi في هذا المجال (خصوصًا في مجال التداول اللامركزي) ستشهد انتعاشًا بعد عام من الاستقرار في أحجام التداول. لكنني لست متأكدًا ما إذا كانت جدوى اقتصاديات DeFi على مستوى “وحدة الأعمال” وملاءمة المنتج للسوق كافية لتعويض التنظيم القاسي القادم.
علاوة على ذلك، فإن نوع الأصول الذي يقود أحجام تداول DeFi يُعد أيضًا مشكلة. فذروة التداول لهذا العام كانت مدفوعة بشكل رئيسي بواسطة عملات MEME، وليس اختراقات في تطبيقات جديدة. ربما فكرتُ في سيناريوهات نهاية DeFi كثيرًا وأنا في واشنطن (لمزيد من التفاصيل راجع الفصل 8).
لقد حوّلت اهتمامي إلى عدة قطاعات غير مالية حاسمة في عالم التشفير. أحب DePIN (شبكات البنية التحتية المادية)، وDeSoc (وسائل التواصل الاجتماعي)، وDeSci (نعم، العلم!). لأنها تبدو أقل تأثرًا بضجيج المضاربة الصارخ، وأكثر تركيزًا على حلول محورية تتجاوز الصناعة المالية بكثير.
في العام الماضي، ساعد Sami (باحث لدى Messari) على الترويج لمصطلح DePIN، ولم يكن هناك من هو أفضل منه في رسم خريطة المشهد لهذه الشبكات من الأجهزة، وشرح كيف تقوم هذه الشبكات فعلًا بالمنافسة ضد شركات التكنولوجيا الكبرى.
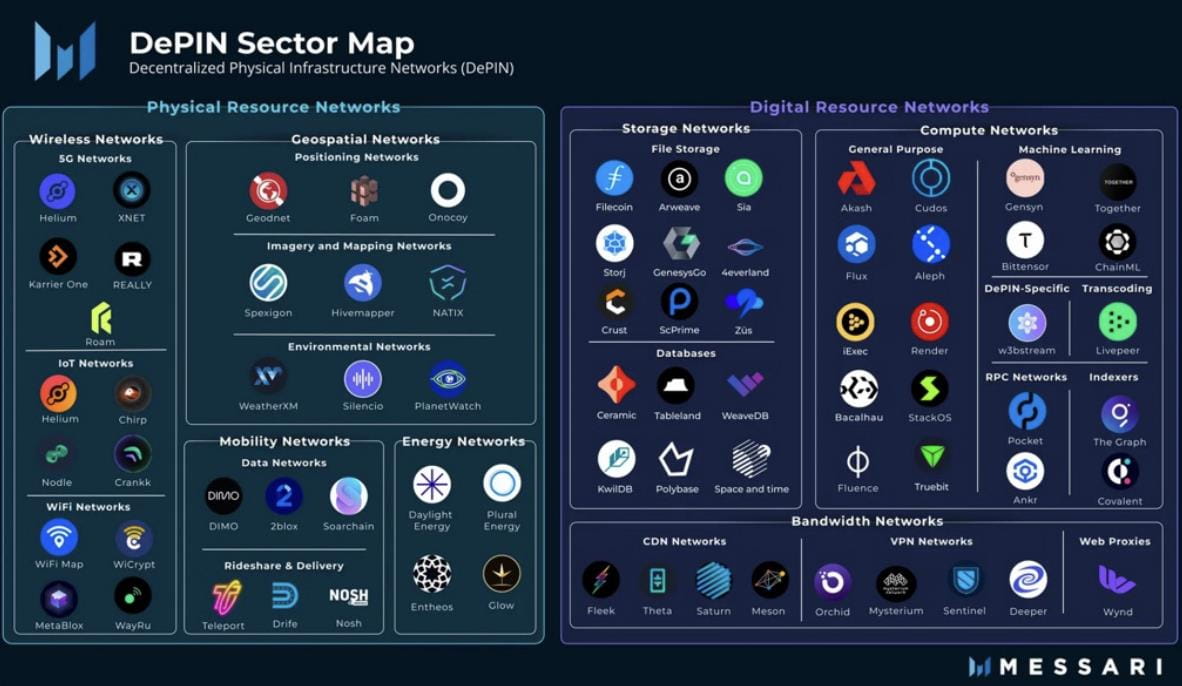
تُعد خدمات البنية التحتية السحابية صناعة تبلغ قيمتها السوقية 5 تريليونات دولار في الأسواق التقليدية، بينما لا تشكل DePIN سوى 0.1% منها. وحتى بافتراض 0% (ملاحظة: أعتقد أن الأفضل ربما كان كتابة 1%) من الخدمات المتصلة التي تجعل DePIN هو “المكدس الأساسي” لها، فإن مجرد الحاجة إلى التكرار اللامركزي قد تؤدي إلى طفرة هائلة في الطلب. لإزالة مخاطر المنصات العملاقة، فإن “أقساط تأمين” نسبتها 1% قد تؤدي إلى زيادة معدل استخدام DePIN بمقدار 10 مرات. لن نحتاج إلى الكثير كي يتغير الواقع—خصوصًا في عصر الذكاء الاصطناعي حيث يتزايد الطلب على GPUs وموارد الحوسبة.
توجد فرص مشابهة أيضًا على وسائل التواصل الاجتماعي. ففي العام الماضي، حقق اللاعبون الرئيسيون في هذا المجال إيرادات بقيمة 230 مليار دولار (نحو نصفها جاء من شركات عائلة Meta)، لكن نسبةً ضئيلة جدًا من صُنّاع المحتوى فقط تمكنوا من جني المال الكافي عبر إنتاجهم للمحتوى.
لقد رأينا كيف بدأت هذه الأمور تتغير (نمو YouTube المستمر، وتوزيع دخل Elon)، ورأينا أيضًا بدايات تطبيقات DeSoc قد تكون اختراقية (Farcaster، وfriend.tech، وLens). تبدو أقرب إلى بداية منحنى J الذي بدأ للتو—وليست بداية خاطئة.
في غضون بضعة أشهر بعد إطلاق Friend.tech، شارك مع منشئيه 50 مليون دولار—وهذا كان أحد أساليب جذب المستخدمين. أعتقد أن DeSoc في 2024 سيتبع حماس “DeFi Summer” في 2020.
وأخيرًا، العلم اللامركزي. من بين مشاريع DeSci التي نتابعها، 50% منها تم إنشاؤه خلال العام الماضي. أعرف أحد أفضل OG في استثمار العملات المشفرة: لقد أمضى 100% من وقته هناك.
في هذا السوق، تكون آليات الحوافز للعملات المشفرة ذات معنى: فالثقة في مؤسساتنا العلمية ربما تكون عند أدنى مستوياتها في التاريخ، والنظام الحالي مليء بالكفاءة البيروقراطية المنخفضة، والمنهجيات القائمة على البيانات غير المكتملة، والحوافز السيئة (ولا تحصل على منصب مدى الحياة إلا عبر أوراق يخضع إنتاجها لمراجعة نظراء)، بينما أثبتت العملات المشفرة قدرتها على تمويل… التجارب العلمية.
لتوسيع نطاق ذلك، تهدف مبيعات الرموز وDAOs إلى تغيير طريقة قيامنا بالبحث جذريًا، ولأن الاهتمام بالعمر الطويل وعلاجات الأمراض النادرة واستكشاف الفضاء كبير بما يكفي، يمكن لهذا أن يدفع تقدم هذا المجال.
يمكنك الاستثمار في DePIN مباشرةً، ويمكنك البدء الآن باستخدام تطبيقات DeSoc. لكنني لست متأكدًا—حتى الآن—من وجود طريقة “كسولة” لصياغة أطروحة استثمار DeSci. (VitaDAO؟)
تفضلوا، وبأي وقت—أرسلوا لي رسالة DM!
رابط المصدر الأصلي