


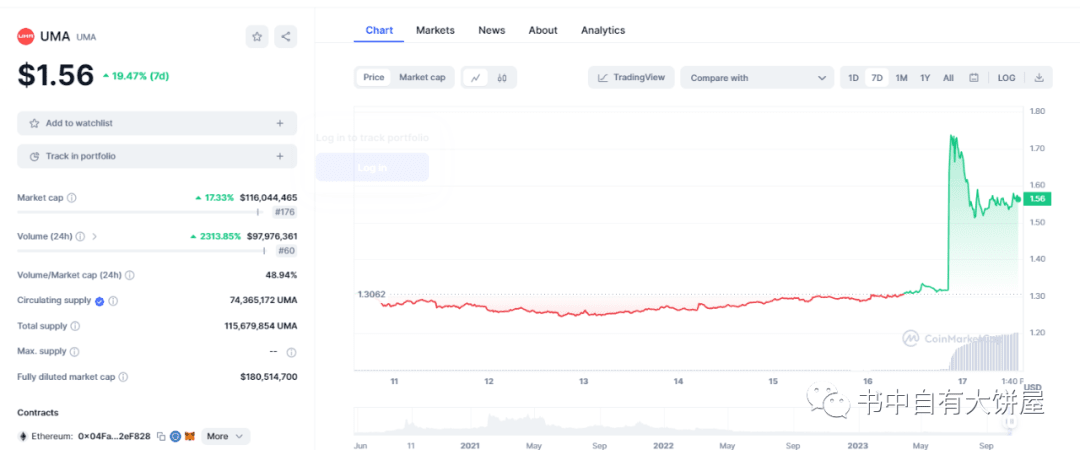
واليوم نواصل تطوير مشروع محتمل للغاية يبلغ 100 ضعف، وهو مشروع محتمل وفعال من حيث التكلفة ومبتكر، وقد ارتفع سعر العملة الحالي بنسبة 50% اليوم، من 1.3 إلى 1.8 UMA، وهو أصل مالي اصطناعي يعد "عقدًا ماليًا لا يقدر بثمن"، يشبه إلى حد ما SNX المذكورة سابقًا، وقد وصلت قيمتها السوقية الحالية إلى 110 مليون دولار أمريكي، لتحتل المرتبة 180+، ولا تزال هناك فجوة عدة مرات بين SNX. 500 مليون دولار أمريكي في ذلك الوقت، عندما تحدثنا عن SNX، قلنا أن لديها إمكانات مائة مرة، لذا فإن UMA لها قيمة سوقية أقل منها، لذا فهي تتمتع بإمكانات أكبر اليوم .
مقدمة: يحتوي على منتجين اثنين
1. UMA هي منصة لعقود مالية لامركزية. باستخدام نمط تصميم عقود UMA يمكن إنشاء منتجات معيارية فريدة. يمكن استخدام UMA لتعزيز مختلف الابتكارات المالية. كما تحدد UMA بروتوكولًا مفتوح المصدر يسمح للطرفين بتصميم وإنشاء عقودهم المالية الفريدة الخاصة بهم.
من خلال عقود UMA ونمط عدم الحاجة إلى تغذية الأسعار (no need for price feeds)، يمكن للناس استخدام معايير مثل ERC20 لإنشاء منتجات مالية خاصة بهم. باختصار، يمكن لـ UMA مساعدة الناس على إنشاء منتجات مالية غير مرخّصة (بدون إذن). على سبيل المثال، يمكن لـ UMA أن تسمح لأي طرف مقابِل بتصميم وإنشاء عقده المالي الخاص؛ والفرق بينها وبين المشتقات المالية التقليدية هو أن التنفيذ يكون تلقائيًا عبر العقود الذكية، ويمكن استخدامها بشكل واسع في مختلف الأصول المالية.
على عكس بروتوكول إصدار التوكنات الاصطناعية الآخر Synthetix. أكبر فرق بين Synthetix وUMA هو أن Synthetix يستخدم توكن SNX كضمان لإنشاء أصول اصطناعية، بينما يمكن لـ UMA استخدام شبه أي عملة مشفرة كضمان (نظريًا).
تعمل عملة UMA كتوكن حوكمة، ويكون دورها الأساسي هو القيام بمهام حوكمة النظام وحل نزاعات الأوراكل. فيما يخص الحوكمة، يمكن لحاملي توكن UMA التصويت لتحديد العقود المالية التي يُسمح بالوصول إليها داخل النظام، وأنواع الأصول، والمعلمات الأساسية للنظام وترقياتها، وكذلك طريقة توزيع توكنات UMA. بالإضافة إلى ذلك، يمكن لحاملي توكن UMA حل النزاعات الخاصة بعقود بدون تغذية أسعار. عند حدوث نزاع حول العقد، يلعب حاملو توكن UMA دورًا عبر آلية التحقق من البيانات DVM للوصول إلى إجماع عبر التصويت.
2. على عكس بروتوكولات DeFi الأخرى، لا يحتاج UMA إلى استقبال تحديثات مستمرة للأسعار؛ يكفي أن يكون البروتوكول قادرًا على العمل.
آلية التحقق من البيانات (DVM) في UMA — نظام أوراكل لامركزي مع ضمانات اقتصادية
النقاط الأساسية:
1. تصميم نظام يمكنه قياس تكلفة التفسد (CoC)
2. إنشاء نظام يمكنه قياس منفعة الرشوة (PfC)
3. تصميم آلية تضمن CoC > PfC وإثبات أنها قابلة للتطبيق/النجاح.
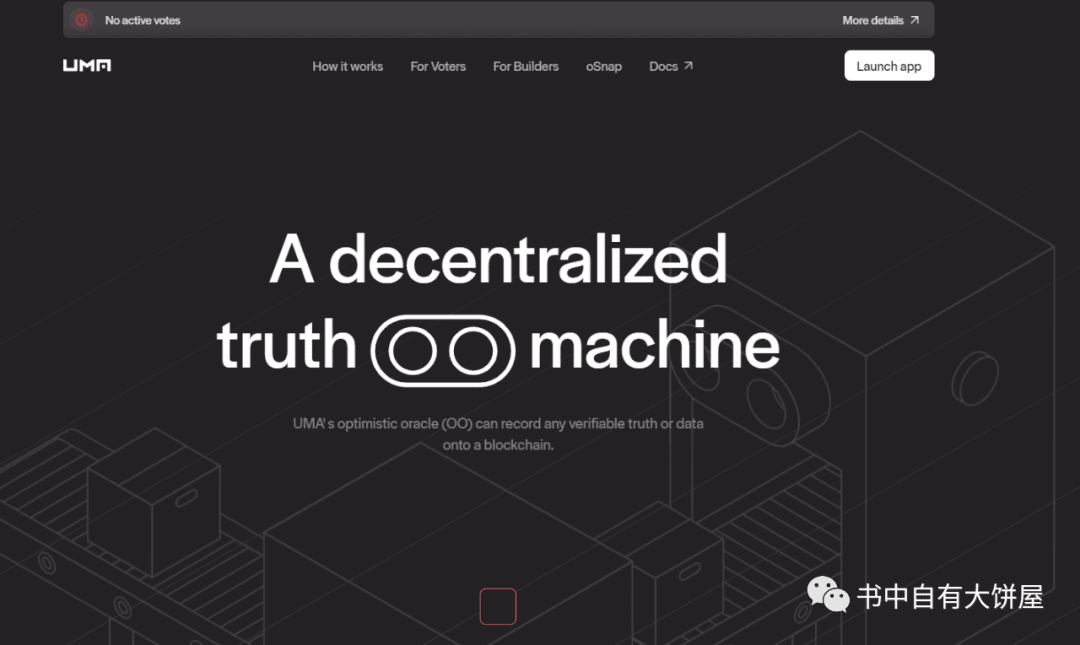
نظرة عامة على آلية DVM
نظرة عامة على الآلية:
الخطوة الأولى: لقياس تكلفة التفسد، تستخدم DVM نظام تصويت من نوع نقاط شيلينغ (Schelling-Point)، وتستخدم كمية التوكنات لتحديد أوزان التصويت. يقوم حاملو التوكن بالتصويت على الأسعار محل الخلاف؛ سيتم مكافأة التصويت الصادق، بينما سيتم معاقبة التصويت غير الصادق. طالما أن أغلب المشاركين صادقون، سيؤدي التصويت إلى نتيجة صحيحة. هذا يعني أن تكلفة التفسد هي السعر السوقي لشراء 51% من رموز التصويت.
الخطوة الثانية: لقياس منفعة الرشوة، يجب على جميع العقود التي تستخدم هذه المنظومة تسجيل تقرير لدى DVM والإبلاغ عن مقدار المال الذي سيتم سرقته إذا تم التلاعب بالأسعار (أي PfC الخاص بالعقد). تجمع DVM PfC لكل عقد وتستخلص PfC على مستوى النظام.
الخطوة الثالثة: ضمان CoC > PfC عبر رسوم ديناميكية. مثال: لنفترض أن PfC على مستوى النظام هو 100 مليون دولار؛ فهذا يعني أنه في أسوأ الحالات، إذا نجح المهاجم Bob في “تخريب” الأوراكل، فإنه يمكن أن يربح 100 مليون دولار. لتخريب هذا النظام، يحتاج Bob إلى شراء أو التحكم في 51% من رموز التصويت. وبالتالي فإن CoC هو تكلفة شراء 51% من رموز التصويت. ولكي نضمن أن CoC > PfC، يجب أن تكون قيمة 51% من رموز التصويت أعلى من 100 مليون دولار. وبعبارة أخرى، نحتاج إلى أن تكون القيمة السوقية لرموز التصويت أعلى من 200 مليون دولار. إذا كانت القيمة السوقية أقل من هذا المستوى، يمكن لـ Bob الاستفادة من الهجوم. ما الذي تفعله DVM لضمان ذلك؟ تراقب باستمرار العلاقة بين CoC وPfC دون توقف، وعندما ينخفض سعر التوكن إلى ما دون القيمة المستهدفة يتم تشغيل برنامج: شراء/إعادة شراء توكنات بشكل برمجي ومتكرر مستمر. كل التوكنات التي يتم شراؤها يتم حرقها لتقليل المعروض (وبالتالي رفع القيمة السوقية للتوكن). أما الأموال لتنفيذ عمليات إعادة الشراء فتأتي من العقود التي تستخدم هذا النظام، ويتم تحصيل رسوم عليها بنسبة مناسبة.
بالإضافة إلى ذلك، تم تصميم نظام DVM ليُخفض الرسوم إلى أدنى حد ممكن تحت قيد ضمان CoC > PfC. لذلك، تم تصميم رسوم هذا النظام لتكون أقل قيمة ضرورية للحفاظ على أمن النظام. والنتيجة من هذا التصميم هي أنه عندما يتوقع المشاركون في السوق أن استخدام DVM سيزداد، يمكن أن تجعل توقعات النمو DVM لا تحتاج إلى فرض أي رسوم على الإطلاق (بدون فرض أي رسوم من قِبل DVM) مع ضمان CoC > PfC.
آلية المشروع
عرض مثال عملي لتوضيح تدفق التشغيل:
1. إنشاء عقد
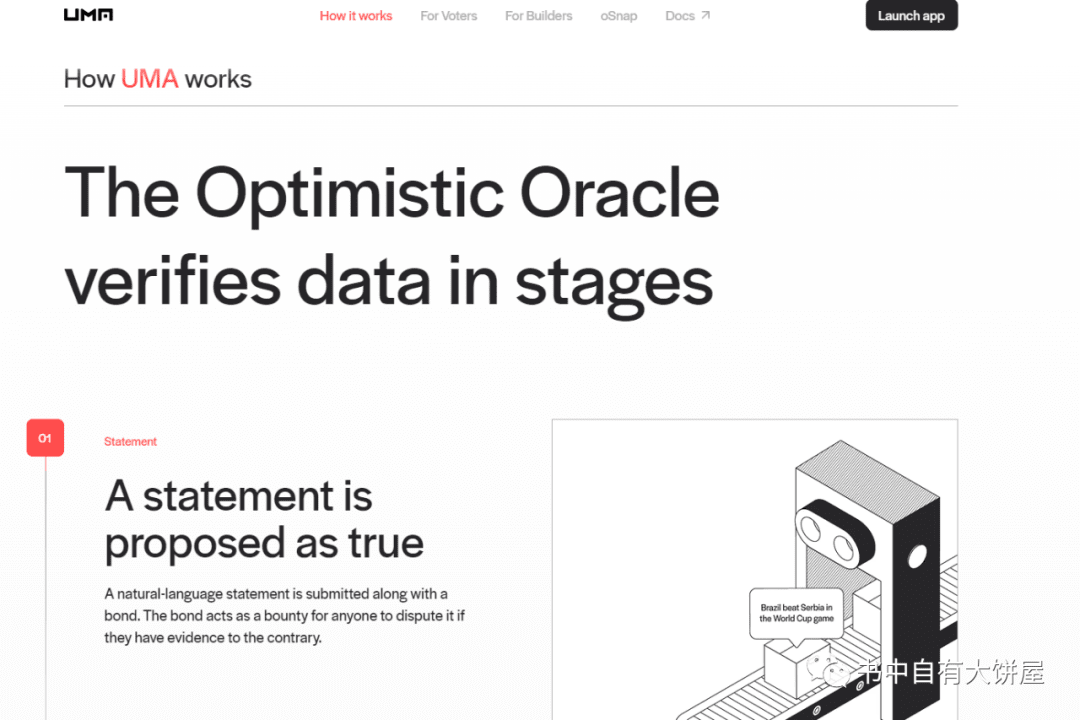
Alice تتوقع هبوط سعر الأبل، وتعتقد أن سعر الأبل سينخفض خلال فترة قادمة. وبالمقابل يعتقد Bob أن سعر الأبل سيرتفع خلال الفترة القادمة. باستخدام قالب عقد UMA الذكي، يمكن للطرفين تخصيص وإنشاء عقد مالي يتعقّب سعر الأبل. في هذا العقد، يقوم كل طرف بإيداع هامش ضمان بنسبة 10%، وتُضبط مدة العقد على 6 أشهر. وبمجرد أن يخلّ أي طرف بشروط العقد (يتعثر)، سيفقد هذه الضمانات.
2. تنفيذ تلقائي (تتبّع الضمان الهامشي تلقائيًا)
خلال الـ 6 أشهر القادمة سيتذبذب سعر الأبل (لكن بشكل أساسي سيتراجع). ومع استمرار انخفاض سعر الأبل (بيانات سعر الأبل تأتي من أوراكل UMA وتكون موثوقة)، سيحتاج Bob إلى تعويض الضمان الهامشي بشكل مستمر لمنع النظام من تنفيذ التصفية القسرية.
3. تسوية فورية
بعد انتهاء مدة 6 أشهر، إذا انخفض سعر الأبل بـ 30%، فستكون Alice قد ربحت في هذه الجولة. تتم تسوية العقد الذكي تلقائيًا؛ ستستعيد Alice الهامش وتربح أيضًا الرهان، بينما سيقوم Bob بالتعويض عن الانخفاض عبر إضافة هامش باستمرار، وعند انتهاء المدة تتم التسوية لاستعادة الأموال المتبقية.
عمليًا، يمكن أن تكون “الأبل” هنا أي أصل آخر أو أي شيء آخر. كما أن تسعير الأبل هنا لا يحتاج إلى الاعتماد على الأوراكل لإدخال الأسعار؛ فآليته الرئيسية هي عبر آلية الحوافز التي تحفّز جميع الأطراف على الحفاظ على دقة السعر. يجب على المشاركين توفير ضمانات كافية، ويمكن للمُصفِّين تصفية الأصول التي لا تتوافر لها ضمانات كافية لتحقيق الربح. وإذا حدث نزاع، سيتم حله عبر آلية تسوية النزاعات.
الفريق
المؤسس المشارك لـ UMA Hart Lambur تخرج من تخصص علوم الحاسوب في جامعة كولومبيا بنيويورك، وكان يعمل في بنك Goldman Sachs في التداول بمنتجات أسعار الفائدة، ثم أسس شركة تكنولوجيا مالية openfolio، وقام ببيعها لشركة لإدارة الأصول.
العضو المؤسس/المشترك لـ UMA Allison Lu تخرج من قسم الاقتصاد في معهد ماساتشوستس للتكنولوجيا (MIT)، وكان يعمل في بنك Goldman Sachs كمتداول لمنتجات Marco rates.
إن مؤسسي UMA الاثنان لديهما خبرة من مدارس وجامعات مرموقة وشركات كبرى، كما أن خبرتهما العملية واتجاه创业 الخاصة بهما مرتبطان ارتباطًا وثيقًا؛ ومن ضمن ذلك لدى Hart خبرة في بدء مشروع ناجح ثم الخروج منه (الانسحاب/البيع).
مقارنةً بـ SNX
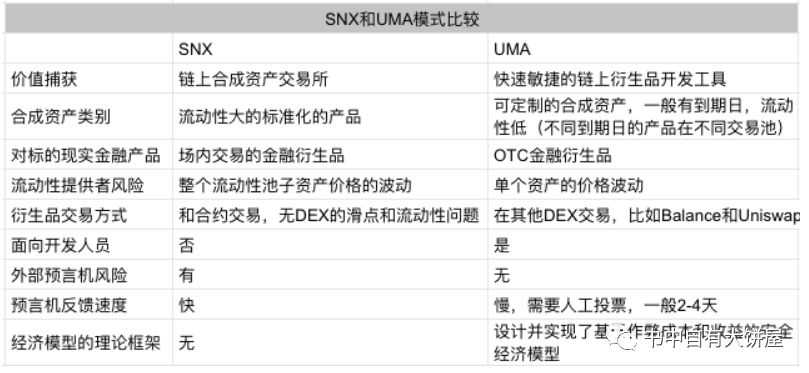
بشكل عام، كل من SNX وUMA مشاريع مليئة بالخيال ومساحة التطوير، ولكل منهما قيمة فريدة من نوعها. نعتقد أن UMA تميل أكثر نحو منتجات المشتقات المالية القابلة للتخصيص، بينما SNX تميل أكثر نحو المشتقات المعيارية. في عالم التمويل التقليدي، يكون حجم سوق المشتقات القابلة للتخصيص للـ OTC أكبر من حجم سوق المشتقات المتداولة داخل البورصة (المعيارية).
اقتصاد التوكن
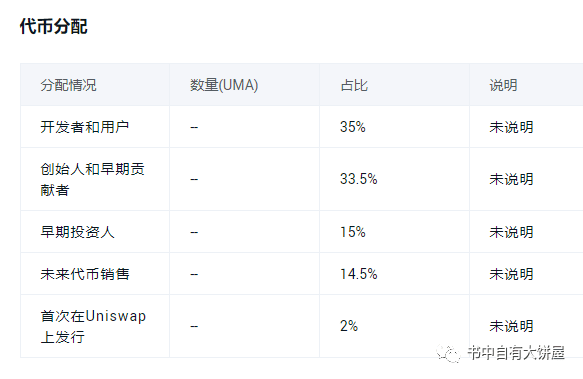
حاليًا أعلى إجمالي للمعروض هو 115,679,854 UMA، حجم التداول 74,365,172 UMA، ونسبة التداول 64%. حاليًا سعر العملة عند 1.52 دولار. وبما أن وقت إصدار المشروع كان مبكرًا نسبيًا (في سنة 20)، وعندما جاءت سنة 21 بلغ القمة 43 دولارًا، لذا يبدو أنه انخفض بنسبة 95% أو أكثر. لذلك أصبح ضمن نطاق القيمة. فيما يخص توزيع التوكنات، يمكن ملاحظة أن المؤسس يحصل على 33.5% من التوكنات، كما أن مبيعات التوكنات المستقبلية تبلغ 14.5%. وهذه النسب مرتفعة قليلًا.
أخيرًا، الخلاصة: مشروع UMA يُعد من بين المشاريع التي تحمل ابتكارات مهمة في الصناعة؛ لأن السوق الذي يستهدفه UMA هو سوق المشتقات، وقيمته تتراوح من 5 تريليون إلى أكثر من 10 تريليون دولار. في السابق كان لا يسمح بالدخول إلا للمستثمرين المعتمدين، لكن ظهور UMA يجعل من الممكن أن يدخل أي شخص إلى أكبر سوق مالي في العالم. ثم قمنا أيضًا بمقارنة UMA مع SNX الرائد؛ وأرى أنه من حيث الأبعاد المختلفة، فهما متقاربان جدًا ولا يوجد تفوق واضح لأي منهما، لأن لكل منهما نقاط قوة: فـ UMA يمكنها توليفها باستخدام أي أصول، وفريق UMA أقوى، بينما SNX ما يبرزه هو كونه رائدًا، وقيمته السوقية أعلى، وخروجه إلى السوق مبكرًا... إلخ. وبما أن وراء UMA دعم من Coinbase، فهي أيضًا من بين النقاط التي تركز Coinbase على دراستها؛ لذلك إذا كان لدى SNX احتمال 100 ضعف، فإن UMA — التي قيمتها السوقية أقل حاليًا — لديها أيضًا احتمال أكبر من 100 ضعف.