

من الأصول الاصطناعية إلى العقود الدائمة، يعد Kwenta أحد حلول تداول مشتقات DeFi التي تتضمن منتجات متعددة ولديها مصادر سيولة مبتكرة نسبيًا وتعد مثالًا جيدًا لتعلم منتجات المشتقات.
خلقت حادثة FTX طلبًا كبيرًا على عمليات تبادل العقود الدائمة عبر السلسلة. تحاول البروتوكولات استيعاب جميع المتداولين الذين نجوا من انهيار FTX. وقد شهدت المشتقات اللامركزية، وخاصة العقود الدائمة، نموًا مزدهرًا في حجم التداول والرسوم وأعداد المستخدمين في غضون أشهر. أصبح سوق الاستدامة عبر السلسلة أكثر سخونة من أي وقت مضى.
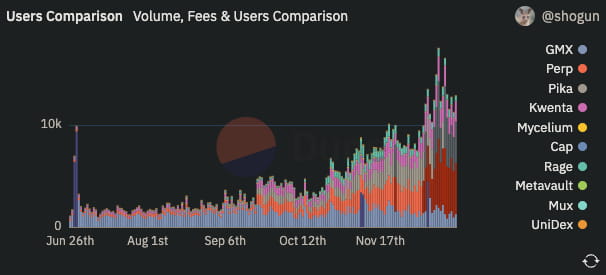
في ديسمبر 2022، ستطلق Synthetix، باعتبارها بروتوكول DeFi للأصول الاصطناعية الأكثر شهرة على Ethereum، قريبًا تحديث الإصدار v2 للعقد الدائم على البورصة اللامركزية الحصرية Kwenta.
أصبح التنافس في مجال المشتقات أكثر شدة، وهناك لاعبون جدد أكثر يطوّرون منتجات أفضل.
سبق أن أصدرت TokenInsight تقريرًا بعنوان (تقرير بحثي عن منصات تداول المشتقات اللامركزية 2022 Q3)، وقد ناقش تاريخ سوق المشتقات وبنيته الحالية بشكل رصين ومفصل للغاية. وKwenta أحدها بالتأكيد. إذا لم تكن قد قرأت التقرير بعد، فاضغط على الرابط أعلاه وتعلّم الآن.
ومع ذلك، يذكر التقرير كثيرًا من مفاهيم التداول، وهي معقدة وصعبة جدًا بالنسبة للمبتدئين أو لمستخدمي DeFi الجدد.
في هذه المقالة، نحاول أن نشرح من منظور مبتدئ، بدءًا من أبسط المفاهيم، كيف يعمل منتج العقود الدائمة في Kwenta، وما الفرق بين العقود الدائمة في Kwenta وغيرها من بروتوكولات المشتقات اللامركزية، وأخيرًا كيف حسّن إصدار v2 قابلية التوسع وتجربة المستخدم والسيولة على السلسلة.
ما هي مشتقات العملات المشفرة؟
قبل أن نبدأ، نحتاج إلى معرفة ما هي المشتقات في عالم العملات المشفرة، وما أشكال استخدامها المعتادة. وإذا كنت ملمًا بهذا الجزء بالفعل، يمكنك الانتقال مباشرةً إلى قسم الأصول الاصطناعية أدناه.
في TradFi (التمويل التقليدي)، يُقصد بالمشتقات عقدًا ماليًا خاصًا له مخاطره الخاصة، وتستند قيمته إلى أصل أو مجموعة أصول أساسية أو مؤشر، وهي أدوات مالية شائعة جدًا. وتُعد العقود الآجلة والخيارات من أشهر المشتقات، ويمكن استخدامها للتحوط أو المضاربة وغيرها.
في عالم Crypto، تعد المشتقات مثل العقود الدائمة والخيارات والأصول الاصطناعية أدوات مالية مشتقة تستند إلى بعض أصول Crypto كأصول أساسية.
العقد الدائم هو أكثر مشتقات Crypto شيوعًا، وتستخدمه اليوم على نطاق واسع كل من البورصات المركزية مثل Binance وBitMEX، وكذلك البروتوكولات اللامركزية مثل Kwenta وdydx وGMX وPerpetual.
تُعد الأصول الاصطناعية أيضًا أداة ابتكار رائعة أخرى في مجال DeFi (وسنشرحها بالتفصيل لاحقًا). وقد زادت من تنوع التداول على السلسلة وقابليته للتوسع، ويتطلب تداولها على بروتوكولات أصول اصطناعية محددة مثل Synthetix وLinear Finance وبروتوكول Mirror.
خيارات Crypto أقل شيوعًا نسبيًا، وهي تستهدف أكثر المتحوطين المحترفين بدلًا من المضاربين الراغبين طوعًا في التعرض لأسواق شديدة التقلب. لن يتناول هذا المقال هذا الموضوع.
ما هو العقد الدائم؟ ولماذا يحب المتداولون العقود الدائمة؟
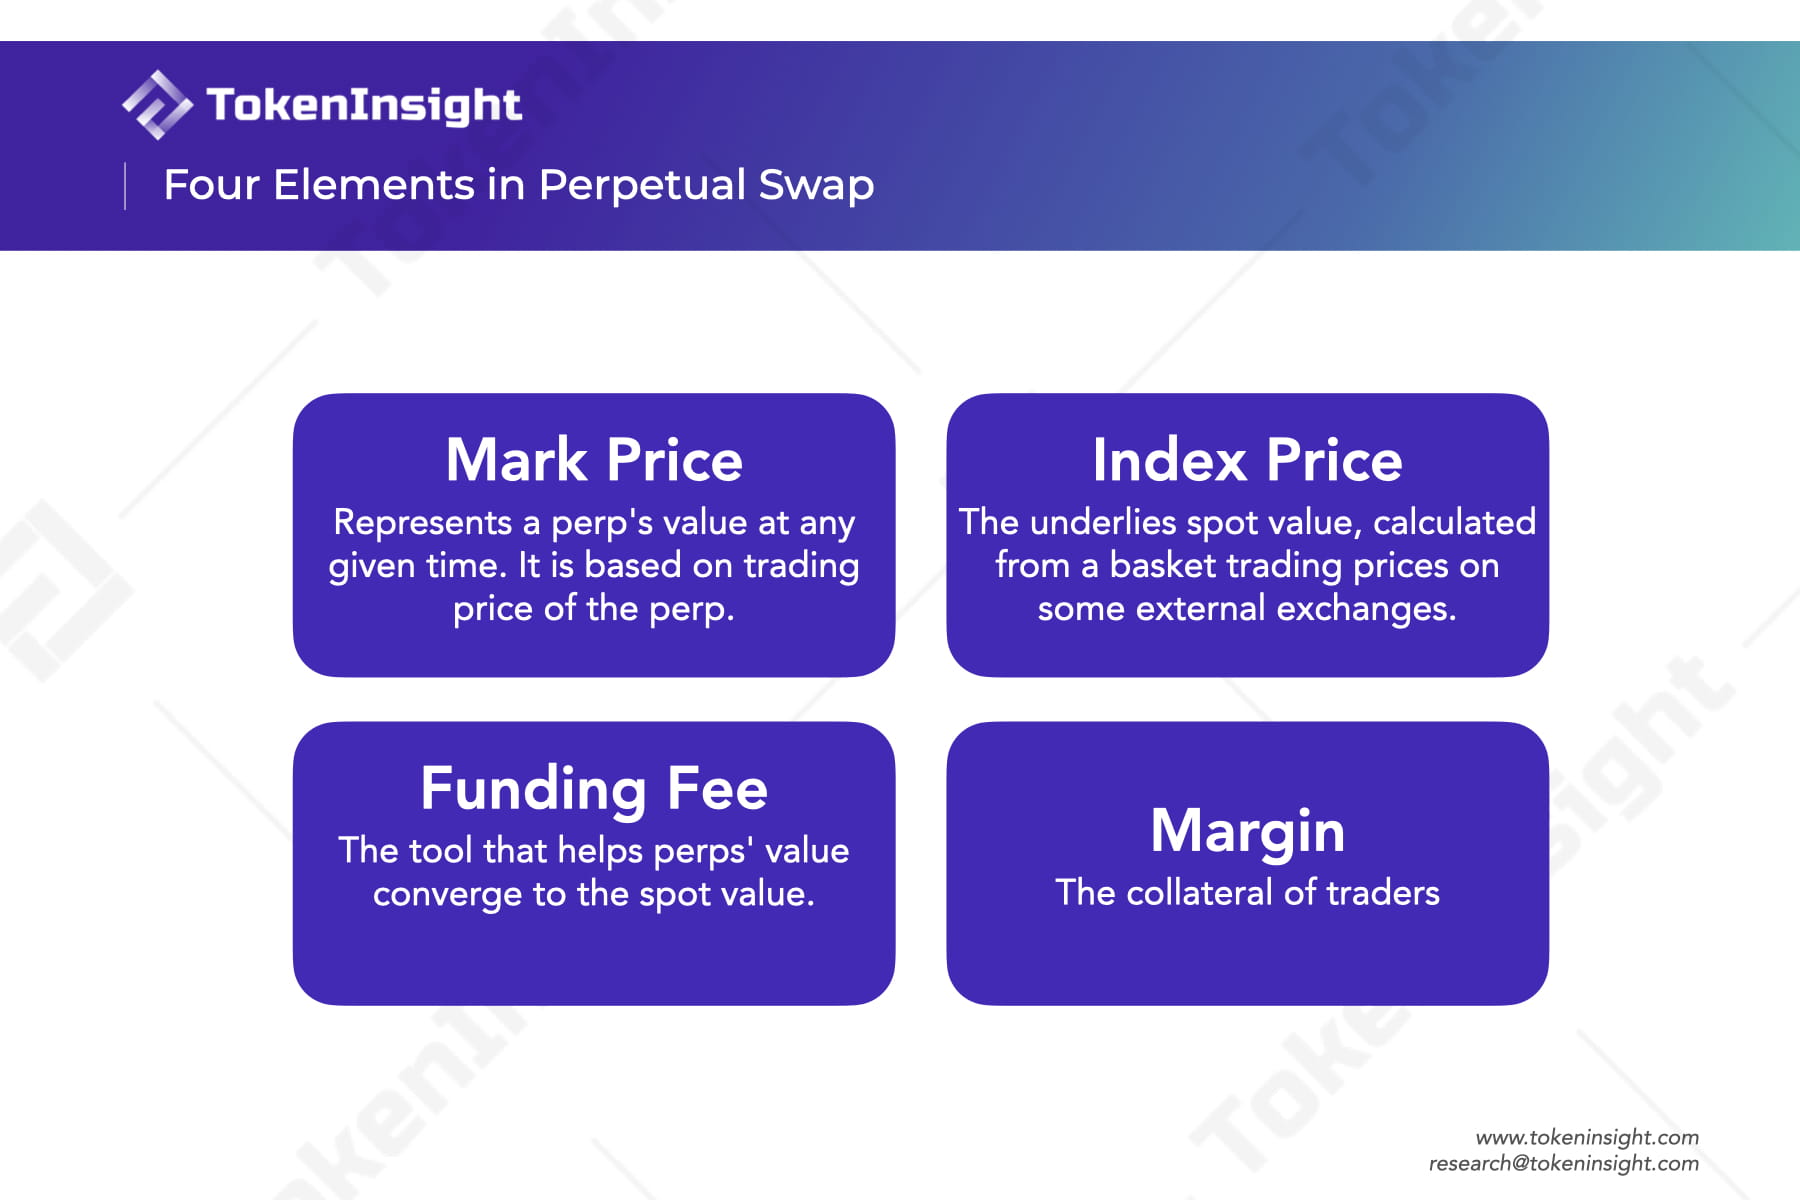
يكفي أن تتذكر: يمكن أن تكون أداة للبيع على المكشوف؛ وهي أيضًا أداة لرفع رأس المال بالرافعة؛ وتضم أربعة عناصر أساسية: سعر العلامة، وسعر المؤشر، ورسوم التمويل، والهامش. ولتعرف تصورًا أكثر حيوية عن العقود الدائمة، يرجى الرجوع إلى the cartoon guide to perps من Paradigm Dave White
Perp هو اختصار لعقد المبادلة الدائم، وهو مشتق عقود آجلة في عالم Crypto بلا تاريخ انتهاء، اخترعه Arthur Hayes مؤسس منصة المشتقات المشفرة BitMEX في عام 2016.
يشبه هذا إلى حد كبير العقود الآجلة في التمويل التقليدي، فهو أيضًا عقد يودع فيه المتداول هامشًا للتداول على أصل مستقبلي، لكنه لا يملك تاريخ انتهاء. وهذا يعني أن المتداول يستطيع المضاربة على الأصول ذات الصلة عبر زيادة الرافعة (شراءً وبيعًا على المكشوف) من دون الحاجة إلى امتلاك أي أصل فوري، وبالتالي دون القلق بشأن مخاطر التسليم الفوري أو تكاليف التخزين (وهذه هي الوظيفة الأكثر فائدة للعقود الدائمة، والهدف الرئيسي من اختراعها).
تختلف طريقة تنفيذ العقود الدائمة اختلافًا كبيرًا بين البورصات المركزية واللامركزية، لكن بوجه عام هناك أربعة عناصر أساسية مشتركة في كل منتج دائم قياسي:
سعر العلامة: يشير إلى سعر العقد الدائم نفسه في نقطة زمنية معينة، وعادةً ما يأتي مباشرةً من سعر تداول العقد في السوق. كما يُستخدم لحساب الأرباح والخسائر ويساعد على تفعيل التصفية.
سعر المؤشر: يشير إلى السعر المحسوب كمعدل مرجح نسبيًا من أسعار التداول الفوري للأصل الأساسي في البورصات الكبرى.
في الحالة المثالية، ولتحقيق الهدف الذي ذكرناه أعلاه، ومع تجاهل العوامل المشتتة مثل مكافآت التداول، ينبغي أن تكون قيمة العقد الدائم مساوية تقريبًا للقيمة الفورية للأصل المستهدف. ويجب أن يكون سعر العلامة مساويًا تقريبًا لسعر المؤشر.
في التمويل التقليدي، ومع اقتراب تاريخ الاستحقاق، تتقارب قيمة العقد الآجل تدريجيًا نحو القيمة الفورية. لكن في العقود الدائمة يختلف الأمر، إذ إنها لا تنتهي أبدًا، لذلك قد ينحرف سعر العلامة كثيرًا عن سعر المؤشر لأصلها المستهدف. ومن ثم نحتاج إلى آلية تضمن تقارب سعر العلامة مع سعر المؤشر، بحيث يتأرجح قرب سعر المؤشر.
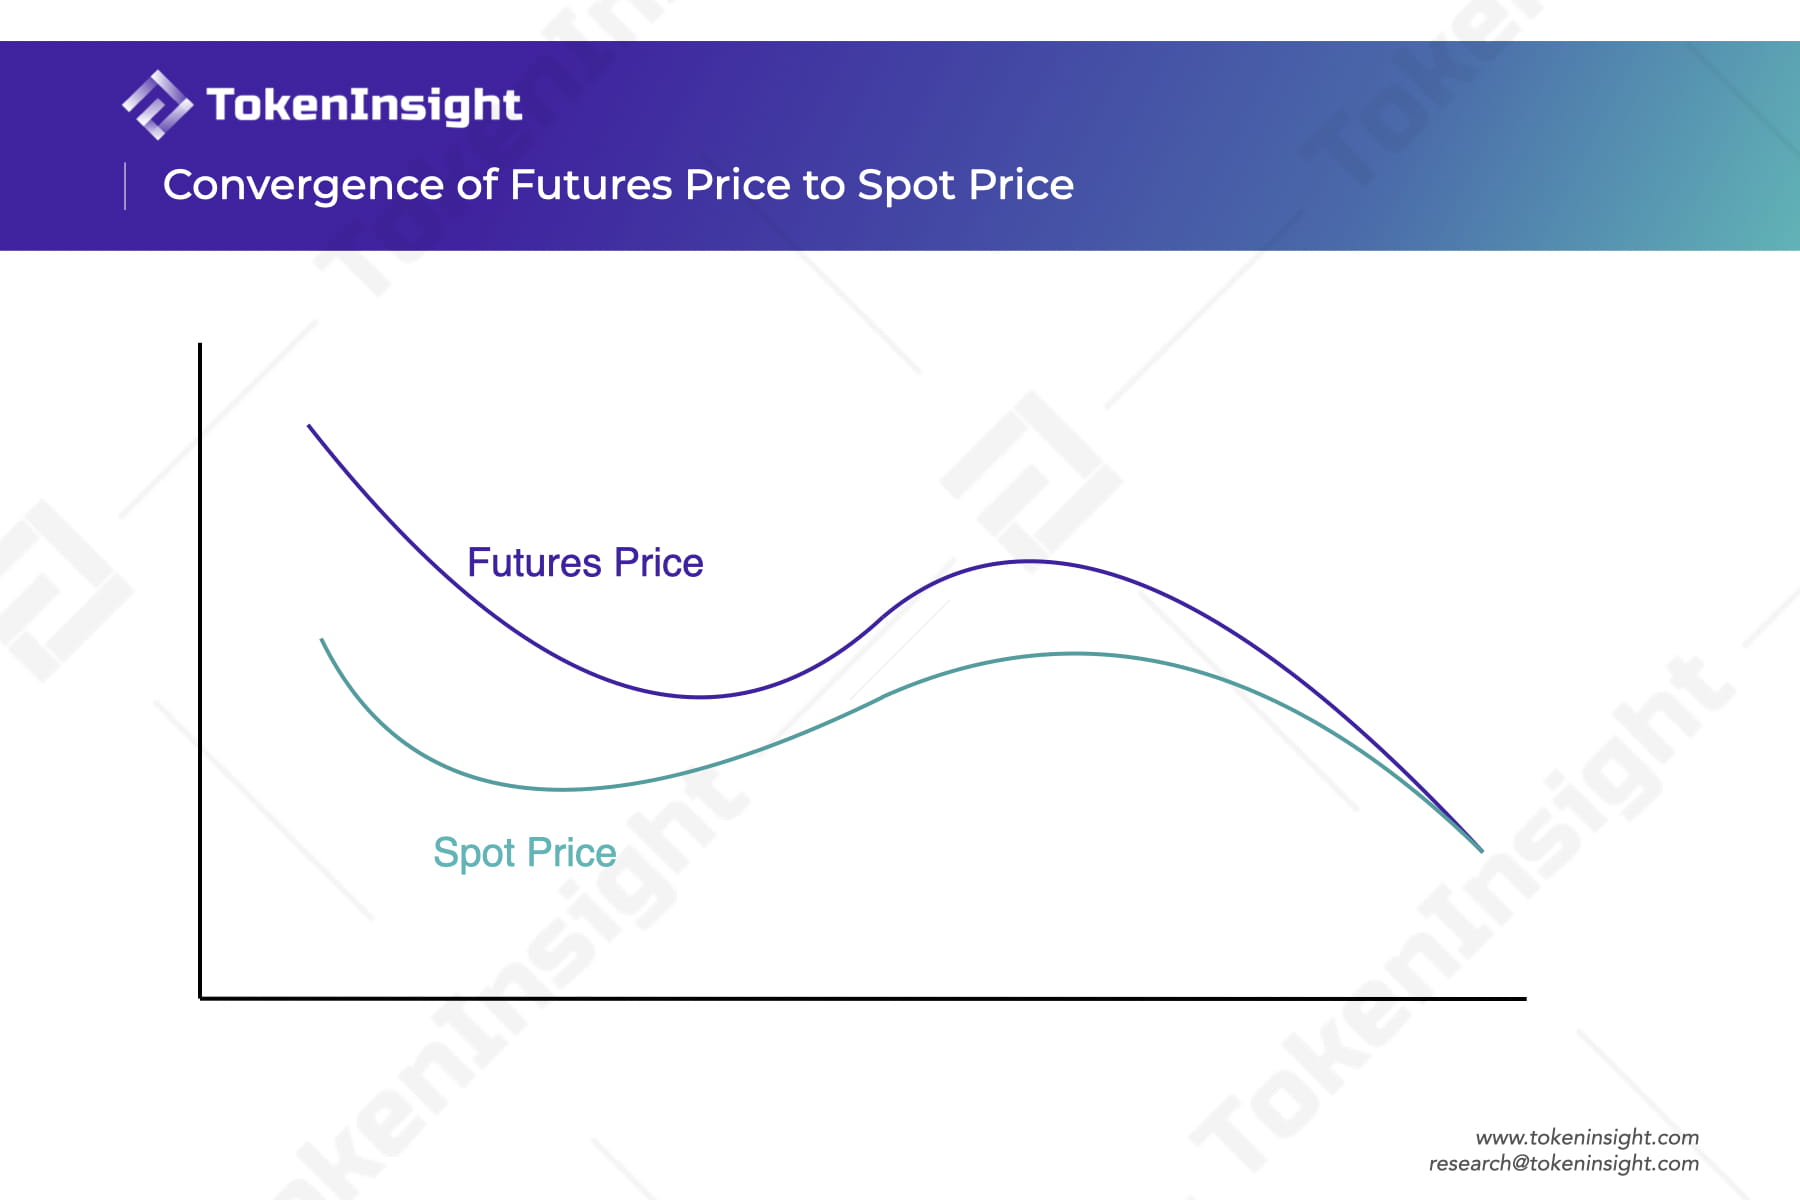
رسوم التمويل: هي أداة تساعد قيمة عقد الدائمة على الاقتراب من سعر المؤشر الفوري للأصل المقابل، وهي أيضًا إحدى الابتكارات الأساسية في العقود الدائمة. عندما يحدث انحراف بين سعر المؤشر وسعر العلامة، يقوم النظام بتحويل رسوم التمويل بين المتداولين في الشراء (المشترين) والمتداولين في البيع (البائعين). إذا كان سعر العلامة أعلى من سعر المؤشر، فهذا يعني أن المراكز الطويلة (الشراء) أكثر من المراكز القصيرة (البيع)، وعندها يدفع أصحاب المراكز الطويلة رسوم تمويل إلى أصحاب المراكز القصيرة، والعكس صحيح.
الهامش: هو الضمان الذي يقدمه المتداول. عندما يتحرك السوق بعكس اتجاه مركز المتداول، تُخصم الخسائر الناتجة من الهامش. إذا أصبح رصيد الهامش منخفضًا جدًا، فسيتم تصفية المركز، أي سيتم إغلاقه إغلاقًا قسريًا تلقائيًا. وغالبًا ما يحدد معدل الهامش نسبة الرافعة المالية للمركز. فمركز بيتكوين دائم بقيمة هامش 1 دولار ورافعة 100 مرة يشبه إلى حد كبير امتلاك 100 دولار من بيتكوين فوري. كلما قلّ الهامش الذي تودعه، زادت الرافعة التي تحصل عليها، أي زادت كفاءة رأس المال، لكن المخاطر التي تتحملها تصبح أعلى أيضًا. إذا تحرك سعر العلامة في عقد بيتكوين الدائم عكس اتجاه مركزك بنسبة 1%، ولم تقم بإضافة المزيد من الضمانات في الوقت المناسب، فسيواجه مركزك خطر التصفية.
وبما أن المخاطر عالية إلى هذا الحد، فلماذا يحب المتداولون منتجات العقود الدائمة إلى هذا الحد؟ نعتقد أن لديها ثلاث فوائد تجعلها مغرية للغاية للمتداولين:
أولها، كما ذكرنا أعلاه، أن العقد الدائم يتيح للمتداول التعرض لمخاطر أصل معيّن من دون امتلاك هذا الأصل. وهذا يحل كثيرًا من المشكلات، لأن تكلفة الاحتفاظ بالسبوت ومخاطره غالبًا ما تكون أعلى مما يتصوره المرء، بغض النظر عن حالة السوق.
والثاني أن العقود الدائمة تسمح للمتداولين باقتراض أصول لا يملكونها فعليًا من أجل المراهنة على عوائد أعلى. هذا النوع من الرافعة يزيد مباشرةً كفاءة رأس المال، إذ يمكنهم تداول مراكز أكبر بأموال أقل (فهم لا يودعون سوى الهامش، والهامش عادةً أقل بكثير من حجم المركز). لكن هذا بالطبع يجلب معه أيضًا خطر التصفية الخاص به.
وأخيرًا، يستطيع المتداول بسهولة البيع على المكشوف لأصل ما من دون المرور بالأسلوب القديم: الاقتراض من قناة خارجية + البيع المباشر + الشراء لاحقًا من السوق الفورية لإعادة المال.
ما هي الأصول الاصطناعية؟ وأين ذهبت مخاطرها؟
يكفي أن تتذكر: إنها توكنات مشتقة تحاكي أسعار أصول أخرى، وتستمد سيولتها من حوض ديون مشترك. أما بروتوكولات الأصول الاصطناعية فهي كازينو يلعب لعبة محاكاة باستخدام أموال حقيقية.
بعد فهم ماهية العقود الدائمة، وقبل أن نبدأ بالحديث عن Kwenta، نحتاج أيضًا إلى معرفة الآلية الأساسية للأصول الاصطناعية. إذا كنت ملمًا بهذا الجزء بالفعل، يمكنك الانتقال مباشرةً إلى قسم Kwenta أدناه.
هنا سنقتصر على ما يُقصد عادةً بالأصول الاصطناعية، وتعريفنا لها هو: توكنات مشتقة ترتبط أسعارها بأسعار أصول أخرى عبر تغذية الأسعار من الأوراكل.
عادةً ما تحتاج الأصول الاصطناعية إلى بروتوكول DeFi لمساعدة المستخدمين على إصدارها، وتوجد على شكل توكنات معيارية على إحدى سلاسل البلوكشين. ويُعد بروتوكول Synthetix (الاسم السابق Havven Payment Protocol) من أوائل بروتوكولات DeFi التي اخترعت هذا النوع من أدوات التداول المشتقة. نظريًا، يمكن صك أي أصل يمكن للأوراكل توفير سعره على شكل أصل اصطناعي مُرمّز.
ولتسهيل الفهم، يمكن اعتبار بروتوكولات مثل Synthetix كأنها كازينو؛ واللعبة التي يقدمونها هي: اللاعب يستخدم الرقائق لمحاكاة التداول في الأسهم والعملات المشفرة.
ما هو مبدأ الأصول الاصطناعية؟
تنقسم طريقة عمل الأصول الاصطناعية إلى خطوتين: الصك المدعوم بالأصول والتداول. ولتسهيل الفهم، سنشرح من زاويتين لمشاركي السوق.
الجهة التي تصكّ الأصل (تقترض وتتحمل الدين)
ما الذي يجب فعله: إيداع أصل ما بضمان زائد داخل البروتوكول، ثم صك أصل اصطناعي مستقر، مثل إيداع SNX بقيمة 750% زائد لصك sUSD، وهو أشبه برهن عقاري، لكن لا يمكن اقتراض سوى sUSD أو العملات المستقرة الاصطناعية المشابهة. بعد إصدار sUSD، يسجل النظام على الجهة الصاغة قيدًا: كم هو الدين المستحق، وما نسبته من إجمالي الذمم المدينة (إجمالي الدين)، وما قيمة الضمانات.
ماذا يحصل عليه بعد الإيداع:
بعض الأصول الاصطناعية من العملات المستقرة؛
كسب جزء من الرسوم (بحسب النسبة)؛
تحمل جزء من الدين المتغير.
وماذا يمكن أن يفعل بعد الحصول عليها:
أن يصبح متداول أصول اصطناعية، ويضارب على أصول اصطناعية أخرى أو يتحوط من مخاطر دينه (انظر التفاصيل أدناه)؛
أن يصبح صانع سوق في السوق خارج المنصة للأصول الاصطناعية؛
البيع المباشر خارج المنصة.
الجهة التي تصك عبر Staker هي لاعب يحصل على الرقائق من القناة الرسمية للكازينو (حيث يعادل sUSD الرقائق)، وطريقة شراء الرقائق هنا تتم عبر رهن أسهم الكازينو نفسها بضمان زائد لصكها. يقوم النظام بتسجيل هذه العملية: كم عدد الرقائق التي أنشأتها، وما هي حصتك منها. وفي الوقت نفسه يجب أن تكون القيمة الإجمالية للأسهم المرهونة أعلى من قيمة الرقائق بما لا يقل عن 7.5 مرات. ولتحفيز اللاعبين على استخدام القناة الرسمية، يوزع الكازينو جزءًا من رسوم التداول على اللاعبين الذين يصكّون الرقائق.
مثال: لدى Alice $SNX بقيمة 75,000 دولار، قامت بإيداعه لدى Synthetix وصكت 10,000 sUSD. في هذه الحالة يسجل Synthetix لدى Alice: أصل $SNX بقيمة 75,000 دولار، التزام 10,000 sUSD، ونسبة ضمان 750%. عندها تكون Alice قد بدأت بالفعل بجني الرسوم بحسب النسبة، كما يمكنها أن تصبح متداولة وتستخدم sUSD لتداول أصول اصطناعية أخرى، أو تحتفظ به كما هو، أو تبيعه خارج المنصة في Uniswap، أو تستخدمه في صناعة السوق لسوق sUSD/$USDC، وهكذا.
ما هي مخاطر الجهة الصاغة؟ إلى أين ذهبت المخاطر؟
إجمالي الضمانات التي يودعها جميع الصاغين معًا يشكل حوض سيولة كبيرًا، والمتداولون في الأصول الاصطناعية في الواقع يراهنون ضد هذا الحوض.
يجب على جميع الصاغين أن يتحملوا معًا حوضًا من الدين الإجمالي يتغير باستمرار. وإذا ارتفع الدين الإجمالي باستمرار، فإن الدين الموزع على كل حساب يزداد أيضًا، مما يخلق خطر التصفية.
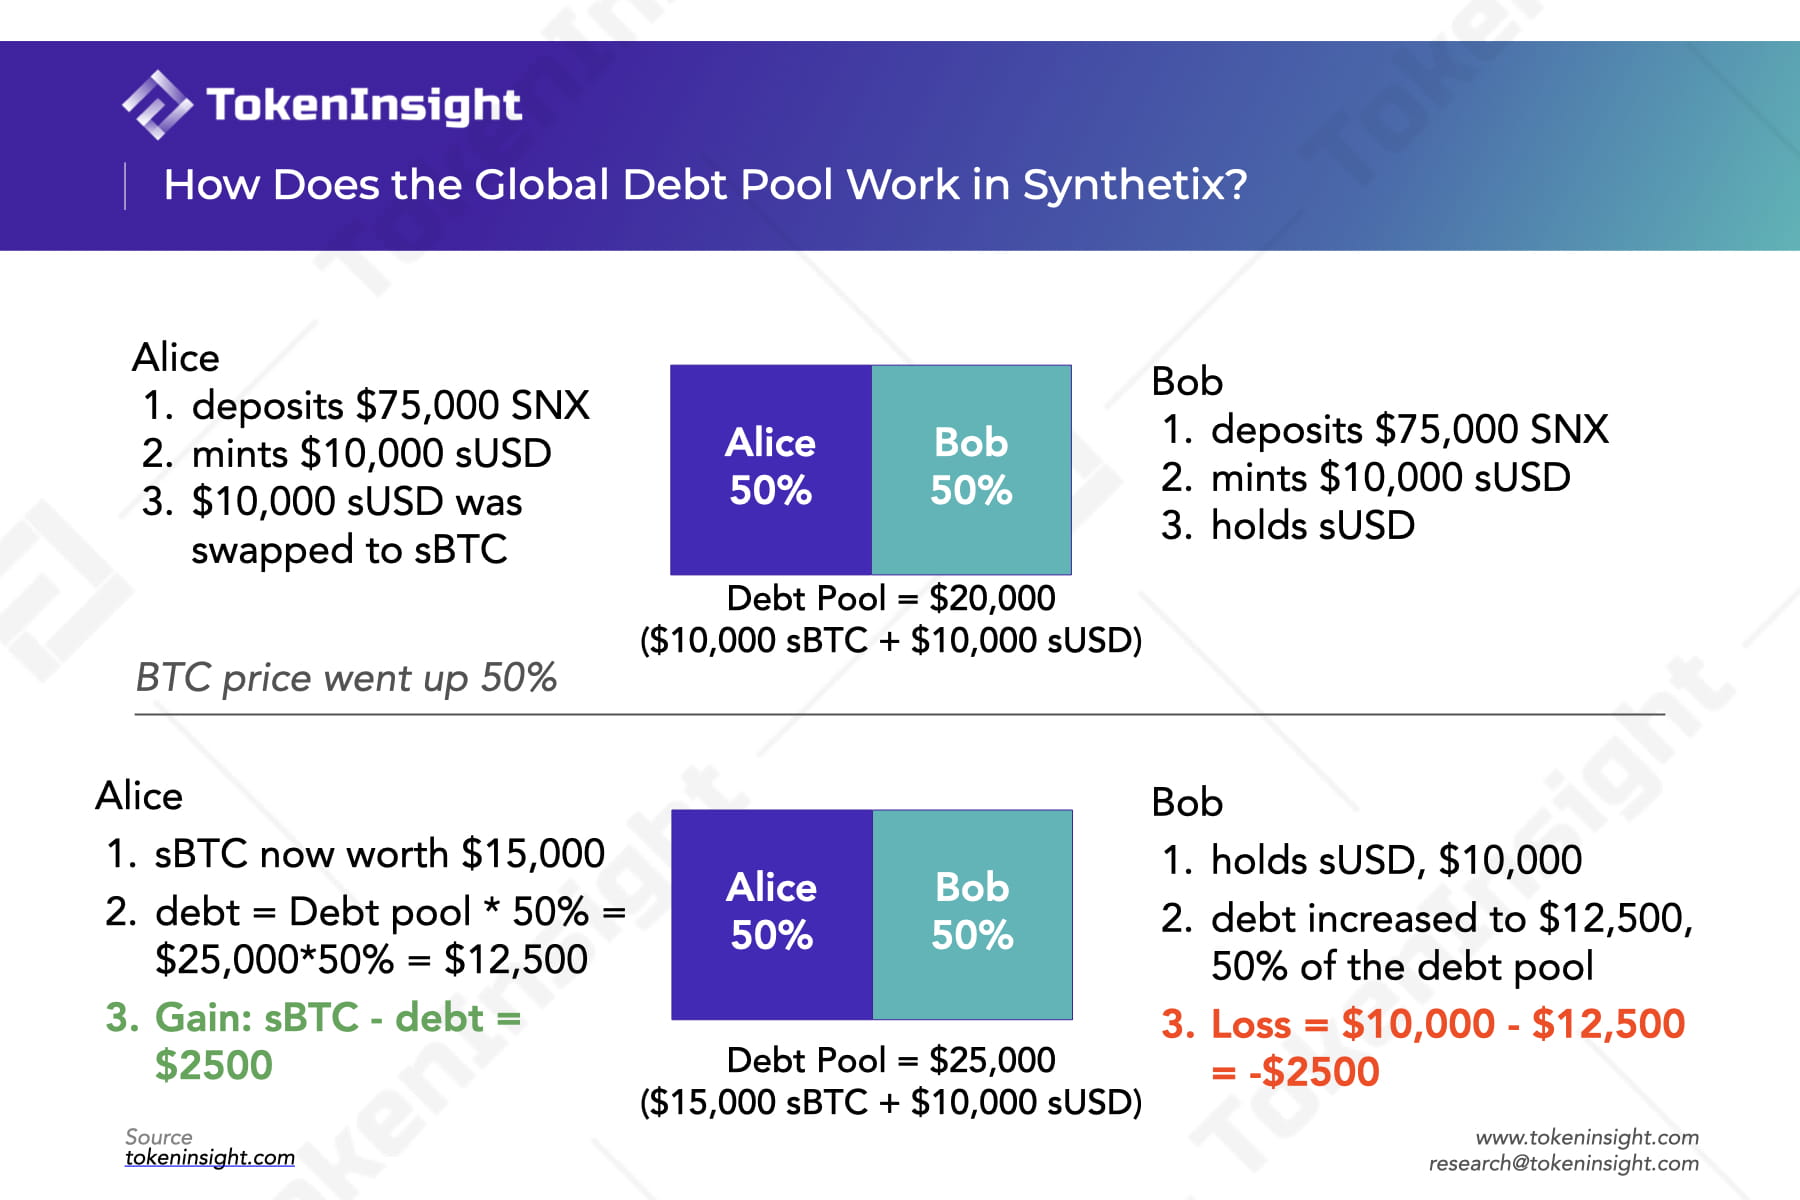
ومن جهة أخرى، فإن مجموع الأصول الاصطناعية يشكل حوضًا كبيرًا من الرقائق، وتجب أن تساوي قيمة هذا الحوض تمامًا قيمة الدين الإجمالي المقيد في الحسابات، ولذلك يسمى أيضًا حوض الديون. وليس من الصعب ملاحظة أن إجمالي الدين يتغير باستمرار مع تغيّر كمية الأصول الاصطناعية وأنواعها وأسعار ربطها. ويجب أن تبقى القيمة الإجمالية للضمانات دائمًا عند 7.5 أضعاف حوض الديون أو أكثر. أما مقدار الزيادة أو النقصان في حوض الديون فيُوزع على كل صاغٍ بحسب حصته، وفي كل مرة يقوم النظام مباشرة بتعديل رصيد دين الصاغين (مع أن الدين كان عند الصك مبلغًا ثابتًا ورصيدًا ثابتًا).
والحقيقة هي أن النظام عند صك أو حرق sUSD يصدر/يحرق لهم توكنًا خاصًا يمثل حصة الدين لتتبع حوض الديون. وحصة دين الصاغي هي رصيده من توكنات الدين مقسومًا على إجمالي المعروض من توكنات الدين.
عندما ينخفض رصيد دينك ترتفع نسبة الضمان، ويمكن للصاغي أن يصك رقائق جديدة لخفض نسبة الضمان. وعندما يزداد رصيد الدين تنخفض نسبة الضمان، ويمكن للصاغي أن يحرق بعض الرقائق أو يضيف ضمانات لرفع نسبة الضمان. وإذا أصبحت نسبة الضمان منخفضة جدًا ولم تُتخذ إجراءات في الوقت المناسب، فسيتم تصفية المركز قسرًا من قبل النظام.
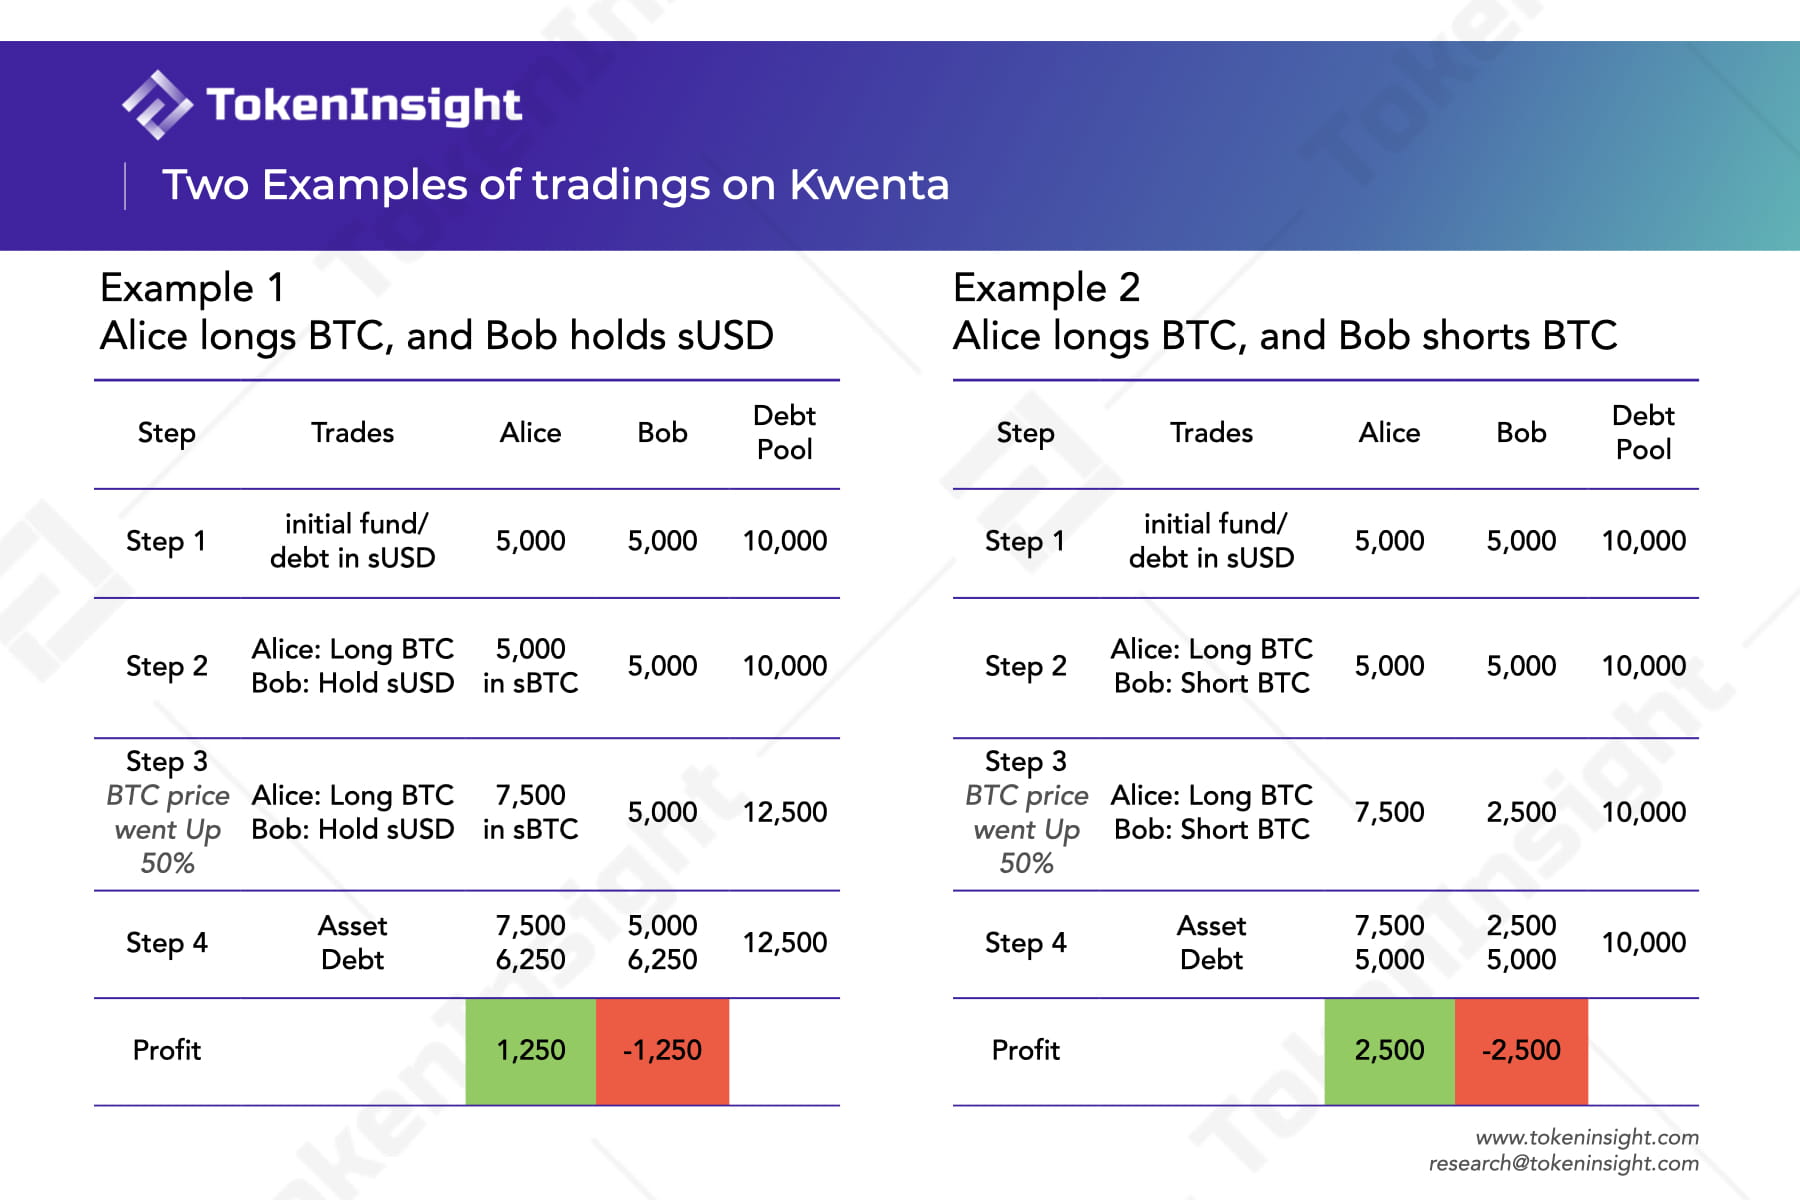
لذلك، فإن رصيد ديْن Alice البالغ 10,000 دولار ليس ثابتًا هنا. لنفترض أن قيمة حوض الديون الإجمالي هي 20,000 دولار، وعندما ترتفع قيمة أصل sBTC الاصطناعي بمقدار 5,000 دولار، فإن إجمالي حوض الديون سيرتفع أيضًا إلى 25,000 دولار. وبما أن حصة Alice من الدين هي 50%، فعليها تحمّل نصف الدين الإضافي، أي 2,500 دولار. لذلك يصبح رصيد دين Alice الجديد بعد الارتفاع: 12,500 دولار. والخسارة الصافية لـ Alice هي -2,500 دولار. عندها إذا لم تضف Alice ضمانات إضافية أو تحرق بعض sUSD، فستنخفض نسبة الضمان إلى ما دون النسبة المطلوبة البالغة 750%، لكنها ستظل أعلى من نسبة الضمان الخاصة بالتصفية.
الفرق مع الكازينو التقليدي يكمن في اختلاف الطرف المقابل: في الكازينوهات التقليدية يكسب اللاعبون من بعضهم بعضًا ويقتطع الكازينو عمولة. أما هذا البروتوكول اللامركزي فتناظر أصول المودعين تقلبات جميع الأصول الاصطناعية مجتمعة، لذلك عندما يرتفع السوق إجمالًا، يكون صانع الربح للمراهنين هو الجهة الصاغة نفسها.
يُستخدم الضمان الزائد لسببين:
الأصول المرهونة شديدة التقلب، والضمان الزائد يمكن أن يقلل خطر نقص قيمة الضمان. وإذا انخفضت قيمة الضمان أكثر من اللازم، يقوم النظام بتصفية الضمان وبيعه مسبقًا قبل الوصول إلى الحد الأدنى المطلوب.
تقلبات الدين الإجمالي عالية. حتى لو ظلت قيمة الأصل المرهون مستقرة، فإن الارتفاع السريع جدًا في حوض الديون قد يخلق خطر نقص الضمان.
متداولو الأصول الاصطناعية
ما الشرط: امتلاك أصل اصطناعي، لذلك يستطيع الصاغي أن يصبح متداولًا مباشرةً.
أما اللاعب الذي لا يريد استخدام القناة الرسمية للحصول على الرقائق (ولا يريد تحمّل الدين)، فيمكنه شراء الرقائق مباشرةً خارج المنصة. بعض الأصول الاصطناعية لديها سيولة معينة في مجمعات AMM الخارجية (مثل sUSD/$USDC في Curve، و sETH/$ETH في Uniswap وغيرها) ويمكن شراؤها مباشرةً.
ماذا يمكن فعله:
يمكن المضاربة على الأصول الاصطناعية لتحقيق أرباح من فروق الأسعار.
الميزة الأولى: تقليل تكاليف الاحتكاك عند التعامل مع الأصول الفورية. إذا كنت تريد المضاربة على الذهب ولكنك لا تريد امتلاك الذهب الفوري لأن ذلك يسبب كثيرًا من المتاعب والتكاليف، مثل ضرورة التفكير في مكان تداول محدد، وتكاليف التخزين، وتكاليف النقل، ومخاطر الأمان، فيمكنك اختيار تداول توكن sXAG (الذهب الاصطناعي). استخدم Kwenta v1 أوراكل Chainlink لتتبع سعر الذهب، وكانت حركته السعرية مطابقة لسعر الذهب الفوري. وإذا أردت إدارة مراكز معقدة في الوقت نفسه، مثل شراء BTC طويلًا، وETH قصيرًا، وXRP طويلًا، ولم ترغب في استخدام بورصة مركزية، فإن شراء أصول اصطناعية مثل sBTC وiETH وsXRP سيقلل كثيرًا من تكاليف الاحتكاك الناتجة عن مختلف العمليات.
الميزة الثانية: تداول الأصول الاصطناعية بلا انزلاق سعري. وبما أن سعر الأصل الاصطناعي يأتي من الأوراكل، فلا يحتاج الحامل إلى القلق بشأن مشكلة السيولة، كما أن التداول لا يولد انزلاقًا سعريًا.
طريقة التداول: التداول الحقيقي للأصول الاصطناعية لا يحدث مع متداولين آخرين، بل هو عملية قيد في النظام مع الحرق والصك ثم القيد مرة أخرى. فجميع الأسعار تأتي من الأوراكل الخارجي، ولا يكون للأصل الاصطناعي سوق مستقل بسعره الخاص.
بعد الحصول على الرقائق، يختار اللاعب الذي يحمل الرقائق (sUSD) أي سهم يريد شراءه، وإذا كان متفائلًا بالسعر يدفع الرقائق، ويحسب النظام الكمية وفق السعر الحقيقي الخارجي (القادم من oracle)، ثم يرسل للاعب العدد الصحيح من أسهم/إيصالات Crypto (مثل sBTC وغيرها). وعندما يعتقد اللاعب أن سهمه ارتفع بما فيه الكفاية وربح ما يكفي لإغلاق الصفقة، يعود ليحول الإيصالات مرة أخرى إلى رقائق. والنظام الداخلي يحدّث القيود محاسبيًا بنفسه.
مثال: لدى Alice 10,000 sUSD وتريد شراء sETH بالكامل. سيقوم النظام أولًا بحرق 10,000 sUSD من محفظة Alice ➡️ تحديث رصيد المعروض الكلي لـ sUSD (-10,000) ➡️ يحدد Oracle سعر صرف ETH (نفترض أنه 1,000 دولار) ➡️ تحصيل الرسوم ➡️ صك العدد المناسب من sETH الجديد (حوالي 10 وحدات) وإرساله إلى محفظة Alice ➡️ تحديث رصيد المعروض الكلي لـ sETH (+10).
يمكن التحوط من خطر الخسارة الناتج عن تقلب الدين. (للجهة الصاغة فقط)
لدى بروتوكول Synthetix أصل اصطناعي يتتبع مؤشر حوض الديون الإجمالي تحديدًا، ويمكن شراء هذا الأصل للتحوط من الخسائر التي يتعرض لها الصاغون بسبب ارتفاع إجمالي الدين.
Kwenta، منصة تداول لامركزية يمكنها تداول العقود الدائمة والأصول الاصطناعية في الوقت نفسه
وأخيرًا وصلنا إلى Kwenta، وهو سوق لامركزي على Ethereum لتداول الأصول الاصطناعية الفورية + منصة عقود دائمة على السلسلة مقومة بـ sUSD على Optimism.
Kwenta هو سوق لمبادلات الأصول الفورية المصكوكة ضمن بروتوكول Synthetix (يوفر UI/UX). وهنا يجب التمييز بين أمرين: كل متداول للأصول الاصطناعية ينفذ على عقد Kwenta عمليات تداول sUSD مع أصول اصطناعية أخرى مثل sBTC وsETH وغيرها. أما كل staker (الصاغي أو المدين أو مزود السيولة) فيقوم على عقد Synthetix بالرهن والصك والاسترداد وإدارة حصته من الدين. عملية التداول في سوق السبوت الذي توفره Kwenta تشبه المثال الذي ذكرناه أعلاه، لذلك لن نكررها هنا. دعنا نركز على منتج Kwenta الدائم.
ما هو مبدأ العقود الدائمة في Kwenta؟ وما الفرق بينها وبين العقود الدائمة المركزية ومنصة GMX الشهيرة في مجال المشتقات اللامركزية؟
يكفي أن تتذكر:
Kwenta تستخدم حوض ديون Synthetix كطرف مقابل؛ Kwenta لديها آلية سعر التمويل، بينما GMX لا؛ وKwenta تستخدم sUSD كوحدة أساس.
كل من Kwenta وGMX يستخدمان الأوراكل لتغذية سعر المؤشر مباشرةً باعتباره سعر العلامة، لذلك لن يكون هناك فارق سعر، بل يمكن القول إن السعرين هنا شيء واحد.
GMX يحدد إجمالي المراكز بما يقارب 1:1 مع كمية الضمانات الموجودة في الحوض. أما Kwenta فتستخدم آلية رسوم التمويل لتقليل أثر تقلب الأسعار جزئيًا، مما يحقق كفاءة رأس مال أعلى.
توفر Kwenta أيضًا سوقًا لتداول العقود الدائمة، لكن فقط على Optimism L2. وآليتها تشبه GMX إلى حد كبير، فكلاهما يستخدم حوضًا واحدًا باعتباره الطرف المقابل لكل المتداولين. لكن بخلاف GMX الذي يستخدم حوض GLP (سلة من الأصول)، فإن Kwenta تستخدم مباشرةً حوض ديون Synthetix. (وهذا أيضًا سبب حاجتنا لشرح مبدأ Synthetix مسبقًا)
يمكننا اعتبار حوض ديون Synthetix مثل حوض رقائق الكازينو الذي ذكرناه أعلاه. فـ Synthetix يشبه أكثر نظام إدارة نقدية للكازينو، بينما Kwenta يشبه أكثر صالة ألعاب داخل الكازينو تقدم ألعابًا مختلفة. وتداول الأصول الاصطناعية في السوق الفوري (أو لعبة محاكاة سوق التشفير الافتراضي) هو أحد هذه الألعاب، وتداول العقود الدائمة هو اللعبة الثانية.
يجب أن يكون المنتج القياسي للعقود الدائمة في البورصة المركزية مشابهًا للمثال الذي ذكرناه أعلاه. وله الخصائص التالية:
نموذج دفتر الأوامر.
يُحدد سعر العلامة من خلال قيمة تداول العقد الدائم نفسه، ويتم الحفاظ عليه متوافقًا مع سعر المؤشر عبر تحويل رسوم التمويل. لكن المنتجات اللامركزية مثل Kwenta وGMX قد تختلف عن العقود الدائمة القياسية.
أما في حالة Kwenta وGMX، فبخلاف نموذج دفتر الأوامر، يكون الطرف المقابل لكل المراكز هو حوض أصول، وليس طرفًا تداوليًا معينًا في السوق. وهذا يعني أن حجم العقود المفتوحة في الشراء قد لا يساوي حجم العقود المفتوحة في البيع (أما في نموذج دفتر الأوامر في TradFi، فبسبب وجود أطراف مقابلة متبادلة، يجب أن يتساوى حجم الشراء مع حجم البيع). وبشكل أدق، فإن Kwenta تشترك في سيولة حوض ديون Synthetix، وهذا يعني أيضًا أنه عندما يختل التوازن بين الشراء والبيع، فإن جميع صاغي Synthetix يتحملون المخاطر التي تتجاوز الفرق بين الجانبين.
فتحت Alice في Kwenta مركزًا طويلًا على بيتكوين برافعة 100 مرة، مستخدمة 1 sUSD كهامش (اشترت sUSD من OTC)، وكانت قيمة مركزها المفتوح 100 sUSD. وعندما ارتفع سعر البيتكوين بنسبة 50%، أصبح مركزها 150 sUSD، مما أدى إلى زيادة حوض الديون الإجمالي بمقدار 50 sUSD.
لكن إذا كان Bob قد فتح أيضًا في الوقت نفسه مركزًا معاكسًا على بيتكوين برافعة 2x، مستخدمًا 50 sUSD كهامش، فعندما يرتفع سعر البيتكوين 50%، فسيتم تصفية Bob، وبالتالي يبقى حوض الديون الإجمالي دون تغيير.
وفي الوقت نفسه، فإن سعر العلامة في عقود Kwenta الدائمة (أي القيمة الحقيقية للعقود الدائمة) يُقدَّم أيضًا مباشرةً من أوراكل مثل Chainlink من السعر الخارجي للمؤشر، وهذا يعني أن سعر العلامة يساوي سعر المؤشر تلقائيًا، وبالتالي لا يحتاج إلى آلية رسوم تمويل لتقليص فرق السعر.
ومع ذلك، رغم أن سعر العلامة يساوي سعر المؤشر دائمًا ولن يحدث أي انحراف، إلا أنه عند حدوث تقلبات حادة قد يميل صافي المركز (القيمة الصافية بعد تعويض الشراء والبيع) بشكل كبير. وإذا كان اتجاه التفاؤل أو التشاؤم تجاه أصل ما مرتفعًا جدًا، فإن حوض الديون سيتحمل بدرجة كبيرة مخاطر الطرف المقابل في اتجاه انحراف صافي المراكز. ولتقليل تقلبات حوض الديون، تم الاحتفاظ برسوم التمويل داخل آلية Kwenta الدائمة أيضًا (رغم أنها ليست ضرورية). ومع وجود رسوم التمويل، فإن الجهة المزدحمة في السوق ستدفع التمويل، بينما ستحصل الجهة الأخرى عليه.
وعلى العكس، فإن GMX لا يطبق آلية رسوم التمويل، لأن حوض GLP لديه يمكنه تحمل كامل المخاطر الناتجة عن انحراف صافي المراكز. ويحتوي حوض GLP على أصول أساسية مختلفة، وتكون القيمة الإجمالية لأي أصل داخل الحوض هي الحد الأعلى لإجمالي مراكز العقود الدائمة لهذا الأصل. وفي GMX، يقوم المتداولون في جوهر الأمر باقتراض الأصول الأساسية الحقيقية مقابل رهن الهامش. ولذلك لا يحتاجون إلا إلى دفع رسوم اقتراض لحاملي GLP.
لذلك، يحدد GMX إجمالي حجم المراكز عند مستوى يقارب 1:1 مع الضمانات الموجودة في الحوض.
يمكن لمتداولي GMX فتح عقود دائمة فقط على الأصول الموجودة في حوض GLP (حاليًا فقط BTC وETH وUNI وLINK). ويمكن الاطلاع على تفاصيل الحد الأقصى لحجم مراكز GMX في هذا المستند.
مقارنة: أوجه الشبه والاختلاف بين عقود Kwenta الدائمة وغيرها من المنتجات الدائمة
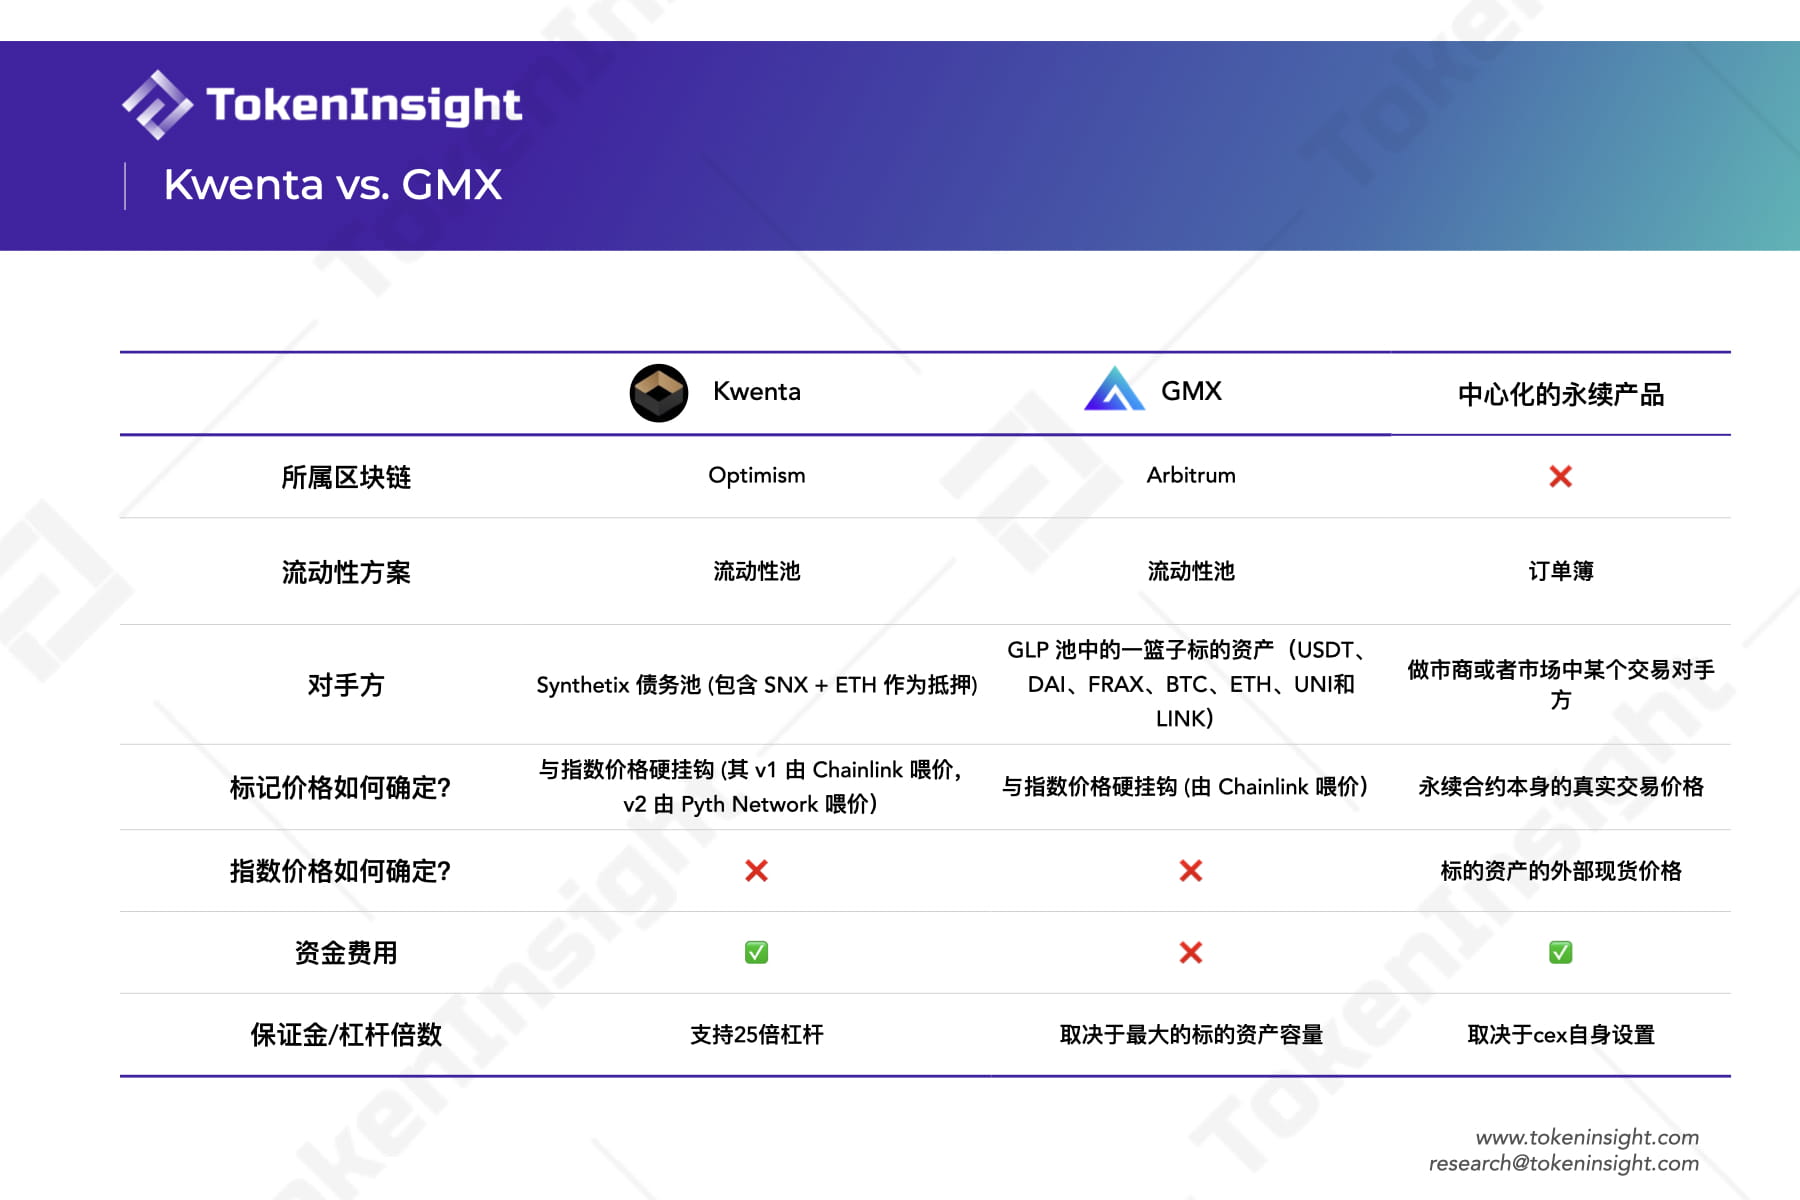
وظائف إضافية أكثر تفصيلًا في منتج Kwenta الدائم:
حساب الهامش المعزول (Isolated Margin). يتيح للمتداول إدارة مخاطر مركزه بشكل منفصل، وتوفير الضمانات بشكل منفصل لمركز/أصل معين. وبشكل خاص، يدعم حساب الهامش المعزول نوع الأمر next price “السعر التالي” لمنع ظاهرة السبق في التداول التي عانت منها Synthetix منذ زمن. لمزيد من التفاصيل يرجى زيارة هنا.
حساب الهامش المتقاطع (Cross Margin). يتيح للمستخدمين التداول في أي سوق عبر إيداع الضمانات في حساب هامش واحد. وفي وضع الهامش المتقاطع، تدعم Kwenta أوامر الحد وأوامر جني الأرباح ووقف الخسارة.
تحديث Kwenta Perp v2، تقليل المخاطر وتحسين تجربة تداول المنتجات الدائمة
يكفي أن تتذكر: تحسين آلية سعر التمويل في v2 يساعد على تقليل اختلال صافي المراكز. وكلما كان ميل السوق أكثر توازنًا، كان الحد الأقصى لإجمالي مراكز السوق أعلى.
في 21 ديسمبر 2022، أعلنت Kwenta الإطلاق الرسمي للإصدار التجريبي alpha من Perp v2.
فيما يلي نعرض بعض التحديثات الرئيسية في Kwenta Perp v2:
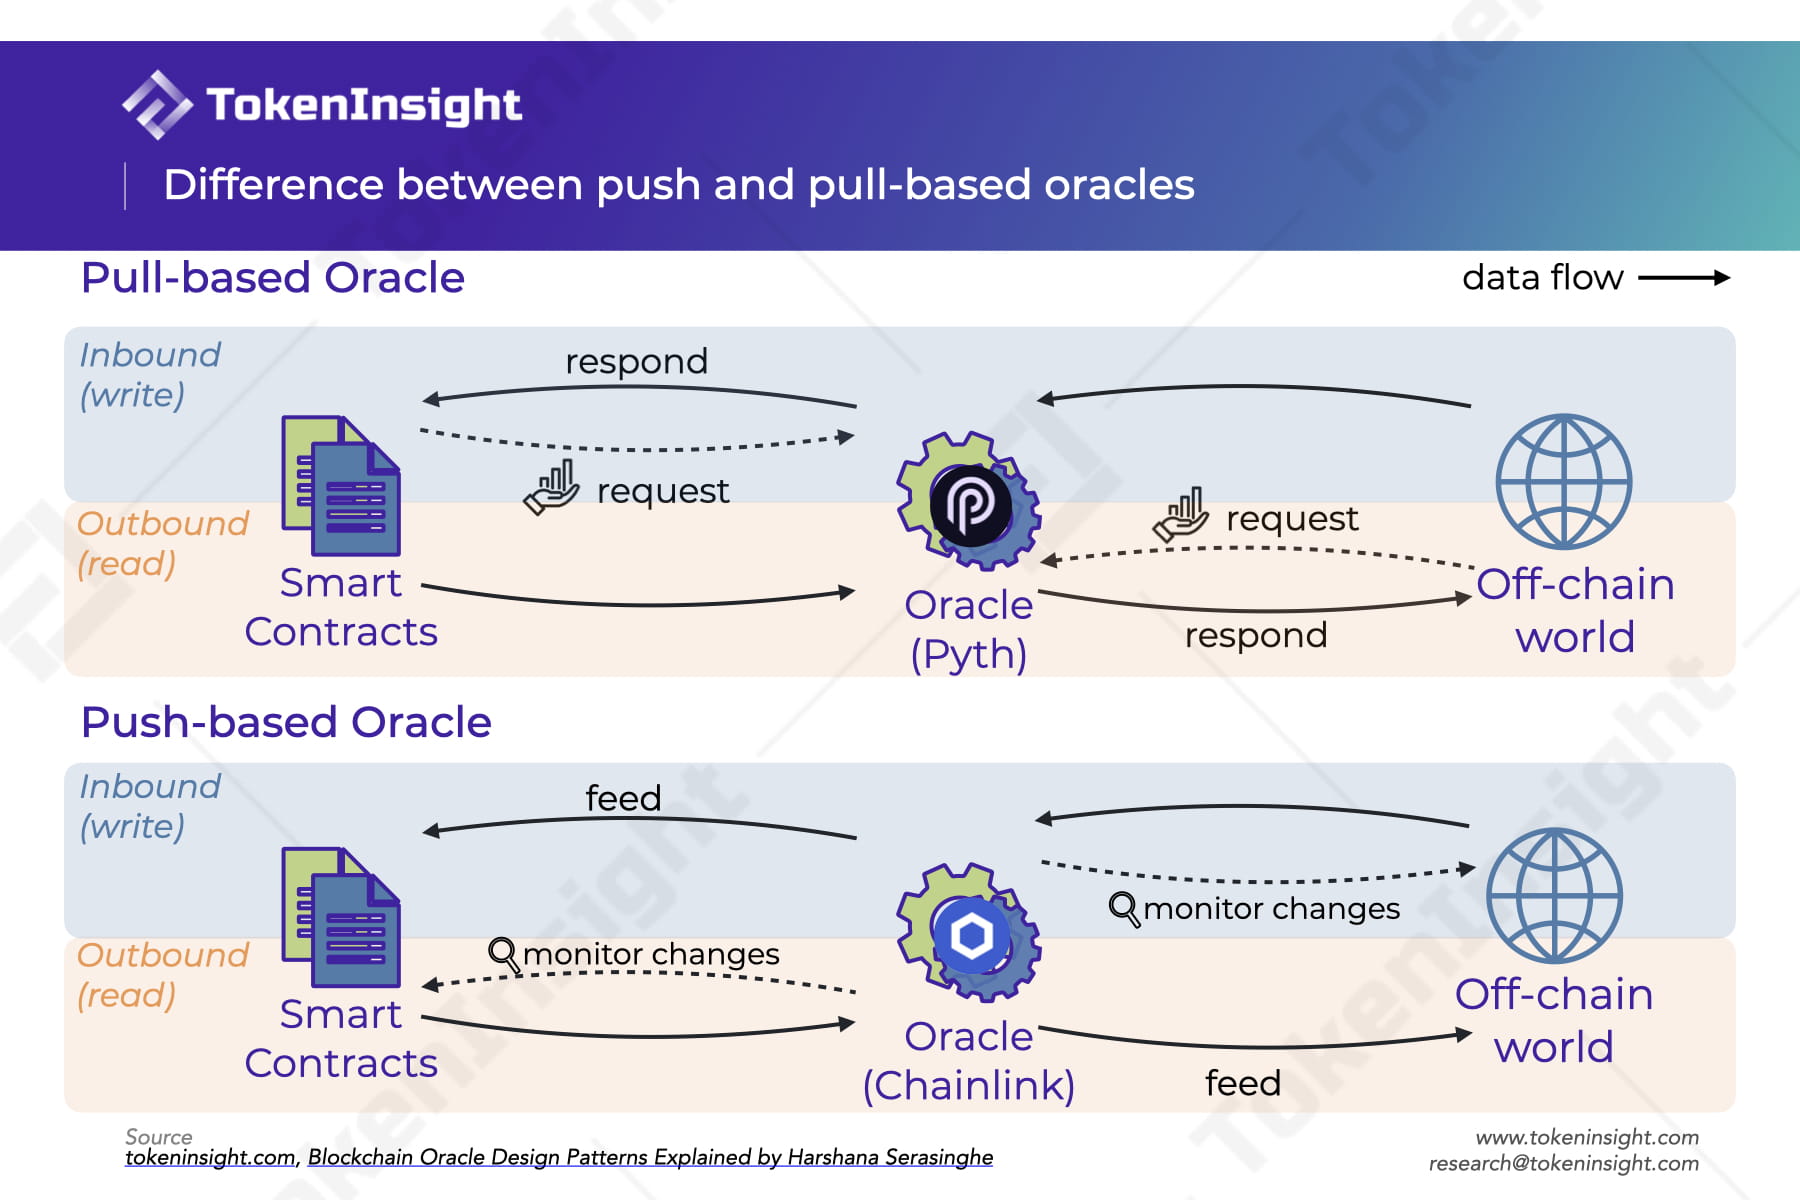
تم تغيير الأوراكل من Chainlink إلى Pyth Network. وPyth Network هو أوراكل لامركزي قائم على pull-based، يتيح للمستخدمين طلب سعر بسرعة أثناء التداول. (وسيكون Chainlink بمثابة شبكة أمان عند حدوث انحراف في السعر)
يشير Pull-based إلى أوراكل يستخرج البيانات عبر نمط الطلب + الاستجابة. فعندما تحتاج عقدة ذكية إلى بيانات، ترسل طلبًا إلى الأوراكل. وبعد استلام الطلب، يجمع الأوراكل المعلومات من مصادر خارج السلسلة ويقدمها إلى العقد الذكي. وهذا ما يسمى أوراكل Pull-based Inbound. وInbound يعني في الواقع نمط الكتابة إلى العقد. أما outbound فهو نمط القراءة من العقد الذكي.
أما نمط Push-based (كمثال Inbound) فيكون الأوراكل فيه يراقب أي تغيّر في مصدر بيانات معين. وعندما يحدث تغيير في مصدر البيانات، يتم دفع هذه التغييرات بشكل نشط إلى العقود الذكية على البلوكشين.
بعد تحسين الأوراكل، ستنخفض الرسوم.
بعد تحسين الأوراكل، تصبح تحديثات الأسعار أكثر تكرارًا + تسعير دوري.
تحسين رسوم التمويل. لقد حقق Perps v2 انتقالًا سلسًا في سعر التمويل. وفي v2 لا يقفز سعر التمويل مباشرةً إلى الاتجاه المعاكس بمجرد تغير الاختلال، بل “ينجرف ببطء” من اتجاه إلى آخر بحسب درجة الاختلال، وعندما يتوازن الاختلال لن يعود ينجرف. هذا النمط يعني أن لدى المتداولين حافزًا أكبر لجمع التمويل عبر استراتيجيات التداول، كما أن احتمال تعرضهم لمخاطر بسبب التغير المفاجئ في اتجاه سعر التمويل يصبح أقل.
كلما كان اختلال السوق أقل، ارتفع الحد الأقصى لإجمالي المراكز المفتوحة في السوق. لذلك يمكن للسوق أن يدعم حجمًا من المراكز المفتوحة أكبر بعدة مرات من الأصول المرهونة كضمان في GMX، مما يساعد على توفير سيولة أعمق للمتداولين.
وبفضل تحسين تصميم سعر التمويل، يصبح Perp v2 مستقبلًا مناسبًا للأصول الأطول ذيلًا والأكثر تقلبًا.
لكنّه الآن ينطبق فقط على Perp الخاص بـ ETH-sUSD.
لنلخص كل شيء! ماذا تعلّمنا؟
يُعد Perp من أنجح المنتجات المالية الابتكارية في عالم Crypto. وبفضل قابليته الكبيرة للاستخدام، انتقل تداول العملات المشفرة من فئة degens إلى عمالقة وول ستريت. وبعد انهيار FTX، أصبحت Perp DEX شديدة السخونة، ونعتقد أنه من الضروري والمفيد عمليًا لكل عشاق العملات المشفرة، مهما كان مستواهم، أن يفهموا كيف يُعتمد هذا الشكل المثير من التداول على السلسلة. وباعتبارها بروتوكول DeFi قابلًا للتوسع ومعقدًا، حسّنت Kwenta آليات Perp الأكثر ابتكارًا وسيولة أعمق، وربما تبدو معقدة بعض الشيء على المبتدئين. لكن بعد قراءة هذه المقالة، سيتمكن المبتدئون من فهم المبادئ الأساسية لكيفية تداخل كل هذه العناصر وعملها معًا. وهذا ليس فقط للمتداولين ذوي الخبرة، بل هو أيضًا ودود تجاه جميع مستويات اللاعبين. أكبر ابتكار في منتج Kwenta الدائم في v1 هو حوض ديون مشترك يجمع بين السيولة والطرف المقابل. وبالاستفادة من سيولة Synthetix، تستطيع Kwenta تقديم المزيد من الألعاب المحاكاة الممتعة مثل التداول الدائم. أما أكبر تحسين في Kwenta Perp v2 فهو: تطبيق طريقة أفضل لموازنة الانحياز، ما يعزز الحد الأقصى لأكبر المراكز، وهو أمر يصعب على DEX أخرى مثل GMX تحقيقه.
آمل أن تكون هذه المعلومات مفيدة لك، وأتمنى للجميع عيد ميلاد سعيدًا 🎄.
إليك فائدة إضافية! نصائح عملية لتقييم Perp DEX
وفقًا لتقريرنا عن منظومة المشتقات، عندما نحاول تقييم DEX للمشتقات، ينبغي أن نأخذ في الاعتبار عدة أبعاد مثل السيولة، والحجم، والرسوم، والآلية، وغيرها.
عند التفكير في استخدام DEX للمشتقات على السلسلة، يجب أن نأخذ الأسئلة العملية التالية في الحسبان:
على أي سلسلة تم نشر DEX؟
ما حجم سيولة DEX؟
كم عدد أصول Crypto التي يمكنني تداولها؟
ما حجم المركز الذي يمكنني فتحه؟ وما هو الحد الأقصى للرافعة؟
ما هي رسوم التداول؟ وكيف يتم احتسابها؟
ما أسرع وتيرة يمكنني التداول بها؟
هل هي لامركزية بما يكفي؟
نعتقد أنه بعد أن تجد هذه الأجوبة واحدة تلو الأخرى، ستتكوّن لديك صورة واضحة عن المنتج.
شكر خاص لـ Wayne وWDK Paul وquant Z bra وAidan Lan
اقرأ المقال الأصلي هنا: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study