
حجم إجمالي ETH المتداول حاليًا أكبر بحوالي 23.3 مليونًا عن 120 مليونًا. فهذه “المليارات” من التوكنات، أي أكثر من مئة مليون، موزعة في أرجاء عالم Web3: في البورصات وDeFi وجسور السلاسل عبر السلاسل وLayer 2، وعلى سلاسل خارج نظام EVM؛ كما أن هناك الكثير ممن “يرقدون” في محافظ القراصنة، خوفًا من أن يتم تحديد موقعهم لئلا يتحركوا.
نحن نتعرض يوميًا لموجات من البيانات: كل يوم “إيثيريوم على L2 جديد يعيد تحطيم الأرقام القياسية عبر السلاسل”، و“مخزون البورصات ينخفض مجددًا إلى أدنى مستوى”. لكن هل سبق أن فكر أحد في كيفية توزيع هذه الإيثيريات: أين تذهب هذه الإيثيريومز في أغلب الأحيان؟
X المنصة وعلى أحد مستخدميها، وهو شخص مفتون بإيثيريوم يُدعى Eth Wave (@TrueWaveBreak)، أنجز إحصاءً لا يمكن قول إنّه “لم يفت شَيئًا”؛ بل هو إحصاء غير مكتمل تمامًا. ورغم أن هذا الإحصاء يتجاهل مثلاً اتجاهات العديد من WETH، وكذلك خروج ETH من منظومة EVM، فإنه يرسم في المجمل صورة يمكن فهم توزيع الإيثيريوم من خلالها:
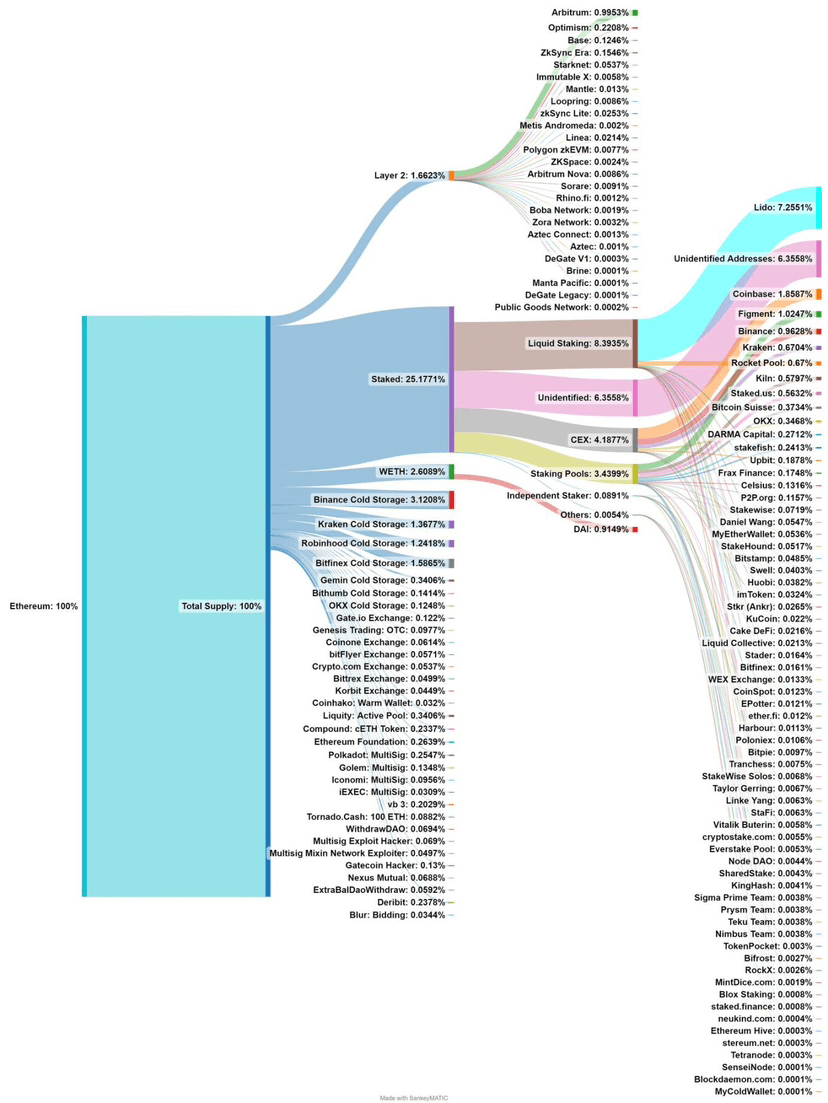
تحتوي هذه الصورة على عدد كبير من البيانات المثيرة للاهتمام التي تستحق الحديث عنها على حدة.
لا تتجاوز نسبة ETH على L2 2% من الإجمالي
وفقًا للبيانات الواردة في الرسم، لا تمثل جميع L2 سوى حوالي 1.66% من إجمالي تداول ETH، أي ما يقارب 1.992 مليون ETH. وبسعر الإيثيريوم وقت كتابة هذا المقال، تبلغ القيمة الإجمالية 3.223 مليار دولار، وهو ما يعادل 30.87% من L2 TVL البالغ 10.44 مليار دولار.
تطابق الترتيب في هذا الرسم بين L2 بحسب رصيد ETH الموجود، والترتيب في L2BEAT بحسب TVL، تقريبًا. باستثناء العملاقين Arbitrum وOP Mainnet، فإن وتيرة تطور Base في الآونة الأخيرة كانت بالفعل مفاجِئة للكثيرين؛ إذ تجاوز TVL الخاص به كلًا من zkSync Era وStarknet، اللتين أُطلقت شبكاتهما الرئيسية في وقت أبكر.
لكن حتى مع تألق L2، يمكننا من خلال المقارنة أن نعرف أن إجمالي رصيد ETH على كل L2 أعلى قليلًا فقط من رصيد المحافظ الباردة لدى Bitfinex، بل إنه لا يعادل سوى حوالي نصف رصيد محافظ Binance الباردة تقريبًا.
وبناءً على ذلك يمكننا الوصول إلى الاستنتاج بأن، باعتبار L2 كحل بديل لخفض تكاليف التداول بشكل كبير، فلا توجد حتى الآن أي علامات يمكنها زعزعة مكانة الإيثيريوم. من ناحية، قد يكون ذلك لأن قاعدة المستخدمين القادرين على نقل الأصول بسلاسة بين مختلف السلاسل ما زالت صغيرة نسبيًا؛ ومن ناحية أخرى، قد يكون لأن الشبكة الرئيسية لا تزال تضم العديد من التطبيقات غير القابلة للاستبدال.
CEX ما زالت ساحة المعركة الرئيسية لسيولة ETH
بحسب البيانات المدرجة في الرسم، فإن مخزون ETH لدى البورصات التي تم التعرف عليها يتجاوز 7%. وبإضافة مخزونات البورصات الصغيرة حول العالم وعناوين البورصات التي قد لا تكون قد تم تحديدها، فإن مخزون ETH لدى البورصات المركزية، رغم أنه شهد اتجاهًا متناقصًا خلال السنوات الأخيرة، قد يظل قريبًا من 10% أو حتى يتجاوزه.
وهذا يعني أن CEX ما زالت هي التجمع الرئيسي لسيولة ETH، وعندما نلاحظ بالعين المجردة ما يُظهره السوق حاليًا من حالة “نقص سيولة”، فمن المحتمل جدًا أنها ليست سوى انخفاض رغبة المستخدمين في التداول بشكل متكرر، وأن كثيرًا منهم قد يكون في وضع الانتظار دون تحرك.
إضافةً إلى ذلك، لا يمكن تجاهل مؤسسات مثل Robinhood، التي ليست بورصات للعملات المشفرة لكنها تقوم بأعمال متعلقة بالعملات المشفرة أيضًا. لا يُذكر في الرسم مثلًا Grayscale التي حددت منصة بيانات وتحليلات بلوك تشين Arkham أنها تمتلك صندوق إيثيريوم يحمل 3.03 ملايين ETH، وهو ما يمثل أيضًا أكثر من 2.5% من إجمالي المعروض المتداول.
لا يمكن تجاهل الرقائق التي يحملها القراصنة
يُدرج الرسم أيضًا بعض كميات ETH التي يمتلكها القراصنة، مثل قراصنة هاجموا محفظة موجة متعددة التوقيعات الخاصة بـ Polka، وقراصنة Mixin وGatecoin، بالإضافة إلى قراصنة آخرين غير مذكورين مثل منظمة قراصنة كوريا الشمالية سيئة السمعة Lazarus Group. ومع ذلك، قد يكون غير المذكورين قد قاموا بإيداع الأصول المسروقة في أدوات خلط مثل Tornado.Cash، أو قاموا بتخزينها بشكل موزع في عناوين مختلفة، ما يجعل من الصعب تحديدها كلها في وقت قصير.
إيثيريوم مُرهَن
لقد تجاوز الإيثيريوم المُرهَن بالفعل 25% من إجمالي ETH المتداول، ومن المتوقع أن يستمر هذا الرقم في الارتفاع خلال المستقبل المنظور. ومن بين ETH المُرهَن، يتم إيداع ثُلثه في بروتوكولات الإيداع السائل، ومن بين هذا الثلث، تتجاوز نسبة 86% في Lido. وفي مجال الرهن، بالرغم من أن البورصات المركزية تنال أيضًا جزءًا من الفائدة وتطرح رموز الإيداع السائل (LST)، إلا أن شعبيتها تبدو حتى الآن أقل بكثير من بروتوكولات التمويل اللامركزي؛ إذ لا تتجاوز كمية الرهن لديها نصف كمية بروتوكولات LSD.
الإيداع السائل مسار قد يكون أكثر تعقيدًا بكثير مما يبدو للوهلة الأولى؛ فهو ليس مجرد توكنات تمثل حصصًا متكافئة في القيمة بعد الرهن. إن كيفية زيادة اللامركزية لتجنب المخاطر، وكيفية تقليل كمية ETH التي يودعها المستخدم، وكيفية استخدام LST للمساعدة في صيانة أمان الشبكات الأخرى (إعادة الرهن) وغيرها من القضايا كلها مجالات تستحق البحث العميق.
لكن من ناحية أخرى، فإن الإيداع السائل بطبيعته هو سلوك على شكل مضاعفة للرافعة المالية؛ ففي الوقت الحالي يتم استخدام LST كضمان لإجراء الاقتراض، كما أن الكثير من بروتوكولات LSD تُضخم الرافعة المالية كذلك عبر إصدار عملات مستقرة لامركزية باستخدام LST. وفي المستقبل، إذا وصل الحجم إلى مستوى ضخم ثم عادت في السوق موجة حركة متطرفة، فهل توجد سيولة كافية لتصفية هذه الأصول؟ هذه أيضًا مسألة ينبغي أن نضع لها الاحتياطات مبكرًا.
كما يقول المؤلف نفسه، فإن هذا الرسم غير مكتمل؛ فعلى سبيل المثال، لم يتم إحصاء محافظ WETH على L2 ولا محافظ DEX والبورصات. كذلك في مجال DeFi، يقتصر الرسم على عرض حصة cETH الخاص بـ Compound ونسبة DAI (MakerDAO) المُنشأ عبر الرهن باستخدام WETH؛ أما البروتوكولات الكبيرة الأخرى في DeFi مثل Aave وCurve وUniswap فلم يتم إدراجها ضمن هذا الرسم. ويذكر المؤلف أنه سيعمل على تحسين هذا الرسم باستمرار، ويتوقع أن تؤدي نسخة أكثر اكتمالًا من الرسم إلى تقديم معلومات تستحق الاستكشاف أكثر.