

1. أحلك ساعة
خلال عصر الاستكشاف في القرنين الثامن عشر والتاسع عشر، استخدمت بريطانيا العظمى، باعتبارها إمبراطورية "الشمس لا تغرب أبدًا"، الجنيهات الاسترلينية لتثبيت الذهب وجعلته العملة العالمية، مما أدى إلى إطلاق ما يقرب من قرنين من الاستعمار العالمي. بعد الحربين العالميتين، وبسبب الإنفاق العسكري الضخم لبريطانيا واستخدامها للذهب لشراء أسلحة من الولايات المتحدة، انفصل الجنيه عن الذهب. في هذا الوقت، وقف الدولار الأمريكي على مسرح التاريخ وأصبح العملة العالمية الجديدة - نظام بريتون وودز. وحتى أزمة الدولار في السبعينيات، كان ربط الدولار بالذهب قائماً بالاسم فقط، وظل الدولار مرتبطاً بالنفط.
في 2020، اندلعت جائحة كوفيد-19 عالميًا، وتراجعت عقود النفط الآجلة إلى القيم السالبة. وضخ الاحتياطي الفيدرالي سيولة هائلة، ونجح البيتكوين في دورة 2020-2021 في اختراق قيمة سوقية تتجاوز تريليون دولار، واعتلى المسرح المالي العالمي بصفته أصلًا بديلًا رئيسيًا ناشئًا. فهل يمهد هذا أيضًا لبدء مرحلة ربط الدولار بأصول جديدة؟
في أغسطس 2023، خفّضت Fitch التصنيف الائتماني للولايات المتحدة من «AAA» إلى «AA+»، بسبب التدهور المالي المتوقع خلال السنوات الثلاث المقبلة، وعودة مفاوضات سقف الدين الحكومي، مما هدد قدرة الحكومة على الوفاء بديونها. وإذا وقعت أزمة ديون أمريكية وحدث ركود في السوق، فسيكون من غير المستغرب أولًا أن نكرر أزمة 2008 الاقتصادية، وقد يؤدي انهيار السوق إلى هبوط حاد في الأسهم، وتراجع كبير في قيمة الشركات، وتأثيرات سلبية على المستثمرين المحليين والأجانب، وتراجع ثقة المستثمرين، مما يؤدي إلى ركود اقتصادي، واستمرار ضعف الأسواق المالية، وهبوط فجائي في المؤشرات الثلاثة الكبرى ومؤشرات الأسهم العالمية.
الركود داخل السوق الأمريكية لن يؤدي فقط إلى أزمة في البنوك والمؤسسات المالية، بل ستنتقل مشكلة الديون الأمريكية إلى قلق عالمي، لأن الوضع الصحي للاقتصاد الأمريكي له تأثير مهم على الاقتصاد العالمي. لذلك سيؤدي ذلك إلى عدم استقرار السوق وتجنب المستثمرين للمخاطر. وقد تواجه البنوك مشاكل سيولة، وقد يبيع المستثمرون الأصول، مما يزيد من اضطراب النظام المالي. وليس فقط بيع الأسهم وغيرها من الاستثمارات عالية السيولة، بل قد يتم اللجوء أيضًا إلى تنويع العملة للتحوط، والذهب، والنفط الخام، والعملات الرقمية، والسلع، بما يشكل نظامًا ماليًا متعدد الأقطاب.
أما بالنسبة لسوق العملات الرقمية، فيُفترض أنه سيكون بنمط يبدأ بالضغط ثم الصعود! أولًا، سوق العملات الرقمية ليس سوقًا ماليًا صرفًا. فهو لا يخضع بالكامل لتأثير اقتصاد أي دولة واحدة أو نظامها المالي. وإذا انهار السوق المالي العالمي، فلا بد أن تشهد العملات الرقمية هبوطًا كبيرًا متأثرًا بسوق الأسهم الأمريكية. لكن بعد هبوط الأسهم الأمريكية، سيدرك المستثمرون أن العملات الرقمية تمتلك خصائص التحوط من المخاطر والحفاظ على القيمة. لذلك ستنال حتمًا إعجاب المستثمرين والجمهور في الولايات المتحدة وحتى عالميًا، وستحظى بعض العملات الرقمية المستقرة باعتراف كبير بالقيمة.
أوقات حالكة. وكما هو معروف، شهدت العملات المشفرة في 2022 هبوطًا حادًا، وتراجعت الأصول الرقمية الرئيسية مثل البيتكوين والإيثريوم بأكثر من 70%. كما أفلست منصات تداول رئيسية ومؤسسات إدارة أصول وسلاسل عامة ومنصات إقراض أو تعرضت لانهيارات. وفي 2023، ورغم الاستقرار النسبي والارتداد، فإن الارتفاع كان محدودًا للغاية، كما انكمشت السيولة السوقية أكثر. وفي ظل هذه السيولة الضعيفة للغاية، وقع أيضًا حدث التصفية «818» (بقيمة تجاوزت حجم تصفيات FTX). ويمكن القول إن عالم العملات الرقمية دخل أوقاتًا حالكة.
الظلام الذي يسبق الفجر. قبل أن يأتي السوق الصاعد الحقيقي، يمر السوق دائمًا بفترات طويلة من الهبوط والركود والتذبذب. وهذا ينطبق على الأسواق المالية التقليدية وكذلك على العملات الرقمية المشفرة. وهذه أيضًا هي المرحلة الأصعب احتمالًا. لكن الفجر قادم، والشروق سيعقبه الإزهار بالتأكيد:
1. ستفتح حادثة تنصيف البيتكوين في 2024 فصلاً جديدًا من سوق صاعد كبير؛
2. قبل السوق الصاعد الكبير لا بد أن تكون هناك موجة هبوط حادة، والسبب الرئيسي هو الأسواق المالية التقليدية (أزمة الديون، إفلاس الشركات)؛
3. بعد الأزمة، يبدأ السوق الصاعد الحقيقي فقط؛
4. ذروة الدورة القادمة للبيتكوين ستكون في حدود 120 ألف دولار.
2. من يحكم الصعود والهبوط؟ مراجعة سوق الانخفاض إلى النصف للبيتكوين
في 22 مايو 2010، نجح المبرمج Laszlo Hanyecz من ولاية فلوريدا الأمريكية في استبدال 10000 بيتكوين مقابل قطعتين من البيتزا — أغلى بيتزا في التاريخ.
2.1 آلية إنتاج الكتل في البيتكوين
يمكن اعتبار البلوك تشين سجلًا موزعًا، فكل كتلة هي صفحة من السجل، تسجل فيها معاملات حدثت بالفعل. ولا تتم صيانة سجل البلوك تشين بواسطة عقدة مركزية مثل البنك، بل يقوم جميع مستخدمي الحواسيب الشخصية (أي العقد) بعمل نسخ احتياطية، ويحفظ كل مستخدم جميع سجلات المعاملات.
سجل المعاملات هو سجل لدوران الأموال، وبيتكوين/bitcoin هي المال الأصلي القابل للتداول على هذه السلسلة، بإجمالي 21 مليونًا، ولها طريق إصدار واحد فقط، وهو مكافأة الشخص الذي ينشئ الكتلة/الصفحة. وعلى سلسلة البيتكوين، تحتاج كل معاملات نحو 10 دقائق إلى أن يقوم أحدهم بإنشاء صفحة سجل، ثم تخزينها بشكل دائم في الدفتر العالمي الفريد للبيتكوين. ويحصل المنشئ، إلى جانب مكافأة الكتلة، على رسوم جميع المعاملات داخل الصفحة التي أنشأها، وهذا هو ما يسمى بإنتاج الكتلة، ويُشبَّه مجازيًا بالتعدين.
2.2 ما هو تنصيف البيتكوين
عند ولادة سلسلة كتل البيتكوين في 2009، كانت مكافأة إنشاء كتلة واحدة 50 BTC، وتُخفض المكافأة تلقائيًا إلى النصف كل 210 آلاف كتلة. ويقوم النظام كل 2016 كتلة (نحو أسبوعين) بتعديل صعوبة التعدين وفقًا لزمن إنتاج الكتل في الدورة السابقة، بحيث يستقر زمن إنتاج الكتلة عند نحو 10 دقائق، ومن السهل استنتاج أن دورة التنصيف تقارب مرة كل 4 سنوات. وفي 2024 سيأتي التنصيف الرابع للبيتكوين، وستنخفض مكافأة إنشاء الكتلة إلى 3.125 BTC. وبما أن أصغر وحدة في البيتكوين هي السات (SAT)، أي 0.00000001 (واحد من مئة مليون) بيتكوين، فإن مكافأة الكتلة ستصبح لأول مرة أقل من 1 سات بعد التنصيف الثالث والثلاثين في 2140، لتنتهي مكافآت تعدين البيتكوين نهائيًا.
لقد أثبت التاريخ أن تنصيف البيتكوين هو محفز مهم لدفع البيتكوين إلى جولة جديدة من السوق الصاعد؛ فقد شهدت التنصيفات الثلاث الأولى ارتفاعًا كبيرًا في سعر BTC، كما هو موضح في الجدول أدناه.
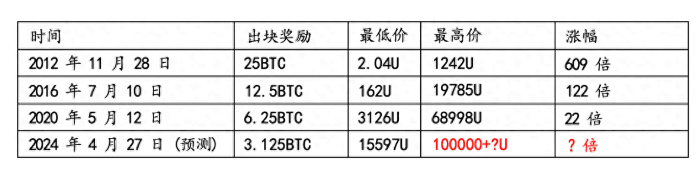
لقد دخل تنصيف 2024 في العد التنازلي، وقد بدأت عدد لا يحصى من المشاريع بالفعل بالاستعداد للتألق والتميز في جولة التنصيف الجديدة، كما أن إدخال تدفقات ورؤوس أموال الصناعة التقليدية يجري بقوة من عدة جوانب. ومع دفع العديد من العوامل معًا، ستتكرر مسيرة التاريخ، وبات انطلاق السوق الصاعد الجديد قريبًا جدًا. وفيما يلي نراجع بشكل موضوعي أوضاع السوق خلال ثلاث دورات تنصيف سابقة في تاريخ BTC.
2.3 الانخفاض الأول إلى النصف
قبل دورة التنصيف الأولى، شهد النصف الثاني من 2011 عدة حوادث سرقة كبيرة للـ BTC مثل Mt.Gox وغيرها، وانخفض سعر BTC من 31.91U إلى 2.04U، أي بنسبة هبوط بلغت 93.6%، ثم بدأ BTC مسار صعود امتد لسنتين حول فترة ما قبل التنصيف وبعده. في ذلك الوقت كانت البيتكوين لا تزال في عصر الهواة الأوائل، وكان استخدامها مقتصرًا أساسًا على التقنيين والمستثمرين الأفراد، وكان عدد المطلعين عليها والذين يتعاملون معها في الصين قليلًا جدًا، وكانت المناقشات والانتشار حول تنصيف البيتكوين تتركز أساسًا في مجتمعات خارجية مثل facebook ومنتديات bitcointalk، وفي 28 نوفمبر 2012 — خفّض التنصيف الأول مكافأة التعدين إلى 25 BTC لكل كتلة، وفي ذلك اليوم بلغ السعر أعلى مستوى عند 12.41U، أي بارتفاع يقارب 6 مرات قبل التنصيف بسنة.
بعد التنصيف، ومع ظهور أجهزة التعدين الاحترافية للبيتكوين والتوسع السريع في سيناريوهات الاستخدام/الدفع، تسارع صعود البيتكوين، وفي 10 أبريل وصل إلى 266U، ثم بلغ الذروة بعد 1 نوفمبر و10 أيام عند 1242U، بعد أن نشر Vitalik في 10 نوفمبر 2013 تقنيات الإيثريوم والعقود الذكية، وارتفع السعر 100 مرة بعد سنة واحدة من التنصيف.
قبل وبعد التنصيف الأول بسنتين، ارتفع البيتكوين 600 مرة إجمالًا، ثم ومع تغير البيئة التنظيمية وانهيار عدة منصات تداول، دخل سعر البيتكوين في سوق هابطة عميقة استمرت 14 شهرًا.
2.4 التنصيف الثاني
10 يوليو 2016 — التنصيف الثاني، وانخفضت مكافأة التعدين إلى 12.5 BTC لكل كتلة.
بعد تحقيق ارتفاع 600 مرة في أول دورة تنصيف للبيتكوين، دخلت العديد من شركات رأس المال المغامر وصناديق التحوط، واتسعت شريحة المشاركين بسرعة، وكانت المنتديات الكبرى تناقش بحماس تأثير التنصيف على سعر العملة وقوة الحوسبة والتعدين، وتبني على الخبرة السابقة للتنبؤ بارتفاع السعر. وقبل سنة من التنصيف، ارتفع BTC كما هو متوقع، من 162U إلى 790U، أي بزيادة تقارب 5 مرات. ومع ذلك، شهد السعر خلال فترة قصيرة حول وقوع التنصيف تصحيحين، ثم هبط في النهاية إلى 475U، وظن كثيرون أن دورة التنصيف هذه قد انتهت، ولم يعلموا أن BTC سيبدأ بعدها سوقًا صاعدًا كبيرًا استمر 18 شهرًا.
استمرت موجة الصعود حتى 17 ديسمبر 2017، حين قفز سعر BTC إلى 19785U، أي ارتفاع بنحو 122 مرة خلال دورة التنصيف بأكملها. وبالطبع، عزى كثيرون الارتفاع بعد التنصيف إلى موجة المضاربة على ICO التي جلبتها الإيثريوم. وبعد انتهاء هذه الموجة، عاد التاريخ ليتكرر، فجاء سوق هابط استمر عامًا كاملًا، وهبط السعر مجددًا إلى قرب 3000U.
2.5 التنصيف الثالث
في 12 مايو 2020 — كان ذلك التنصيف الثالث والأحدث، وانخفضت مكافأة المعدنين إلى 6.25BTC.
بعد ما يقرب من 10 سنوات من التطور، بدأت البيتكوين تجذب تدريجيًا أنظار عمالقة الصناعة التقليدية، فانضمت Fidelity وJP Morgan وfacebook تباعًا، وأصبحت قصة الذهب الرقمي وأصل التحوط معروفة للجميع، وبرز عدد لا يُحصى من «KOL» لإطلاق الدعوات الشرائية. وكان الوقت أيضًا قبل سنة واحدة من تطبيق الانخفاض إلى النصف؛ حيث دخل BTC في تذبذب أفقي قرب 3000-4000U لمدة خمسة أشهر تقريبًا قبل أن يبدأ موجة صعود جديدة، وقبيل الانخفاض إلى النصف وقع حدث «312» الشهير (سيتم شرحه لاحقًا)، حيث تجاوز التراجع التراكمي خلال يومين 50%، وعاد السعر إلى ما دون 4000U. ومع ذلك بقيت توقعات الصعود بعد الانخفاض إلى النصف قوية، وبعد التصحيح أطلق BTC نمط ارتفاع جنوني، ومع دعم عمالقة تقليديين مثل Paypal/تسلا، وانتشار سرديات مثل NFT، وصل BTC في 14 أبريل 2021 إلى 64898U. وفي 10 نوفمبر 2011، كسر سعر البيتكوين مستوى قياسيًا جديدًا، ليصل إلى 68998U.
بالنظر بشكل شامل إلى التغيرات السوقية خلال الدورات الثلاث السابقة من التنصيف، يمكن تقسيم دورة خفض مكافأة تعدين البيتكوين عادةً إلى مرحلتين قبل التنصيف وبعده: تكون الزيادة قبل التنصيف معتدلة نسبيًا، مع ظهور قمم مرحلية دون تسجيل قمة تاريخية جديدة، كما يحدث نوع من التصحيح/البيع عند اقتراب التنصيف، ثم يتسارع الصعود بشكل أُسّي بعد التنصيف، ويبلغ ذروته تحت قيادة محفز لا بد أن يقع، مع تسجيل قمة تاريخية جديدة. ولا سيما أن تدفق المؤسسات/الشركات التقليدية وموجة التطبيقات على الإيثريوم جلبا طلبًا قويًا، ثم انتهت السوق الصاعدة أخيرًا تحت ضغط الانهيارات والسياسة.
لقد جذبت التنصيفات الثلاث الأولى على التوالي الهواة الأوائل والمبرمجين، ثم شركات رأس المال المغامر وصناديق التحوط، ثم عمالقة الشركات التقليدية وأصحاب الفكر المتقدم. ومع اقتراب التنصيف الرابع في 2024، أصبح مجتمع البيتكوين بأكمله يركز على تطبيقات صناديق ETF ومتابعتها، وكذلك على التقدم في اقتصاد المبدعين وغيرها من اللعبات التي تكسر الدائرة التقليدية، ومع اقتراب نهاية دورة رفع الفائدة لدى الاحتياطي الفيدرالي، سيجذب ذلك المزيد من أنظار الأسواق المالية التقليدية والمستثمرين العاديين. إن سوق 2024-2025 الصاعد قادم لا محالة، ولا يمكن أن يغيب.
3. هل يتعرض عالم العملات الرقمية لواترلو؟ تحليل أبرز أحداث البجعة السوداء في السنوات الأخيرة
العملات الرقمية المشفرة لطالما عاشت في ظل الشك، لكنها أيضًا تطورت بسرعة داخل هذا الشك.
3.1 حدث «94» (2017.9.4)
السبب: في 4 سبتمبر 2017، أصدرت سبع جهات، هي بنك الشعب الصيني، ومكتب الفضاء السيبراني المركزي، ووزارة الصناعة وتكنولوجيا المعلومات، والإدارة العامة للصناعة والتجارة، وهيئة الرقابة المصرفية، وهيئة تنظيم الأوراق المالية، وهيئة تنظيم التأمين، إعلانًا مشتركًا بشأن الوقاية من مخاطر تمويل إصدار الرموز، معلنين أن ICO (Initial Coin Offering، الطرح الأولي العام للعملة) يُصنَّف على أنه «نشاط مالي غير قانوني»، مع حظر ICO والمشاريع الجديدة، وإجبار المشاريع القائمة على الخروج خلال مهلة محددة، أي حظر جميع أنشطة تمويل إصدار الرموز صراحةً، وطلب تصفية وإغلاق جميع منصات تداول توكنات ICO قبل نهاية الشهر.
«حظر 94» جعل العملات الافتراضية التي كانت تنمو بوحشية تُدرج ضمن إطار التنظيم المالي المشدد. وفي ذلك اليوم، أعلنت 12 منصة إصدار رموز token على مواقعها الرسمية تعليق أعمال إصدار التوكنات، وأوقفت نشر مشاريع تمويل جديدة. كما أن 88 بورصة DIGICCY محلية و85 منصة تداول لإصدار التوكنات، إما أوقفت استرداد الرموز أو اتجهت إلى الخارج بحثًا عن فرصة للبقاء.
ردة فعل السوق: في يوم الإعلان، هبط btc بأكثر من -10% في وقت ما، ومنذ 9.8 بدأ ينهار مرة أخرى، وفي 9.14 تجاوز الانخفاض حتى -20%، وبعد البيع المفرط في 9.15 ارتد بسرعة، وبحلول إغلاق 9.15 تجاوزت نسبة الارتداد 16%.
الاتجاه اللاحق: بعد أن لامس btc القاع في 9.15 انطلق بقوة وصعد بشكل متواصل، وفي 17 ديسمبر من العام نفسه بلغ ذروته التاريخية عند 20000 دولار. الخلاصة: تسبب هذا الحدث في استمرار الهبوط الحاد للسوق لمدة نحو 10 أيام، ثم بدأ بعدها سوق صاعد استمر 3 أشهر.
3.2 حدث «312» (2020.3.12)
السبب: انتقلت مشاعر ماكرو مثل الجائحة، وسوق الأسهم العالمي، والأزمة الاقتصادية، والذعر من السيولة إلى عالم العملات الرقمية، حيث فعّل سوق الأسهم الأمريكية آلية إيقاف التداول مرتين خلال أسبوع واحد، وهوت أسواق الأسهم في مختلف الدول، وأدى انتشار الجائحة إلى أن يصبح معظم الناس متشائمين بشأن المستقبل.
ردة فعل السوق: منذ منتصف فبراير كان سعر btc في اتجاه هبوطي، وفي يوم 3.12 وحده تجاوز الهبوط -20%، ومع انتشار الذعر والتصفيات الجماعية القسرية، وصل أكبر هبوط في 3.13 إلى أكثر من -40%، كما شهد التطبيق توقفًا طويلًا عن العمل، ولم يتمكن المستثمرون من إغلاق مراكزهم عبر التطبيق.
الاتجاه اللاحق: بعد أن لامس btc القاع في 3.13 بدأ بالصعود المتواصل، وأطلق سوقًا صاعدًا رائعًا، وفي النهاية تجاوز سعر btc 60 ألف دولار.
الخلاصة: إن الأخبار السلبية الشديدة جعلت السوق يهبط لأكثر من شهر، مع انهيار كبير في الأسعار وارتفاع دوران التداول، وإعادة فرز كاملة لشرائح المستثمرين، وهو أحد الشروط السهلة لإطلاق السوق الصاعد. وبالطبع، فإن تباطؤ تأثير الجائحة لاحقًا وتحول التوقعات إلى الإيجابية كان أيضًا سببًا مهمًا لانطلاق السوق الصاعد، والأهم من ذلك أن الاحتياطي الفيدرالي بدأ أيضًا دورة خفض الفائدة، مع تضافر عدة عوامل إيجابية.
3.3 حدث «519» (2021.5.19)
السبب: في مساء يوم 18، أصدرت الجمعية الصينية للتمويل عبر الإنترنت، وجمعية البنوك الصينية، وجمعية المقاصة والمدفوعات الصينية إعلانًا مشتركًا بشأن الوقاية من مخاطر المضاربة على تداول العملات الافتراضية (ويشار إليه فيما يلي باسم «الإعلان»). ونص الإعلان بوضوح على أن المؤسسات ذات الصلة لا يجوز لها الانخراط في أعمال مرتبطة بالعملات الافتراضية، كما نبه المستهلكين إلى تعزيز الوعي بالوقاية من المخاطر، والحذر من خسائر الممتلكات والحقوق
ردة فعل السوق: منذ 19 مايو بدأ السوق هبوطًا ذعريًا، ووصل أكبر انخفاض في btc إلى أكثر من -48%، ثم بدأ هبوطًا تذبذبيًا طويل الأمد استمر تقريبًا شهرين كاملين، وانتهى الهبوط في 20 يوليو.
الاتجاه اللاحق: منذ 7.21 بدأ السعر بالصعود المستمر، ودخل موجة الصعود الرئيسية، واستمرت هذه الموجة ثلاث أشهر تمامًا، وحتى 10.20 تجاوز السعر 66 ألف دولار، ثم بعد تكوين قمة جيدة بدأ مسار هبوط متواصل.
الخلاصة: أدت الأخبار السلبية المرتبطة بالسياسات إلى تصحيح كبير خلال السوق الصاعد، لكن القوى الرئيسية استغلت هذه الفرصة أيضًا لتصفية المضاربين غير الثابتين بسرعة في موجة الصعود الرئيسية، ثم أكملت آخر موجة اندفاع في السوق الصاعد.
3.4 حدث Luna (2022.5.9)
السبب: أسباب انهيار luna معقدة نسبيًا، وهناك في الخارج أساسًا 3 تفسيرات: (1) تصفيات الرافعة المالية (2) البيع على المكشوف من المؤسسات (3) انفجار داخلي من الفريق
(1) Anchor نفسها: قيام الحيتان بإعادة التمركز أدى إلى ذعر وسحب سيولة جماعي، وآلية العملة المزدوجة LUNA-UST في سلسلة Terra العامة (حيث يمكن للمستخدمين حرق LUNA لصك UST بقيمة مساوية، والعكس صحيح) أدت إلى حلقة موت، وهبوط حاد في السوق، وانهيار سريع لسعر LUNA، واعتقد حاملو UST أن الضمانات غير كافية، فبدأوا ببيع UST، وانخفض السعر وفك الارتباط. وفي هذه الأثناء، كان المضاربون يسكّون LUNA عبر UST، ما أدى إلى تدفق المزيد من LUNA إلى السوق وتسبب في مزيد من انخفاض الأسعار.
(2) استدان المستثمرون المؤسسيون أولًا 100 ألف BTC، باعوا منها 25 ألفًا مقابل UST، وفي الوقت نفسه باعوا على المكشوف 75 ألف BTC. وعندما هبط BTC إلى 30 ألف دولار، قام Citadel بضرب UST ليفك ارتباطه بالدولار. واضطر Do Kwon إلى بيع احتياطي BTC بسعر منخفض، فيما أدى تدفق BTC إلى السوق إلى خفض السعر مرة أخرى. وفي الوقت نفسه، واصل المستثمرون المؤسسيون البيع على المكشوف.
(3) كان أهم سيناريو طلب في منظومة Terra هو Anchor (بمعدل فائدة ثابت سنويًا وصل إلى 18%)، وكان يستنزف الأموال باستمرار، ومن دون خلق سيناريوهات استخدام أفضل كانت الأرباح تُحافَظ عليها بالكامل عبر الدعم النقدي الحقيقي. ومع قدوم السوق الهابطة، بدا الانهيار مسألة وقت فقط. وبدلًا من الموت القسري، كان الأجدر أن يصمم المرء لنفسه طريقة موت حاسمة. وخلال عامين، امتصت مؤسسة LUNA نحو 70 ألف BTC، وبأقل تكلفة ممكنة ضُرب BTC على المكشوف باستخدام الرافعة لفتح مراكز بيع على LUNA.
ردة فعل السوق: بدأ الذعر والانهيار الحاد في luna منذ 2022.5.9، إذ بلغ الهبوط في ذلك اليوم -52.85%، وحتى 5.13 يمكن اعتبار سعر luna قد اقترب من الصفر تقريبًا. أما btc فكان في دورة هبوط أصلًا، لذلك لم يشهد هبوطًا ذعريًا.
الاتجاه اللاحق: تم شطب luna القديمة، وبدأت luna الجديدة من جديد في 5.31، لكنها بعد ضجة قصيرة عادت إلى الهدوء، ولا يزال سعرها الآن أقل من 0.4.
الخلاصة: إن الفهم العميق لآلية عمل العملة وما يرتبط بها من سيناريوهات بيئية يوفر قدرًا من المساعدة في الحكم على اتجاه السعر في الظروف القصوى، كما يساعد إلى حد ما في تجنب المخاطر.
3.5 حدث FTX (2022.11.8)
السبب: وثيقة مالية خاصة كشفتها وسائل الإعلام المعروفة CoinDesk، وأشارت إلى احتمال وجود مشكلة ديون بين FTX وشركتها الشقيقة Alameda Research. وقد تسبب ذلك فورًا في أزمة ثقة لدى المستخدمين. ووفقًا لتلك الوثيقة، كانت معظم أصول Alameda متمثلة في رموز FTX وSolana المرتبطة بها بشكل وثيق، وهي أصول ضعيفة السيولة وذات مخاطر تقلب عالية في التقييم، بينما كانت التزامات الشركة ديونًا بالدولار بشكل فعلي. ومع ما اكتشفه بعض الباحثين سابقًا من استمرار تآكل احتياطيات FTX، بدأ هذا يثير قلق بعض مستثمري العملات المشفرة من هذه المنصة.
في مايو 2022، تسببت عملة LUNA المستقرة في إفلاس العديد من مؤسسات العملات المشفرة بعد انهيار مفاجئ. في ذلك الوقت، اضطرت Voyager إلى إعادة الهيكلة والإفلاس بسبب إقراضها لـ Three Arrows Capital وAlameda، إذ لم تتمكن من استرداد الأموال. وكان أكبر مقترض هو Three Arrows Capital المفلسة أصلًا، وجاءت Alameda الشركة الشقيقة لـ FTX في المرتبة الثانية. ووفقًا للتحليل، فقد تمكنت Alameda من النجاة مؤقتًا بعد أن حصلت على ما يقارب 4.19 مليار دولار من قيمة FTT المرهون لدى FTX والبالغ 172 مليون رمز FTT. لكن رهن كمية كبيرة جدًا من FTT أدى إلى تراجع سيولة رمز FTT الخاص بـ FTX. أما الدولارات المقترضة فاستُخدمت لسد فجوة Alameda، مما تسبب في نقص احتياطيات الشركة. ثم عندما كشفت وسائل الإعلام في بداية الشهر عن احتمال وجود مشكلة ديون بين FTX وAlameda، أثارت حالة الذعر لدى السوق رغبة عدد كبير من المستخدمين في بيع FTT الذي بحوزتهم، كما أن نقص السيولة وأزمة الديون الكامنة لدى FTX جعلا المشترين الآخرين غير راغبين في المشاركة في الاستحواذ، ولم تستطع FTX، لافتقارها إلى الاحتياطيات، الحفاظ على استقرار سعر FTT عبر الاستحواذ، وهذا أدى مباشرةً إلى انهيار حاد في سعر FTT، ثم إلى مزيد من عمليات البيع القسري من قبل حامليه، وأخيرًا إلى سقوط FTX في الإفلاس.
ردة فعل السوق: في 8 نوفمبر 2022 هبط بنسبة 75%، فبعد أن كان سعر الافتتاح 22 في ذلك اليوم، انخفض مباشرةً إلى 5.5، ثم واصل الهبوط في الأيام التالية، حتى وصل أدنى سعر في 14 نوفمبر إلى نحو 1.2، كما تجاوز إجمالي هبوط btc يومي 8 و9 نوفمبر 20%.
الاتجاه اللاحق: بعد الانهيار الحاد، حدثت بعض الارتدادات خلال الطريق، لكن الارتفاع لم يتجاوز 3، وحتى اليوم بقي سعره عند حوالي 1 فقط. الخلاصة: بالنسبة لأحداث الانهيار التي تقع في منصات التداول ذات التأثير الأكبر، فإنها مقارنةً بانهيار زوج تداول واحد، تكون أكثر قابلية لإثارة حالة ذعر في السوق، وبالتالي التسبب في هبوط حاد للسوق بأكمله.
3.6 حدث SVB (2023.3.10)
السبب: خلال العام الماضي، واصل الاحتياطي الفيدرالي رفع الفائدة ثماني مرات متتالية، وارتفع النطاق المستهدف لسعر فائدة الأموال الفيدرالية إلى ما بين 4.5% و4.75%. وبعد رفع الفائدة، ترتفع قيمة العملة، وترتفع عوائد السندات، وتنخفض أسعار التداول، مما يؤدي إلى هبوط أسعار السندات، وبنفس مقدار الأموال يمكن شراء عدد أكبر من السندات. وامتلاك هذا البنك كميات كبيرة من السندات أدى إلى تقلص كبير في الأصول، مما أثار هلع السوق وأدى إلى سحب الودائع.
ردة فعل السوق: في 10 مارس، استولت مؤسسة تأمين على بنك سيليكون فالي الأمريكي بعد أن أصبح عاجزًا عن سداد التزاماته، وهوت أسواق الأسهم الأوروبية كلها طوال الليل، إذ تراجعت أسواق إيطاليا والنمسا بأكثر من 4%، وهبطت ألمانيا وإسبانيا بأكثر من 3%، وانخفضت فرنسا وبريطانيا بأكثر من 2%. في ذلك اليوم هبط BTC بنسبة 7%، لكنه لم يصل إلى مستوى الهلع الكامل. وكان الحدث الأشد هو انفصال USDC الذي تصدره شركة Circle بشكل حاد عن الدولار، إذ هبط مؤقتًا إلى 0.86USD، كما شهد USDT أيضًا علاوة سعرية كبيرة، مما وجه ضربة قوية لسوق العملات المستقرة.
الاتجاه اللاحق: بدأ btc في الاستقرار والارتداد منذ 3.11، واستمر الارتداد لمدة شهر تقريبًا، وبحلول 4.11 وبعد ارتفاع يومي بنسبة 6%، أعلن عمليًا عن نهاية هذه الموجة الرئيسية من الارتداد.
3.7 ملخص المخاطر الكلية المتوقعة
كل دورة صعود وهبوط يكون لها حدث مخاطرة مقابل كافتتاحية وختام. فمثلًا كان «94» في 2017 و«519» في 2021 حدثين سوقيين ناتجين عن السياسات، وغالبًا ما يكون الاتجاه بعد هذه الأحداث السياسية هو الموجة الصاعدة الرئيسية الأخيرة في السوق الصاعد.
إن انطلاق كل جولة سوق صاعد يرتبط حتمًا بعملية إعادة فرز وإعادة تشكيل للجولة السابقة. فمثلًا، كانت انهيارات luna وFTX وThree Arrows Capital من القوى القائدة للسوق خلال الجولة الصاعدة السابقة. ولا يدخل اللاعبون الجدد الحقيقيون إلى هذا السوق لبدء دورة جديدة إلا بعد أن يمر السوق بعملية فرز كافية وتذبذب وهبوط.
كان 2023 نقطة انطلاق دورة جديدة، لكنه ليس دورة سوق صاعد كبير. فإلى جانب تنصيف البيتكوين، تحتاج الدورة الصاعدة الجديدة إلى عامل أساسي آخر — تحسن هامشي في البيئة الكلية، وهي في الوقت الحالي:
1. واصل الاحتياطي الفيدرالي رفع الفائدة، وقد أدى استمرار مستويات الفائدة المرتفعة إلى تقليص السيولة في السوق المالية بأكملها.
2. انعكاس أسعار الفائدة قصيرة وطويلة الأجل على سندات الخزانة الأمريكية يعمّق التوقعات بمزيد من الركود الاقتصادي في المستقبل. كما قد يسبب ذلك مخاطر نظامية لبعض البنوك، مثل حدث SVB؛ إذ قد تقترض بعض البنوك التجارية على المدى القصير وتشتري على المدى الطويل، ومع انعكاس منحنى العائد تتكبد خسائر، مما يخلق توقعات سيئة لدى المستخدمين ويؤدي إلى سحب الودائع.
3. موقف SEC من طلبات بعض المؤسسات لإطلاق ETF بيتكوين الفوري وما إذا كان سيتم اعتماده في النهاية.
4. بيانات التضخم والوظائف الأمريكية. إذا استمر التضخم عند مستويات مرتفعة وبقيت بيانات الوظائف جيدة، فإن بيئة الفائدة المرتفعة ستستمر.
4. هل التشابه التاريخي مذهل؟ 2019-2020 و2023-2024
كل شيء له قوانينه الدورية الخاصة، والأسواق المالية أكثر من ذلك.
4.1 اتجاه السوق
في بداية 2023، خرج BTC بموجة صعودية صغيرة مع بداية العام، لكنه بدأ التصحيح بعد أبريل، وبعد الارتفاع الذي لامس القمة السابقة في منتصف يونيو لم يتمكن من الثبات وواصل التصحيح، وبعد يونيو أصبحت حركة الموجات شبيهة بما حدث في الفترة نفسها من 2019، لكنها إجمالًا كانت أضعف بكثير من 2019.
اتجاه سعر BTC في دورات التنصيف المتجاورة
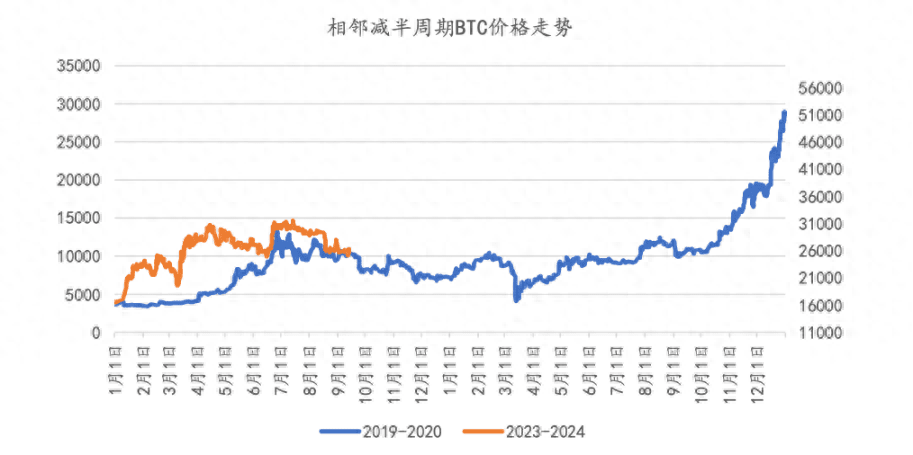
الأكثر ارتباطًا بحركة السوق هو تأثير دورة تنصيف البيتكوين. وحتى اليوم، بقي أكثر من 200 يوم على التنصيف الرابع للبيتكوين، وإذا راجعنا تاريخ تنصيف البيتكوين، يبدو أن كل تنصيف كان يرافقه صعود في سعر البيتكوين:
4.2 الخلفية الكلية في السنوات المتشابهة
من خلال مراقبة أسواق البيتكوين الصاعدة والهابطة في الماضي، يمكن ملاحظة أن السيولة الكلية كان لها تأثير مهم على سعر البيتكوين. وبشكل أكثر تحديدًا، حدث السوق الصاعد للبيتكوين في 2012 في سياق تنفيذ الاحتياطي الفيدرالي للجولة الثالثة من التيسير الكمي واتخاذ البنك المركزي الأوروبي سياسة تيسيرية؛ أما سوق 2016 الصاعد فكان مرتبطًا بخروج بريطانيا من الاتحاد الأوروبي، حيث أعاد بنك إنجلترا، للتعامل مع حالة عدم اليقين، تفعيل برنامج شراء السندات، مما أطلق المزيد من السيولة. وفي الوقت نفسه، جذبت عقود البيتكوين الآجلة دخول أموال كبيرة من خارج السوق. أما سوق 2020 الصاعد فقد تأثر بالجائحة العالمية، حيث اتخذت الولايات المتحدة سياسة نقدية تيسيرية واسعة النطاق، بما في ذلك التيسير الكمي غير المحدود، وضخت سيولة كبيرة في السوق. وقد أدى ذلك إلى تدفق أموال كثيرة إلى أسواق البيتكوين وغيرها من أسواق العملات المشفرة، مما دفع سعر البيتكوين إلى الارتفاع. وعلى العكس، فإن الأسواق الهابطة تتوافق عادةً مع تشديد السيولة العالمية. ففي أسواق 2014 و2018 و2022 الهابطة، أدى التشديد العالمي للسيولة إلى خروج الأموال من سوق البيتكوين، مما ضغط على سعره. وتظهر هذه النتائج أن السياسات النقدية وحالة السيولة لدى البنوك المركزية العالمية كان لها تأثير مهم على سوق البيتكوين. فالسياسة النقدية التيسيرية والسيولة الوفيرة تميلان إلى دفع سعر البيتكوين إلى الارتفاع، بينما قد يؤدي تشديد السياسة النقدية وانكماش السيولة إلى ضغط هبوطي على سعر البيتكوين.
بالإضافة إلى ذلك، هناك مجموعتان من البيانات المرجعية ذات الصلة (وهما في الجوهر تأثير السياسة النقدية والسيولة):
العلاقة بين السيولة والسوق الصاعد:
في يناير 2012 بلغ معدل نمو M2 الأمريكي ذروته، وبعد نحو 22 شهرًا (في نوفمبر 2013) بلغ BTC الذروة؛
في أكتوبر 2016 بلغ معدل نمو M2 الأمريكي ذروته، وبعد نحو 14 شهرًا (في ديسمبر 2017) بلغ BTC الذروة؛
في فبراير 2021 بلغ معدل نمو M2 الأمريكي ذروته، وبعد نحو 9 أشهر (في نوفمبر 2013) بلغ BTC الذروة.
العلاقة بين الانتخابات الأمريكية والسوق الصاعد:
في انتخابات الولايات المتحدة في نوفمبر 2012، وصل BTC إلى الذروة بعد نحو 12 شهرًا (في نوفمبر 2013)؛
في انتخابات الولايات المتحدة في نوفمبر 2016، وصل BTC إلى الذروة بعد نحو 12 شهرًا (في نوفمبر 2017)؛
في انتخابات الولايات المتحدة في نوفمبر 2020، وصل BTC إلى الذروة بعد نحو 12 شهرًا (في نوفمبر 2021).
ظهرت معظم الانتخابات الأمريكية الثلاث الأخيرة بالقرب من ذروة أو قمة فرعية في معدل نمو عرض النقد M2. ويُستنتج أن استخدام سياسة نقدية أكثر تيسيرًا خلال فترة الانتخابات قد يكون مفيدًا لازدهار الاقتصاد.
4.3 البيانات المؤشرية المتوسطة الرئيسية في عالم العملات الرقمية ومنطق استشرافها
اختيار بعض البيانات والمؤشرات المهمة لوصف الوضع الحالي للصناعة، ومقارنة العوامل الرئيسية المؤثرة في سوق العملات المشفرة في 2019، ومحاولة استشراف اتجاه البيتكوين وسوق العملات المشفرة في المستقبل.
4.3.1 الوضع الحالي لتطور سوق وصناعة العملات المشفرة
(1) زيادة طفيفة في القيمة السوقية
حتى 14 سبتمبر 2023، بلغت القيمة السوقية الإجمالية للعملات المشفرة 1.045 تريليون دولار، بارتفاع 4.9٪ مقارنةً بـ 0.996 تريليون دولار في الفترة نفسها من العام الماضي. إن حالة عدم اليقين في الاقتصاد الكلي الحالية تجعل صناعة العملات المشفرة عمومًا في حالة تذبذب واسع النطاق.
(2) تمايز نسب الارتفاع والانخفاض: تغيرات أسعار العملات المشفرة خلال الأشهر الستة الماضية
خلال الأشهر الستة الماضية، بدا سوق العملات المشفرة وكأنه في أفعوانية؛ فمعظم المشاريع الكبرى لم تقدم أداءً جيدًا، ويرجع ذلك أساسًا إلى الدعاوى القضائية المتعلقة بـ SEC ومنصات التداول، مما أثر على العديد من الرموز ضمن المراتب المئة الأولى. ومن بين هذه الأصول، أظهر البيتكوين مع العملات الرقمية الأخرى (مثل BCH وLTC) قوة قصيرة الأجل في الربع الثاني، وكان المحفز هو الأخبار المتعلقة بالصناديق المتداولة ETF وغيرها من إدراجات المؤسسات. وبشكل عام، ظل التذبذب الواسع وغياب الاتجاه الواضح هما السمة الرئيسية.
(3) انكماش النشاط التداولي
لقد استمرت سيولة سوق الأصول الرقمية وتقلباته وحجم تداوله في الانكماش، وعادت العديد من المؤشرات إلى مستويات ما قبل سوق 2020 الصاعد. وباستثناء Tether (USDT)، تراجعت جميع أصول العملات المستقرة الرئيسية، كما أن عرض العملات المستقرة يشهد انخفاضًا مستمرًا. وبسبب الهدوء غير المعتاد على السلسلة وخارجها، وصل حجم المعروض الذي يحتفظ به أصحاب الحيازة طويلة الأجل إلى أعلى مستوى تاريخي عند 14.74 مليون BTC. وعلى العكس، هبط المعروض لدى الفئة قصيرة الأجل، التي تمثل الجزء الأكثر نشاطًا من السوق، إلى أدنى مستوى منذ 2011. ويتمسك أصحاب الحيازة طويلة الأجل بمراكزهم بثبات، مع خروج شبه معدوم للأصول. أما أصحاب الحيازة قصيرة الأجل فيتأرجحون على حافة الربحية، إذ إن معظم الأصول الرقمية التي يملكونها تم شراؤها بأسعار أعلى من المستوى السعري الحالي. وقد مر سوق الأصول الرقمية بانكماش في التقلبات وانخفاض غير معتاد في حجم التداول، وعاد الآن إلى نطاق تداول ضيق للغاية.
(4) تقدم ETF البيتكوين الفوري
أبرز وأهم حدث في سوق العملات المشفرة هذا العام هو طلب ETF البيتكوين المقدم من أكبر شركة لإدارة الأصول في العالم، BlackRock. وكان المستفيد الرئيسي من هذه الأخبار هو البيتكوين، إذ شهد نموًا ملحوظًا وحقق أعلى مستوى تاريخي في 2023. وبصفته أكبر شركة لإدارة الأصول في العالم، تخضع BlackRock لرقابة صارمة، ولا تتخذ قراراتها إلا بعد دراسة متأنية. وحتى في ظل الضباب التنظيمي والظروف السوقية الحالية، فإن اختيار BlackRock الاستمرار في زيادة استثمارها في صناعة الأصول الرقمية يمكن اعتباره إشارة للمستثمرين بأن العملات المشفرة فئة أصول شرعية ذات مستقبل دائم. وثانيًا، ستزيد صناديق ETF بصورة أسرع مما يتوقعه معظم الناس من مستوى التعرض والطلب على هذه الفئة من الأصول. وأحدث الأخبار أن محكمة الاستئناف الأمريكية دعمت Grayscale في دعواها ضد SEC العام الماضي بشأن رفض طلبها لصندوق بيتكوين ETF الفوري. وهذا زاد بشكل كبير فرص موافقة طلبات ETF الفوري من شركات مثل BlackRock وFidelity وغيرها، ربما في أقرب وقت في منتصف أكتوبر. ومن الجدير بالذكر صندوق Grayscale Bitcoin Trust، إذ إن حالة انخفاض تقييمه مقارنةً بحجم الأصول المُدارة قد تراجعت بشكل ملحوظ، كما ارتفع سعر الرمز (GBTC) بقوة.
(5) استمرار نمو الرهن السائل بعد تحديث الإيثريوم
في أبريل من هذا العام، أجرى الإيثريوم تحديثًا كبيرًا باسم تحديث شنغهاي (EIP-4895). وقد سمح هذا التحديث لمدققي الإيثريوم بسحب مكافآتهم ورموز الرهن، مما أدى إلى نتائج غير متوقعة إلى حد كبير. وعلى عكس ما توقعه كثيرون، استمرت نسبة الرهن على الإيثريوم في الارتفاع حتى بعد السماح بالسحب.
أظهرت بروتوكولات الرهن السائل أداءً جيدًا، إذ ارتفع كل من السعر والقيمة الإجمالية المقفلة (TVL) في الأسابيع الأولى من الربع الثاني. وتحتل مجموعة بروتوكولات LSD حاليًا المرتبة الأولى في سوق العملات المشفرة من حيث TVL. كما أن الوضع على السلسلة مثير للاهتمام أيضًا. فمنذ عملية الدمج في سبتمبر الماضي، لم تعد الإيثريوم عملة تضخمية مستمرة. الآن يعتمد عرضها على النشاط داخل الشبكة. وقد اختبر الارتفاع الأخير في نشاط الشبكة الطبيعة الانكماشية لـ ETH خلال الفترات ذات النشاط المرتفع، مما أثبت مرة أخرى المزايا طويلة الأجل للانتقال إلى PoS.
(6) انخفاض التمويل العام والخاص
في النصف الأول من 2023، شهد سوق بيع التوكنات تعافيًا. مقارنةً بالنصف الثاني من العام الماضي، ارتفع السوق بشكل متواصل وأصبح لامعًا. لكن ما يزال هناك فرق كبير مقارنةً بذروة 2021، إذ لم يصل إلا إلى نحو 30% من مستوى الفترة نفسها في 2019.
4.3.2 تطور سوق وصناعة العملات المشفرة في 2019
كان 2019 عامًا بدأت فيه صناعة الأصول المشفرة بالتعافي تدريجيًا من حالة الركود التي أعقبت انفجار الفقاعة، كما كان عامًا انتقلت فيه الصناعة من الاستثمار في السوق الأولية إلى نمط التداول في السوق الثانوية. وبفضل دفع نموذج IEO، شهدت السوق الأولية ازدهارًا قصير الأجل في النصف الأول، واستمرت مواضيع DeFi والعملات المستقرة في التفاعل والانتشار. ومع بدء الموجة الصاعدة الرئيسية للبيتكوين، بدأت الخاصية التداولية للأصول المشفرة تبرز، ودخلت منصات التداول المتوافقة، وعاد تطور المشتقات المالية لإشعال حماس المضاربة لدى المشاركين. وتزامنت دورات الاقتصاد الكلي العالمية مع دورات تنصيف الأصول المشفرة، كما دفعت الجغرافيا السياسية ومسار إزالة العولمة إلى تراكب خاصيتي التحوط والمخاطرة في الأصول المشفرة.
(1) زادت القيمة السوقية 44.1%
في 2019، بدأ سوق العملات المشفرة بالصعود ثم الانخفاض، مع اتجاه تصاعدي في القيمة السوقية، إذ ارتفعت من 120 مليار دولار في بداية العام إلى 180 مليار دولار في نهايته، بزيادة سنوية بلغت 44.1%. وكان أفضل أصل أداءً في 2019 هو البيتكوين، إذ بلغت عوائده السنوية 95%، متجاوزًا بكثير مؤشر S&P 500 الذي حقق 29%، والذهب 19%، والفضة 16%. وارتفعت حصة البيتكوين من القيمة السوقية إلى 71.5%. ومن بين أكبر خمس عملات من حيث القيمة السوقية، كان أداء البيتكوين هو الأفضل، إذ بلغت نسبة الارتفاع السنوية 95%. أما العملات الأربع الأخرى فكانت نسب الارتفاع فيها على الترتيب: ETH (-2%)، XRP (-45%)، BCH (%38)، LTC (+37%). وكان متوسط ارتفاع العملات الخمس الكبرى نحو 20.6%.
(2) تطور المشتقات الخاصة بالعملات المشفرة بسرعة كبيرة
في 2019، انفجر سوق مشتقات العملات المشفرة. ارتفع عدد منصات المشتقات 12 مرة، وانضم كثير من المتداولين الفوريين إلى سوق المشتقات، مثل Binance وKraken وBitflyer. كما زاد عدد منصات التداول الفوري بمقدار 130 منصة، من 270 منصة في بداية 2019 إلى 400 في نهايته. وكانت BTC perpetual swap المنتج الأكثر رواجًا في تداول المشتقات، وكانت BitMEX في الصدارة (بحصة 52٪).
(3) يبقى USDT محافظًا على ميزته
في 2019، كانت النسبة التي ارتفعت فقط هي USDT، بينما انخفضت الحصة السوقية للأنواع الأربعة الأخرى من بين أكبر خمس عملات مستقرة، مثل USDC وPAX وTUSD وDAI، وكانت TUSD الأكثر انخفاضًا في الحصة السوقية، وتجاوزتها PAX. أما GUSD فقد خرجت أصلًا من قائمة أكبر خمس عملات مستقرة.
(4) التمويل والاستثمار كانا ضعيفين، وIEO أصبح النقطة المضيئة الوحيدة
من حيث عدد المشاريع الممولة في السوق الأولية، كان عدد مشاريع IEO في 2019 أقل بكثير من عدد المشاريع عند انفجار ICO في 2017، وكان يُعد نقطة ساخنة محلية. ووفقًا لبيانات Cryptorank، لم يتجاوز عدد IEO في عامي 2018-2019 كاملين 97 مشروعًا، بينما بلغ الحد الأقصى للتمويل الشهري 37.6 مليون دولار، وهو أقل بكثير من بيانات التمويل في ذروة ICO في 2017.
(5) يقود DeFi مشاهد تطبيق البلوك تشين، وقد بلغت القيمة المقفلة على الشبكة كلها مستوى قياسيًا جديدًا
في 2019 ارتفعت القيمة المقفلة السنوية في DeFi من نحو 200 مليون دولار إلى 700 مليون دولار كحد أقصى، بنسبة نمو بلغت 350%. وكانت التطبيقات الثلاثة الأولى من حيث الحصة السوقية هي Maker وSynthetix وCompound، وكانت حصة Maker السوقية تقارب 50%. ومع إطلاق وظيفة MCD الخاصة بـ Maker، من المتوقع أن تصل حصتها السوقية إلى مستوى قياسي جديد.
(6) رفض بيتكوين ETF مرارًا
على الرغم من أن الجهات التنظيمية الأمريكية كانت تترك دائمًا مجالًا لاحتمال الموافقة المستقبلية على ETF البيتكوين، فإن كل طلبات بيتكوين ETF كانت تُرفض. ففي أكتوبر، رفضت لجنة الأوراق المالية والبورصات الأمريكية (SEC) خطة تداول ETF المقدمة بشكل مشترك من Bitwise لإدارة الأصول وبورصة نيويورك Arca، بحجة أن المقترح لا يفي بالمتطلبات القانونية لمنع التلاعب بالسوق وغيرها من الأنشطة غير القانونية. وقد أعادت الحرب التجارية الصينية-الأمريكية المتصاعدة في 2019 ثقة المستثمرين في العملات المشفرة مثل البيتكوين، لكن لجنة الأوراق المالية والبورصات ظلت متشددة ورفضت أي طلب لإدراج صندوق بيتكوين متداول.
خلاصة:
من منظور تطور سوق وصناعة العملات المشفرة، كان أداء السوق الأولية والثانوية في 2023 (منذ بداية العام حتى الآن)، بما في ذلك القيمة السوقية والنشاط التداولي والتمويل والاستثمار، أضعف عمومًا من 2019. لكن الجوانب الأكثر وعدًا في 2023 تتمثل في أن بيئة طلب وإقرار ETF البيتكوين أفضل بكثير من 2019؛ كما أن الإيثريوم، من خلال التحديثات والترقيات الكبيرة، تحولت إلى أكبر منصة بلوك تشين في العالم، ولا يزال لديها إمكانات غير محدودة في المستقبل.
4.3.3 الاستشراف
أمام مشهد تداخل «دورة الانخفاض إلى النصف» في 2024 مع البيئة الكلية المرتفعة الفائدة الحالية، تتواجد في الأصول المشفرة فرص وتحديات في آن واحد. لقد علّمتنا التجارب السابقة أن السياسة النقدية والسيولة هما العاملان المهيمنان المؤثران في سوق الأصول المشفرة، وأن أساسيات الصناعة تحدد ارتفاع السوق وطوله. وبالنظر بشكل شامل إلى البيئة الكلية الحالية وتطور الصناعة، وإذا جمعنا تاريخ سعر البيتكوين في مفهوم اتجاهي واحد، فسيكون بهذا الشكل:
(1) استشراف سوق 2023:
إن نسبة الاحتفاظ طويلة الأجل مرتفعة، والسيولة مشدودة (الفائدة عند مستويات مرتفعة، ولم ينقلب مسار رفع الفائدة بعد)، مع غياب سردية جديدة في الصناعة (ومن المتوقع ألا تتم الموافقة على ETF إلا قرب نهاية العام)، وما يزال السوق في الليلة السابقة لدورة التنصيف، ومن المرجح أن يبقى السعر متذبذبًا على نطاق واسع طوال 2023، ولا يُتوقع أن يكون هناك سوق صاعد؛
(2) استشراف السوق الصاعد 2024-2025:
إن البيئة الكلية في 2023 لم تكن أفضل من 2019، لكن مع تباطؤ التضخم وتحقيق مختلف المؤشرات الاقتصادية لأهدافها، يبقى تحسن بيئة أسعار الفائدة الكلية في 2024-2025 أمرًا يستحق التوقع (تباطؤ رفع الفائدة، التوقف، ثم بدء خفض الفائدة). وعندما يعدل الاحتياطي الفيدرالي سياسته النقدية، ولا سيما عندما يتخذ استراتيجية خفض الفائدة، عادةً ما يتدفق المزيد من الأموال إلى السوق؛ ومع نمو القيمة السوقية الإجمالية للبيتكوين تدريجيًا، يبدو أن نسبة ارتفاع سعره تتراجع تدريجيًا، إذ إن مضاعفات الصعود بعد التنصيفات الثلاث الأولى أخذت تتناقص تدريجيًا. ومع دخول المؤسسات الاستثمارية الكبيرة إلى سوق البيتكوين، فإنها لا تستثمر فيه فقط، بل قد تدفع أيضًا إلى ظهور المزيد من مشتقات العملات المشفرة، والتي تُصمم عادةً لتحقيق أرباح المضاربة للمستثمرين المؤسسيين. وبهذا قد تُكبح تقلبات سعر البيتكوين. وبجمع هذه العوامل، يُتوقع أن تأتي موجة التنصيف في موعدها، لكن مضاعف الصعود سيكون أقل من المرات الثلاث الأولى، مع تقدير الزيادة في نطاق 2-3 مرات؛ وعلى مستوى الزمن، يقدّر بعض الخبراء أن أكثر التوقعات تشاؤمًا هي خفض الفائدة بحلول نهاية العام القادم، بينما أكثرها تفاؤلًا هو خفض الفائدة في الربع الثاني من العام القادم. ومن بدء خفض الفائدة إلى وصول M2 إلى ذروته، من المفترض أن يُؤجل ذلك دورة السوق الصاعد مرة أخرى، وقد لا تكون الحركة مثل ربع 2020 الرابع الذي بدأ فيه السوق الصاعد، ويبدو حاليًا أن الاحتمال الأكبر هو وقوعه في 2025. وستكون درجة تعافي السيولة وقوة تأثير السرديات الجديدة في الصناعة من العوامل المهمة المؤثرة في الارتفاع. وتتوقع الصناعة أن موافقة ETF وإدراجه ستجلب تدفقات رأسمالية هائلة، لكن مقارنةً ببيئة السيولة السهلة في 2020-2021 وبيئة السوق الصاعدة التي أنتجتها طفرة DEFI، فإن بيئة 2024-2025 لا تبدو كافية حتى الآن، ويُرجح أن احتمال الارتفاع الحاد يكون منخفضًا نسبيًا؛
(3) عوامل الخطر
السوق الصاعد الكبير يحتاج إلى ظهور محفزات إيجابية تفوق التوقعات، وتتمثل خصوصًا في تدفق وفير للأموال، وخفض فائدة يفوق التوقعات، وتخفيف الموافقات التنظيمية، والابتكار الكبير داخل الصناعة، وكلها عوامل ستسهم في صنع سوق صاعد فائق. لكن من ناحية أخرى، فإن أحداث البجعة السوداء غالبًا ما تكون غير متوقعة، ولم يكن أحد ليتنبأ بالجائحة العالمية التي اجتاحت العالم في 2020، كما أن ضخ السيولة العالمي لإنقاذ السوق كان يأتي عادةً مع الأزمات المالية أو الركود الاقتصادي الكبير. وتكون تقلبات الأصول عالية المخاطر عادةً أكبر، فتترافق المخاطر مع الفرص — فظلام ما قبل الفجر غالبًا هو المرحلة الأصعب احتمالًا.
5. السردية الجديدة — نقطة إشعال السوق الصاعد
ما إن تتهيأ كل الأمور، يبقى فقط العامل الأخير.
5.1 السوق الصاعد 2017
في يناير 2017، كان سعر البيتكوين يدور حول 1,000 دولار، وفي ذلك الوقت أشارت بعض التقارير الإخبارية إلى أن سوق البيتكوين كان ينمو بسرعة، مما جذب بعض المستثمرين الأوائل. من أبريل إلى يونيو، شهد سعر البيتكوين ارتفاعًا ملحوظًا، إذ ارتفع من 1,000 دولار إلى نحو 2,500 دولار، وبدأ المزيد من المستثمرين يشعرون بإمكانات سوق العملات المشفرة، وبدأ عدد أكبر من الناس في الاستثمار في البيتكوين. ومع حلول الصيف، جعلت التغطية الإعلامية والاهتمام المتزايد سوق البيتكوين أكثر شهرة، وارتفع سعره من 2,500 دولار إلى نحو 5,000 دولار. بدءًا من أكتوبر، أُدرجت عقود البيتكوين الآجلة رسميًا في بورصة شيكاغو التجارية (CME) وبورصة خيارات شيكاغو (CBOE)، مما سهّل على المستثمرين المؤسسيين دخول سوق العملات المشفرة. وارتفع سعر البيتكوين بشكل كبير في الربع الرابع، ليصل في النهاية إلى ذروة تجاوزت 19,000 دولار في ديسمبر.
أسباب السوق الصاعد:
التغطية الإعلامية والدعاية: كان البيتكوين طوال عام 2017 محور اهتمام وسائل الإعلام، وكانت مختلف التقارير والمقابلات تدفع شهرة البيتكوين، مما أثار استثمار المزيد من الناس.
الاستثمار المؤسسي: أطلقت CME وبورصة شيكاغو للخيارات عقود البيتكوين الآجلة، مما وفر للمستثمرين المؤسسيين طريقة أكثر تنظيمًا، وبالتالي أصبح بإمكان بعض المؤسسات المالية الكبرى الاستثمار في البيتكوين بسهولة أكبر.
تطور المسار الجديد: شهدت الإيثريوم تطورًا سريعًا في 2017، وأصبحت المنصة الرئيسية للتطبيقات اللامركزية والعقود الذكية. كما بلغ جنون ICO الخاص بالإيثريوم ذروته في ذلك العام، حيث تم إصدار العديد من الرموز الجديدة عبر العقود الذكية للإيثريوم.
5.2 السوق الصاعد 2020-2021
في يناير 2020، كان سعر البيتكوين يدور حول 9,000 دولار، وكان السوق مستقرًا نسبيًا. لكن تفشي فيروس كورونا على مستوى العالم في ذلك الوقت سبب صدمة شديدة للاقتصاد العالمي. ولمواجهة الركود الاقتصادي واضطراب الأسواق المالية، تبنى الاحتياطي الفيدرالي في مارس وأبريل سياسات تيسير كمي واسعة النطاق لتحفيز الاقتصاد. وغالبًا ما يرافق التيسير الكمي ارتفاع معدلات التضخم، ما جعل المستثمرين يشعرون بالقلق من التضخم والبحث عن أصول ملاذ آمن. وقد اعتبر بعض المستثمرين البيتكوين أداة للتحوط ضد التضخم، فحوّلوا أصولًا كبيرة إلى سوق العملات المشفرة للحفاظ على القيمة. وتحت تأثير سياسة التيسير الكمي، بدأ البيتكوين في مايو بالارتفاع بشكل واضح وتجاوز 10,000 دولار. وبعد ذلك، من يونيو إلى أكتوبر، لم يعد البيتكوين يجذب انتباه المستثمرين الأفراد فقط، بل لفت أيضًا اهتمام المؤسسات المالية الكبرى على نطاق واسع. فعلى سبيل المثال، أعلنت شركة الاستخبارات التجارية الأمريكية MicroStrategy في أغسطس شراء بيتكوين بأكثر من 250 مليون دولار؛ وأعلنت عملاق المدفوعات الإلكترونية PayPal أنها ستسمح للمستخدمين بشراء وبيع واحتفاظ البيتكوين على منصتها؛ وبدأت Goldman Sachs في تقديم خدمات تداول وتسوية البيتكوين، مما سمح لعملائها بتداول الأصول المشفرة؛ وأعلنت Morgan Stanley أنها ستوفر لعملائها فرص الاستثمار في صندوق بيتكوين. ومنذ ذلك الحين، واصل سعر البيتكوين الصعود بقوة، فتجاوز 20,000 دولار في نوفمبر، و30,000 دولار في ديسمبر، ثم تجاوز 40,000 دولار في يناير من العام التالي، و60,000 دولار في مارس.
أسباب السوق الصاعد:
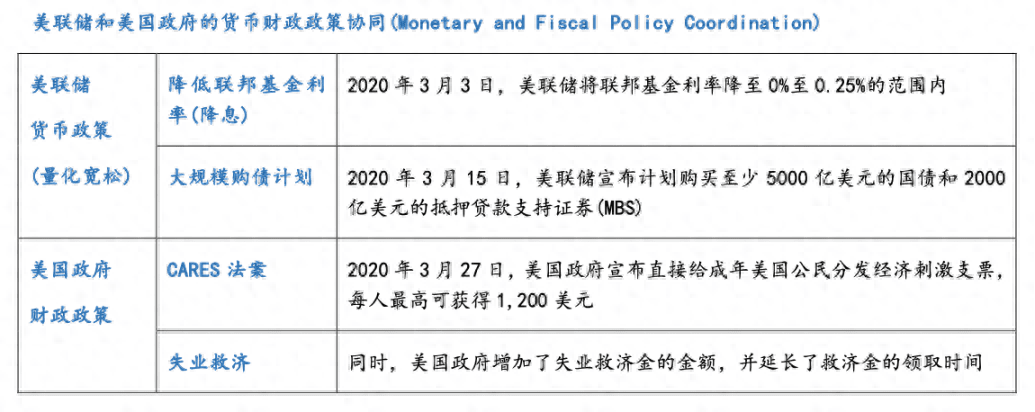
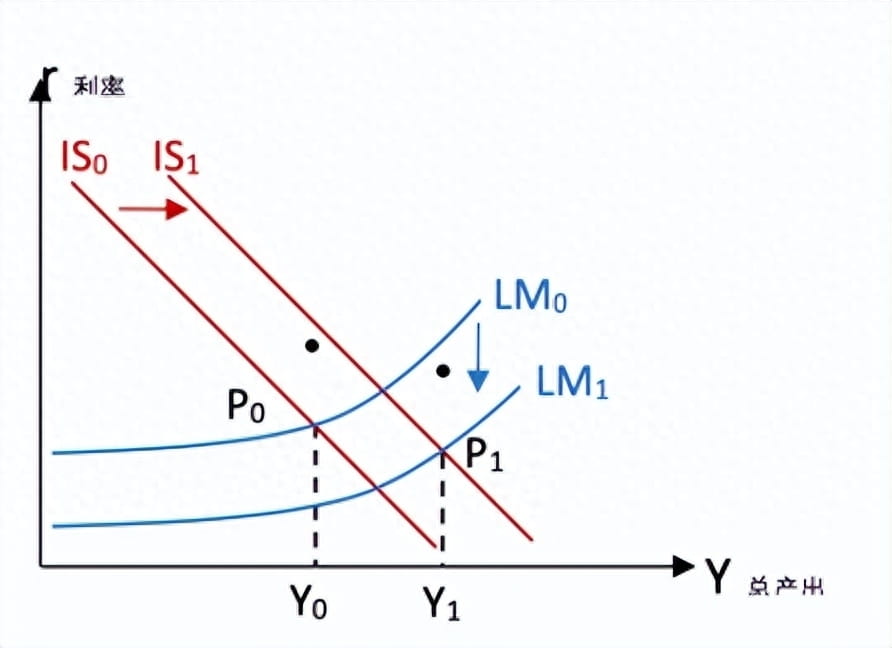
منحنى LM: L2 (r) = L1 (Y) - M/P، حيث يشير M إلى عرض النقد، وP يمثل مستوى الأسعار. إن خفض سعر فائدة الأموال الفيدرالية يعني انخفاض تكلفة الاقتراض، مما سيحفز اقتراض كميات كبيرة من النقود لاستخدامها في الاستثمار؛ كما أن شراء السندات الحكومية وMBS على نطاق واسع سيؤدي إلى زيادة كبيرة في عرض النقد. وكلاهما سيزيد قيمة M، مما يجعل منحنى LM يتحرك إلى الأسفل.
منحنى IS: Y = I (r) + G + (X – M)، حيث يشير G إلى الإنفاق الحكومي. إن توزيع الشيكات بكميات كبيرة وصرف إعانات الإغاثة سيزيد الإنفاق الحكومي، وبالتالي يزداد G ويتحرك منحنى IS إلى اليمين.
النتيجة: الوصول إلى نقطة توازن جديدة P1، حيث يكون الناتج الكلي Y1 > Y0، ويزداد الناتج الكلي بشكل ملحوظ، وتنشط الأنشطة الاقتصادية بشكل غير طبيعي، ويُحفَّز كل من الاستهلاك والاستثمار، وترتفع أسعار العملات بسرعة كبيرة.
طفرة الاستثمار المؤسسي: مقارنةً بالسوق الصاعد في 2017، ارتفعت مشاركة المستثمرين المؤسسيين بشكل كبير في الفترة من 2020 إلى 2021. وإلى جانب MicroStrategy وPayPal وGoldman Sachs وMorgan Stanley المذكورة أعلاه، أعلنت العديد من المؤسسات المالية الكبرى الأخرى أيضًا تباعًا مشاركتها في الاستثمار في العملات المشفرة.
تنوع مشاريع العملات المشفرة: مقارنةً بـ 2017، شهدت 2021 تنوعًا أكبر في العملات المشفرة، وهو ما تجلى في ظهور عدد كبير من الرموز والمشاريع الجديدة للأصول الرقمية، مما أغنى منظومة الأصول الرقمية. ولم يجذب ذلك بعض المشاهير إلى عالم العملات المشفرة فحسب، بل دفع أيضًا رؤوس الأموال إلى مزيد من التوزع داخل سوق العملات المشفرة، وهو ما يفيد في دفع الصناعة إلى مزيد من التطور. وتشمل:
منصات بلوك تشين جديدة: إلى جانب البيتكوين والإيثريوم، شهد عام 2021 ظهور بعض منصات البلوك تشين الجديدة التي وفرت البنية التحتية لرموز وتطبيقات مختلفة، مثل Solana وAVAX وغيرها.
رموز DeFi: كان DeFi من أبرز الاتجاهات في 2021، وجذب كميات كبيرة من الأموال والمشاريع. وقدمت رموز DeFi للمستخدمين مجموعة من الخدمات المالية، بما في ذلك الإقراض، والرهن، وتعدين السيولة، مثل Uniswap وAAVE وغيرها.
رموز NFT: شهدت NFTs نموًا انفجاريًا في 2021، وجذبت الفنانين وشركات الإعلام وجامعي التحف. وتمثل رموز NFT أصولًا رقمية فريدة من نوعها، مثل Sandbox وغيرها.
رموز اجتماعية: ظهرت في 2021 بعض الرموز الاجتماعية الجديدة المرتبطة بوسائل التواصل الاجتماعي ومنشئي المحتوى. ويمكن استخدام هذه الرموز لمكافأة ودعم معجبي المبدعين، وكذلك لتعزيز التفاعل الاجتماعي، مثل SOC وBAT وغيرها.
رموز ألعاب البلوك تشين: كما نما نظام الألعاب على البلوك تشين في 2021، وأصبحت بعض رموز الألعاب بقيادة AXS أصولًا رقمية رائجة، تُستخدم في التداول داخل العالم الافتراضي وفي الحوافز داخل اللعبة.
5.3 العوامل الدافعة للسوق الصاعد اللاحق
خفض الفائدة: حاليًا لا يزال معدل التضخم في الولايات المتحدة يدور حول 3%، والحد الرسمي الذي يفرضه الاحتياطي الفيدرالي للتضخم هو 2%، كما أن باول ومسؤولي الاحتياطي الفيدرالي الآخرين أكدوا مرارًا أن تغيير هدف التضخم ليس مرجحًا. لذلك يعتمد توقيت خفض الفائدة بدرجة كبيرة على متى يمكن أن يعود معدل التضخم الأمريكي إلى مستوى 2%. لكن حتى إذا تم خفض الفائدة، فمن المرجح أن يستغرق إكمال دورة الخفض كاملة من 2 إلى 3 سنوات، وخلال دورة الخفض قد ترتفع أسعار العملات بشكل تدريجي. وبناءً على البيانات الحالية، من المتوقع أن يبدأ خفض الفائدة في خريف وشتاء 2024.
الانتخابات الرئاسية الأمريكية: ستجري جولة جديدة من الانتخابات الرئاسية الأمريكية في نهاية 2024، وتختلف السياسات الاقتصادية قليلًا باختلاف الرئيس. ففي عهد ترامب، اتُّخذت عدة مرات سياسات مالية توسعية لتحفيز الاقتصاد، مثل خفض ضريبة دخل الشركات بشكل كبير وإجراء إصلاحات ضريبية مالية؛ كما انتقد علنًا رئيس الاحتياطي الفيدرالي باول مرارًا، وحثه على خفض الفائدة وتنفيذ سياسة التيسير الكمي. أما في عهد بايدن، فعلى الرغم من تخصيص أموال لدعم البنية التحتية والطاقة والرعاية الصحية، فإن الموقف العام ظل أكثر تحفظًا. ومن المتوقع أنه إذا فاز ترامب، فإن سوق العملات المشفرة الصاعد سيأتي أسرع قليلًا. وحتى لو كان ترامب كثير الانتقاد لصناعة العملات المشفرة، فقد كشفت مؤخراً تقارير مالية أنه يمتلك أكثر من 2.8 مليون دولار من الإيثريوم في محفظة واحدة، كما ربح 4.9 مليون دولار من اتفاقية ترخيص NFT.
إطار تنظيم العملات المشفرة أصبح أكثر نضجًا: في النصف الأول من 2023 بدأت الولايات المتحدة وأوروبا وهونغ كونغ وسنغافورة واليابان وكوريا الجنوبية تباعًا بوضع سياسات تنظيم إقليمية للعملات المشفرة. ومع ازدياد الصرامة التنظيمية، ونضج القوانين، وشفافية التداول، قد تتخلص العملات المشفرة تدريجيًا من سمعتها السلبية مثل «غير آمنة» و«أداة لغسيل الأموال»، وبالتالي ستشعر المؤسسات المالية الكبرى بمزيد من الاطمئنان تجاهها، مما يجذب أموالًا أكبر إلى السوق. ومن المتوقع أن يكون 2024 عامًا آخر من التطور السريع في الأنظمة التنظيمية، على أن يتشكل إطار شبه ناضج في 2025.
مشاريع العملات المشفرة أصبحت أكثر تنوعًا: من المتوقع أن تُظهر الجولة الصاعدة القادمة تنوعًا أكبر، بما في ذلك تنوع الرموز، وتنويع الأنظمة البيئية، وتنويع المنتجات المالية؛ ويشمل تنوع الرموز رموز الذكاء الاصطناعي الناشئة، والرموز التي تطلقها الشركات الكبرى (PYUSD) وغيرها، ويشمل تنويع الأنظمة البيئية ظهور التجارة الإلكترونية اللامركزية القائمة على Web3، والتخزين اللامركزي للبيانات وغيرها، بينما يشمل تنويع المنتجات المالية الصناديق المتداولة ETF التي ستُطرح قريبًا.
6. كلمة أخيرة
لقد مرّت العملات الرقمية المشفرة بالفعل بثلاث دورات صعود وهبوط كبيرة، كما أن البيتكوين تجاوز في 2021 للمرة الأولى تريليون دولار من حيث القيمة السوقية. وسيكون ذلك علامة على دخول العملات الرقمية المشفرة إلى مصاف الأصول البديلة الرئيسية عالميًا. وفي الدورة الجديدة من الصعود والهبوط، ستتحدد مكاسب البيتكوين أيضًا بحجم أصوله الضخم، ونتوقع أن تكون الذروة عند نحو 120 ألف دولار. وبعد ذلك، عندما تستقر قطعة الكعكة الخاصة بالأصول المشفرة عالميًا وتتحدد حدودها، فإن احتمال ظهور سوق صاعد أسطوري سيصبح أقل فأقل.
أنا مينغ قه، أتنقل في سوق التداول منذ أكثر من عشر سنوات، ويمكنكم دائمًا أن تجدوني إذا كانت لديكم أسئلة؛ الاختيار أهم من الجهد، والدائرة تحدد المصير!