

الآن هو 1 أكتوبر 2023. أولًا، لنقل النتيجة: سيناريو سوق بيتكوين الصاعد للأعوام 24-25 سيكون مختلفًا عن أي سوق صاعدة سابقة.
سأتحدث عن آرائي من زاويتين: أولًا، ما الدلالة التي تقدمها تحركات البيتكوين في دورات النصف عبر السنوات للمستقبل. ثانيًا، ما تأثير السياسات النقدية لمجلس الاحتياطي الفيدرالي الأمريكي خلال السنوات على أعلى نقطة محتملة في الدورة القادمة للبيتكوين.
الجزء الأول: أحداث نَصف البيتكوين عبر السنوات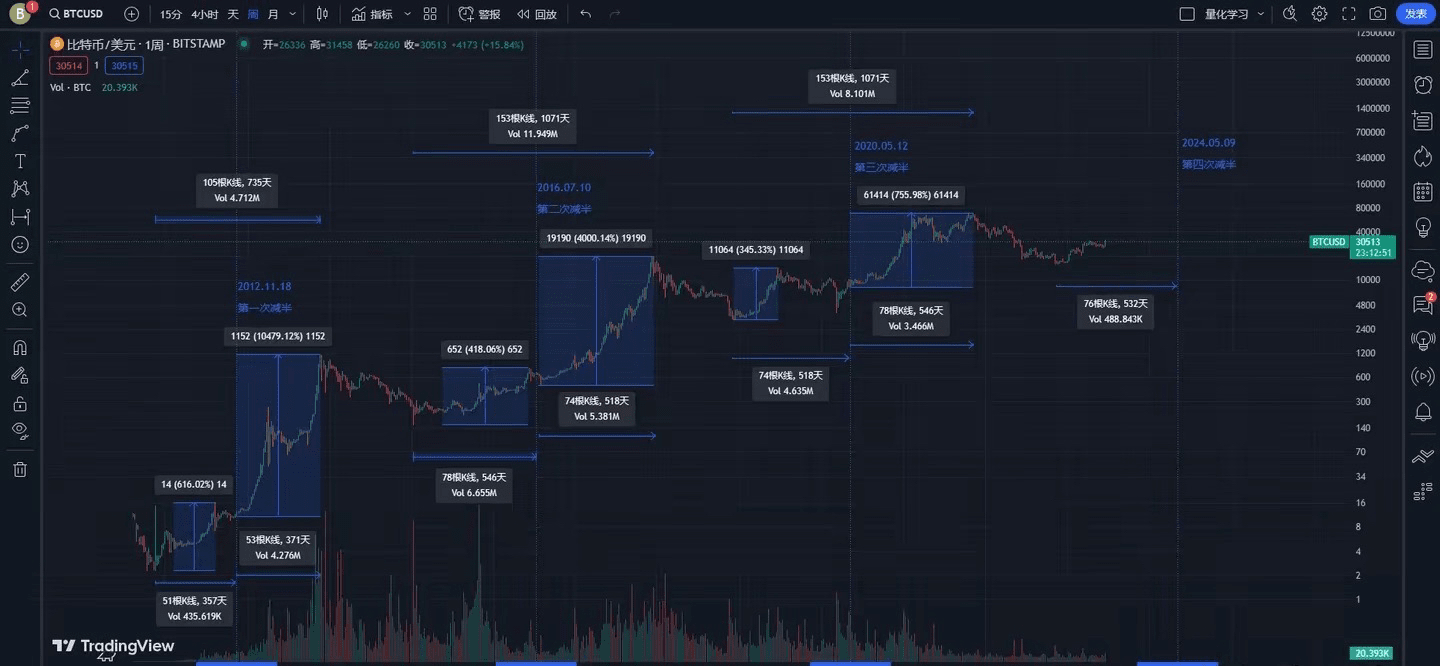
تحدث دورة نَصف البيتكوين كل أربع سنوات تقريبًا، لكن الوقت المحدد غير مؤكد. حاليًا، يبدو أن موعد النصف التالي هو 2024.05.09، أي بعد 319 يومًا من الآن. دعونا نستعرض مرات النصف السابقة عبر الزمن.
حدث النصف الأول في نوفمبر 2012؛ ظهر أدنى مستوى قبل ذلك بـ 357 يومًا، وظهر أعلى مستوى بعده بـ 371 يومًا. إجمالي المدة 735 يومًا. ومن حساب بدء النصف، بلغت أعلى نسبة ارتفاع 104 مرات.
حدث النصف الثاني في يوليو 2016؛ ظهر أدنى مستوى قبل ذلك بـ 546 يومًا، وظهر أعلى مستوى بعد ذلك بـ 518 يومًا. إجمالي المدة 1071 يومًا، ومن حساب بدء النصف، وصلت أعلى نسبة ارتفاع إلى 40 ضعفًا.
حدث النصف الثالث في مايو 2020؛ ظهر أدنى مستوى قبل ذلك بـ 518 يومًا، وظهر أعلى مستوى بعده بـ 546 يومًا. إجمالي المدة 1071 يومًا؛ ومن حساب أعلى ارتفاع بدءًا من مرحلة النصف، بلغت نسبة الارتفاع 7.5 أضعاف.
يمكننا أن نرى أوجه التشابه في:
1. قبل كل عملية نَصف، يبدو دائمًا أن أدنى نقطة تحدث، وغالبًا ما تحدث خلال فترة 1 إلى 1.5 سنة؛
2. ظهرت القمة بعد النصف خلال فترة تتراوح بين سنة وسنة ونصف؛
3. قبل النصف، تكون عادةً هناك فرص لاختبار قاع ثانٍ أو حتى عدة مرات؛ والفاصل الزمني بين الاختبارات غير ثابت؛
4. قبل النصف، غالبًا ما تكون هناك مرحلة سوق صاعدة صغيرة؛ تتراوح نسبة الارتفاع من 6 أضعاف في البداية إلى 4 أضعاف ثم إلى 3.5 أضعاف؛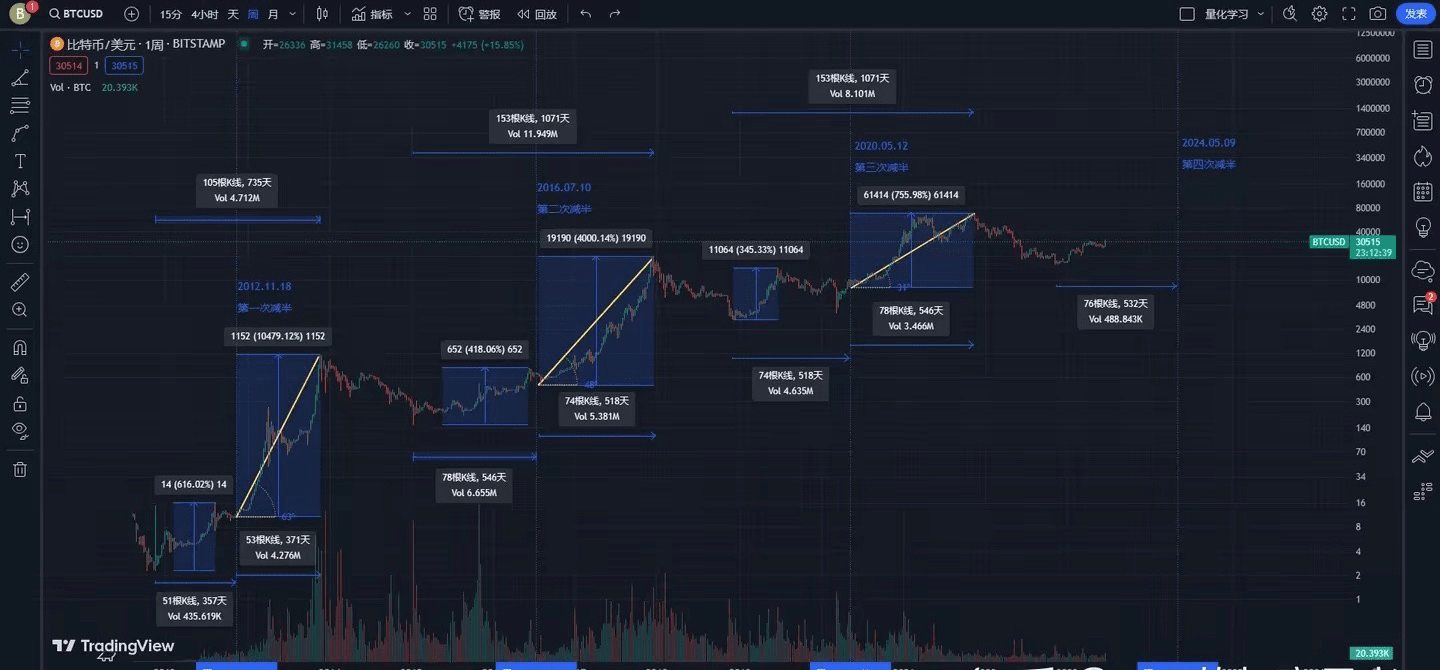
بمجرد بدء النصف، لم يعد هناك فرصة للاختبار الثاني للقاع؛ بل كلها تمضي في مسار صعود متواصل.
لكن هناك أيضًا بعض أوجه الاختلاف:
1. ليس كل قمة في كل دورة نَصف لديها قمة مزدوجة (Double top)؛
2. مع كبر الحجم أكثر فأكثر، أصبحت نسبة الارتفاع بعد كل عملية نَصف أقل: من 100 ضعف في البداية إلى 7.5 أضعاف في الآونة الأخيرة؛
3. كل مرة تكون درجة ميل (انحدار) كل موجة صعود أقل فأقل (63°-48°-31°)، ويبدو أن الشكل العام يبدأ باتجاه «قمة على شكل قوس» (Arc top).
التاريخ غالبًا لا يتكرر ببساطة. إذا كان التاريخ فعلًا سيعيد نفسه بهذه القافية البسيطة دون وعي ولا تفكير، فماذا يمكننا أن نفعل الآن؟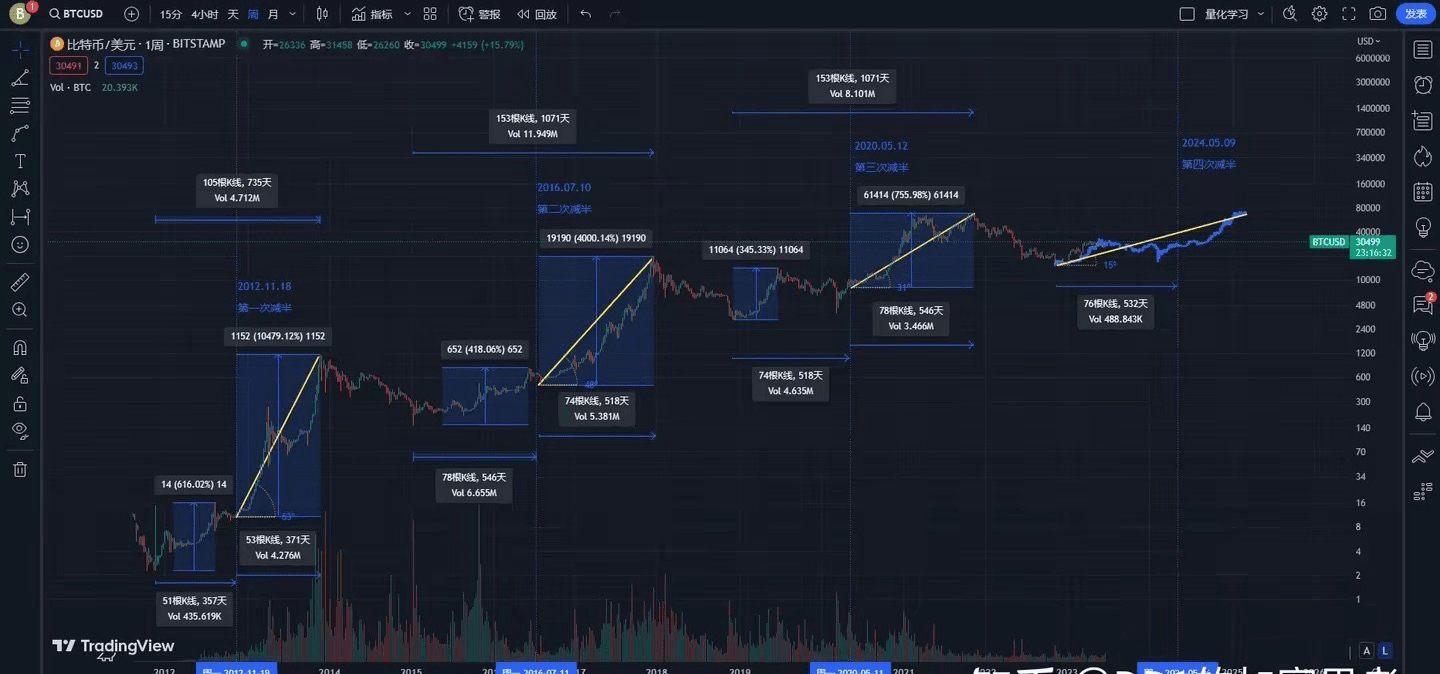 أولًا، اعتمادًا على التاريخ السابق، يمكن طرح الفرضيات التالية:
حوالي 15000 كان أدنى مستوى قبل دورة النصف الحالية؛ وإذا حدثت قمم أدنى جديدة في المستقبل، فستكون أيضًا في هذا النطاق، ربما قرب 18000 (أي بافتراض أن 15000 هو القاع، فإن السعي لاكتشاف قاع جديد قد يحدث قرب خط العنق في منطقة القاع)؛
قبل كل دورة نَصف، غالبًا جدًا سيكون هناك موجة سوق صاعدة صغيرة. يبدو أننا نمر بهذه النوعية من السوق الآن. وإذا نظرنا إلى نسبة الارتفاع من القاع إلى القمة في سوق صاعدة صغيرة ألا تتجاوز 3.4 أضعاف، فلو كانت هذه المرة ضمن 2 إلى 2.5 ضعف، فستقع قمة هذه السوق الصاعدة الصغيرة بين 30000 و 37500؛
كل مرة تكون زاوية ميل الصعود خلال دورة النصف في تناقص مستمر. إذا طبقنا تقريبًا انخفاضًا تاريخيًا بمقدار 16°، فسيكون سعر أعلى نقطة في المرة القادمة قرب 65000، ولن يتجاوز إجمالًا أعلى نقطة في المرة السابقة. وبشكل عام، ستكون نسبة صعود الدورة من مايو 2024 إلى مارس 2025 حوالي 1.5 مرة؛
إذا حددنا ميل الارتفاع لهذه المرة بـ 15°، فيمكن الاستناد إلى أعلى سعر لقمة السوق الصاعدة قبل النصف بنحو 31500 إلى 33000؛
لذلك إذا تكررت التاريخية فعلًا وفق إيقاع بسيط من القافية (بطريقة آلية)، فبالنسبة للتعامل/التنفيذ تظهر الاستنتاجات التالية:
السعر الحالي ليس بعيدًا عن قمة السوق الصاعدة قبل سيناريو النصف المتوقع؛
إذا فاتتَ فرصة شراء البيتكوين عند 15000، فغالبًا ستتوفر فرصة شراء مرة ثانية؛
بالنظر إلى سيناريو النصف القادم: إذا كانت الأداة/الأصل المختار هو البيتكوين، فلن تكون تخيلات الارتفاع عالية جدًا، وقد تكون قرب القمة السابقة؛
قد تحدث سلوكيات اختبار القاع الثاني في الربع الأول من العام القادم، أي أثناء الانتخابات الرئاسية في روسيا؛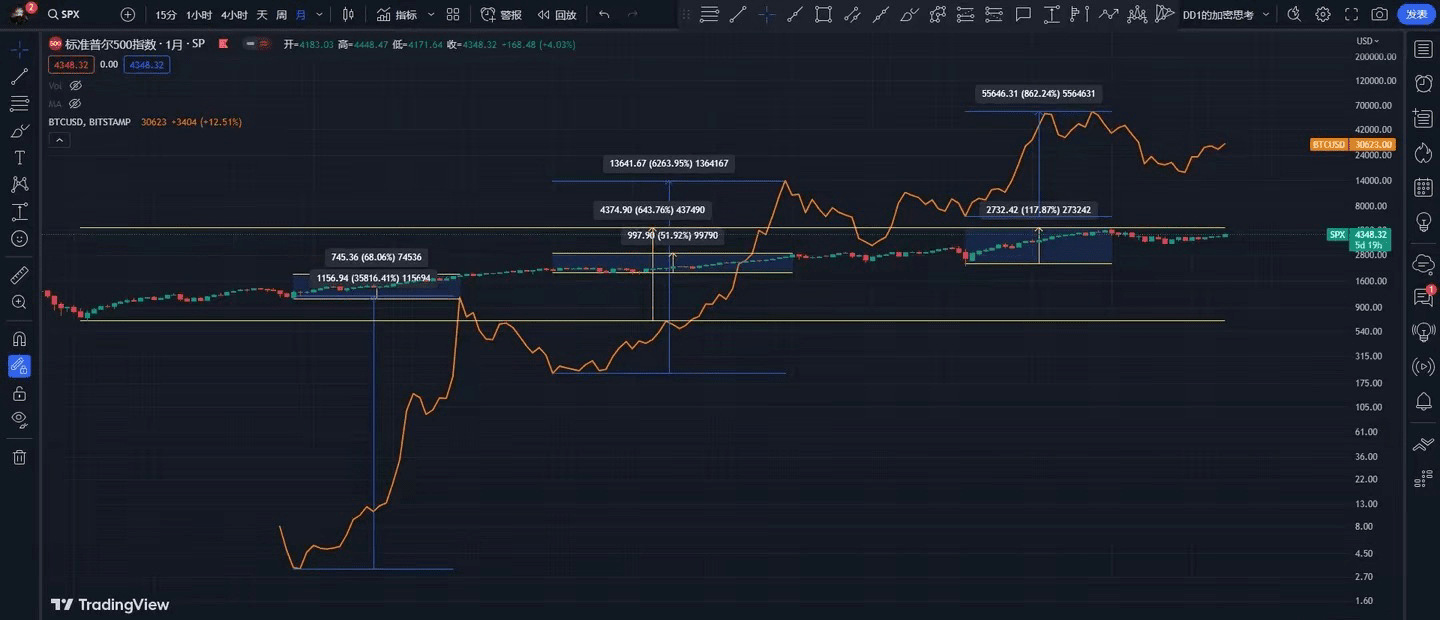
تتناول هذه المقالة منظور «القياس بجسم سفينة ثابت» (التمسك بالتشابه السطحي)، لكن بالمقارنة مع السابق، فالخلفية الاقتصادية الكلية الحالية مختلفة تمامًا وبشكل كبير.
وُلدت البيتكوين بسبب أزمة الرهن العقاري في الولايات المتحدة؛ ومن بعد ذلك، واصلت أمريكا طباعة النقود، لتبدأ سوقًا صاعدة كبيرة في الأسهم الأمريكية امتدت لسنوات طويلة. منذ قاع 2009، حقق مؤشر S&P 500 حتى اليوم ارتفاعًا بلغ 6.5 أضعاف. وبالمقارنة بما قبل، لا يزال هناك الكثير من عدم اليقين حاليًا:
الاقتصاد الكلي غير واضح؛ ولا تزال الآثار المحتملة لخفض الاحتياطي القانوني وخفض الفائدة في المدى القصير في الصين لم تظهر بعد.
تغيرات مفاجئة في الساحة الدولية؛ ما تزال الحرب الروسية الأوكرانية مستمرة؛
لم يتوقف رفع الفائدة في أمريكا/لا تزال زيادات الفائدة مستمرة. صحيح أن الزيادة توقفت مؤقتًا الآن، لكن من المتوقع وجود زيادتين إضافيتين هذا العام؛
ما إذا كانت العقارات الصينية يمكن أن تهبط بهدوء لا يزال غير معروف، ولا تزال أزمة البنوك قائمة؛
مع ازدياد حجم سوق العملات المشفرة، تصبح كل موجة ارتفاع أقل؛
بعد دخول المؤسسات في 2020، زادت العلاقة مع ناسداك، وأحيانًا يُنظر إلى البيتكوين كأنها سهم تكنولوجي ضمن سوق الأسهم الأمريكية. وعندما نضع البيتكوين ضمن الدورة الكبرى لسوق الأسهم الأمريكية، حتى مع ضخّ السيولة الكبير في 2020، يبدو أن الارتفاع ليس مرتفعًا جدًا؛
الجزء الثاني: دورة رفع الفائدة لدى الاحتياطي الفيدرالي الأمريكي
بالعودة إلى التاريخ، لنبدأ برؤية دورات رفع الفائدة خلال الثلاثين سنة الأخيرة القريبة:
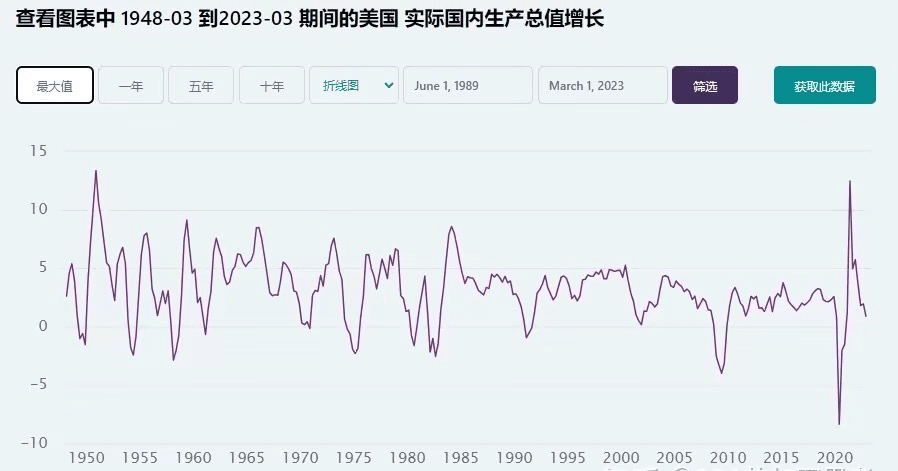
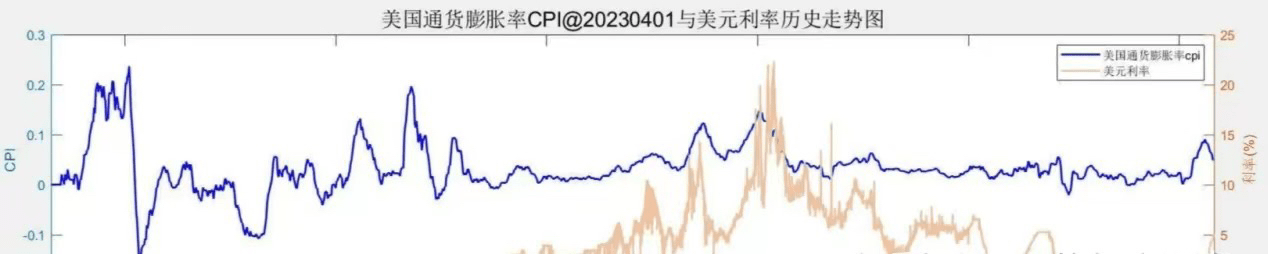 الدورة الأولى لرفع الفائدة، من 1994.2 إلى 1995.2، استمرت 12 شهرًا؛ ارتفع سعر الفائدة الأساسي من 3% إلى 6%.
كان ذلك في سياق امتلاك خبرة التقنية الخاصة بالحواسيب الإلكترونية المتراكمة من الدورة السابقة. كانت الولايات المتحدة في فترة التسارع الكبرى لتكنولوجيا المعلومات. وحتى إن كانت الزيادة في الفائدة بين 94 و95، بقي نمو الناتج المحلي الإجمالي دائمًا فوق 3%.
بالنسبة إلى الدورة الكبرى المقابلة، ففي هذه اللحظة أيضًا يكون هذا هو الوقت الذي يبدأ فيه ازدهار موجة كونبَو الحالية: تتميز فترة الازدهار بانخفاض التضخم، ونمو مرتفع. وبعد انتهاء رفع الفائدة، لم يشهد مؤشر ناسداك انخفاضًا واضحًا.
الدورة الثانية لرفع الفائدة، من 1999.6 إلى 2000.5، استمرت 11 شهرًا؛ ارتفع سعر الفائدة الأساسي من 4.75% إلى 6.5%.
كانت الخلفية حينها فقاعة المضاربة على الإنترنت في الفترة 1995-2001، وكان نمو الناتج المحلي الإجمالي يحافظ طوال السنوات على نحو 4.5%. وبعد ضبط/تنظيم الرفع في الفائدة في الجولة السابقة، انخفض التضخم من 3% إلى نحو 1.7%. وفي ذلك الوقت ما زالت في فترة ازدهار كونبَو.
بعد عام 1998، أصبح اتجاه ارتفاع التضخم واضحًا (من حوالي 1.7% إلى حوالي 3.7%). ولتقليل المخاطر المالية وكبح التضخم، واصل الاحتياطي الفيدرالي رفع الفائدة بناءً على معدل 4.75% حتى وصلت ناسداك إلى القمة قرب مستوى 5000 نقطة في مارس 2000. وبعد سنتين ونصف، هبطت تدريجيًا حتى قرب 1100 نقطة. عندها تم خفض الفائدة من 6.5% إلى 2.5%.
جدير بالذكر أن دورة رفع الفائدة لم يدخل فيها ناسداك اتجاه هبوط، بل كان أولًا صعودًا ثم هبوطًا. وبالمثل، لم يَعُد بدء دورة خفض الفائدة مصحوبًا بموجة صعود اتجاهية؛ بل استمر الهبوط لمدة 20 شهرًا. لكن خفض الفائدة المفاجئ مثل حالة 911 يمكن أن يسبب ارتدادًا محليًا، غير أنه لا يغير الاتجاه الكبير.
الدورة الثالثة لرفع الفائدة، من 2004.6 إلى 2006.7، استمرت 25 شهرًا؛ ارتفع سعر الفائدة الأساسي من 1% إلى 5.25%.
كانت الخلفية حينها بداية دورة جديدة من فترات الطاقة الإنتاجية في مطلع القرن. وفي ديسمبر 2001 انضمت الصين إلى منظمة التجارة العالمية، وبعد الكارثة التي وقعت في 9-11 في الولايات المتحدة بدأت أعمال إعادة الإعمار، فبدأ الاقتصاد بالتعافي، واقتربت فترة ازدهار كونبَو من نهايتها.
خلال سنة ونصف، ارتفع ناسداك من 1100 نقطة إلى 2100 نقطة. وفي هذه الفترة عاد نمو الناتج المحلي الإجمالي في الولايات المتحدة إلى معدل 5%، وواصل مؤشر أسعار المستهلكين (CPI) الارتفاع، ليرتفع من قرابة 1.5% بعد الكارثة إلى قرابة 3.8%. ولمنع تكرار التجربة، أجرت الاحتياطي الفيدرالي الأمريكي زيادات اعتيادية في الفائدة للتحكم.
مع بدء دورة رفع الفائدة، يظهر في سوق الأسهم عمومًا مسار صعود مع تذبذب. بدأ نمو الناتج المحلي الإجمالي يتباطأ، كما عاد مؤشر CPI بسهولة إلى مستوى ما بعد الكارثة.
الدورة الرابعة لرفع الفائدة، من 2015.12 إلى 2018.12، استمرت 36 شهرًا؛ ارتفع سعر الفائدة الأساسي من 0% إلى 2.25%.
كانت الخلفية حينها أن الاحتياطي الفيدرالي الأمريكي خفض معدل الفائدة الأساسي بسرعة بعد أزمة الرهن العقاري السيئة في 2008 إلى 0-0.25%، واستمر ذلك حتى 2015، ثم حدث في الصين ضخ نقدي كبير بقيمة أربع تريليونات (برنامج التحفيز). وفي 2011 بدأت سوق السلع الهابطة. ومن 2014 إلى 2016، هبط سعر النفط من 110 إلى 27. وانتقلت درجة الصناعة في الصين من مرحلة الانطلاق إلى مرحلة النضج. ثم حدث خروج بريطانيا من الاتحاد الأوروبي. وتحول الموجي الطويل (Long wave) من مرحلة الركود إلى مرحلة الكساد. وفي ظل ذلك، واجه الاقتصاد الكلي احتمال التحول من التضخم إلى حالة ركود تضخمي (تباطؤ مع تضخم).
بالتزامن مع ناسداك، في أغسطس 2015 تم إكمال الاختبار الثاني (two dips) قبل نصف البيتكوين. انخفاض أسعار الطاقة أدى إلى ظهور حتى إشارات الانكماش في Cpi بين الصين وأمريكا. ولتثبيط التضخم الناشئ على المدى القصير بسبب فائض الطاقة، وكذلك لاحتمال التضخم الركودي مستقبلًا، بدأ الاحتياطي الفيدرالي دورة رفع الفائدة.
في دورة رفع الفائدة هذه، يتحرك ناسداك صعودًا مع تذبذب؛ ارتفع من القاع 4300 إلى 8100. وبطء، عاد معدل نمو الناتج المحلي الإجمالي إلى نحو 3.5% تقريبًا، وظل مؤشر أسعار المستهلكين (CPI) دائمًا تحت 3%.
الدورة الخامسة لرفع الفائدة، من 2022.3 إلى ؟، استمرت على الأقل 18 شهرًا؛ ارتفع سعر الفائدة الأساسي من 0% إلى ما لا يقل عن 5.5-5.75%.
في هذا السياق، بعد جائحة كوفيد-19، قام الاحتياطي الفيدرالي بتوسيع الضخ النقدي بشكل كبير؛ فزاد التضخم بسرعة، ووصل CPI إلى أكثر من 8%. كما أن الحرب بين روسيا وأوكرانيا، ودخول مسار التحضر في المدن الصينية إلى عنق الزجاجة، إضافة إلى ضعف الثقة في الدولار، وتزايد العولمة الدولية للرِينمينبي (اليوان)، وتسريع الوباء لمراحل التراجع/الركود. يرى معظم الناس أن الحد الفاصل بين الركود والكساد يبدأ عند 2015. والسبب أن الفترة 2015-2019 من المرجح أن تمر بمرحلة من التضخم ثم التباطؤ (تباطؤ مع تضخم)، والركود هو أكثر ما تُظهره هذه السمة. صحيح أن أمريكا حاولت ترقيع البيانات (خصوصًا معدل البطالة)، لكن برأيي الشخصي أن 2021 هو بداية مرحلة الكساد، وهذا يحتاج للتحقق لاحقًا في المستقبل.
منذ بداية دورة رفع الفائدة، هبط ناسداك لأدنى مستوى قرب 10500، وهو الآن قرب 13600. في دورة رفع الفائدة هذه، أكد باول على أن هدف التضخم في المستقبل يجب أن ينخفض إلى 2%: حاليًا أحدث مؤشر CPI لشهر مايو هو 4%، وتوقعات يونيو هي 3.22%. نمو الناتج المحلي الإجمالي الأمريكي للربع الأول من 2023 هو 2%، بينما كان في الربع الرابع من 2022 عند 2.6%.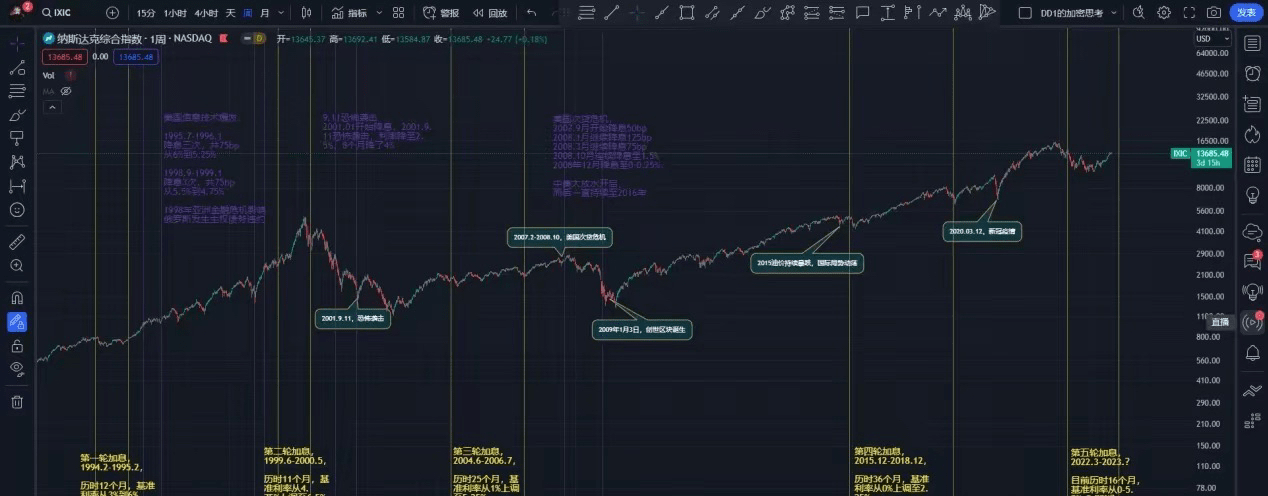
رفع الفائدة هو وسيلة لضبط/تنظيم الاقتصاد، وليس السبب الذي يحدد دورة الاقتصاد. بعد سرد كل هذه الكلمات أعلاه، وبالاستناد إلى الرسم المرفق، الخلاصة هي عدة نقاط:
عندما تبدأ زيادة الفائدة، غالبًا ما تكون البداية نزولًا.
عندما يكون الاقتصاد جيدًا، قد توجد أيضًا احتمالات لخفض الفائدة؛ فالفائدة مجرد أداة.
زيادة الفائدة لا تعني بالضرورة هبوطًا؛ يجب النظر إلى الدورة الاقتصادية التي نمر بها والبيئة النقدية الكلية. خلال عمليات رفع الفائدة في الثلاثين سنة الماضية، حققت عدة جولات من رفع الفائدة أرباحًا جيدة في سوق الأسهم الأمريكية.
بعد انتهاء مراحل رفع الفائدة، ليس بالضرورة أن يحدث صعود. في الحالات القصوى مثل فقاعة الإنترنت وأزمة الرهن العقاري السيئة، قد توجد إمكانية حدوث هبوط شديد جدًا.
بدء خفض الفائدة لا يعني دائمًا الصعود. في معظم الأوقات، لا يبدأ موجة الصعود إلا بعد انتهاء خفض الفائدة.
من زاوية وسائل التحكم الاقتصادي، فإن عبارة: «رفع الفائدة يقتل التقييمات (القيمة/الأسعار)، وخفض الفائدة يقتل الأساسيات» مناسبة للتعامل معها وفهمها. سبب رفع الفائدة هو أن هناك أموالًا كثيرة في السوق؛ وبسبب ذلك تكون تقييمات العديد من المشاريع مبالغًا فيها، ولذا أصبح رأس المال واضحًا أيضًا، فيتم التخلي عنه أولًا بعد رفع الفائدة. أما سبب خفض الفائدة فهو لتحفيز الاقتصاد؛ وعندها تُثبَّت حقيقة أن «الاقتصاد ضعيف». في ظل بيئة سيولة منخفضة، حتى الأصول ذات الأساسيات الجيدة قد لا تفلت من هذا الوضع.
الجزء الثالث: الخلاصة
الأمور المستقبلية صعبة التنبؤ. نحن في كل مرة نمضي إلى الأمام بعقلية شخص يمشي خطوة بخطوة «يمتحن الماء بحس قدمه» (نجرب ولا نضمن). وبالعودة إلى الدورات الماضية، فإن أسواق العملات المشفرة الصاعدة (الـ bull market) لا تنفصل عن ثلاثة عناصر: السياسات + السيولة + السردية. حاليًا، لا تتوافر أي من هذه العناصر الثلاثة بالشكل المطلوب. لذلك، بالنسبة لمن يريد تحقيق قفزة في السلم الاجتماعي بالاعتماد على سوق العملات المشفرة، يتعين أيضًا امتلاك منظومة معرفة غنية لمواجهة التقلبات بعين بعيدة. القياس بجسم سفينة ثابت غير مناسب؛ العيش طويلًا هو الحقيقة الصلبة.
تتناول هذه المقالة بُعدين فقط: دورة النصف وحالة رفع الفائدة لدى الاحتياطي الفيدرالي. وبخصوص الجوانب مثل بيانات السلسلة (on-chain) وكل جولة من السرديات وأداء العملات البديلة (altcoins)، فستوجد فرص في المستقبل لمواصلة الاستكشاف. حتى لو كان الأمر «قياسًا بجسم سفينة ثابت»، فهناك دائمًا عوامل تأثير متشابهة تستحق أن نرجع إليها. المضاربة على الجديد لا القديم (شراء الجديد وترك القديم). وبالمقارنة مع أغلب الأسواق، لا يزال هذا السوق يتمتع بمساحة خيال كبيرة جدًا.
بالنسبة للموجة القادمة، ووفقًا للتجارب الماضية، لا يوجد لدينا الكثير يمكن الاستناد إليه.
من ناحية الزمن: أولًا، بعد انفجار فقاعة الإنترنت، ومن بداية خفض الفائدة حتى ظهور القاع، تستغرق الإجمالي حوالي 20 شهرًا. ثانيًا، بعد أزمة الرهن العقاري السيئة، حوالي 18 شهرًا. إذا حدث غدًا/في العام القادم حدث «طائر أسود» شديد (استثنائي) وبدأ الاحتياطي الفيدرالي بخفض الفائدة بشكل طارئ، فبالتأكيد يمكن حدوث سيناريو ارتداد. فثمة سردية النصف (Halving) موجودة. لكن هل يعني ذلك انقلابًا حقيقيًا؟ ربما ما زال الأمر يحتاج إلى تمحيص. لنفترض أن «طائر أسود» يحدث في فبراير من العام القادم، ويهبط بالسعر إلى قرابة 18000 ثم يحدث ارتداد؛ عندها غالبًا سيكون القاع الكبير في الربع الرابع من 2025. حينها قد تكون الأسعار أقل من 15000، لكن هذا لا يعني أنه يمكن الاحتفاظ طويلًا دون قلق، لأن الدورة الكبرى مختلفة، فلا يجوز تعميم الأمر. لكن إذا كنت تريد الاحتفاظ 10-20 سنة، فمن المحتمل أن لا تكون هناك مشكلة، لأن أصعب شيء بالنسبة لمعظم الناس هو تكلفة الوقت.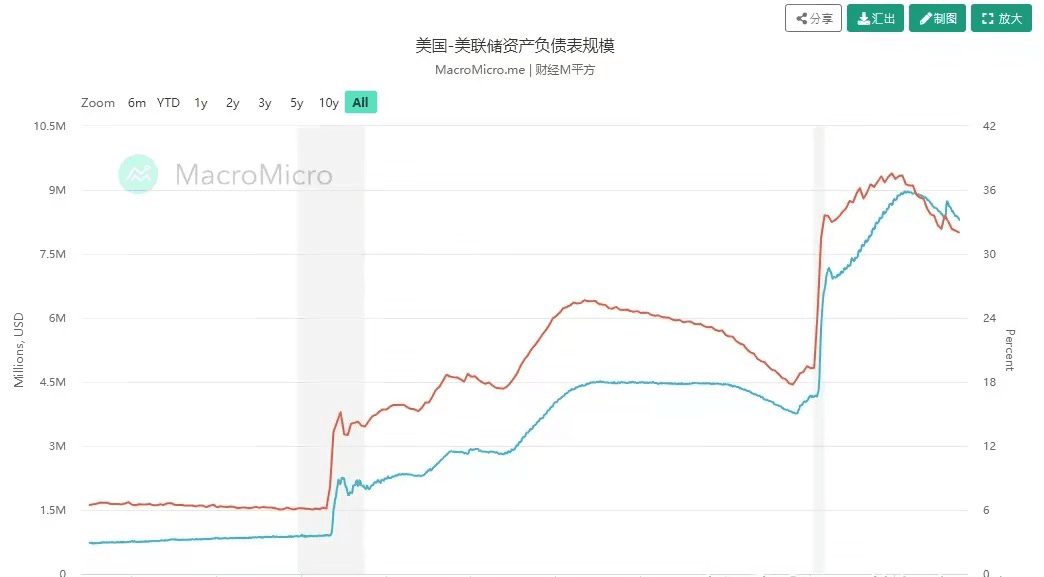
اختيار الوقت، اختيار العملة، والتوزيع (التكوين) هي الترتيب الأساسي للاستثمار: هل ستجني المال أم لا يعتمد على الإيمان أكثر من البحث. يشمل هذا الإيمان إيمانك باختيار العملة، بل والأهم إيمانك باختيار توقيت الدخول. الرزق في الحياة يأتي من دورات كونبَو؛ وتمديد الأفق الزمني لا يعني أن ننظر بعقلية «القياس بجسم سفينة ثابت» (التمسك بطريقة قديمة) لنضيع أعوامنا، بل أن نحافظ على موقف حذر: نفهم «ماذا يحدث» أكثر، و«لماذا يحدث» أكثر. راقب موقعك بمنظور أوسع، وفهم سلوكك.