


نظرة عامة على السوق
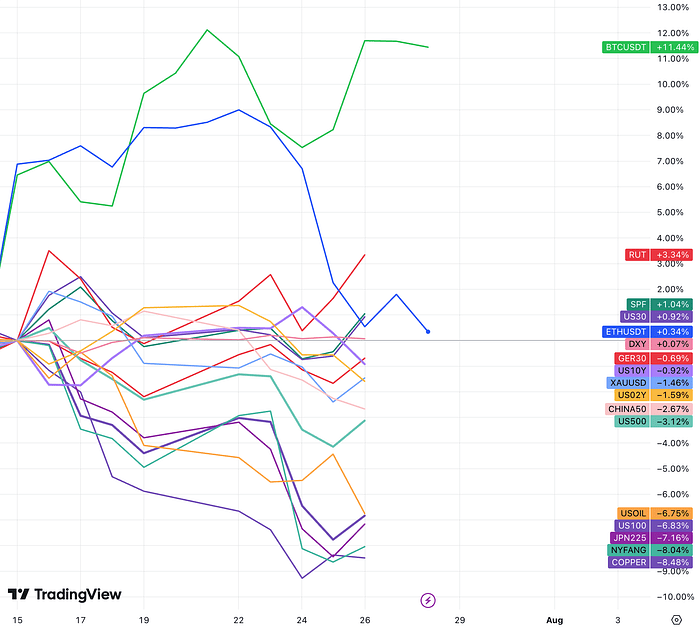
في الأسبوعين الماضيين، كان أداء الأصول الرقمية (خاصة بيتكوين) جيدًا، حيث تخلت ثاني أكبر عملة رقمية، إيثريوم، عن مكاسبها السابقة بعد إطلاق صندوق الاستثمار المتداول (ETF). وهذا مشابه للاتجاه بعد إطلاق صندوق بيتكوين المتداول (ETF).
وكما ذكرنا في الاجتماع قبل أسبوعين، أظهرت السوق تحولاً واضحاً في الأسلوب: الكبير مقابل الصغير، والدوري مقابل الدفاعي. في سوق الأسهم الأمريكية، صمدت الأسهم الصغيرة أمام ضغوط السوق الأوسع، وخالفت الأسهم الاتجاه السائد وارتفعت بنسبة 3.3%، وارتفع مؤشر داو جونز 30 بنسبة 1% كما كانت صناعات المرافق والصحة الطبية قوية نسبيًا (لا يزال بنك جولدمان ساكس متفائلًا بشأن القطاع المالي، حيث أن احتمالات الاتجاه الصعودي أكبر من الجانب السلبي). كان أداء أسهم التكنولوجيا هو الأسوأ، حيث انخفض مؤشر NYFANG + (أكبر عشرة أسهم في مجال التكنولوجيا) بنسبة 8٪، وانخفض مؤشر Nasdaq 100 بنسبة 6.8٪، وانخفض مؤشر SPX، الذي يحتوي على محتوى تكنولوجي أقل قليلاً، بنسبة 3٪.
يعكس الانخفاض في عوائد السندات الحكومية مخاوف السوق بشأن التوقعات الاقتصادية وارتفاع التوقعات لخفض أسعار الفائدة لـ US10Y أقل من 4.2%، وقد أبلغ 02Y عن 4.385%، وقد وصل فرق السعر بين الاثنين إلى أدنى مستوى له في العامين الماضيين أسبوع.
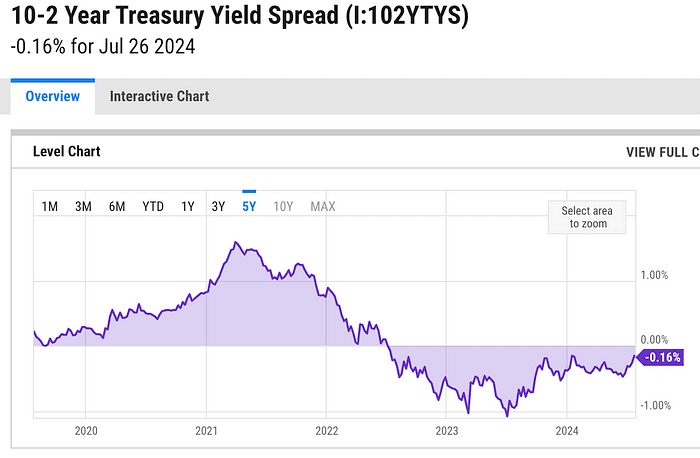
انخفضت السلع التي تمثل أيضًا الفئة الدورية (مثل النفط الخام والنحاس) بشكل حاد.
كان مؤشر الدولار الأمريكي ثابتًا في الغالب، لكن صفقات بيع الين الياباني، وهي تجارة المناقلة الأكثر شيوعًا في العملات الأجنبية، تراجعت بشكل حاد. وقال ترامب في مقابلات أجريت معه مؤخرا إن قوة الدولار كان لها تأثير سلبي على القدرة التنافسية للصادرات الأمريكية، وسلط الضوء على ضعف الين واليوان. قد يصاحب ضعف الدولار صفقة ترامب.
من منظور تفضيلات نمط رأس المال السهمي الأمريكي، على الرغم من تراجع التكنولوجيا الكبيرة، إلا أن الشركات الصغيرة آخذة في الارتفاع.
شهد الأسبوعان الماضيان اتجاهًا عكسيًا مفاجئًا للتداولات الشعبية طويلة الأمد، مع بدء التداولات الأكثر ازدحامًا في العالم بسبب أسعار الفائدة (زيادة توقعات خفض أسعار الفائدة)، والتوقعات الاقتصادية (أسعار السلع تؤكد ضعف التوقعات للطلب الاقتصادي العالمي) والسياسة. تصفية (انتصار ترامب).
أدت بيانات مؤشر أسعار المستهلكين الضعيفة في 11 يوليو وزيادة فرص ترامب في الفوز في الانتخابات إلى التحول إلى الأسهم الصغيرة. لأن الأسهم ذات رأس المال الصغير أكثر حساسية لانخفاض تكاليف الاقتراض وتحصل على فوائد هامشية أكبر من بيئة السياسات التي وعد بها ترامب مثل التخفيضات الضريبية وزيادة التعريفات الجمركية. بالإضافة إلى ذلك، استفاد عدد كبير من صفقات البيع أيضًا من الاتجاه الأخير للتغطية، مما أدى إلى ارتفاع حاد في سوق الشركات الصغيرة.
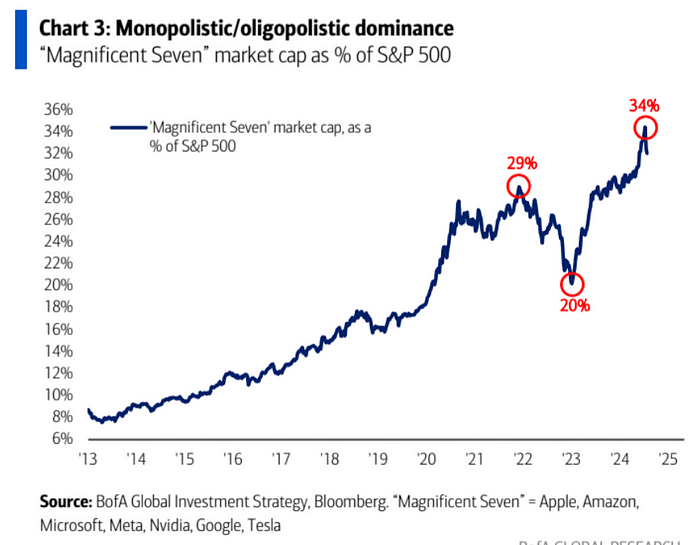
الشكل: انخفضت حصة شركات التكنولوجيا الكبرى بما يقرب من الثلث خلال آخر تغيير لنمط السوق.
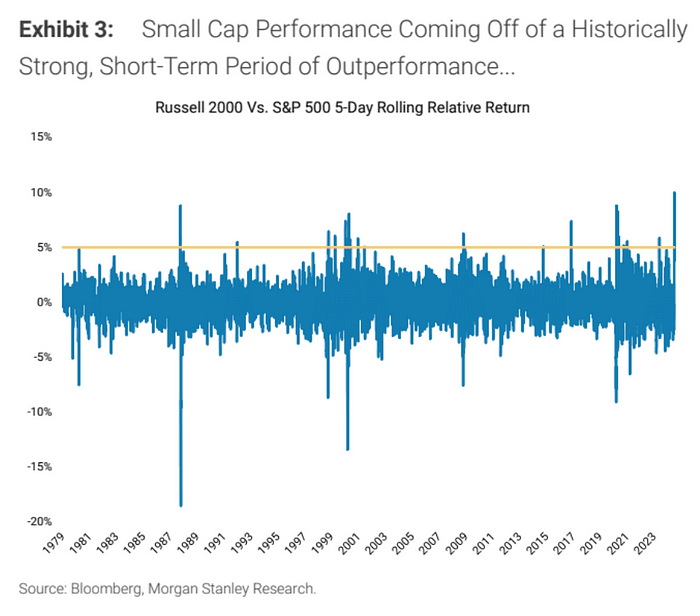
وصلت القوة النسبية للأسهم الصغيرة إلى أعلى مستوياتها على الإطلاق، نظرًا لأن هذا التناوب قد يفتقر إلى الدعم الدائم من الأساسيات والمستويات الكلية
، لن يستمر سوق التناوب الكبير والصغير طويلًا، وقد أدى غطاء المكشوف إلى زيادة توسع السوق:
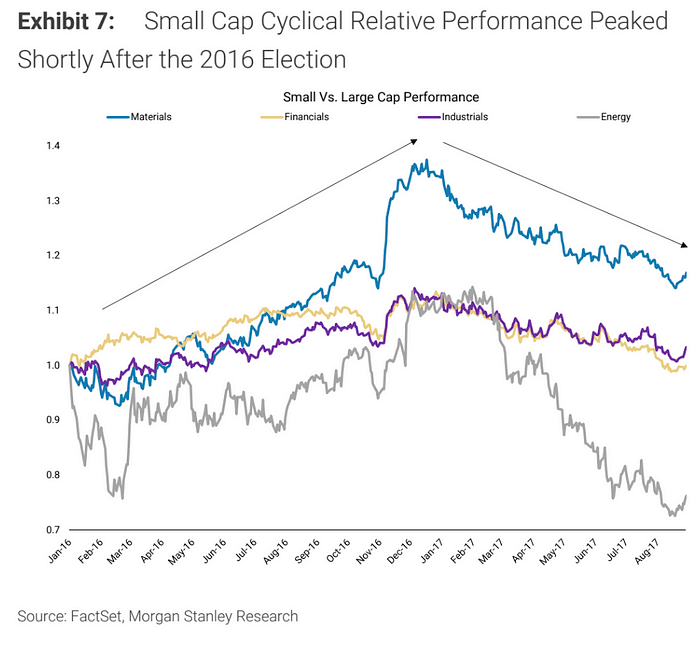
انطلاقًا من إيقاع تداولات ترامب الأخيرة في عام 2016 تقريبًا، بلغت الأسهم الصغيرة ذروتها بقوة بعد انتخابات نوفمبر:
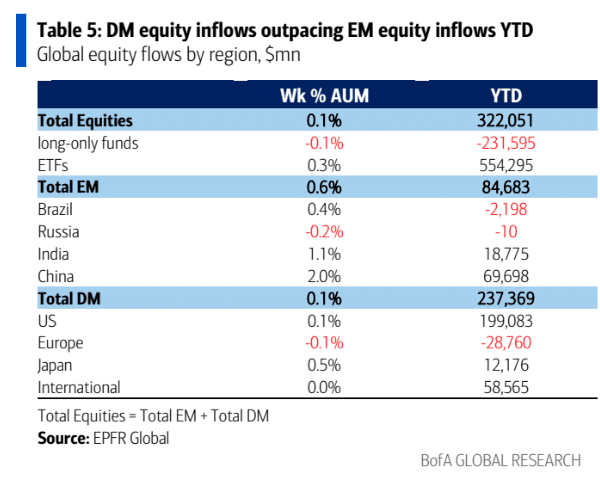
تتوقع السوق حاليًا أنه حتى لو لم يخفض بنك الاحتياطي الفيدرالي أسعار الفائدة هذا الأسبوع، فإنه سيخفض أسعار الفائدة بالتأكيد في سبتمبر. وفقًا لبيانات EPFR، تدفقت صناديق الأسهم 22.2 مليار دولار أمريكي الأسبوع الماضي، وأسهم الأسواق الناشئة + 11.1 مليار دولار أمريكي. أكبر تدفق منذ فبراير).
الصين + 8.3 مليار دولار (أكبر تدفقات داخلية منذ فبراير)، والسندات + 16.1 مليار دولار، والذهب + 1.3 مليار دولار، وتدفقات العملات المشفرة 1.2 مليار دولار، والتدفقات النقدية الخارجة 42.3 مليار دولار (أكبر تدفقات خارجية في ثلاثة أشهر)، مما يدل على أن المستثمرين بدأوا في استباق المعدل القادم يقطع.
إن التقدم المحرز في تقرير الربع الثاني مشجع
أعلنت 41% من الشركات المدرجة على مؤشر S&P 500 عن نتائجها الفعلية للربع الثاني، وكانت جميعها تقريبًا أفضل من الربع الأول:
أعلنت 78% من الشركات عن مفاجآت إيجابية في أرباح السهم، مقارنة بـ 76% في الربع الأول
أعلنت 60% من الشركات عن مفاجآت إيجابية في الإيرادات، بانخفاض عن 62% في الربع الأول
بلغ معدل نمو أرباح الربع الثاني 9.8%، وهو أعلى معدل نمو منذ الربع الرابع من عام 2021 (31.4%)، مقابل الربع الأول +6.5%
نمو إيرادات الربع الثاني بنسبة 5% مقابل 4.2% في الربع الأول
هامش الربح 12.1% مقابل 11.8%
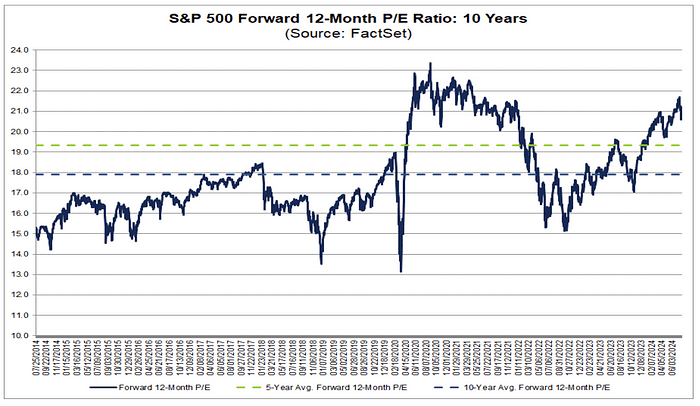
بعد التصحيح الأخير، انخفضت نسبة السعر إلى الربحية الآجلة لمؤشر ستاندرد آند بورز 500 لمدة 12 شهرًا إلى 20.6، لكنها لا تزال أعلى من متوسط الخمس سنوات البالغ 19.3 ومتوسط العشر سنوات البالغ 17.9:
وبما أن معظم عمالقة التكنولوجيا لم يعلنوا بعد عن تقاريرهم المالية، فقد لا يكون السوق متأكدًا تمامًا من بيانات سوفار المتفائلة حتى الآن. وتشمل الشركات السبع الكبرى التي ستعلن عن تقاريرها المالية الأسبوع المقبل مايكروسوفت (MSFT) (الثلاثاء)، وميتا (META). الأربعاء) وأبل (AAPL) وأمازون (AMZN) (الخميس). من المتوقع أن تعلن شركة Nvidia (NVDA) عن أرباحها في 28 أغسطس. ما إذا كان بإمكاننا أن نظل متفائلين أو نستمر في التشاؤم يجب أن نعرف هذا الأسبوع.
البيانات الاقتصادية متفائلة
بشكل عام، ما زلنا نرى بيئة مواتية لمستثمري الأسهم والعملات المشفرة. فالنمو الاقتصادي يتباطأ ولكنه يظهر اتجاها إيجابيا، كما تراجع التضخم، مما دعم بنك الاحتياطي الفيدرالي لخفض أسعار الفائدة في النصف الثاني من هذا العام.
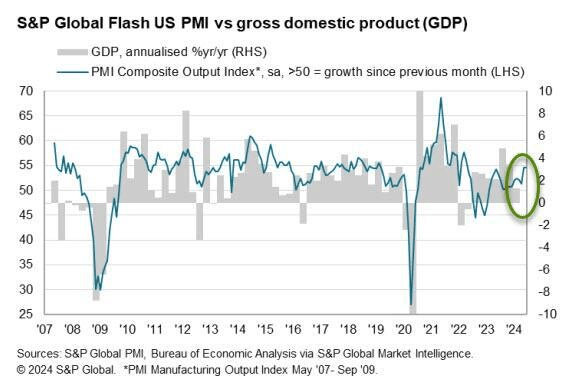
أظهرت البيانات الصادرة عن S&P Global أنه على الرغم من انكماش مؤشر مديري المشتريات التصنيعي من ماركيت في الولايات المتحدة في يوليو، ليصل إلى أدنى مستوى في سبعة أشهر، فقد وصل مؤشر مديري المشتريات للخدمات إلى أعلى مستوى في 28 شهرًا، مما تسبب في ارتفاع مؤشر مديري المشتريات المركب إلى 55، وهو مستوى مرتفع جديد في أكثر من عامين. سنين. علاوة على ذلك، يشير التقرير إلى أن بعض الانخفاضات في إنتاج الصناعات التحويلية مرتبطة بنقص الموظفين وبالتالي قد تكون مؤقتة.
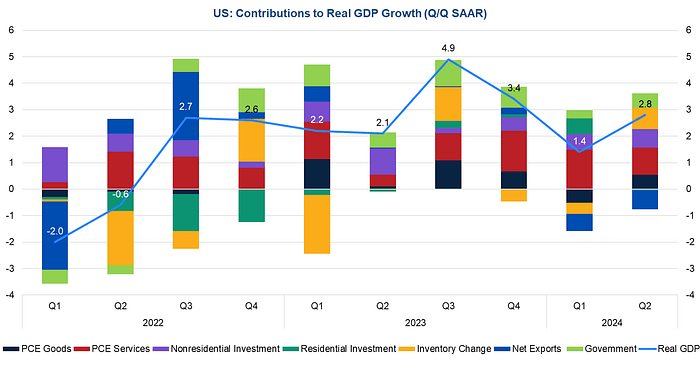
نما الناتج المحلي الإجمالي للولايات المتحدة في الربع الثاني من عام 2024، الذي أُعلن عنه يوم الخميس، بمعدل سنوي قدره 2.8٪ على أساس ربع سنوي، وهو أعلى من التوقعات البالغة 2.0٪ وانتعاشًا كبيرًا من 1.4٪ في الربع الأول. ويظهر تفصيل البيانات أن ارتفاع الناتج المحلي الإجمالي هذه المرة واسع النطاق نسبيا، حيث يساهم الاستهلاك والاستثمار وإعادة التخزين والحكومة بشكل كبير، وتباطؤ استهلاك الخدمات، مما يشير إلى أن الانتعاش في الربع الثاني من الولايات المتحدة قوي وصحي. وانتعشت أسعار الفائدة على الدولار الأمريكي والسندات الأمريكية بعد إعلان الناتج المحلي الإجمالي، وانتعشت الأسهم الأمريكية بعد انخفاض قصير. توقعات السوق الحالية هي أن النمو الاقتصادي الأمريكي سيظل يصل إلى 2.3% في عام 2024، مع كون الربع الثاني هو أعلى نقطة للعام بأكمله، وتباطؤ الطلب الاقتصادي المحلي في الربعين الثالث والرابع.
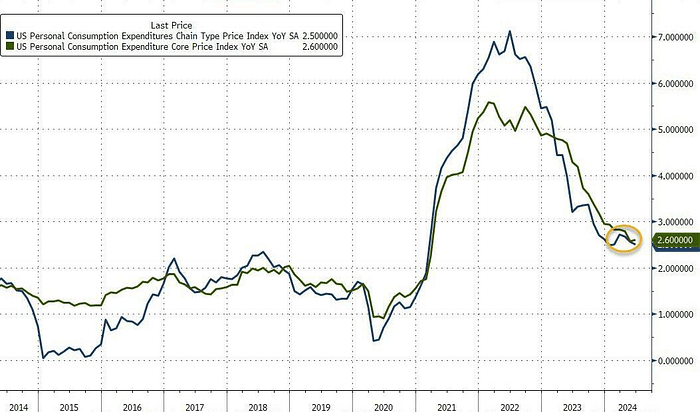
وبينما ينمو الاقتصاد، تراجعت الضغوط التضخمية. انخفض معدل النمو السنوي لمؤشر أسعار نفقات الاستهلاك الشخصي في الولايات المتحدة في يونيو إلى 2.5% من 2.6% في الشهر السابق، وهو أدنى مستوى في خمسة أشهر، وهو أعلى من المؤشر الأساسي لأسعار نفقات الاستهلاك الشخصي على أساس سنوي وبلغ معدل النمو على مدار العام 2.6%، دون تغيير عن القيمة السابقة في عام 2021، وهو أدنى مستوى منذ مارس من هذا العام.
كما أظهر الإنفاق الاستهلاكي بعض التعافي. وارتفع الاستهلاك الشخصي بنسبة 2.3% في الربع الثاني، وذلك تمشيا مع التوقعات، وأعلى قليلا من الزيادة البالغة 1.5% في الربع الأول. وانعكس نمو الإنفاق الاستهلاكي بشكل رئيسي في استهلاك السلع والخدمات الاستهلاكية المعمرة، في حين انخفضت السلع الاستهلاكية غير المعمرة بشكل طفيف.
الشركات الشعبية
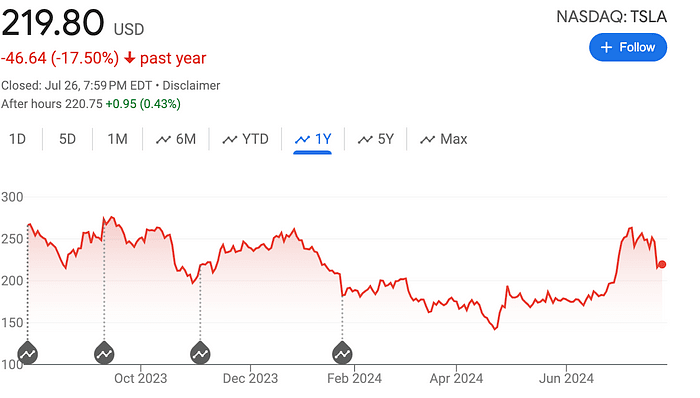
أعلنت شركة تسلا عن أرباح أقل من المتوقع في الربع الثاني يوم الثلاثاء، مع انخفاض مبيعات السيارات الكهربائية للربع الثاني على التوالي وهبوط هوامش الربح إلى أدنى مستوياتها في أكثر من خمس سنوات، مما يعكس تأثير تخفيضات الأسعار في تعزيز الطلب وزيادة الاستثمار في الذكاء الاصطناعي. خطط. كان الربع الثاني فترة مضطربة بالنسبة لشركة تسلا، حيث وضع ماسك جانبًا تطوير سيارات جديدة بأسعار معقولة وركز بدلاً من ذلك على بناء سيارات الأجرة ذاتية القيادة.
ارتفع إجمالي إيرادات التشغيل في الربع الثاني بنسبة 2% ليصل إلى 24.93 مليار دولار أمريكي، وانخفض صافي الربح بشكل حاد بنسبة 45% ليصل إلى 1.48 مليار دولار أمريكي، وبلغت الأرباح المعدلة للسهم الواحد 52 سنتًا، أي أقل من توقعات وول ستريت البالغة 62 سنتًا وأقل بكثير من 91 سنتًا في نفس الفترة. الفترة من العام الماضي. ونتيجة لذلك، انخفض سعر السهم بنسبة 10٪ الأسبوع الماضي:
بالإضافة إلى ذلك، أظهر تقرير الربع الثاني لشركة Tesla أن لديها 9,720 عملة بيتكوين، بتكلفة استحواذ تبلغ حوالي 337 مليون دولار أمريكي. وفي الوقت الحالي، لم يتم بيع عملات بيتكوين بقيمة 640 مليون دولار أمريكي.
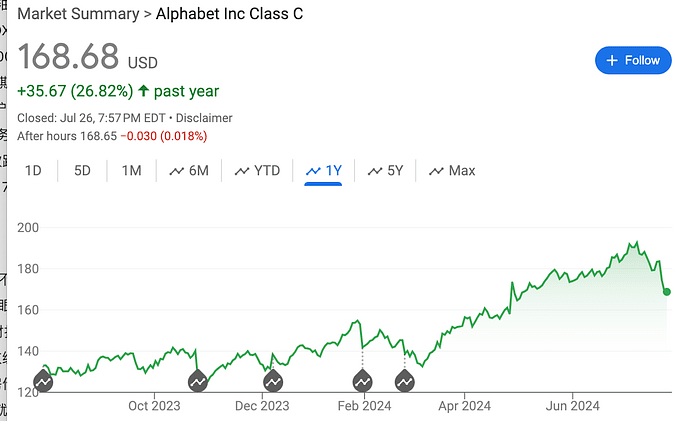
تجاوزت إيرادات وأرباح السهم الواحد لشركة Alphabet في الربع الثاني التوقعات، وكانت إيرادات الإعلانات على YouTube أقل من التوقعات، ومع ذلك، نمت أعمالها السحابية وأعمالها الإعلانية الأساسية على أساس سنوي، مما يظهر اتجاهًا مطردًا للتحسن كمصدر رئيسي حاليًا للإيرادات. يشعر السوق بالقلق بشأن دور تكنولوجيا الذكاء الاصطناعي في الترويج لأعمال الشركة وتأثير تكاليف الاستثمار في الذكاء الاصطناعي على هوامش الربح.
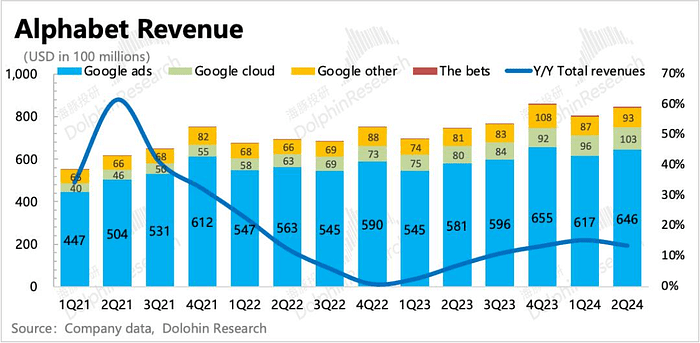
ربما يرجع ذلك إلى حقيقة أن احتمال العائد على الاستثمار الضخم في الذكاء الاصطناعي لم يُرى بعد، وقد أطلقت شركة OpenAI منتجًا منافسًا، وهو Search GPT، على الرغم من أدائه المالي الجيد وتوقعات الأرباح وعشرات المليارات دولار في عمليات إعادة الشراء، لا يزال سعر سهم جوجل انخفض بنسبة 7.5٪ الأسبوع الماضي. ومع ذلك، فإن قيمة مكرر الربحية الآجلة لـ Google في عام 2025 تبلغ 21 مرة، وهو ما لا يزال جذابًا بين أسهم التكنولوجيا الكبيرة. لا يزال التصنيف المتفق عليه في وول ستريت لشركة Alphabet هو "شراء قوي"، حيث أوصى 33 محللًا بـ "شراء"، وتصنيف 6 بـ "احتفاظ"، ولم يوصي أحد بـ "بيع"، مع ارتفاع متوسط السعر المستهدف إلى 202.88 دولارًا 11%.
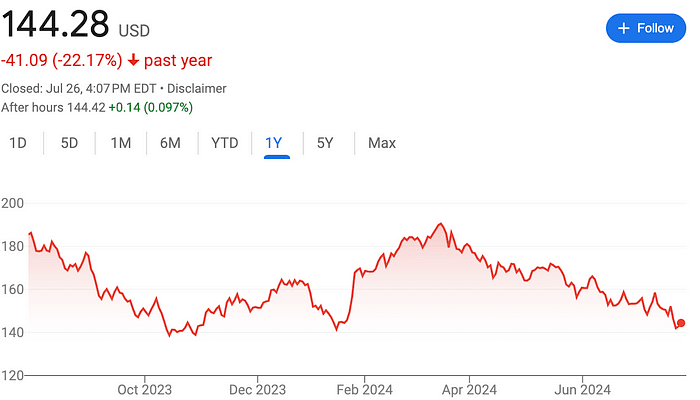
أصدرت LVMH بيانات مالية للنصف الأول من هذا العام، تظهر أن الدخل التشغيلي في الربع الثاني من عام 2024 بلغ 20.98 مليار يورو، بانخفاض سنوي قدره 1.1٪ تقريبًا. وتوقع المحللون زيادة بنسبة 0.9 على أساس سنوي % إلى 21.41 مليار يورو. ومن منظور إقليمي، ارتفعت مبيعات LVMH العضوية في الأسواق الثلاثة الرئيسية في الولايات المتحدة واليابان وأوروبا بنسبة 2% و57% و4% على التوالي في الربع الثاني، لكن المبيعات في آسيا بخلاف اليابان، بما في ذلك الصين، انخفضت بنسبة 14%.
انخفض سعر سهم LVMH بنسبة 4.3% الأسبوع الماضي، واستمر انخفاضه بلا هوادة منذ مارس من هذا العام:
الحزب الديمقراطي الأمريكي يغير قيادته
ومنذ 27 يونيو/حزيران، عندما كان أداء بايدن سيئا في المناظرة، مما أدى إلى تراجع مكانته في استطلاعات الرأي، كانت هناك دعوات داخل الحزب الديمقراطي لتغيير المرشحين، إلى عندما تعرض ترامب لمحاولة اغتيال، إلى عندما استقال بايدن رسميا الأسبوع الماضي خلال الانتخابات، وقعت العديد من الأحداث الكبرى في الوضع السياسي.
وكما هو متوقع من الفيديو الذي نشرناه يوم الاثنين، بعد أن استبدل الحزب الديمقراطي مرشحا أصغر سنا، ارتفع معدل دعمه بشكل كبير وتجاوز بايدن. وتظهر استطلاعات الرأي الشاملة أن هاريس تتخلف حاليا عن ترامب بنسبة 1 إلى 2 نقطة مئوية فقط تصبح النتائج غير قابلة للتنبؤ وتخلق حالة من عدم اليقين بشأن آفاق السياسة الاقتصادية:
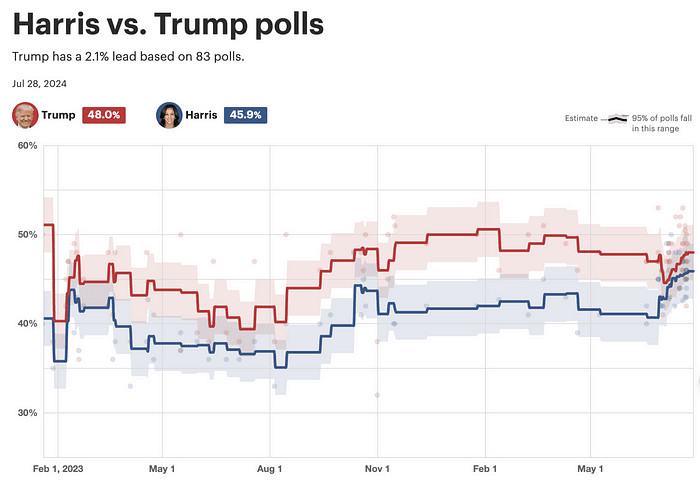
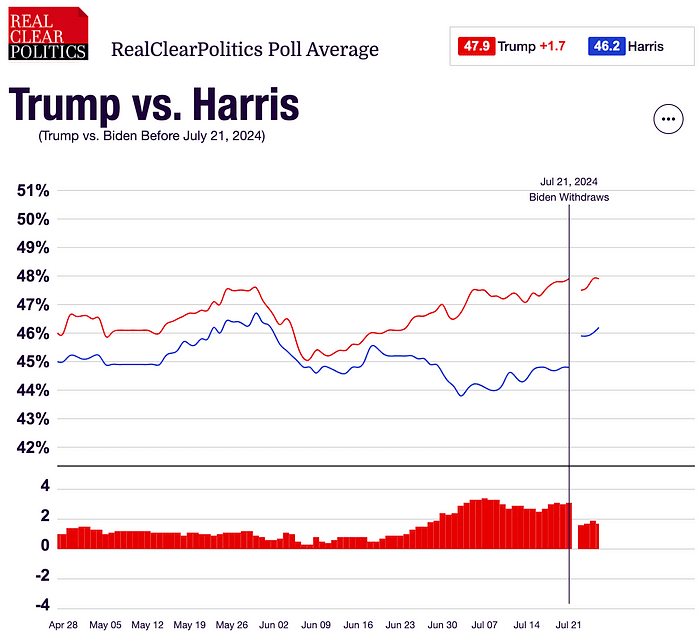
وتظهر أسواق التنبؤ أن معدل فوز ترامب انخفض من ما يقرب من 75% إلى 60%، كما انخفض احتمال فوز الجمهوريين الشامل من أكثر من 50% إلى 35%.
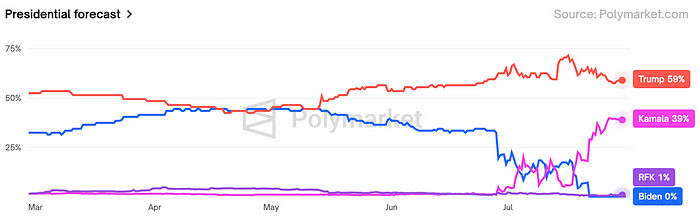
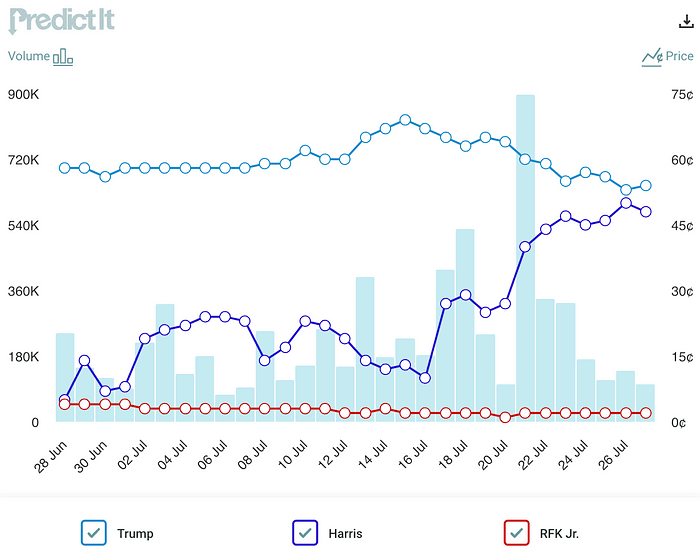
ولم يكن هناك حديث عن ديمقراطي آخر يتحدى ترشيح هاريس، حيث أظهر استطلاع أجرته رويترز أن أغلبية طفيفة من الأمريكيين (52%) تعتقد أنها يجب أن تكون المرشحة الديمقراطية، مقارنة بـ 86% من الديمقراطيين، أو حوالي 80% من الديمقراطيين. من الناخبين الديمقراطيين قالوا إن لديهم رأي إيجابي تجاه بايدن، في حين أن 91% لديهم أيضًا رأي إيجابي تجاه هاريس. ويبدو أن الحزب الديمقراطي سيتحد على الأرجح بشكل وثيق حول هاريس، ومن غير المرجح أن تحدث انقسامات. ويأتي بعد ذلك حدثان رئيسيان، يومي 19 و22 أغسطس/آب، عندما تختار هاريس نائبا لها، المؤتمر الوطني الديمقراطي، والمناظرة الرئاسية المقبلة، التي من المرجح أن تجري في منتصف سبتمبر/أيلول.
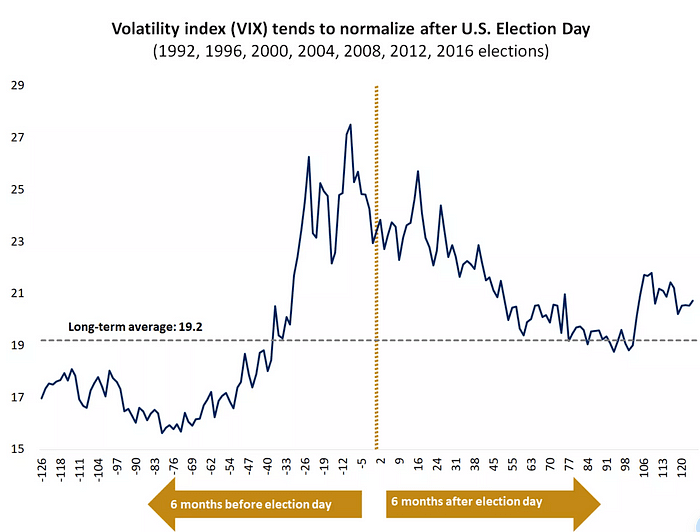
يبدأ رد فعل سوق الأسهم تجاه عدم اليقين بشأن الانتخابات العامة في الزيادة في المتوسط في شهري أغسطس وسبتمبر ويستقر قبل أسبوعين من الانتخابات:
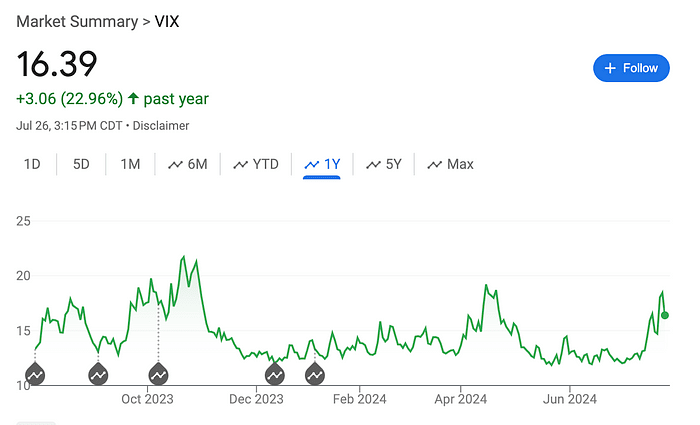
وقد تؤدي الإدارة الجمهورية إلى تكرار التضخم. في الثمانينيات، عندما واجهت إدارة ريغان معدل تضخم مرتفع في الولايات المتحدة، قامت بتخفيض الضرائب بشكل كبير، وخفضت الإنفاق الحكومي، وخففت من القيود التنظيمية، الأمر الذي أدى بدوره إلى قمع التضخم ومن الممكن أن تكون السياسة النقدية الصارمة + التعاون التجاري الدولي المفتوح فعالة في تحفيز الإنتاج والاستثمار والاستهلاك.
عكس الين
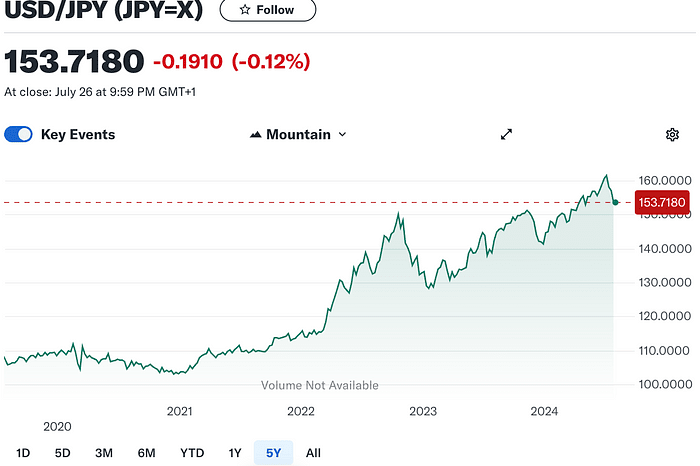
هناك المزيد والمزيد من الآراء التي تشير إلى أن نقطة التحول في السياسة النقدية لليابان والولايات المتحدة قادمة. ويبدو أن تجارة المناقلة في الين الياباني تظهر علامات على التراجع حيث انخفض الدولار الأميركي مقابل الين الياباني من مستوى قريب من 162 إلى أدنى مستوى له عند حوالي 152. كان توقيت التغيير هو مؤشر أسعار المستهلك الأضعف من المتوقع في 711. وبدأت العملة المشفرة أيضًا في الانتعاش منذ تلك اللحظة (BTC5w7 – 6w8)، وبدأت أسهم التكنولوجيا أيضًا في الضعف منذ ذلك الوقت، ويمكن ملاحظة أن المؤسسات اختارت الاستثمار في التكنولوجيا الكبيرة، والتي هي بالفعل مربحة للغاية. ابدأ "ببيع الحقائق".
إذا استمر الين في الارتفاع، فقد يؤدي ذلك إلى تصفية الأصول المتبادلة، بما في ذلك بيع الأصول بالدولار الأمريكي، وهو ما يرتبط ارتباطًا وثيقًا بضعف الأسهم الأمريكية.
ومع ذلك، أعتقد شخصيًا أن احتمال استمرار ارتفاع قيمة الين محدود ما لم يكن هناك خطر حدوث ركود في الولايات المتحدة وكان بنك الاحتياطي الفيدرالي على استعداد لمزيد من خفض أسعار الفائدة. حتى لو قرر بنك اليابان رفع أسعار الفائدة وخفض مشتريات سندات الحكومة اليابانية الأسبوع المقبل، فقد يؤدي ذلك إلى فرض المزيد من الضغوط الهبوطية على زوج دولار/ين USD/JPY، ولكن التأثير سيكون قصير الأجل. ونظرًا لأن فرق أسعار الفائدة بين البلدين لا يزال كبيرًا بما يكفي، فإنه لا يدعم عودة الأموال على نطاق واسع إلى اليابان في الوقت الحالي. على الرغم من الاتجاه الهبوطي طويل المدى للدولار الأمريكي، يحتاج المستثمرون بالين الياباني إلى التحلي بالصبر.
وفيما يتعلق بالسياسة النقدية لبنك اليابان، هناك المزيد والمزيد من الآراء في السوق بأن الوقت المناسب لرفع سعر الفائدة القياسي قد اقترب. وذلك لأن الشخصيات ذات الصلة من الحكومة اليابانية والحزب الحاكم أعربت على التوالي عن دعمها لتحول بنك اليابان إلى تطبيع السياسة النقدية. مثل بنك الاحتياطي الفيدرالي، ستعقد اليابان اجتماع السياسة النقدية لشهر يوليو في الفترة من 30 إلى 31 يوليو. ومن المتوقع أن تعلن السوق عن خطة لخفض شراء السندات الحكومية في هذا الاجتماع. إذا لم يكن هناك شيء آخر، فسوف يتجنبون الإعلان عن رفع أسعار الفائدة في نفس الوقت لتجنب إرباك السوق.
بنك الشعب الصيني يخفض أسعار الفائدة بشكل غير متوقع
ويوم الخميس، خفض بنك الشعب الصيني سعر الفائدة على الإقراض لمدة عام للبنوك التجارية إلى 2.3% من 2.5%. وهذا هو أكبر خفض في أسعار الفائدة منذ خفض مماثل في أبريل 2020، في وقت مبكر من تفشي فيروس كورونا. فاجأ هذا التخفيض في سعر الفائدة السوق لأن البنك المركزي عادة ما يقوم بتقييم أسعار الفائدة على القروض لمدة عام واحد في الخامس عشر من كل شهر. قبل ذلك، يوم الاثنين، تم تخفيض سعر الفائدة على عملية إعادة الشراء العكسي في السوق المفتوحة لمدة سبعة أيام من 1.8٪ إلى 1.7٪، وتم تخفيض أسعار الفائدة الأساسية للقروض لمدة عام وخمس سنوات (LPR) بمقدار عشر نقاط أساس. وجاء التخفيضان في أسعار الفائدة خلال أسبوع مباشرة بعد اجتماع Szqh لمناقشة السياسة الاقتصادية، ولم يقدم هذا الاجتماع تعديلًا واسع النطاق أو استراتيجية تحفيز قوية للاقتصاد كما أوصى العديد من الاقتصاديين، وكان أداء سوق الأسهم ضعيفًا. (لا يزال موقف SZQH قائمًا على استخدام التصنيع المتقدم لتعزيز النمو الاقتصادي، ولا يزال تسامحه مع فترة من التباطؤ المعتدل في النمو الاقتصادي قائمًا)
أظهرت البيانات الصادرة عن مكتب الإحصاءات يوم الاثنين أن النمو الاقتصادي تباطأ إلى 4.7٪ في الربع الثاني، وهو ما لم يكن أقل من توقعات السوق فحسب، بل كان أيضًا أسوأ أداء في خمسة أرباع. وعلى الرغم من أن الحكومة تواصل اتخاذ تدابير لتعزيز الاستهلاك وتحقيق الاستقرار في سوق العقارات، إلا أن معدل نمو إجمالي مبيعات التجزئة للسلع الاستهلاكية في يونيو ما زال ينخفض إلى أدنى مستوى له خلال عام ونصف خلال نفس الفترة، وهو ما أدى إلى انخفاض أسعار المنازل الجديدة سجلت أكبر انخفاض في تسع سنوات، مما يسلط الضوء على ضعف الانتعاش في جانب الطلب.
إذا لم تتحسن الحرارة الاقتصادية (العرض والطلب)، فإن استمرار التيسير قد لا يفيد سوق الأصول الخطرة بشكل مباشر.
سوق التشفير
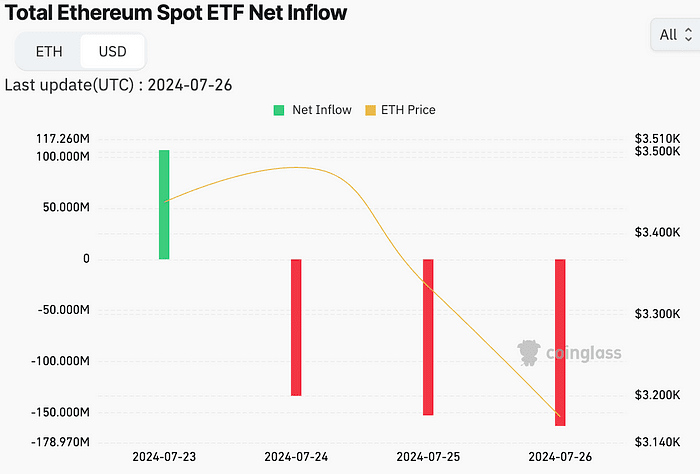
كان الرد على إدراج صندوق ETH ETF في 23 يوليو ضعيفًا نسبيًا. وفي الأيام الأربعة الأولى من الإدراج، حققت صناديق الاستثمار المتداولة التسعة إجمالي صافي تدفقات خارجية بقيمة 163 مليون دولار. ويعود السبب الرئيسي في ذلك إلى أن ETHE الخاصة بـ Grayscale شهدت تدفقًا هائلاً للخارج بقيمة 1.5 مليار دولار أمريكي. ومع ذلك، استمر صندوق Mini ETH ETF الخاص بـ Grayscale على الجانب الآخر في تدفق 164 مليون دولار أمريكي نظرًا لأن التدفق الخارجي قد يكون مدفوعًا بشكل أساسي برسوم المعالجة المرتفعة (2.5٪ مقابل 0.2٪)، فإن الطلب على صناديق الاستثمار المتداولة الأخرى باستثناء ETHE مستمر. السوق الأساسية لـ ETH لا تزال متفائلة نسبيًا. انطلاقًا من أداء السوق، بلغت ETH ذروتها بعد الموافقة غير المتوقعة على 19b-4 في نهاية مايو ولم تتمكن من اختراق الارتفاع السابق. اختار السوق بيع الحقيقة عندما تم تأكيد إدراج صندوق الاستثمار المتداول قبل شهرين . وهذا يختلف عن حقيقة أن BTC تستمر في الارتفاع حتى يوم إدراج ETF. بالإضافة إلى ذلك، كان التدفق الخارجي لصناديق الاستثمار المتداولة في ETH على أساس نسبة القيمة السوقية أكبر بكثير من تدفق BTC في الأيام الأولى، لذلك يبدو أن ETH هي "نسخة متسارعة" من صناديق BTC ETF قبل وبعد إدراجها صعود BTC مقدما؟ (بعد ETF، ارتفع سعر البيتكوين من أكثر من 40,000 إلى أكثر من 70,000).
لا يزال الاهتمام المفتوح بالعقود الآجلة في وول ستريت مرتفعًا، مما يعكس الحماس المستمر للعملات المشفرة:
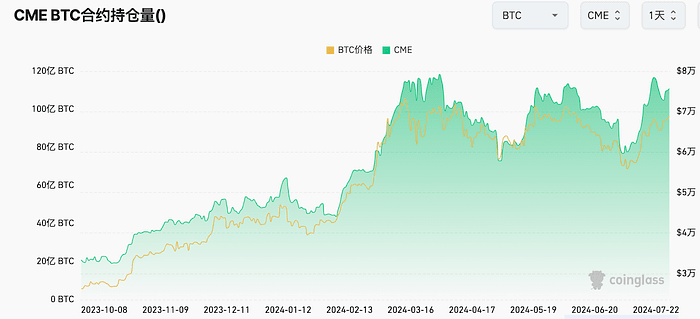
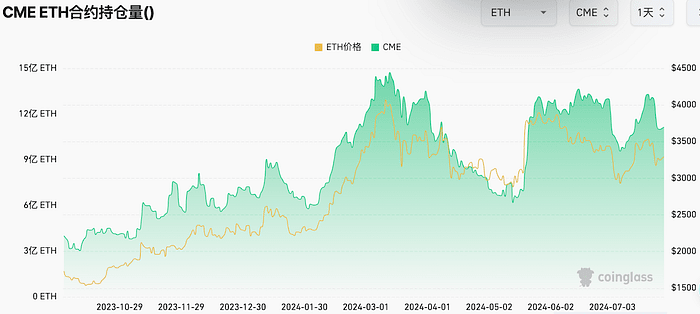
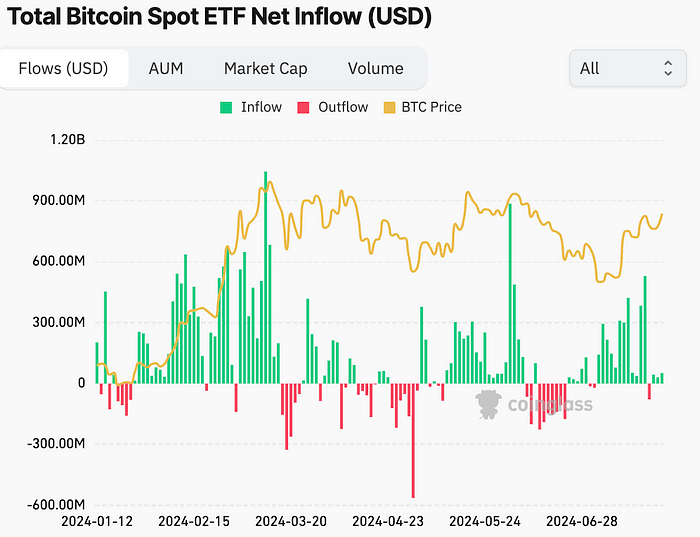
حافظت مؤسسة التدريب الأوروبية على صافي التدفقات الداخلة لمعظم شهر يوليو مع صافي التدفقات الخارجة لمدة 3 أيام فقط، وكان صافي التدفق الداخل البالغ 3 مليارات دولار هو أفضل أداء لشهر واحد منذ مارس:
تجارة ترامب المشفرة؟
ومثل الصين والولايات المتحدة، فإن سوق الإسكان بشكل عام ضعيف ولكن العقارات الفاخرة رائجة
بسبب ارتفاع أسعار المساكن وارتفاع أسعار الفائدة، سجل إجمالي عدد مبيعات المنازل القائمة في الولايات المتحدة في يونيو أدنى معدل سنوي منذ عام 2010، حسبما أعلن يوم الثلاثاء، لكن متوسط سعر المساكن سجل رقما قياسيا آخر.
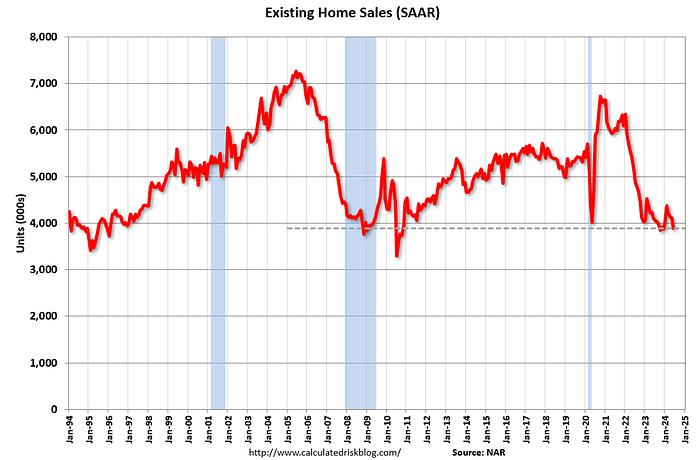
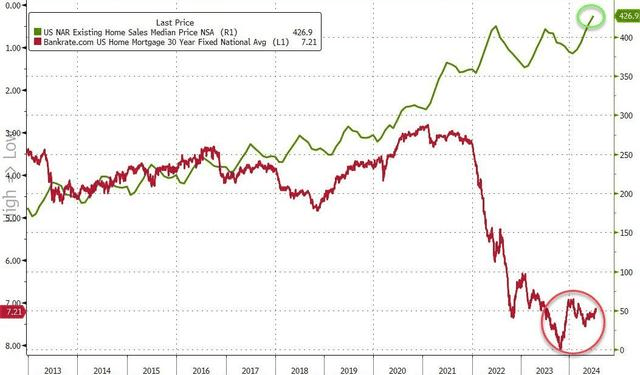
يشهد سوق العقارات الفاخرة انتعاشاً، في تناقض حاد مع التراجع الذي يشهده سوق العقارات بشكل عام
ومن المتوقع أن تتضاعف مبيعات المساكن الفاخرة التي تبلغ قيمتها 100 مليون دولار هذا العام. فاعتباراً من شهر يونيو/حزيران، تجاوز عدد مبيعات المساكن التي تزيد قيمتها عن 5 ملايين دولار في الولايات المتحدة 4000 منزل، أي بزيادة قدرها 13% على أساس سنوي.
السبب - ارتفاع أسعار الفائدة وتأثير سوق الأوراق المالية على الثروة، وكذلك وفاة الجيل الأكبر سنا من الأثرياء في السنوات الأخيرة، وورث الجيل الأصغر حجما قدرا كبيرا من الثروة من العائلة
المستثمرون المحترفون "اصطادوا القاع" الأسبوع الماضي
من خلال مراقبة فروق التمويل، يمكننا فهم طلب المستثمرين المحترفين على المشتقات المالية مثل العقود الآجلة والمقايضات والخيارات، وخاصة طلبهم على الرافعة المالية.
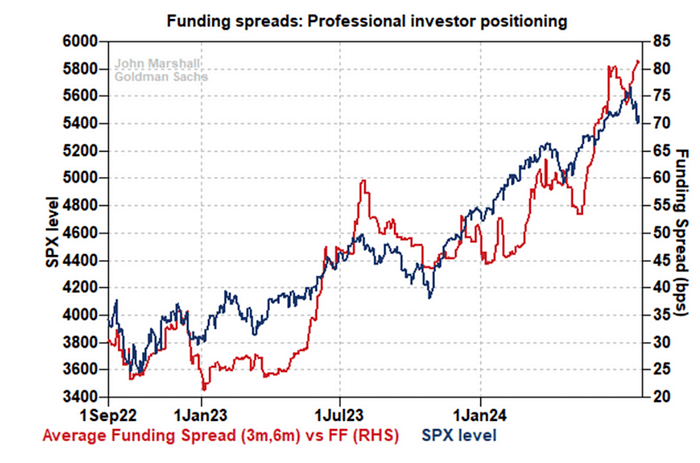
25 يونيو: تبلغ فروق التمويل ذروتها، مما يشير إلى ارتفاع الطلب على الأدوات المالية من المستثمرين المحترفين خلال هذه الفترة.
10 يوليو: انخفضت فروق التمويل إلى مستوى منخفض، مما يشير إلى انخفاض الطلب الطويل، وبلغ مؤشر SPX ذروته خلال هذه الفترة.
24 يوليو: وصلت فروق التمويل إلى مستويات مرتفعة جديدة مرة أخرى، مما يشير إلى أن الطلب الطويل آخذ في الارتفاع مرة أخرى.
تشير المستويات الحالية لفروق التمويل إلى أن المستثمرين المحترفين يشاركون بنشاط في السوق حتى وسط التقييمات الحالية للأسهم، وهو ما يعد علامة صعودية لسوق الأسهم.
بالإضافة إلى حقيقة أن تدفقات الأسهم وصناديق الاستثمار المتداولة للعملات المشفرة لم تتباطأ الأسبوع الماضي، يمكن الشعور بأن رغبة السوق في الشراء بأسعار منخفضة لا تزال قوية.
معاينة اللجنة الفيدرالية للسوق المفتوحة
وأكدت الأسواق أيضًا التوقعات بخفض سعر الفائدة من قبل بنك الاحتياطي الفيدرالي في سبتمبر بعد بيانات نفقات الاستهلاك الشخصي المضمنة الأسبوع الماضي. ويتوقع سوق العقود الآجلة في بورصة شيكاغو التجارية احتمالًا بنسبة 90% لانخفاض قدره 25 نقطة أساس في سبتمبر. ويتراوح مستوى سعر الفائدة المتوقع في نهاية العام بين 4.5% و4.75%، أي ما بين 60 إلى 75 نقطة أساس من المستوى الحالي. ومن المتوقع أن يكون لدى بنك الاحتياطي الفيدرالي 2.5 مرة، وهو أعلى من مسؤولي بنك الاحتياطي الفيدرالي مرة واحدة كما هو متوقع.
من المتوقع أن تؤدي الأخبار الإيجابية الأخيرة بشأن التضخم والارتفاع الإضافي في البطالة إلى قيام مسؤولي بنك الاحتياطي الفيدرالي بتعديل وجهات نظرهم. ومن غير المتوقع أن تقوم اللجنة الفيدرالية للسوق المفتوحة بخفض أسعار الفائدة، ولكنها قد تقوم بمراجعة بيانها، بما في ذلك تخفيف باول المحتمل لكلماته في المؤتمر الصحفي. ملمحا إلى خفض سعر الفائدة في سبتمبر وأكثر من خفض سعر الفائدة خلال العام. وقد دعت بعض الأصوات، بما في ذلك الرجل الثالث السابق في بنك الاحتياطي الفيدرالي، بنك الاحتياطي الفيدرالي إلى خفض أسعار الفائدة في يوليو، مما يضع الأساس لمزيد من التخفيضات المتوقعة في أسعار الفائدة خلال العام.