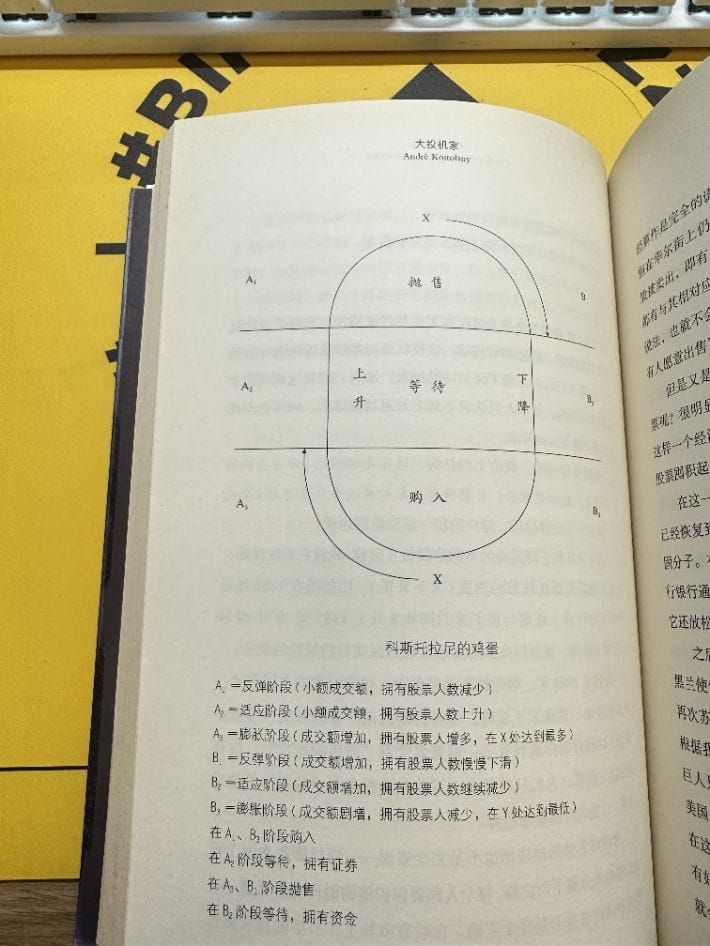
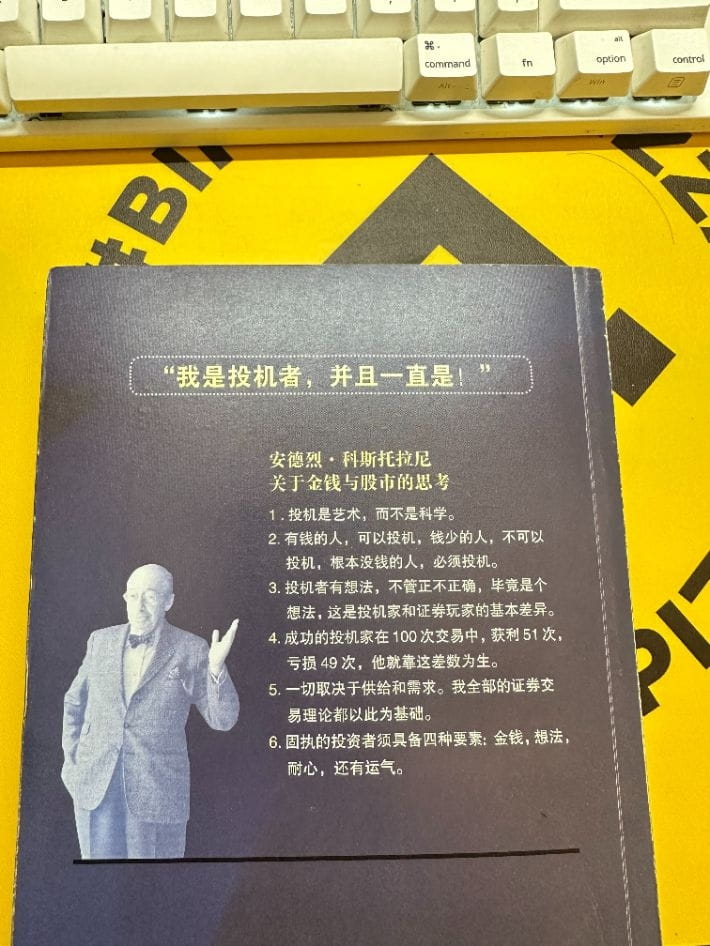
طوال مسيرتي الاستثمارية، كان هناك ثلاثة أشخاص كان لهم تأثير أكبر علي في علم نفس الاستثمار. أحدهما هو مديري القديم، السيد ليو يقيان، رئيس شركة Changjiang Securities. أحدهما هو سوروس، مؤلف كتاب "الكيمياء المالية". الأول هو كوستولاني، مؤلف كتاب اليوم. كوستولاني شخصية أسطورية، على عكس بافيت، الذي يعتبر معيارًا لاستثمار القيمة، فهو يطلق على نفسه اسم المضارب، المضارب تمامًا.
سنتحدث لاحقًا عن حالة المضاربة الكلاسيكية حيث حقق أرباحًا تعادل 140 ضعفًا في الحرب العالمية الأولى عن طريق شراء السندات السوفيتية في القاع.
كما تأثر سوروس بهذا أيضًا؛ إذ طرح مبدأ الانعكاسية، وفيه توافق كبير كذلك من زاوية نفسية الاستثمار. أندريه كوستورلاني (André Kostolany، 9 فبراير 1906 — 14 سبتمبر 1999)، قضى معظم وقته في ألمانيا وفرنسا، وكان يُعرف باسم “الأب الروحي/المرجع” في الوسط الألماني للأوراق المالية. ومكانته في مجال الاستثمار في ألمانيا تشبه مكانة وارن بافيت في أمريكا: فهو “ملك السوق” دون تتويج. عاش 93 عامًا، وكان يهوديًا، وتحرك بين أروقة سوق الأسهم/بين مطارح المال لأكثر من 70 عامًا، وحقق إنجازات لامعة. وعندما كان عمره 35 عامًا كان قد عاش حياة تقاعد كحياة الملوك.
يُلقب كوستورلاني بـ “شاهد الأسهم في القرن العشرين” و”أحد أنجح المستثمرين في التاريخ المالي لهذا القرن”. كما حصل على وسام فارس الشرف الفرنسي الذي منحه له ديغول.
كان تأثيره عليّ يتمثل في رؤية ما وراء أموال السوق والبيانات؛ إذ يوجد مؤشر لا يمكن قياسه: نفسية المستثمر.
إن دراسة هذا النوع من تأثير المجموعات، وما يترتب عنه غالبًا من تأثير فراشة قوي غير قابل للتحديد أو الوصف في السوق، يؤثر كثيرًا في التقلبات قصيرة الأجل. حاليًا يوجد أيضًا مصطلح مهني يُسمى مراقبة الرأي العام/الانطباعات.
1. (المضارب الكبير) نظرة عامة في الكتاب، يعرض المؤلف كوستورلاني من خلال مسيرته الطويلة التي امتدت لعقود في عالم المضاربة، تحليلًا لفئات/حالات مضاربة قام بها بنفسه، يشرح بداية الأمر ونهايته، ويحلل للقارئ كامل رحلته في المضاربة، ثم يراجع منها ويلخّص بعض الخبرات المهمة. يُلهم كوستورلاني القارئ لاستكشاف عالم الاستثمار المالي الدقيق من زاوية أكثر تأملًا وفلسفية. ومن خلال تحليل الحالات، يشارك المؤلف رؤى فريدة حول الأبعاد العاطفية والنفسية التي تحكم المال وعالم الاستثمار.
عندما بدأنا قراءة هذا الكتاب، ناقش المؤلف بشكل عميق كيفية اتخاذ قرارات مضاربة رشيدة، وفهم ديناميكيات السوق، وفن التعامل مع بيئات مالية معقدة. شدد كوستورلاني على أهمية فهم السوق فهمًا عميقًا، وهذا لا يقتصر على مجرد حسابات رقمية، بل يشمل معرفة غنية بالعوامل البشرية التي تدفع غالبًا بتقلبات السوق. بالإضافة إلى ذلك، يدعو هذا الكتاب القراء إلى تطوير استراتيجيات لمنهج استثماري صارم، ويشجع على التفكير طويل الأمد، وتجنب التأثر بتقلبات السوق.
يمتزج في الكتاب بين حكايات شخصية وأبحاث تاريخية وتأملات عميقة، بهدف تزويد القارئ بأدوات أعمق للتفكير في المال، وبمنظور أكثر انفتاحًا وحكمة للسيطرة على الأسواق المالية.
2. (المضارب الكبير) حالة كلاسيكية حققت 140 ضعفًا في بداية القرن العشرين، اعتُبرت السندات الروسية استثمارًا مربحًا للغاية لأنها كانت توفر عوائد مرتفعة، وتحصل على دعم من حكومة القيصر التي كانت تبدو مستقرة. غير أن ثورة روسيا عام 1917 أدت إلى وصول البلاشفة إلى السلطة ورفض سداد هذه الديون، ما تسبب بخسائر اقتصادية هائلة لحاملي هذه السندات. وبعد سنوات عديدة، في ستينيات القرن العشرين، اشترى كوستورلاني كميات كبيرة من هذه السندات المتعثرة بسعر منخفض جدًا، لأن تلك السندات كانت آنذاك تُعد عديمة القيمة تقريبًا.
ما يثير دهشة الكثيرين هو أنه في ثمانينيات القرن العشرين، بدأت حكومة الاتحاد السوفيتي التفاوض لتسوية هذه الديون القديمة؛ وفي النهاية، بعد تفكك الاتحاد السوفيتي، قررت حكومة روسيا سداد هذه الديون بجزء بسيط من قيمتها الاسمية. وكانت النتيجة بالنسبة لأولئك الذين يحملون هذه السندات—ومن بينهم كوستورلاني—أنها كانت ثروة غير متوقعة. وهذه الجولة/المعركة جعلت المؤلف يحقق عائدًا بمقدار 140 ضعفًا من المضاربة!
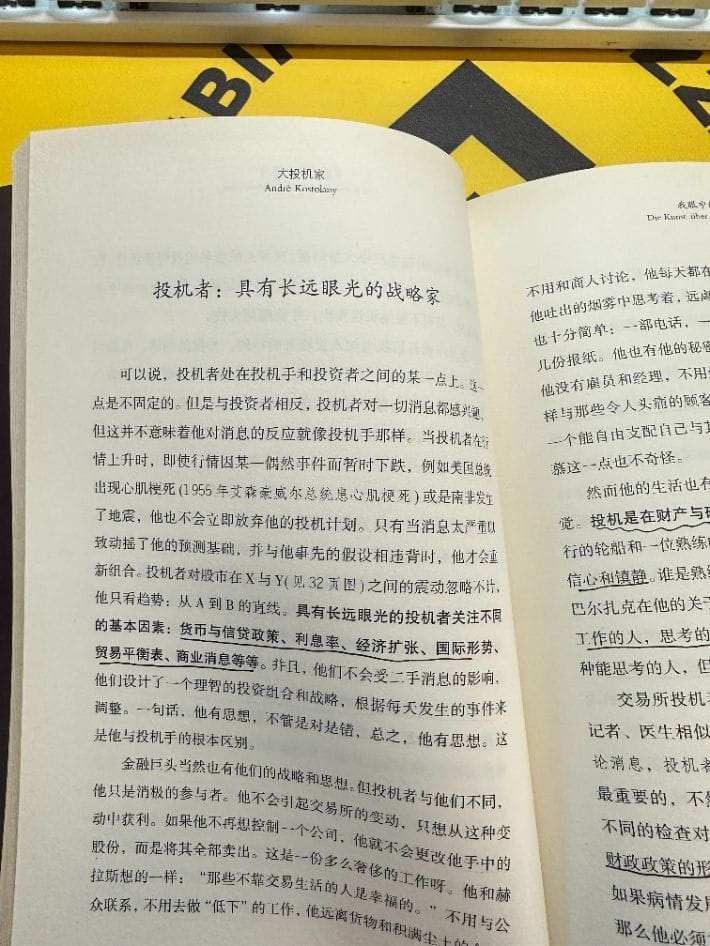
لذا تشير كوستورلاني في كتابه إلى أن المضاربة ليست رهانًا على рулيت—وليست مضاربة. بل كونه مضاربًا محترفًا، لا يقتصر الأمر على تحليل ومراقبة الأسواق المالية في بلده فحسب، بل ينبغي أيضًا أن يراقب باستمرار الأحداث التي تحدث عالميًا، وسياسات الدول المختلفة، وحركة تدفقات الأموال… إلخ. لذا فالمضاربة في جوهرها عملٌ تقني، وليست مجرد التحديق في الشاشة والركض خلف ارتفاع أو انخفاض الأسعار.
الدروس التي تقدمها حالة الاستثمار هذه: الصبر: قد تكون عملية الاستثمار أحيانًا لعبة طويلة، وقد يحتاج المستثمر إلى انتظار عشرات السنين كي يحصل على العائد.
الاستثمار العكسي: أحيانًا يعني أن تسير عكس التيار—والاستثمار في الأصول غير المحبّبة حاليًا—قد يجلب أرباحًا هائلة. المخاطر والعوائد: قد توفر الاستثمارات عالية المخاطر عوائد مرتفعة في بعض الأحيان، لكنها تتطلب كذلك فهمًا عميقًا للعواقب المحتملة.
علم نفس السوق: يبرز هذا القِصّة أن القيمة في السوق عادةً تتأثر أكثر بالمعرفة والانفعالات بدلًا من القيمة الأساسية. ومن خلال خبرته في سندات روسيا، قد يكون كوستورلاني قادرًا على توضيح كيفية أن يستفيد المستثمرون أحيانًا من الصبر، ومن الفهم العميق لتاريخ السوق، ومن استعدادهم لتحمّل مخاطر محسوبة. وبذلك يمكن اعتبار هذه القصة درسًا لنا لفهم لا قابلية السوق للتنبؤ، وإمكان تحقيق مكاسب ملحوظة عبر استراتيجيات استثمار غير تقليدية.
هذا يعبّر عن جملة يكررها كوستورلاني كثيرًا: “السوق لا يخطئ أبدًا، لكنه أحيانًا قد يصبح مجنونًا جدًا.”
الثلاثة، (المضارب الكبير) سفر الرؤيا
1، نفسية السوق: تؤثر في منحنى عودة القيمة إلى السعر الاقتصاد والأسواق المالية ليست دائمًا تتطور بالتوازي، أو بمعنى أدق، لا توجد بينهما علاقة مباشرة. استخدم كوستورلاني تشبيهًا ابتكره قبل سنوات لتفسير ذلك: شخصٌ يتمشّى في الشارع، وبجانبه كلبه، والكلب يفعل دائمًا الشيء نفسه: يركض إلى الأمام، ثم يعود بعد قليل إلى صاحبه، وبعدها يركض مرة أخرى إلى الخلف، وحين يرى أنه ابتعد كثيرًا عن صاحبه يعود من جديد. هكذا يستمر الأمر إلى أن يصل الاثنان في النهاية إلى نفس الوجهة. عندما يمشي صاحبه ببطء لمسافة كيلومتر واحد، يركض الكلب ذهابًا وإيابًا لمسافة أربعة كيلومترات! هذا الشخص هو الاقتصاد، والكلب هو التمويل/السوق. على المدى الطويل يمكن القول إن الاقتصاد والسوق يتجهان في الاتجاه نفسه، لكن أثناء التطور قد يكون لهذين المسارين اتجاهات مختلفة تمامًا.
2، العوامل التي تؤثر في تقلبات السوق المالي يبذل المحللون الماليون كل يوم جهودًا مضنية لتفسير تقلبات السوق خلال يوم واحد. قد تكون الدولار القوي اليوم هو الأساس في صعود السوق، لكن في اليوم التالي، وفي نفس الجريدة، يصبح السبب في الهبوط. وهذه التعليقات—بالنسبة للمضاربين—لا تعدو كونها قمامة لا لزوم لها. في الواقع، سواءً من منظور قصير الأجل أو طويل الأجل، فالأمر ليس بتلك البساطة التي تقول: “سهم جيد يصعد وسهم سيّئ يهبط”. عندما تنخفض أسعار الأسهم، قد تحقق شركة ما أرباحًا جيدة جدًا، وتملك آفاقًا مستقبلية ممتازة، وهذا موجود كثيرًا. إذن: ما الذي يحدد مسار السوق؟ يتوقف على مزاج البائعين في رغبتهم بتصريف ما لديهم من أصول استثمارية: هل هم أكثر إلحاحًا من رغبة المشتريين لشراء الأسهم؟ عندما يكون حاملو الأسهم تحت ضغط نفسي أو مادي ويرغبون في التخلص من أسهمهم، فإذا كان حاملو النقود/السيولة—على الرغم من رغبتهم بالشراء—ليسوا مستعجلين جدًا، فإن سعر السهم سينخفض؛ أما إذا كانت السيولة تريد شراء الأسهم بشكل عاجل بينما لا يوجد لدى حاملي الأسهم ضغط نفسي أو مادي يجعلهم يتسرعون في البيع، فإن سعر السهم سيرتفع. كل شيء يعتمد على العرض والطلب في اللحظة. وتستند نظرية كوستورلاني الكاملة لسوق الأسهم إلى هذا.
3، علاقة جانب السيولة (رأس المال) باتجاه سوق الأسهم العوامل الأساسية التي تؤثر جوهريًا في تقلبات السوق المالي: رأس المال والتأثير النفسي. العامل الأول هو رأس المال. رأس المال بالنسبة للسوق المالي مثل الأكسجين عند التنفس أو بنزين دراجة/دراجة نارية؛ فإذا لم يوجد رأس مال، فلن يمكن للأسعار في السوق أن ترتفع مهما كان اتجاه السوق يبدو واعدًا، ومهما كانت الظروف الاقتصادية تدخل مرحلة ازدهار. إذا لم يكن لدى الناس أموال زائدة في حوزتهم، فلن يشتروا أسهمًا أو أصولًا مالية مثل العملات الرقمية. يمكن القول إن رأس المال هو مصدر حياة السوق المالي. لكن وجود رأس المال وحده لا يكفي كي يعمل السوق.
العامل الثاني هو التأثير النفسي. إذا كانت نفسية الناس تجاه الاستثمار في الأوراق المالية سلبية، فلن يرغب أحد في شراء الأصول المالية، ولن يكون بوسع السوق أن يرتفع. عندما يكون العاملان—رأس المال والتأثير النفسي—إيجابيين، يكون اتجاه السوق صاعدًا. وعندما يكون العاملان سلبيين، فإن السوق سينخفض حتمًا. وإذا كان أحد العاملين إيجابيًا والآخر سلبيًا، فإن كليهما سيلغي الآخر، ولن يحدث تقلب كبير في السوق.
معادلة كوستورلاني: رأس المال + التأثير النفسي = اتجاه التطور إذا كان المستثمرون الكبار والصغار جميعهم راغبين في الشراء ولديهم القدرة على ذلك، فإن السوق سيرتفع. والسبب في رغبتهم بالشراء أنهم متفائلون بتقييمهم للوضع المالي والاقتصادي؛ والسبب في قدرتهم على الشراء هو أن لديهم أموالًا زائدة في محافظهم أو في دفاترهم المصرفية. هذه هي كل أسرار ارتفاع السوق: حتى وإن كانت في ذلك الوقت كل الحقائق الأساسية وتقارير الوضع الاقتصادي تشير إلى أن السوق يجب أن ينخفض. رأس المال هو العامل الأكثر حسمًا ووضوحًا؛ فإذا كان هذا العامل إيجابيًا، فستتبدل في النهاية أيضًا العوامل النفسية إلى إيجابية.
4، شروط أن تصبح مضاربًا جيدًا يرى كوستورلاني أنه يلزم أربعة عوامل: توفر رأس المال، وفكرة واضحة، وصبر، وحظ. الأموال التي تُكسبها من المضاربة ليست في الحقيقة سوى تعويض. أولًا يجب أن يمرّ الناس بالألم، ثم يمكنهم كسب المال. وقبل أن تصبح تصورات الناس واقعًا، دائمًا ما تحدث مفاجآت. واخترع كوستورلاني للمقصورة/البورصة صيغة: 2×2=5-1. أي أن النتيجة ستحدث كما ينبغي لها أن تحدث. فـ2 مضروبًا في 2 يساوي 4—وهذا هو ما كان يجب أن يحدث. ثم لكي نصل إلى هذه النتيجة النهائية، نأخذ طريقًا ملتويًا لا طريقًا مستقيمًا. إذا لم يكن لدى المضارب صبرٌ كافٍ وأصرّ حتى النهاية، وعند ظهور -1 استسلم، فهنا يفشل ولا يستطيع تحقيق الربح من المضاربة.
5، السمات الثلاثة القاعدية/نقاط القاع في السوق المالي أولًا: إذا لم يعد السوق ينخفض رغم صدور تقارير سلبية، فهذا علامة على أن السوق قد تم قذفه/تصفيره أكثر من اللازم (من حيث البيع)، ويعني أنه يقترب من أدنى نقطة له.
ثانيًا: إذا انخفض السوق مع حجم تداول قليل جدًا، فهذا يعني أنه سيواصل الانخفاض لفترة؛ أما إذا انخفض مع حجم تداول متزايد، فإن هذا الاتجاه لن يستمر طويلًا. ثالثًا: إذا تحدثت وسائل الإعلام بإجماع بأن الأوضاع سيئة للغاية، لدرجة أن آخر المتفائلين صاروا متشائمين، فإن السوق يكون قد وصل إلى نهاية مرحلة السوق الهابطة (Bear). رابعًا: قواعد اختيار الأسهم 1، أولًا راقب اتجاه السوق ثم اختر الأسهم في البداية ينبغي النظر إلى اتجاه السوق العام في سوق الأسهم، ثم تأتي بعد ذلك عملية اختيار الأسهم! فإذا كان اتجاه السوق صاعدًا، حتى أسوأ الأسهم يمكن أن تحقق أرباحًا، أما إذا كان الاتجاه هابطًا، فقد يكون حتى الأفضل من الصعب أن يحقق أرباحًا! لذلك أولًا فكر في اتجاه السوق العام، ثم اختر الأسهم.
2، اختر قطاعًا ينمو من حيث هذا الاختيار: أدرك مبكرًا الشركات ذات إمكانات النمو. فإذا كان ما يعرفه الجميع في سوق الأسهم أمرًا معروفًا، فلا تتأثر بما هو معروف؛ لأن سعره في المستقبل قد لا يرتفع مرة أخرى بسهولة.
3، قواعد الارتفاع والهبوط المتتالية وM/W الارتفاع المتتالي يعني أن القمة السابقة يُتجاوزها قمة لاحقة في مسار تطور السوق؛ إذا تكرر حدوث هذه الظاهرة عدة مرات، فسيواصل سوق الأسهم الصعود، والعكس صحيح: إذا كانت القيعان تنخفض تدريجيًا، فهذا يعني أن اتجاه الهبوط سيستمر. حرف M يبيّن خصائص مقاومة/عائق للحركة السعرية، وقاع W يبيّن خصائص القاع النسبي!
4، ابحث عن “الذهب الحقيقي” في الأسهم المعكوسة/عكس الاتجاه من الصعب جدًا تحديد الشركات التي سيحصل لها نمو كبير في المستقبل، لذا فإن توجيه نظرك إلى الأسهم المعكوسة/المنقلبة قد يكون خيارًا جيدًا أيضًا. يُقصد بالأسهم المعكوسة: شركات مدرجة كانت في خضم أزمة حاليًا، وبدأت بالفعل في تكبد خسائر، وهي عادة شركات كبيرة. وبسبب مواجهة مشكلات متنوعة، ينخفض سعر السهم إلى القاع. فإذا استطاعت هذه الأسهم أن تحقق انقلابًا وتستعيد الربحية، فسيعود سعرها بسرعة. وهناك مثال حي: كان سعر سهم كرايسلر، الذي اقترب من الإفلاس، قد اشتراه أندريه بسعر 3 دولارات، ثم قفز إلى 150 دولارًا!
القاعدة الخمس والعشرون والوصايا العشر
القاعدة العشر
1، أن يكون لديك رأيٌ مستقل؛ اتخذ قرار الشراء بعد التفكير المتأني: إن كان الأمر كذلك، فأين ستشتري؟ وفي أي قطاع/مجال؟ وأي بلد؟ 2، امتلك قدرًا كافيًا من رأس المال حتى لا تتعرض لضغط نفسي.
3، التحلّي بالصبر؛ لأن أي شيء لا يمكن التنبؤ به، واتجاه التطور قد يختلف عمّا يتخيله الجميع.
4، إذا كنت تؤمن بحكمك، فلا بد أن تكون ثابتًا لا يتزعزع.
5، كن مرنًا، وفكّر دائمًا في احتمال وجود أخطاء في أفكارك.
6، إذا رأيت وضعًا جديدًا قد ظهر، ينبغي أن تبيع.
7، راجع باستمرار قائمة الأسهم التي اشتريتها، وتحقّق مما إذا كانت ما يزال هناك أسهم يمكن شراؤها الآن.
8، لا يمكن الشراء إلا عندما ترى آفاق التطور البعيدة.
9، ضع في الحسبان كل المخاطر، بل حتى المخاطر التي قد تبدو مستحيلة—أي فكّر دائمًا في العوامل غير المتوقعة.
10، حتى لو كنت محقًا، احتفظ بالتواضع.
الوصايا العشر
1، لا تركض خلف التوصيات؛ ولا تفكر في أنك تستطيع سماع رسائل سرية.
2، لا تُصدّق أن البائع يعرف لماذا يبيع، ولا أن المشتري يعرف لماذا يشتري؛ أي لا تفترض أنهم يعرفون أكثر مما تعرف أنت.
3، لا تحاول إعادة كسب ما خسرتَه.
4، لا تفكر في المؤشرات الماضية.
5، لا تنم نومًا عميقًا على أوراق مالية ذات قيمة—ولا تنسَها لمجرد أنك تتوقع تحقيق مؤشر أفضل؛ أي لا تتخذ قرارًا بعدم اتخاذ قرار.
6، لا تراقب باستمرار التغيرات الدقيقة في المؤشرات، ولا تستجب لأي حركة/همسة على سبيل الفتنة.
7، لا تستخلص نتيجة نهائية عندما تربح للتو أو عندما تخسر للتو.
8، لا تكتفِ بالربح ثم تبيع الأسهم.
9، لا تتأثر بمزاج/ميول السياسة حسب الهوى أو الكراهية.
10، عند جني الأرباح، لا تكن مغرورًا إلى حد مبالغ فيه.