"اليوم نواصل الحديث عنها حسب ترتيب القيمة السوقية. إنها Rocket Pool لمسار الستاكينغ. كان يجب أن أذكرها من قبل عند الحديث عن LIDO. لقد تحدثت بإيجاز عن المقارنة بينهما من قبل. إذا كنت مهتمًا، يمكنك التحقق من ذلك من البرنامج السابق..
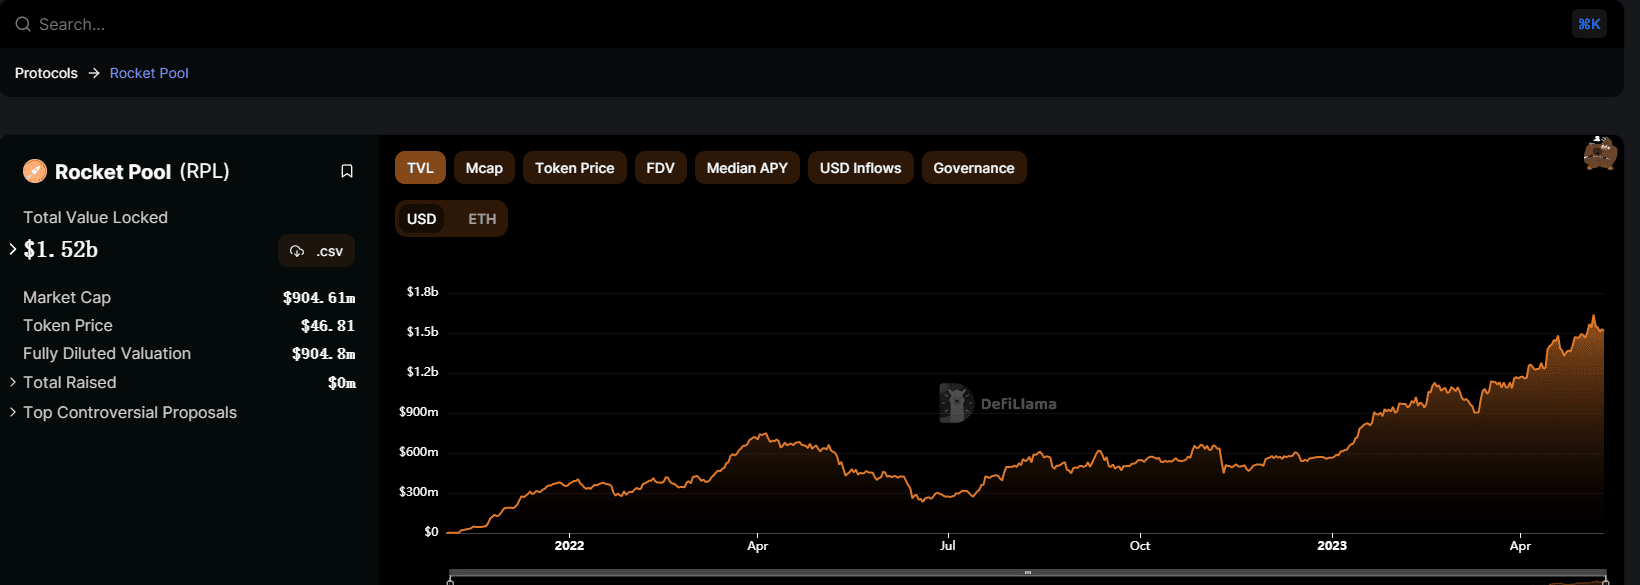
تبلغ القيمة السوقية الحالية لـ Rocket Pool 900 مليون دولار أمريكي، وتحتل المرتبة 50 تقريبًا، والتعهد اللامركزي رقم 1 في Ethereum.
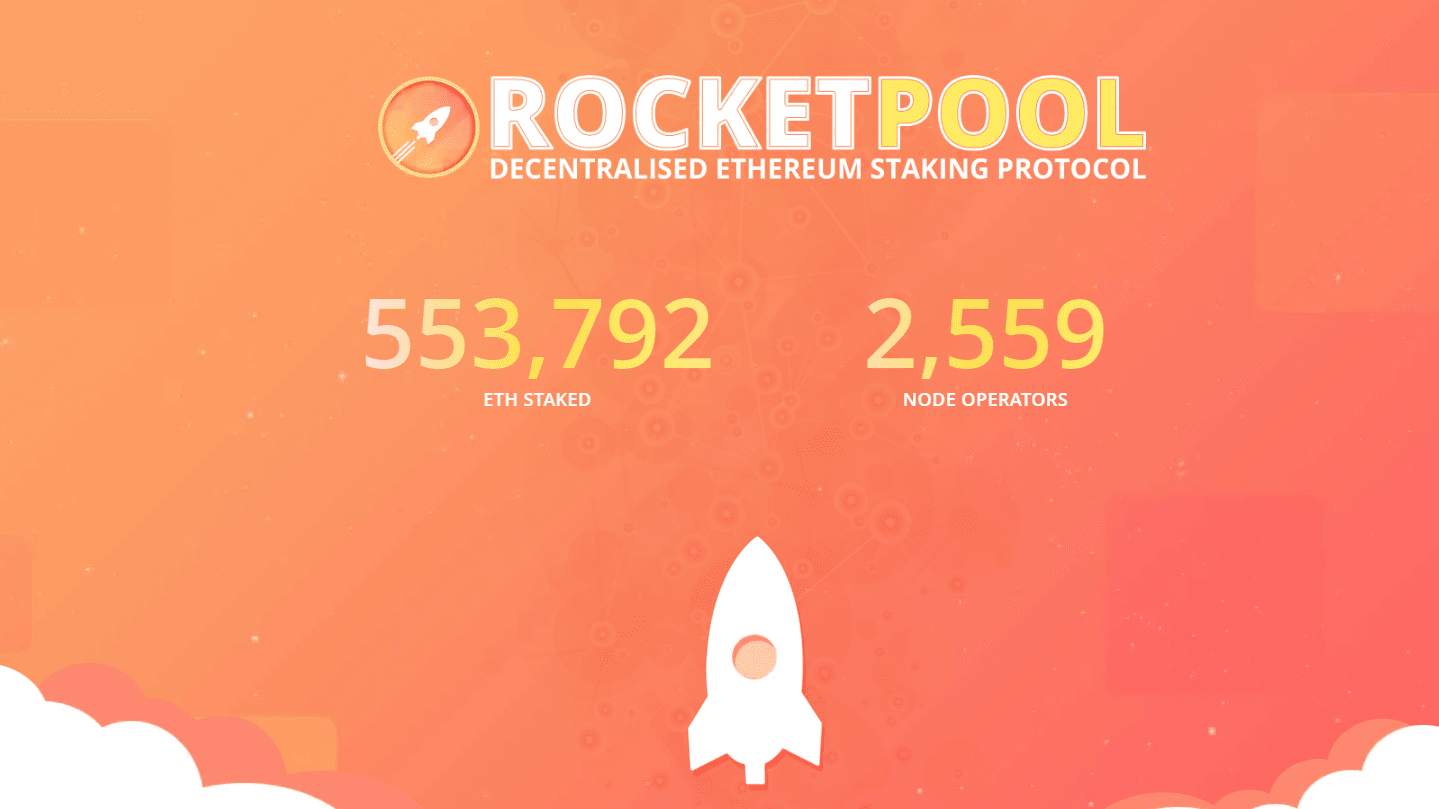
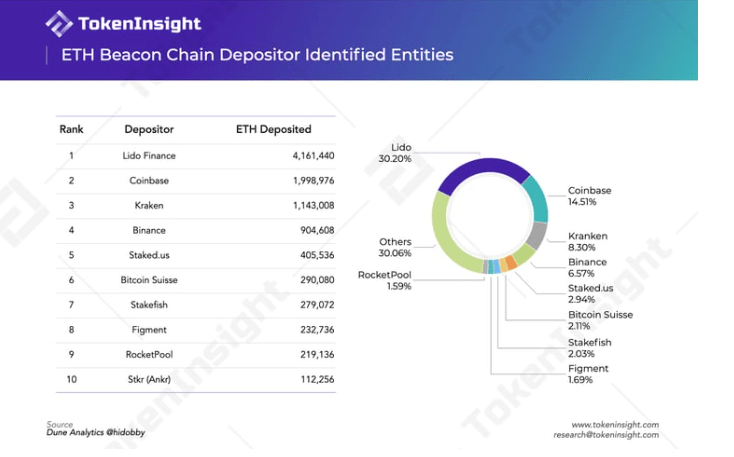
بالمقارنة مع Lido Finance، لا تمثل Rocket Pool سوى جزء صغير من الحصة السوقية لسيولة الإيثريوم بالدولار الأمريكي، مع إيداع أقل من 550,000 دولار أمريكي من الإيثريوم في البروتوكول، مقارنة بأكثر من 4 ملايين دولار أمريكي من الإيثريوم المودعة في Lido Finance. تقوم Rocket Pool بتوزيع مبلغ ETH هذا على أكثر من 2500 مشغل عقد، بينما تقوم Lido Finance بتوزيع أكثر من 4 مليون دولار ETH على 24 مشغل عقد فقط. تعمل Rocket Pool بجد لمساعدة Ethereum على تحقيق توزيع أكثر لامركزية لعقد التحقق.
أهمية اللامركزية لدى مُشغّلي العقد بالنسبة لـ Ethereum
بعد انتقال Ethereum إلى سلسلة بلوكشين تعتمد على Proof-of-Stake، أصبحت مزوّدو خدمات الرهان مثل Binance Stake وCoinbase Stake يسيطرون على جزء كبير من ETH المرهون. يتولى هؤلاء المدققون الكبار التحقق من المعاملات الجديدة وتوليد كتل جديدة لـ Ethereum. ومن السهل أن يتعرضوا لضغوط من خارجية لمراجعة بعض المعاملات بما يتوافق مع متطلبات تنظيمية خاصة بهم.
من ناحية أخرى، يتم رهن أكثر من 30% من ETH عبر أكبر بروتوكول للسيولة المرهونة، وهو Lido Finance. يقوم المستخدمون بإيداع ETH في مجمع رهـن Lido، ثم يتم توزيع ETH المودَع على 24 مُشغّل عقدة (node operators) ضمن قائمة بيضاء (white-list). يتم اختيار هؤلاء المُشغّلين بواسطة Lido DAO، وغالبًا ما يكونون من P2P Validators وStake.Fish وChorus One وغيرهم من المُشغّلين المحترفين الكبار. تملك Lido Finance أكثر من 90% من الحصة السوقية في مجال السيولة المرهونة، وتقوم بتوزيع كل ETH المودَع على عدد قليل من المُشغّلين المحترفين المحددين. وهذا يثير بطبيعة الحال القلق: فنجاح Lido Finance يترجم إلى مركزية في سلطة التحقق من معاملات Ethereum، وقد يؤثر ذلك بشكل محتمل على Ethereum.
رؤية Ethereum هي امتلاك مجموعة من عقد التحقق موزعة ومتنوعة في جميع أنحاء العالم. ومع ذلك، فإن الواقع الحالي هو أن أغلب ETH المُرهَن يتم رهنه إما عبر بورصات مركزية، أو عبر Lido Finance الذي يتجه إلى عدد محدود من المُشغّلين المحترفين. لذا فهذا لا يبدو منطقيًا.
تساعد Rocket Pool المزيد من الناس على الحصول على فرصة لتصبح مُشغّل عقدة (node operator)
خدمات السيولة المرهونة
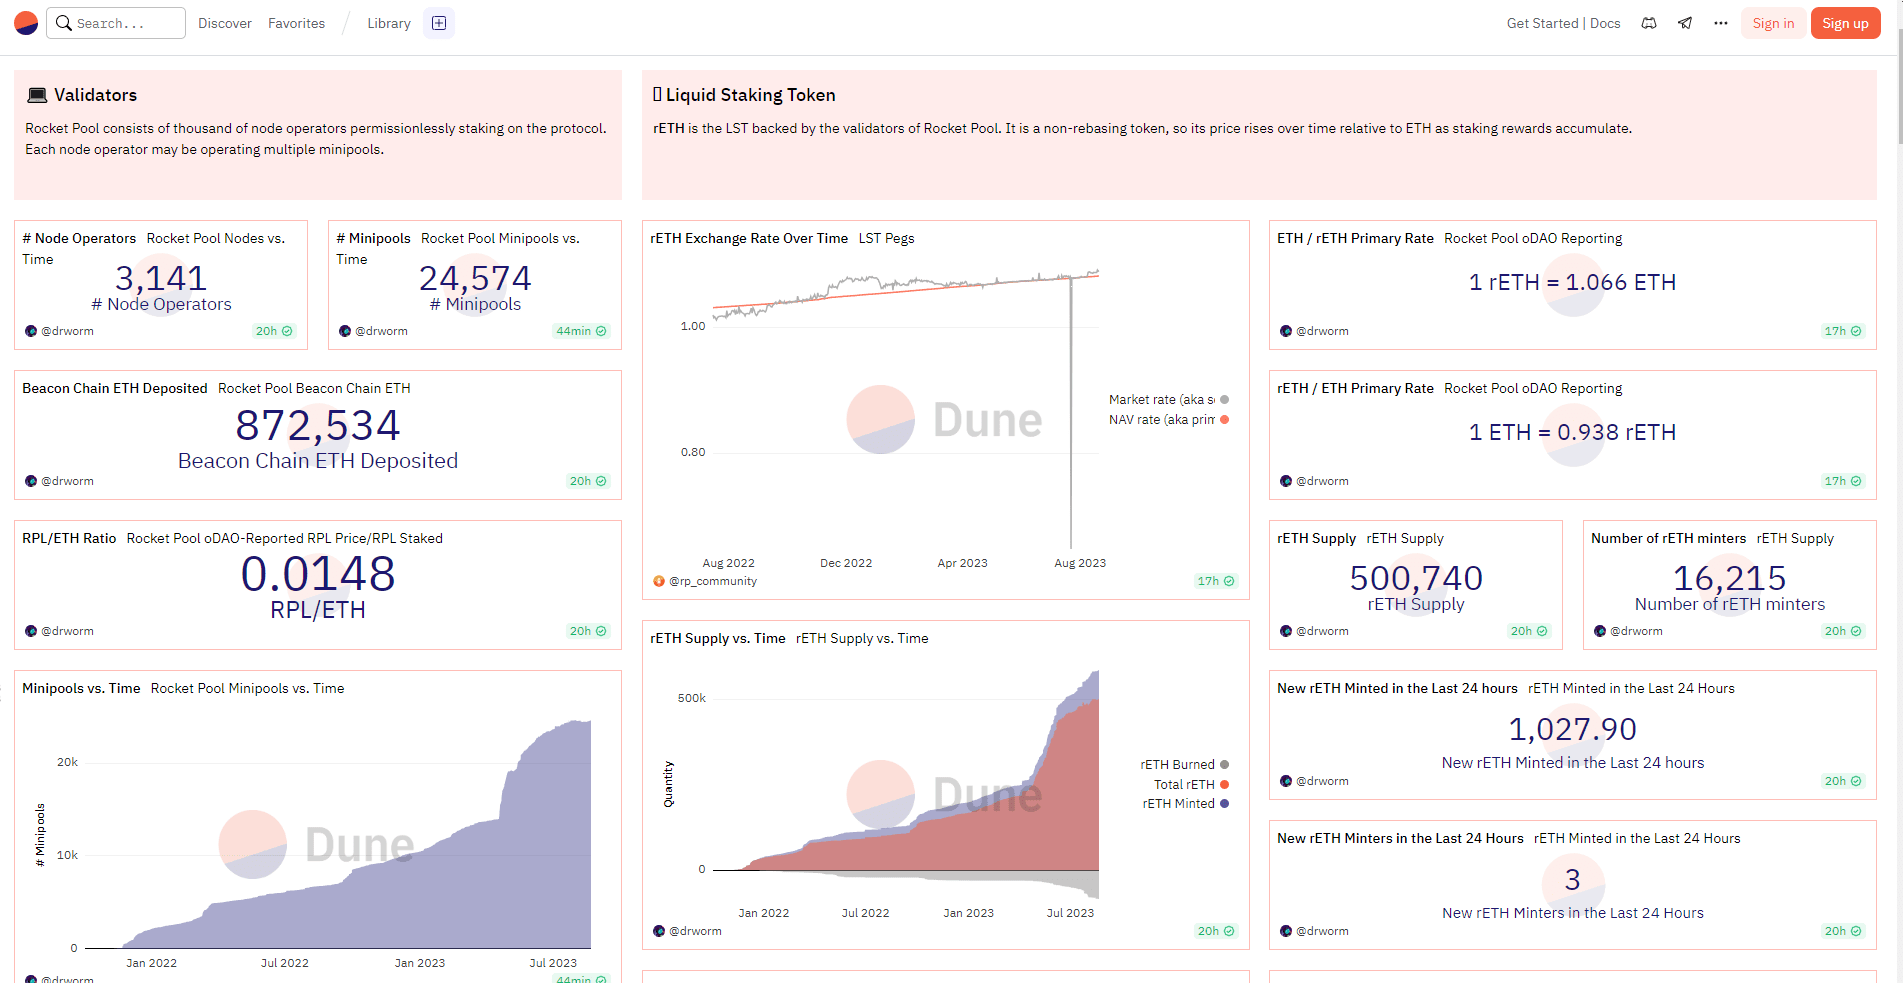
تمامًا كما تفعل Lido Finance عبر توكن السيولة stETH، تقوم Rocket Pool بإصدار توكن rETH الذي يمثل الأصول المُودَعة. والفرق الرئيسي بينهما هو أن rETH لا يتراكم الأرباح عبر آلية إصدار/طبع توكنات جديدة بالطريقة نفسها التي يعمل بها stETH. بعد أن ينجح Ethereum في تنفيذ Merge وفتح إمكانية استرداد/استرجاع ETH المُرهون، يمكن للمستخدمين إرجاع rETH إلى البروتوكول واسترداد ETH المُرهون بالإضافة إلى مكافآت حصة مماثلة من ETH. لذلك تزداد قيمة rETH مع مرور الوقت، ويبلغ سعره في السوق الثانوية حاليًا حوالي 1.023 ETH.
مُشغّلو عقد Rocket Pool غير مرخّصين (غير مقيدين)، بينما يقوم Lido Finance بتوزيع المهام فقط على مُشغّلين محترفين. وللمساعدة في تمكين مُشغّلي العقد المستقلين، طوّرت Rocket Pool أيضًا برامج عقد ذكية لتبسيط عملية إعداد عقد Ethereum.
بروتوكول Rocket Pool لا يتطلب إذنًا (غير مُرخّص)، بدلًا من منح السيطرة لحاملي توكنه. يمكن لأي شخص أن يصبح مُشغّل عقدة في هذه الشبكة عبر إنشاء «مجموعة مصغّرة» (minipool): ولتحقيق ذلك، يحتاج مُشغّل العقد إلى إيداع 16 ETH (أي نصف متطلبات بروتوكول Ethereum البالغة 32 ETH)، ويأتي الـ16 ETH الأخرى من ودائع المستخدمين. إضافةً إلى ذلك، يحتاج مُشغّل «المجموعة المصغّرة» أيضًا إلى رهن توكنات RPL بقيمة لا تقل عن 1.6 ETH (أي 10% من قيمة 16 ETH التي يضعها كرهان)، وذلك كضمان أمني في حال حدوث حادثة خصم/عقوبة كبيرة (slashing) لجهة التحقق (validator) ضمن عقد المدقق.
يُعد RPL توكن الحوكمة في بروتوكول Rocket Pool، ويمكن أيضًا استخدامه كرهان داخل عقد Rocket Pool بوصفه شكلًا من أشكال التأمين. وبشكل محدد: ستكون توكنات RPL المُرهَنة من قِبل «مشغّلي المجموعات المصغّرة» بمثابة ضمان (collateral). وعندما يتعرض مُشغّل العقد لعقوبات شديدة من بروتوكول Ethereum أثناء أداء مهام التحقق، أو يَحدث slashing يؤدي إلى أن يصبح الرصيد المرتهن لدى العقد أقل من 16 ETH، سيتم بيع ضمانات RPL هذه عبر المزاد بهدف الحصول على ETH، وبالتالي المساعدة في تعويض بروتوكول Rocket Pool عن خسارة ETH. مقابل توفير هذا الضمان، سيقدّم البروتوكول مكافآت توكن RPL لمُشغّلي العقد عبر تضخم/إصدار توكنات داخل البروتوكول (زيادة المعروض). كلما رهن مُشغّل العقد في Rocket Pool المزيد من توكنات RPL (حتى حدٍ أقصى يعادل 150% من قيمة ETH المرهونة)، زادت مكافآت توكن RPL التي يمكنه الحصول عليها.
تُحاذي نموذج Rocket Pool بين مصالح البروتوكول ومُشغّلي العقد عبر طلب قيام مُشغّلي العقد برهن رموز RPL، كما يُقلّل من افتراضات الثقة عبر أتمتة عملية الانضمام إلى الشبكة.
ومع ذلك، فهذا يأتي على حساب تقليل قابلية التوسع. يمكن لـ Lido في أي وقت أن يوزّع عددًا غير محدود من ETH على المدققين، بينما يحدّ نمو Rocket Pool من الانضمام إلى الشبكة شرط 16 ETH اللازمة للالتحاق بها، كما يعتمد على الحاجة إلى أن يبدأ باستمرار مشغّلو عقد جدد بالعمل.
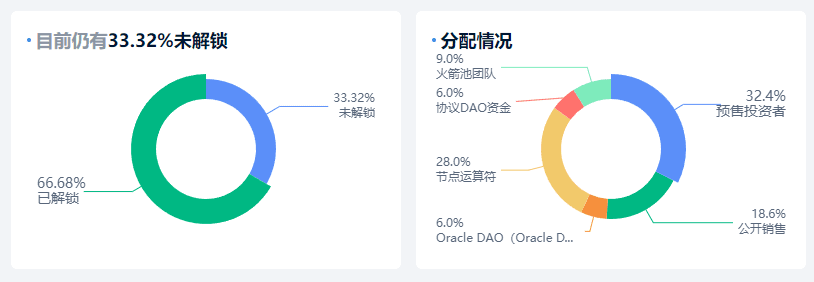
إذا انضم المزيد من المُدققين المستقلين إلى Rocket Pool، فسيتم رهن المزيد من $RPL كنوع من التأمين، مما سيؤدي إلى تقليل العرض المتداول من $RPL. وفي الوقت الحالي، يتم رهن 34.55% من إجمالي كمية التوكن $RPL بهدف تحقيق ذلك. كما أن عدد توكنات $RPL المطلوبة لتصبح مُدققًا مستقلًا يعتمد على قيمة $ETH؛ وهذا يعني أنه إذا ارتفع سعر $ETH دون أن يتغير سعر $RPL، فستحتاج إلى رهن كمية أكبر من $RPL لتصبح مُدققًا مستقلًا، وبالتالي سينخفض العرض المتداول من $RPL بشكل أسرع.
تعود فوائد كونك مُدققًا مستقلًا في Rocket Pool بشكل أساسي إلى بُعدين: مكافآت التحقق من الشبكة، ومكافآت $RPL. يمكن للمُدقق المستقل أن يحصل من نصف الـ ETH الذي يقدمه بنفسه على عائد 100%، ومن النصف الآخر الذي يقدمه البروتوكول على عمولة 15%، بالإضافة إلى مكافآت $RPL. وسيتم تخصيص 70% من إجمالي المعروض من $RPL لمكافأة هؤلاء المدققين المستقلين. وفقًا لإحصاءات Rocket Pool الرسمية، فإن APR لمكافآت التحقق + العمولات يبلغ حوالي 4.81%، وهو أعلى قليلًا من عائد الرهن على Ethereum البالغ 4.2%. أما APR لمكافآت $RPL فيبلغ حوالي 12.16%.
لذلك تعمل قوتان معًا على كمية $RPL المتداولة:
مكافآت الحوافز لرمز $RPL >> زيادة العرض المتداول
مزيد من المُدققين المستقلين وارتفاع سعر $ETH >> تقليل العرض المتداول
حاليًا تبلغ TVL 1.5 مليار دولار، وهي أيضًا في اتجاه صاعد مستمر. وهذا يعني أن الرهن اللامركزي لـ Ethereum يحظى باهتمام متزايد.