

#pmi
pmi
121,580 مشاهدات
387 يقومون بالنقاش
رائج
جديد

·
--
تراجع مؤشر مديري المشتريات الأمريكي، لكن العوائد ارتفعت مجددًا: في يوم 23، ارتفع عائد سندات الخزانة الأمريكية لأجل عامين من 4.65% في اليوم السابق إلى 4.69%.
من الطبيعي أن يترقب المرء تباطؤ الاقتصاد وانخفاض تكاليف التمويل، وأن يرى في تراجع البيانات بارقة أمل بتيسير السياسة النقدية. لكن من المهم التمييز في هذه الحالة: تباطأ التوسع، في حين تسارعت وتيرة رفع الشركات لأسعارها.
أعلنت S&P Global في يوم 23 أن مؤشر مديري المشتريات المركب لشهر أكتوبر تراجع إلى 57.6 من 58.4 في سبتمبر، لكنه لا يزال أعلى بكثير من مستوى 50 الفاصل بين التوسع والانكماش؛ بينما سجلت وتيرة ارتفاع أسعار البيع لدى الشركات أسرع مستوى لها منذ أغسطس 2022. وما دام الطلب قويًا وضغوط الأسعار لم تتراجع، فلا يمكن اعتبار تباطؤ النمو دليلًا مباشرًا على انحسار التضخم.
كان عائد السندات لأجل عامين قد انخفض 16 نقطة أساس في يوم 22، ثم ارتفع 4 نقاط أساس في يوم 23، لذا لا يزال مساره غير أحادي الاتجاه. هذه أسعار لسندات الخزانة، وليست معدلات تمويل العقود؛ كما لا يمكن عزو كامل التغير المسجل في اليوم نفسه إلى مؤشر مديري المشتريات.
بالنسبة إلى مراكز المخاطر المعتمدة على التمويل الرخيص، فإن تأخر التيسير يعني تحمّل تكاليف الاحتفاظ بالمراكز لفترة أطول. وإذا تباطأت لاحقًا وتيرة رفع الشركات لأسعارها، واستمرت العوائد قصيرة الأجل في التراجع، فسيكون لدينا أساس أشمل للقول إن ضغوط التمويل قد خفت. أما الرهان على عنوان مؤشر مديري المشتريات وحده، فيعني تحمّل مخاطر الفجوة الزمنية إلى أن تتحقق هذه المؤشرات.
يشارك هذا المحتوى في برنامج تعدين المحتوى على ساحة Binance، وقد يحصل الكاتب على عمولات من المنصة ومكافآت تفاعلية.
#宏观 #PMI #أسعار_الفائدة
53

·
--
مؤشر مديري المشتريات الأمريكي الأولي لشهر أكتوبر: أسعار المصانع تسجل أسرع ارتفاع منذ 4 سنوات، ما يصعّب التيسير على اللجنة الفيدرالية للسوق المفتوحة الأسبوع المقبل
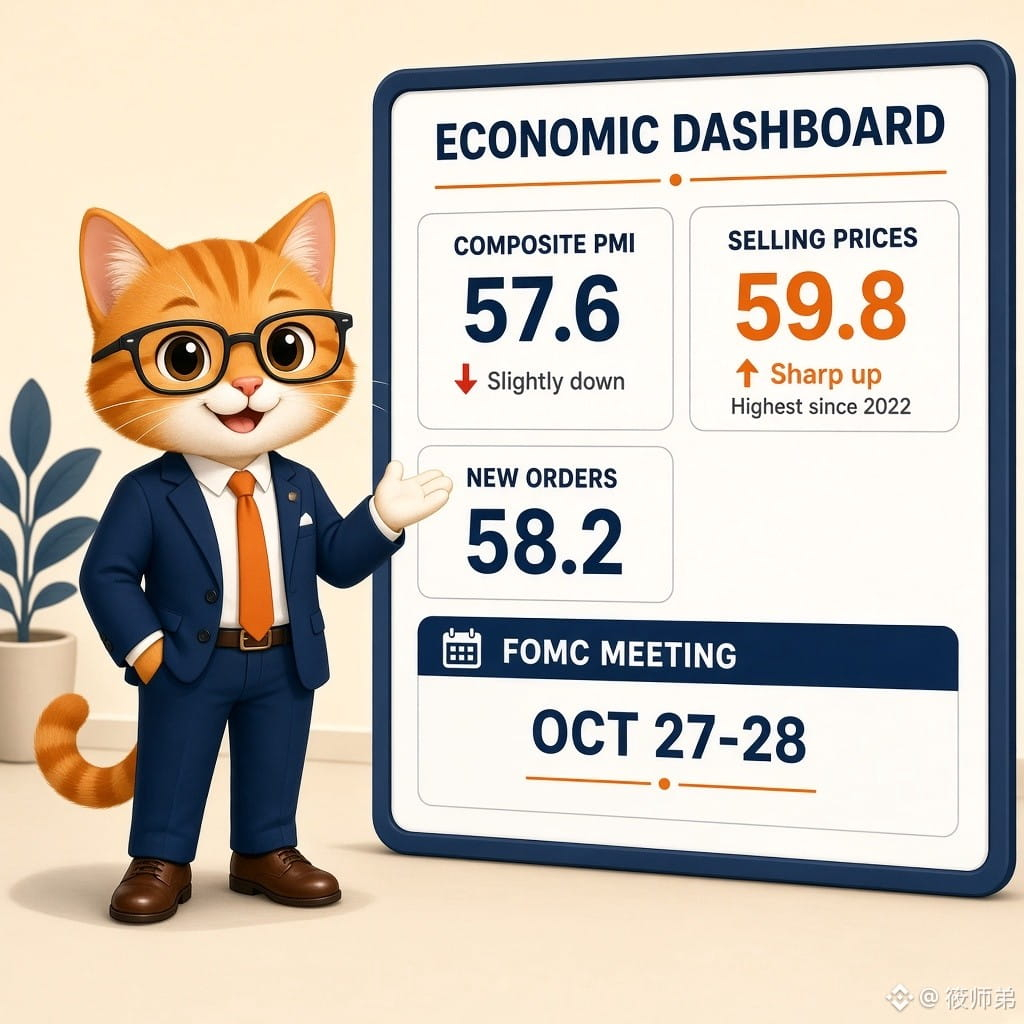
أعلنت S&P Global يوم الجمعة أن القراءة الأولية لمؤشر مديري المشتريات المركب الأمريكي لشهر أكتوبر بلغت 57.6 (بعد تراجعه من أعلى مستوى في خمس سنوات عند 58.4 في سبتمبر)، لكنه لا يزال في منطقة التوسع. وسجلت الطلبيات الجديدة 58.2، وهو أعلى مستوى منذ مارس 2022؛ وبلغ مؤشر أسعار المصانع 59.8، مسجلًا أسرع وتيرة ارتفاع منذ أغسطس 2022؛ بينما هبط مؤشر مواعيد تسليم الموردين إلى 38.1، وهو الأسوأ منذ أكثر من أربع سنوات. كما ارتفع التوظيف في قطاع التصنيع إلى أسرع وتيرة منذ مارس 2012. (رويترز/S&P Global)
【وجهة نظر】
النمو لم ينهَر، والقدرة على التسعير تستعيد قوتها — وهذا مؤشر يميل إلى التشديد قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة الأسبوع المقبل: الاقتصاد لا يزال محمومًا، والشركات تمرر التكاليف إلى العملاء في ظل صدمة أسعار النفط. تراهن الأسواق حاليًا على عدم تغيير السياسة هذا الأسبوع، وعلى احتمال يقارب 80% لرفع الفائدة في ديسمبر. ويبدو أن مؤشر مديري المشتريات هذا، الذي يجمع بين «ارتفاع الأسعار وعدم انهيار النشاط»، يضيف وقودًا إلى سردية رفع الفائدة في ديسمبر.
【الفرص/المخاطر】
راقبوا عن كثب ما إذا كان بيان اللجنة الفيدرالية للسوق المفتوحة والمؤتمر الصحفي يوم الأربعاء سيشددان على استمرار التضخم. إذا ألمحا إلى رفع الفائدة في ديسمبر، فستتعرض الأصول عالية المخاطر لضغوط، وسيحتاج $BTC إلى الثبات فوق منطقة تكلفة صناديق ETF البالغة نحو 80 ألفًا–81.5 ألفًا؛ أما إذا قلل المسؤولون من شأن احتمال رفع الفائدة، فقد تلوح فرصة لارتداد قصير الأجل. وتابعوا أيضًا القراءة الأولية للناتج المحلي الإجمالي الأسبوع المقبل وتأثير نتائج شركات الحوسبة السحابية العملاقة على سردية الإنفاق على الذكاء الاصطناعي.
هل تعتقدون أن مؤشر مديري المشتريات هذا، الذي يجمع بين «ارتفاع الأسعار وعدم انهيار النشاط»، سيجعل الاحتياطي الفيدرالي أكثر جرأة على رفع الفائدة في ديسمبر، أم أن القيود السياسية قبل الانتخابات ستكبّله؟
#宏观经济 #美联储 #PMI $BTC $ETH
للاطلاع فقط، ولا يشكل ذلك نصيحة استثمارية.
248

أعلنت ستاندرد آند بورز غلوبال اليوم البيانات الأولية لمؤشر مديري المشتريات (PMI) في الولايات المتحدة لشهر أكتوبر. وسجّل المؤشر الأولي لقطاع التصنيع الأمريكي في أكتوبر 56، متجاوزًا بكثير توقعات السوق البالغة 55.5 والقراءة السابقة عند 55.9، ليبلغ أعلى مستوى له منذ نحو 53 شهرًا؛ بينما سجّل المؤشر الأولي لقطاع الخدمات 57.9، منخفضًا قليلًا عن التوقعات البالغة 58.0 والقراءة السابقة عند 58.8، في حين ظل المؤشر المركب عند مستوى توسعي مرتفع بلغ 57.6.
يعكس الارتداد الكبير في نشاط التصنيع استمرار تمتع الاقتصاد الأمريكي الحقيقي بمرونة قوية، لكنه يعزز أيضًا توقعات استمرار التضخم. وفي ظل استمرار المخاوف التضخمية مؤخرًا، أضعفت بيانات الإنتاج القوية، التي فاقت التوقعات، رهانات السوق على تحول سريع نحو سياسة نقدية تيسيرية، ما يضع تداولات خفض الفائدة أمام اختبار صعب لإعادة تسعيرها.
ونتيجة لذلك، تعرضت شهية المخاطرة في الأسواق المالية التقليدية لضغوط واضحة؛ إذ تراجع مؤشرا ستاندرد آند بورز 500 وناسداك الأمريكيان إلى أدنى مستوياتهما في نحو 5 أسابيع، وانخفضا خلال اليوم بنسبة 0.4% و0.2% على التوالي. وفي الوقت نفسه، حافظ مؤشر الدولار وعوائد سندات الخزانة الأمريكية على مستويات مرتفعة بدعم من متانة الاقتصاد، ما يواصل الضغط على تقييمات الأصول عالية المخاطر.
أما سوق العملات المشفرة، فمن الصعب أن تشهد بيئة السيولة الكلية تيسيرًا فعليًا على المدى القصير، كما تراجعت رغبة المستثمرين في الإقبال على الأصول شديدة التقلب. وإذا دفع فرط النشاط الاقتصادي البنك المركزي إلى الإبقاء على نهج متشدد نسبيًا، فمن المرجح أن يواجه $BTC ضغوطًا لتصحيح تقييمه نتيجة تشديد السيولة. لذا ينبغي للمستثمرين توخي الحذر الشديد والتحسب لمخاطر الهبوط مجددًا إلى القاع.📉
#PMI #USMarket #MacroEconomics
29

أعلنت S&P Global رسميًا اليوم البيانات الأولية لمؤشر مديري المشتريات الأمريكي لشهر أكتوبر. وأظهرت البيانات أن القراءة الأولية لمؤشر مديري المشتريات التصنيعي الأمريكي لشهر أكتوبر بلغت 56.0، متجاوزةً توقعات السوق البالغة 55.5 والقراءة السابقة البالغة 55.9، ومسجلةً أعلى مستوى لها منذ نحو 53 شهرًا؛ كما بلغت القراءة الأولية للمؤشر المركب 57.6، متجاوزةً التوقعات البالغة 57.4، في حين سجلت القراءة الأولية لمؤشر مديري المشتريات الخدمي 57.9.
أظهرت بيانات التصنيع توسعًا قويًا فاق التوقعات، ودحضت المخاوف السابقة في السوق من تباطؤ هامشي في زخم الاقتصاد. وبفضل الارتداد الكبير لمؤشر التصنيع إلى 56.0، أظهرت الأسس الاقتصادية الكلية متانة استثنائية في مواجهة المخاطر، ما بدد المخاوف الفنية من خطر الهبوط الحاد.
توفر بيانات الاقتصاد الحقيقي القوية دعمًا راسخًا للأصول عالية المخاطر. وعلى الرغم من التراجع الفني المعتدل الذي شهدته سوق الأسهم الأمريكية مؤخرًا، استقر مؤشر فيلادلفيا لأشباه الموصلات وارتد بنسبة 0.5% خلال اليوم، ما يشير إلى أن كبار المشترين يواصلون الشراء بنشاط عند مستويات الدعم الرئيسية، وأن شهية السوق للمخاطرة آخذة في التعافي تدريجيًا.
أما سوق العملات المشفرة، فتوفر متانة الأساسيات بيئة سيولة مواتية للأصول عالية بيتا. ومع دحض توقعات الركود الاقتصادي الكلي، تعززت بشكل ملحوظ قوة الطلب الشرائي على $BTC والأصول المشفرة الرئيسية ضمن نطاقات الدعم المحورية، ما يرجح أن تتبع هذه الأصول تحسن شهية المخاطرة وتحقق ارتدادًا فنيًا في الفترة المقبلة.📈
#MacroData #PMI #سوق_العملات_المشفرة
112

أصدرت S&P Global اليوم البيانات الأولية لمؤشر مديري المشتريات (PMI) لشهر أكتوبر في الولايات المتحدة، والتي أظهرت تباينًا ملحوظًا بين القطاعات الاقتصادية. فقد ارتفع مؤشر مديري المشتريات الصناعي على نحو غير متوقع إلى 56.0، متجاوزًا التوقعات البالغة 55.5، ومسجلًا أعلى قراءة له منذ 53 شهرًا. في المقابل، تراجع مؤشر مديري المشتريات لقطاع الخدمات إلى 57.9، دون التوقعات البالغة 58.0 ومنخفضًا من 58.8 في القراءة السابقة، ما دفع المؤشر المركب إلى 57.6.
وتسلط الذروة التي بلغها النشاط الصناعي خلال 53 شهرًا الضوء على متانة الأسس الصناعية، رغم تشديد السياسة النقدية. لكن التراجع الطفيف في قطاع الخدمات يشير إلى اعتدال الطلب الاستهلاكي. وتشكل هذه الأرقام مجتمعةً مشهدًا اقتصاديًا كليًا متباينًا أمام مجلس الاحتياطي الفيدرالي، بينما يراقب زخم النمو.
تفاعلت الأسواق المالية التقليدية بحذر عقب صدور البيانات. فقد هبط مؤشرا S&P 500 وناسداك إلى أدنى مستوياتهما في خمسة أسابيع، بتراجع قدره 0.4% و0.2% على التوالي، فيما استوعبت عوائد السندات استمرار قوة نشاط المصانع بالتزامن مع تقليص المخاطر في أسواق الأسهم.
وبالنسبة إلى الأصول الرقمية، تحد البيانات الصناعية القوية من الآمال الفورية بتيسير نقدي حاد، ما يبقي شهية المخاطرة محدودة. $BTC وقد تشهد أسواق العملات المشفرة الأوسع نطاقًا تماسكًا قصير الأجل مستمرًا، فيما يوازن المتداولون بين متانة الاقتصاد التي لا تزال راسخة وتراجع تقييمات قطاع التكنولوجيا. 📊
#PMI #USData #MacroEconomics #الاحتياطي_الفيدرالي
57

·
--
أعلنت S&P Global للتو البيانات الأولية لمؤشر مديري المشتريات لشهر أكتوبر في الولايات المتحدة، مقدمةً صورة متعددة الأبعاد عن صحة الاقتصاد. وكان أبرز ما في البيانات ارتفاع مؤشر مديري المشتريات الصناعي على نحو مفاجئ إلى 56 نقطة، متجاوزًا التوقعات البالغة 55.5، ومسجلًا أعلى مستوى له خلال 53 شهرًا. في المقابل، تراجع مؤشر مديري المشتريات لقطاع الخدمات قليلًا إلى 57.9 نقطة، ليبلغ المؤشر المركب 57.6 نقطة.
ويشير الأداء القوي لقطاع التصنيع إلى تعافٍ ملحوظ في الطلبات الجديدة وسلاسل الإمداد الصناعي. لكن بقاء جميع المؤشرات بثبات فوق عتبة التوسع البالغة 50 نقطة أثار أيضًا مخاوف من عودة التضخم. وأُجبرت الأسواق على إعادة تقييم احتمال استمرار السياسة النقدية المتشددة مدة أطول من المتوقع.
واستجابةً للبيانات الاقتصادية القوية، حافظت عوائد السندات والدولار الأمريكي على متانتهما، ما شكّل ضغطًا مباشرًا على أسواق الأسهم. وتعرضت مؤشرات الأسهم الأمريكية، مثل S&P 500 وناسداك، لضغوط بيع، وهبطت إلى أدنى مستوياتها خلال خمسة أسابيع. وتتجه التدفقات المالية الكبيرة إلى تبني نهج دفاعي في مواجهة الضبابية الاقتصادية الكلية.
أما في سوق العملات المشفرة، فقد تؤدي حالة الحذر على المدى القصير إلى تباطؤ تدفقات الأموال المضاربية إلى $BTC والأصول عالية المخاطر. ومع ذلك، يظل استمرار نمو الاقتصاد الأمريكي بدلًا من دخوله في ركود عاملًا إيجابيًا على مستوى الاقتصاد الكلي، يدعم هيكل السوق على المدى الطويل.
#PMI #MacroEconomics #CryptoAnalysis
194

الليلة عند 21:45 و22:00، ستحدد مجموعتان من البيانات كيف سيمضي البيتكوين عطلة نهاية الأسبوع.
لنبدأ بما يخالف المنطق المعتاد: أيًّا كانت نتائج البيانات، جيدة أم سيئة، فقد تكون سلبية لسوق العملات الرقمية. إذا تجاوز مؤشر PMI التوقعات وتعافت ثقة المستهلك → الاقتصاد بخير → رفع الفائدة في ديسمبر أصبح شبه مؤكد، والبيتكوين سيتلقى الضربة أولًا؛ وإذا جاءت البيانات أضعف بكثير من المتوقع → رواية الركود → تُباع الأصول عالية المخاطر، والبيتكوين يتلقى ضربة أيضًا. لا مفر من الصعوبة.
اتخذ المتداولون مواقعهم مسبقًا: $BTC عالق الآن عند 81600 في المنتصف، و80 ألفًا خط الحياة أو الموت؛ إذا خسره، فالمستهدف مباشرة 72 إلى 75 ألفًا. ولن يُعدّ قد تعافى إلا إذا تجاوز 82.9 ألفًا. إغلاق الشمعة الأسبوعية يوم الجمعة، وسيولة عطلة نهاية الأسبوع ضعيفة، لذا لن تؤدي إلا إلى تضخيم التقلبات.
لنبدأ النقاش في التعليقات: A أشتري عند الهبوط بعد صدور البيانات الليلة، B أخرج أولًا وأنتظر اتضاح الأمور.
#PMI #美联储 #بيتكوين
$BTC $ETH $SOL
65
أعلنت ستاندرد آند بورز غلوبال اليوم البيانات الأولية لمؤشر مديري المشتريات (PMI) في فرنسا لشهر أكتوبر. وأظهرت البيانات أن القراءة الأولية لمؤشر مديري المشتريات الصناعي الفرنسي لشهر أكتوبر سجلت 49.3، متراجعةً بوضوح إلى ما دون عتبة 50 الفاصلة بين النمو والانكماش، وجاءت أدنى بكثير من توقعات السوق البالغة 50.5 والقراءة السابقة البالغة 50.6. كما هبط مؤشر مديري المشتريات لقطاع الخدمات من 51.2 في القراءة السابقة إلى 48.4، ما دفع القراءة الأولية للمؤشر المركب إلى 48.4 فقط.
وباعتبار فرنسا ثاني أكبر اقتصاد في منطقة اليورو، فإن تراجع جميع مؤشرات مديري المشتريات الأساسية فيها إلى منطقة الانكماش يشكل تدهوراً حاداً يبدد بوضوح التوقعات المعتدلة السابقة باستقرار الاقتصاد الأوروبي وتعافيه. وتشير هذه الإشارة بوضوح إلى أن مخاطر تراجع أساسيات الاقتصادات الأوروبية الرئيسية تتفاقم بوتيرة متسارعة تحت وطأة الضغوط المزدوجة للسياسة النقدية التقييدية وضعف الطلب الخارجي، فيما يُتوقع أن تحتدم مجدداً رهانات السوق على الخطوات المقبلة للبنك المركزي الأوروبي بشأن خفض أسعار الفائدة.
في أسواق المال الكلية، تراجع اليورو أمام الدولار لفترة وجيزة بعد صدور البيانات، وهبط دون مستوى 1.12، مسجلاً انخفاضاً يومياً قدره 0.12%. وقد يؤدي التسارع في فقدان الزخم الاقتصادي إلى زيادة الضغوط الهبوطية على عوائد السندات الأوروبية، كما يسلط الضوء على متانة الأصول الدولارية النسبية بوصفها ملاذاً آمناً في مواجهة الرياح المعاكسة للاقتصاد الكلي. وتواجه أسواق العملات الأجنبية والسندات السيادية العالمية إعادة تشكيل للتوقعات.
أما بالنسبة إلى سوق العملات المشفرة، فإن الضعف الشامل في البيانات الاقتصادية الأوروبية يزيد المخاوف من ركود النمو الاقتصادي العالمي. وفي ظل الضغوط المزدوجة على السيولة والأساسيات، تتراجع شهية المستثمرين للمخاطرة بوضوح، وتميل الأموال أكثر إلى الترقب أو العودة إلى الأصول الأعلى من حيث اليقين. وقد تواجه الأصول عالية المخاطر، وعلى رأسها BTC، ضغوطاً مستمرة على السيولة واختبارات متقلبة على المدى القصير.
#MacroEconomics #PMI #Europe #CryptoLiquidity
71
·
--
بلغ مؤشر مديري المشتريات لقطاع الخدمات لشهر سبتمبر، الصادر اليوم عن S&P Global، 58.8 نقطة، متجاوزًا قراءة الشهر السابق البالغة 58.7. ويتسارع إجمالي النشاط التجاري في الولايات المتحدة إلى أعلى مستوى له منذ أكثر من 5 سنوات، ما أبقى مؤشر مديري المشتريات المركب عند مستوى قوي بلغ 58.4 نقطة.
تعزز البيانات الاقتصادية الإيجابية التوقعات بأن نمو الناتج المحلي الإجمالي الأمريكي في الربع الثالث قد يصل إلى 4%، بقيادة موجة ازدهار قطاع التكنولوجيا والذكاء الاصطناعي. ومع ذلك، تعود مخاطر فرط نشاط الاقتصاد إلى الواجهة مع ارتفاع تضخم تكاليف المدخلات إلى أعلى مستوى له منذ 4 سنوات، ما يزيد الضغوط على هدف الاحتياطي الفيدرالي المتمثل في كبح التضخم.
وتثير وتيرة النمو المحمومة هذه مخاوف الأسواق المالية من أن يظل مسار السياسة النقدية متشددًا لفترة أطول. وتواصل عوائد سندات الخزانة الأمريكية ومؤشر الدولار الأمريكي ممارسة ضغوط كبيرة، ما يقلل التوقعات بإجراء تخفيضات في التشديد النقدي خلال الفترة المقبلة.
أما بالنسبة إلى سوق العملات المشفرة، فقد تزداد الحيطة على المدى القصير مع توجه السيولة إلى الأصول التقليدية الآمنة وسط مخاوف من استمرار التضخم. لكن سردية التوسع في البنية التحتية للتكنولوجيا والذكاء الاصطناعي تظل عاملًا داعمًا على المدى المتوسط للسرديات المرتبطة بها في السوق. $BTC
#PMI #USData #MacroEconomy
391

·
--
【هل ستواجه BTC أربعة اختبارات اقتصادية كلية هذا الأسبوع؟ الاحتياطي الفيدرالي هو المفتاح🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
شهدت بيتكوين للتو موجة انتعاش، لكن البيانات الاقتصادية الكلية ستصدر مجددًا هذا الأسبوع.
والأهم هذه المرة ليس ما إذا كانت بيانات بعينها جيدة أم لا، بل ما إذا كان الاحتياطي الفيدرالي سيواصل إرسال إشارات بشأن «رفع أسعار الفائدة».
هناك أربعة أمور رئيسية هذا الأسبوع:
أولًا: مؤشر مديري المشتريات لقطاع الخدمات في الولايات المتحدة.
إذا ظل قطاع الخدمات قويًا، فهذا يعني أن الاقتصاد ما زال متينًا، وقد تعود الأسواق إلى القلق من بقاء أسعار الفائدة عند مستويات مرتفعة.
ثانيًا: محضر اجتماع الاحتياطي الفيدرالي.
وهذا أهم ما ينتظره السوق هذا الأسبوع. إذ يريد أن يعرف مدى تشدد مسؤولي الاحتياطي الفيدرالي بعد آخر رفع للفائدة، وما إذا كانوا سيرفعونها مجددًا هذا العام.
ثالثًا: طلبات إعانة البطالة الأولية في الولايات المتحدة.
لم يتجاوز عدد الوظائف الجديدة في تقرير الوظائف غير الزراعية للأسبوع الماضي 29 ألفًا، وهو أقل بكثير من المتوقع. والآن تراقب الأسواق ما إذا كان سوق العمل قد بدأ يهدأ فعلًا.
رابعًا: ثقة المستهلك الأمريكي.
تأثير هذا المؤشر أقل نسبيًا، لكن التراجع الحاد في ثقة المستهلك قد يدفع الأسواق أيضًا إلى إعادة تقييم وضع الاقتصاد الأمريكي.
باختصار، يواجه BTC الآن سؤالًا جوهريًا:
هل الاقتصاد الأمريكي «يهدأ» فعلًا، أم أن تباطؤه مؤقت فحسب؟
إذا هدأ الاقتصاد واستمر سوق العمل في الضعف، فقد تخفّض الأسواق توقعاتها بشأن مواصلة رفع الفائدة، ما قد يصب في مصلحة BTC.
لكن إذا ظل الاقتصاد والتضخم متينين، واستمر الاحتياطي الفيدرالي في تبني موقف متشدد، فقد يضغط الدولار وعوائد سندات الخزانة الأمريكية مجددًا على الأصول عالية المخاطر.
📌 لذلك، ما ينبغي متابعته هذا الأسبوع ليس تحركات BTC فحسب، بل أيضًا ما إذا كانت بيانات قطاع الخدمات وسوق العمل ومحضر اجتماع الاحتياطي الفيدرالي ستغيّر توقعات الأسواق بشأن قرار الفائدة المقبل.
#美联储10月加息概率降至17% #PMI
【هل ستواجه BTC أربعة اختبارات اقتصادية كلية هذا الأسبوع؟ الاحتياطي الفيدرالي هو المفتاح🔥】
🔥 宏观消息面解读进群聊
شهدت بيتكوين للتو موجة انتعاش، لكن البيانات الاقتصادية الكلية ستصدر مجددًا هذا الأسبوع.
والأهم هذه المرة ليس ما إذا كانت بيانات بعينها جيدة أم لا، بل ما إذا كان الاحتياطي الفيدرالي سيواصل إرسال إشارات بشأن «رفع أسعار الفائدة».
هناك أربعة أمور رئيسية هذا الأسبوع:
أولًا: مؤشر مديري المشتريات لقطاع الخدمات في الولايات المتحدة.
إذا ظل قطاع الخدمات قويًا، فهذا يعني أن الاقتصاد ما زال متينًا، وقد تعود الأسواق إلى القلق من بقاء أسعار الفائدة عند مستويات مرتفعة.
ثانيًا: محضر اجتماع الاحتياطي الفيدرالي.
وهذا أهم ما ينتظره السوق هذا الأسبوع. إذ يريد أن يعرف مدى تشدد مسؤولي الاحتياطي الفيدرالي بعد آخر رفع للفائدة، وما إذا كانوا سيرفعونها مجددًا هذا العام.
ثالثًا: طلبات إعانة البطالة الأولية في الولايات المتحدة.
لم يتجاوز عدد الوظائف الجديدة في تقرير الوظائف غير الزراعية للأسبوع الماضي 29 ألفًا، وهو أقل بكثير من المتوقع. والآن تراقب الأسواق ما إذا كان سوق العمل قد بدأ يهدأ فعلًا.
رابعًا: ثقة المستهلك الأمريكي.
تأثير هذا المؤشر أقل نسبيًا، لكن التراجع الحاد في ثقة المستهلك قد يدفع الأسواق أيضًا إلى إعادة تقييم وضع الاقتصاد الأمريكي.
باختصار، يواجه BTC الآن سؤالًا جوهريًا:
هل الاقتصاد الأمريكي «يهدأ» فعلًا، أم أن تباطؤه مؤقت فحسب؟
إذا هدأ الاقتصاد واستمر سوق العمل في الضعف، فقد تخفّض الأسواق توقعاتها بشأن مواصلة رفع الفائدة، ما قد يصب في مصلحة BTC.
لكن إذا ظل الاقتصاد والتضخم متينين، واستمر الاحتياطي الفيدرالي في تبني موقف متشدد، فقد يضغط الدولار وعوائد سندات الخزانة الأمريكية مجددًا على الأصول عالية المخاطر.
📌 لذلك، ما ينبغي متابعته هذا الأسبوع ليس تحركات BTC فحسب، بل أيضًا ما إذا كانت بيانات قطاع الخدمات وسوق العمل ومحضر اجتماع الاحتياطي الفيدرالي ستغيّر توقعات الأسواق بشأن قرار الفائدة المقبل.
#美联储10月加息概率降至17% #PMI
394
·
--
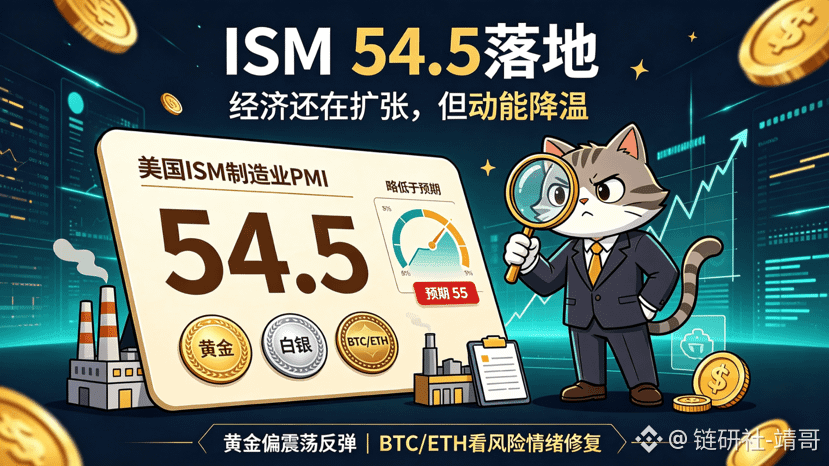
🔥 تم إطلاق مؤشر مديري المشتريات الأمريكي لقطاع التصنيع (ISM)! افهم من مقال واحد منطق أسعار الذهب والفضة + BTC/ETH!
البيانات الأساسية: مؤشر مديري المشتريات لقطاع التصنيع في سبتمبر 54.5، أقل من التوقعات 55، والقيمة السابقة 54.6. وما زال يستقر فوق خط التوازن بين الركود والازدهار عند 50
الخلاصة في جملة: المرونة الاقتصادية لا تزال موجودة، لكن وتيرة التوسع تتراجع، وهي إشارة حيادية-إيجابية من فئة: «ليس سيئًا ولا قويًا»
✨ الذهب والفضة
البيانات جاءت دون التوقعات، فتراجعت رهانات السوق بشكل طفيف على استمرار الاحتفاظ بمعدلات فائدة مرتفعة من الفيدرالي. ما أدى إلى ضغط على عوائد سندات الخزانة، ومنح الذهب والفضة فرصة لارتداد قصير.
👉 الاستراتيجية: الذهب—جرّب شراءً خفيفًا بالاعتماد على مستوى دعم، مع جني أرباح تدريجي عند مناطق المقاومة. الفضة—حركتها أكثر مرونة، والتذبذب أقوى، لذا تحكم صارم في حجم المخاطرة.
⚠️ انتبه: لم تنكسر بيانات ما دون خط التوازن بين الركود والازدهار، لذا فهي ليست خبرًا إيجابيًا كبيرًا لدورة ركود. الارتداد ضمن نطاق حركة جانبية، ولا تلاحق السعر بالشراء.
✨ BTC و ETH
الأصول الرقمية تعتبر أصولًا ذات مخاطرة، وهذه البيانات تثبت أن الاقتصاد الأمريكي لا يواجه خطر هبوط حاد مفاجئ يمكن أن يُشعل موجة انهيار ذعر. لكن في المقابل، ليست كافية لتفجير سوق صاعدة قوي جدًا؛ والأرجح استمرار التداول ضمن نطاق.
👉 الاستراتيجية: لا تلاحق الصعود بحجم كبير. يمكن الاستمرار في الاحتفاظ بمراكز BTC وETH، مع تقليص تدريجي عند المستويات المرتفعة. أما من هو خارج السوق، فانتظر ارتدادًا باتجاه دعم محوري قبل التفكير في الدخول منخفضًا، مع التركيز على انتظار بيانات الوظائف غير الزراعية (Non-Farm) وبيانات تضخم PCE لاحقًا.
💡 الخلاصة: هذه البيانات مجرد تمهيد، والحدث الأهم ما زال قادمًا بعد—غير الزراعية + PCE! الوضع الحالي يميل إلى التداول الجانبي؛ لا تدخل بكل أموالك في صفقة واحدة، ويجب أن تكون الرافعة المالية خفيفة جدًا.
هل تعتقد أن الذهب سيصعد أولاً أم سيتراجع أولاً الليلة؟ اكتب رأيك في التعليقات!
⚠️ تنبيه المخاطر: وجهات نظر التحليل في هذه الشاشة لا تُعد أي نصيحة استثمارية، فالتداول بالرافعة المالية عالي المخاطر جدًا.#ISM #PMI $BTC $ETH $XAU
{future}(XAUUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
🔥 تم إطلاق مؤشر مديري المشتريات الأمريكي لقطاع التصنيع (ISM)! افهم من مقال واحد منطق أسعار الذهب والفضة + BTC/ETH!
البيانات الأساسية: مؤشر مديري المشتريات لقطاع التصنيع في سبتمبر 54.5، أقل من التوقعات 55، والقيمة السابقة 54.6. وما زال يستقر فوق خط التوازن بين الركود والازدهار عند 50
الخلاصة في جملة: المرونة الاقتصادية لا تزال موجودة، لكن وتيرة التوسع تتراجع، وهي إشارة حيادية-إيجابية من فئة: «ليس سيئًا ولا قويًا»
✨ الذهب والفضة
البيانات جاءت دون التوقعات، فتراجعت رهانات السوق بشكل طفيف على استمرار الاحتفاظ بمعدلات فائدة مرتفعة من الفيدرالي. ما أدى إلى ضغط على عوائد سندات الخزانة، ومنح الذهب والفضة فرصة لارتداد قصير.
👉 الاستراتيجية: الذهب—جرّب شراءً خفيفًا بالاعتماد على مستوى دعم، مع جني أرباح تدريجي عند مناطق المقاومة. الفضة—حركتها أكثر مرونة، والتذبذب أقوى، لذا تحكم صارم في حجم المخاطرة.
⚠️ انتبه: لم تنكسر بيانات ما دون خط التوازن بين الركود والازدهار، لذا فهي ليست خبرًا إيجابيًا كبيرًا لدورة ركود. الارتداد ضمن نطاق حركة جانبية، ولا تلاحق السعر بالشراء.
✨ BTC و ETH
الأصول الرقمية تعتبر أصولًا ذات مخاطرة، وهذه البيانات تثبت أن الاقتصاد الأمريكي لا يواجه خطر هبوط حاد مفاجئ يمكن أن يُشعل موجة انهيار ذعر. لكن في المقابل، ليست كافية لتفجير سوق صاعدة قوي جدًا؛ والأرجح استمرار التداول ضمن نطاق.
👉 الاستراتيجية: لا تلاحق الصعود بحجم كبير. يمكن الاستمرار في الاحتفاظ بمراكز BTC وETH، مع تقليص تدريجي عند المستويات المرتفعة. أما من هو خارج السوق، فانتظر ارتدادًا باتجاه دعم محوري قبل التفكير في الدخول منخفضًا، مع التركيز على انتظار بيانات الوظائف غير الزراعية (Non-Farm) وبيانات تضخم PCE لاحقًا.
💡 الخلاصة: هذه البيانات مجرد تمهيد، والحدث الأهم ما زال قادمًا بعد—غير الزراعية + PCE! الوضع الحالي يميل إلى التداول الجانبي؛ لا تدخل بكل أموالك في صفقة واحدة، ويجب أن تكون الرافعة المالية خفيفة جدًا.
هل تعتقد أن الذهب سيصعد أولاً أم سيتراجع أولاً الليلة؟ اكتب رأيك في التعليقات!
⚠️ تنبيه المخاطر: وجهات نظر التحليل في هذه الشاشة لا تُعد أي نصيحة استثمارية، فالتداول بالرافعة المالية عالي المخاطر جدًا.#ISM #PMI $BTC $ETH $XAU
501
·
--
مؤشر PMI الصناعي لمؤسسة ISM في الولايات المتحدة بلغ 54,5 مقارنةً بمستوى 54,8 المتوقع.
ما تزال اقتصاد الولايات المتحدة في مرحلة التوسع.
#PMI
مؤشر PMI الصناعي لمؤسسة ISM في الولايات المتحدة بلغ 54,5 مقارنةً بمستوى 54,8 المتوقع.
ما تزال اقتصاد الولايات المتحدة في مرحلة التوسع.
#PMI
ما تزال اقتصاد الولايات المتحدة في مرحلة التوسع.
#PMI
113
أعلنت S&P Global، أحدث بياناتها، عن القيمة النهائية لمؤشر مديري المشتريات لقطاع التصنيع في الولايات المتحدة لشهر سبتمبر. وتُظهر البيانات أن المؤشر سجل في النهاية 55.9، وهو أدنى من القراءة السابقة البالغة 57، كما يعكس ذلك علامات على تباطؤ هامشي في زخم توسع الصناعة التحويلية الأمريكية.
ورغم أن البيانات ما تزال تقع ضمن نطاق التوسع فوق خط الـ50 للفصل بين الانكماش والاتساع، إلا أن التراجع الملحوظ في وتيرة التوسع لا يمكن تجاهله. وفي ظل عودة الاحتياطي الفيدرالي مؤخرًا إلى مسار السياسة النقدية الانكماشية، بدأت تظهر الضغوط المتعلقة بالتكاليف وأسعار الفائدة التي تتحملها قطاعات التصنيع في الاقتصاد الحقيقي، وقد يتعين على السوق إعادة معايرة تقييمه لمتانة النمو الاقتصادي.
ومن حيث رد فعل الأسواق المالية الكلية، يبدو أنه يميل إلى الطابع الدفاعي. فقد يشكل تباطؤ نمو الاقتصاد ضغطًا مؤقتًا على مؤشر الدولار، كما تواجه منحنيات عوائد سندات الخزانة الأمريكية تذبذبًا، وإذا ما ارتفعت مشاعر النفور من المخاطرة في السوق، فقد يحد ذلك من مساحة الصعود للسلع الأساسية والأصول التقليدية عالية المخاطر.
أما بالنسبة لسوق العملات الرقمية، فإن ضعف الأساسيات الكلية لا يعني بالضرورة أنه خبر إيجابي لخفض الفائدة فقط، بل يزيد من مخاوف الركود التضخمي خلال مرحلة انكماش السيولة. وبدون دخول تدفقات رأسمالية إضافية قوية، قد تواجه الأصول الرئيسية مثل $BTC ضغوطًا أكبر من حيث التقلب والتعديل في المدى القصير. وعلى المستثمرين الانتباه إلى مخاطر الهبوط الناتجة عن تراجع المعنويات.📉
#MacroEconomics #PMI #CryptoMarket
104
·
--
يا له من عجب، مؤشر مديري المشتريات الصناعي في الصين يعود إلى 50، والبرصات الآسيوية تقفز فور الافتتاح!
وصل مؤشر مديري المشتريات الصناعي الرسمي لشهر سبتمبر إلى 50.1، بينما كان في أغسطس 49.8؛ ومنذ يونيو، عاد لأول مرة إلى منطقة التوسع. وفي نفس اليوم، أطلقت بكين حزمة ضربات: خفض تكاليف التمويل، وزيادة البنك المركزي للإقراض. قفز مؤشر نيكاي عند الافتتاح 647 نقطة ليبلغ 66128، ووصلت شركة تايوان سيميكونداكتور (TSMC) إلى 2505 دولار تايواني جديد، وقفزت أسهم أشباه الموصلات في فيلادلفيا في تعاملات الليلة الماضية 1.3%. بينما انخفض مؤشر هانغ سنغ عكس الاتجاه 0.53%، ومع اقتراب عطلة العيد الوطني تمّ جني الأرباح من الأموال قبل العطلة.
هذا ينعكس إيجاباً على حركة السوق كرياح خلفية على المستوى الكلي: عادت شهية المخاطرة؛ إذ ارتفع سعر البيتكوين إلى 83430 بزيادة 0.57%، وتوالت بعدها الأصول المُمثّلة من المؤسسات التابعة لشركة شانغهاي. كان كلام غولدمان ساكس واضحاً جداً: هذه المرة تبدو أكثر كإشارة سياسة وليست تحفيزاً قوياً فوريّاً يحقق النتائج سريعاً.
ارتفع مؤشر مديري المشتريات الصيني فوق خط الفاصل بين النمو والانكماش، واستمر المشترون في آسيا في تنفيذ الطلبات؛ وقبل صدور بيانات PCE الأمريكية الليلة، لا يُنصح بالتحرك كثيراً.
#宏观 #PMI
$BTC $ETH
1
63
استنادًا إلى أحدث البيانات الرسمية الصادرة، سجل مؤشر مديري المشتريات التصنيعي في الصين لشهر سبتمبر 50.1، وهو ما لا يطابق توقعات السوق فحسب، بل نجح أيضًا في تجاوز خط الفصل بين الانكماش والتوسع (50) والعودة إلى منطقة التوسع، متجاوزًا القيمة السابقة البالغة 49.8. وفي الوقت نفسه، أظهر تقرير أستراليا الخاص بشهر أغسطس أن مؤشر أسعار المستهلكين (CPI) غير المعدّل موسمياً على أساس سنوي ارتفع بنسبة 4%، وهو أعلى من القراءة السابقة التي بلغت 3.5%، لكنه أقل من توقعات السوق البالغة 4.1%.
إن عودة قطاع التصنيع إلى منطقة التوسع تؤكد أن زخم الاقتصاد الحقيقي يتجه نحو الاستقرار ثم التعافي من جديد، ما يوفر دعمًا قويًا للسيولة الاقتصادية الكلية عالميًا. كما أن بيانات التضخم الأسترالية الأقل من التوقعات تخفف أيضًا مخاوف البنوك المركزية في منطقة آسيا والمحيط الهادئ من المزيد من التشديد في السياسة، إذ تتراكم العوامل الأساسية الإيجابية تدريجيًا.
في سوق الصرف الأجنبي، هبط زوج AUD/USD بعد صدور البيانات على المدى القصير بنحو 20 نقطة إلى قرابة 0.6975 ليقوم بعدها بتسوية/ترتيب تقني. وبوجه عام، فإن تعافي المؤشرات الاقتصادية الرائدة بشكل ملحوظ يعزز شهية المخاطرة، ومن المتوقع أن تحقق العملات غير الأمريكية والسلع الأساسية بعد اكتمال هيكل القاع ترتيبًا أكثر قوة لاتجاه المتوسطات (متوسطات متحركة) الصاعد.
أما بالنسبة للسوق المشفرة، فإن التحسن الجوهري في الأساسيات الاقتصادية الكلية يوفر بيئة صحية للشراء/المضاربة الصاعدة للأصول عالية المخاطر مثل $BTC. ومع تحسن توقعات السيولة وتراجع مشاعر الذعر، تظهر بوضوح علامات عودة الأموال إلى السوق، وتعزيز تأكيد استمرار سيناريو موجة صعود جديدة بعد اختراق مستويات مقاومة محورية ما زال يتعزز.📊
#MacroEconomics #PMI #CryptoTrading
استنادًا إلى أحدث البيانات الرسمية الصادرة، سجل مؤشر مديري المشتريات التصنيعي في الصين لشهر سبتمبر 50.1، وهو ما لا يطابق توقعات السوق فحسب، بل نجح أيضًا في تجاوز خط الفصل بين الانكماش والتوسع (50) والعودة إلى منطقة التوسع، متجاوزًا القيمة السابقة البالغة 49.8. وفي الوقت نفسه، أظهر تقرير أستراليا الخاص بشهر أغسطس أن مؤشر أسعار المستهلكين (CPI) غير المعدّل موسمياً على أساس سنوي ارتفع بنسبة 4%، وهو أعلى من القراءة السابقة التي بلغت 3.5%، لكنه أقل من توقعات السوق البالغة 4.1%.
إن عودة قطاع التصنيع إلى منطقة التوسع تؤكد أن زخم الاقتصاد الحقيقي يتجه نحو الاستقرار ثم التعافي من جديد، ما يوفر دعمًا قويًا للسيولة الاقتصادية الكلية عالميًا. كما أن بيانات التضخم الأسترالية الأقل من التوقعات تخفف أيضًا مخاوف البنوك المركزية في منطقة آسيا والمحيط الهادئ من المزيد من التشديد في السياسة، إذ تتراكم العوامل الأساسية الإيجابية تدريجيًا.
في سوق الصرف الأجنبي، هبط زوج AUD/USD بعد صدور البيانات على المدى القصير بنحو 20 نقطة إلى قرابة 0.6975 ليقوم بعدها بتسوية/ترتيب تقني. وبوجه عام، فإن تعافي المؤشرات الاقتصادية الرائدة بشكل ملحوظ يعزز شهية المخاطرة، ومن المتوقع أن تحقق العملات غير الأمريكية والسلع الأساسية بعد اكتمال هيكل القاع ترتيبًا أكثر قوة لاتجاه المتوسطات (متوسطات متحركة) الصاعد.
أما بالنسبة للسوق المشفرة، فإن التحسن الجوهري في الأساسيات الاقتصادية الكلية يوفر بيئة صحية للشراء/المضاربة الصاعدة للأصول عالية المخاطر مثل $BTC . ومع تحسن توقعات السيولة وتراجع مشاعر الذعر، تظهر بوضوح علامات عودة الأموال إلى السوق، وتعزيز تأكيد استمرار سيناريو موجة صعود جديدة بعد اختراق مستويات مقاومة محورية ما زال يتعزز.📊
#MacroEconomics #PMI #CryptoTrading
113
·
--
البيانات الإنتاجية التي خرجت للتو من الولايات المتحدة تبعث إشارات متباينة إلى حدّ ما.
وعلى وجه التحديد، بلغ مؤشر مديري المشتريات (PMI) لقطاع التصنيع الصادر عن ISM مستوى 55,6 نقطة، متجاوزًا التوقعات بشكل “واضح” مقارنةً بتقدير 53,9 (وكانت القراءة السابقة 53,3)، ما يشير إلى أن نشاط المصانع يشهد نموًا قويًا أكثر من المتوقع. في المقابل، ظل مؤشر PMI لقطاع التصنيع الصادر عن S&P Global ثابتًا عند مستوى 53,9 نقطة، ما يعكس أن هذا القطاع ما زال يحافظ على وتيرة مستقرة.
#Economy #US #PMI $USD $BTC
$NEAR
112
·
--
البيانات الإنتاجية التي خرجت للتو من الولايات المتحدة تبعث إشارات متباينة إلى حدّ ما.
وعلى وجه التحديد، سجل مؤشر مديري المشتريات (PMI) للقطاع الصناعي الصادر عن ISM مستوى 55.6 نقطة، متجاوزًا التوقعات بشكل "واضح" مقارنةً بتقدير 53.9 (وكانت القراءة في الفترة السابقة 53.3)، ما يشير إلى أن نشاط المصانع ينمو بقوة أكبر مما كان متوقعًا. في المقابل، استقر مؤشر PMI للقطاع الصناعي الصادر عن S&P Global عند 53.9 نقطة، ما يعكس أن هذا القطاع لا يزال يحافظ على وتيرة مستقرة.
#Economy #US #PMI $USD $BTC
$NEAR
129
·
--
مقالة
نظرة أسبوعية للاقتصاد الكلي للأسبوع من 31 أغسطس – 6 سبتمبر 2026$BTC نظرة أسبوعية للاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | الاتجاه الصعودي القوي لا يزال ساريًا مع تأكيد ADX للزخم. التراجع التدريجي لـ RSI إلى 72 من 82، ما يزال في منطقة الشراء المفرط لكنه تصحيح صحي. TD Sequential عند 3 هبوط يشير إلى أن التصحيح قد يقترب من نهايته. المحفزات الرئيسية هذا الأسبوع: الصين PMI، ISM التصنيع، JOLTS، ADP، مطالبات البطالة، وأم كل البيانات – NFP يوم الجمعة.
الاثنين، 31 أغسطس: 🟩 أخضر. توقعات مؤشر مديري المشتريات الصيني (الصناعة) عند 49.5 من 49.2 سابقًا، تعافٍ طفيف. مؤشر مديري المشتريات الصيني (غير الصناعي) عند 49.5 من 49.0 سابقًا. مؤشر شيكاغو في الساعة 13:45 بتوقيت UTC: توقع عند 57.8 من 57.6 سابقًا، تجاوز طفيف. الإنفاق الرأسمالي الياباني في الساعة 23:50 بتوقيت UTC: توقع عند -0.2% من 0.0% سابقًا.
نظرة أسبوعية للاقتصاد الكلي للأسبوع من 31 أغسطس – 6 سبتمبر 2026
$BTC نظرة أسبوعية للاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | الاتجاه الصعودي القوي لا يزال ساريًا مع تأكيد ADX للزخم. التراجع التدريجي لـ RSI إلى 72 من 82، ما يزال في منطقة الشراء المفرط لكنه تصحيح صحي. TD Sequential عند 3 هبوط يشير إلى أن التصحيح قد يقترب من نهايته. المحفزات الرئيسية هذا الأسبوع: الصين PMI، ISM التصنيع، JOLTS، ADP، مطالبات البطالة، وأم كل البيانات – NFP يوم الجمعة.
الاثنين، 31 أغسطس: 🟩 أخضر. توقعات مؤشر مديري المشتريات الصيني (الصناعة) عند 49.5 من 49.2 سابقًا، تعافٍ طفيف. مؤشر مديري المشتريات الصيني (غير الصناعي) عند 49.5 من 49.0 سابقًا. مؤشر شيكاغو في الساعة 13:45 بتوقيت UTC: توقع عند 57.8 من 57.6 سابقًا، تجاوز طفيف. الإنفاق الرأسمالي الياباني في الساعة 23:50 بتوقيت UTC: توقع عند -0.2% من 0.0% سابقًا.
1
134
كشف مدير الاقتصاد في ستاندرد آند بورز جلوبال (S&P Global) تيم مور(Tim Moore) في تقرير مؤشر مديري المشتريات (PMI) لقطاع الخدمات البريطاني لشهر أغسطس الصادر حديثًا أن القيمة النهائية لمؤشر خدمات أغسطس في المملكة المتحدة عادت للارتفاع من 52.1 في يوليو إلى 52.5، مسجلة أعلى وتيرة نمو منذ شهر أبريل من هذا العام. وقد سجل قطاع الخدمات، باعتباره دعامة رئيسية للاقتصاد البريطاني، تمددًا للشهر الثاني على التوالي. أظهرت إنفاق الشركات والمستهلكين قدرًا من المرونة بعد تراجع سابق. ومع ذلك، فإن القيمة النهائية جاءت أقل قليلًا من التوقعات العامة للسوق البالغة 52.8. والأهم من ذلك، يشير التقرير بشكل صريح إلى أن عدد الشركات التي شهدت ارتفاعًا في تكاليفها قد زاد بشكل ملحوظ، مما يعكس بوادر لتصاعد ضغوط التضخم.
على صعيد الاقتصاد الكلي، فإن هذه النتائج التي تبدو توسعًا معتدلًا تُخفي في الواقع مخاطر ركود تضخمي. فكون قطاع الخدمات هو المصدر الرئيسي للتضخم، فإن إعادة اشتداد ضغوط التكاليف والأسعار مباشرةً تقوض السردية المتفائلة بأن التضخم يتراجع بثبات. وبالنسبة لبنك إنجلترا، ومع استمرار ضغوط التكلفة العنيدة، فإن أي تخفيض مبكر أو حاد جدًا لأسعار الفائدة قد يؤدي إلى انتكاسة ثانية للتضخم. وهذه البيانات لا تكتفِ بكسر وهم التحول السريع نحو التيسير، بل تعزز أيضًا منطق السياسة القائل بأن أسعار الفائدة ستظل مرتفعة لمدة أطول.
أما على مستوى الأسواق المالية التقليدية، فإن استمرار ضغوط التكاليف والتضخم اللزج سيقدم دعمًا صعوديًا لعوائد سندات الخزانة، مما سيؤخر عملية التطبيع الطبيعي لمنحنى العوائد. وعلى الرغم من أن الجنيه الإسترليني قد يحصل على دفعة مرحلية نتيجة تراجع توقعات خفض الفائدة، فإن هذه المرونة—التي تقودها التكلفة لا الإنتاجية—تعمل فعليًا على تآكل مساحة الأرباح المستقبلية للشركات، وتفرض كبحًا ضمنيًا لتقييم الأصول ذات المخاطر مثل الأسهم. وبهذا، يواجه تفضيل المستثمرين للمخاطر في الأسواق الرأسمالية العالمية مزيدًا من الانكماش.
وبالنسبة لسوق الأصول المشفرة، فإن تأخر البنوك المركزية الرئيسية في الخارج عن إطلاق سيولة بسبب لزوجة التضخم يعني أن بيئة السيولة على مستوى الاقتصاد الكلي لن توفر زخمًا إضافيًا في الأجل القصير. ومع تعرض الأصول ذات المخاطر، وعلى رأسها البيتكوين، لهجوم مزدوج في ظل ارتفاع معدلات الفائدة الفعلية وعدم اليقين بشأن الأوضاع الجيوسياسية، سيظل السوق في دورة دفاعية مع تقييد السيولة. ويحتاج المستثمرون إلى درجة عالية من اليقظة تجاه مخاطر تراجع أسعار الأصول التي قد تنتج عن تكرار إخفاق توقعات خفض الفائدة.
#英国经济 #PMI #التضخم
38
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BitcoinSlipsBelow$80KAgain
0 مشاهدات
0 يقومون بالنقاش
2
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
2,100 مشاهدات
57 يقومون بالنقاش
3
#BitmineAdds10452ETH
19,048 مشاهدات
387 يقومون بالنقاش
4
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
13,968 مشاهدات
328 يقومون بالنقاش
5
#OCCUrgesCommunityBanksToEnterStablecoinPayments
11,379 مشاهدات
196 يقومون بالنقاش
6
#RippleWinsFullApprovalAsNationalTrustBank
11,090 مشاهدات
204 يقومون بالنقاش
7
#AkashSelectsSolanaAsMigrationTarget
8,291 مشاهدات
104 يقومون بالنقاش
8
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
452 مشاهدات
21 يقومون بالنقاش
9
#AnthropicTTMRevenueGrewAbout1200%
64,596 مشاهدات
630 يقومون بالنقاش
10
#AnthropicS1ExpectedToday
46,417 مشاهدات
430 يقومون بالنقاش