

#metals
metals
111,135 مشاهدات
423 يقومون بالنقاش
رائج
جديد

·
--
صاعد
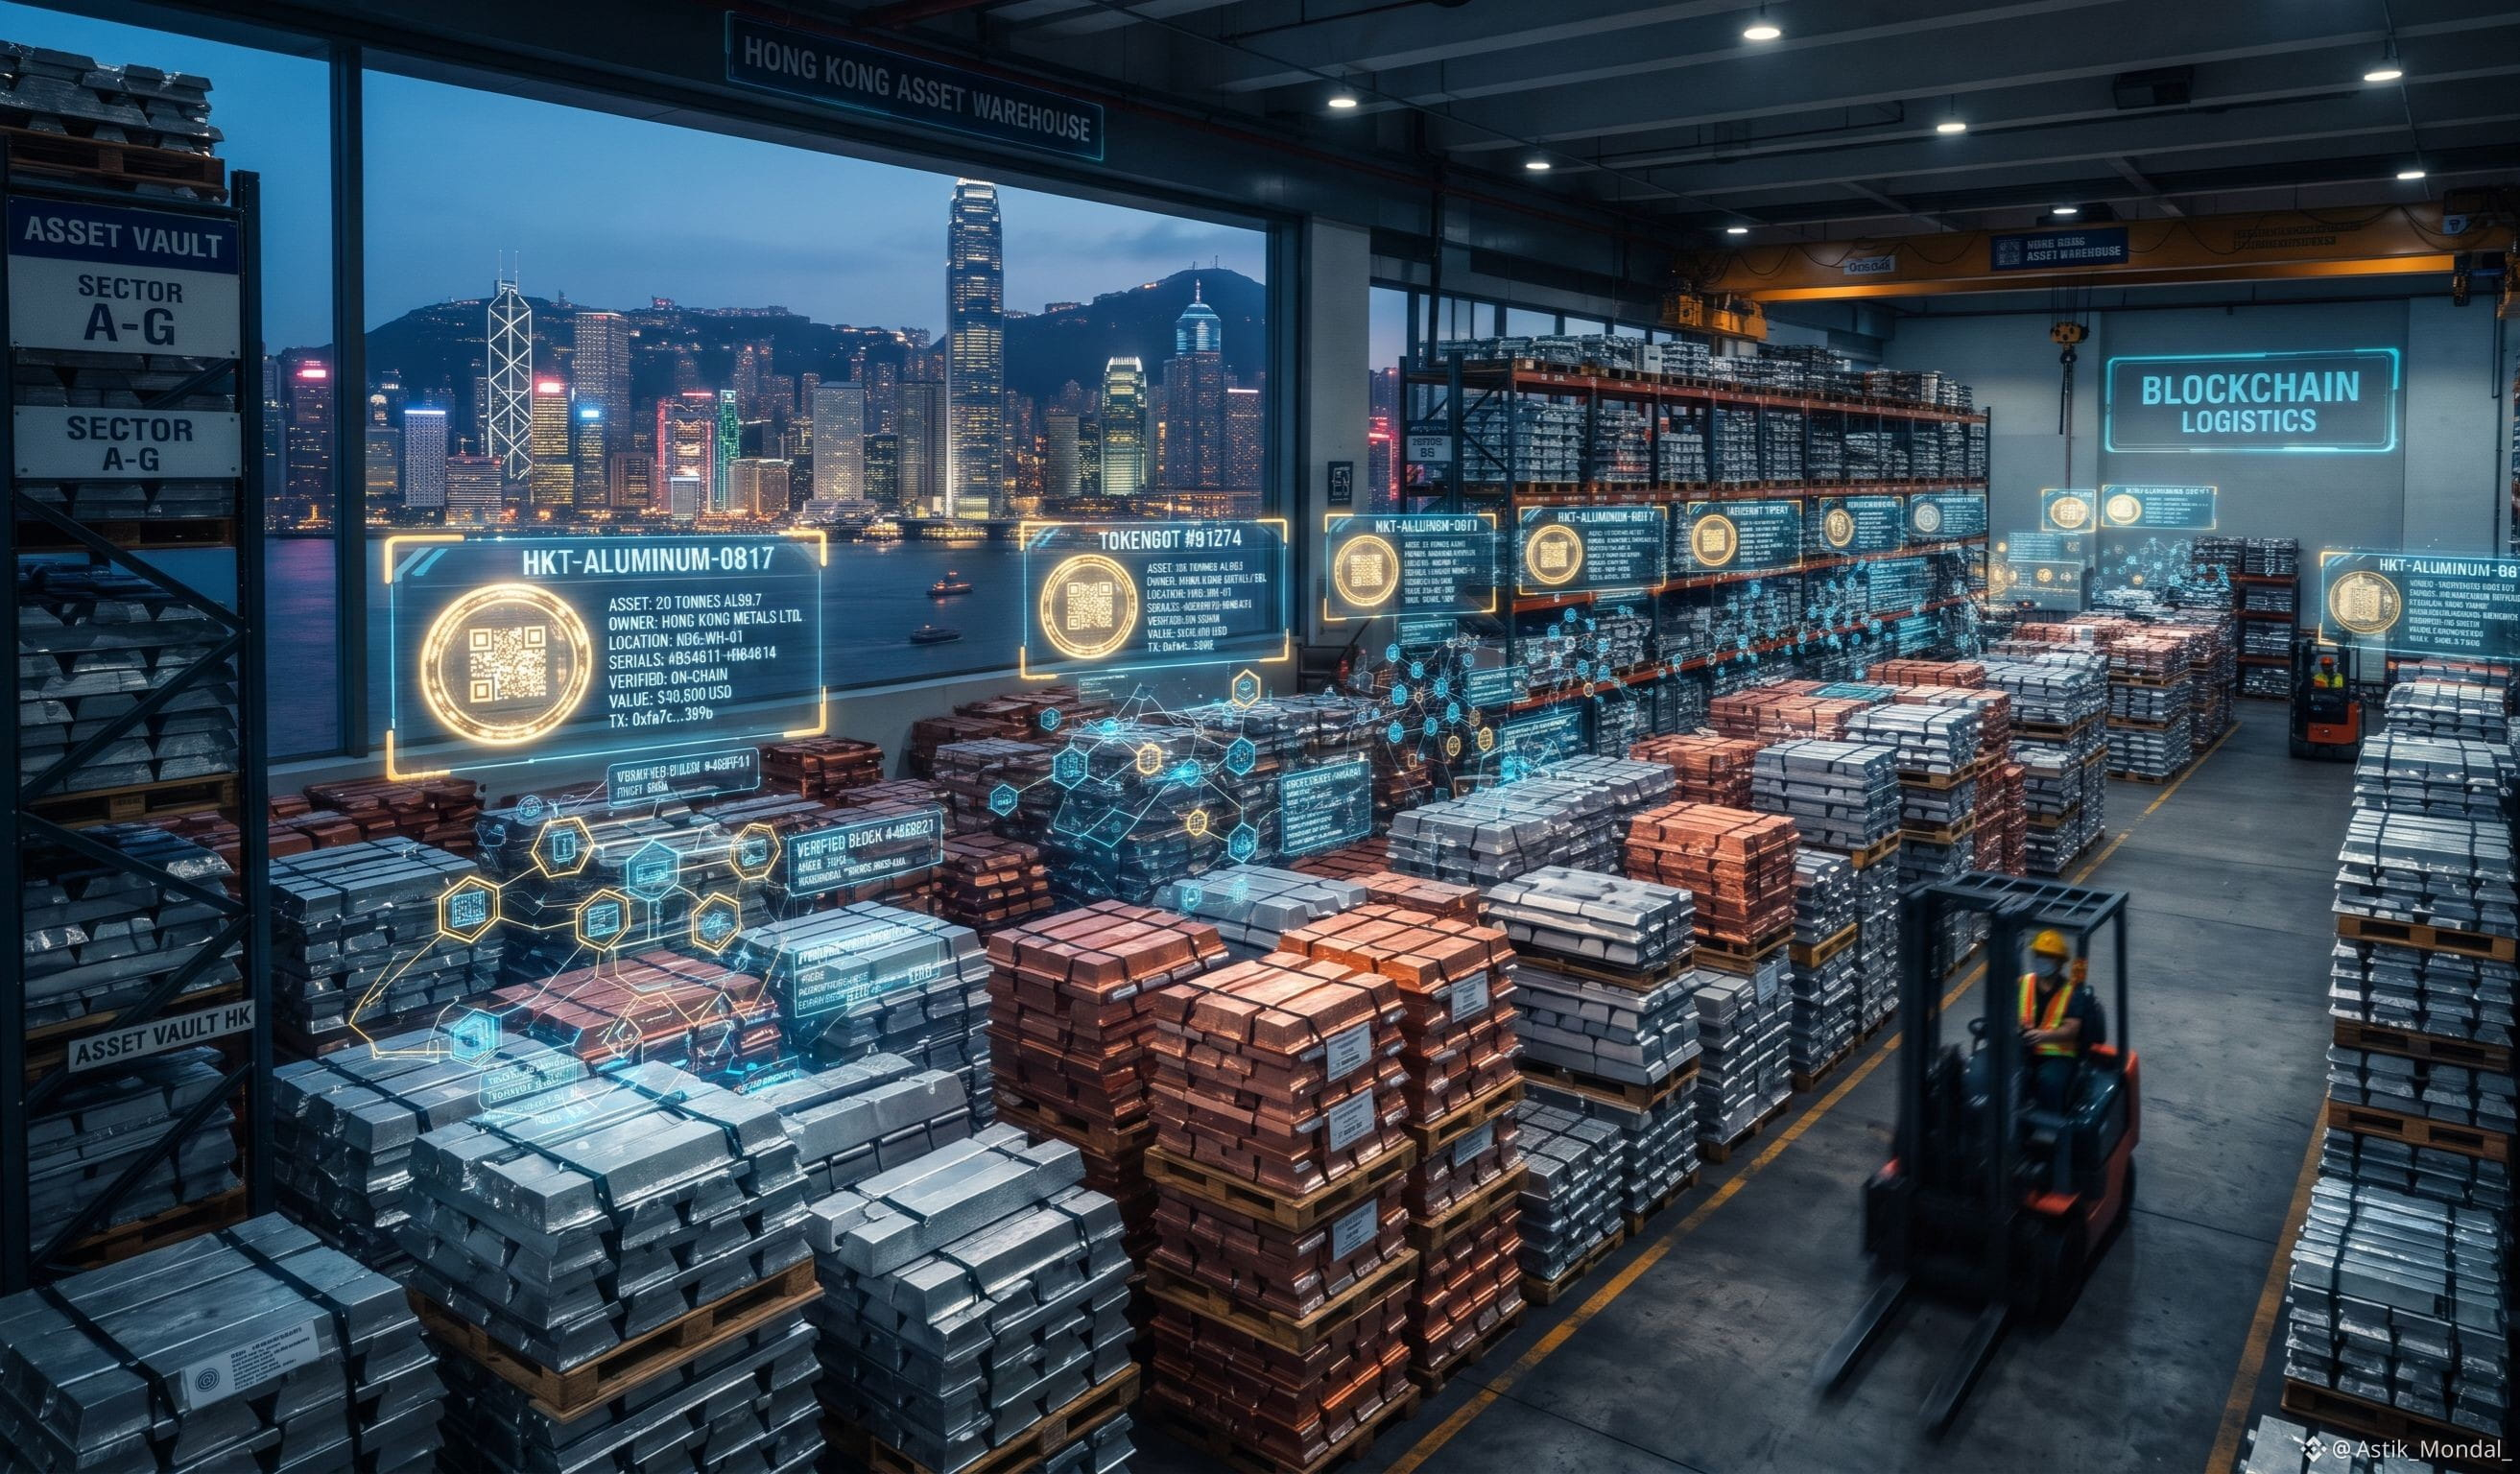
🇬🇧🇭🇰 عاجل: تدرس بورصة لندن للمعادن تحويل المعادن المخزنة في مستودعاتها بهونغ كونغ إلى رموز رقمية يمكن استخدامها في التمويل، بحسب رويترز.
وقال ثلاثة أشخاص مطلعين على الأمر إن المبادرة مرتبطة بخطة هونغ كونغ الخمسية لتوسيع مركزها للسلع، ولم يُكشف عنها سابقًا. وأكدت بورصة لندن للمعادن أنها «في المراحل المبكرة من استكشاف ترميز مخزونات المعادن غير المرتبطة بعقود آجلة لدعم تمويل الأعمال».
وتتمثل الفكرة في إنشاء أصول رقمية مدعومة بمعادن مادية يمكن استخدامها ضمانًا للقروض، ما يجعل تمويل مخزونات المستودعات أسهل. وكان الرئيس التنفيذي لبورصة لندن للمعادن، مات تشامبرلين، قد طرح فكرة الترميز لأول مرة في كلمة ألقاها خلال أسبوع بورصة لندن للمعادن في آسيا في مايو.
وتكتسب صلة هونغ كونغ بالأمر أهمية استراتيجية. فبورصة المعادن الأكبر والأعرق في العالم مملوكة لمجموعة بورصات هونغ كونغ والمقاصة منذ عام 2012. وقد توسعت شبكة المستودعات المعتمدة في هونغ كونغ من أربعة مواقع إلى 15، وتضم ما يقرب من 25 ألف طن من المعادن، ويقول تشامبرلين إن المدينة تعمل على زيادة سعة التخزين لتقترب من 100 ألف طن. وتنص خطة هونغ كونغ على أنها تريد الاستفادة من مكانتها كنقطة تسليم لبورصة لندن للمعادن لتعزيز تداول السلع وإدارة المخاطر والتمويل.
وتنسجم الخطوة أيضًا مع توجه أوسع نحو ترميز الأصول الحقيقية، إذ تختبر بورصة هونغ كونغ بالفعل أرصدة كربونية مرمّزة تُسوّى في ثوانٍ بدلًا من أيام.
لم يُعلن عن أي جدول زمني أو هيكل أو سلسلة كتل، ولا يزال الأمر في مراحله المبكرة. لكن إذا نجحت الفكرة، فقد تحظى إحدى أعرق الأسواق في عالم التمويل بطبقة تمويل حديثة للغاية.
#LME #Tokenization #HongKong #RWA #Metals
1
56

·
--
صاعد
تباين أداء المعادن خلال الفترة من 12 إلى 16 أكتوبر، إذ تعافى الذهب، وتخلّفت الفضة عن الركب، وانتعش النحاس قبيل أسبوع بورصة لندن للمعادن
🟡 استعاد الذهب معظم خسائره التي تكبّدها في منتصف الأسبوع، ليتداول عند نحو 4,165–4,170 دولارًا للأونصة، رغم بقائه منخفضًا قليلًا خلال الأسبوع. وأسهم ضعف الدولار وتراجع عوائد سندات الخزانة الأمريكية في دعم الأسعار، فيما ساعدت المخاوف بشأن أسهم التكنولوجيا على استمرار الطلب على الملاذات الآمنة.
⚪ كان تعافي الفضة محدودًا بدرجة أكبر، إذ دارت أسعارها حول 57 دولارًا للأونصة، وجاء أداؤها أضعف بوضوح من الذهب. ويشير هذا التباين إلى أن انتعاش الذهب لم يمتد بعد على نطاق واسع إلى المعادن النفيسة، مع استمرار تأثر الفضة بآفاق الطلب الصناعي ومعنويات السوق.
🏭 تعافى النحاس في بورصة لندن للمعادن إلى نحو 14,480 دولارًا للطن خلال تداولات يوم الجمعة، بعد أن لامس 14,256 دولارًا يوم الخميس. ودعم ضعف الدولار واستقرار أسواق الأسهم عمليات الشراء، فيما أشارت الأسعار النقدية التي تجاوزت أسعار العقود لثلاثة أشهر إلى ضيق نسبي في الإمدادات القريبة الأجل.
🌎 لكن الشح الإقليمي لا يعني بالضرورة وجود نقص عالمي. فقد أدّى تكديس النحاس في الولايات المتحدة تحسبًا لفرض رسوم جمركية محتملة إلى إعادة تشكيل تدفقات التجارة. وإذا تراجعت الحوافز لشحن المعدن إلى الولايات المتحدة، فقد تتحسن الإمدادات في مناطق أخرى.
⚖️ تعافت المعادن مع انحسار الضغوط الناجمة عن الدولار والعوائد، لكن بيانات التضخم الأمريكية المرتفعة وصعود أسعار النفط أبقيا مخاطر تشديد السياسة النقدية محط الاهتمام. وسيوفر أسبوع بورصة لندن للمعادن المرتقب مزيدًا من المؤشرات حول العرض والطلب، إلى جانب التطورات في أسعار الفائدة والجغرافيا السياسية.
#Metals $XAU $XAG $COPPER
348
·
--
صاعد
معادن تتعرض لضغوط من عوائد الولايات المتحدة والدولار رغم ضيق الإمدادات الفعلية
📉 أنهى الذهب الأسبوع حول 4,140 دولاراً/أونصة، بانخفاض يقارب 3.4%، بينما تراجعت كذلك الفضة والبلاتين. دفعت بيانات وظائف القطاع الخاص الأمريكية (NFP) الضعيفة الذهب لفترة وجيزة بأكثر من 1% يوم الجمعة، لكن هذا الارتداد تلاشى سريعاً مع تعافي عوائد الخزانة، وسجل مؤشر الدولار (DXY) مكسباً أسبوعياً ثالثاً على التوالي.
🏦 ظلَّت كلفة الفرصة البديلة هي المحرك الرئيسي. وصلت عائدات سندات الخزانة الأمريكية لأجل 10 سنوات إلى أعلى مستوياتها منذ 2002، ما ضغط على المعادن غير العائدة أولاً، بينما انتقلت توترات الشرق الأوسط بشكل أساسي عبر النفط والعوائد، وليس من خلال توليد طلب ملاذ آمن مستدام للذهب.
⛏️ هبطت نحاس بورصة لندن للمعادن (LME) بنحو 2% إلى حوالي 14,300 دولار/طن رغم استمرار الظروف المادية في كونها مشدودة نسبياً. بلغت مخزونات بورصة شنغهاي للعقود الآجلة (SHFE) 38,744 طناً فقط، بانخفاض 79% خلال أربعة أشهر، بينما واصلت صيانة المصاهر في الصين والاضطرابات في تشيلي تقييد صورة الإمدادات.
🏭 كما أظهر الألمنيوم أيضاً انفصالاً ملحوظاً. لا تزال مخزونات LME عند مستويات منخفضة جداً، كما أن نحو 560,000 طن من سعة الخليج السنوية قد تأثرت، ومع ذلك تراجعت الأسعار بأكثر من 4% خلال ست جلسات بينما ظل منحنى الآجال في حالة كونتانغو. يقوم السوق حالياً بتسعير الطلب والظروف الماكرو بدرجة أكبر من المخاطر المرتبطة بالإمدادات.
🧱 تراجع خام الحديد في سنغافورة باتجاه 91 دولار/طن، قريباً من أدنى مستوياته على المدى الأطول، مع دخول الصين إلى عطلة الأسبوع الذهبي وخفض كبار مصانع الصلب لأسعار فحم الكوك. قد تؤدي السيولة الضعيفة في الجلسات المقبلة إلى جعل المعادن الأساسية أكثر حساسية تجاه الدولار والنفط وعناوين الإمدادات، قبل عودة الطلب الفعلي الصيني بعد العطلة.
#Metals $XAU $XAG $COPPER
345
·
--
صاعد
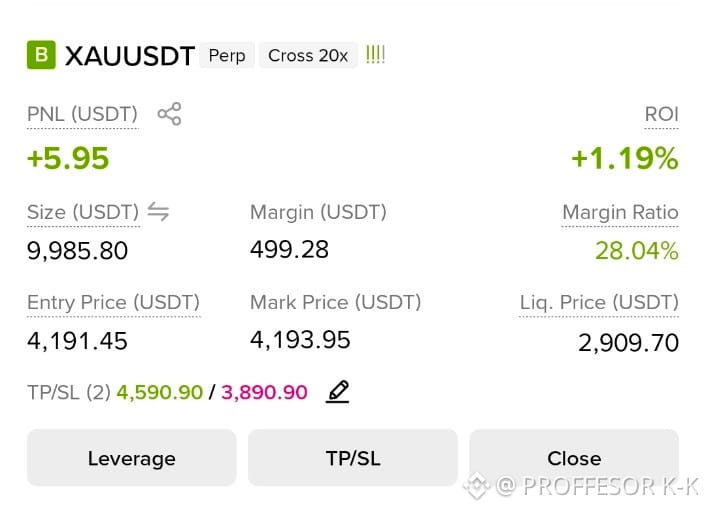
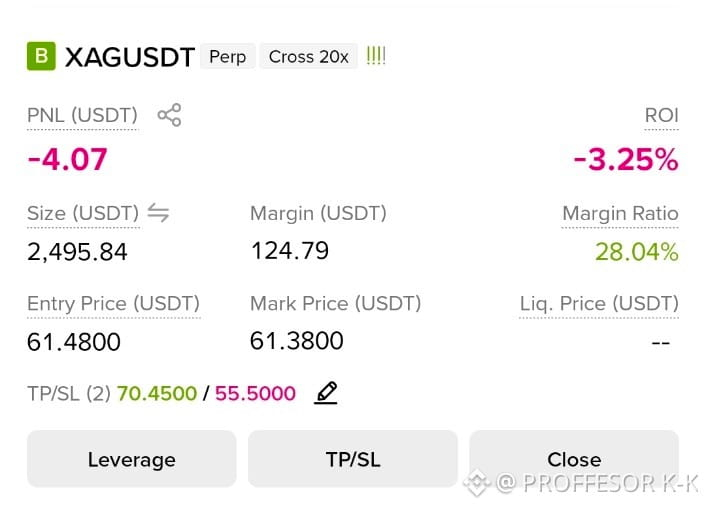
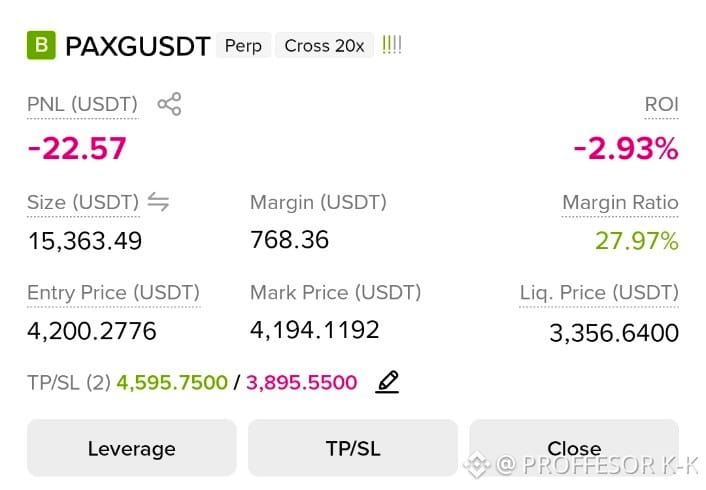
🚨 تم تفعيل إعدادات طويلة لـ3 معادن! 🪙🥈🔥
تم تثبيت صفقات الذهب والفضة مع رافعة مالية 20x:
1️⃣ $XAU USDT: الدخول: 4,191.45 | 🎯 الهدف: 4,590.90 | 🛑 وقف الخسارة: 3,890.90
2️⃣ $XAG USDT: الدخول: 61.4800 | 🎯 الهدف: 70.4500 | 🛑 وقف الخسارة: 55.5000
3️⃣ $PAXG USDT: الدخول: 4,200.27 | 🎯 الهدف: 4,595.75 | 🛑 وقف الخسارة: 3,895.55
تحكم في حجم الصفقة، وابقَ منضبطًا، ولنطبع اللون الأخضر! ⚡
أي أصل سيلمح الهدف أولًا؟ اكتب اختياراتك أدناه! 👇💬
#BinanceSquare #Gold #Silver #Metals #CryptoSignals
85

·
--
صاعد
تمّ التحقق
نظرة عامة على سوق المعادن العالمية للأسبوع من 29 يونيو – 4 يوليو 2026 تُظهر انقسامًا واضحًا بين المعادن الأساسية والمعادن النفيسة.
🌐 ففي حين تداولت المعادن الأساسية مثل النحاس والألومنيوم والزنك والنيكل في نطاق ضيق في الغالب، إذ توازن السوق بين توقعات بتشديد العرض وهبوط مستويات المخزونات وتفاوت الطلب الصناعي. في المقابل، تفوقت المعادن النفيسة، حيث قاد الذهب والفضة حركة السوق.
⚡ وكان المحفّز الرئيسي بيانات وظائف أمريكية لشهر يونيو جاءت أضعف من المتوقع، ما عزز توقعات بأن الاحتياطي الفيدرالي سيكون أكثر ميلاً للتيسير (دوفيش). ومع تعرض العوائد والدولار الأمريكي لضغوط، تحرك الذهب فوق منطقة 4,100 دولار للأونصة، بينما صعدت الفضة باتجاه نطاق 60–62 دولارًا للأونصة.
🟠 لم يَكسر النحاس بالكامل حاجز الاختراق على المدى القصير، جزئيًا لأن الأسعار مرتفعة بالفعل، وما زالت نظرة الطلب في الصين مختلطة. ومع ذلك، يبقى الإعداد على المدى الأطول مدعومًا بتشدد إمدادات المناجم، وانخفاض مخزونات بورصة لندن للمعادن (LME)، ومخاطر الاضطراب في المناطق الرئيسية المنتِجة.
🏗️ هبط الألومنيوم بعد ارتفاعه السابق، لكن انخفاض المخزونات الفعلية واستمرار مخاطر الإمداد يقدمان دعمًا. ظل النيكل والرصاص أضعف بفعل ضغوط فائض المعروض، بينما بقي القصدير ثابتًا نسبيًا بسبب قصة العجز البنيوي.
🔌 من أبرز سمات المرحلة المتوسطة صعود الطلب على المعادن من قطاعات الذكاء الاصطناعي ومراكز البيانات وترقيات شبكة الطاقة. ويعد النحاس والألومنيوم أوضح المستفيدين، مع استمرار توسع الاستثمار في البنية التحتية للكهرباء والطاقة المتجددة والمركبات الكهربائية.
📉 كما ظهرت حالة التباين في خام الحديد والصلب، إذ استمرت تحت الضغط بسبب إمدادات جديدة وضعف طلب العقارات في الصين. ويفصل ذلك بين المعادن غير الحديدية ذات دعم أقوى للعرض والطلب، والمعادن الحديدية التي ما زالت تفتقر إلى محفز نمو قوي.
🔎 في الأجل القريب، سيراقب السوق بيانات التضخم الأمريكية، وإشارات الاحتياطي الفيدرالي، ومفاوضات الشرق الأوسط، وقرارات الرسوم على النحاس في الولايات المتحدة، والبيانات الصناعية في الصين. أما التوقعات الأطول أجلًا للنحاس والألومنيوم والقصدير والذهب والفضة فما زالت إيجابية، لكن قد تظل درجة التقلب مرتفعة.
#Metals $XAU $XAG $COPPER
2
953
·
--
هابط
🔴 $COPPER
{future}(COPPERUSDT)
تنبيه إغلاق طويل (Long Liquidation)
💰 المبلغ المُغلَق:
1.4506K$
📍 سعر الإغلاق:
6.75 (BINANCE)
━━━━━━━━━━━━━━
📊 نظرة تداول
🎯 الهدف:
6.63
📥 منطقة الدخول:
6.71
📈 جني الربح:
6.66
🛑 وقف الخسارة:
6.82
━━━━━━━━━━━━━━
⚡ رؤى صفقة النخبة ⚡
تعكس عمليات الإغلاق الطويل ارتفاع ضغط البيع مع تحرك السعر عبر سيولة الهبوط. قد يؤدي الانتظار لتأكيد هبوطي قبل الدخول إلى تقليل الإشارات الخاطئة، بينما يساعد الحفاظ على مستويات وقف خسارة منضبطة في حماية الحساب من الارتدادات المفاجئة.
#Copper #commodities #Metals
🔴 $COPPER
تنبيه إغلاق طويل (Long Liquidation)
💰 المبلغ المُغلَق:
1.4506K$
📍 سعر الإغلاق:
6.75 (BINANCE)
━━━━━━━━━━━━━━
📊 نظرة تداول
🎯 الهدف:
6.63
📥 منطقة الدخول:
6.71
📈 جني الربح:
6.66
🛑 وقف الخسارة:
6.82
━━━━━━━━━━━━━━
⚡ رؤى صفقة النخبة ⚡
تعكس عمليات الإغلاق الطويل ارتفاع ضغط البيع مع تحرك السعر عبر سيولة الهبوط. قد يؤدي الانتظار لتأكيد هبوطي قبل الدخول إلى تقليل الإشارات الخاطئة، بينما يساعد الحفاظ على مستويات وقف خسارة منضبطة في حماية الحساب من الارتدادات المفاجئة.
#Copper #commodities #Metals
12
·
--
صاعد
تراجعت المعادن مع مواجهة الذهب لضغط مع تراجع العوائد، بينما ظل النحاس والزنك مدعومين بصلابة مادية
🟡 انخفض الذهب بنحو 2–2.3% خلال 21–25 سبتمبر إلى حوالي 4,280–4,288 دولارًا للأونصة، في حين تراجعت الفضة بنحو 4%. جاء الضغط الرئيسي من ارتفاع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما فوق 5% ومن تمسك مؤشر الدولار (DXY) قرب 101، ما يزيد تكلفة الفرصة للأصول غير العائدة رغم المخاطر المستمرة في الشرق الأوسط.
📉 يبدو التحرك أقرب إلى إعادة تسعير توقعات الفائدة أكثر من كونه خروجًا واسعًا من المعادن النفيسة. ما زالت المراكز المضاربية في الذهب صافية على نحو كبير (شِراء صافي)، بينما انخفضت حيازات GLD بشكل متواضع فقط في 24 سبتمبر.
🔶 تحرك النحاس في الاتجاه المعاكس. ظل النحاس لأجل 3 أشهر في بورصة لندن (LME) قرب 14,620–14,630 دولارًا/طن، بينما وصل النحاس في بورصة كومكس (COMEX) مؤقتًا إلى نحو 15,060 دولارًا/طن. اتسعت فروقات السعر النقدي مقابل 3 أشهر (backwardation) إلى حوالي 125 دولارًا/طن، ما يُظهر أن المعدن المتاح فورًا لا يزال يحصل على علاوة قوية رغم دولار أكثر صلابة.
⚙️ كما ظل الزنك مشدودًا نسبيًا، مع backwardation قرب 106 دولارات/طن. أدت الرسوم السلبية بعمق على خدمات المعالجة في الصين ومراجعة شركة نيّيرستار (Nyrstar) لمعمل الصهر في بوديل إلى زيادة مخاوف الإمدادات. كان النيكل أضعف مع استمرار ارتفاع المخزونات.
🏗️ لم يتبع خام الحديد ارتفاع النحاس. بقيت الأسعار قرب 713–715 يوانًا/طن في داليان و95–96 دولارًا/طن في SGX، بينما ارتفعت مخزونات الموانئ الصينية إلى نحو 145.45 مليون طن. ساعدت عمليات إعادة التخزين قبل الأسبوع الذهبي، لكن ضعف هوامش الصلب وصيانة أفران الصهر حدّتا من الطلب.
📌 لم يكن هذا أسبوعًا موحدًا “لنفور المخاطر” بالنسبة للمعادن. لا تزال المعادن النفيسة تُدار أساسًا بواسطة العوائد والدولار، بينما لا يزال النحاس والزنك مدعومين بصلابة مادية. سيكون إنفاق المستهلكين الأمريكي (US PCE) عاملًا مهمًا للذهب والفضة، بينما سيهم أكثر بالنسبة للنحاس وخام الحديد طلب الصين بعد العطلة.
#Metals $XAU $XAG $COPPER
317
·
--
صاعد
أسبوع المعادن 31 أغسطس–6 سبتمبر: الذهب يتتبع الفيدرالي بينما يواصل النحاس سلسلة مكاسبه
🥇 أنهى الذهب الأسبوع قرب 4,420–4,430 دولار/أونصة بعد سلسلة متقلبة تحركت بشكل كبير بفعل توقعات أسعار الفائدة الأمريكية. تراجعت الأسعار في بداية الأسبوع رغم تصاعد التوترات بين إيران ومضيق هرمز، ثم ارتدت بأكثر من 2% بعد أن اتخذ كريستوفر والر نبرة أكثر ليونة، قبل أن تتعرض مجددًا لضغوط عقب صدور قراءة الوظائف غير الزراعية عند +162,000. ويشير هذا التحرك إلى أن الذهب تداول أكثر كأداة تعكس توقعات الفيدرالي منه كملاذ جيوسياسي آمن مستدام.
🥈 تحرك الفضة بعامل بيتا أعلى لكنها أنهت الأسبوع قرب 66 دولارًا/أونصة، دون تغيير يُذكر إلى ارتفاع طفيف. كما بقي البلاتين شبه مستقر قرب 1,810–1,830 دولارًا/أونصة. وبشكل عام، ظلت المعادن الثمينة شديدة الحساسية للعوائد الحقيقية والدولار، بينما لم يوفر الخطر الجيوسياسي سوى دعم متقطع.
🟠 تحرك النحاس في الاتجاه المعاكس. واصلت أسعار النحاس في بورصة لندن للمعادن LME صعودها للأسبوع العاشر على التوالي، ليتداول قرب 14,400 دولار/طن ويقترب من المستويات القياسية. وهذه أطول سلسلة مكاسب أسبوعية منذ عام 1994. وتراجعت مخزونات النحاس في بورصة شنغهاي للعقود الآجلة SHFE بنحو 13% إلى حوالي 63,000 طن، بينما استمرت المعادن في التوجه نحو الولايات المتحدة قبل احتمال فرض رسوم جمركية على النحاس المكرر.
🏭 لا يأتي دعم النحاس من المخزونات وحدها. فقد انخفض الإنتاج العالمي للمناجم بنحو 1.1% في النصف الأول من العام، بينما واصلت تشيلي وعدد من العمليات الكبرى مواجهة اضطرابات. ويشير مؤشر مديري المشتريات الصناعي في الصين عند 49.8 إلى ضعف في الطلب، لكن محدودية الإمدادات ساعدت النحاس على البقاء مرنًا رغم إشارات النمو الأضعف.
📊 في الأسبوع المقبل، سيبقى الذهب مركّزًا على بيانات أسعار المنتجين PPI وأسعار المستهلكين CPI في الولايات المتحدة وتوقعات لجنة السوق المفتوحة الفيدرالية FOMC، مع التركيز على نطاق 4,360–4,530 دولارًا/أونصة. ويحتفظ النحاس بانحياز محايد إلى إيجابي على المدى القريب طالما ظلت المخزونات شحيحة، لكن المخاطر سترتفع إذا خيب الطلب الصيني الآمال أو تغيرت سياسة الرسوم الأمريكية على النحاس المكرر. ولا يزال التباين واضحًا: المعادن الثمينة تسعّر الفيدرالي، بينما النحاس يسعّر الإمدادات والمخزونات.
#Metals $XAU $XAG $COPPER
158
·
--
صاعد
نظرة عامة على سوق المعادن، 24–29 أغسطس: الذهب والفضة يهبطان بينما يظل النحاس والزنك مرنين
🥇 أنهى الذهب الأسبوع منخفضًا بنحو 3% بعد أن وصل مؤقتًا إلى حوالي 4,696 دولارًا، وهو أعلى مستوى له منذ أكثر من ثلاثة أشهر. في 28 أغسطس، دفعت التصريحات المتشددة من رئيس مجلس الاحتياطي الفيدرالي كيفن وورش عائد سندات الخزانة الأمريكية لأجل سنتين نحو 4.35%، ما أدى إلى أكبر هبوط حاد للذهب منذ قرابة ستة أسابيع. وسجلت الفضة انخفاضًا أكبر، لتفقد نحو 3.5–4.3% يوم الجمعة.
📉 وعلى الرغم من عمليات البيع، ظل الذهب مرتفعًا بنحو 11% خلال أغسطس. لذلك بدت الحركة أقرب إلى إعادة تسعير لتوقعات أسعار الفائدة الأمريكية، تضخمت بفعل التموضع المضاربي المزدحم، أكثر من كونها انعكاسًا كاملًا لاتجاه أوسع في المعادن النفيسة.
🏭 حافظ النحاس على أداء أفضل، إذ بقيت ضغوط السوق الفعلي داعمة. انخفضت مخزونات بورصة لندن للمعادن (LME) المتاحة إلى حوالي 107,050 طنًا، بينما تراجعت مخزونات بورصة شنغهاي (SHFE) بنسبة 19.1% إلى 72,428 طنًا. كما انخفض نحاس «كومكس» بشكل طفيف فقط يوم الجمعة، ما يشير إلى أن ديناميكيات المخزون وتدفق المعدن كانت ما تزال ترجح كفة تأثيرات ضغط أسعار الفائدة.
⚙️ برز الزنك كالأوضح بين المعادن الأساسية، إذ وصلت أسعار LME إلى أعلى مستوى لها منذ مايو 2022. انخفضت المخزونات المتاحة إلى نحو 75,600 طن، أي ما يعادل قرابة يومين من الاستهلاك العالمي، بينما استمرت حالة التراجع الخلفي (backwardation) في الإشارة إلى ضيق إمدادات قريبة الأجل.
🔄 كما تباين أداء البلاديوم، إذ ارتفع أكثر من 5% في 28 أغسطس بينما هبط الذهب والفضة. ومن المرجح أن تغطية المراكز القصيرة وملامح البلاديوم الصناعية الأقوى ساهمتا في هذه الحركة.
📊 سلط هذا الأسبوع الضوء على عاملين مختلفين عبر المعادن. ظل الذهب والفضة حساسين للفائدة والعوائد والدولار، في حين كان النحاس والزنك مدفوعين أكثر بالمخزونات والإمداد الفعلي. ستكون كشوف رواتب الولايات المتحدة عاملًا محوريًا للمعادن النفيسة الأسبوع المقبل، بينما تظل مخزونات LME وSHFE محورية للنحاس والزنك.
#Metals $XAU $XAG $COPPER
188
·
--
صاعد
$XAG /USDT | فضة | تحديث
السعر: *$58.68 | +1.09%*
$XAG ارتفع بنسبة +1% بينما $XAU انخفضت. الفضة تقود
*$59 كسر = $60 التالي*.
المستويات الرئيسية: دعم $58 | مقاومة $59 → $60
ملاحظة: حجم التداول $1.43B. طلب صناعي + ملاذ آمن.
*الهدف: $60+ تحميل*
الفضة تتفوق على الذهب في فترات الصعود
#Silver #XAGUSTD #Metals #Macro
السعر: *$58.68 | +1.09%*
$XAG ارتفع بنسبة +1% بينما $XAU انخفضت. الفضة تقود
*$59 كسر = $60 التالي*.
المستويات الرئيسية: دعم $58 | مقاومة $59 → $60
ملاحظة: حجم التداول $1.43B. طلب صناعي + ملاذ آمن.
*الهدف: $60+ تحميل*
الفضة تتفوق على الذهب في فترات الصعود
#Silver #XAGUSTD #Metals #Macro
244
·
--
صاعد
تباين المعادن العالمية حيث يواجه الذهب ضغط الاحتياطي الفيدرالي بينما يحافظ النحاس على قوته بسبب العرض المحدود
📉 شهد سوق المعادن تباينًا هذا الأسبوع. تراجعت المعادن الثمينة مع ارتفاع البيانات الأمريكية مما عزز الدولار وعوائد الخزانة، مما دفع الأسواق لتسعير احتياطي فيدرالي أكثر تشددًا لفترة أطول.
🟡 لا يزال الذهب يجد بعض الدعم من التوترات بين الولايات المتحدة وإيران، لكن الجغرافيا السياسية لم تكن كافية لمواجهة الضغط الكلي. مع استمرار ارتفاع بيانات التضخم والعمالة، زادت تكلفة الفرصة البديلة لحيازة الذهب، مما جعل الانتعاشات تبدو أكثر تقنية من كونها مدفوعة بالاتجاه.
⚪ احتفظ الفضة بمكانته بشكل أفضل قليلاً بفضل دوره النقدي والصناعي المزدوج، لكنه ظل مرتبطًا بالضغط الأوسع على المعادن الثمينة. استمرت البلاتين والبلاديوم في الضعف مع استمرار انتقال الطاقة الكهربائية في التأثير على الطلب على المحفزات للسيارات.
🔶 كان النحاس هو الاستثناء الرئيسي. على الرغم من التقلبات الكلية، كانت الأسعار مدعومة بإشارات مادية أكثر تماسكًا، وانخفاض المخزونات في LME، وزيادة الضمانات الملغاة وتدفق المعادن نحو الولايات المتحدة قبل تغييرات محتملة في التعريفات.
🏗️ كما أن مخاطر العرض عززت من حالة النحاس. تجعل الاضطرابات في المناجم الكبرى مثل غراسبرغ إعادة التوازن السريع في عام 2026 أقل احتمالًا، بينما يستمر الطلب من مراكز بيانات الذكاء الاصطناعي، وشبكات الطاقة والكهرباء في دعم النظرة المستقبلية الطويلة الأجل.
🌍 تبقى إيران وهرمز من المخاطر الرئيسية، لكن التأثير ذو شقين. قد تدعم التوترات الذهب على المدى القصير، بينما يمكن أن تضيف تكاليف الطاقة واللوجستيات المرتفعة ضغطًا تضخميًا. بالنسبة للنحاس والنيكل، قد تخلق مخاطر سلسلة التوريد علاوة إضافية إذا استمرت الاضطرابات لفترة أطول.
📌 بشكل عام، تظل المعادن الثمينة حساسة للاحتياطي الفيدرالي، والدولار والعوائد، بينما يحظى النحاس بدعم أقوى من المخزونات، والقيود على العرض والطلب الصناعي. ستراقب الأسواق الأسبوع المقبل إشارات السياسة الأمريكية، هرمز، مخزونات LME/COMEX وتحديثات التعريفات على النحاس في الولايات المتحدة.
#Metals $XAU $XAG $COPPER
3.3k
·
--
صاعد
نظرة عامة على سوق المعادن العالمي: 6–11 يوليو 2026
🌍 شهدت أسواق المعادن العالمية هذا الأسبوع تذبذبًا حادًا، حيث أثّرت التوترات بين الولايات المتحدة وإيران، والتطورات المتعلقة بمضيق هرمز، وتحركات الدولار الأمريكي في تشكيل المعنويات. وحقّق الألمنيوم أداءً أفضل من مجمّع المعادن الأساسية، بينما واجه النحاس ضغطًا بسبب عزوف المستثمرين عن المخاطرة ومخاوف بشأن النمو العالمي.
🏗️ ارتفع الألمنيوم في بورصة لندن للمعادن (LME) من حوالي 3,105 دولارات إلى 3,141–3,159 دولارًا للطن. وتلقت هذه الزيادة دعمًا من احتمال حدوث اضطرابات في إمدادات الشرق الأوسط، وارتفاع تكاليف الطاقة والشحن، وإعادة ملء المخزونات في الصين. كما انخفضت مخزونات بورصة لندن إلى أدنى مستوى منذ عام 2022، بينما تراجعت المخزونات الصينية بنحو 25% من ذروتها في أبريل.
🔌 تَداول النحاس بين نحو 13,160 و13,400 دولار للطن، ليتراجع بشكل حاد في 8 يوليو بعد أن أدّت التوترات الجيوسياسية إلى دفع حركة أوسع نحو “الابتعاد عن المخاطر”. ومع ذلك، ظلّ الدعم قائمًا بفضل انخفاض المخزونات في بورصة لندن والصين، وارتفاع علاوات شنجهاي (Shanghai premiums)، والطلب طويل الأجل من قطاع الذكاء الاصطناعي ومراكز البيانات والسيارات الكهربائية والبنية التحتية.
🛡️ تعافى الذهب من حوالي 4,076 دولارًا إلى أكثر من 4,120 دولارًا للأونصة مع تصاعد توترات الشرق الأوسط مرة أخرى. وأظهر الفضة تذبذبًا أكبر وارتفعت بنحو 3.1% في الجلسة الأخيرة من الأسبوع. كما ساعد استمرار مشتريات البنوك المركزية في ترسيخ “قاع” أقوى للمعادن الثمينة.
📈 ظهر انتعاش واسع النطاق في 10 يوليو، حيث ارتفع النحاس بنسبة 1.71%، والألمنيوم 2.29%، والزنك 2.49%، والذهب 1.23%. وأشار ذلك إلى أن الطلب الفعلي وظروف الإمداد الضيقة قد تستمر في الحدّ من ضغوط الهبوط عندما تستقر معنويات السوق.
🔎 على المدى القريب، من المرجّح أن تظل المعادن حساسة للتطورات حول هرمز، وأسعار النفط، والبيانات الاقتصادية الصينية، واتجاهات مخزونات بورصة لندن (LME). يتمتع الألمنيوم حاليًا أوضح أساسيات داعمة، وقد يظل النحاس متقلبًا في الاتجاهين، بينما يواصل الذهب والفضة العمل كتحوطات لمخاطر الجيوسياسة.
#Metals $XAU $XAG $COPPER
193
·
--
صاعد
نظرة عامة على سوق المعادن العالمية للفترة من 10 إلى 15 أغسطس: الذهب يواصل التعافي بينما يقود النحاس المعادن الأساسية
🟡 أظهرت أسواق المعادن تباينًا واضحًا خلال الأسبوع الماضي؛ إذ دعمت المعادن النفيسة بفضل ضعف الدولار الأميركي وانخفاض عوائد سندات الخزانة، بينما استجابت المعادن الأساسية بشكل أقوى لشروط المخزون ومخاطر الإمدادات. كما ساهمت السيولة الصيفية الرقيقة نسبيًا في إبقاء التقلبات الإجمالية محدودة.
🥇 واصل الذهب تعافيه ووصل لفترة وجيزة إلى أعلى مستوى له منذ قرابة شهرين قبل أن يتماسك قرب نهاية الأسبوع. واصل الدعم بفضل توقعات مجلس الاحتياطي الفيدرالي الأكثر مرونة بعد بيانات أميركية، وتدفقات واردات الصناديق المتداولة (ETFs)، واستمرار المخاطر الجيوسياسية. وتفوقت الفضة من حيث الأداء النسبي، مستفيدة من قوة الذهب إلى جانب الطلب الصناعي.
🔶 ظل النحاس أبرز الرابحين بين المعادن الأساسية، إذ ظلت الأسعار قريبة من مستويات مرتفعة. واصلت مخزونات بورصة لندن للمعادن (LME) الانخفاض، بينما ارتفعت مخزونات بورصة كومكس (COMEX) مع تدفق المعدن إلى الولايات المتحدة، ما أدى إلى تشديد التوفر خارج البلاد. وخفضت أنطوفاغاستا (Antofagasta) توقعات الإنتاج بعد الاضطرابات في لوس بيليشمس (Los Pelambres)، في حين أضافت مشكلات الصهر في إندونيسيا إلى مخاوف الإمداد الأوسع.
🏭 كما لاقت كل من الزنك والألمنيوم دعمًا من انخفاض المخزونات ومخاطر الإنتاج. وتراجع أداء النيكل، إذ قيّم السوق احتمال ارتفاع إمدادات خام إندونيسيا. وبقيت خام الحديد والصلب ومعادن البطاريات أضعف نسبيًا، إذ أظهر الطلب الصناعي التقليدي تحسنًا محدودًا.
📊 بشكل عام، يظل الذهب والنحاس أبرز المعادن التي يجب مراقبتها؛ إذ يُدفع الذهب في المقام الأول بالعوامل الكلية، بينما يدعم النحاس بشكل مباشر أكبر إحكام الضغوط في السوق الفعلي. وفي الأسبوع المقبل، قد تظل العملة الأميركية (الدولار)، وعوائد سندات الخزانة، والبيانات الصينية، واجتماع جاكسون هول (Jackson Hole)، وتطورات الإمدادات في تشيلي وإندونيسيا عوامل محورية لدفع حركة السوق.
#Metals $XAU $XAG $COPPER
95
·
--
صاعد
نظرة عامة على سوق المعادن العالمية للفترة من 15 إلى 20 يونيو: الذهب يهدأ بعد انتعاش قوي، بينما النحاس يحتفظ بقصته المدفوعة بالعرض
🟡 كانت المعادن متقلبة هذا الأسبوع حيث أن التطورات بين الولايات المتحدة وإيران خففت المخاوف حول مضيق هرمز وسحبت النفط بعيدًا عن مستويات الضغط الأخيرة. هذا خلق إعداد مختلط للمعادن الثمينة: التضخم في الطاقة الأكثر ليونة دعم الآمال في بنك احتياطي فدرالي أقل تشددًا، بينما خفضت المخاطر الجيوسياسية الأقل الطلب على الملاذات الآمنة على المدى القصير.
⚪ اكتسب الذهب والفضة في الأجزاء المبكرة والمتوسطة من الأسبوع حيث تفاعل المتداولون مع توقعات الاحتياطي الفيدرالي، وحساسية الدولار، وضغط التضخم المتراجع. نحو نهاية الأسبوع، أدى تلاشي علاوة المخاطر وجني الأرباح إلى الضغط على كلا السوقين، مع تراجع الذهب والفضة بعد قوتها السابقة.
🔵 ظل الفضة بارزًا لأنه يحمل عوامل مالية وصناعية. على عكس الذهب، الذي تأثر بشكل رئيسي بالدولار، وتوقعات الاحتياطي الفيدرالي، وتدفقات دفاعية، حصل الفضة أيضًا على دعم من الطاقة الشمسية، والكهرباء، وطلب التصنيع. هذا ساعده على إظهار قوة نسبية في بعض الأوقات، على الرغم من بقاء التقلبات عالية.
🟠 في المعادن الأساسية، استمر النحاس في التميز. حافظت الأسعار على مستويات مرتفعة حيث عزز العرض الضيق، وانخفاض المخزونات، ومخاطر الاضطراب في المناجم الكبرى الطلب على المدى الطويل من شبكات الطاقة، والسيارات الكهربائية، والبنية التحتية الخضراء.
⚙️ وجدت الألومنيوم، والبلاتين، وغيرها من المعادن الصناعية أيضًا دعمًا من عوامل العرض والطلب الهيكلية، لكن السوق ظل غير متوازن. لدى البلاتين قصة عجز أوضح، بينما تحتاج المعادن المرتبطة بشكل أكبر بدورة البناء في الصين إلى مزيد من الحذر.
📌 بشكل عام، سلطت الفترة من 15 إلى 20 يونيو الضوء على انقسام واضح عبر المعادن. تم دفع الذهب والفضة بشكل رئيسي بواسطة تدفقات الماكرو وتفكيك علاوة الجيوسياسية، بينما بقي النحاس وبعض المعادن الأساسية مدعومًا بقيود العرض، واتجاهات المخزون، وطلب انتقال الطاقة.
#Metals $XAU $XAG $COPPER
677
·
--


Binance News
·
--
المعادن الثمينة | ارتفاع نحاس وألومنيوم وقصدير بورصة لندن للمعادن مع تراجع الزنك والرصاص والنيكل
وفقًا لـ Wallstreetcn، ارتفعت عقود النحاس في بورصة لندن للمعادن (LME) بمقدار 2 دولار إلى 14,622 دولارًا للطن، وارتفع الألومنيوم 18 دولارًا إلى 3,268 دولارًا للطن، بينما انخفض الزنك 56 دولارًا إلى 3,900 دولار للطن، وتراجع الرصاص 5 دولارات إلى 1,929 دولارًا للطن، وهبط النيكل 172 دولارًا إلى 16,329 دولارًا للطن، وارتفع القصدير 338 دولارًا إلى 54,348 دولارًا للطن، وظل الكوبالت دون تغيير عند 39,640 دولارًا للطن.
3
37
·
--
صاعد
نظرة عامة على سوق المعادن العالمية للفترة من 17 إلى 22 أغسطس 2026: مكاسب تقودها الذهب والفضة بينما تبقى المعادن الأساسية متباينة
🥇 ارتفع الذهب بنحو 5% خلال الأسبوع، ليصل لفترة وجيزة إلى نطاق 4,624–4,632 دولارًا للأونصة، وهو أعلى مستوى له منذ أكثر من ثلاثة أشهر. وقد جاء هذا الارتفاع مدعومًا بضعف الدولار، ما خفف عوائد الولايات المتحدة، إلى جانب مخاوف مالية متجددة بعد توسيع وزارة الخزانة لعمليات شراء سندات طويلة الأجل.
🥈 كما سجلت الفضة مكاسب قوية، إذ اقتربت من 69.5–69.9 دولارًا للأونصة، وهو أعلى مستوى لها منذ قرابة شهرين. استفاد المعدن من بيئة ماكرو داعمة لأصول الملاذ الآمن، إضافة إلى توقعات مستقرة نسبيًا للطلب الصناعي.
🏦 واصل الطلب الاستثماري توفير أساس متين للمعادن النفيسة. فقد سجلت صناديق الذهب المتداولة المدعومة بمعدن فعلي تدفقات داخلية قوية خلال الأسابيع الأخيرة، بينما ظلت مشتريات البنوك المركزية مرتفعة، ما يعزز الطلب بما يتجاوز التموقع المضاربي قصير الأجل.
🟠 تراجع/تداول النحاس قرب 14,000–14,200 دولارًا للطن، لكنه أظهر اتجاهًا أقل اتساقًا. إذ كانت مخزونات بورصة لندن للمعادن (LME) قد انخفضت بشكل حاد سابقًا ودفعت علاوات السعر الفوري إلى الارتفاع، قبل أن يرتد السعر بأكثر من 17% من القاع وأن يخفّ تضيق الإمدادات على المدى القصير.
🏭 واصلت البيانات الاقتصادية الصينية الأضعف من ذلك إلقاء ظلالها على المعادن الصناعية. في المقابل، ظل الألومنيوم والزنك مدعومين بمخزونات منخفضة نسبيًا في بورصة (LME)، ما يبرز تباينًا واضحًا في ظروف الإمدادات الفعلية عبر المعادن الأساسية.
⛏️ ظل خام الحديد بالقرب من 95–96 دولارًا للطن. بقيت واردات الصين مستقرة نسبيًا، لكن ضعف الطلب على الصلب وارتفاع مخزونات الموانئ استمرا في الحد من احتمالات حدوث صعود مستمر.
📊 وبالنظر إلى المستقبل، يُرجح أن تركز الأسواق على تحركات الدولار، وإشارات سياسة بنك الاحتياطي الفيدرالي، وبيانات مؤشر PCE الأمريكية، والتغيرات اليومية في مخزونات (LME)، ومؤشرات الطلب الصينية. تظل المعادن النفيسة شديدة الحساسية للظروف الماكرو، بينما قد يواصل النحاس وبقية المعادن الأساسية التفاعل بقوة مع تدفقات المخزون وآفاق النمو العالمية.
#Metals $XAUT $XAG $COPPER
111
·
--
صاعد
نظرة عامة على سوق المعادن العالمية: 3–8 أغسطس 2026
🥇 أنهت المعادن الثمينة الأسبوع بمكاسب قوية، مدفوعة بالذهب والفضة. ارتفع الذهب بأكثر من 7% خلال الأسبوع، مسجلاً واحدة من أقوى أدائه الأسبوعي في عدة أشهر، بينما تفوقت الفضة وتقدمت مؤقتًا إلى نطاق 63–64 دولارًا للأونصة.
📉 ظهر المحفز الرئيسي في وقت متأخر من الأسبوع بعد بيانات التوظيف الأمريكية التي جاءت أضعف من المتوقع. انخفضت كشوفات رواتب يوليو بمقدار 23,000 وظيفة، كما تم أيضًا تعديل الأرقام السابقة بشكل حاد نحو الانخفاض، ما خفّض التوقعات بإجراء رفعٍ آخر لأسعار الفائدة من جانب الاحتياطي الفيدرالي في سبتمبر. تراجعت عوائد سندات الخزانة والدولار الأمريكي عقب صدور البيانات، وهو ما وفر دعمًا مباشرًا للذهب والفضة.
🏦 واصلت مشتريات البنوك المركزية تقديم دعم هيكلي للذهب. أضافت الصين نحو 20 طنًا من الذهب إلى احتياطاتها في يوليو، ما يعادل تقريبًا 640,000 أونصة، ويمثل أكبر زيادة شهرية منذ أواخر 2023. كما وسّعت PBOC سلسلة مشترياتها من الذهب لتصل إلى 21 شهرًا متتاليًا.
⚙️ كما تقدّم كلّ من البلاتين والبلاديوم في الجلسة الختامية من الأسبوع، رغم أن مكاسبهما كانت أكثر تواضعًا من مكاسب الذهب والفضة. وبالنسبة للمعادن الأساسية، بقي النحاس مدعومًا بتضييق المخزونات الفعلية ومخاطر الإمداد، إلا أن تحرك السعر كان أقل وضوحًا مقارنةً بالمعادن الثمينة.
📊 بعد الارتفاع الحاد، سيتجه الاهتمام في الأسبوع المقبل إلى بيانات مؤشر أسعار المستهلك الأمريكي (CPI) يوم 12 أغسطس. قد تواصل وتيرة التضخم الأضعف من المتوقع الضغط على الدولار وعوائد سندات الخزانة، ما يحافظ على بيئة داعمة للمعادن الثمينة. وعلى العكس، قد يؤدي ارتفاع التضخم بشكل أقوى إلى عمليات جني أرباح بعد التقدم الأسبوعي القوي.
#Metals $XAU $XAG $COPPER
101
·
--
صاعد
نظرة عامة على سوق المعادن العالمي للأيام من 22 إلى 27 يونيو 2026 – يتعمق التصحيح، لكن الأساسيات طويلة الأجل ما تزال سليمة
📉 شهد سوق المعادن العالمي تصحيحًا حادًا الأسبوع الماضي، لا سيما حول منتصف الأسبوع، قبل أن يحدث ارتداد تقني جزئي حتى نهاية الفترة. سمح الدولار الأقوى، وبيانات تضخم أمريكي أكثر سخونة، واتجاه أوسع نحو النفور من المخاطر بأن يهيمن الضغط الكلي على سرديات العرض والطلب قصيرة الأجل.
⚙️ تعرضت المعادن الصناعية لضغط بعدما تم تفكيك المراكز المضاربية عقب الارتفاع القوي السابق. ظل النحاس هو المعدن الأهم الذي يجب مراقبته، إذ إن نظرة النحاس على المدى المتوسط إلى الطويل ما تزال مدعومة بنقص المعروض، والكهربة، وتوسّع الشبكات، وطلب قطاع الذكاء الاصطناعي/مراكز البيانات.
🏗️ كان الألومنيوم من بين الأضعف أداءً بعد أن اخترق منطقة دعم مهمة إلى الأسفل. عكس ذلك حساسية السوق لتوقعات النمو العالمي، خصوصًا مع عدم تحسن إشارات الطلب من الصين بشكل ملموس بعد.
🪙 أما في المعادن الثمينة، فقد اختبر الذهب لفترة وجيزة مستوى 4,000 دولار للأونصة نفسيًا قبل أن يستعيد بعضًا من مكاسبه قرب نهاية الأسبوع. ومع ذلك، يواصل الدولار القوي، وارتفاع العوائد الحقيقية، وتوقعات مزيد من تشدد بنك الاحتياطي الفيدرالي، كبح الارتفاع على المدى القصير.
🥈 تفوقت الفضة على نحو واضح على الذهب من حيث الأداء السلبي، بسبب ارتفاع تعرضها للعوامل الصناعية وضعف شهية المخاطرة. ورغم أن قصة العجز على المدى الطويل ما تزال داعمة، فإن الانخفاض الحاد الأسبوعي يوضح أن الفضة قد تكون أكثر عرضة خلال عمليات البيع الناجمة عن عوامل كلية.
📊 لا تزال إشارات السوق الفعلية لا توحي بوضوح بوجود سوق معادن “رخوة” (مع وفرة). فمخزونات LME المسجلة الأقل وتزايد مخزونات غير مُحالة (off-warrant) تشير إلى أن موجة البيع ربما كانت مدفوعة أكثر بالضغط الكلي وبالمراكز الاستثمارية، وليس بانهيار كامل في الأساسيات طويلة الأجل.
🔎 على المدى القريب، ستظل المعادن حساسة للدولار الأمريكي، وعوائد الولايات المتحدة، وبيانات التوظيف والتضخم القادمة، وإشارات السياسات من الصين. قد يبقى التقلب مرتفعًا، لكن المعادن التي تتضمن قصص عجز في العرض أقوى—وخاصة النحاس—ما تزال تمتلك أساسًا أكثر بنّاءً على المدى المتوسط.
#Metals $XAU $XAG $COPPER
1
5.9k
·
--
صاعد
تراجعت المعادن مع تداول الذهب مع الاحتياطي الفيدرالي، وتداول النحاس مع رسوم الولايات المتحدة، وتداول خام الحديد-الليثيوم مع الصين
🥇 انخفض سعر الذهب الفوري بنحو 2–2.5% هذا الأسبوع، بينما تراجعت الفضة تقريبًا 3–4% بعد أن عززت بيانات التضخم الأمريكية توقعات بمزيد من تشديد بنك الاحتياطي الفيدرالي. كانت العوائد قرب 5% أقوى من الطلب على الملاذ الآمن بسبب توترات هرمز، ما ترك الذهب يسجل انخفاضًا أسبوعيًا ثالثًا على التوالي رغم انتعاش يوم الجمعة مع تراجع أسعار النفط.
📉 لم تظهر المراكز على المدى الأطول انعكاسًا واضحًا. ما تزال حيازات صناديق الذهب المتداولة عالميًا قرب مستويات قياسية، وما تزال المراكز المضاربة صعودية بشكل كبير، ما يشير إلى أن التراجع يُعزى أساسًا إلى العوائد الحقيقية وتكاليف التمويل وليس إلى عمليات بيع واسعة النطاق.
🟠 كان النحاس أبرز تحرك بين المعادن الأساسية. بعد أن بلغت بورصتا COMEX وLME مستويات قياسية، هبطت الأسعار بشكل حاد بعدما أفادت تقارير بأن البيت الأبيض لم يتخذ قرارًا بعد بشأن الرسوم الخاصة بالنحاس المكرر. فقدت COMEX أكثر من 5% يوم الخميس، بينما تحولت البنية النقدية في LME من علاوة إلى خصم، ما يشير إلى انخفاض الضيق في الأجل القريب.
⛏️ ما زال المعروض من المناجم محدودًا. انخفضت رسوم المعالجة إلى الصفر أو مستويات سلبية مع تعرض تشيلي وغراسبيرغ وكاموا-كالاكو لضغط في الإنتاج. ولا يزال التركيز ضيقًا حتى مع بقاء مخزونات الكاثود الأمريكية مرتفعة بعد تدفقات قوية إلى COMEX.
🏗️ تحرك خام الحديد لفترة وجيزة فوق 100 دولار/طن قبل أن يتراجع نحو 97 دولارًا مع ضعف هوامش الصلب الصينية. كما بقي الليثيوم تحت الضغط بسبب فائض المعروض والمخزونات، ما أبقى السوقين مرتبطين بشكل أساسي بالطلب الخاص بالصين.
📆 خلال الفترة من 14 إلى 18 سبتمبر، ستركز أسعار الذهب والفضة على بنك الاحتياطي الفيدرالي، بينما سيتجه النحاس إلى إشارات الرسوم الجمركية الأمريكية، في حين يبقى خام الحديد والليثيوم مرتبطين بالظروف الصناعية الصينية.
#Metals $XAU $XAG $COPPER

284
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#FedWatch
16.3M مشاهدات
39,411 يقومون بالنقاش
2
#EarningsSeason
6.4M مشاهدات
32,105 يقومون بالنقاش
3
#USMidtermElections
43,486 مشاهدات
630 يقومون بالنقاش
4
#BitcoinDropsBelow$80K
29,346 مشاهدات
121 يقومون بالنقاش
5
#比特币跌破8万美元
176,364 مشاهدات
121 يقومون بالنقاش
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
636 مشاهدات
30 يقومون بالنقاش
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
33,332 مشاهدات
506 يقومون بالنقاش
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
708 مشاهدات
19 يقومون بالنقاش
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
1,643 مشاهدات
28 يقومون بالنقاش
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
25,010 مشاهدات
439 يقومون بالنقاش