
#durablegoods
durablegoods
1,712 مشاهدات
15 يقومون بالنقاش
رائج
جديد
·
--
أعلنت وزارة التجارة الأمريكية يوم الثلاثاء بيانات طلبيات السلع المعمرة لشهر سبتمبر، حيث ارتفعت إجمالًا بنسبة 1.8% على أساس شهري، متجاوزة التوقعات السابقة البالغة 1.7%، كما عُدّلت القراءة السابقة بالزيادة من -0.10% إلى 0.1%. غير أن طلبيات السلع المعمرة الأساسية، التي تعكس رغبة الشركات في الاستثمار طويل الأجل (بعد استثناء الطائرات والدفاع)، انخفضت بنسبة 0.5% على أساس شهري، لتأتي دون الزيادة المتوقعة في السوق والبالغة 0.70% بفارق كبير.
تكشف هذه المجموعة من البيانات عن تباين هيكلي في أساسيات الاقتصاد الراهنة. فعلى الرغم من قوة المؤشر الإجمالي مدفوعًا بالإنفاق العسكري ووسائل النقل الثقيلة، شهدت طلبيات السلع الرأسمالية الأساسية انكماشًا ملحوظًا، ما يشير إلى أن الشركات تُبطئ وتيرة إنفاقها الرأسمالي بشكل كبير في مواجهة ارتفاع أسعار الفائدة وحالة عدم اليقين على مستوى الاقتصاد الكلي.
عقب صدور البيانات، شهدت الأسواق المالية التقليدية رد فعل حادًا، إذ ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بسرعة واستقر عند مستوى مرتفع بلغ 5.304%. ويزيد استمرار ارتفاع تكاليف الاقتراض طويل الأجل من المخاوف بشأن تعثر زخم النمو الاقتصادي على المدى المتوسط والطويل، فيما يشكل العائد الإضافي على الأصول المقومة بالدولار ضغطًا مباشرًا على الإقبال على المخاطر.
أما بالنسبة إلى الأصول المشفرة، فستواصل عوائد سندات الخزانة الأمريكية طويلة الأجل المرتفعة سحب السيولة من أسواق المضاربة عالية المخاطر، ما يحد من فرص تعافي تقييم الأصول الرقمية على المدى القصير، ومنها $BTC . وإذا استمرت الضغوط النقدية المتشددة على مستوى الاقتصاد الكلي في التصاعد، فعلى المستثمرين الحذر من التقلبات الهبوطية الناجمة عن مزيد من التراجع في الإقبال على المخاطر. 📉
#DurableGoods #USEconomy #عوائد_السندات
أعلنت وزارة التجارة الأمريكية يوم الثلاثاء بيانات طلبيات السلع المعمرة لشهر سبتمبر، حيث ارتفعت إجمالًا بنسبة 1.8% على أساس شهري، متجاوزة التوقعات السابقة البالغة 1.7%، كما عُدّلت القراءة السابقة بالزيادة من -0.10% إلى 0.1%. غير أن طلبيات السلع المعمرة الأساسية، التي تعكس رغبة الشركات في الاستثمار طويل الأجل (بعد استثناء الطائرات والدفاع)، انخفضت بنسبة 0.5% على أساس شهري، لتأتي دون الزيادة المتوقعة في السوق والبالغة 0.70% بفارق كبير.
تكشف هذه المجموعة من البيانات عن تباين هيكلي في أساسيات الاقتصاد الراهنة. فعلى الرغم من قوة المؤشر الإجمالي مدفوعًا بالإنفاق العسكري ووسائل النقل الثقيلة، شهدت طلبيات السلع الرأسمالية الأساسية انكماشًا ملحوظًا، ما يشير إلى أن الشركات تُبطئ وتيرة إنفاقها الرأسمالي بشكل كبير في مواجهة ارتفاع أسعار الفائدة وحالة عدم اليقين على مستوى الاقتصاد الكلي.
عقب صدور البيانات، شهدت الأسواق المالية التقليدية رد فعل حادًا، إذ ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بسرعة واستقر عند مستوى مرتفع بلغ 5.304%. ويزيد استمرار ارتفاع تكاليف الاقتراض طويل الأجل من المخاوف بشأن تعثر زخم النمو الاقتصادي على المدى المتوسط والطويل، فيما يشكل العائد الإضافي على الأصول المقومة بالدولار ضغطًا مباشرًا على الإقبال على المخاطر.
أما بالنسبة إلى الأصول المشفرة، فستواصل عوائد سندات الخزانة الأمريكية طويلة الأجل المرتفعة سحب السيولة من أسواق المضاربة عالية المخاطر، ما يحد من فرص تعافي تقييم الأصول الرقمية على المدى القصير، ومنها $BTC . وإذا استمرت الضغوط النقدية المتشددة على مستوى الاقتصاد الكلي في التصاعد، فعلى المستثمرين الحذر من التقلبات الهبوطية الناجمة عن مزيد من التراجع في الإقبال على المخاطر. 📉
#DurableGoods #USEconomy #عوائد_السندات
تكشف هذه المجموعة من البيانات عن تباين هيكلي في أساسيات الاقتصاد الراهنة. فعلى الرغم من قوة المؤشر الإجمالي مدفوعًا بالإنفاق العسكري ووسائل النقل الثقيلة، شهدت طلبيات السلع الرأسمالية الأساسية انكماشًا ملحوظًا، ما يشير إلى أن الشركات تُبطئ وتيرة إنفاقها الرأسمالي بشكل كبير في مواجهة ارتفاع أسعار الفائدة وحالة عدم اليقين على مستوى الاقتصاد الكلي.
عقب صدور البيانات، شهدت الأسواق المالية التقليدية رد فعل حادًا، إذ ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بسرعة واستقر عند مستوى مرتفع بلغ 5.304%. ويزيد استمرار ارتفاع تكاليف الاقتراض طويل الأجل من المخاوف بشأن تعثر زخم النمو الاقتصادي على المدى المتوسط والطويل، فيما يشكل العائد الإضافي على الأصول المقومة بالدولار ضغطًا مباشرًا على الإقبال على المخاطر.
أما بالنسبة إلى الأصول المشفرة، فستواصل عوائد سندات الخزانة الأمريكية طويلة الأجل المرتفعة سحب السيولة من أسواق المضاربة عالية المخاطر، ما يحد من فرص تعافي تقييم الأصول الرقمية على المدى القصير، ومنها $BTC . وإذا استمرت الضغوط النقدية المتشددة على مستوى الاقتصاد الكلي في التصاعد، فعلى المستثمرين الحذر من التقلبات الهبوطية الناجمة عن مزيد من التراجع في الإقبال على المخاطر. 📉
#DurableGoods #USEconomy #عوائد_السندات
35
أعلنت وزارة التجارة الأمريكية، في أحدث بيان لها، بيانات معدل طلبات السلع المعمرة لشهر أغسطس. وقد سُجل فعلياً 0.0%، وهو أفضل بوضوح من توقعات السوق العامة البالغة -0.4%، بينما تم تعديل القراءة السابقة لشهر يوليو من 1.1% سابقاً إلى 0.9%. وتعكس هذه البيانات أن الصناعة التحويلية الأمريكية ونفقات رأس المال الأساسية للشركات ما زالت تحافظ على مرونة قوية في بيئة أسعار الفائدة المرتفعة، دون أن تظهر بوادر تباطؤ حاد أو هبوط سريع يثير القلق في السوق.
ومن زاوية التحليل الفني والاتجاهات الأساسية الكلية، فإن أداء طلبات السلع المعمرة أفضل من المتوقع يحمل دلالات إيجابية. إذ كانت السوق قد بالغت في تسعير أثر انكماش قطاع التصنيع على تراجع أساسيات الاقتصاد، لكن البيانات الفعلية أنهت الفترة عند 0% دون تغيير، ما يكسر مخاوف الركود. إن استقرار إنفاق الشركات على رأس المال لا يعني فقط أن الاقتصاد الكلي يسير في مسار هبوط سلس دون انهيار، بل يخفف أيضاً بشكل أكثر فاعلية من مشاعر التشاؤم المتعلقة بهبوط حاد وفجائي في أرباح الشركات.
وفي الأسواق المالية التقليدية، فإن الصمود النسبي لهذا البيان دعم مؤشر الدولار وعوائد سندات الخزانة الأمريكية للمدى القصير عند نطاق الدعم، حيث استقرت الأسعار وتماسك الوضع. كما انخفض مؤشر تقلبات الأصول (مؤشر تذبذب السوق) بالتزامن. ولم تتعرض الأصول ذات المخاطر لضغط إضافي نتيجة تكرار قلق التضخم؛ بل زادت قوة الصعود بسبب متانة “قاعدة” الاقتصاد. وحصلت الأصول ذات المخاطر، مثل مؤشر S&P 500، على دعم أساسـي أقوى فوق المتوسطات/المستويات المحورية الرئيسية، ويجري إصلاح تفضيل المخاطرة في السوق تدريجياً.
أما بالنسبة لسوق العملات المشفرة، فإن $BTC إلى جانب الأصول الرئيسية حالياً في نطاق تذبذب وتبحث عن اختراق صعودي من خلال نمط فني حاسم. لم تظهر في الأساسيات الكلية “نهاية مفاجئة كارثية” (بجعة سوداء) تؤدي إلى هبوط حاد. وهذا يوفر بيئة صحية للشراء مع توفر السيولة ووجود مراكز طويلة. ومع ترسخ عدم اليقين الكلي وانحساره، يُتوقع أن تتسارع عودة الأموال من خارج السوق إلى الأصول عالية المرونة، وبعد أن يكتمل بناء القاعدة للتذبذب في الأجل القصير، فمن المرجح أن تشهد السوق جولة جديدة من اختراق صعودي.
#DurableGoods #MacroData #CryptoTrading
أعلنت وزارة التجارة الأمريكية، في أحدث بيان لها، بيانات معدل طلبات السلع المعمرة لشهر أغسطس. وقد سُجل فعلياً 0.0%، وهو أفضل بوضوح من توقعات السوق العامة البالغة -0.4%، بينما تم تعديل القراءة السابقة لشهر يوليو من 1.1% سابقاً إلى 0.9%. وتعكس هذه البيانات أن الصناعة التحويلية الأمريكية ونفقات رأس المال الأساسية للشركات ما زالت تحافظ على مرونة قوية في بيئة أسعار الفائدة المرتفعة، دون أن تظهر بوادر تباطؤ حاد أو هبوط سريع يثير القلق في السوق.
ومن زاوية التحليل الفني والاتجاهات الأساسية الكلية، فإن أداء طلبات السلع المعمرة أفضل من المتوقع يحمل دلالات إيجابية. إذ كانت السوق قد بالغت في تسعير أثر انكماش قطاع التصنيع على تراجع أساسيات الاقتصاد، لكن البيانات الفعلية أنهت الفترة عند 0% دون تغيير، ما يكسر مخاوف الركود. إن استقرار إنفاق الشركات على رأس المال لا يعني فقط أن الاقتصاد الكلي يسير في مسار هبوط سلس دون انهيار، بل يخفف أيضاً بشكل أكثر فاعلية من مشاعر التشاؤم المتعلقة بهبوط حاد وفجائي في أرباح الشركات.
وفي الأسواق المالية التقليدية، فإن الصمود النسبي لهذا البيان دعم مؤشر الدولار وعوائد سندات الخزانة الأمريكية للمدى القصير عند نطاق الدعم، حيث استقرت الأسعار وتماسك الوضع. كما انخفض مؤشر تقلبات الأصول (مؤشر تذبذب السوق) بالتزامن. ولم تتعرض الأصول ذات المخاطر لضغط إضافي نتيجة تكرار قلق التضخم؛ بل زادت قوة الصعود بسبب متانة “قاعدة” الاقتصاد. وحصلت الأصول ذات المخاطر، مثل مؤشر S&P 500، على دعم أساسـي أقوى فوق المتوسطات/المستويات المحورية الرئيسية، ويجري إصلاح تفضيل المخاطرة في السوق تدريجياً.
أما بالنسبة لسوق العملات المشفرة، فإن $BTC إلى جانب الأصول الرئيسية حالياً في نطاق تذبذب وتبحث عن اختراق صعودي من خلال نمط فني حاسم. لم تظهر في الأساسيات الكلية “نهاية مفاجئة كارثية” (بجعة سوداء) تؤدي إلى هبوط حاد. وهذا يوفر بيئة صحية للشراء مع توفر السيولة ووجود مراكز طويلة. ومع ترسخ عدم اليقين الكلي وانحساره، يُتوقع أن تتسارع عودة الأموال من خارج السوق إلى الأصول عالية المرونة، وبعد أن يكتمل بناء القاعدة للتذبذب في الأجل القصير، فمن المرجح أن تشهد السوق جولة جديدة من اختراق صعودي.
#DurableGoods #MacroData #CryptoTrading
ومن زاوية التحليل الفني والاتجاهات الأساسية الكلية، فإن أداء طلبات السلع المعمرة أفضل من المتوقع يحمل دلالات إيجابية. إذ كانت السوق قد بالغت في تسعير أثر انكماش قطاع التصنيع على تراجع أساسيات الاقتصاد، لكن البيانات الفعلية أنهت الفترة عند 0% دون تغيير، ما يكسر مخاوف الركود. إن استقرار إنفاق الشركات على رأس المال لا يعني فقط أن الاقتصاد الكلي يسير في مسار هبوط سلس دون انهيار، بل يخفف أيضاً بشكل أكثر فاعلية من مشاعر التشاؤم المتعلقة بهبوط حاد وفجائي في أرباح الشركات.
وفي الأسواق المالية التقليدية، فإن الصمود النسبي لهذا البيان دعم مؤشر الدولار وعوائد سندات الخزانة الأمريكية للمدى القصير عند نطاق الدعم، حيث استقرت الأسعار وتماسك الوضع. كما انخفض مؤشر تقلبات الأصول (مؤشر تذبذب السوق) بالتزامن. ولم تتعرض الأصول ذات المخاطر لضغط إضافي نتيجة تكرار قلق التضخم؛ بل زادت قوة الصعود بسبب متانة “قاعدة” الاقتصاد. وحصلت الأصول ذات المخاطر، مثل مؤشر S&P 500، على دعم أساسـي أقوى فوق المتوسطات/المستويات المحورية الرئيسية، ويجري إصلاح تفضيل المخاطرة في السوق تدريجياً.
أما بالنسبة لسوق العملات المشفرة، فإن $BTC إلى جانب الأصول الرئيسية حالياً في نطاق تذبذب وتبحث عن اختراق صعودي من خلال نمط فني حاسم. لم تظهر في الأساسيات الكلية “نهاية مفاجئة كارثية” (بجعة سوداء) تؤدي إلى هبوط حاد. وهذا يوفر بيئة صحية للشراء مع توفر السيولة ووجود مراكز طويلة. ومع ترسخ عدم اليقين الكلي وانحساره، يُتوقع أن تتسارع عودة الأموال من خارج السوق إلى الأصول عالية المرونة، وبعد أن يكتمل بناء القاعدة للتذبذب في الأجل القصير، فمن المرجح أن تشهد السوق جولة جديدة من اختراق صعودي.
#DurableGoods #MacroData #CryptoTrading
150
·
--
أعلنت وزارة التجارة الأمريكية للتو تقريرًا عن طلبات السلع المعمرة لشهر أغسطس بمعدل نمو 0%، متجاوزًا توقعات الانخفاض بنسبة 0.4% من قبل أوساط التحليل. وفي الوقت نفسه، تم تعديل بيانات الشهر السابق إلى انخفاض طفيف من 1.1% إلى 0.9%.
تشير هذه القراءة الراكدة إلى أن احتياجات الإنفاق والاستثمار لدى الشركات الأمريكية ما تزال تحافظ على قدر معقول من الاستقرار، دون تراجع حاد كما كان يُخشى في البداية، رغم استمرار ضغوط تكاليف رأس المال.
وتعزز البيانات الاقتصادية الأقوى من المتوقع باستمرار سيناريو "الهبوط الناعم"، ما يساعد مؤشر الدولار وعوائد سندات الخزانة على الحفاظ على إيقاع مستقر، كما يقلل بعضًا من الضغط الذي قد يدفع مجلس الاحتياطي الفيدرالي إلى خفض الفائدة بوتيرة مفرطة في الاجتماعات المقبلة.
وبالنسبة لسوق العملات الرقمية، يساعد استقرار المعطيات الكلية على تقليل مخاطر عمليات البيع الذعرية الناتجة عن مخاوف الركود. ويمكن أن تستمر تدفقات الأموال إلى $BTC c في مسار التجميع، بينما ينتظر السوق مؤشرات التضخم والعمالة الإضافية.
#MacroEconomics #DurableGoods #FederalReserve
أعلنت وزارة التجارة الأمريكية للتو تقريرًا عن طلبات السلع المعمرة لشهر أغسطس بمعدل نمو 0%، متجاوزًا توقعات الانخفاض بنسبة 0.4% من قبل أوساط التحليل. وفي الوقت نفسه، تم تعديل بيانات الشهر السابق إلى انخفاض طفيف من 1.1% إلى 0.9%.
تشير هذه القراءة الراكدة إلى أن احتياجات الإنفاق والاستثمار لدى الشركات الأمريكية ما تزال تحافظ على قدر معقول من الاستقرار، دون تراجع حاد كما كان يُخشى في البداية، رغم استمرار ضغوط تكاليف رأس المال.
وتعزز البيانات الاقتصادية الأقوى من المتوقع باستمرار سيناريو "الهبوط الناعم"، ما يساعد مؤشر الدولار وعوائد سندات الخزانة على الحفاظ على إيقاع مستقر، كما يقلل بعضًا من الضغط الذي قد يدفع مجلس الاحتياطي الفيدرالي إلى خفض الفائدة بوتيرة مفرطة في الاجتماعات المقبلة.
وبالنسبة لسوق العملات الرقمية، يساعد استقرار المعطيات الكلية على تقليل مخاطر عمليات البيع الذعرية الناتجة عن مخاوف الركود. ويمكن أن تستمر تدفقات الأموال إلى $BTC c في مسار التجميع، بينما ينتظر السوق مؤشرات التضخم والعمالة الإضافية.
#MacroEconomics #DurableGoods #FederalReserve
تشير هذه القراءة الراكدة إلى أن احتياجات الإنفاق والاستثمار لدى الشركات الأمريكية ما تزال تحافظ على قدر معقول من الاستقرار، دون تراجع حاد كما كان يُخشى في البداية، رغم استمرار ضغوط تكاليف رأس المال.
وتعزز البيانات الاقتصادية الأقوى من المتوقع باستمرار سيناريو "الهبوط الناعم"، ما يساعد مؤشر الدولار وعوائد سندات الخزانة على الحفاظ على إيقاع مستقر، كما يقلل بعضًا من الضغط الذي قد يدفع مجلس الاحتياطي الفيدرالي إلى خفض الفائدة بوتيرة مفرطة في الاجتماعات المقبلة.
وبالنسبة لسوق العملات الرقمية، يساعد استقرار المعطيات الكلية على تقليل مخاطر عمليات البيع الذعرية الناتجة عن مخاوف الركود. ويمكن أن تستمر تدفقات الأموال إلى $BTC c في مسار التجميع، بينما ينتظر السوق مؤشرات التضخم والعمالة الإضافية.
#MacroEconomics #DurableGoods #FederalReserve
211
أعلنت وزارة التجارة الأمريكية للتو بيانات طلبيات السلع الصناعية المعمّرة لشهر سبتمبر، إذ ارتفع إجماليها على أساس شهري بنسبة 1.8%، متجاوزًا توقعات السوق البالغة 1.7%، كما عُدّلت القراءة السابقة صعودًا من -0.1% إلى 0.1%. وسجّلت طلبيات السلع المعمّرة غير الدفاعية أيضًا ارتفاعًا قويًا بنسبة 2.2%، ما يشير إلى استمرار متانة القاعدة الأساسية للصناعات التحويلية.
ومن منظور الهيكل الفني والمؤشرات الرائدة، ورغم تراجع السلع الرأسمالية الأساسية (باستثناء الطائرات والدفاع) بنسبة 0.5% على أساس شهري، فإن تعديل الزخم الإجمالي صعودًا يؤكد أن الطلب الكلي لم يشهد هبوطًا حادًا. وتوفر الأسس الاقتصادية الكلية القوية دعمًا متينًا، ما بدّد بفاعلية توقعات البيع المفرط التي سادت في الأسواق سابقًا بسبب مخاطر الهبوط الحاد.
عقب صدور البيانات، ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا ارتفاعًا طفيفًا ليتذبذب قرب 5.304%، فيما ظل أداء الأصول المقوّمة بالدولار مستقرًا. وبعد استيعاب علاوة التضخم في سوق السندات، لم تظهر عمليات خفض مراكز ممولة بالرافعة المالية بدافع الذعر، ما وفّر قاعدة سيولة مستقرة لتعافي الإقبال على المخاطر.
أما بالنسبة إلى الأصول المشفّرة، فإن متانة الاقتصاد الحقيقي تدعم عودة الإقبال على المخاطر. ومع تراجع رهانات الركود، يُحتمل أن تعيد الأموال بناء مراكزها قرب مستويات الدعم الفني في أصول المخاطر ذات معامل بيتا المرتفع، مثل $BTC ، استعدادًا لانطلاق موجة صعود جديدة.📈
#DurableGoods #MacroEconomics #BondYields
أعلنت وزارة التجارة الأمريكية للتو بيانات طلبيات السلع الصناعية المعمّرة لشهر سبتمبر، إذ ارتفع إجماليها على أساس شهري بنسبة 1.8%، متجاوزًا توقعات السوق البالغة 1.7%، كما عُدّلت القراءة السابقة صعودًا من -0.1% إلى 0.1%. وسجّلت طلبيات السلع المعمّرة غير الدفاعية أيضًا ارتفاعًا قويًا بنسبة 2.2%، ما يشير إلى استمرار متانة القاعدة الأساسية للصناعات التحويلية.
ومن منظور الهيكل الفني والمؤشرات الرائدة، ورغم تراجع السلع الرأسمالية الأساسية (باستثناء الطائرات والدفاع) بنسبة 0.5% على أساس شهري، فإن تعديل الزخم الإجمالي صعودًا يؤكد أن الطلب الكلي لم يشهد هبوطًا حادًا. وتوفر الأسس الاقتصادية الكلية القوية دعمًا متينًا، ما بدّد بفاعلية توقعات البيع المفرط التي سادت في الأسواق سابقًا بسبب مخاطر الهبوط الحاد.
عقب صدور البيانات، ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا ارتفاعًا طفيفًا ليتذبذب قرب 5.304%، فيما ظل أداء الأصول المقوّمة بالدولار مستقرًا. وبعد استيعاب علاوة التضخم في سوق السندات، لم تظهر عمليات خفض مراكز ممولة بالرافعة المالية بدافع الذعر، ما وفّر قاعدة سيولة مستقرة لتعافي الإقبال على المخاطر.
أما بالنسبة إلى الأصول المشفّرة، فإن متانة الاقتصاد الحقيقي تدعم عودة الإقبال على المخاطر. ومع تراجع رهانات الركود، يُحتمل أن تعيد الأموال بناء مراكزها قرب مستويات الدعم الفني في أصول المخاطر ذات معامل بيتا المرتفع، مثل $BTC ، استعدادًا لانطلاق موجة صعود جديدة.📈
#DurableGoods #MacroEconomics #BondYields
ومن منظور الهيكل الفني والمؤشرات الرائدة، ورغم تراجع السلع الرأسمالية الأساسية (باستثناء الطائرات والدفاع) بنسبة 0.5% على أساس شهري، فإن تعديل الزخم الإجمالي صعودًا يؤكد أن الطلب الكلي لم يشهد هبوطًا حادًا. وتوفر الأسس الاقتصادية الكلية القوية دعمًا متينًا، ما بدّد بفاعلية توقعات البيع المفرط التي سادت في الأسواق سابقًا بسبب مخاطر الهبوط الحاد.
عقب صدور البيانات، ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا ارتفاعًا طفيفًا ليتذبذب قرب 5.304%، فيما ظل أداء الأصول المقوّمة بالدولار مستقرًا. وبعد استيعاب علاوة التضخم في سوق السندات، لم تظهر عمليات خفض مراكز ممولة بالرافعة المالية بدافع الذعر، ما وفّر قاعدة سيولة مستقرة لتعافي الإقبال على المخاطر.
أما بالنسبة إلى الأصول المشفّرة، فإن متانة الاقتصاد الحقيقي تدعم عودة الإقبال على المخاطر. ومع تراجع رهانات الركود، يُحتمل أن تعيد الأموال بناء مراكزها قرب مستويات الدعم الفني في أصول المخاطر ذات معامل بيتا المرتفع، مثل $BTC ، استعدادًا لانطلاق موجة صعود جديدة.📈
#DurableGoods #MacroEconomics #BondYields
152
·
--
أعلنت وزارة التجارة الأمريكية للتو عن تقرير طلبيات السلع المعمّرة لشهر سبتمبر، مسجلةً ارتفاعًا شهريًا بنسبة 1.8%. وتجاوزت هذه القراءة الإجمالية توقعات السوق البالغة 1.7%، كما تحسنت بقوة مقارنةً بقراءة الشهر السابق البالغة 0.1%. ومع ذلك، انخفضت طلبيات السلع المعمّرة الأساسية (باستثناء الطائرات والدفاع) على نحو مفاجئ بنسبة 0.5%، وهي نتيجة أضعف بكثير من التوقعات التي أشارت إلى ارتفاع بنسبة 0.7%.
يُظهر هذا التباين أن المشهد الاقتصادي الأمريكي يحمل إشارات متضاربة. فما زال الطلب الإجمالي يحظى بدعم من عقود الدفاع الكبرى، في حين بدأت النفقات الرأسمالية الفعلية للشركات الخاصة تُظهر علامات على التباطؤ. وقد أربك هذا التطور الأسواق بشأن كيفية تسعير المسار المقبل للسياسة النقدية للاحتياطي الفيدرالي.
وبعد صدور البيانات مباشرةً، تفاعلت الأسواق المالية بحذر إلى حد ما. وارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى 5.304%، تحت ضغط القراءة الإجمالية القوية. واستمرار العوائد عند مستويات مرتفعة يواصل تشكيل عائق أمام تدفق الأموال إلى الأصول عالية المخاطر.
أما في سوق العملات المشفرة، فإن استقرار عوائد السندات عند مستويات مرتفعة يحدّ على المدى القصير من الزخم الصعودي لـ $BTC والعملات البديلة. كما أن ضغوط تكاليف رأس المال تحول دون عودة السيولة إلى الارتفاع قريبًا. وينبغي للمستثمرين التحلي بالصبر ومراقبة استجابة تدفقات الأموال عند مناطق الدعم الفني الرئيسية. 📊
#DurableGoods #USEconomy #عوائد_السندات
أعلنت وزارة التجارة الأمريكية للتو عن تقرير طلبيات السلع المعمّرة لشهر سبتمبر، مسجلةً ارتفاعًا شهريًا بنسبة 1.8%. وتجاوزت هذه القراءة الإجمالية توقعات السوق البالغة 1.7%، كما تحسنت بقوة مقارنةً بقراءة الشهر السابق البالغة 0.1%. ومع ذلك، انخفضت طلبيات السلع المعمّرة الأساسية (باستثناء الطائرات والدفاع) على نحو مفاجئ بنسبة 0.5%، وهي نتيجة أضعف بكثير من التوقعات التي أشارت إلى ارتفاع بنسبة 0.7%.
يُظهر هذا التباين أن المشهد الاقتصادي الأمريكي يحمل إشارات متضاربة. فما زال الطلب الإجمالي يحظى بدعم من عقود الدفاع الكبرى، في حين بدأت النفقات الرأسمالية الفعلية للشركات الخاصة تُظهر علامات على التباطؤ. وقد أربك هذا التطور الأسواق بشأن كيفية تسعير المسار المقبل للسياسة النقدية للاحتياطي الفيدرالي.
وبعد صدور البيانات مباشرةً، تفاعلت الأسواق المالية بحذر إلى حد ما. وارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى 5.304%، تحت ضغط القراءة الإجمالية القوية. واستمرار العوائد عند مستويات مرتفعة يواصل تشكيل عائق أمام تدفق الأموال إلى الأصول عالية المخاطر.
أما في سوق العملات المشفرة، فإن استقرار عوائد السندات عند مستويات مرتفعة يحدّ على المدى القصير من الزخم الصعودي لـ $BTC والعملات البديلة. كما أن ضغوط تكاليف رأس المال تحول دون عودة السيولة إلى الارتفاع قريبًا. وينبغي للمستثمرين التحلي بالصبر ومراقبة استجابة تدفقات الأموال عند مناطق الدعم الفني الرئيسية. 📊
#DurableGoods #USEconomy #عوائد_السندات
يُظهر هذا التباين أن المشهد الاقتصادي الأمريكي يحمل إشارات متضاربة. فما زال الطلب الإجمالي يحظى بدعم من عقود الدفاع الكبرى، في حين بدأت النفقات الرأسمالية الفعلية للشركات الخاصة تُظهر علامات على التباطؤ. وقد أربك هذا التطور الأسواق بشأن كيفية تسعير المسار المقبل للسياسة النقدية للاحتياطي الفيدرالي.
وبعد صدور البيانات مباشرةً، تفاعلت الأسواق المالية بحذر إلى حد ما. وارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى 5.304%، تحت ضغط القراءة الإجمالية القوية. واستمرار العوائد عند مستويات مرتفعة يواصل تشكيل عائق أمام تدفق الأموال إلى الأصول عالية المخاطر.
أما في سوق العملات المشفرة، فإن استقرار عوائد السندات عند مستويات مرتفعة يحدّ على المدى القصير من الزخم الصعودي لـ $BTC والعملات البديلة. كما أن ضغوط تكاليف رأس المال تحول دون عودة السيولة إلى الارتفاع قريبًا. وينبغي للمستثمرين التحلي بالصبر ومراقبة استجابة تدفقات الأموال عند مناطق الدعم الفني الرئيسية. 📊
#DurableGoods #USEconomy #عوائد_السندات
328
·
--

مقالة
نظرة أسبوعية على الاقتصاد الكلي، الأسبوع من 27 يوليو إلى 31 يوليو 2026نظرة أسبوعية على الاقتصاد الكلي، الأسبوع من 27 يوليو إلى 31 يوليو 2026.
$BTC نظرة أسبوعية على الاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | توقف لجنة السوق الفيدرالية (FOMC) هو المحفّز الرئيسي هذا الأسبوع. ارتفاع مؤشر الدولار (DXY) والنفط معًا يؤكد سردية التحوط ضد الركود التضخمي. استمرار تراكم بلاكروك (Blackrock) يوفّر دعمًا هيكليًا. المحفزات الرئيسية: أوامر السلع المعمرة، ثقة المستهلكين من مجلس (CB)، قرار سعر الفائدة لدى FOMC، مؤشر PCE، وقرار بنك اليابان (BOJ).
الاثنين، 27 يوليو: 🟩 أخضر. أوامر السلع المعمرة عند الساعة 12:30 بالتوقيت العالمي المنسق؛ التوقعات عند 1.6% مقارنةً بـ -4.5% سابقًا، تعافٍ ضخم. السلع المعمرة الأساسية عند 0.9% مقارنةً بـ 1.4% سابقًا، انحراف بسيط. نمو الناتج المحلي الإجمالي لـــ Atlanta Fed عند 1.7% ثابت. مزادات سندات لمدة سنتين و5 سنوات عند 17:00 بالتوقيت العالمي المنسق.
نظرة أسبوعية على الاقتصاد الكلي، الأسبوع من 27 يوليو إلى 31 يوليو 2026
نظرة أسبوعية على الاقتصاد الكلي، الأسبوع من 27 يوليو إلى 31 يوليو 2026.
$BTC نظرة أسبوعية على الاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | توقف لجنة السوق الفيدرالية (FOMC) هو المحفّز الرئيسي هذا الأسبوع. ارتفاع مؤشر الدولار (DXY) والنفط معًا يؤكد سردية التحوط ضد الركود التضخمي. استمرار تراكم بلاكروك (Blackrock) يوفّر دعمًا هيكليًا. المحفزات الرئيسية: أوامر السلع المعمرة، ثقة المستهلكين من مجلس (CB)، قرار سعر الفائدة لدى FOMC، مؤشر PCE، وقرار بنك اليابان (BOJ).
الاثنين، 27 يوليو: 🟩 أخضر. أوامر السلع المعمرة عند الساعة 12:30 بالتوقيت العالمي المنسق؛ التوقعات عند 1.6% مقارنةً بـ -4.5% سابقًا، تعافٍ ضخم. السلع المعمرة الأساسية عند 0.9% مقارنةً بـ 1.4% سابقًا، انحراف بسيط. نمو الناتج المحلي الإجمالي لـــ Atlanta Fed عند 1.7% ثابت. مزادات سندات لمدة سنتين و5 سنوات عند 17:00 بالتوقيت العالمي المنسق.
$BTC نظرة أسبوعية على الاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | توقف لجنة السوق الفيدرالية (FOMC) هو المحفّز الرئيسي هذا الأسبوع. ارتفاع مؤشر الدولار (DXY) والنفط معًا يؤكد سردية التحوط ضد الركود التضخمي. استمرار تراكم بلاكروك (Blackrock) يوفّر دعمًا هيكليًا. المحفزات الرئيسية: أوامر السلع المعمرة، ثقة المستهلكين من مجلس (CB)، قرار سعر الفائدة لدى FOMC، مؤشر PCE، وقرار بنك اليابان (BOJ).
الاثنين، 27 يوليو: 🟩 أخضر. أوامر السلع المعمرة عند الساعة 12:30 بالتوقيت العالمي المنسق؛ التوقعات عند 1.6% مقارنةً بـ -4.5% سابقًا، تعافٍ ضخم. السلع المعمرة الأساسية عند 0.9% مقارنةً بـ 1.4% سابقًا، انحراف بسيط. نمو الناتج المحلي الإجمالي لـــ Atlanta Fed عند 1.7% ثابت. مزادات سندات لمدة سنتين و5 سنوات عند 17:00 بالتوقيت العالمي المنسق.
1
117
·
--
مقالة
الاقتصاديات الكبرى: نظرة أسبوعية، الأسبوع من 21 إلى 27 سبتمبر 2026.
$BTC اقتصاديات كبرى: نظرة أسبوعية ☕️
التحيز الأسبوعي: 🟩 صعودي مع حذر | الاتجاه الصعودي القوي لا يزال قائمًا مع تأكيد ADX للزخم. مؤشر RSI عند 60، وCCI في منطقة ذروة الشراء، وTD Sequential عند 3 للأعلى يشير إلى استمرار الزخم لكنه يقترب من مرحلة الإرهاق. المحفزات الرئيسية هذا الأسبوع: نسبة القرض الرئيسية في الصين، نمو المعروض النقدي M2، مؤشرات مديري المشتريات S&P، طلبات إعانة البطالة، والسلع المعمرة. تبقى علاوة الحرب العامل المتغير.
الاثنين، 21 سبتمبر: 🟥🟩 تقلب. عطلة في اليابان. من المتوقع أن تظل نسبة القرض الرئيسية في الصين ثابتة. لا توجد بيانات أمريكية رئيسية. يميل الدولار إلى الارتفاع خلال ساعات آسيا والانخفاض خلال ساعات الولايات المتحدة. نتوقع اللون الأحمر في آسيا والأخضر في جلسة الولايات المتحدة. من المتوقع أن تستمر مشتريات بلاك روك.
$BTC اقتصاديات كبرى: نظرة أسبوعية ☕️
التحيز الأسبوعي: 🟩 صعودي مع حذر | الاتجاه الصعودي القوي لا يزال قائمًا مع تأكيد ADX للزخم. مؤشر RSI عند 60، وCCI في منطقة ذروة الشراء، وTD Sequential عند 3 للأعلى يشير إلى استمرار الزخم لكنه يقترب من مرحلة الإرهاق. المحفزات الرئيسية هذا الأسبوع: نسبة القرض الرئيسية في الصين، نمو المعروض النقدي M2، مؤشرات مديري المشتريات S&P، طلبات إعانة البطالة، والسلع المعمرة. تبقى علاوة الحرب العامل المتغير.
الاثنين، 21 سبتمبر: 🟥🟩 تقلب. عطلة في اليابان. من المتوقع أن تظل نسبة القرض الرئيسية في الصين ثابتة. لا توجد بيانات أمريكية رئيسية. يميل الدولار إلى الارتفاع خلال ساعات آسيا والانخفاض خلال ساعات الولايات المتحدة. نتوقع اللون الأحمر في آسيا والأخضر في جلسة الولايات المتحدة. من المتوقع أن تستمر مشتريات بلاك روك.
الاقتصاديات الكبرى: نظرة أسبوعية، الأسبوع من 21 إلى 27 سبتمبر 2026.
$BTC اقتصاديات كبرى: نظرة أسبوعية ☕️
التحيز الأسبوعي: 🟩 صعودي مع حذر | الاتجاه الصعودي القوي لا يزال قائمًا مع تأكيد ADX للزخم. مؤشر RSI عند 60، وCCI في منطقة ذروة الشراء، وTD Sequential عند 3 للأعلى يشير إلى استمرار الزخم لكنه يقترب من مرحلة الإرهاق. المحفزات الرئيسية هذا الأسبوع: نسبة القرض الرئيسية في الصين، نمو المعروض النقدي M2، مؤشرات مديري المشتريات S&P، طلبات إعانة البطالة، والسلع المعمرة. تبقى علاوة الحرب العامل المتغير.
الاثنين، 21 سبتمبر: 🟥🟩 تقلب. عطلة في اليابان. من المتوقع أن تظل نسبة القرض الرئيسية في الصين ثابتة. لا توجد بيانات أمريكية رئيسية. يميل الدولار إلى الارتفاع خلال ساعات آسيا والانخفاض خلال ساعات الولايات المتحدة. نتوقع اللون الأحمر في آسيا والأخضر في جلسة الولايات المتحدة. من المتوقع أن تستمر مشتريات بلاك روك.
1
132
·
--
صاعد
صحيح جزئيًا
إحاطة سوق GM☕
الاثنين، 27 يوليو 2026
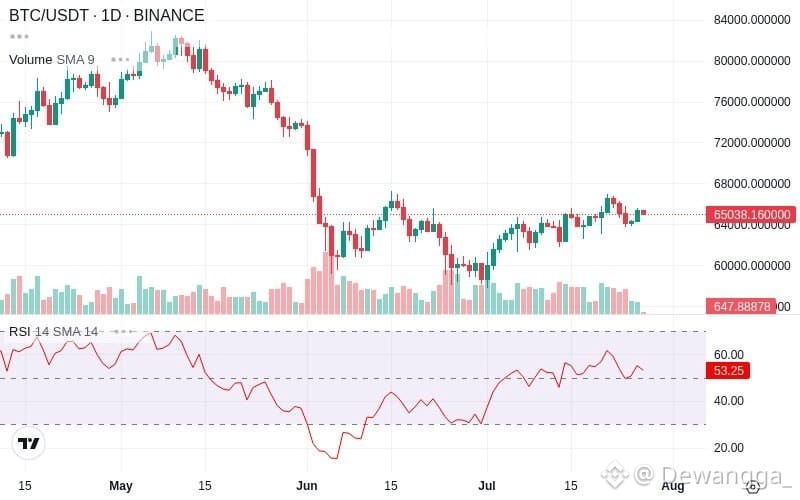
$BTC نظرة عامة (UTC 0):
🟩00:00–09:00 → أخضر = استمرار جلسة آسيا. تلاشي علاوة الحرب بعد يومين دون ضربات. البيتكوين ما يزال فوق 65 ألفًا، وبدء حركة/انطلاقة من عطلة نهاية الأسبوع. لا توجد بيانات بعد، لكن الزخم الصعودي قائم.
🟨09:00–11:00 → أصفر = افتتاح لندن بثقة منخفضة. السوق ينتظر بيانات السلع الرأسمالية الأميركية (durable goods). أحجام تداول خفيفة ولا التزام اتجاهي واضح.
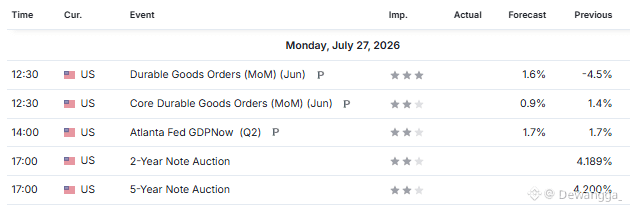
🟩11:00–15:00 → أخضر = بيانات أميركية في الساعة 12:30 بتوقيت UTC. أوامر السلع الرأسمالية تنفجر من -4.5% إلى 1.6% على مستوى العنوان (headline)، مفاجأة هائلة. السلع الرأسمالية الأساسية تخيب عند 0.9% بدلًا من 1.4%، لكن العنوان يقود السرد. مؤشر DXY يرتفع مبدئيًا، لكن البيتكوين يبقى صامدًا مع تلاشي علاوة الحرب. BTC يدفع نحو 65.8 ألف.
🟨15:00–18:00 → أصفر = جلسة أميركية بعد الظهر. يظهر أخذ أرباح مع فشل النسخة الأساسية وعرْض/مزادات السندات (2Y و5Y في 17:00) يضيف زحفًا في العوائد (yield creep). تراجع نحو 65 ألفًا بينما يقوم المتداولون بتسوية المراكز.
🟨18:00–00:00 = أصفر = إغلاق أميركي متأخر. تماسك/تداول جانبي خلال الليل. لا محفزات إضافية. يبقى تقدير نمو الناتج المحلي الإجمالي لدى Atlanta Fed GDPNow عند 1.7%.
التحيز: صعودي مع ذيول/فتائل (Wick)
RSI: 53.25
#NFA #DYOR 🔥
ليست إشارة للعقود المستقبلية🛑
📈 عنوان السلع الرأسمالية ينفجر إلى 1.6% مقابل -4.5% سابقًا، ضخّ (pump) كلاسيكي مُدار/مُستغل مدفوعًا بإنفاق الدفاع.
📉 السلع الرأسمالية الأساسية تفشل عند 0.9% مقابل 1.4% سابقًا، ما يكشف عن ضعفٍ كامِن في التصنيع.
🏛️ قرار/اجتماع FOMC لاحقًا هذا الأسبوع هو المحفز الحقيقي. اليوم مجرد تمهيد.
📊 RSI عند 53.25، قريب من الحد العلوي لنطاق BB. مقاومة عند 65.8 ألف.
💎 الاستراتيجية: اشترِ الانخفاض قرب 64.8 ألف، لكن خذ الأرباح قرب 65.8 ألف. لا تطارد فوق 66 ألف دون اختراق واضح. قلّل/وزّع مراكزك قبل مزادات السندات عند 17:00 بتوقيت UTC لأن العوائد قد تواصل الزحف. ابقَ سريع الاستجابة وتجنب الصفقات الطويلة (long) العدوانية.
$ETH $BNB #USStockFuturesRiseAheadOfMegacapEarningsAndFed #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #BitMartToWindDownByJan2027 #durablegoods
إحاطة سوق GM☕
الاثنين، 27 يوليو 2026
$BTC نظرة عامة (UTC 0):
🟩00:00–09:00 → أخضر = استمرار جلسة آسيا. تلاشي علاوة الحرب بعد يومين دون ضربات. البيتكوين ما يزال فوق 65 ألفًا، وبدء حركة/انطلاقة من عطلة نهاية الأسبوع. لا توجد بيانات بعد، لكن الزخم الصعودي قائم.
🟨09:00–11:00 → أصفر = افتتاح لندن بثقة منخفضة. السوق ينتظر بيانات السلع الرأسمالية الأميركية (durable goods). أحجام تداول خفيفة ولا التزام اتجاهي واضح.
🟩11:00–15:00 → أخضر = بيانات أميركية في الساعة 12:30 بتوقيت UTC. أوامر السلع الرأسمالية تنفجر من -4.5% إلى 1.6% على مستوى العنوان (headline)، مفاجأة هائلة. السلع الرأسمالية الأساسية تخيب عند 0.9% بدلًا من 1.4%، لكن العنوان يقود السرد. مؤشر DXY يرتفع مبدئيًا، لكن البيتكوين يبقى صامدًا مع تلاشي علاوة الحرب. BTC يدفع نحو 65.8 ألف.
🟨15:00–18:00 → أصفر = جلسة أميركية بعد الظهر. يظهر أخذ أرباح مع فشل النسخة الأساسية وعرْض/مزادات السندات (2Y و5Y في 17:00) يضيف زحفًا في العوائد (yield creep). تراجع نحو 65 ألفًا بينما يقوم المتداولون بتسوية المراكز.
🟨18:00–00:00 = أصفر = إغلاق أميركي متأخر. تماسك/تداول جانبي خلال الليل. لا محفزات إضافية. يبقى تقدير نمو الناتج المحلي الإجمالي لدى Atlanta Fed GDPNow عند 1.7%.
التحيز: صعودي مع ذيول/فتائل (Wick)
RSI: 53.25
#NFA #DYOR 🔥
ليست إشارة للعقود المستقبلية🛑
📈 عنوان السلع الرأسمالية ينفجر إلى 1.6% مقابل -4.5% سابقًا، ضخّ (pump) كلاسيكي مُدار/مُستغل مدفوعًا بإنفاق الدفاع.
📉 السلع الرأسمالية الأساسية تفشل عند 0.9% مقابل 1.4% سابقًا، ما يكشف عن ضعفٍ كامِن في التصنيع.
🏛️ قرار/اجتماع FOMC لاحقًا هذا الأسبوع هو المحفز الحقيقي. اليوم مجرد تمهيد.
📊 RSI عند 53.25، قريب من الحد العلوي لنطاق BB. مقاومة عند 65.8 ألف.
💎 الاستراتيجية: اشترِ الانخفاض قرب 64.8 ألف، لكن خذ الأرباح قرب 65.8 ألف. لا تطارد فوق 66 ألف دون اختراق واضح. قلّل/وزّع مراكزك قبل مزادات السندات عند 17:00 بتوقيت UTC لأن العوائد قد تواصل الزحف. ابقَ سريع الاستجابة وتجنب الصفقات الطويلة (long) العدوانية.
$ETH $BNB #USStockFuturesRiseAheadOfMegacapEarningsAndFed #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #BitMartToWindDownByJan2027 #durablegoods
الاثنين، 27 يوليو 2026
$BTC نظرة عامة (UTC 0):
🟩00:00–09:00 → أخضر = استمرار جلسة آسيا. تلاشي علاوة الحرب بعد يومين دون ضربات. البيتكوين ما يزال فوق 65 ألفًا، وبدء حركة/انطلاقة من عطلة نهاية الأسبوع. لا توجد بيانات بعد، لكن الزخم الصعودي قائم.
🟨09:00–11:00 → أصفر = افتتاح لندن بثقة منخفضة. السوق ينتظر بيانات السلع الرأسمالية الأميركية (durable goods). أحجام تداول خفيفة ولا التزام اتجاهي واضح.
🟩11:00–15:00 → أخضر = بيانات أميركية في الساعة 12:30 بتوقيت UTC. أوامر السلع الرأسمالية تنفجر من -4.5% إلى 1.6% على مستوى العنوان (headline)، مفاجأة هائلة. السلع الرأسمالية الأساسية تخيب عند 0.9% بدلًا من 1.4%، لكن العنوان يقود السرد. مؤشر DXY يرتفع مبدئيًا، لكن البيتكوين يبقى صامدًا مع تلاشي علاوة الحرب. BTC يدفع نحو 65.8 ألف.
🟨15:00–18:00 → أصفر = جلسة أميركية بعد الظهر. يظهر أخذ أرباح مع فشل النسخة الأساسية وعرْض/مزادات السندات (2Y و5Y في 17:00) يضيف زحفًا في العوائد (yield creep). تراجع نحو 65 ألفًا بينما يقوم المتداولون بتسوية المراكز.
🟨18:00–00:00 = أصفر = إغلاق أميركي متأخر. تماسك/تداول جانبي خلال الليل. لا محفزات إضافية. يبقى تقدير نمو الناتج المحلي الإجمالي لدى Atlanta Fed GDPNow عند 1.7%.
التحيز: صعودي مع ذيول/فتائل (Wick)
RSI: 53.25
#NFA #DYOR 🔥
ليست إشارة للعقود المستقبلية🛑
📈 عنوان السلع الرأسمالية ينفجر إلى 1.6% مقابل -4.5% سابقًا، ضخّ (pump) كلاسيكي مُدار/مُستغل مدفوعًا بإنفاق الدفاع.
📉 السلع الرأسمالية الأساسية تفشل عند 0.9% مقابل 1.4% سابقًا، ما يكشف عن ضعفٍ كامِن في التصنيع.
🏛️ قرار/اجتماع FOMC لاحقًا هذا الأسبوع هو المحفز الحقيقي. اليوم مجرد تمهيد.
📊 RSI عند 53.25، قريب من الحد العلوي لنطاق BB. مقاومة عند 65.8 ألف.
💎 الاستراتيجية: اشترِ الانخفاض قرب 64.8 ألف، لكن خذ الأرباح قرب 65.8 ألف. لا تطارد فوق 66 ألف دون اختراق واضح. قلّل/وزّع مراكزك قبل مزادات السندات عند 17:00 بتوقيت UTC لأن العوائد قد تواصل الزحف. ابقَ سريع الاستجابة وتجنب الصفقات الطويلة (long) العدوانية.
$ETH $BNB #USStockFuturesRiseAheadOfMegacapEarningsAndFed #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #BitMartToWindDownByJan2027 #durablegoods
128
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#HuangRisksOusterOverReportedAffairWithSubordinate
72,870 مشاهدات
963 يقومون بالنقاش
2
#AnthropicRejectsIPODelayValuationinQuestion
531,845 مشاهدات
4,342 يقومون بالنقاش
3
#BitMineReports$6.3BNetLossForFiscal2026
39 مشاهدات
21 يقومون بالنقاش
4
#CoreWeaveJumps10%On168%RevenueGrowth
100,435 مشاهدات
1,135 يقومون بالنقاش
5
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
53,543 مشاهدات
224 يقومون بالنقاش
6
#MSCIRemovalMayCurbStrategy’sBitcoinBuying
13,850 مشاهدات
246 يقومون بالنقاش
7
#HKSFCSaysTokenizationMovingToCommercialUse
2,894 مشاهدات
58 يقومون بالنقاش
8
#CanNvidiaEarningsEaseMarketConcerns?
206,656 مشاهدات
2,038 يقومون بالنقاش
9
#SouthKoreaToLetExchangesSuspendWithdrawalsOnSuspectedHacks
338 مشاهدات
16 يقومون بالنقاش
10
#PythAddsNYSERealTimeDataToMarketplace
7,068 مشاهدات
166 يقومون بالنقاش