
#credits
credits
1,853 مشاهدات
22 يقومون بالنقاش
رائج
جديد
·
--
صاعد
🚀 مايكل سايلور لم يكتف بعد. إنه يعيد ابتكار الائتمان.
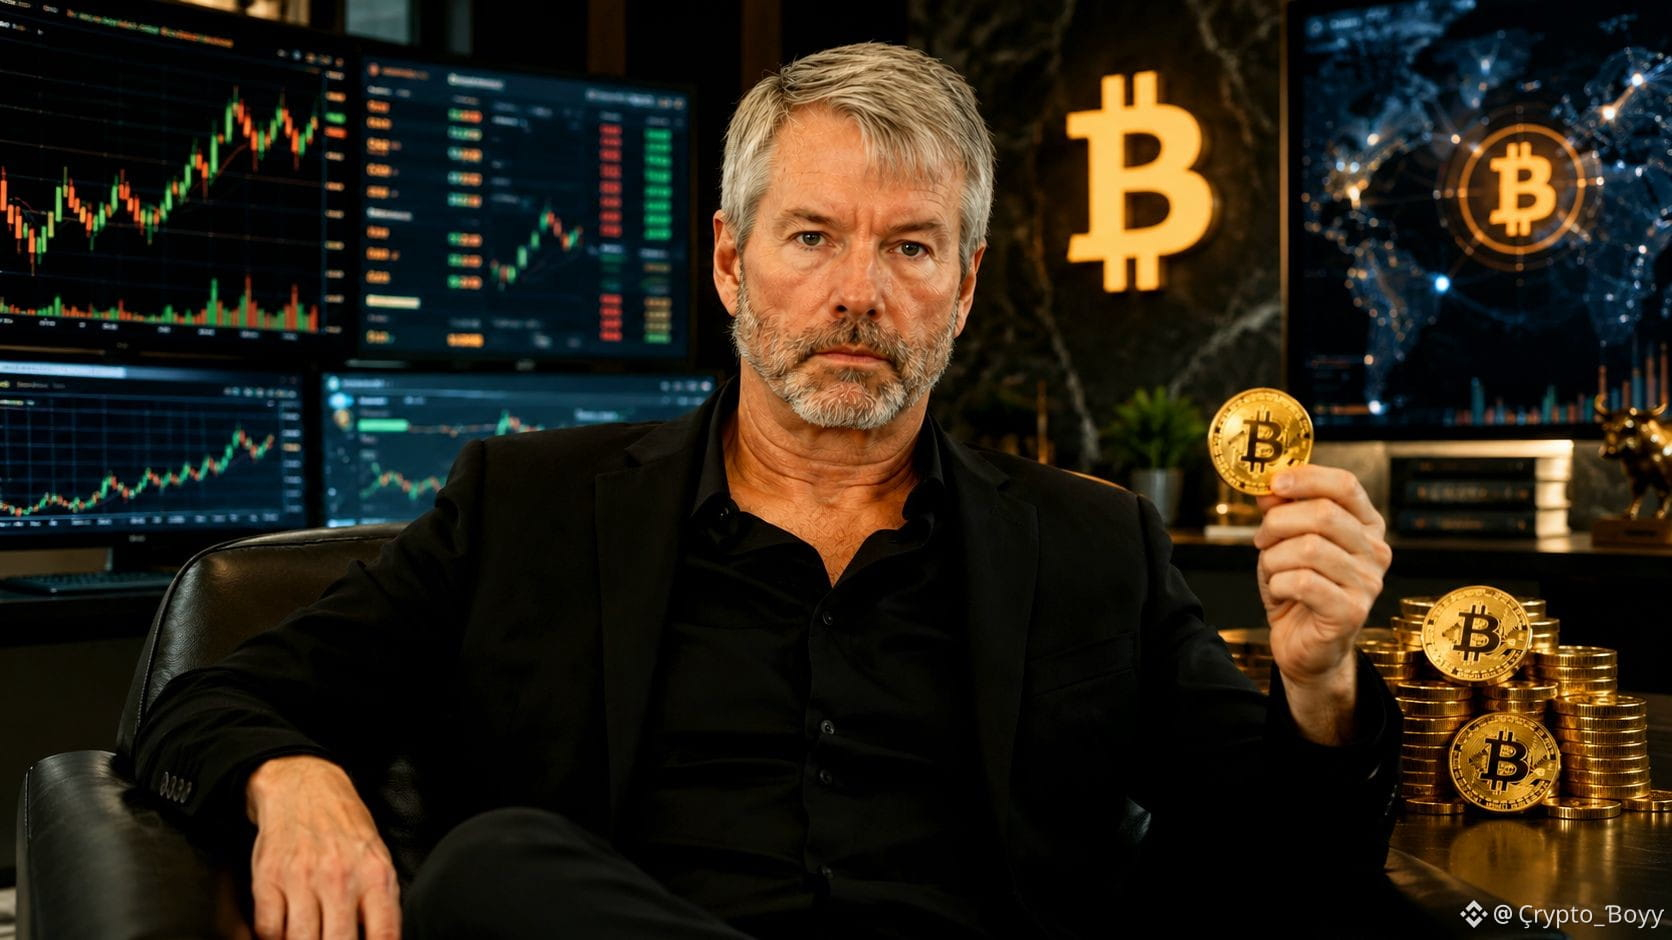
مايكل سايلور يواصل دفع حدود اعتماد البيتكوين، محولاً شركته من عمل تجاري برمجي إلى واحدة من أكبر الشركات المالية التي تركز على البيتكوين في العالم. ما بدأ كاستراتيجية خزينة في عام 2020 تطور إلى رؤية أوسع للأسواق الرقمية ورأس المال الائتماني. 🪙📈
بعد المخاوف بشأن التضخم ومعدلات الفائدة القريبة من الصفر، قام سايلور بنقل مئات الملايين من الدولارات من احتياطياته النقدية إلى البيتكوين، مدعياً أن العملات التقليدية تفقد قوتها الشرائية بشكل مستمر مع مرور الوقت. اليوم، تشير التقارير إلى أن استراتيجي تمتلك أكثر من 843,000 بيتكوين تساوي عشرات المليارات من الدولارات، مما يجعلها أكبر حامل للبيتكوين على مستوى الشركات في العالم. 🌍💰
الآن، يصف سايلور البيتكوين ليس فقط كاستثمار، بل كـ "رأس مال رقمي" يمكنه دعم منتجات مالية جديدة. على مر السنوات الأخيرة، جمعت استراتيجي مليارات من خلال السندات القابلة للتحويل، والأسهم المفضلة، وعروض الأسهم، مستخدمةً الكثير من ذلك الرأس المال لتوسيع حيازاتها من البيتكوين. هذه المقاربة تربط بفعالية بين الأسواق الائتمانية التقليدية والأصول الرقمية. 🏦⚡
يرى المؤيدون أن الاستراتيجية نموذج ثوري يمكن أن يعيد تشكيل المالية الشركات والحفاظ على رأس المال على المدى الطويل. ومع ذلك، لا يزال النقاد يحذرون من تقلبات البيتكوين والمخاطر المرتبطة بربط هيكل شركة كامل بأصل واحد. 📉⚠️
على الرغم من الجدل، يبقى سايلور واحدًا من أكثر الشخصيات تأثيرًا في صناعة الكريبتو، ورؤيته طويلة المدى تستمر في تشكيل المحادثات حول البيتكوين، واعتماد المؤسسات، ومستقبل المالية العالمية.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 مايكل سايلور لم يكتف بعد. إنه يعيد ابتكار الائتمان.
مايكل سايلور يواصل دفع حدود اعتماد البيتكوين، محولاً شركته من عمل تجاري برمجي إلى واحدة من أكبر الشركات المالية التي تركز على البيتكوين في العالم. ما بدأ كاستراتيجية خزينة في عام 2020 تطور إلى رؤية أوسع للأسواق الرقمية ورأس المال الائتماني. 🪙📈
بعد المخاوف بشأن التضخم ومعدلات الفائدة القريبة من الصفر، قام سايلور بنقل مئات الملايين من الدولارات من احتياطياته النقدية إلى البيتكوين، مدعياً أن العملات التقليدية تفقد قوتها الشرائية بشكل مستمر مع مرور الوقت. اليوم، تشير التقارير إلى أن استراتيجي تمتلك أكثر من 843,000 بيتكوين تساوي عشرات المليارات من الدولارات، مما يجعلها أكبر حامل للبيتكوين على مستوى الشركات في العالم. 🌍💰
الآن، يصف سايلور البيتكوين ليس فقط كاستثمار، بل كـ "رأس مال رقمي" يمكنه دعم منتجات مالية جديدة. على مر السنوات الأخيرة، جمعت استراتيجي مليارات من خلال السندات القابلة للتحويل، والأسهم المفضلة، وعروض الأسهم، مستخدمةً الكثير من ذلك الرأس المال لتوسيع حيازاتها من البيتكوين. هذه المقاربة تربط بفعالية بين الأسواق الائتمانية التقليدية والأصول الرقمية. 🏦⚡
يرى المؤيدون أن الاستراتيجية نموذج ثوري يمكن أن يعيد تشكيل المالية الشركات والحفاظ على رأس المال على المدى الطويل. ومع ذلك، لا يزال النقاد يحذرون من تقلبات البيتكوين والمخاطر المرتبطة بربط هيكل شركة كامل بأصل واحد. 📉⚠️
على الرغم من الجدل، يبقى سايلور واحدًا من أكثر الشخصيات تأثيرًا في صناعة الكريبتو، ورؤيته طويلة المدى تستمر في تشكيل المحادثات حول البيتكوين، واعتماد المؤسسات، ومستقبل المالية العالمية.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
مايكل سايلور يواصل دفع حدود اعتماد البيتكوين، محولاً شركته من عمل تجاري برمجي إلى واحدة من أكبر الشركات المالية التي تركز على البيتكوين في العالم. ما بدأ كاستراتيجية خزينة في عام 2020 تطور إلى رؤية أوسع للأسواق الرقمية ورأس المال الائتماني. 🪙📈
بعد المخاوف بشأن التضخم ومعدلات الفائدة القريبة من الصفر، قام سايلور بنقل مئات الملايين من الدولارات من احتياطياته النقدية إلى البيتكوين، مدعياً أن العملات التقليدية تفقد قوتها الشرائية بشكل مستمر مع مرور الوقت. اليوم، تشير التقارير إلى أن استراتيجي تمتلك أكثر من 843,000 بيتكوين تساوي عشرات المليارات من الدولارات، مما يجعلها أكبر حامل للبيتكوين على مستوى الشركات في العالم. 🌍💰
الآن، يصف سايلور البيتكوين ليس فقط كاستثمار، بل كـ "رأس مال رقمي" يمكنه دعم منتجات مالية جديدة. على مر السنوات الأخيرة، جمعت استراتيجي مليارات من خلال السندات القابلة للتحويل، والأسهم المفضلة، وعروض الأسهم، مستخدمةً الكثير من ذلك الرأس المال لتوسيع حيازاتها من البيتكوين. هذه المقاربة تربط بفعالية بين الأسواق الائتمانية التقليدية والأصول الرقمية. 🏦⚡
يرى المؤيدون أن الاستراتيجية نموذج ثوري يمكن أن يعيد تشكيل المالية الشركات والحفاظ على رأس المال على المدى الطويل. ومع ذلك، لا يزال النقاد يحذرون من تقلبات البيتكوين والمخاطر المرتبطة بربط هيكل شركة كامل بأصل واحد. 📉⚠️
على الرغم من الجدل، يبقى سايلور واحدًا من أكثر الشخصيات تأثيرًا في صناعة الكريبتو، ورؤيته طويلة المدى تستمر في تشكيل المحادثات حول البيتكوين، واعتماد المؤسسات، ومستقبل المالية العالمية.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
تعد بطاقة الائتمان من باينانس أفضل أخبار اليوم #Credits #SenateDelaysCLARITYActVoteToSeptember
تعد بطاقة الائتمان من باينانس أفضل أخبار اليوم #Credits #SenateDelaysCLARITYActVoteToSeptember
71

عرض الترجمة
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
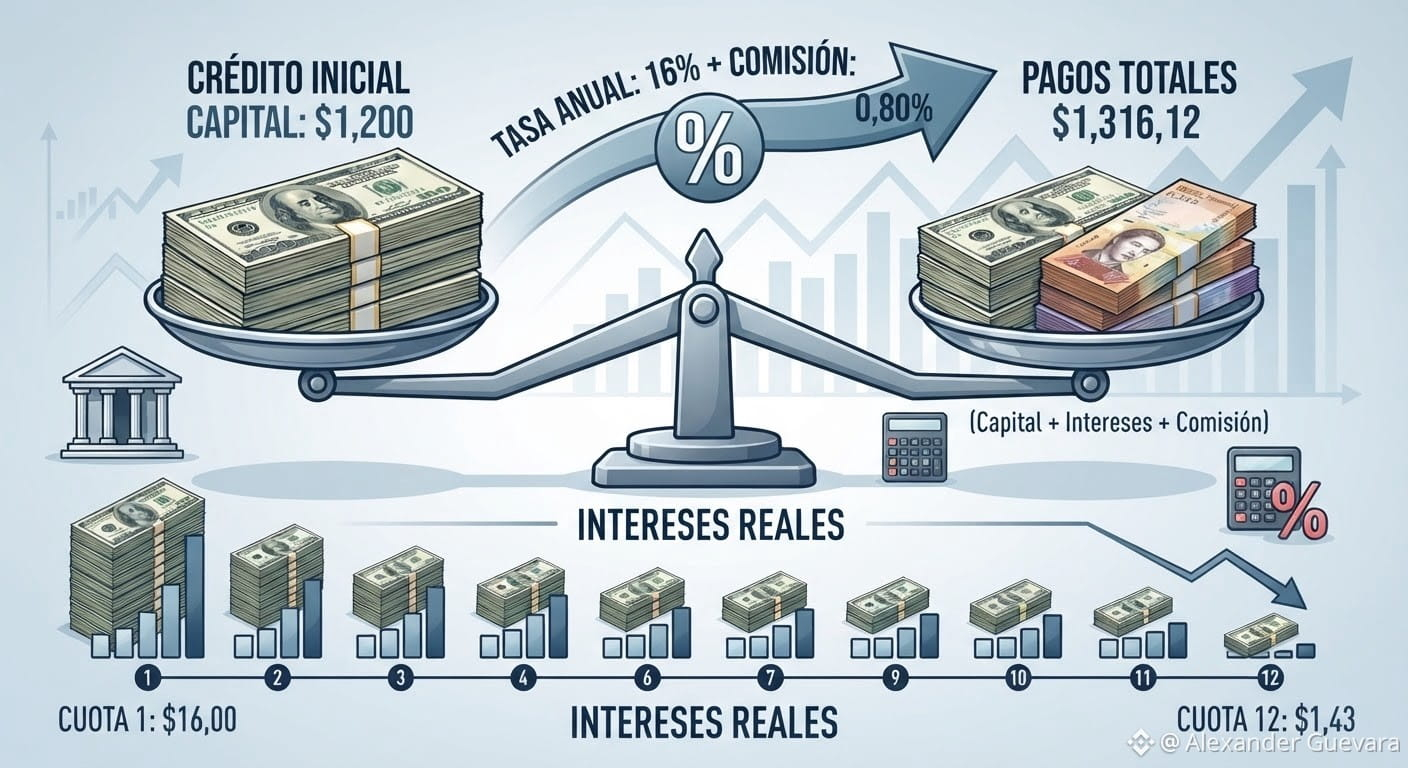
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
86
مقالة
عرض الترجمة
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
مقالة
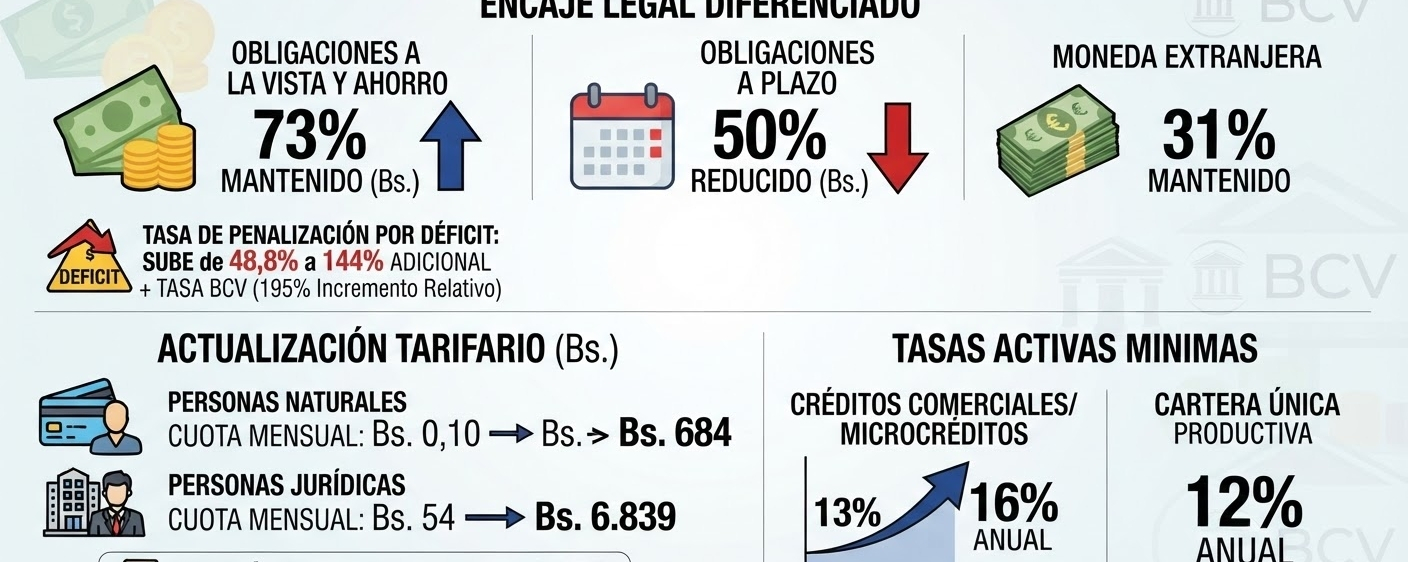
يقسم المصرف المركزي الفنزويلي (BCV) متطلبات نسبة الاحتياطي القانوني حسب آجال الودائع ويعزز العقوبةبسبب عجز
يُحافَظ على نسبة الارتباط القانوني عند 73%، لكن سيتم تطبيق هذه النسبة على إجمالي المبالغ للالتزامات الصافية تحت الطلب والالتزامات المتعلقة بالادخار، بينما تُخفض إلى 50% بالنسبة للالتزامات الصافية لأجل.
رفعت المصرف المركزي الفنزويلي (BCV) بشكل كبير تكاليف البنوك التي تُسجل عجزًا في نسبة الاحتياطي القانوني، وذلك عبر تحديد أن معدل الفائدة السنوي الأساسي لتحصيل هذه الحالة المحتملة يزيد من 48,8 إلى 144 نقطة مئوية إضافية على السعر الذي يحدده المُصدر في عمليات الخصم وإعادة الخصم والسلفيات العادية.
يقسم المصرف المركزي الفنزويلي (BCV) متطلبات نسبة الاحتياطي القانوني حسب آجال الودائع ويعزز العقوبة
بسبب عجز
يُحافَظ على نسبة الارتباط القانوني عند 73%، لكن سيتم تطبيق هذه النسبة على إجمالي المبالغ للالتزامات الصافية تحت الطلب والالتزامات المتعلقة بالادخار، بينما تُخفض إلى 50% بالنسبة للالتزامات الصافية لأجل.
رفعت المصرف المركزي الفنزويلي (BCV) بشكل كبير تكاليف البنوك التي تُسجل عجزًا في نسبة الاحتياطي القانوني، وذلك عبر تحديد أن معدل الفائدة السنوي الأساسي لتحصيل هذه الحالة المحتملة يزيد من 48,8 إلى 144 نقطة مئوية إضافية على السعر الذي يحدده المُصدر في عمليات الخصم وإعادة الخصم والسلفيات العادية.
يُحافَظ على نسبة الارتباط القانوني عند 73%، لكن سيتم تطبيق هذه النسبة على إجمالي المبالغ للالتزامات الصافية تحت الطلب والالتزامات المتعلقة بالادخار، بينما تُخفض إلى 50% بالنسبة للالتزامات الصافية لأجل.
رفعت المصرف المركزي الفنزويلي (BCV) بشكل كبير تكاليف البنوك التي تُسجل عجزًا في نسبة الاحتياطي القانوني، وذلك عبر تحديد أن معدل الفائدة السنوي الأساسي لتحصيل هذه الحالة المحتملة يزيد من 48,8 إلى 144 نقطة مئوية إضافية على السعر الذي يحدده المُصدر في عمليات الخصم وإعادة الخصم والسلفيات العادية.
26
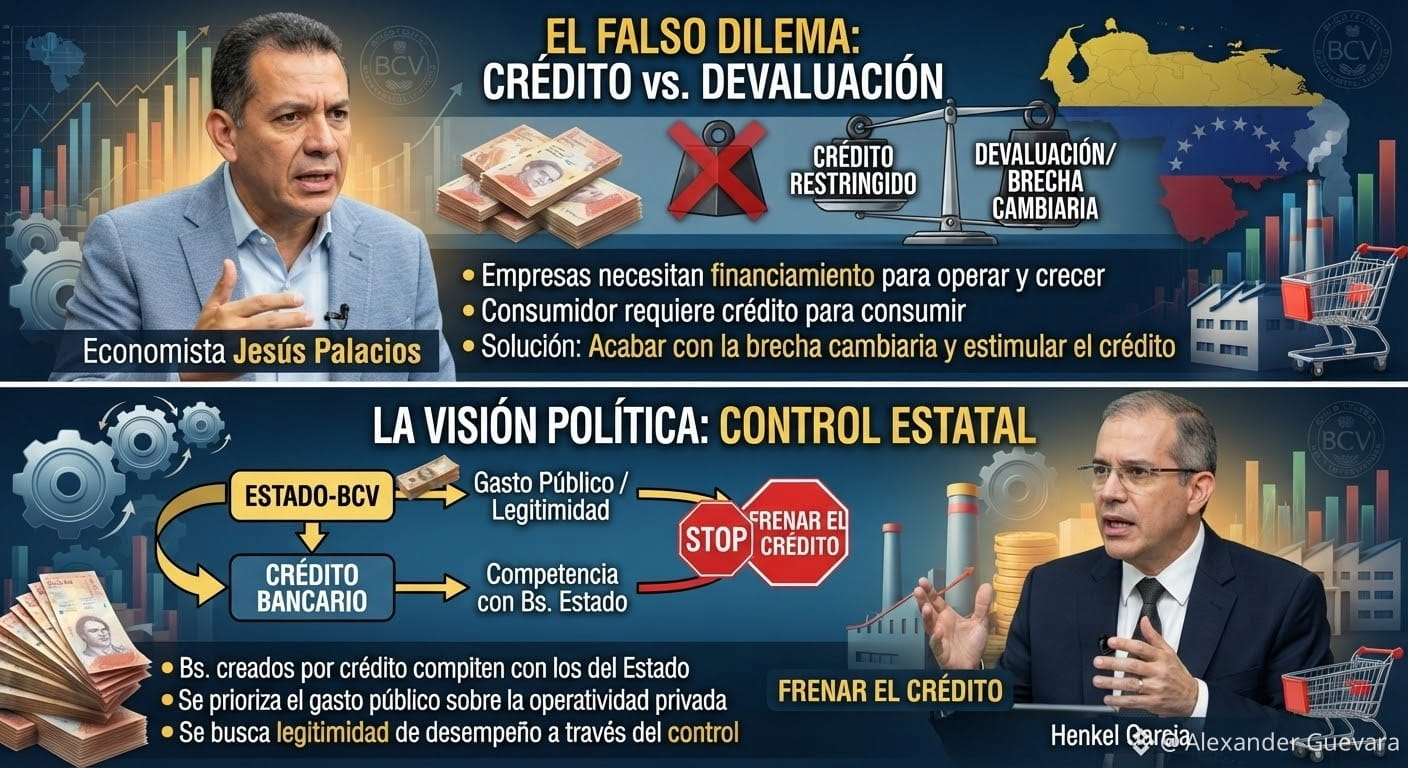
🇻🇪الاقتصادي خيسوس بالاثيوس
إن إبقائنا في المعضلة الزائفة بين الائتمان والتخفيض في قيمة العملة هو خطأ كلف البلاد بالفعل الكثير.
انخفاض مستويات التمويل في القارة يتباين مع الشركات الخاصة التي تحتاج إلى تمويل كبير للحفاظ على القدرة التشغيلية، وللتحديث، وللنمو.
🇻🇪الاقتصادي خيسوس بالاثيوس
علاوة على ذلك، يحتاج المستهلك الفنزويلي، مع قيود هائلة على الدخل، إلى ائتمان الاستهلاك كي يستطيع تمويل الإنفاق على السلع والخدمات.
قبل الوقوع في هذا المأزق، ينبغي إنهاء فجوة سعر الصرف، بما يسمح بأن يعكس سعر الصرف الرسمي العرض والطلب في سوق الصرف الأجنبي، وبما يعزز النمو من خلال سياسات تحفّز تطوير الائتمان في النظام المالي.
🇻🇪هنكل غارسيا
يمكن أيضًا النظر إلى ذلك من منظور سياسي.
إن البوليفارات التي تُخلق عبر الائتمان، تتنافس إلى حدّ ما مع تلك التي يصدرها الدولة-BCV.
وعند إيقاف الائتمان، سيتحقق تأثير أكبر للبوليفارات الصادرة من الدولة-BCV، وهذا ما يسعون إليه لتعزيز شرعية الأداء.
عمليًا، يفضلون أن يرى المواطن بعض الفعالية في الإنفاق العام، بدل أن تتمكن الشركات من تحسين مبيعاتها-قدرتها التشغيلية بتمويل أكبر.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪الاقتصادي خيسوس بالاثيوس
إن إبقائنا في المعضلة الزائفة بين الائتمان والتخفيض في قيمة العملة هو خطأ كلف البلاد بالفعل الكثير.
انخفاض مستويات التمويل في القارة يتباين مع الشركات الخاصة التي تحتاج إلى تمويل كبير للحفاظ على القدرة التشغيلية، وللتحديث، وللنمو.
🇻🇪الاقتصادي خيسوس بالاثيوس
علاوة على ذلك، يحتاج المستهلك الفنزويلي، مع قيود هائلة على الدخل، إلى ائتمان الاستهلاك كي يستطيع تمويل الإنفاق على السلع والخدمات.
قبل الوقوع في هذا المأزق، ينبغي إنهاء فجوة سعر الصرف، بما يسمح بأن يعكس سعر الصرف الرسمي العرض والطلب في سوق الصرف الأجنبي، وبما يعزز النمو من خلال سياسات تحفّز تطوير الائتمان في النظام المالي.
🇻🇪هنكل غارسيا
يمكن أيضًا النظر إلى ذلك من منظور سياسي.
إن البوليفارات التي تُخلق عبر الائتمان، تتنافس إلى حدّ ما مع تلك التي يصدرها الدولة-BCV.
وعند إيقاف الائتمان، سيتحقق تأثير أكبر للبوليفارات الصادرة من الدولة-BCV، وهذا ما يسعون إليه لتعزيز شرعية الأداء.
عمليًا، يفضلون أن يرى المواطن بعض الفعالية في الإنفاق العام، بدل أن تتمكن الشركات من تحسين مبيعاتها-قدرتها التشغيلية بتمويل أكبر.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
إن إبقائنا في المعضلة الزائفة بين الائتمان والتخفيض في قيمة العملة هو خطأ كلف البلاد بالفعل الكثير.
انخفاض مستويات التمويل في القارة يتباين مع الشركات الخاصة التي تحتاج إلى تمويل كبير للحفاظ على القدرة التشغيلية، وللتحديث، وللنمو.
🇻🇪الاقتصادي خيسوس بالاثيوس
علاوة على ذلك، يحتاج المستهلك الفنزويلي، مع قيود هائلة على الدخل، إلى ائتمان الاستهلاك كي يستطيع تمويل الإنفاق على السلع والخدمات.
قبل الوقوع في هذا المأزق، ينبغي إنهاء فجوة سعر الصرف، بما يسمح بأن يعكس سعر الصرف الرسمي العرض والطلب في سوق الصرف الأجنبي، وبما يعزز النمو من خلال سياسات تحفّز تطوير الائتمان في النظام المالي.
🇻🇪هنكل غارسيا
يمكن أيضًا النظر إلى ذلك من منظور سياسي.
إن البوليفارات التي تُخلق عبر الائتمان، تتنافس إلى حدّ ما مع تلك التي يصدرها الدولة-BCV.
وعند إيقاف الائتمان، سيتحقق تأثير أكبر للبوليفارات الصادرة من الدولة-BCV، وهذا ما يسعون إليه لتعزيز شرعية الأداء.
عمليًا، يفضلون أن يرى المواطن بعض الفعالية في الإنفاق العام، بدل أن تتمكن الشركات من تحسين مبيعاتها-قدرتها التشغيلية بتمويل أكبر.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
121
🏦 تبحث UniCredit عن مورد تقني لإضافة خدمات الحفظ والسمسرة لبيتكوين وغيرها من العملات المشفرة، وذلك بينما تشارك في Qivalis، وهو ائتلاف يضم 37 بنكًا أوروبيًا يجهّز عملة مستقرة مدعومة باليورو وفقًا لـ MiCA بحلول عام 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 تبحث UniCredit عن مورد تقني لإضافة خدمات الحفظ والسمسرة لبيتكوين وغيرها من العملات المشفرة، وذلك بينما تشارك في Qivalis، وهو ائتلاف يضم 37 بنكًا أوروبيًا يجهّز عملة مستقرة مدعومة باليورو وفقًا لـ MiCA بحلول عام 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

مقالة
BCV والحكومة والبنوك قيّمتا خطة ائتمان للعائلات المتضررة لإصلاح وشراءI viviendas
أفاد بنك فنزويلا المركزي (BCV) بأن جميع مبادرات الدعم الموجهة لضحايا الزلزالين المزدوجين يجري تصميمها بحيث لا تُحدث تأثيرًا في الكتلة النقدية، متى ما جرى تنفيذها استنادًا إلى موارد مقومة بالعملات الأجنبية.
كانت مقرّات بنك فنزويلا المركزي (BCV) في كاراكاس مسرحًا لاجتماع تقني بين مسؤولي المعهد المُصدِر، ومجلس الوزراء الاقتصادي التابع للتنفيذ الوطني، والبنوك الوطنية في البلاد، وجمعية البنوك.
ترأس اللقاء نائب رئيس قطاع الاقتصاد، ورئاسة بنك فنزويلا المركزي، ووزارة الاقتصاد والمالية، إلى جانب السوديبان.
BCV والحكومة والبنوك قيّمتا خطة ائتمان للعائلات المتضررة لإصلاح وشراء
I viviendas
أفاد بنك فنزويلا المركزي (BCV) بأن جميع مبادرات الدعم الموجهة لضحايا الزلزالين المزدوجين يجري تصميمها بحيث لا تُحدث تأثيرًا في الكتلة النقدية، متى ما جرى تنفيذها استنادًا إلى موارد مقومة بالعملات الأجنبية.
كانت مقرّات بنك فنزويلا المركزي (BCV) في كاراكاس مسرحًا لاجتماع تقني بين مسؤولي المعهد المُصدِر، ومجلس الوزراء الاقتصادي التابع للتنفيذ الوطني، والبنوك الوطنية في البلاد، وجمعية البنوك.
ترأس اللقاء نائب رئيس قطاع الاقتصاد، ورئاسة بنك فنزويلا المركزي، ووزارة الاقتصاد والمالية، إلى جانب السوديبان.
أفاد بنك فنزويلا المركزي (BCV) بأن جميع مبادرات الدعم الموجهة لضحايا الزلزالين المزدوجين يجري تصميمها بحيث لا تُحدث تأثيرًا في الكتلة النقدية، متى ما جرى تنفيذها استنادًا إلى موارد مقومة بالعملات الأجنبية.
كانت مقرّات بنك فنزويلا المركزي (BCV) في كاراكاس مسرحًا لاجتماع تقني بين مسؤولي المعهد المُصدِر، ومجلس الوزراء الاقتصادي التابع للتنفيذ الوطني، والبنوك الوطنية في البلاد، وجمعية البنوك.
ترأس اللقاء نائب رئيس قطاع الاقتصاد، ورئاسة بنك فنزويلا المركزي، ووزارة الاقتصاد والمالية، إلى جانب السوديبان.
3
340
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#FedRateWatch
552,370 مشاهدات
2,648 يقومون بالنقاش
2
#BitcoinSlidesTo$76000
20,364 مشاهدات
114 يقومون بالنقاش
3
#BitcoinReboundsTo$79K
61,473 مشاهدات
401 يقومون بالنقاش
4
#StrategyMarketCapPassesFord
36,672 مشاهدات
633 يقومون بالنقاش
5
#ClarityActOddsHalveOnPolymarket
52,943 مشاهدات
526 يقومون بالنقاش
6
#US30YTreasuryYieldTops5.40%
31,309 مشاهدات
354 يقومون بالنقاش
7
#BessentEndorsesFinalClarityActDraft
54,173 مشاهدات
732 يقومون بالنقاش
8
#ZamaOpens16ConfidentialMorphoVaults
18,287 مشاهدات
351 يقومون بالنقاش
9
#USDCOnChainVolumeTops$100Trillion
2,877 مشاهدات
48 يقومون بالنقاش
10
#BitcoinSpotETFsNetInflow$160M
4,848 مشاهدات
102 يقومون بالنقاش