

#asst
asst
4,874 مشاهدات
40 يقومون بالنقاش
رائج
جديد

🦈 يرتفع $ASST كالصاروخ بعد إضافة 6,182 BTC – تحرّك من حوت مؤسسي! 📈
📊 رفعت أحدث عملية شراء لشركة Strive، والبالغة 6,182 BTC، احتياطياتها إلى 43,000 BTC، بزيادة قدرها 470% منذ بداية العام، ما يدفع الشركة إلى مصاف كبار حائزي البيتكوين من الشركات المدرجة. ويشير جمع رأس المال الجريء عبر أداة الأسهم الممتازة SATS إلى تنامي الثقة في BTC بوصفه أصلًا في الميزانية العمومية، في صدى لعمليات ضخ السيولة المؤسسية التي نتابعها في أنحاء السوق. 🌊 ولا يقتصر أثر هذا التدفق على إحكام ديناميكيات العرض والطلب على السلسلة، بل ينشئ أيضًا كتلة أوامر جديدة قد تكون منصة انطلاق لمزيد من الارتفاع في إحدى البورصات الكبرى. 💡
💬 كيف ترون تأثير التوسع في احتياطيات Strive على سردية البيتكوين لدى الشركات عمومًا؟ 👇
⚠️ هذه ليست نصيحة مالية. احرصوا دائمًا على إدارة المخاطر. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 استحوذ $ASST على 6,182 BTC، لترتفع خزينته إلى 43,000! 🚀
📊 عززت شركة Strive ميزانيتها العمومية بإضافة 6,182 BTC أخرى، لترتفع حيازاتها إلى 43,000 BTC، بزيادة قدرها 470% منذ بداية العام. وتعزز هذه الخطوة الضخمة مكانة $ASST بين نخبة الشركات العامة التي تمتلك احتياطيات من البيتكوين، ولا تسبقها الآن سوى Strategy وMetaplanet وTwenty One Capital. 🐋 وجاء الاستحواذ الجديد عبر أسهمها الممتازة الدائمة SATS، وهي أداة لجمع رأس المال صُممت لتأمين المزيد من الأصول المشفرة.
💰 تعيد الأموال الذكية صياغة قواعد اللعبة للشركات: هياكل تمويل مخصصة، وعمليات إعادة شراء جريئة، وسعي لا يكل وراء السيولة على السلسلة. نبض السوق يتصاعد، وكل كتلة جديدة تعزز متانة حصن BTC على المدى الطويل. 💬 كيف توزعون استثماراتكم مع مضاعفة الشركات العامة رهاناتها على البيتكوين؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
تمّ التحقق
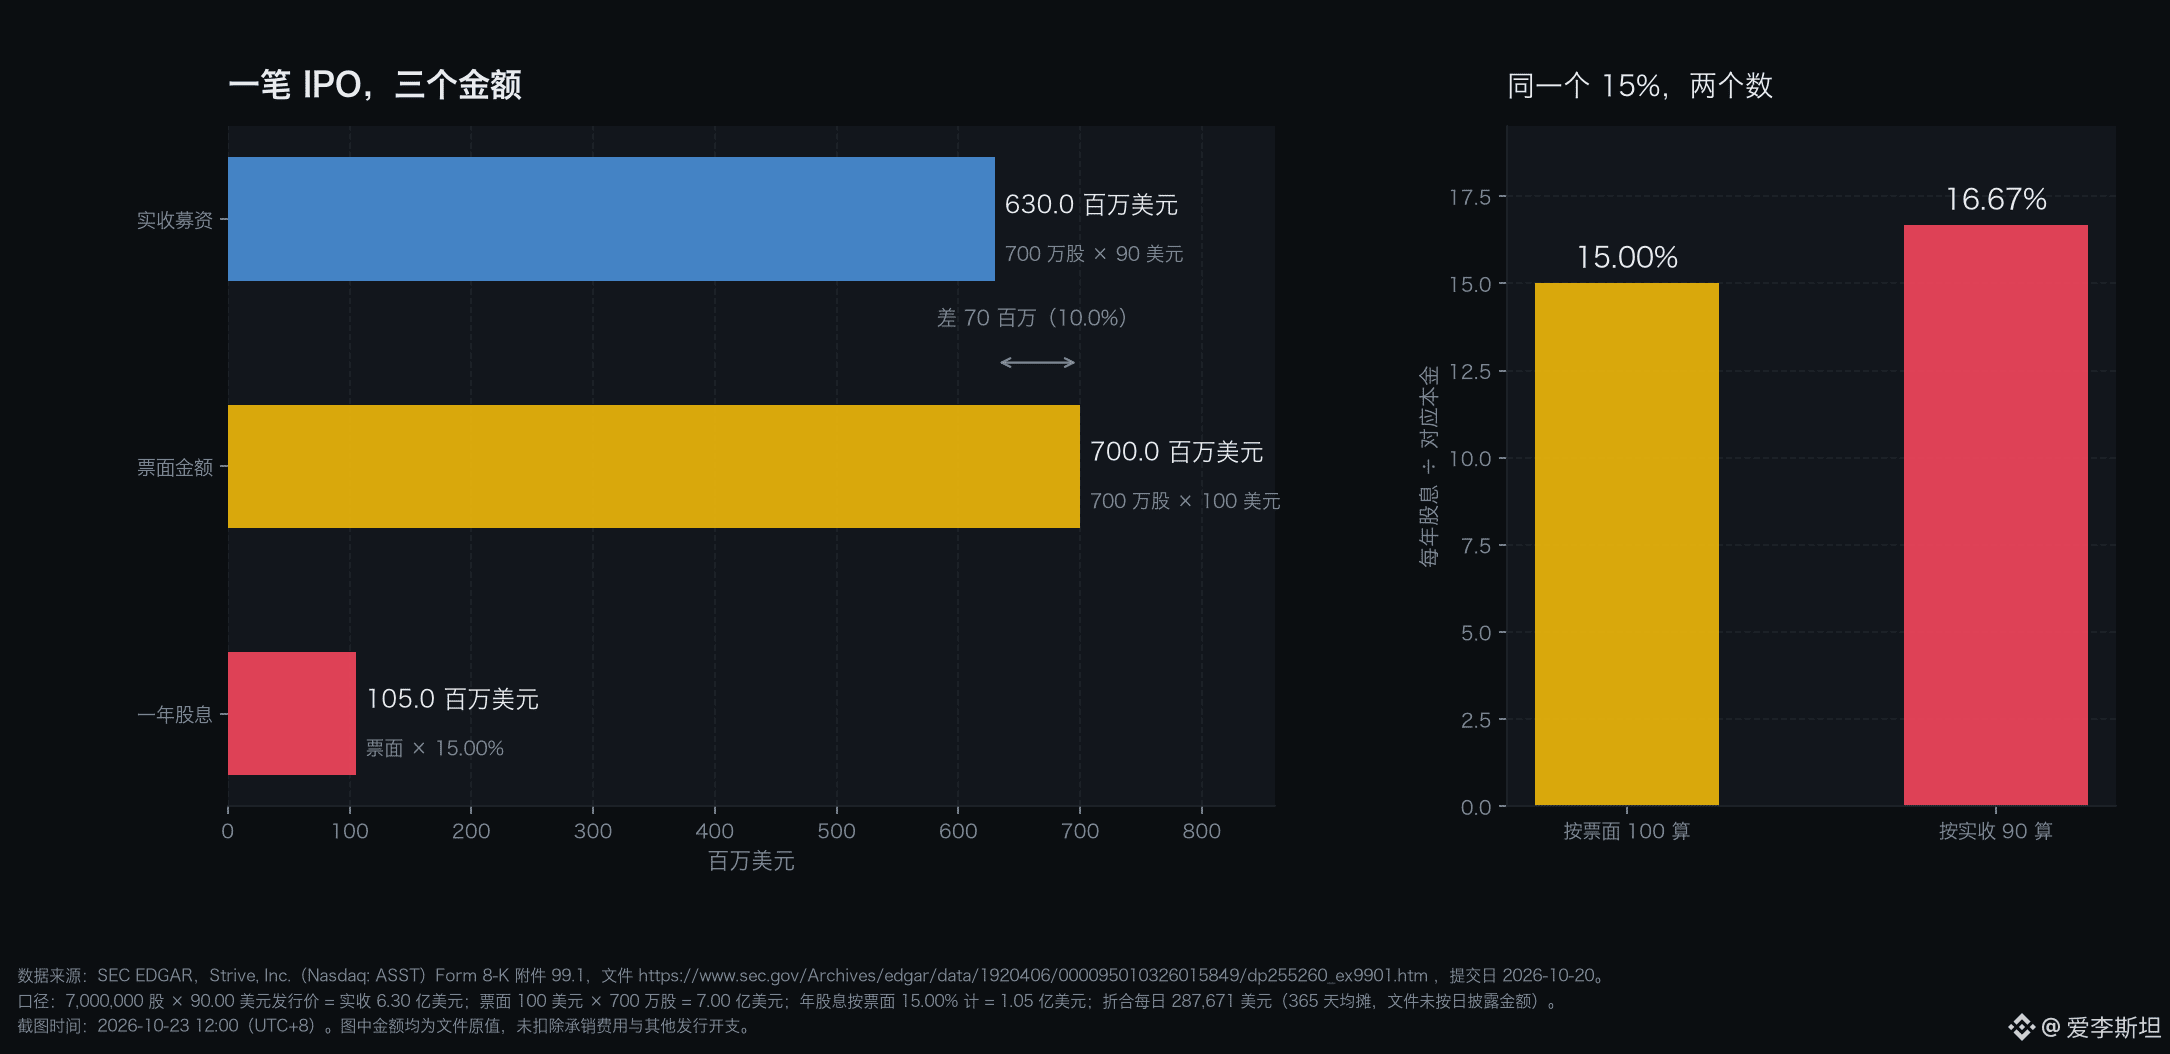
حصيلة طرح IPO واحد تبلغ 630 مليون دولار، فيما تبلغ القيمة الاسمية 15% من 700 مليون
الأعمدة الثلاثة في الرسم تمثل ثلاثة مبالغ لعملية التمويل نفسها. وكلها واردة في الملحق 99.1 من نموذج 8-K الذي قدمته Strive (Nasdaq: ASST) في 20 أكتوبر 2026. أُصدرت 7,000,000 سهم بسعر 90 دولارًا للسهم، فبلغت المتحصلات 630 مليون دولار. أما العدد نفسه من الأسهم، محسوبًا بالقيمة الاسمية البالغة 100 دولار للسهم، فيبلغ 700 مليون. و15.00% من القيمة الاسمية تساوي 105 ملايين سنويًا. هذه هي الأرقام الثلاثة، لا غير.
يمكن تلخيص العلاقة في جملة واحدة: سعر الإصدار 90، والقيمة الاسمية 100، والفرق بينهما 10 دولارات. يُحتسب التوزيع على أساس القيمة الاسمية. لذا فالتكلفة السنوية الفعلية هي 105 مقسومة على 630، أي 16.67%، وليس 15.00% المطبوعة في عنوان البيان الصحفي. الفرق 1.67 نقطة مئوية. لو دُفعت 15% من المتحصلات، لبلغ المبلغ 94.5 مليونًا سنويًا؛ أما احتسابه على القيمة الاسمية فيعني 105 ملايين. والـ10.5 ملايين الإضافية هي التكلفة السنوية لخصم الإصدار البالغ 10%. ليس رخيصًا. إطلاقًا.
يظن كثيرون أن نسبة 15% على الأسهم الممتازة تعني «فائدة 15% على قرض»، أي تدفع على قدر ما اقترضت. لكن هذه النسبة مرتبطة بالقيمة الاسمية، ولا علاقة لها بالمبلغ الذي حصلت عليه الشركة فعليًا. وكلما خُفّض سعر الإصدار، ارتفعت التكلفة الحقيقية. وينطبق الأمر نفسه على السندات، لكن ما يُسمى فائدة فيها يُسمى توزيعًا على الأسهم الممتازة.
تقابل الأعمدة الثلاثة ثلاثة جداول مالية. العمود الأزرق هو المال الذي حصلت عليه الشركة، ويظهر في قائمة التدفقات النقدية. والأصفر هو المبلغ الذي تثبته محاسبيًا، ويظهر في الميزانية العمومية. والأحمر هو ما يتعين دفعه سنويًا، ويظهر في قائمة الدخل. استخدام أي عمود لحساب العائد يغيّر النتيجة بمقدار 1.67 نقطة مئوية، كما يغيّر أساس احتساب رأس المال بمقدار 70 مليون دولار. ولهذا يمكن لعملية تمويل واحدة أن يكون لها ثلاثة «أحجام».
هناك تفاصيل عدة في المستند ينبغي تدوينها. التوزيعات تراكمية، وتُحتسب على أساس قيمة اسمية قدرها 100 دولار ومعدل سنوي يبلغ 15.00%. مواعيد الإعلان عن التوزيعات محددة لكل يوم عمل، وتاريخ أول توزيع هو 9 نوفمبر 2026، وسيشمل التوزيع الأول المبالغ المتراكمة منذ تاريخ الإغلاق. وباحتسابها يوميًا، يبلغ التوزيع 287,671 دولارًا يوميًا على 7,000,000 سهم، أي 0.0411 دولار للسهم يوميًا. وتؤكد الشركة بنفسها أنه لا توجد ديون ولا تاريخ استحقاق، ولا يبقى سوى التزام واحد: التوزيعات. وهذا نص كلام كبير مسؤولي المخاطر: «ليس لدينا أي ديون، ولا يوجد موعد استحقاق».
ويجب توضيح ترتيب الأولوية أيضًا. فمن السهل إغفال ذلك. يذكر البيان الصحفي أن SATS أضافت طبقة من رأس المال الثانوي إلى SATA، وأن مطالبات SATA لها الأولوية. وعلى الميزانية العمومية نفسها الخاصة بالبيتكوين، توجد أداتا عائد: إحداهما تركز على استقرار السعر، والأخرى على استقرار العائد. وترتيبهما ليس متكافئًا. لكن مستند الهيكل هذا يكتفي بذكر النتيجة، ولا يتوسع في ترتيب السداد أو التعهدات التقييدية. لا كلمة واحدة.
إضافة موجزة عن خلفية الشركة. تتخذ Strive من البيتكوين معدل العائد الأدنى لتوظيف رأس المال، وشركتها التابعة Strive Asset Management مستشار استثماري مسجل لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC)، وقد أُجري هذا الإصدار بموجب تسجيل S-3. وبعبارة أخرى، فإن توزيعات SATS تعتمد في نهاية المطاف على هذه الميزانية العمومية للبيتكوين.
هناك ثلاثة استنتاجات لا ينبغي التسرع فيها. كُتب أن التوزيعات تُدفع «متى وإذا أعلن عنها»، ويعود قرار الإعلان إلى مجلس الإدارة؛ فهي ليست دينًا واجب السداد عند الاستحقاق، لذا فإن استخدامها ككوبون لحساب احتمال التعثر سيؤدي إلى نتيجة مضللة. ومبلغ 630 مليونًا إجمالي، لم تُخصم منه رسوم الاكتتاب أو مصروفات الإصدار الأخرى؛ لذا فالصافي أقل، والتكلفة الحقيقية أعلى قليلًا. والملحق بيان صحفي لا تقرير مالي، كما أنه لا يفصح عن الأحجام القائمة لـSATS وSATA ولا عن إجمالي عدد الأسهم؛ لذلك يستحيل حساب الرافعة المالية الكلية بالاستناد إلى هذا المستند وحده. وكلا الإصدارين دائم في الواقع، بلا تاريخ استحقاق، أي إن هذه الأموال لن تختفي من الدفاتر، بل ستواصل احتساب التوزيعات. ولم يذكر المستند حتى إجمالي القيمة الاسمية للإصدارين.
وثمة أمر آخر لا أعرفه فعلًا: لماذا كان سعر الإصدار 90 دولارًا، أي أقل من القيمة الاسمية البالغة 100 دولار بنسبة 10%؟ لا يذكر المستند في أي موضع سبب التسعير، ولا الاستخدام المحدد للأموال المجمعة، بل يكتفي بعبارة «الاستخدامات المتوقعة». ربما يعكس الخصم العائد الأعلى الذي يطلبه السوق على الأسهم الممتازة الدائمة، وربما كان تنازلًا في السعر بعد رفع حجم الإصدار. كلا التفسيرين معقول. لكن لا يوجد في المستند أي دليل على أي منهما. لا يمكن الحسم. لذا يُصنف الأمر على أنه غير مؤكد.
نقطة المتابعة التالية محددة جدًا، ولا حاجة إلى انتظار التقرير المالي. في 9 نوفمبر، موعد أول توزيع، تحقق من أمرين: هل يجري الإعلان فعلًا في أيام العمل، وهل يبلغ المبلغ لكل سهم نحو 0.0411 دولار؟ إذا انحرف المبلغ بوضوح، فهذا يعني أن قواعد الإعلان تختلف عما فهمته من المستند. وإذا لم يُعلن عن توزيع أصلًا، فستكون نسبة 16.67% مجرد تكلفة على الورق. ويمكن التحقق من ذلك خلال أسبوع.
المصادر:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001920406&type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #شرح_الرسوم_البيانية_للتقرير_المالي
629
·
--
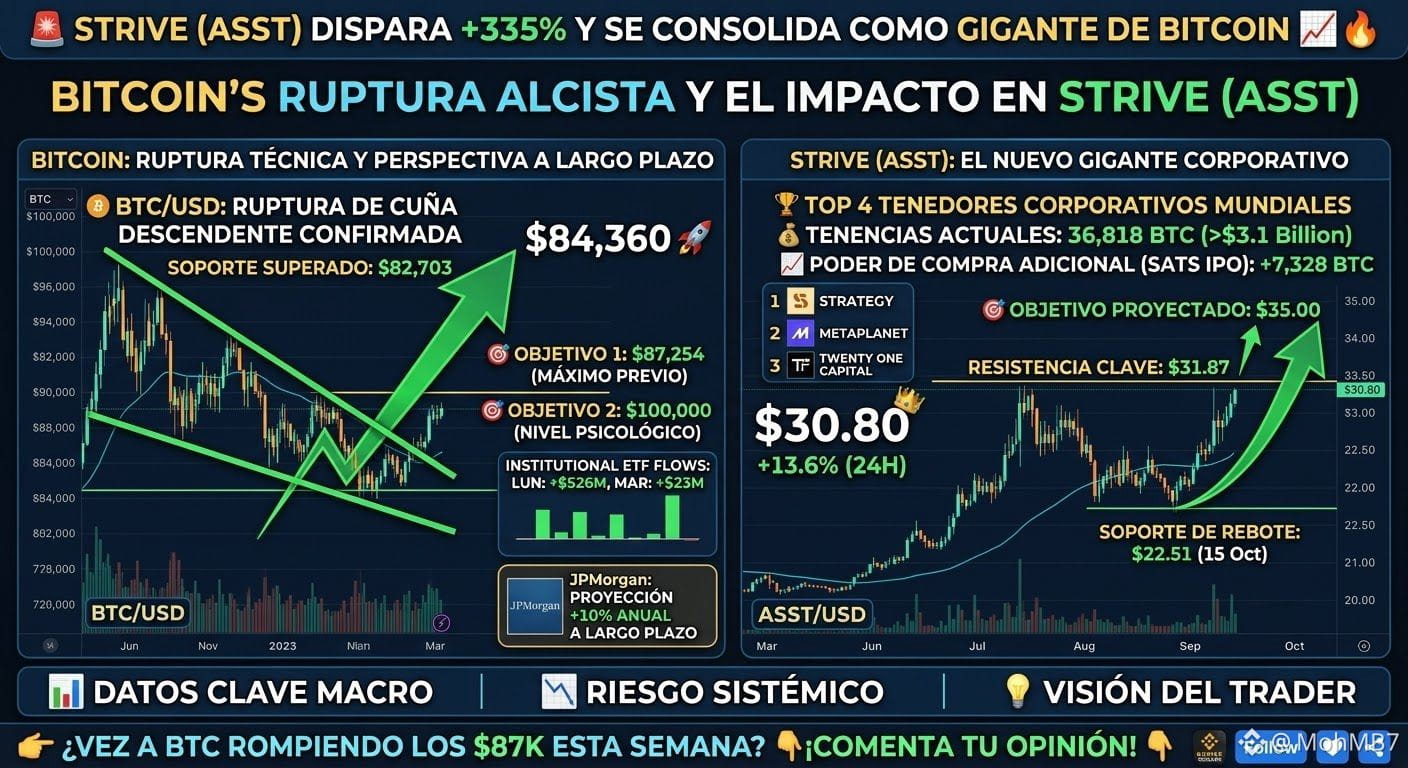
🚀 قفز سهم Strive (ASST) بنسبة +335% وترسّخ كشركة عملاقة في عالم Bitcoin: هل المحطة التالية عند $100K؟ 📈🔥
يعاود سهم Strive (ASST) التحليق بقوة (+13.6%)، مدفوعًا بالتعافي القوي لـBitcoin ($84,360 USD) والتراكم المؤسسي الضخم.
إليك الصورة الكاملة للسوق لتحليلها:
📊 أبرز النقاط
🏢 Strive تدخل قائمة أكبر 4 شركات عالميًا: تمتلك الشركة المرتبطة بـVivek Ramaswamy الآن 36,818 BTC (تتجاوز قيمتها $3.1 مليار دولار)، لتصبح رابع أكبر شركة حائزة على Bitcoin في العالم (بعد Strategy وMetaplanet وTwenty One Capital).
💰 تفعيل القوة الشرائية: بعد الطرح العام الأولي لأصلها المفضّل SATS، أصبح لدى الشركة سيولة جاهزة لإضافة 7,328 BTC أخرى إلى خزينتها.
🏛️ JPMorgan تتوقع ارتفاعًا سنويًا بنسبة +10%: أفادت JPMorgan Asset Management بأن Bitcoin سيتفوق على الذهب والأسهم والسندات، بعائد سنوي مركب متوقع يبلغ 10% على المدى الطويل.
📥 التدفقات المؤسسية باللون الأخضر: أضافت صناديق ETF الفورية في الولايات المتحدة $526M يوم الاثنين و$23M يوم الثلاثاء، مواصلةً سلسلة المكاسب التي بلغت $3.5B في أغسطس و$2.6B في سبتمبر.
📈 التحليل الفني والمستويات الرئيسية
🪙 Bitcoin ($BTC):
تأكيد الاختراق: اخترق BTC نمط الوتد الهابط صعودًا وتجاوز المقاومة الرئيسية عند $82,703 USD، مع استقراره فوق مؤشر Supertrend.
الهدف 1: $87,254 USD (القمة السابقة).
الهدف 2 (نفسي): $100,000 USD (ما سيرفع قيمة حيازات Strive إلى $3.6B).
📊 Strive ($ASST):
ارتد بقوة من مستوى $22.51 (15 أكتوبر) ليُتداول عند $30.80 USD، مع مؤشر RSI قوي عند 63.
إذا اخترق مقاومة $31.87 USD، فمن المتوقع أن يتجه مباشرةً نحو $35.00 USD.
💡 الخلاصة: تعيد شهية المؤسسات والاختراق الفني لنمط الوتد الزخم الصعودي إلى سوق العملات المشفرة.
هل تتوقع أن يخترق Bitcoin مستوى $87K هذا الأسبوع، أم أننا سنشهد تماسكًا قبل الوصول إلى $100K؟ شاركني رأيك في التعليقات! 👇💬$BTC #binance #ASST #CryptoNews
🚀 قفز سهم Strive (ASST) بنسبة +335% وترسّخ كشركة عملاقة في عالم Bitcoin: هل المحطة التالية عند $100K؟ 📈🔥
يعاود سهم Strive (ASST) التحليق بقوة (+13.6%)، مدفوعًا بالتعافي القوي لـBitcoin ($84,360 USD) والتراكم المؤسسي الضخم.
إليك الصورة الكاملة للسوق لتحليلها:
📊 أبرز النقاط
🏢 Strive تدخل قائمة أكبر 4 شركات عالميًا: تمتلك الشركة المرتبطة بـVivek Ramaswamy الآن 36,818 BTC (تتجاوز قيمتها $3.1 مليار دولار)، لتصبح رابع أكبر شركة حائزة على Bitcoin في العالم (بعد Strategy وMetaplanet وTwenty One Capital).
💰 تفعيل القوة الشرائية: بعد الطرح العام الأولي لأصلها المفضّل SATS، أصبح لدى الشركة سيولة جاهزة لإضافة 7,328 BTC أخرى إلى خزينتها.
🏛️ JPMorgan تتوقع ارتفاعًا سنويًا بنسبة +10%: أفادت JPMorgan Asset Management بأن Bitcoin سيتفوق على الذهب والأسهم والسندات، بعائد سنوي مركب متوقع يبلغ 10% على المدى الطويل.
📥 التدفقات المؤسسية باللون الأخضر: أضافت صناديق ETF الفورية في الولايات المتحدة $526M يوم الاثنين و$23M يوم الثلاثاء، مواصلةً سلسلة المكاسب التي بلغت $3.5B في أغسطس و$2.6B في سبتمبر.
📈 التحليل الفني والمستويات الرئيسية
🪙 Bitcoin ($BTC ):
تأكيد الاختراق: اخترق BTC نمط الوتد الهابط صعودًا وتجاوز المقاومة الرئيسية عند $82,703 USD، مع استقراره فوق مؤشر Supertrend.
الهدف 1: $87,254 USD (القمة السابقة).
الهدف 2 (نفسي): $100,000 USD (ما سيرفع قيمة حيازات Strive إلى $3.6B).
📊 Strive ($ASST):
ارتد بقوة من مستوى $22.51 (15 أكتوبر) ليُتداول عند $30.80 USD، مع مؤشر RSI قوي عند 63.
إذا اخترق مقاومة $31.87 USD، فمن المتوقع أن يتجه مباشرةً نحو $35.00 USD.
💡 الخلاصة: تعيد شهية المؤسسات والاختراق الفني لنمط الوتد الزخم الصعودي إلى سوق العملات المشفرة.
هل تتوقع أن يخترق Bitcoin مستوى $87K هذا الأسبوع، أم أننا سنشهد تماسكًا قبل الوصول إلى $100K؟ شاركني رأيك في التعليقات! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 عاجل: أسهم STRIVE الممتازة تسجل تداولات بقيمة 89 مليون دولار في يومها الأول! 🤯🔥 $JCT
💰 جمعت 630 مليون دولار في طرحها العام الأولي!
📈 أفادت التقارير بأن معدل التوزيعات السنوية يبلغ 15%!
₿ قد يعني ضخ مزيد من رأس المال مزيدًا من البيتكوين في خزينة شركة $ASST! $DOOD
🐂 STRIVE توسّع استراتيجيتها في البيتكوين! $IOST
🔥 هل ستصبح $ASST لاعبًا رئيسيًا في مجال خزائن البيتكوين؟
#Bitcoin #BTC #ASST #Crypto
249

#StriveBuys3311BTCFor$280M
🚨 عاجل: سترايف تشتري 3,311 بيتكوين مقابل 280 مليون دولار! 🟠
💰 أفادت التقارير أن سترايف اشترت 3,311 بيتكوين (BTC) مقابل نحو 280 مليون دولار، لترفع احتياطياتها المؤسسية من البيتكوين إلى 32,773 BTC. ونُفذت عملية الشراء بمتوسط سعر يقارب 84,500 دولار لكل بيتكوين، شاملةً الرسوم. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 أبرز النقاط:
🔸 كمية البيتكوين المُشتراة: 3,311 BTC
🔸 قيمة الشراء المُعلنة: 280 مليون دولار
🔸 إجمالي الحيازات: 32,773 BTC
🔸 رمز تداول الشركة: $ASST
🔥 تُبرز أحدث خطوة لسترايف استمرار اهتمام الشركات بالبيتكوين رغم تقلبات السوق.
💬 ما رأيكم؟ هل ستحذو شركات أخرى حذو سترايف في استراتيجية تراكم البيتكوين؟
#Bitcoin #BTC #CryptoNews #Strive #CryptoMarket #BitcoinTreasury #ASST
10
·
--
هل تسعى لشراء بيتكوين أكثر من استراتيجية سترايف في أسبوع واحد؟
شركة سترايف (ASST) استثمرت الأسبوع الماضي 50 مليون دولار لشراء 759 BTC، بتكلفة متوسطة 65,850 دولار، ليصل إجمالي حيازتها إلى 19,864 قطعة. في نفس الفترة، اشترت استراتيجية فقط 520 قطعة - كمية الشراء الأسبوعية لسترايف نادرة وتجاوزت هذه "خزانة بيتكوين" الكبيرة. لكن لا تتحمس كثيرًا، لا تزال استراتيجية تمتلك 847K قطعة في جعبتها، والفجوة لا تزال شاسعة. سترايف تستمر في التمويل من خلال خطة الأسهم الممتازة SATA، وهدفها هو نشر 4.2 مليار دولار، لكن سعر BTC الحالي حوالي 62K، أقل من متوسطهم، مما يعني أنهم في وضع خسارة عائمة. مؤشر الخوف في السوق الآن 23، وعلى الرغم من هذه التصحيح، لا تزال الشركات تضخ المزيد. هل تعتقد أن هذا إيمان أم مقامرة؟ #BTC #ASST
#BTC #ASST
181

سعِدْ جاهدًا لتصبح شركة تمتلك خامس أكبر خزانة بيتكوين بعد شراء 1.800 BTC
• تسعى (ASST) لشراء المزيد من 1.800 BTC، لتصبح شركة تمتلك خامس أكبر خزانة بيتكوين.
• تتوقع TD Cowen أن تنهي ASST عام 2026 بـ 27.156 BTC، بزيادة تقارب 4.300 BTC مقارنةً بالتوقعات السابقة.
• جاءت هذه المعلومات في سياق قيام TD Cowen برفع الهدف السعري لأسهم ASST.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
المصدر: The Block
109
وسّعت شركة A Strive سيولتها/خزينتها المؤسسية عبر شراء 469 بيتكوين إضافية، لتصل إلى علامة 25 ألف BTC متراكمة.
تم الشراء بسعر متوسط بلغ $ 77.954 دولار أمريكي لكل وحدة. وبحسب السعر الحالي للأصل، فإن إجمالي القيمة التي تحتفظ بها الشركة يقترب بالفعل من $ 2 مليار دولار أمريكي.
وبهذا الحجم، تحتل Strive المركز الخامس بين الشركات المدرجة في البورصة ذات أكبر احتياطيات من البيتكوين — لتأتي خلف كل من Strategy وTwenty One وMetaplanet وMARA فقط.
ومن النقاط التي تستحق تسليط الضوء عليها كيفية تمويل عملية الشراء. ووفقاً للرئيس التنفيذي Matt Cole، جاء كامل رأس المال من بيع SATA، وهي أسهم تفضيلية دائمة أصدرتها الشركة نفسها. أي: لا توجد ديون، ولا نداءات هامش، ولا تدخل بيتكوينات الخزانة كضمان في أي مكان.
وكان رد السوق سريعاً: فقد ارتفعت أسهم Strive في ناسداك (الرمز ASST) بأكثر من 6% بعد الإعلان.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-0.81%
ASSTUS-1.51%
104
·
--
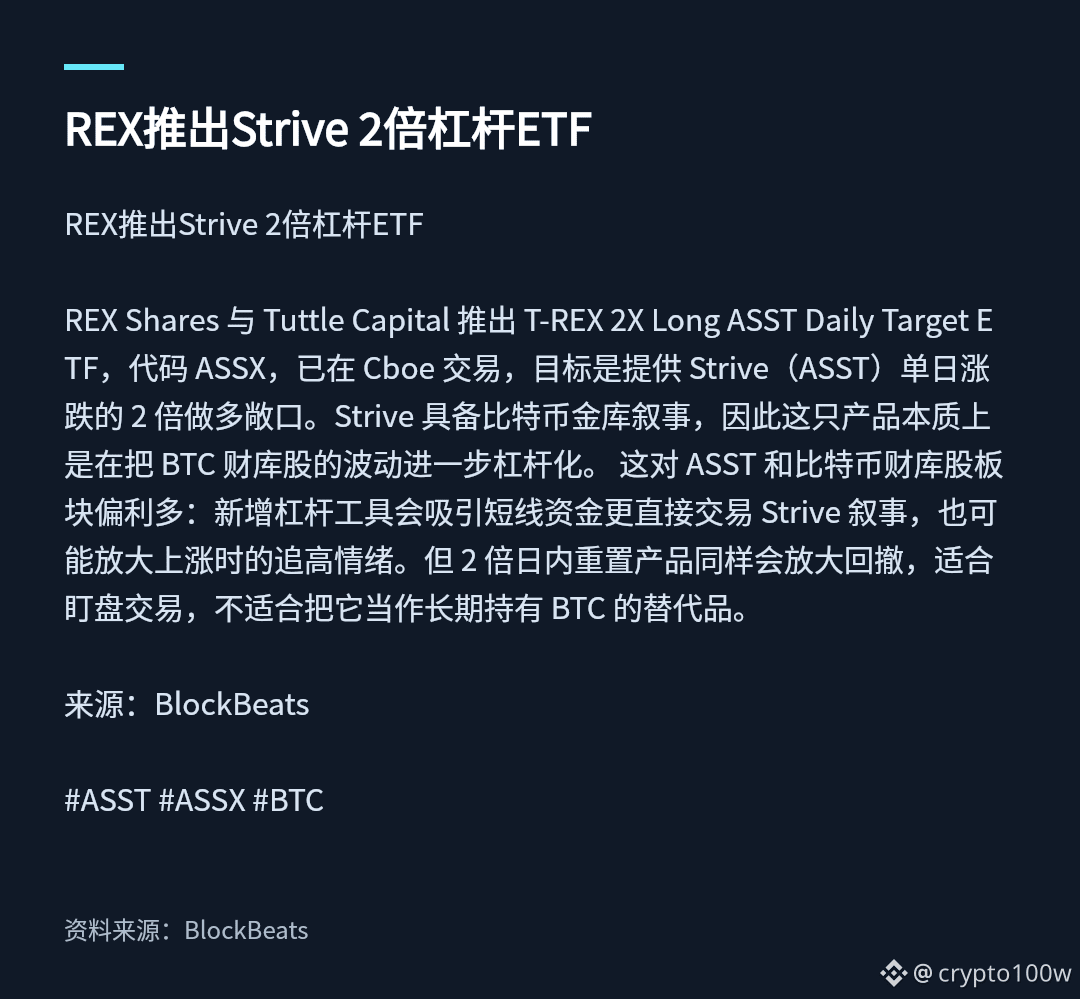
REX تطلق ETF رافعة مالية 2× على Strive
أطلقت REX Shares وTuttle Capital ETF T-REX 2X Long ASST Daily Target، والذي يحمل الرمز ASSX، وهو مدرج للتداول في Cboe. تهدف الأداة إلى توفير تعرض مضاعف بمقدار 2× لاتجاهات صعود/هبوط Strive (ASST) خلال يوم واحد. يتمتع Strive بسردية “خزنة بيتكوين”، لذا فإن هذا المنتج يقوم فعليًا بتكبير تذبذب أسهم صندوق خزنة BTC عبر الرافعة. وهذا يميل لصالح كلٍ من ASST وأسهم قطاع خزنة بيتكوين: إذ إن أدوات الرافعة الجديدة قد تجذب أموال المضاربة لتتعامل بشكل أكثر مباشرة مع سردية Strive، وقد تضخم أيضًا مشاعر المطاردة عند ارتفاع الأسعار. لكن منتجات إعادة الضبط اليومية برافعة 2× تضخم أيضًا الخسائر/الهبوط (الارتداد السلبي)، لذا فهي مناسبة للمراقبة والتداول خلال اليوم، وليست بديلاً يُعتد به للاحتفاظ طويل الأجل ببيتكوين.
المصدر: BlockBeats
#ASST #ASSX #BTC
الصورة 1: REX تطلق ETF رافعة مالية 2× على Strive · نقاط الأخبار
مصدر الصورة: https://www.theblockbeats.info/flash/367844
BTC-0.81%
ASSTUS-1.51%
322

·
--
قد يكون مايكل سايلور قد أشار للتو إلى المرحلة التالية من تطور البيتكوين داخل أسواق رأس المال العالمية.
"القصة الأكثر إثارة في البيتكوين الآن هي صعود $SATA في أسواق الائتمان واحتضان $ASST من قبل أسواق رأس المال الأسهم." مايكل سايلور
هذا يتجاوز بكثير الراوية القديمة لخزينة البيتكوين BTC.
بدأ البيتكوين يتحرك بشكل أعمق في البنية التحتية المالية من خلال الهياكل ذات العائد، والأسهم المفضلة، ودمج أسواق رأس المال.
$SATA يظهر كأداة ائتمانية مرتبطة بالبيتكوين، بينما يُنظر إلى $ASST بشكل متزايد كوسيلة للأسهم للتعرض للبيتكوين. معًا، يعكسان انتقالًا من مجرد الاحتفاظ بـ BTC → نحو بناء طبقة رأس المال الأصلية للبيتكوين بالكامل حوله.
بدأ السوق في تقييم البيتكوين ليس فقط كأصل، ولكن أيضًا كضمان، وبنية تحتية للميزانية العمومية، ورفع مالي لتشكيل رأس المال في الجيل القادم.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

تمّ التحقق
✅هائل! 👀
$2.9 مليار: استحوذت Strive على 6,182 بيتكوين، بقيمة $510 ملايين
تمتلك الآن 43,000 BTC
ارتفع رصيدها النقدي إلى $555 مليونًا، بعد أن كان $188 مليونًا
$ASST
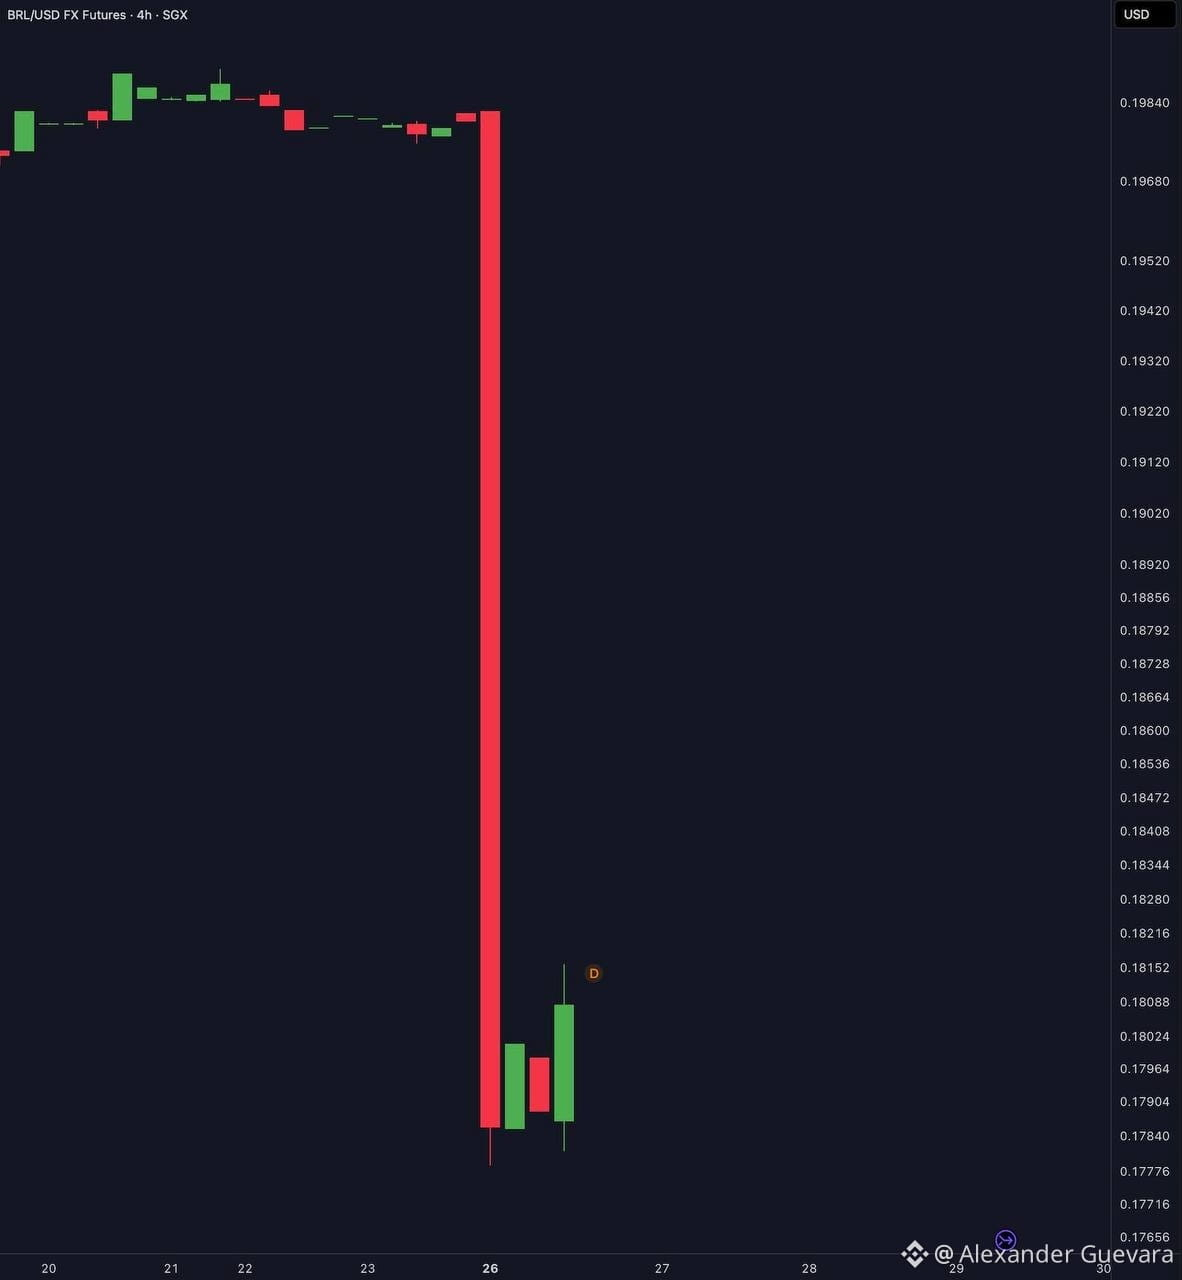
✅لا، هذا ليس «سحبًا للبِساط» في عالم العملات المشفرة.
هذه هي العملة الوطنية للبرازيل، الريال البرازيلي.
انخفضت بأكثر من 10% اليوم.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅هائل! 👀
$2.9 مليار: استحوذت Strive على 6,182 بيتكوين، بقيمة $510 ملايين
تمتلك الآن 43,000 BTC
ارتفع رصيدها النقدي إلى $555 مليونًا، بعد أن كان $188 مليونًا
$ASST
✅لا، هذا ليس «سحبًا للبِساط» في عالم العملات المشفرة.
هذه هي العملة الوطنية للبرازيل، الريال البرازيلي.
انخفضت بأكثر من 10% اليوم.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
🚨 **الشركات #bitcoin #strategy : Strategy وStrive توازنان بين الاستراتيجيات وتوزيعات الأرباح اليومية!** 🚨
📊 **التحقق من الواقع:**
تؤكد المعلومات المؤسسية حتى 25 أكتوبر 2026 أن عملاقي خزائن البيتكوين، Strategy (#MSTR ) وStrive (#ASST )، ينفذان مناورات متطورة للغاية لإدارة السيولة. وتعمل الشركتان على توسيع احتياطياتهما الضخمة البالغة #BTC ، مع إدارة التزامات مكثفة بتوزيعات أرباح الأسهم الممتازة المقومة بالدولار (12% لـ STRC و15% لـ SATS).
⚠️ **كيف يجري ذلك:**
لتحقيق الحفاظ التام على رأس المال وحماية خزينتهما المشتركة التي تقترب من 900,000 BTC، أنشأ الكيانان احتياطيات نقدية مخصصة. تحتفظ Strategy بأكثر من $3.7B من السيولة بالعملات الورقية، بينما خصصت Strive احتياطيًا أوليًا لتوزيعات الأرباح بقيمة $157.5M، ما يضمن استمرار المدفوعات اليومية دون انقطاع لمدة تصل إلى عامين، من دون بيع ساتوشي واحد.
💡 **خلاصة المستثمرين الأذكياء:** تحد هذه الهندسة المؤسسية للديون وحقوق الملكية بالكامل من مخاطر التصفية القسرية أثناء تراجعات السوق. ومن خلال فصل الالتزامات بالعملات الورقية عن الأصول الرقمية غير المدرة للعائد، ينشئ هؤلاء الحائزون الكبار أرضية هيكلية منيعة لتراكم البيتكوين لدى الشركات.
🎯 **الأصول ذات الصلة:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **الشركات #bitcoin #strategy : Strategy وStrive توازنان بين الاستراتيجيات وتوزيعات الأرباح اليومية!** 🚨
📊 **التحقق من الواقع:**
تؤكد المعلومات المؤسسية حتى 25 أكتوبر 2026 أن عملاقي خزائن البيتكوين، Strategy (#MSTR ) وStrive (#ASST )، ينفذان مناورات متطورة للغاية لإدارة السيولة. وتعمل الشركتان على توسيع احتياطياتهما الضخمة البالغة #BTC ، مع إدارة التزامات مكثفة بتوزيعات أرباح الأسهم الممتازة المقومة بالدولار (12% لـ STRC و15% لـ SATS).
⚠️ **كيف يجري ذلك:**
لتحقيق الحفاظ التام على رأس المال وحماية خزينتهما المشتركة التي تقترب من 900,000 BTC، أنشأ الكيانان احتياطيات نقدية مخصصة. تحتفظ Strategy بأكثر من $3.7B من السيولة بالعملات الورقية، بينما خصصت Strive احتياطيًا أوليًا لتوزيعات الأرباح بقيمة $157.5M، ما يضمن استمرار المدفوعات اليومية دون انقطاع لمدة تصل إلى عامين، من دون بيع ساتوشي واحد.
💡 **خلاصة المستثمرين الأذكياء:** تحد هذه الهندسة المؤسسية للديون وحقوق الملكية بالكامل من مخاطر التصفية القسرية أثناء تراجعات السوق. ومن خلال فصل الالتزامات بالعملات الورقية عن الأصول الرقمية غير المدرة للعائد، ينشئ هؤلاء الحائزون الكبار أرضية هيكلية منيعة لتراكم البيتكوين لدى الشركات.
🎯 **الأصول ذات الصلة:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
من OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive تزيد حيازاتها 3311 وحدة من $BTC في أسبوع: الإجمالي 32773، أي نحو 13 ضعف ما اشترته Strategy خلال الفترة نفسهافي الأسبوع نفسه، اشترت Strategy (MSTR) 250 وحدة من $BTC؛ بينما اشترت Strive (Nasdaq: ASST)، المرتبطة بفيفيك راماسوامي، 3311 وحدة.
ليست حرب شعارات، بل أرقام واردة في إفصاح 8-K لدى SEC.
نشر الرئيس التنفيذي مات كول على X في 13 أكتوبر: اشترينا الأسبوع الماضي (5–9 أكتوبر) 3311 وحدة من $BTC بمتوسط سعر يقارب $84500 (شامل الرسوم)، لترتفع حيازاتنا الإجمالية إلى 32773 وحدة؛ وباحتساب سعر الإغلاق في 9 أكتوبر، البالغ نحو $82300، تصل القيمة السوقية إلى نحو $2.7B. وخلال الفترة نفسها، مارسنا حقوق شراء أسهم بقيمة نحو $208M، فيما انتهت صلاحية نحو 15.3 مليون حق متبقٍ في ذلك اليوم عند الساعة 17:00 بتوقيت شرق الولايات المتحدة. كما أُدرج الحد الأدنى لسعر إصدار الأسهم الممتازة SATA، البالغ $100، في وثائق الحوكمة، ليصبح قيدًا ملزمًا.
Strive تزيد حيازاتها 3311 وحدة من $BTC في أسبوع: الإجمالي 32773، أي نحو 13 ضعف ما اشترته Strategy خلال الفترة نفسها
في الأسبوع نفسه، اشترت Strategy (MSTR) 250 وحدة من $BTC ؛ بينما اشترت Strive (Nasdaq: ASST)، المرتبطة بفيفيك راماسوامي، 3311 وحدة.
ليست حرب شعارات، بل أرقام واردة في إفصاح 8-K لدى SEC.
نشر الرئيس التنفيذي مات كول على X في 13 أكتوبر: اشترينا الأسبوع الماضي (5–9 أكتوبر) 3311 وحدة من $BTC بمتوسط سعر يقارب $84500 (شامل الرسوم)، لترتفع حيازاتنا الإجمالية إلى 32773 وحدة؛ وباحتساب سعر الإغلاق في 9 أكتوبر، البالغ نحو $82300، تصل القيمة السوقية إلى نحو $2.7B. وخلال الفترة نفسها، مارسنا حقوق شراء أسهم بقيمة نحو $208M، فيما انتهت صلاحية نحو 15.3 مليون حق متبقٍ في ذلك اليوم عند الساعة 17:00 بتوقيت شرق الولايات المتحدة. كما أُدرج الحد الأدنى لسعر إصدار الأسهم الممتازة SATA، البالغ $100، في وثائق الحوكمة، ليصبح قيدًا ملزمًا.
88
·
--
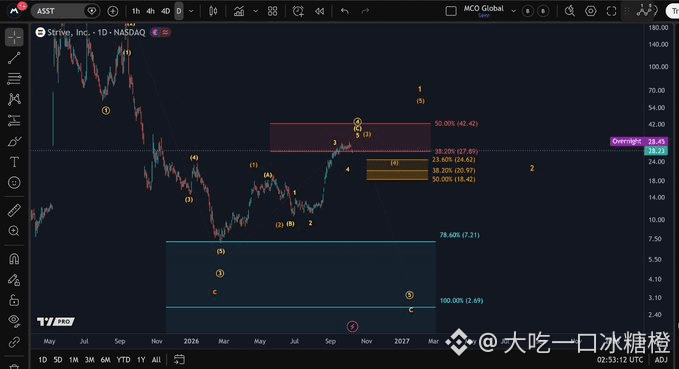
#ASST : قد تكون موجة الصعود الحالية تقترب من نهايتها، ومن الضروري أن يشهد السوق تصحيحًا في الموجة الرابعة لتأكيد الاتجاه اللاحق بشكل أكبر.
#ASST : قد تكون موجة الصعود الحالية تقترب من نهايتها، ومن الضروري أن يشهد السوق تصحيحًا في الموجة الرابعة لتأكيد الاتجاه اللاحق بشكل أكبر.
12
مقالة
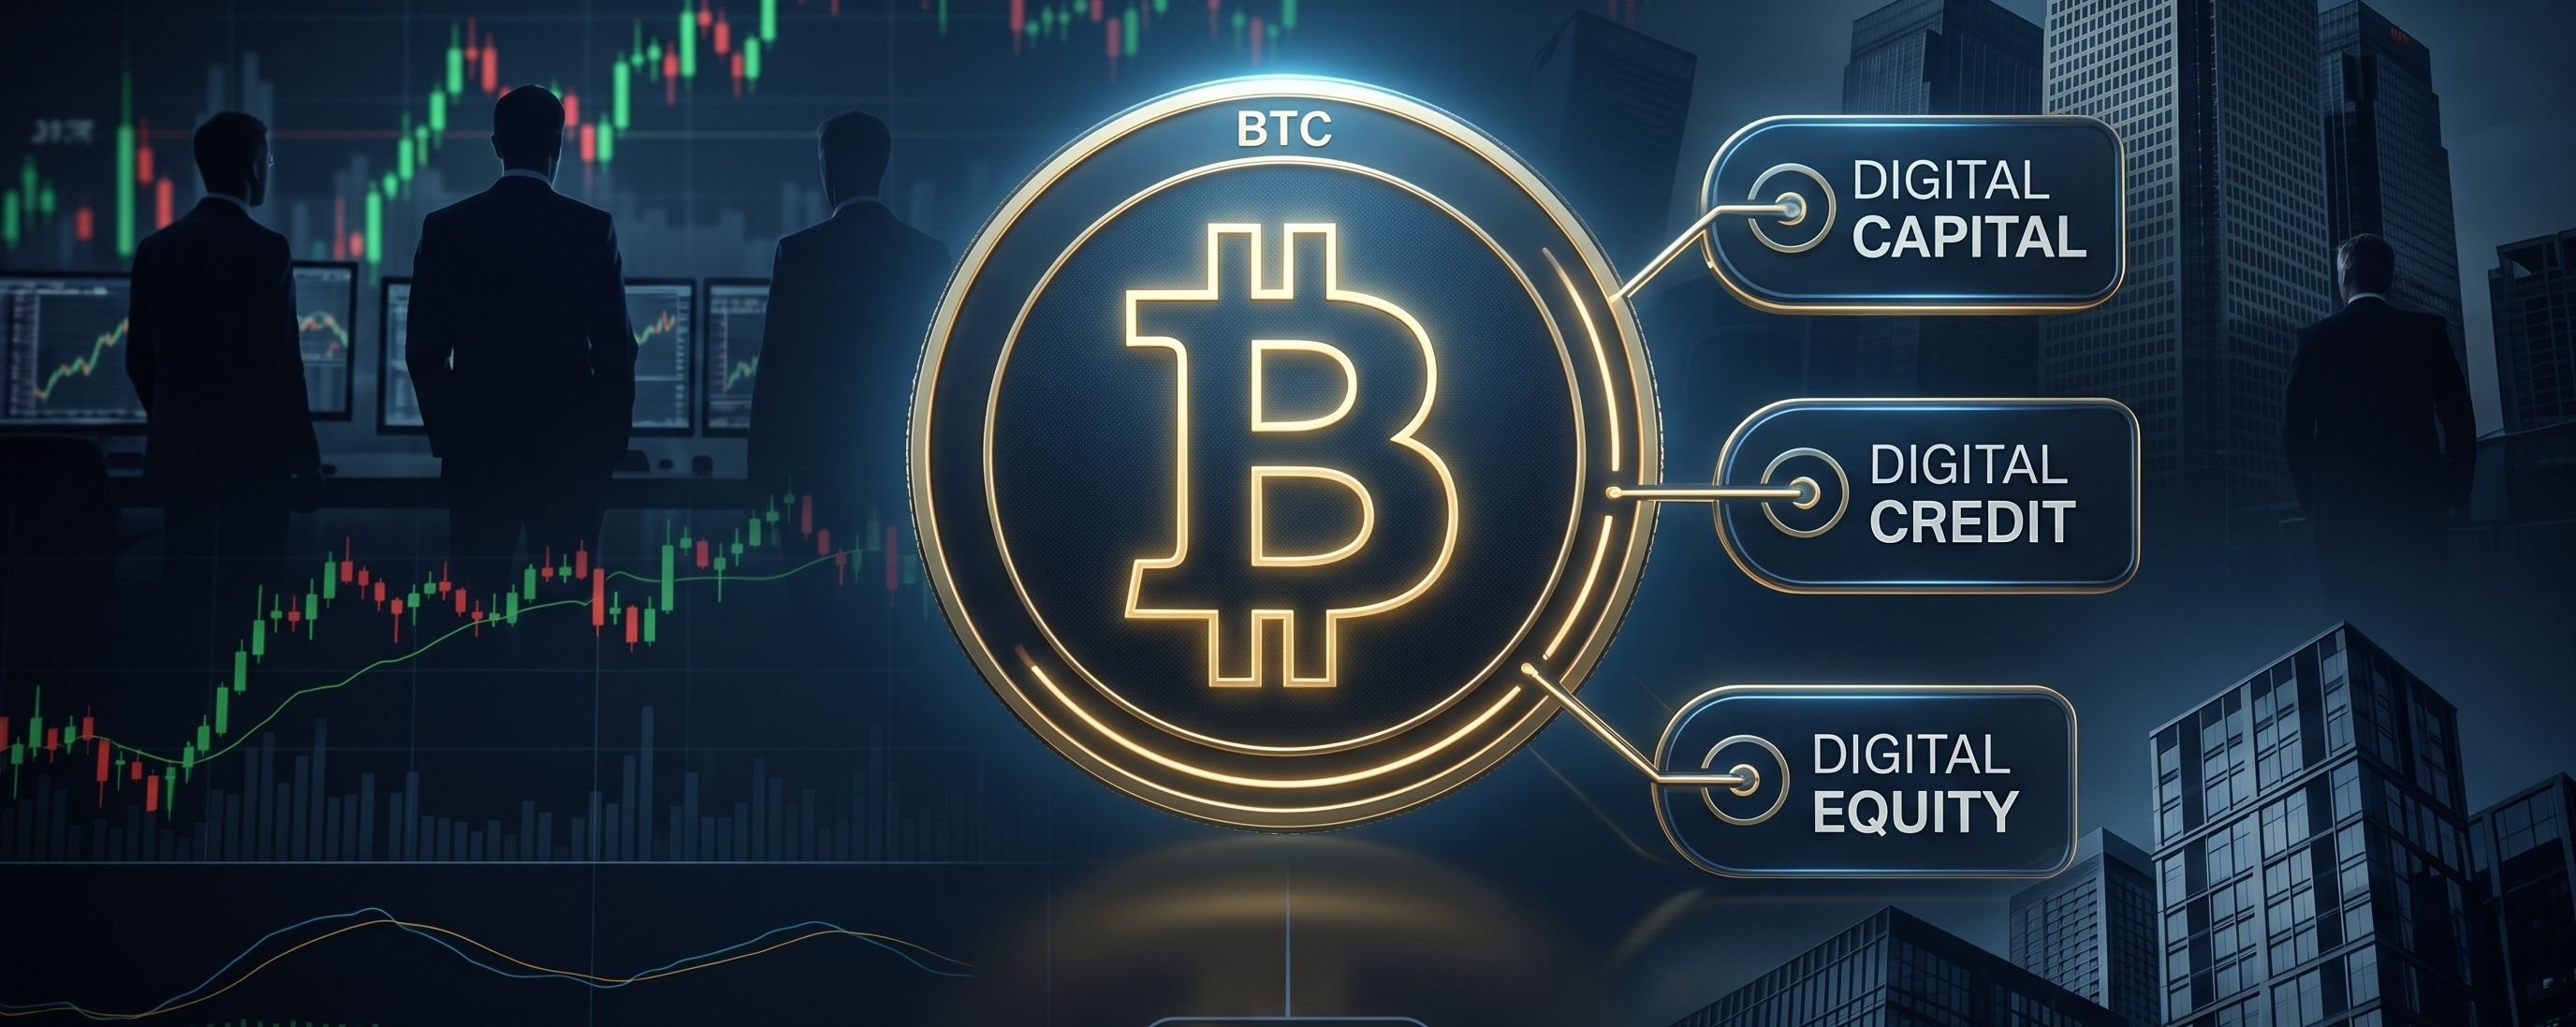
🚨 رهان مايكل سايلور الكبير على ائتمان البيتكوين: لماذا قد لا يكون $MSTR و $ASST خصوماً حقيقيينحالة السوق: 🟡 مختلط
مايكل سايلور يطرح فكرة أكبر من مجرد التنافس مع شركات خزانة بيتكوين.
يقول إنه يريد أن تنجح شركة Strive وغيرها من المُصدِرين المُحسنين إدارةً لِـ "الائتمان الرقمي" المدعوم بالبيتكوين، لأن اللاعبين الأقوى يمكنهم المساعدة في توسيع الفئة بأكملها.
₿ البيتكوين = “الرأسمال الرقمي”
💳 $STRC و $SATA = “الائتمان الرقمي”
📈 $MSTR و $ASST = “العدالة الرقمية”
بحسب سايلور، يمكن لهذه الطبقات أن تعزز بعضها بعضاً.
المُضخِّم الأول هو بيتكوين نفسها.
🚨 رهان مايكل سايلور الكبير على ائتمان البيتكوين: لماذا قد لا يكون $MSTR و $ASST خصوماً حقيقيين
حالة السوق: 🟡 مختلط
مايكل سايلور يطرح فكرة أكبر من مجرد التنافس مع شركات خزانة بيتكوين.
يقول إنه يريد أن تنجح شركة Strive وغيرها من المُصدِرين المُحسنين إدارةً لِـ "الائتمان الرقمي" المدعوم بالبيتكوين، لأن اللاعبين الأقوى يمكنهم المساعدة في توسيع الفئة بأكملها.
₿ البيتكوين = “الرأسمال الرقمي”
💳 $STRC و $SATA = “الائتمان الرقمي”
📈 $MSTR و $ASST = “العدالة الرقمية”
بحسب سايلور، يمكن لهذه الطبقات أن تعزز بعضها بعضاً.
المُضخِّم الأول هو بيتكوين نفسها.
154
سعياً لشراء 1.110 BTC بسعر 81,5 مليون دولار أمريكي، بلغ إجمالي الأصول 21.356 BTC؛ ارتفع سهم ASST بنسبة 11%
- سعياً لشراء 1.110 BTC بمتوسط 73.409 USD/BTC، بتكلفة 81,5 مليون دولار أمريكي
- إجمالي BTC المملوك بعد الصفقة: 21.356 BTC
- ارتفع سهم ASST (ناسداك) بأكثر من 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
المصدر: CoinTelegraph
- سعياً لشراء 1.110 BTC بمتوسط 73.409 USD/BTC، بتكلفة 81,5 مليون دولار أمريكي
- إجمالي BTC المملوك بعد الصفقة: 21.356 BTC
- ارتفع سهم ASST (ناسداك) بأكثر من 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
المصدر: CoinTelegraph
162

🦈 صفقات داخلية بقيمة 199.4 ألف دولار بينما توسّع شركة Strive صندوقها الاحتياطي الضخم البالغ 20,246 $BTC ! ⚡
الدخول: 12.54 ⚡
قام مدير مجلس إدارة Strive، بيير روشارد، بإلقاء ما يقارب 199,400 دولار للمزايدة على 15,900 سهم ASST بسعر 12.54. 🦈 الأموال الذكية تتراكم بشكل عدواني بينما تتفنّن Strive بهدوء في موازنة عمومية ضخمة تبلغ 20,246 $BTC ، محوّلة حقوق الملكية المؤسسية إلى فرصة استثمارية مشفرة عالية الأوكتان.
حجم التداول اليومي ارتفع فورًا بنسبة 12% مع تَقدُّم السهم الممتاز SATA نحو القيمة الاسمية 100 دولار. 📊 تدفّق رأس المال الداخلي إلى ميزانيات تُركّز على القناعات يخلق رياحًا داعمة فورية، ما يشعل زخمًا جديدًا للتركيبات المتوافقة مثل $HEMI . ⚡
💬 هل تتابع عروض الداخلين على خزائن البيتكوين، أم تنتظر أن يستيقظ السوق الأوسع؟ 👇
⚠️ ليست نصيحة مالية. دائمًا أدرِس مخاطرك. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
🚨 سعى إلى الشراء لتوّه بقيمة 109 ملايين دولار من البيتكوين
🇺🇸 تشتدّ منافسة «خزينة البيتكوين».
قامت شركة Strive (ASST) بشراء 1,375 BTC إضافية تقريبًا مقابل 109 ملايين دولار، مع دفع متوسط 79,281 دولارًا لكل بيتكوين.
🔥 النقاط الرئيسية
• 🟠 إضافة 1,375 BTC
• 💰 قيمة الشراء: ~109 مليون دولار
• 📊 متوسط السعر: 79,281 دولارًا/BTC
• ₿ إجمالي الحيازات: 24,531 BTC
• 💵 حوالي 70% من رأس المال المُجمَّع من الأسبوع الماضي جاء عبر أسهم SATA المفضّلة
• 🏦 القيمة الاسمية القائمة لـ SATA الآن تقارب 1 مليار دولار.
📈 لماذا هذا مهم
تقوم Strive بتوسّع عدواني في خزينة البيتكوين بينما تنافس لتصبح واحدة من أكبر حاملي البيتكوين العامين في العالم.
كما تأتي عملية الشراء الأخيرة في وقت تواصل فيه شركات خزينة البيتكوين استخدام التمويل عبر الأسهم المفضلة لجمع رأس المال لتجميع BTC.
⚔️ سباق الخزائن
تمتلك Strive الآن 24,531 BTC وتقول إن استراتيجيتها قد تضعها على مسار قد يجعلها تصبح ثاني أكبر حامل عام للبيتكوين في وقت لاحق من هذا العام.
في المقابل، أفادت Strategy بأنها لم تشتَر أو تبيع أي BTC خلال الأسبوع الأخير — ما يخلق تباينًا مثيرًا للاهتمام بين استراتيجيتَي خزينة البيتكوين الرئيسيتين.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 سعى إلى الشراء لتوّه بقيمة 109 ملايين دولار من البيتكوين
🇺🇸 تشتدّ منافسة «خزينة البيتكوين».
قامت شركة Strive (ASST) بشراء 1,375 BTC إضافية تقريبًا مقابل 109 ملايين دولار، مع دفع متوسط 79,281 دولارًا لكل بيتكوين.
🔥 النقاط الرئيسية
• 🟠 إضافة 1,375 BTC
• 💰 قيمة الشراء: ~109 مليون دولار
• 📊 متوسط السعر: 79,281 دولارًا/BTC
• ₿ إجمالي الحيازات: 24,531 BTC
• 💵 حوالي 70% من رأس المال المُجمَّع من الأسبوع الماضي جاء عبر أسهم SATA المفضّلة
• 🏦 القيمة الاسمية القائمة لـ SATA الآن تقارب 1 مليار دولار.
📈 لماذا هذا مهم
تقوم Strive بتوسّع عدواني في خزينة البيتكوين بينما تنافس لتصبح واحدة من أكبر حاملي البيتكوين العامين في العالم.
كما تأتي عملية الشراء الأخيرة في وقت تواصل فيه شركات خزينة البيتكوين استخدام التمويل عبر الأسهم المفضلة لجمع رأس المال لتجميع BTC.
⚔️ سباق الخزائن
تمتلك Strive الآن 24,531 BTC وتقول إن استراتيجيتها قد تضعها على مسار قد يجعلها تصبح ثاني أكبر حامل عام للبيتكوين في وقت لاحق من هذا العام.
في المقابل، أفادت Strategy بأنها لم تشتَر أو تبيع أي BTC خلال الأسبوع الأخير — ما يخلق تباينًا مثيرًا للاهتمام بين استراتيجيتَي خزينة البيتكوين الرئيسيتين.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

تُعدّت شركة Strive موقعها لتصبح خامس أكبر خزانة بيتكوين عامة بعد شراء 1800 BTC. وقد أدّى هذا التحرك إلى قيام TD Cowen برفع السعر المستهدف للشركة.
#BitcoinTreasury #ASST
تُعدّت شركة Strive موقعها لتصبح خامس أكبر خزانة بيتكوين عامة بعد شراء 1800 BTC. وقد أدّى هذا التحرك إلى قيام TD Cowen برفع السعر المستهدف للشركة.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#CanMicrosoftDeliverOnAI
607,646 مشاهدات
3,946 يقومون بالنقاش
2
#CanGoogleDefindItsCore
370,955 مشاهدات
2,792 يقومون بالنقاش
3
#FedWatch
16.1M مشاهدات
37,114 يقومون بالنقاش
4
#BitcoinCore32.1RaisesPeerConnectionLimit
625 مشاهدات
28 يقومون بالنقاش
5
#EarningsSeason
6.1M مشاهدات
30,191 يقومون بالنقاش
6
#BitcoinCoreIdentifiesThreeVulnerabilities
10,330 مشاهدات
201 يقومون بالنقاش
7
#RippleExpects$900MAnnualizedProductRevenueRunRate
688 مشاهدات
10 يقومون بالنقاش
8
#GoogleToPreviewCryptoCustodySecuritySystem
2,940 مشاهدات
81 يقومون بالنقاش
9
#FedToBeginShrinkingRateSettingCalendarIn2027
4,021 مشاهدات
54 يقومون بالنقاش
10
#StrategyShareholdersApproveDailyDividends
3,820 مشاهدات
75 يقومون بالنقاش