
#azure
azure
57,216 مشاهدات
73 يقومون بالنقاش
رائج
جديد

·
--
🚨 $MSFT يتجاوز التوقعات المؤسسية مع ارتفاع إيرادات Azure بنسبة 48%
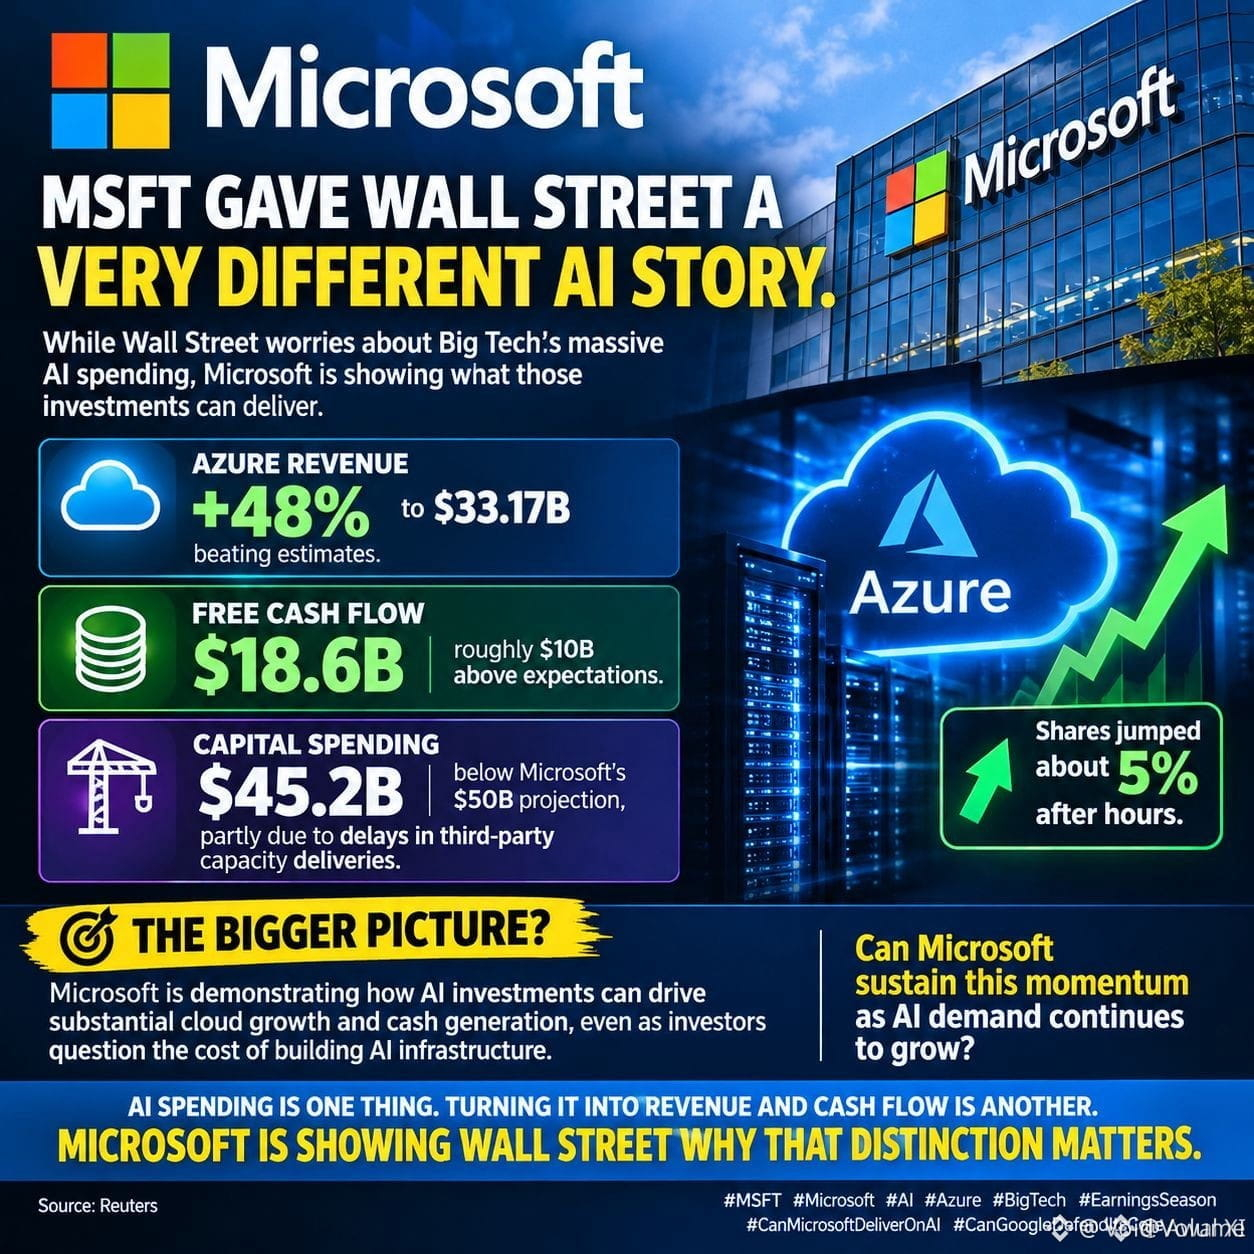
يحلل المستثمرون الأذكياء كفاءة الإنفاق الرأسمالي للشركات، وقد قدم $MSFT للتو درسًا نموذجيًا في تحقيق العوائد من البنية التحتية. 📊 تسارعت إيرادات Azure بنسبة 48 بالمئة لتصل إلى 33.17 مليار دولار، متجاوزةً توقعات المحللين بفارق كبير.
ارتفع التدفق النقدي الحر إلى 18.6 مليار دولار، وهو مستوى مذهل، فيما ظل الإنفاق الرأسمالي منضبطًا وأقل من التوقعات. ويؤكد هذا أن رأس المال المؤسسي يحوّل الاستثمارات الضخمة في الذكاء الاصطناعي بفاعلية إلى نمو قوي في الأرباح النهائية.
💬 هل يستطيع هذا التسارع القوي في قطاع الحوسبة السحابية الحفاظ على زخمه مع توسع الطلب العالمي على البنية التحتية للمؤسسات؟
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #MSFT #Azure #CloudGrowth #Equities
🔥
🚨 $MSFT يتجاوز التوقعات المؤسسية مع ارتفاع إيرادات Azure بنسبة 48%
يحلل المستثمرون الأذكياء كفاءة الإنفاق الرأسمالي للشركات، وقد قدم $MSFT للتو درسًا نموذجيًا في تحقيق العوائد من البنية التحتية. 📊 تسارعت إيرادات Azure بنسبة 48 بالمئة لتصل إلى 33.17 مليار دولار، متجاوزةً توقعات المحللين بفارق كبير.
ارتفع التدفق النقدي الحر إلى 18.6 مليار دولار، وهو مستوى مذهل، فيما ظل الإنفاق الرأسمالي منضبطًا وأقل من التوقعات. ويؤكد هذا أن رأس المال المؤسسي يحوّل الاستثمارات الضخمة في الذكاء الاصطناعي بفاعلية إلى نمو قوي في الأرباح النهائية.
💬 هل يستطيع هذا التسارع القوي في قطاع الحوسبة السحابية الحفاظ على زخمه مع توسع الطلب العالمي على البنية التحتية للمؤسسات؟
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #MSFT #Azure #CloudGrowth #Equities
🔥
يحلل المستثمرون الأذكياء كفاءة الإنفاق الرأسمالي للشركات، وقد قدم $MSFT للتو درسًا نموذجيًا في تحقيق العوائد من البنية التحتية. 📊 تسارعت إيرادات Azure بنسبة 48 بالمئة لتصل إلى 33.17 مليار دولار، متجاوزةً توقعات المحللين بفارق كبير.
ارتفع التدفق النقدي الحر إلى 18.6 مليار دولار، وهو مستوى مذهل، فيما ظل الإنفاق الرأسمالي منضبطًا وأقل من التوقعات. ويؤكد هذا أن رأس المال المؤسسي يحوّل الاستثمارات الضخمة في الذكاء الاصطناعي بفاعلية إلى نمو قوي في الأرباح النهائية.
💬 هل يستطيع هذا التسارع القوي في قطاع الحوسبة السحابية الحفاظ على زخمه مع توسع الطلب العالمي على البنية التحتية للمؤسسات؟
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #MSFT #Azure #CloudGrowth #Equities
🔥
2

·
--
🚨 $MSFTB يُحطّم القواعد مع اشتعال إيرادات السحابة وإشعالها موجة صعود هائلة! 💥
شكّك السوق في إمكانية تحويل الإنفاق على البنية التحتية إلى أموال نقدية حقيقية، لكن الأرقام بدّدت الشكوك للتو. قفزت إيرادات Azure بنسبة 48 بالمئة، بينما سجّل التدفق النقدي الحر رقمًا مذهلًا بلغ 18.6 مليار دولار. 📊
فوجئ البائعون الذين راهنوا على تراجع الزخم، إذ تبيّن أن كفاءة رأس المال أقوى مما كان متوقعًا. عندما يتحول الاستثمار الضخم فعلًا إلى نمو استثنائي في الإيرادات، يتغير الزخم بسرعة. ⚡
💬 هل تستعد لمواصلة الصعود أم تنتظر إعادة اختبار أعمق؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #MSFTB #Azure #CloudMomentum #MarketShift
🔥 💎
🚨 $MSFTB يُحطّم القواعد مع اشتعال إيرادات السحابة وإشعالها موجة صعود هائلة! 💥
شكّك السوق في إمكانية تحويل الإنفاق على البنية التحتية إلى أموال نقدية حقيقية، لكن الأرقام بدّدت الشكوك للتو. قفزت إيرادات Azure بنسبة 48 بالمئة، بينما سجّل التدفق النقدي الحر رقمًا مذهلًا بلغ 18.6 مليار دولار. 📊
فوجئ البائعون الذين راهنوا على تراجع الزخم، إذ تبيّن أن كفاءة رأس المال أقوى مما كان متوقعًا. عندما يتحول الاستثمار الضخم فعلًا إلى نمو استثنائي في الإيرادات، يتغير الزخم بسرعة. ⚡
💬 هل تستعد لمواصلة الصعود أم تنتظر إعادة اختبار أعمق؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #MSFTB #Azure #CloudMomentum #MarketShift
🔥 💎
شكّك السوق في إمكانية تحويل الإنفاق على البنية التحتية إلى أموال نقدية حقيقية، لكن الأرقام بدّدت الشكوك للتو. قفزت إيرادات Azure بنسبة 48 بالمئة، بينما سجّل التدفق النقدي الحر رقمًا مذهلًا بلغ 18.6 مليار دولار. 📊
فوجئ البائعون الذين راهنوا على تراجع الزخم، إذ تبيّن أن كفاءة رأس المال أقوى مما كان متوقعًا. عندما يتحول الاستثمار الضخم فعلًا إلى نمو استثنائي في الإيرادات، يتغير الزخم بسرعة. ⚡
💬 هل تستعد لمواصلة الصعود أم تنتظر إعادة اختبار أعمق؟ 👇
⚠️ هذه ليست نصيحة مالية. احرص دائمًا على إدارة المخاطر. 🛡️
🏷️ #MSFTB #Azure #CloudMomentum #MarketShift
🔥 💎
12

التراجع المحدود الذي سلط الضوء مع ذلك على تنامي الحذر تجاه الذكاء الاصطناعي 👇
تراجعت أسهم مايكروسوفت بعد إعلان الأرباح، إذ انخفضت بنسبة 1.24% إلى 522.94 دولارًا، لكن رد الفعل بدا أقل مبررًا مما أوحى به رد فعل السوق الأوسع. واصلت إيرادات الحوسبة السحابية Azure تسارعها، ولم تخصص الشركة كل تدفقها النقدي الحر للبنية التحتية للذكاء الاصطناعي.
{spot}(MSFTBUSDT)
يكتسب هذا التراجع أهميته لأن مايكروسوفت تُعد على نطاق واسع من الشركات الأوفر حظًا في مجال الذكاء الاصطناعي للمؤسسات. ويبدو أن المستثمرين يبدون تحفظًا إزاء الجانب الكثيف الإنفاق الرأسمالي من توسع الذكاء الاصطناعي، مع إيلاء أهمية أكبر للانضباط في إدارة التدفقات النقدية وللأدلة الواضحة على أن ميزات الذكاء الاصطناعي تدفع العملاء إلى زيادة الإنفاق. وسيظل مسار نمو Azure والتعليقات بشأن النفقات الرأسمالية أبرز الاختبارات على المدى القريب.
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
التراجع المحدود الذي سلط الضوء مع ذلك على تنامي الحذر تجاه الذكاء الاصطناعي 👇
تراجعت أسهم مايكروسوفت بعد إعلان الأرباح، إذ انخفضت بنسبة 1.24% إلى 522.94 دولارًا، لكن رد الفعل بدا أقل مبررًا مما أوحى به رد فعل السوق الأوسع. واصلت إيرادات الحوسبة السحابية Azure تسارعها، ولم تخصص الشركة كل تدفقها النقدي الحر للبنية التحتية للذكاء الاصطناعي.
يكتسب هذا التراجع أهميته لأن مايكروسوفت تُعد على نطاق واسع من الشركات الأوفر حظًا في مجال الذكاء الاصطناعي للمؤسسات. ويبدو أن المستثمرين يبدون تحفظًا إزاء الجانب الكثيف الإنفاق الرأسمالي من توسع الذكاء الاصطناعي، مع إيلاء أهمية أكبر للانضباط في إدارة التدفقات النقدية وللأدلة الواضحة على أن ميزات الذكاء الاصطناعي تدفع العملاء إلى زيادة الإنفاق. وسيظل مسار نمو Azure والتعليقات بشأن النفقات الرأسمالية أبرز الاختبارات على المدى القريب.
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
تراجعت أسهم مايكروسوفت بعد إعلان الأرباح، إذ انخفضت بنسبة 1.24% إلى 522.94 دولارًا، لكن رد الفعل بدا أقل مبررًا مما أوحى به رد فعل السوق الأوسع. واصلت إيرادات الحوسبة السحابية Azure تسارعها، ولم تخصص الشركة كل تدفقها النقدي الحر للبنية التحتية للذكاء الاصطناعي.
يكتسب هذا التراجع أهميته لأن مايكروسوفت تُعد على نطاق واسع من الشركات الأوفر حظًا في مجال الذكاء الاصطناعي للمؤسسات. ويبدو أن المستثمرين يبدون تحفظًا إزاء الجانب الكثيف الإنفاق الرأسمالي من توسع الذكاء الاصطناعي، مع إيلاء أهمية أكبر للانضباط في إدارة التدفقات النقدية وللأدلة الواضحة على أن ميزات الذكاء الاصطناعي تدفع العملاء إلى زيادة الإنفاق. وسيظل مسار نمو Azure والتعليقات بشأن النفقات الرأسمالية أبرز الاختبارات على المدى القريب.
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
MSFTUS-1.73%
MSFTB+2.02%
39
#MicrosoftSharesRise6%AfterHours
🚨 مايكروسوفت $MSFT يقفز 6% بعد ساعات التداول!
الربع الأول من 2027: الإيرادات 92.28 مليار دولار، بزيادة 19% على أساس سنوي (تجاوزت 90.6 مليار دولار) | ربحية السهم 4.89 دولار (تجاوزت 4.73 دولار) | صافي الدخل 36.6 مليار دولار، بزيادة 32%
🔥 Azure: 33.17 مليار دولار، بزيادة 48% على أساس سنوي (تجاوزت التوقعات البالغة 44–45%) — الطلب على الذكاء الاصطناعي يتصاعد بقوة
💰 النفقات الرأسمالية: 45.2 مليار دولار (أقل بـ5 مليارات دولار من المخاوف) + التدفق النقدي الحر: 18.6 مليار دولار (أعلى بـ10 مليارات دولار من التقديرات)
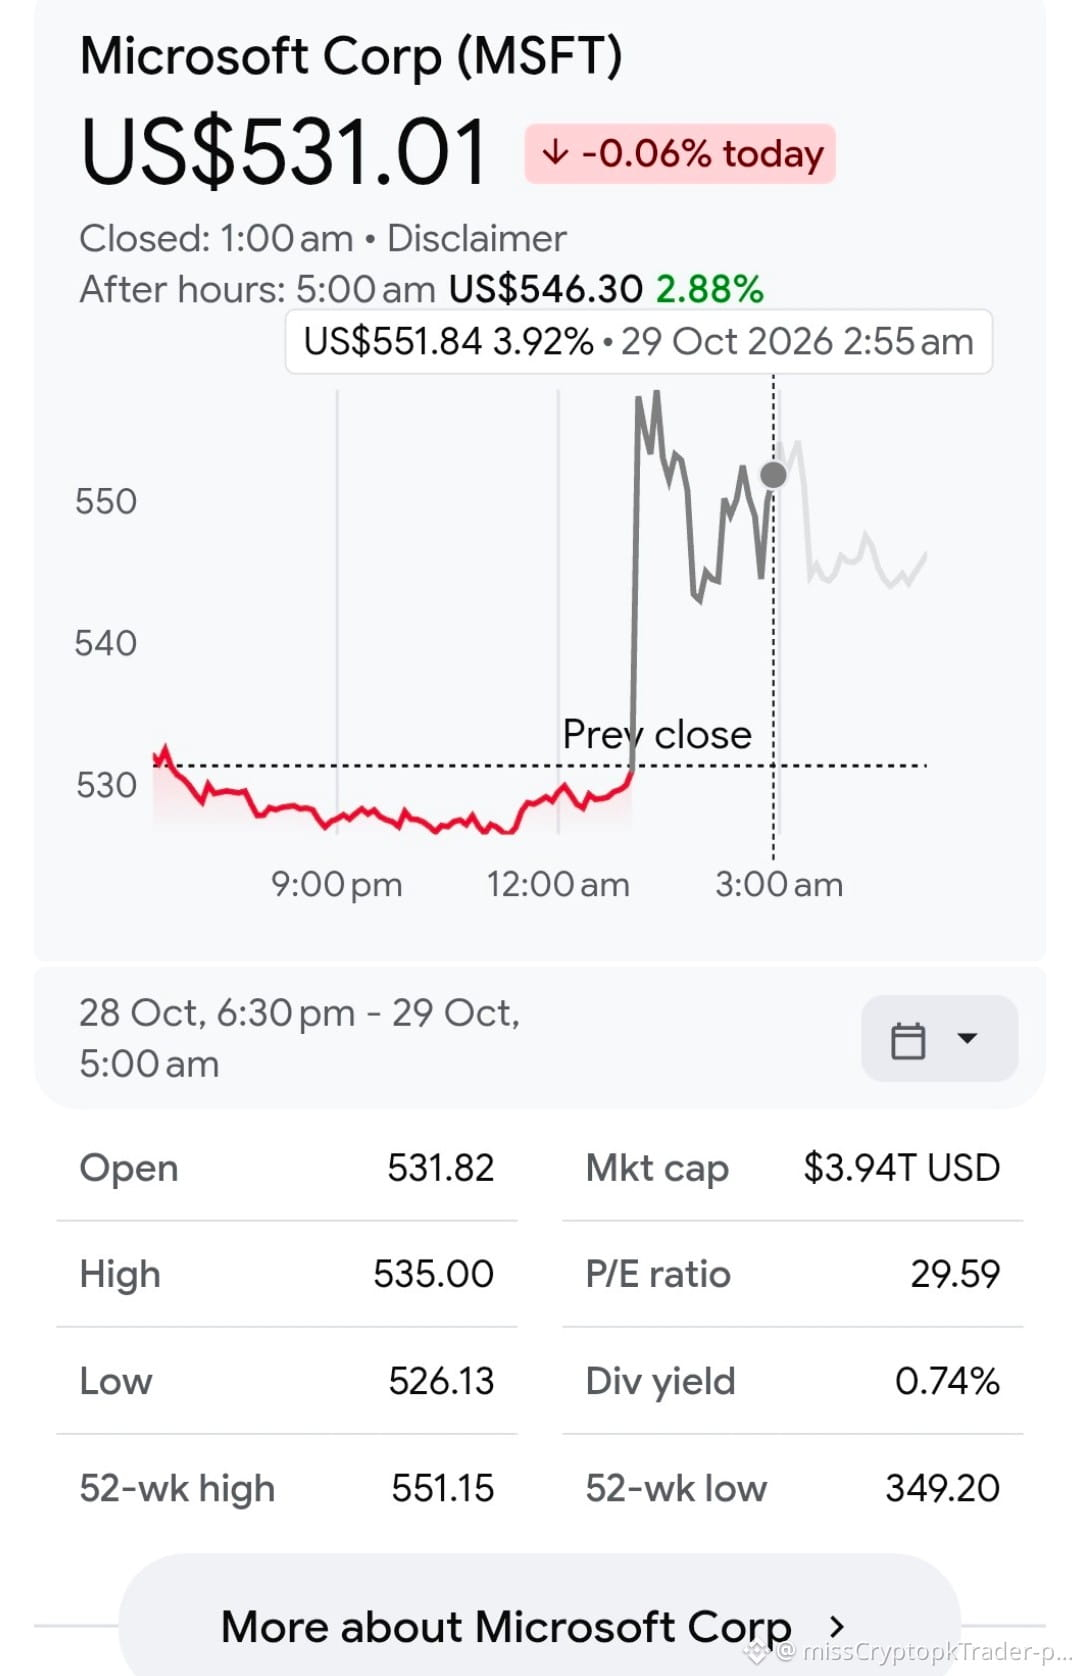
إغلاق التداول العادي عند 531.01، بانخفاض 0.06% → بعد الإغلاق: 546.30 → أعلى مستوى: 550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
{future}(MSFTUSDT)
#MicrosoftSharesRise6%AfterHours
🚨 مايكروسوفت $MSFT يقفز 6% بعد ساعات التداول!
الربع الأول من 2027: الإيرادات 92.28 مليار دولار، بزيادة 19% على أساس سنوي (تجاوزت 90.6 مليار دولار) | ربحية السهم 4.89 دولار (تجاوزت 4.73 دولار) | صافي الدخل 36.6 مليار دولار، بزيادة 32%
🔥 Azure: 33.17 مليار دولار، بزيادة 48% على أساس سنوي (تجاوزت التوقعات البالغة 44–45%) — الطلب على الذكاء الاصطناعي يتصاعد بقوة
💰 النفقات الرأسمالية: 45.2 مليار دولار (أقل بـ5 مليارات دولار من المخاوف) + التدفق النقدي الحر: 18.6 مليار دولار (أعلى بـ10 مليارات دولار من التقديرات)
إغلاق التداول العادي عند 531.01، بانخفاض 0.06% → بعد الإغلاق: 546.30 → أعلى مستوى: 550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
🚨 مايكروسوفت $MSFT يقفز 6% بعد ساعات التداول!
الربع الأول من 2027: الإيرادات 92.28 مليار دولار، بزيادة 19% على أساس سنوي (تجاوزت 90.6 مليار دولار) | ربحية السهم 4.89 دولار (تجاوزت 4.73 دولار) | صافي الدخل 36.6 مليار دولار، بزيادة 32%
🔥 Azure: 33.17 مليار دولار، بزيادة 48% على أساس سنوي (تجاوزت التوقعات البالغة 44–45%) — الطلب على الذكاء الاصطناعي يتصاعد بقوة
💰 النفقات الرأسمالية: 45.2 مليار دولار (أقل بـ5 مليارات دولار من المخاوف) + التدفق النقدي الحر: 18.6 مليار دولار (أعلى بـ10 مليارات دولار من التقديرات)
إغلاق التداول العادي عند 531.01، بانخفاض 0.06% → بعد الإغلاق: 546.30 → أعلى مستوى: 550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
1
87
·
--
صاعد
بلغت إيرادات مايكروسوفت الفصلية 92.3 مليار دولار، بزيادة 19% على أساس سنوي؛ ونما Azure بنسبة 48%، ووصلت إيرادات سحابة مايكروسوفت إلى 63.9 مليار دولار، فيما ارتفعت قيمة العقود التجارية المتراكمة إلى 677 مليار دولار.
في المقابل، تراجعت إيرادات Windows OEM والأجهزة بنسبة 22%، وانخفضت أيضاً إيرادات محتوى Xbox بنسبة 2%. لقد أثبتت مايكروسوفت أن الذكاء الاصطناعي قادر على تحقيق الأرباح، لكنها تبدو أكثر فأكثر كشركة بنية تحتية تبيع القدرة الحاسوبية—فإذا واصلت أعمالها الموجهة للمستهلكين الانكماش، فهل يُعدّ هذا تحولاً ناجحاً، أم تخلياً طوعياً عن أعمالها الأساسية؟
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
{spot}(MSFTBUSDT)
بلغت إيرادات مايكروسوفت الفصلية 92.3 مليار دولار، بزيادة 19% على أساس سنوي؛ ونما Azure بنسبة 48%، ووصلت إيرادات سحابة مايكروسوفت إلى 63.9 مليار دولار، فيما ارتفعت قيمة العقود التجارية المتراكمة إلى 677 مليار دولار.
في المقابل، تراجعت إيرادات Windows OEM والأجهزة بنسبة 22%، وانخفضت أيضاً إيرادات محتوى Xbox بنسبة 2%. لقد أثبتت مايكروسوفت أن الذكاء الاصطناعي قادر على تحقيق الأرباح، لكنها تبدو أكثر فأكثر كشركة بنية تحتية تبيع القدرة الحاسوبية—فإذا واصلت أعمالها الموجهة للمستهلكين الانكماش، فهل يُعدّ هذا تحولاً ناجحاً، أم تخلياً طوعياً عن أعمالها الأساسية؟
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
في المقابل، تراجعت إيرادات Windows OEM والأجهزة بنسبة 22%، وانخفضت أيضاً إيرادات محتوى Xbox بنسبة 2%. لقد أثبتت مايكروسوفت أن الذكاء الاصطناعي قادر على تحقيق الأرباح، لكنها تبدو أكثر فأكثر كشركة بنية تحتية تبيع القدرة الحاسوبية—فإذا واصلت أعمالها الموجهة للمستهلكين الانكماش، فهل يُعدّ هذا تحولاً ناجحاً، أم تخلياً طوعياً عن أعمالها الأساسية؟
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
2
1
310
·
--
نتائج مايكروسوفت: نمو Azure بنسبة 48%في الليلة نفسها، شركتان عملاقتان، ومعاملتان مختلفتان.
ارتفعت أسهم مايكروسوفت عدة نقاط مئوية بعد إغلاق السوق.
الأرقام قوية: ربحية السهم 4.89 دولار، والإيرادات 90.28 مليار، بزيادة 19% على أساس سنوي، وكلها أفضل من المتوقع. والأهم هو Azure، التي نمت 48%، وتجاوزت إيراداتها 33 مليارًا في ربع واحد.
أن تحقق نموًا يقترب من 50% بهذا الحجم الهائل أمرٌ مذهل بصراحة.
لكنها، بالطبع، تنفق الأموال بجنون أيضًا. تجاوز الإنفاق الرأسمالي في الربع 45 مليارًا، بزيادة 30% على أساس سنوي. كما تراجع التدفق النقدي الحر 27%، إلى نحو 18.6 مليارًا.
فلماذا لا ينتقدها السوق؟
لأن الأموال التي تنفقها ترسم طريقًا واضحًا نحو عوائدها. ونمو Azure هو ذلك الطريق. يمكن للمستثمرين تقبّل أن تربح أقل اليوم، ما دام مسار الإيرادات غدًا قد اتضح.
نتائج مايكروسوفت: نمو Azure بنسبة 48%
في الليلة نفسها، شركتان عملاقتان، ومعاملتان مختلفتان.
ارتفعت أسهم مايكروسوفت عدة نقاط مئوية بعد إغلاق السوق.
الأرقام قوية: ربحية السهم 4.89 دولار، والإيرادات 90.28 مليار، بزيادة 19% على أساس سنوي، وكلها أفضل من المتوقع. والأهم هو Azure، التي نمت 48%، وتجاوزت إيراداتها 33 مليارًا في ربع واحد.
أن تحقق نموًا يقترب من 50% بهذا الحجم الهائل أمرٌ مذهل بصراحة.
لكنها، بالطبع، تنفق الأموال بجنون أيضًا. تجاوز الإنفاق الرأسمالي في الربع 45 مليارًا، بزيادة 30% على أساس سنوي. كما تراجع التدفق النقدي الحر 27%، إلى نحو 18.6 مليارًا.
فلماذا لا ينتقدها السوق؟
لأن الأموال التي تنفقها ترسم طريقًا واضحًا نحو عوائدها. ونمو Azure هو ذلك الطريق. يمكن للمستثمرين تقبّل أن تربح أقل اليوم، ما دام مسار الإيرادات غدًا قد اتضح.
ارتفعت أسهم مايكروسوفت عدة نقاط مئوية بعد إغلاق السوق.
الأرقام قوية: ربحية السهم 4.89 دولار، والإيرادات 90.28 مليار، بزيادة 19% على أساس سنوي، وكلها أفضل من المتوقع. والأهم هو Azure، التي نمت 48%، وتجاوزت إيراداتها 33 مليارًا في ربع واحد.
أن تحقق نموًا يقترب من 50% بهذا الحجم الهائل أمرٌ مذهل بصراحة.
لكنها، بالطبع، تنفق الأموال بجنون أيضًا. تجاوز الإنفاق الرأسمالي في الربع 45 مليارًا، بزيادة 30% على أساس سنوي. كما تراجع التدفق النقدي الحر 27%، إلى نحو 18.6 مليارًا.
فلماذا لا ينتقدها السوق؟
لأن الأموال التي تنفقها ترسم طريقًا واضحًا نحو عوائدها. ونمو Azure هو ذلك الطريق. يمكن للمستثمرين تقبّل أن تربح أقل اليوم، ما دام مسار الإيرادات غدًا قد اتضح.
40
·
--
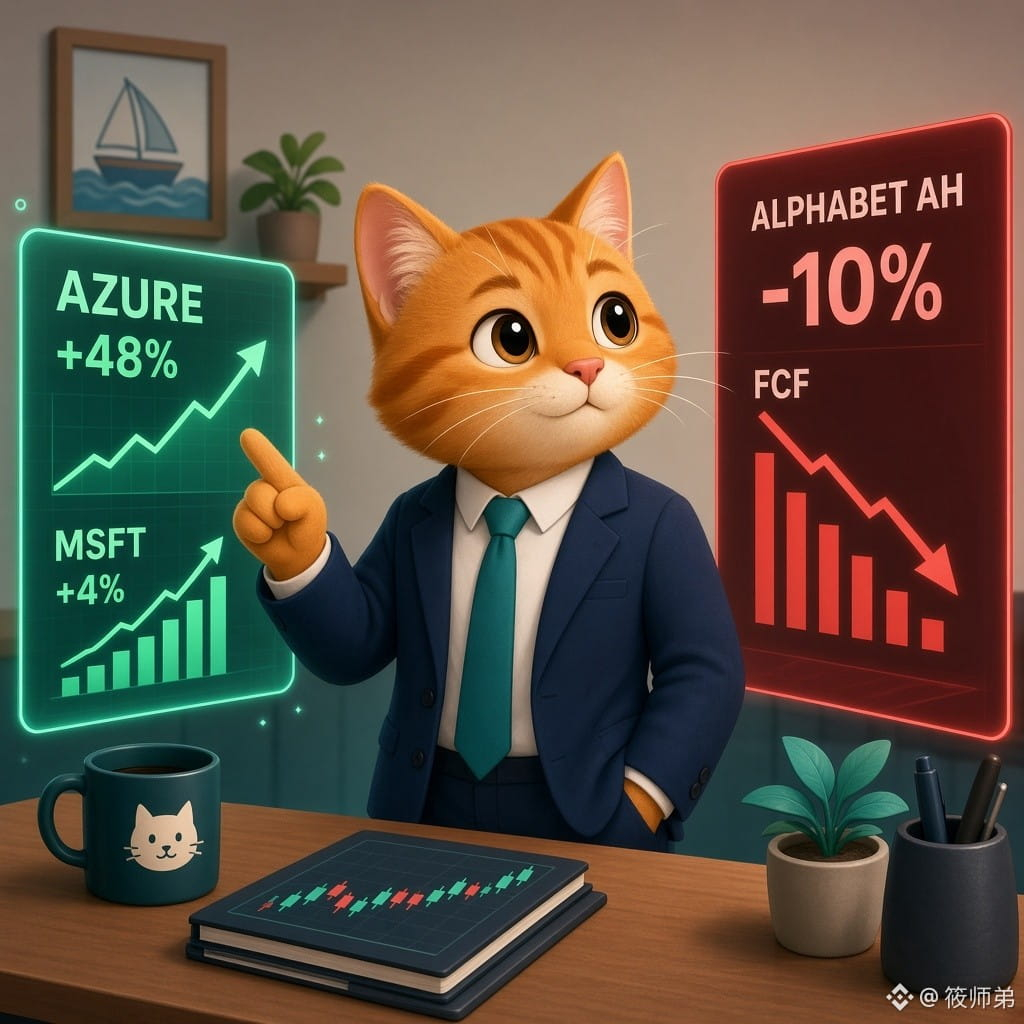
نتائج مايكروسوفت تتجاوز التوقعات: قفزة Azure بنسبة 48%، والسهم يرتفع نحو 4% بعد الإغلاق
بحسب مايكروسوفت وCNBC/رويترز: بلغت إيرادات الربع الأول من السنة المالية 2027 نحو 92.3 مليار دولار، بزيادة 19% (مقابل توقعات بنحو 90.7 مليارًا)، وبلغت ربحية السهم المعدلة 4.89 دولار، متجاوزة التوقعات البالغة 4.73 دولار. بلغت إيرادات Azure نحو 33.17 مليار دولار، بزيادة 48%، وقد أُفصح عنها للمرة الأولى بالدولار، لتصبح أكبر نشاط منفرد للشركة؛ وبلغت إيرادات Microsoft Cloud نحو 63.9 مليار دولار، بزيادة 30%. ارتفعت الالتزامات التجارية المتبقية للأداء (RPO) بنسبة 73% إلى 677 مليار دولار. وتوقعت الشركة إيرادات للربع الثاني بين 96 و97.1 مليار دولار، ونموًا في Azure بنحو 49%-50% بالعملة الثابتة. بلغ الإنفاق الرأسمالي وعقود الإيجار التمويلي 45.2 مليار دولار (أقل من التوقعات البالغة نحو 50.7 مليارًا)، وظل التدفق النقدي الحر موجبًا، لكنه انخفض 27% على أساس سنوي إلى 18.6 مليار دولار. في المقابل، تراجع سهم Alphabet بأكثر من 10% بعد الإغلاق، وبلغ تدفقها النقدي الحر نحو -9.1 مليار دولار.
【الرأي】
أنفقت الشركتان مبالغ طائلة على قدرات الحوسبة للذكاء الاصطناعي، لكن مايكروسوفت ردّت على الانتقادات بشأن «استنزاف الذكاء الاصطناعي للأموال» بنمو Azure وبقاء التدفق النقدي الحر موجبًا؛ في حين تأثرت Alphabet بإخفاق الإيرادات في بلوغ التوقعات وبضغط التدفقات النقدية. وبدأت شركات الحوسبة السحابية العملاقة تتمايز: فالشركة التي تثبت أن الإنفاق الرأسمالي يتحول إلى إيرادات، يمكن أن يعاد تقييمها.
【الفرص/المخاطر】
تجدر مراقبة تحقق توجيهات Azure، وتسارع الإنفاق الرأسمالي في الربع الثاني، وتأخر الطاقة الاستيعابية لدى الأطراف الثالثة؛ وكذلك كيفية تسعير سلسلة الحوسبة لمسألة «استمرار تجاوز الطلب للعرض»، وانتقال أثر تباين سرديات الذكاء الاصطناعي إلى شهية المخاطرة تجاه $BTC. وتتمثل المخاطر في استمرار الضغط على التدفق النقدي الحر، وازدياد الضغط على التقييمات بعد اللجوء إلى تمويل الديون.
تثبت مايكروسوفت، بنمو Azure، أن استثمارات الذكاء الاصطناعي بدأت تدرّ إيرادات. هل ستثق أكثر بشركات السحابة أم بأسهم الرقائق؟
#微软财报 #Azure #AI基建 $BTC $RENDER
للاطلاع فقط، ولا يشكل ذلك نصيحة استثمارية.
نتائج مايكروسوفت تتجاوز التوقعات: قفزة Azure بنسبة 48%، والسهم يرتفع نحو 4% بعد الإغلاق
بحسب مايكروسوفت وCNBC/رويترز: بلغت إيرادات الربع الأول من السنة المالية 2027 نحو 92.3 مليار دولار، بزيادة 19% (مقابل توقعات بنحو 90.7 مليارًا)، وبلغت ربحية السهم المعدلة 4.89 دولار، متجاوزة التوقعات البالغة 4.73 دولار. بلغت إيرادات Azure نحو 33.17 مليار دولار، بزيادة 48%، وقد أُفصح عنها للمرة الأولى بالدولار، لتصبح أكبر نشاط منفرد للشركة؛ وبلغت إيرادات Microsoft Cloud نحو 63.9 مليار دولار، بزيادة 30%. ارتفعت الالتزامات التجارية المتبقية للأداء (RPO) بنسبة 73% إلى 677 مليار دولار. وتوقعت الشركة إيرادات للربع الثاني بين 96 و97.1 مليار دولار، ونموًا في Azure بنحو 49%-50% بالعملة الثابتة. بلغ الإنفاق الرأسمالي وعقود الإيجار التمويلي 45.2 مليار دولار (أقل من التوقعات البالغة نحو 50.7 مليارًا)، وظل التدفق النقدي الحر موجبًا، لكنه انخفض 27% على أساس سنوي إلى 18.6 مليار دولار. في المقابل، تراجع سهم Alphabet بأكثر من 10% بعد الإغلاق، وبلغ تدفقها النقدي الحر نحو -9.1 مليار دولار.
【الرأي】
أنفقت الشركتان مبالغ طائلة على قدرات الحوسبة للذكاء الاصطناعي، لكن مايكروسوفت ردّت على الانتقادات بشأن «استنزاف الذكاء الاصطناعي للأموال» بنمو Azure وبقاء التدفق النقدي الحر موجبًا؛ في حين تأثرت Alphabet بإخفاق الإيرادات في بلوغ التوقعات وبضغط التدفقات النقدية. وبدأت شركات الحوسبة السحابية العملاقة تتمايز: فالشركة التي تثبت أن الإنفاق الرأسمالي يتحول إلى إيرادات، يمكن أن يعاد تقييمها.
【الفرص/المخاطر】
تجدر مراقبة تحقق توجيهات Azure، وتسارع الإنفاق الرأسمالي في الربع الثاني، وتأخر الطاقة الاستيعابية لدى الأطراف الثالثة؛ وكذلك كيفية تسعير سلسلة الحوسبة لمسألة «استمرار تجاوز الطلب للعرض»، وانتقال أثر تباين سرديات الذكاء الاصطناعي إلى شهية المخاطرة تجاه $BTC . وتتمثل المخاطر في استمرار الضغط على التدفق النقدي الحر، وازدياد الضغط على التقييمات بعد اللجوء إلى تمويل الديون.
تثبت مايكروسوفت، بنمو Azure، أن استثمارات الذكاء الاصطناعي بدأت تدرّ إيرادات. هل ستثق أكثر بشركات السحابة أم بأسهم الرقائق؟
#微软财报 #Azure #AI基建 $BTC $RENDER
للاطلاع فقط، ولا يشكل ذلك نصيحة استثمارية.
بحسب مايكروسوفت وCNBC/رويترز: بلغت إيرادات الربع الأول من السنة المالية 2027 نحو 92.3 مليار دولار، بزيادة 19% (مقابل توقعات بنحو 90.7 مليارًا)، وبلغت ربحية السهم المعدلة 4.89 دولار، متجاوزة التوقعات البالغة 4.73 دولار. بلغت إيرادات Azure نحو 33.17 مليار دولار، بزيادة 48%، وقد أُفصح عنها للمرة الأولى بالدولار، لتصبح أكبر نشاط منفرد للشركة؛ وبلغت إيرادات Microsoft Cloud نحو 63.9 مليار دولار، بزيادة 30%. ارتفعت الالتزامات التجارية المتبقية للأداء (RPO) بنسبة 73% إلى 677 مليار دولار. وتوقعت الشركة إيرادات للربع الثاني بين 96 و97.1 مليار دولار، ونموًا في Azure بنحو 49%-50% بالعملة الثابتة. بلغ الإنفاق الرأسمالي وعقود الإيجار التمويلي 45.2 مليار دولار (أقل من التوقعات البالغة نحو 50.7 مليارًا)، وظل التدفق النقدي الحر موجبًا، لكنه انخفض 27% على أساس سنوي إلى 18.6 مليار دولار. في المقابل، تراجع سهم Alphabet بأكثر من 10% بعد الإغلاق، وبلغ تدفقها النقدي الحر نحو -9.1 مليار دولار.
【الرأي】
أنفقت الشركتان مبالغ طائلة على قدرات الحوسبة للذكاء الاصطناعي، لكن مايكروسوفت ردّت على الانتقادات بشأن «استنزاف الذكاء الاصطناعي للأموال» بنمو Azure وبقاء التدفق النقدي الحر موجبًا؛ في حين تأثرت Alphabet بإخفاق الإيرادات في بلوغ التوقعات وبضغط التدفقات النقدية. وبدأت شركات الحوسبة السحابية العملاقة تتمايز: فالشركة التي تثبت أن الإنفاق الرأسمالي يتحول إلى إيرادات، يمكن أن يعاد تقييمها.
【الفرص/المخاطر】
تجدر مراقبة تحقق توجيهات Azure، وتسارع الإنفاق الرأسمالي في الربع الثاني، وتأخر الطاقة الاستيعابية لدى الأطراف الثالثة؛ وكذلك كيفية تسعير سلسلة الحوسبة لمسألة «استمرار تجاوز الطلب للعرض»، وانتقال أثر تباين سرديات الذكاء الاصطناعي إلى شهية المخاطرة تجاه $BTC . وتتمثل المخاطر في استمرار الضغط على التدفق النقدي الحر، وازدياد الضغط على التقييمات بعد اللجوء إلى تمويل الديون.
تثبت مايكروسوفت، بنمو Azure، أن استثمارات الذكاء الاصطناعي بدأت تدرّ إيرادات. هل ستثق أكثر بشركات السحابة أم بأسهم الرقائق؟
#微软财报 #Azure #AI基建 $BTC $RENDER
للاطلاع فقط، ولا يشكل ذلك نصيحة استثمارية.
12
·
--
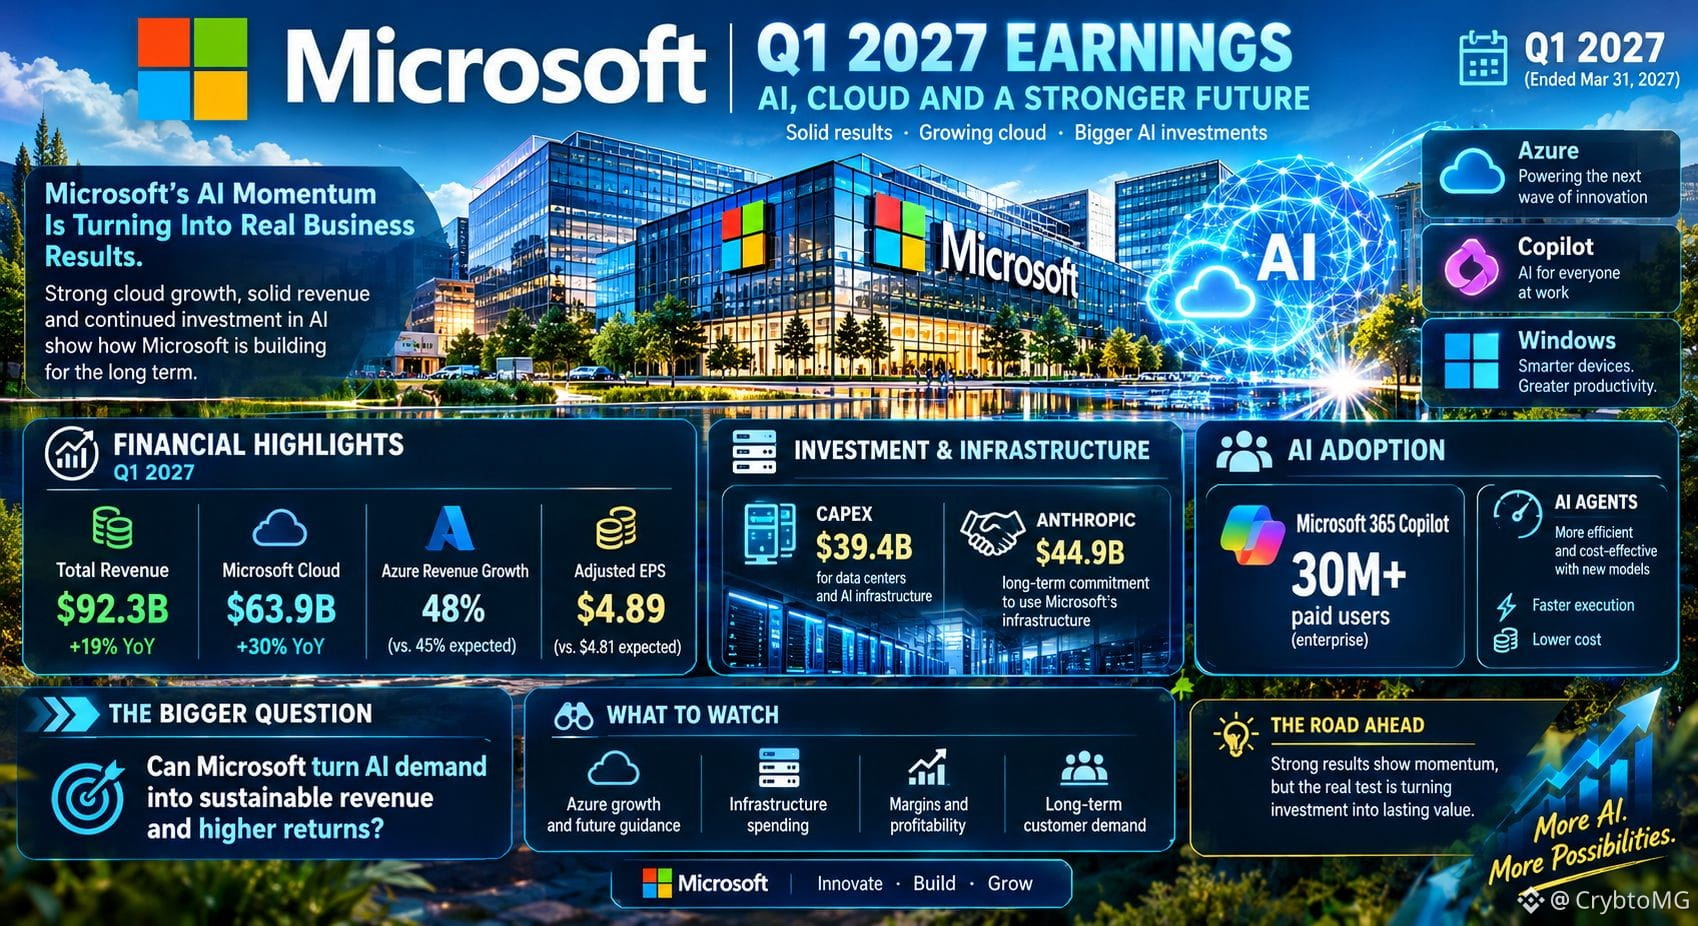
نمو الذكاء الاصطناعي لدى Microsoft حقيقي. لكن هل يمكنه تحقيق عوائد طويلة الأجل؟
تُظهر أحدث نتائج Microsoft طلبًا قويًا على الخدمات السحابية وخدمات الذكاء الاصطناعي:
📊 إجمالي الإيرادات: 92.3 مليار دولار، بزيادة 19% على أساس سنوي
☁️ Microsoft Cloud: 63.9 مليار دولار، بزيادة 30%
⚙️ Azure: تسارع نمو الإيرادات إلى 48%
💰 ربحية السهم المعدلة: 4.89 دولار
القصة الأهم هي كيفية تحويل Microsoft هذا الطلب إلى عوائد مستدامة، مع الاستثمار بكثافة في مراكز البيانات والبنية التحتية للذكاء الاصطناعي.
كما تسلط التزامات Anthropic طويلة الأجل بشأن البنية التحتية الضوء على حجم الطلب على القدرة الحاسوبية.
لكن نمو الإيرادات القوي ليس سوى جزء من الصورة. فتكاليف الاستثمار وهوامش الربح والطلب المستقبلي من العملاء عوامل مهمة أيضًا.
ما الأهم لنجاح الذكاء الاصطناعي على المدى الطويل: نمو أسرع أم عوائد أفضل على الاستثمار؟
#Microsoft #Aİ #Azure
نمو الذكاء الاصطناعي لدى Microsoft حقيقي. لكن هل يمكنه تحقيق عوائد طويلة الأجل؟
تُظهر أحدث نتائج Microsoft طلبًا قويًا على الخدمات السحابية وخدمات الذكاء الاصطناعي:
📊 إجمالي الإيرادات: 92.3 مليار دولار، بزيادة 19% على أساس سنوي
☁️ Microsoft Cloud: 63.9 مليار دولار، بزيادة 30%
⚙️ Azure: تسارع نمو الإيرادات إلى 48%
💰 ربحية السهم المعدلة: 4.89 دولار
القصة الأهم هي كيفية تحويل Microsoft هذا الطلب إلى عوائد مستدامة، مع الاستثمار بكثافة في مراكز البيانات والبنية التحتية للذكاء الاصطناعي.
كما تسلط التزامات Anthropic طويلة الأجل بشأن البنية التحتية الضوء على حجم الطلب على القدرة الحاسوبية.
لكن نمو الإيرادات القوي ليس سوى جزء من الصورة. فتكاليف الاستثمار وهوامش الربح والطلب المستقبلي من العملاء عوامل مهمة أيضًا.
ما الأهم لنجاح الذكاء الاصطناعي على المدى الطويل: نمو أسرع أم عوائد أفضل على الاستثمار؟
#Microsoft #Aİ #Azure
تُظهر أحدث نتائج Microsoft طلبًا قويًا على الخدمات السحابية وخدمات الذكاء الاصطناعي:
📊 إجمالي الإيرادات: 92.3 مليار دولار، بزيادة 19% على أساس سنوي
☁️ Microsoft Cloud: 63.9 مليار دولار، بزيادة 30%
⚙️ Azure: تسارع نمو الإيرادات إلى 48%
💰 ربحية السهم المعدلة: 4.89 دولار
القصة الأهم هي كيفية تحويل Microsoft هذا الطلب إلى عوائد مستدامة، مع الاستثمار بكثافة في مراكز البيانات والبنية التحتية للذكاء الاصطناعي.
كما تسلط التزامات Anthropic طويلة الأجل بشأن البنية التحتية الضوء على حجم الطلب على القدرة الحاسوبية.
لكن نمو الإيرادات القوي ليس سوى جزء من الصورة. فتكاليف الاستثمار وهوامش الربح والطلب المستقبلي من العملاء عوامل مهمة أيضًا.
ما الأهم لنجاح الذكاء الاصطناعي على المدى الطويل: نمو أسرع أم عوائد أفضل على الاستثمار؟
#Microsoft #Aİ #Azure
1
119
·
--
تمّ التحقق
#微软财报能否兑现ai红利
طلبات بقيمة 6780억 دولار متراكمة عند الباب، لكن على مايكروسوفت أن «تبني الباب» أولاً كي تقبض ثمنها
أمتن دليل على ثمار الذكاء الاصطناعي لدى مايكروسوفت لا يظهر في بيان الأرباح، بل في رقم يغفله كثيرون: الالتزامات التجارية المتبقية للأداء (RPO).
في نهاية الربع الماضي، بلغت التزامات مايكروسوفت المتبقية للأداء 6780억 دولار، بزيادة سنوية قدرها 84%، وارتفاع بنحو 510억 دولار مقارنة بالربع السابق. والأهم أن الشركة أوضحت أن الزيادة الفصلية في الالتزامات المتبقية للأداء جاءت بالكامل من عملاء من خارج كبرى شركات النماذج الأساسية في الولايات المتحدة. وهذا يعني أن نمو الطلبات لم يعد يعتمد أساساً على عدد قليل من العملاء الضخام، مثل OpenAI، وأن انتقال الشركات التقليدية إلى السحابة، وتحديث منصات البيانات، واستدلال النماذج، وتطبيقات الوكلاء باتت مصادر جديدة للطلب.
لكن الالتزامات المتبقية للأداء ليست إيرادات؛ إنها أموال «وُقّعت عقودها، لكن لم تُسلَّم بعد». على مايكروسوفت بناء سعة الحوسبة اللازمة قبل أن تتمكن من تحويل هذه الطلبات إلى إيرادات. وتعمل الشركة على زيادة سعة مراكز البيانات بنحو 1 جيجاواط كل ربع سنة، بهدف مضاعفة إجمالي قدرتها الحاسوبية خلال عامين. وتشير «بنك أوف أمريكا» إلى أن نمو Azure يتمثل في تحويل الطلبات المتراكمة البالغة 6780억 دولار إلى إيرادات.
إن الإجابة الحاسمة عن سؤال «هل ستتحقق ثمار الذكاء الاصطناعي؟» تكمن في السباق بين «سرعة تسليم الطاقة الإنتاجية» و«وتيرة تحويل الطلبات». إذا تحقق معدل نمو Azure البالغ 47.7% هذا الربع، فذلك يعني أن السباق يمضي وفق الخطة؛ أما إذا جاء النمو دون التوقعات بسبب اختناقات الطاقة الإنتاجية، فستكون طلبات الـ6780억 مجرد عزاء على الورق.
$MSFT #RPO #الطلبات_المتراكمة #اختناقات_الطاقة_الإنتاجية #Azure
#微软财报能否兑现ai红利
طلبات بقيمة 6780억 دولار متراكمة عند الباب، لكن على مايكروسوفت أن «تبني الباب» أولاً كي تقبض ثمنها
أمتن دليل على ثمار الذكاء الاصطناعي لدى مايكروسوفت لا يظهر في بيان الأرباح، بل في رقم يغفله كثيرون: الالتزامات التجارية المتبقية للأداء (RPO).
في نهاية الربع الماضي، بلغت التزامات مايكروسوفت المتبقية للأداء 6780억 دولار، بزيادة سنوية قدرها 84%، وارتفاع بنحو 510억 دولار مقارنة بالربع السابق. والأهم أن الشركة أوضحت أن الزيادة الفصلية في الالتزامات المتبقية للأداء جاءت بالكامل من عملاء من خارج كبرى شركات النماذج الأساسية في الولايات المتحدة. وهذا يعني أن نمو الطلبات لم يعد يعتمد أساساً على عدد قليل من العملاء الضخام، مثل OpenAI، وأن انتقال الشركات التقليدية إلى السحابة، وتحديث منصات البيانات، واستدلال النماذج، وتطبيقات الوكلاء باتت مصادر جديدة للطلب.
لكن الالتزامات المتبقية للأداء ليست إيرادات؛ إنها أموال «وُقّعت عقودها، لكن لم تُسلَّم بعد». على مايكروسوفت بناء سعة الحوسبة اللازمة قبل أن تتمكن من تحويل هذه الطلبات إلى إيرادات. وتعمل الشركة على زيادة سعة مراكز البيانات بنحو 1 جيجاواط كل ربع سنة، بهدف مضاعفة إجمالي قدرتها الحاسوبية خلال عامين. وتشير «بنك أوف أمريكا» إلى أن نمو Azure يتمثل في تحويل الطلبات المتراكمة البالغة 6780억 دولار إلى إيرادات.
إن الإجابة الحاسمة عن سؤال «هل ستتحقق ثمار الذكاء الاصطناعي؟» تكمن في السباق بين «سرعة تسليم الطاقة الإنتاجية» و«وتيرة تحويل الطلبات». إذا تحقق معدل نمو Azure البالغ 47.7% هذا الربع، فذلك يعني أن السباق يمضي وفق الخطة؛ أما إذا جاء النمو دون التوقعات بسبب اختناقات الطاقة الإنتاجية، فستكون طلبات الـ6780억 مجرد عزاء على الورق.
$MSFT #RPO #الطلبات_المتراكمة #اختناقات_الطاقة_الإنتاجية #Azure
طلبات بقيمة 6780억 دولار متراكمة عند الباب، لكن على مايكروسوفت أن «تبني الباب» أولاً كي تقبض ثمنها
أمتن دليل على ثمار الذكاء الاصطناعي لدى مايكروسوفت لا يظهر في بيان الأرباح، بل في رقم يغفله كثيرون: الالتزامات التجارية المتبقية للأداء (RPO).
في نهاية الربع الماضي، بلغت التزامات مايكروسوفت المتبقية للأداء 6780억 دولار، بزيادة سنوية قدرها 84%، وارتفاع بنحو 510억 دولار مقارنة بالربع السابق. والأهم أن الشركة أوضحت أن الزيادة الفصلية في الالتزامات المتبقية للأداء جاءت بالكامل من عملاء من خارج كبرى شركات النماذج الأساسية في الولايات المتحدة. وهذا يعني أن نمو الطلبات لم يعد يعتمد أساساً على عدد قليل من العملاء الضخام، مثل OpenAI، وأن انتقال الشركات التقليدية إلى السحابة، وتحديث منصات البيانات، واستدلال النماذج، وتطبيقات الوكلاء باتت مصادر جديدة للطلب.
لكن الالتزامات المتبقية للأداء ليست إيرادات؛ إنها أموال «وُقّعت عقودها، لكن لم تُسلَّم بعد». على مايكروسوفت بناء سعة الحوسبة اللازمة قبل أن تتمكن من تحويل هذه الطلبات إلى إيرادات. وتعمل الشركة على زيادة سعة مراكز البيانات بنحو 1 جيجاواط كل ربع سنة، بهدف مضاعفة إجمالي قدرتها الحاسوبية خلال عامين. وتشير «بنك أوف أمريكا» إلى أن نمو Azure يتمثل في تحويل الطلبات المتراكمة البالغة 6780억 دولار إلى إيرادات.
إن الإجابة الحاسمة عن سؤال «هل ستتحقق ثمار الذكاء الاصطناعي؟» تكمن في السباق بين «سرعة تسليم الطاقة الإنتاجية» و«وتيرة تحويل الطلبات». إذا تحقق معدل نمو Azure البالغ 47.7% هذا الربع، فذلك يعني أن السباق يمضي وفق الخطة؛ أما إذا جاء النمو دون التوقعات بسبب اختناقات الطاقة الإنتاجية، فستكون طلبات الـ6780억 مجرد عزاء على الورق.
$MSFT #RPO #الطلبات_المتراكمة #اختناقات_الطاقة_الإنتاجية #Azure
1
1
6.7k
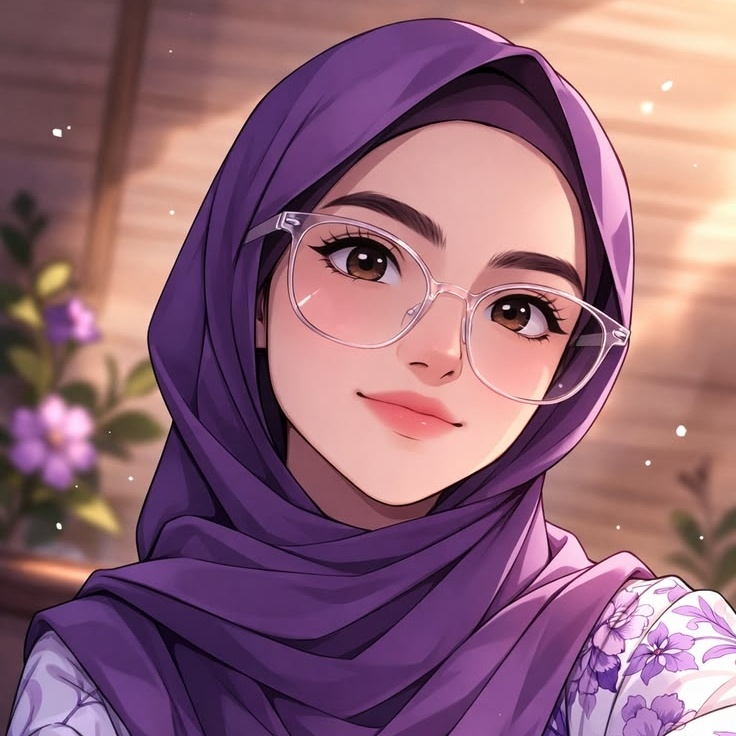
#CanMicrosoftDeliverOnAI
بينما كان الجميع يتجادلون حول ضجة الذكاء الاصطناعي، حققت Microsoft نتائج ملموسة:
🔹 تجاوزت إيرادات Azure السنوية *100 مليار دولار*، وما زال الطلب يفوق المعروض
🔹 أكثر من *30 مليون مقعد مدفوع لـCopilot*، ويتضاعف العدد كل ربع سنة
🔹 إنشاء *40 مليون وكيل ذكاء اصطناعي باستخدام Agent 365* خلال 60 يومًا
🔹 نماذج رائدة خاصة بها – MAI-Voice وMAI-Thinking وشريحة Maia 200
🔹 استثمارات بقيمة *أكثر من 80 مليار دولار* في مصانع فائقة للذكاء الاصطناعي حول العالم
لم تعد Microsoft مجرد مستثمر في الذكاء الاصطناعي، بل أصبحت طبقة البنية التحتية لاقتصاد الذكاء الاصطناعي بأكمله.
*لماذا يهمنا هذا في عالم العملات الرقمية؟*
عندما تحقق Microsoft نتائج ملموسة، تتبعها رموز الذكاء الاصطناعي. فالطلب على الحوسبة والوكلاء والبيانات حقيقي. $FET ، $TAO ، $RENDER ، $AKT.
كان السؤال: #CanMicrosoftDeliverOnAI
والإجابة: لقد حدث ذلك بالفعل.
ما توقعاتكم – هل ستكون العملات الرقمية المرتبطة بالذكاء الاصطناعي هي التالية التي تحقق نتائج ملموسة؟
#Microsoft #Azure #AgenticAI
#CanMicrosoftDeliverOnAI
بينما كان الجميع يتجادلون حول ضجة الذكاء الاصطناعي، حققت Microsoft نتائج ملموسة:
🔹 تجاوزت إيرادات Azure السنوية *100 مليار دولار*، وما زال الطلب يفوق المعروض
🔹 أكثر من *30 مليون مقعد مدفوع لـCopilot*، ويتضاعف العدد كل ربع سنة
🔹 إنشاء *40 مليون وكيل ذكاء اصطناعي باستخدام Agent 365* خلال 60 يومًا
🔹 نماذج رائدة خاصة بها – MAI-Voice وMAI-Thinking وشريحة Maia 200
🔹 استثمارات بقيمة *أكثر من 80 مليار دولار* في مصانع فائقة للذكاء الاصطناعي حول العالم
لم تعد Microsoft مجرد مستثمر في الذكاء الاصطناعي، بل أصبحت طبقة البنية التحتية لاقتصاد الذكاء الاصطناعي بأكمله.
*لماذا يهمنا هذا في عالم العملات الرقمية؟*
عندما تحقق Microsoft نتائج ملموسة، تتبعها رموز الذكاء الاصطناعي. فالطلب على الحوسبة والوكلاء والبيانات حقيقي. $FET ، $TAO ، $RENDER ، $AKT.
كان السؤال: #CanMicrosoftDeliverOnAI
والإجابة: لقد حدث ذلك بالفعل.
ما توقعاتكم – هل ستكون العملات الرقمية المرتبطة بالذكاء الاصطناعي هي التالية التي تحقق نتائج ملموسة؟
#Microsoft #Azure #AgenticAI
بينما كان الجميع يتجادلون حول ضجة الذكاء الاصطناعي، حققت Microsoft نتائج ملموسة:
🔹 تجاوزت إيرادات Azure السنوية *100 مليار دولار*، وما زال الطلب يفوق المعروض
🔹 أكثر من *30 مليون مقعد مدفوع لـCopilot*، ويتضاعف العدد كل ربع سنة
🔹 إنشاء *40 مليون وكيل ذكاء اصطناعي باستخدام Agent 365* خلال 60 يومًا
🔹 نماذج رائدة خاصة بها – MAI-Voice وMAI-Thinking وشريحة Maia 200
🔹 استثمارات بقيمة *أكثر من 80 مليار دولار* في مصانع فائقة للذكاء الاصطناعي حول العالم
لم تعد Microsoft مجرد مستثمر في الذكاء الاصطناعي، بل أصبحت طبقة البنية التحتية لاقتصاد الذكاء الاصطناعي بأكمله.
*لماذا يهمنا هذا في عالم العملات الرقمية؟*
عندما تحقق Microsoft نتائج ملموسة، تتبعها رموز الذكاء الاصطناعي. فالطلب على الحوسبة والوكلاء والبيانات حقيقي. $FET ، $TAO ، $RENDER ، $AKT.
كان السؤال: #CanMicrosoftDeliverOnAI
والإجابة: لقد حدث ذلك بالفعل.
ما توقعاتكم – هل ستكون العملات الرقمية المرتبطة بالذكاء الاصطناعي هي التالية التي تحقق نتائج ملموسة؟
#Microsoft #Azure #AgenticAI

like, share , follow
من Syeda Hoorulain Zaidi
1
194
تمّ التحقق
#CanMicrosoftDeliverOnAI
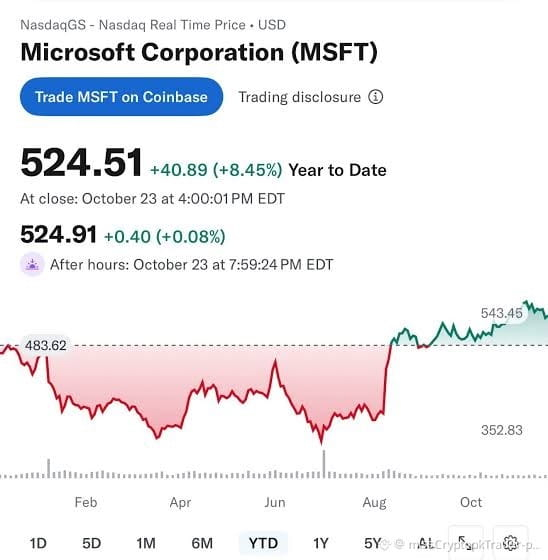
🚨 ارتفاع MSFT منذ بداية العام بنسبة +8.45% 🚀 هل ستفي Microsoft بوعودها في مجال الذكاء الاصطناعي؟ إعلان الأرباح في 28 أكتوبر!
عند الإغلاق: $524.51 (+$40.89 منذ بداية العام) | بعد ساعات التداول: $524.91
أدنى مستوى منذ بداية العام 483.62 -> الآن عند الذروة 543.46
توقعات نمو Azure بنسبة 45%، ونفقات رأسمالية تتجاوز $50B، و30 مليون مقعد لـ Copilot
تقديرات ربحية السهم المتفق عليها $4.71، والإيرادات $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
#CanMicrosoftDeliverOnAI
🚨 ارتفاع MSFT منذ بداية العام بنسبة +8.45% 🚀 هل ستفي Microsoft بوعودها في مجال الذكاء الاصطناعي؟ إعلان الأرباح في 28 أكتوبر!
عند الإغلاق: $524.51 (+$40.89 منذ بداية العام) | بعد ساعات التداول: $524.91
أدنى مستوى منذ بداية العام 483.62 -> الآن عند الذروة 543.46
توقعات نمو Azure بنسبة 45%، ونفقات رأسمالية تتجاوز $50B، و30 مليون مقعد لـ Copilot
تقديرات ربحية السهم المتفق عليها $4.71، والإيرادات $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
🚨 ارتفاع MSFT منذ بداية العام بنسبة +8.45% 🚀 هل ستفي Microsoft بوعودها في مجال الذكاء الاصطناعي؟ إعلان الأرباح في 28 أكتوبر!
عند الإغلاق: $524.51 (+$40.89 منذ بداية العام) | بعد ساعات التداول: $524.91
أدنى مستوى منذ بداية العام 483.62 -> الآن عند الذروة 543.46
توقعات نمو Azure بنسبة 45%، ونفقات رأسمالية تتجاوز $50B، و30 مليون مقعد لـ Copilot
تقديرات ربحية السهم المتفق عليها $4.71، والإيرادات $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
2
753
·
--
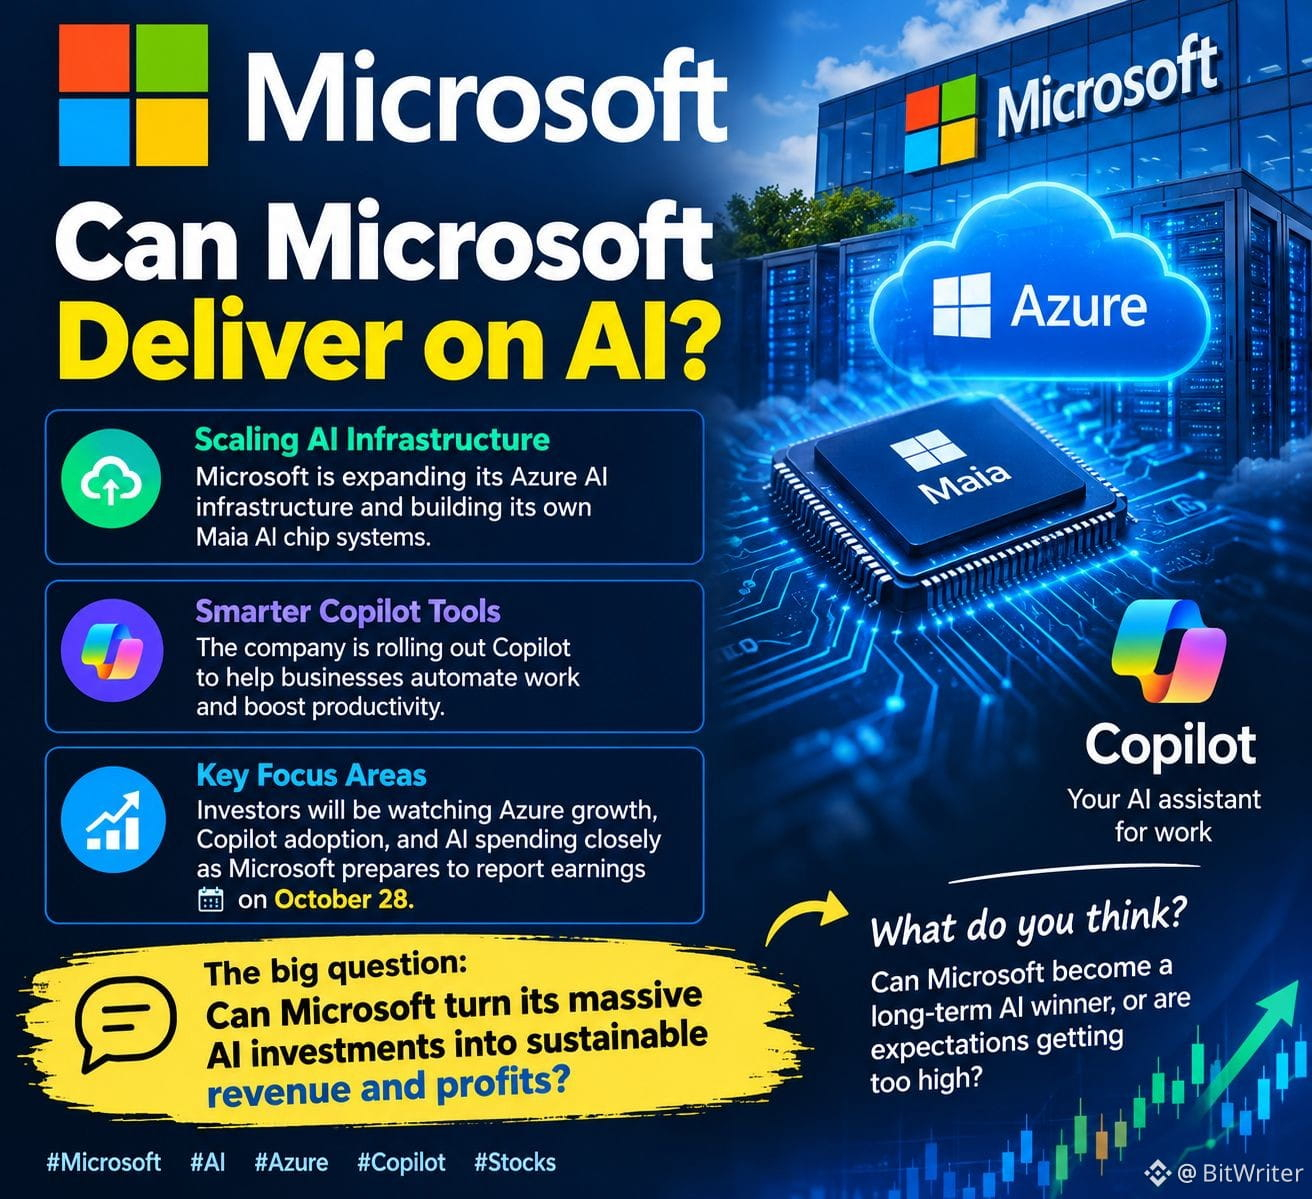
#CanMicrosoftDeliverOnAI هل تستطيع مايكروسوفت تحقيق النجاح في مجال الذكاء الاصطناعي؟ 🤖📈
تضاعف مايكروسوفت جهودها في مجال الذكاء الاصطناعي، فتوسّع بنيتها التحتية لـ Azure AI وتطوّر أدوات Copilot أكثر ذكاءً لمساعدة الشركات على أتمتة العمل. وتشمل أحدث خططها توسيع نطاق أنظمة رقائق Maia AI الخاصة بها.
🚨 السؤال الأهم: هل تستطيع مايكروسوفت تحويل استثماراتها الضخمة في الذكاء الاصطناعي إلى إيرادات وأرباح مستدامة؟
سيراقب المستثمرون عن كثب نمو Azure، واعتماد Copilot، والإنفاق على الذكاء الاصطناعي، بينما تستعد مايكروسوفت لإعلان نتائجها المالية في 28 أكتوبر.
💬 ما رأيك؟ هل يمكن أن تصبح مايكروسوفت من الفائزين على المدى الطويل في مجال الذكاء الاصطناعي، أم أن التوقعات أصبحت مرتفعة أكثر من اللازم؟
#Microsoft #AI #Azure
#CanMicrosoftDeliverOnAI هل تستطيع مايكروسوفت تحقيق النجاح في مجال الذكاء الاصطناعي؟ 🤖📈
تضاعف مايكروسوفت جهودها في مجال الذكاء الاصطناعي، فتوسّع بنيتها التحتية لـ Azure AI وتطوّر أدوات Copilot أكثر ذكاءً لمساعدة الشركات على أتمتة العمل. وتشمل أحدث خططها توسيع نطاق أنظمة رقائق Maia AI الخاصة بها.
🚨 السؤال الأهم: هل تستطيع مايكروسوفت تحويل استثماراتها الضخمة في الذكاء الاصطناعي إلى إيرادات وأرباح مستدامة؟
سيراقب المستثمرون عن كثب نمو Azure، واعتماد Copilot، والإنفاق على الذكاء الاصطناعي، بينما تستعد مايكروسوفت لإعلان نتائجها المالية في 28 أكتوبر.
💬 ما رأيك؟ هل يمكن أن تصبح مايكروسوفت من الفائزين على المدى الطويل في مجال الذكاء الاصطناعي، أم أن التوقعات أصبحت مرتفعة أكثر من اللازم؟
#Microsoft #AI #Azure
تضاعف مايكروسوفت جهودها في مجال الذكاء الاصطناعي، فتوسّع بنيتها التحتية لـ Azure AI وتطوّر أدوات Copilot أكثر ذكاءً لمساعدة الشركات على أتمتة العمل. وتشمل أحدث خططها توسيع نطاق أنظمة رقائق Maia AI الخاصة بها.
🚨 السؤال الأهم: هل تستطيع مايكروسوفت تحويل استثماراتها الضخمة في الذكاء الاصطناعي إلى إيرادات وأرباح مستدامة؟
سيراقب المستثمرون عن كثب نمو Azure، واعتماد Copilot، والإنفاق على الذكاء الاصطناعي، بينما تستعد مايكروسوفت لإعلان نتائجها المالية في 28 أكتوبر.
💬 ما رأيك؟ هل يمكن أن تصبح مايكروسوفت من الفائزين على المدى الطويل في مجال الذكاء الاصطناعي، أم أن التوقعات أصبحت مرتفعة أكثر من اللازم؟
#Microsoft #AI #Azure
1
40
تمّ التحقق
#canmicrosoftdeliveronai
🚨 تواجه مايكروسوفت اختبار إنفاق بقيمة 50 مليار دولار على الذكاء الاصطناعي: هل تستطيع Azure تحقيق الأرباح التي تطالب بها وول ستريت؟
ستعلن مايكروسوفت ($MSFT ) نتائجها المالية الفصلية في 28 أكتوبر، ويستعد المستثمرون لأحد أكبر اختبارات طفرة الذكاء الاصطناعي.
ومن المتوقع أن تحقق الشركة إيرادات فصلية تقارب 90.6 مليار دولار، وأرباحًا للسهم تقارب 4.71 دولار. لكن التركيز الحقيقي سيكون على Azure، منصة مايكروسوفت السحابية التي تشغّل الشركات وتطبيقات الذكاء الاصطناعي حول العالم.
📊 ثلاثة أرقام سيراقبها المستثمرون:
• 90.6 مليار دولار: الإيرادات الفصلية المتوقعة.
• 45%: النمو المتوقع لـ Azure على أساس سنوي بالعملة الثابتة، وفقًا للتوجيهات السابقة للإدارة.
• أكثر من 50 مليار دولار: النفقات الرأسمالية الفصلية المتوقعة لمايكروسوفت، بما يشمل أثر إعادة تصنيف عقود الإيجار.
⚠️ يزداد التحدي وضوحًا. فالطلب على الذكاء الاصطناعي يزدهر، لكن مراكز البيانات والرقائق المتقدمة والبنية التحتية للحوسبة باهظة التكلفة للغاية.
يريد المستثمرون أدلة على أن نمو Azure واعتماد Copilot المدفوع يمكن أن يحققا إيرادات إضافية وتدفقات نقدية كافية لتبرير هذه الاستثمارات.
وستقدم مايكروسوفت أيضًا مزيدًا من التفاصيل عن إيرادات Azure بالدولار، في إطار هيكلها الجديد لإعداد التقارير، ما يمنح السوق رؤية أوضح لأعمالها السحابية.
لم يعد السؤال الأساسي مجرد ما إذا كان الذكاء الاصطناعي ينمو، بل ما إذا كانت مايكروسوفت قادرة على تحويل هذا النمو إلى أرباح مستدامة من دون التضحية بهوامش الربح.
#Microsoft #Azure #artificialintelligence
#canmicrosoftdeliveronai
🚨 تواجه مايكروسوفت اختبار إنفاق بقيمة 50 مليار دولار على الذكاء الاصطناعي: هل تستطيع Azure تحقيق الأرباح التي تطالب بها وول ستريت؟
ستعلن مايكروسوفت ($MSFT ) نتائجها المالية الفصلية في 28 أكتوبر، ويستعد المستثمرون لأحد أكبر اختبارات طفرة الذكاء الاصطناعي.
ومن المتوقع أن تحقق الشركة إيرادات فصلية تقارب 90.6 مليار دولار، وأرباحًا للسهم تقارب 4.71 دولار. لكن التركيز الحقيقي سيكون على Azure، منصة مايكروسوفت السحابية التي تشغّل الشركات وتطبيقات الذكاء الاصطناعي حول العالم.
📊 ثلاثة أرقام سيراقبها المستثمرون:
• 90.6 مليار دولار: الإيرادات الفصلية المتوقعة.
• 45%: النمو المتوقع لـ Azure على أساس سنوي بالعملة الثابتة، وفقًا للتوجيهات السابقة للإدارة.
• أكثر من 50 مليار دولار: النفقات الرأسمالية الفصلية المتوقعة لمايكروسوفت، بما يشمل أثر إعادة تصنيف عقود الإيجار.
⚠️ يزداد التحدي وضوحًا. فالطلب على الذكاء الاصطناعي يزدهر، لكن مراكز البيانات والرقائق المتقدمة والبنية التحتية للحوسبة باهظة التكلفة للغاية.
يريد المستثمرون أدلة على أن نمو Azure واعتماد Copilot المدفوع يمكن أن يحققا إيرادات إضافية وتدفقات نقدية كافية لتبرير هذه الاستثمارات.
وستقدم مايكروسوفت أيضًا مزيدًا من التفاصيل عن إيرادات Azure بالدولار، في إطار هيكلها الجديد لإعداد التقارير، ما يمنح السوق رؤية أوضح لأعمالها السحابية.
لم يعد السؤال الأساسي مجرد ما إذا كان الذكاء الاصطناعي ينمو، بل ما إذا كانت مايكروسوفت قادرة على تحويل هذا النمو إلى أرباح مستدامة من دون التضحية بهوامش الربح.
#Microsoft #Azure #artificialintelligence
🚨 تواجه مايكروسوفت اختبار إنفاق بقيمة 50 مليار دولار على الذكاء الاصطناعي: هل تستطيع Azure تحقيق الأرباح التي تطالب بها وول ستريت؟
ستعلن مايكروسوفت ($MSFT ) نتائجها المالية الفصلية في 28 أكتوبر، ويستعد المستثمرون لأحد أكبر اختبارات طفرة الذكاء الاصطناعي.
ومن المتوقع أن تحقق الشركة إيرادات فصلية تقارب 90.6 مليار دولار، وأرباحًا للسهم تقارب 4.71 دولار. لكن التركيز الحقيقي سيكون على Azure، منصة مايكروسوفت السحابية التي تشغّل الشركات وتطبيقات الذكاء الاصطناعي حول العالم.
📊 ثلاثة أرقام سيراقبها المستثمرون:
• 90.6 مليار دولار: الإيرادات الفصلية المتوقعة.
• 45%: النمو المتوقع لـ Azure على أساس سنوي بالعملة الثابتة، وفقًا للتوجيهات السابقة للإدارة.
• أكثر من 50 مليار دولار: النفقات الرأسمالية الفصلية المتوقعة لمايكروسوفت، بما يشمل أثر إعادة تصنيف عقود الإيجار.
⚠️ يزداد التحدي وضوحًا. فالطلب على الذكاء الاصطناعي يزدهر، لكن مراكز البيانات والرقائق المتقدمة والبنية التحتية للحوسبة باهظة التكلفة للغاية.
يريد المستثمرون أدلة على أن نمو Azure واعتماد Copilot المدفوع يمكن أن يحققا إيرادات إضافية وتدفقات نقدية كافية لتبرير هذه الاستثمارات.
وستقدم مايكروسوفت أيضًا مزيدًا من التفاصيل عن إيرادات Azure بالدولار، في إطار هيكلها الجديد لإعداد التقارير، ما يمنح السوق رؤية أوضح لأعمالها السحابية.
لم يعد السؤال الأساسي مجرد ما إذا كان الذكاء الاصطناعي ينمو، بل ما إذا كانت مايكروسوفت قادرة على تحويل هذا النمو إلى أرباح مستدامة من دون التضحية بهوامش الربح.
#Microsoft #Azure #artificialintelligence
1
1
7
7.1k
·
--
رهان Microsoft على الذكاء الاصطناعي: هل يبرر العائد التكلفة؟
تعلن Microsoft نتائج أرباح الربع الأول من السنة المالية 2027 في 28 أكتوبر، ويبرز سؤال واحد: هل يمكن لإيرادات الذكاء الاصطناعي أن تواكب تكلفة بناء البنية التحتية اللازمة له؟
إليك ما أتابعه:
🔹 نمو Azure: يتوقع المحللون طلبًا قويًا على الخدمات السحابية، مع توقعات نمو تقارب 45% بالعملة الثابتة.
🔹 الإنفاق الرأسمالي: تتوقع Microsoft أن يتجاوز الإنفاق الرأسمالي الفصلي 50 مليار دولار، مع توسعها في البنية التحتية للذكاء الاصطناعي.
🔹 التدفق النقدي والعوائد: نمو الإيرادات مهم، لكن المستثمرين يحتاجون أيضًا إلى دلائل على أن هذه الاستثمارات قادرة على تحقيق عوائد مالية مستدامة.
وجهة نظري: يبدو أن Microsoft في موقع جيد للاستفادة من الطلب المتزايد على الذكاء الاصطناعي، لكن التنفيذ سيكون حاسمًا. فقد لا تكون الإيرادات القوية وحدها كافية إذا ارتفع الإنفاق بوتيرة أسرع من العوائد التي يحققها.
سيكون تقرير الأرباح اختبارًا مهمًا لمعرفة ما إذا كان الطلب على الذكاء الاصطناعي يتحول إلى قيمة أعمال مستدامة.
ما الأهم بالنسبة إليك: تسارع نمو Azure أم تعزيز العوائد على استثمارات Microsoft في الذكاء الاصطناعي؟
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
رهان Microsoft على الذكاء الاصطناعي: هل يبرر العائد التكلفة؟
تعلن Microsoft نتائج أرباح الربع الأول من السنة المالية 2027 في 28 أكتوبر، ويبرز سؤال واحد: هل يمكن لإيرادات الذكاء الاصطناعي أن تواكب تكلفة بناء البنية التحتية اللازمة له؟
إليك ما أتابعه:
🔹 نمو Azure: يتوقع المحللون طلبًا قويًا على الخدمات السحابية، مع توقعات نمو تقارب 45% بالعملة الثابتة.
🔹 الإنفاق الرأسمالي: تتوقع Microsoft أن يتجاوز الإنفاق الرأسمالي الفصلي 50 مليار دولار، مع توسعها في البنية التحتية للذكاء الاصطناعي.
🔹 التدفق النقدي والعوائد: نمو الإيرادات مهم، لكن المستثمرين يحتاجون أيضًا إلى دلائل على أن هذه الاستثمارات قادرة على تحقيق عوائد مالية مستدامة.
وجهة نظري: يبدو أن Microsoft في موقع جيد للاستفادة من الطلب المتزايد على الذكاء الاصطناعي، لكن التنفيذ سيكون حاسمًا. فقد لا تكون الإيرادات القوية وحدها كافية إذا ارتفع الإنفاق بوتيرة أسرع من العوائد التي يحققها.
سيكون تقرير الأرباح اختبارًا مهمًا لمعرفة ما إذا كان الطلب على الذكاء الاصطناعي يتحول إلى قيمة أعمال مستدامة.
ما الأهم بالنسبة إليك: تسارع نمو Azure أم تعزيز العوائد على استثمارات Microsoft في الذكاء الاصطناعي؟
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
تعلن Microsoft نتائج أرباح الربع الأول من السنة المالية 2027 في 28 أكتوبر، ويبرز سؤال واحد: هل يمكن لإيرادات الذكاء الاصطناعي أن تواكب تكلفة بناء البنية التحتية اللازمة له؟
إليك ما أتابعه:
🔹 نمو Azure: يتوقع المحللون طلبًا قويًا على الخدمات السحابية، مع توقعات نمو تقارب 45% بالعملة الثابتة.
🔹 الإنفاق الرأسمالي: تتوقع Microsoft أن يتجاوز الإنفاق الرأسمالي الفصلي 50 مليار دولار، مع توسعها في البنية التحتية للذكاء الاصطناعي.
🔹 التدفق النقدي والعوائد: نمو الإيرادات مهم، لكن المستثمرين يحتاجون أيضًا إلى دلائل على أن هذه الاستثمارات قادرة على تحقيق عوائد مالية مستدامة.
وجهة نظري: يبدو أن Microsoft في موقع جيد للاستفادة من الطلب المتزايد على الذكاء الاصطناعي، لكن التنفيذ سيكون حاسمًا. فقد لا تكون الإيرادات القوية وحدها كافية إذا ارتفع الإنفاق بوتيرة أسرع من العوائد التي يحققها.
سيكون تقرير الأرباح اختبارًا مهمًا لمعرفة ما إذا كان الطلب على الذكاء الاصطناعي يتحول إلى قيمة أعمال مستدامة.
ما الأهم بالنسبة إليك: تسارع نمو Azure أم تعزيز العوائد على استثمارات Microsoft في الذكاء الاصطناعي؟
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
1
25
·
--
#CanMicrosoftDeliverOnAI
الجميع يتحدث عن الإنفاق الرأسمالي على الذكاء الاصطناعي، لكن مايكروسوفت تُظهر الإيرادات فعليًا.
الحجة الصعودية:
✅ تجاوزت إيرادات Azure السنوية 100 مليار دولار (+41% على أساس سنوي) — المرة الأولى على الإطلاق
✅ أصبح لدى Copilot الآن أكثر من 30 مليون مقعد مدفوع — تبنّي الشركات حقيقي وليس مجرد ضجة
✅ الربع الرابع من السنة المالية 2026: مبيعات بقيمة 90 مليار دولار، وأرباح بقيمة 35.8 مليار دولار (+31%) — الذكاء الاصطناعي يحقق أرباحًا بالفعل
✅ إعلان الأرباح في 28 أكتوبر — الإجماع: إيرادات بقيمة 90.75 مليار دولار، وتوقعات بنمو Azure بنسبة 44-47%
الحجة الهبوطية:
⚠️ الإنفاق الرأسمالي جنوني: 41 مليار دولار في الربع الماضي، مع توقعات بتجاوزه 50 مليار دولار في الربع المقبل
⚠️ نحو 50% من نمو الذكاء الاصطناعي في Azure مصدره OpenAI فحسب — خطر التركّز
⚠️ يُتوقع أن ينخفض التدفق النقدي الحر من 67 مليار دولار إلى 14.3 مليار دولار بحلول 2028 بسبب التوسع في البنية التحتية للذكاء الاصطناعي 2a69be3538f8
وول ستريت تطرح سؤالًا واحدًا: هل يبرر نمو الحوسبة السحابية إنفاقًا يتجاوز 175 مليار دولار على البنية التحتية في 2026؟
وجهة نظري: مايكروسوفت هي شركة التكنولوجيا الكبرى الوحيدة التي تثبت عائد الاستثمار في الذكاء الاصطناعي الآن. إذا أظهرت Azure نموًا بنسبة 46% أو أكثر غدًا، فسيعزز ذلك سوق الذكاء الاصطناعي بأكمله — بما في ذلك رموز الذكاء الاصطناعي المشفرة.
ما توقعاتكم؟ هل ستتجاوز MSFT التوقعات أم ستخفق؟
#CanMicrosoftDeliverOnAI #MSFT #AI #Azure #Crypto #Binance
#CanMicrosoftDeliverOnAI
الجميع يتحدث عن الإنفاق الرأسمالي على الذكاء الاصطناعي، لكن مايكروسوفت تُظهر الإيرادات فعليًا.
الحجة الصعودية:
✅ تجاوزت إيرادات Azure السنوية 100 مليار دولار (+41% على أساس سنوي) — المرة الأولى على الإطلاق
✅ أصبح لدى Copilot الآن أكثر من 30 مليون مقعد مدفوع — تبنّي الشركات حقيقي وليس مجرد ضجة
✅ الربع الرابع من السنة المالية 2026: مبيعات بقيمة 90 مليار دولار، وأرباح بقيمة 35.8 مليار دولار (+31%) — الذكاء الاصطناعي يحقق أرباحًا بالفعل
✅ إعلان الأرباح في 28 أكتوبر — الإجماع: إيرادات بقيمة 90.75 مليار دولار، وتوقعات بنمو Azure بنسبة 44-47%
الحجة الهبوطية:
⚠️ الإنفاق الرأسمالي جنوني: 41 مليار دولار في الربع الماضي، مع توقعات بتجاوزه 50 مليار دولار في الربع المقبل
⚠️ نحو 50% من نمو الذكاء الاصطناعي في Azure مصدره OpenAI فحسب — خطر التركّز
⚠️ يُتوقع أن ينخفض التدفق النقدي الحر من 67 مليار دولار إلى 14.3 مليار دولار بحلول 2028 بسبب التوسع في البنية التحتية للذكاء الاصطناعي 2a69be3538f8
وول ستريت تطرح سؤالًا واحدًا: هل يبرر نمو الحوسبة السحابية إنفاقًا يتجاوز 175 مليار دولار على البنية التحتية في 2026؟
وجهة نظري: مايكروسوفت هي شركة التكنولوجيا الكبرى الوحيدة التي تثبت عائد الاستثمار في الذكاء الاصطناعي الآن. إذا أظهرت Azure نموًا بنسبة 46% أو أكثر غدًا، فسيعزز ذلك سوق الذكاء الاصطناعي بأكمله — بما في ذلك رموز الذكاء الاصطناعي المشفرة.
ما توقعاتكم؟ هل ستتجاوز MSFT التوقعات أم ستخفق؟
#CanMicrosoftDeliverOnAI #MSFT #AI #Azure #Crypto #Binance
الجميع يتحدث عن الإنفاق الرأسمالي على الذكاء الاصطناعي، لكن مايكروسوفت تُظهر الإيرادات فعليًا.
الحجة الصعودية:
✅ تجاوزت إيرادات Azure السنوية 100 مليار دولار (+41% على أساس سنوي) — المرة الأولى على الإطلاق
✅ أصبح لدى Copilot الآن أكثر من 30 مليون مقعد مدفوع — تبنّي الشركات حقيقي وليس مجرد ضجة
✅ الربع الرابع من السنة المالية 2026: مبيعات بقيمة 90 مليار دولار، وأرباح بقيمة 35.8 مليار دولار (+31%) — الذكاء الاصطناعي يحقق أرباحًا بالفعل
✅ إعلان الأرباح في 28 أكتوبر — الإجماع: إيرادات بقيمة 90.75 مليار دولار، وتوقعات بنمو Azure بنسبة 44-47%
الحجة الهبوطية:
⚠️ الإنفاق الرأسمالي جنوني: 41 مليار دولار في الربع الماضي، مع توقعات بتجاوزه 50 مليار دولار في الربع المقبل
⚠️ نحو 50% من نمو الذكاء الاصطناعي في Azure مصدره OpenAI فحسب — خطر التركّز
⚠️ يُتوقع أن ينخفض التدفق النقدي الحر من 67 مليار دولار إلى 14.3 مليار دولار بحلول 2028 بسبب التوسع في البنية التحتية للذكاء الاصطناعي 2a69be3538f8
وول ستريت تطرح سؤالًا واحدًا: هل يبرر نمو الحوسبة السحابية إنفاقًا يتجاوز 175 مليار دولار على البنية التحتية في 2026؟
وجهة نظري: مايكروسوفت هي شركة التكنولوجيا الكبرى الوحيدة التي تثبت عائد الاستثمار في الذكاء الاصطناعي الآن. إذا أظهرت Azure نموًا بنسبة 46% أو أكثر غدًا، فسيعزز ذلك سوق الذكاء الاصطناعي بأكمله — بما في ذلك رموز الذكاء الاصطناعي المشفرة.
ما توقعاتكم؟ هل ستتجاوز MSFT التوقعات أم ستخفق؟
#CanMicrosoftDeliverOnAI #MSFT #AI #Azure #Crypto #Binance
1
121
تحوّل القدرة الاستيعابية الذي يختبر استراتيجية الذكاء الاصطناعي لدى #Microsoft 👇
تشير التقارير إلى أن Microsoft بصدد إنهاء اتفاق مع Oracle لاستئجار سعة سحابية للذكاء الاصطناعي، وتخطط للاعتماد على عدد أقل من مزودي الخدمات السحابية المتخصصين. جرى تداول الأسهم عند 531.29 دولارًا، بانخفاض قدره 0.51%، وسط موجة بيع حادة مرتبطة بالذكاء الاصطناعي دفعت مؤشر S&P 500 إلى التراجع بنسبة 4.4% ومؤشر Nasdaq 100 بنسبة 6.4%.
{spot}(MSFTBUSDT)
{spot}(ORCLBUSDT)
يمكن تفسير هذه الخطوة إما على أنها انضباط أشد في توظيف رأس المال، أو نظرة أكثر حذرًا تجاه شركاء توفير السعة من الخارج. وسيركز المستثمرون الآن على نمو Azure، والإفصاحات عن إيرادات الذكاء الاصطناعي، وأي تصريحات توضح ما إذا كانت Microsoft تحسّن سلسلة التوريد لديها أم تشير إلى ضعف الطلب على المدى القريب. وستساعد التوجيهات المقبلة للشركة على حسم هذا الجدل.
$MSFTB $ORCLB $MSFT.US #CoinVahini #Azure #AIInfrastructure
تحوّل القدرة الاستيعابية الذي يختبر استراتيجية الذكاء الاصطناعي لدى #Microsoft 👇
تشير التقارير إلى أن Microsoft بصدد إنهاء اتفاق مع Oracle لاستئجار سعة سحابية للذكاء الاصطناعي، وتخطط للاعتماد على عدد أقل من مزودي الخدمات السحابية المتخصصين. جرى تداول الأسهم عند 531.29 دولارًا، بانخفاض قدره 0.51%، وسط موجة بيع حادة مرتبطة بالذكاء الاصطناعي دفعت مؤشر S&P 500 إلى التراجع بنسبة 4.4% ومؤشر Nasdaq 100 بنسبة 6.4%.
يمكن تفسير هذه الخطوة إما على أنها انضباط أشد في توظيف رأس المال، أو نظرة أكثر حذرًا تجاه شركاء توفير السعة من الخارج. وسيركز المستثمرون الآن على نمو Azure، والإفصاحات عن إيرادات الذكاء الاصطناعي، وأي تصريحات توضح ما إذا كانت Microsoft تحسّن سلسلة التوريد لديها أم تشير إلى ضعف الطلب على المدى القريب. وستساعد التوجيهات المقبلة للشركة على حسم هذا الجدل.
$MSFTB $ORCLB $MSFT.US #CoinVahini #Azure #AIInfrastructure
تشير التقارير إلى أن Microsoft بصدد إنهاء اتفاق مع Oracle لاستئجار سعة سحابية للذكاء الاصطناعي، وتخطط للاعتماد على عدد أقل من مزودي الخدمات السحابية المتخصصين. جرى تداول الأسهم عند 531.29 دولارًا، بانخفاض قدره 0.51%، وسط موجة بيع حادة مرتبطة بالذكاء الاصطناعي دفعت مؤشر S&P 500 إلى التراجع بنسبة 4.4% ومؤشر Nasdaq 100 بنسبة 6.4%.
يمكن تفسير هذه الخطوة إما على أنها انضباط أشد في توظيف رأس المال، أو نظرة أكثر حذرًا تجاه شركاء توفير السعة من الخارج. وسيركز المستثمرون الآن على نمو Azure، والإفصاحات عن إيرادات الذكاء الاصطناعي، وأي تصريحات توضح ما إذا كانت Microsoft تحسّن سلسلة التوريد لديها أم تشير إلى ضعف الطلب على المدى القريب. وستساعد التوجيهات المقبلة للشركة على حسم هذا الجدل.
$MSFTB $ORCLB $MSFT.US #CoinVahini #Azure #AIInfrastructure
92
أغلق سهم مايكروسوفت (MSFT) عند 555.80 دولارًا في 4 نوفمبر، مرتفعًا بنسبة 6.68% مع عودة المستثمرين إلى أسهم شركات التكنولوجيا العملاقة ذات القيمة السوقية الضخمة. وجاءت أحدث نتائجها أعلى من التوقعات، وجذب نمو Azure الانتباه، لكن السوق لا يزال يريد دليلًا على أن الإنفاق الكبير على الذكاء الاصطناعي سيؤتي ثماره.
أميل بحذر إلى التفاؤل ما دام نمو الحوسبة السحابية متماسكًا.
هل يتحول استثمار مايكروسوفت في الذكاء الاصطناعي إلى محرك أرباح مستدام، أم أن السوق يبالغ في التفاؤل؟
#MSFT #Azure #Aİ
أغلق سهم مايكروسوفت (MSFT) عند 555.80 دولارًا في 4 نوفمبر، مرتفعًا بنسبة 6.68% مع عودة المستثمرين إلى أسهم شركات التكنولوجيا العملاقة ذات القيمة السوقية الضخمة. وجاءت أحدث نتائجها أعلى من التوقعات، وجذب نمو Azure الانتباه، لكن السوق لا يزال يريد دليلًا على أن الإنفاق الكبير على الذكاء الاصطناعي سيؤتي ثماره.
أميل بحذر إلى التفاؤل ما دام نمو الحوسبة السحابية متماسكًا.
هل يتحول استثمار مايكروسوفت في الذكاء الاصطناعي إلى محرك أرباح مستدام، أم أن السوق يبالغ في التفاؤل؟
#MSFT #Azure #Aİ
أميل بحذر إلى التفاؤل ما دام نمو الحوسبة السحابية متماسكًا.
هل يتحول استثمار مايكروسوفت في الذكاء الاصطناعي إلى محرك أرباح مستدام، أم أن السوق يبالغ في التفاؤل؟
#MSFT #Azure #Aİ
160
·
--
مايكروسوفت والذكاء الاصطناعي: هل يمكن للاستثمار الضخم أن يحقق نموًا مستدامًا؟
إن بناء البنية التحتية للذكاء الاصطناعي مكلف. لكن تحويلها إلى نشاط تجاري مربح هو التحدي الحقيقي.
تتمتع مايكروسوفت بميزة: فهي تقدم خدماتها بالفعل للشركات عبر Microsoft 365 وAzure وWindows وبرامج المؤسسات. وهذا يمنح الشركة عدة طرق لتوفير أدوات الذكاء الاصطناعي لعملائها الحاليين.
لكن التوزيع وحده لا يكفي.
لكي تحقق استراتيجية الذكاء الاصطناعي قيمة مستدامة، هناك ثلاثة أمور مهمة:
☁️ نمو Azure: هل يترجم الطلب على الحوسبة المدعومة بالذكاء الاصطناعي إلى إيرادات سحابية مستدامة؟
🤖 اعتماد Copilot: هل تستخدم الشركات أدوات الذكاء الاصطناعي بانتظام وتحقق مكاسب ملموسة في الإنتاجية؟
📊 الربحية: هل يمكن أن تنمو الإيرادات المرتبطة بالذكاء الاصطناعي بما يكفي لتبرير الإنفاق على مراكز البيانات والرقائق والطاقة وتطوير النماذج؟
يكمن الفارق الأساسي بين إثارة اهتمام الشركات بالذكاء الاصطناعي وبناء منتجات ترغب في الدفع مقابلها على المدى الطويل.
لا تحتاج مايكروسوفت إلى الفوز في كل منافسة في مجال الذكاء الاصطناعي. بل تحتاج إلى جعل منتجاتها مفيدة وواسعة الانتشار ومستدامة اقتصاديًا.
ما العامل الأهم على المدى الطويل: قاعدة عملاء مايكروسوفت الحالية أم قدرتها على التحكم في تكاليف البنية التحتية للذكاء الاصطناعي؟
#Microsoft #MicrosoftAI #Aİ #Azure
مايكروسوفت والذكاء الاصطناعي: هل يمكن للاستثمار الضخم أن يحقق نموًا مستدامًا؟
إن بناء البنية التحتية للذكاء الاصطناعي مكلف. لكن تحويلها إلى نشاط تجاري مربح هو التحدي الحقيقي.
تتمتع مايكروسوفت بميزة: فهي تقدم خدماتها بالفعل للشركات عبر Microsoft 365 وAzure وWindows وبرامج المؤسسات. وهذا يمنح الشركة عدة طرق لتوفير أدوات الذكاء الاصطناعي لعملائها الحاليين.
لكن التوزيع وحده لا يكفي.
لكي تحقق استراتيجية الذكاء الاصطناعي قيمة مستدامة، هناك ثلاثة أمور مهمة:
☁️ نمو Azure: هل يترجم الطلب على الحوسبة المدعومة بالذكاء الاصطناعي إلى إيرادات سحابية مستدامة؟
🤖 اعتماد Copilot: هل تستخدم الشركات أدوات الذكاء الاصطناعي بانتظام وتحقق مكاسب ملموسة في الإنتاجية؟
📊 الربحية: هل يمكن أن تنمو الإيرادات المرتبطة بالذكاء الاصطناعي بما يكفي لتبرير الإنفاق على مراكز البيانات والرقائق والطاقة وتطوير النماذج؟
يكمن الفارق الأساسي بين إثارة اهتمام الشركات بالذكاء الاصطناعي وبناء منتجات ترغب في الدفع مقابلها على المدى الطويل.
لا تحتاج مايكروسوفت إلى الفوز في كل منافسة في مجال الذكاء الاصطناعي. بل تحتاج إلى جعل منتجاتها مفيدة وواسعة الانتشار ومستدامة اقتصاديًا.
ما العامل الأهم على المدى الطويل: قاعدة عملاء مايكروسوفت الحالية أم قدرتها على التحكم في تكاليف البنية التحتية للذكاء الاصطناعي؟
#Microsoft #MicrosoftAI #Aİ #Azure
إن بناء البنية التحتية للذكاء الاصطناعي مكلف. لكن تحويلها إلى نشاط تجاري مربح هو التحدي الحقيقي.
تتمتع مايكروسوفت بميزة: فهي تقدم خدماتها بالفعل للشركات عبر Microsoft 365 وAzure وWindows وبرامج المؤسسات. وهذا يمنح الشركة عدة طرق لتوفير أدوات الذكاء الاصطناعي لعملائها الحاليين.
لكن التوزيع وحده لا يكفي.
لكي تحقق استراتيجية الذكاء الاصطناعي قيمة مستدامة، هناك ثلاثة أمور مهمة:
☁️ نمو Azure: هل يترجم الطلب على الحوسبة المدعومة بالذكاء الاصطناعي إلى إيرادات سحابية مستدامة؟
🤖 اعتماد Copilot: هل تستخدم الشركات أدوات الذكاء الاصطناعي بانتظام وتحقق مكاسب ملموسة في الإنتاجية؟
📊 الربحية: هل يمكن أن تنمو الإيرادات المرتبطة بالذكاء الاصطناعي بما يكفي لتبرير الإنفاق على مراكز البيانات والرقائق والطاقة وتطوير النماذج؟
يكمن الفارق الأساسي بين إثارة اهتمام الشركات بالذكاء الاصطناعي وبناء منتجات ترغب في الدفع مقابلها على المدى الطويل.
لا تحتاج مايكروسوفت إلى الفوز في كل منافسة في مجال الذكاء الاصطناعي. بل تحتاج إلى جعل منتجاتها مفيدة وواسعة الانتشار ومستدامة اقتصاديًا.
ما العامل الأهم على المدى الطويل: قاعدة عملاء مايكروسوفت الحالية أم قدرتها على التحكم في تكاليف البنية التحتية للذكاء الاصطناعي؟
#Microsoft #MicrosoftAI #Aİ #Azure
1
19
·
--
استراتيجية مايكروسوفت في الذكاء الاصطناعي: هل يمكن للاستثمارات الضخمة أن تحقق نتائج ملموسة؟
تستثمر مايكروسوفت مليارات الدولارات في الذكاء الاصطناعي، لكن التحدي الحقيقي يكمن في تحويل هذا الإنفاق إلى نمو مستدام للأعمال.
☁️ الفرصة: قد يدعم الطلب المتزايد على الحوسبة السحابية وانتشار استخدام الذكاء الاصطناعي على نطاق أوسع أعمال مايكروسوفت على المدى الطويل.
⚠️ المخاطر: المنافسة شديدة، وتكاليف البنية التحتية مرتفعة، وقد يستغرق الأمر وقتًا حتى تحقق هذه الاستثمارات عوائد ملموسة.
بالنسبة إليّ، لا يقتصر السؤال الأساسي على مقدار ما تنفقه مايكروسوفت على الذكاء الاصطناعي، بل على ما إذا كان هذا الاستثمار يخلق قيمة مستدامة للأعمال.
ما الأهم بالنسبة إليك عند تقييم استراتيجية مايكروسوفت في الذكاء الاصطناعي: نمو Azure، أم اعتماد الذكاء الاصطناعي، أم الربحية؟
#Microsoft #MSFT #Aİ #Azure
استراتيجية مايكروسوفت في الذكاء الاصطناعي: هل يمكن للاستثمارات الضخمة أن تحقق نتائج ملموسة؟
تستثمر مايكروسوفت مليارات الدولارات في الذكاء الاصطناعي، لكن التحدي الحقيقي يكمن في تحويل هذا الإنفاق إلى نمو مستدام للأعمال.
☁️ الفرصة: قد يدعم الطلب المتزايد على الحوسبة السحابية وانتشار استخدام الذكاء الاصطناعي على نطاق أوسع أعمال مايكروسوفت على المدى الطويل.
⚠️ المخاطر: المنافسة شديدة، وتكاليف البنية التحتية مرتفعة، وقد يستغرق الأمر وقتًا حتى تحقق هذه الاستثمارات عوائد ملموسة.
بالنسبة إليّ، لا يقتصر السؤال الأساسي على مقدار ما تنفقه مايكروسوفت على الذكاء الاصطناعي، بل على ما إذا كان هذا الاستثمار يخلق قيمة مستدامة للأعمال.
ما الأهم بالنسبة إليك عند تقييم استراتيجية مايكروسوفت في الذكاء الاصطناعي: نمو Azure، أم اعتماد الذكاء الاصطناعي، أم الربحية؟
#Microsoft #MSFT #Aİ #Azure
تستثمر مايكروسوفت مليارات الدولارات في الذكاء الاصطناعي، لكن التحدي الحقيقي يكمن في تحويل هذا الإنفاق إلى نمو مستدام للأعمال.
☁️ الفرصة: قد يدعم الطلب المتزايد على الحوسبة السحابية وانتشار استخدام الذكاء الاصطناعي على نطاق أوسع أعمال مايكروسوفت على المدى الطويل.
⚠️ المخاطر: المنافسة شديدة، وتكاليف البنية التحتية مرتفعة، وقد يستغرق الأمر وقتًا حتى تحقق هذه الاستثمارات عوائد ملموسة.
بالنسبة إليّ، لا يقتصر السؤال الأساسي على مقدار ما تنفقه مايكروسوفت على الذكاء الاصطناعي، بل على ما إذا كان هذا الاستثمار يخلق قيمة مستدامة للأعمال.
ما الأهم بالنسبة إليك عند تقييم استراتيجية مايكروسوفت في الذكاء الاصطناعي: نمو Azure، أم اعتماد الذكاء الاصطناعي، أم الربحية؟
#Microsoft #MSFT #Aİ #Azure
1
19
·
--
تحدي مايكروسوفت في مجال الذكاء الاصطناعي: تحويل الاستثمار إلى قيمة طويلة الأجل
تستثمر مايكروسوفت ($MSFT) بكثافة في الذكاء الاصطناعي، لكن السؤال الأساسي هو مدى فاعلية تحويل هذا الإنفاق إلى نمو مستدام للأعمال.
إليك ثلاثة أمور تستحق المتابعة:
☁️ نمو Azure: هل يترجم الطلب على الحوسبة المخصصة للذكاء الاصطناعي إلى نمو متواصل في الخدمات السحابية؟
🤖 تحقيق الإيرادات من الذكاء الاصطناعي: هل تدرّ Copilot وأدوات الذكاء الاصطناعي الأخرى إيرادات ملموسة لمايكروسوفت؟
📊 عوائد الاستثمار: هل تبرر الزيادة في الإيرادات والإنتاجية تكلفة إنشاء البنية التحتية للذكاء الاصطناعي وتشغيلها؟
الطلب القوي وحده لا يروي القصة كاملة. وينبغي للمستثمرين أيضًا مراعاة قيود الطاقة الاستيعابية والتكاليف التشغيلية وتوقعات الإدارة.
السؤال الأهم ليس ببساطة ما إذا كان تبني الذكاء الاصطناعي سينمو، بل ما إذا كانت مايكروسوفت قادرة على تحويل هذا التبني إلى نتائج مالية مستدامة.
ما العامل الأهم عند تقييم استراتيجية مايكروسوفت في مجال الذكاء الاصطناعي: نمو Azure، أم إيرادات الذكاء الاصطناعي، أم عوائد الاستثمار؟
#Microsoft #Aİ #Azure #Tech
تحدي مايكروسوفت في مجال الذكاء الاصطناعي: تحويل الاستثمار إلى قيمة طويلة الأجل
تستثمر مايكروسوفت ($MSFT) بكثافة في الذكاء الاصطناعي، لكن السؤال الأساسي هو مدى فاعلية تحويل هذا الإنفاق إلى نمو مستدام للأعمال.
إليك ثلاثة أمور تستحق المتابعة:
☁️ نمو Azure: هل يترجم الطلب على الحوسبة المخصصة للذكاء الاصطناعي إلى نمو متواصل في الخدمات السحابية؟
🤖 تحقيق الإيرادات من الذكاء الاصطناعي: هل تدرّ Copilot وأدوات الذكاء الاصطناعي الأخرى إيرادات ملموسة لمايكروسوفت؟
📊 عوائد الاستثمار: هل تبرر الزيادة في الإيرادات والإنتاجية تكلفة إنشاء البنية التحتية للذكاء الاصطناعي وتشغيلها؟
الطلب القوي وحده لا يروي القصة كاملة. وينبغي للمستثمرين أيضًا مراعاة قيود الطاقة الاستيعابية والتكاليف التشغيلية وتوقعات الإدارة.
السؤال الأهم ليس ببساطة ما إذا كان تبني الذكاء الاصطناعي سينمو، بل ما إذا كانت مايكروسوفت قادرة على تحويل هذا التبني إلى نتائج مالية مستدامة.
ما العامل الأهم عند تقييم استراتيجية مايكروسوفت في مجال الذكاء الاصطناعي: نمو Azure، أم إيرادات الذكاء الاصطناعي، أم عوائد الاستثمار؟
#Microsoft #Aİ #Azure #Tech
تستثمر مايكروسوفت ($MSFT) بكثافة في الذكاء الاصطناعي، لكن السؤال الأساسي هو مدى فاعلية تحويل هذا الإنفاق إلى نمو مستدام للأعمال.
إليك ثلاثة أمور تستحق المتابعة:
☁️ نمو Azure: هل يترجم الطلب على الحوسبة المخصصة للذكاء الاصطناعي إلى نمو متواصل في الخدمات السحابية؟
🤖 تحقيق الإيرادات من الذكاء الاصطناعي: هل تدرّ Copilot وأدوات الذكاء الاصطناعي الأخرى إيرادات ملموسة لمايكروسوفت؟
📊 عوائد الاستثمار: هل تبرر الزيادة في الإيرادات والإنتاجية تكلفة إنشاء البنية التحتية للذكاء الاصطناعي وتشغيلها؟
الطلب القوي وحده لا يروي القصة كاملة. وينبغي للمستثمرين أيضًا مراعاة قيود الطاقة الاستيعابية والتكاليف التشغيلية وتوقعات الإدارة.
السؤال الأهم ليس ببساطة ما إذا كان تبني الذكاء الاصطناعي سينمو، بل ما إذا كانت مايكروسوفت قادرة على تحويل هذا التبني إلى نتائج مالية مستدامة.
ما العامل الأهم عند تقييم استراتيجية مايكروسوفت في مجال الذكاء الاصطناعي: نمو Azure، أم إيرادات الذكاء الاصطناعي، أم عوائد الاستثمار؟
#Microsoft #Aİ #Azure #Tech
1
19
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BTCReboundsAbove$60KAmidWhaleDipBuying
3,590 مشاهدات
43 يقومون بالنقاش
2
#NvidiaLoses$2.7TrillionInMonthAndAHalf
41,523 مشاهدات
201 يقومون بالنقاش
3
#GlobalStocksFaceLongestLosingStreakSince2023
386,412 مشاهدات
2,541 يقومون بالنقاش
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
55,715 مشاهدات
139 يقومون بالنقاش
5
#AnthropicPlungesTowardIPOPriceonDay2
203,314 مشاهدات
1,624 يقومون بالنقاش
6
#TwentyOneCapitalAdds172.25BTC
97,926 مشاهدات
1,030 يقومون بالنقاش
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
14,252 مشاهدات
65 يقومون بالنقاش
8
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
3,489 مشاهدات
30 يقومون بالنقاش
9
#BitMineFaces$10.1BUnrealizedETHLoss
6,849 مشاهدات
32 يقومون بالنقاش
10
#StrategyReports$35BNetReserves
3,653 مشاهدات
23 يقومون بالنقاش