
ليرة تركية؛ د
1. من بين طرق الستاكينغ الأربع، يهيمن الستاكينغ المجمع، بقيادة Lido Finance، على مشهد الستاكينغ في إيثريوم، وهو ما يمثل 36.6% من إجمالي حصة سوق إيثريوم. ويرجع ذلك إلى إمكانية الوصول والتنوع والمزايا الفريدة لمشتقات الرهن السائلة (LSD).
2. يتكون النظام البيئي المتنوع لـ LSD من القطاعات التالية: البنية التحتية لـ DVT، وبروتوكولات التخزين المجمع، وبروتوكولات LSDFi، وإعادة التخزين، ومشاركة إنتاجية MEV. تعالج هذه القطاعات التحديات، وتعزز اللامركزية، وتحسن العائدات لأصحاب المصلحة، مما يساهم في النمو المستمر لسوق LSD.
3. يتمتع سوق LSD بإمكانات نمو كبيرة، قد تُدفَع بانخفاض نسبة مشاركة ETH في التخزين حاليًا، وتطوير البنية التحتية، وتطبيق إعادة توظيف الضمانات في التخزين، مما يساهم في نظام بيئي أكثر لامركزيةً ومتانةً مع فرص وفيرة للتوسع المستقبلي.
4. العامل الرئيسي في نمو سوق LSD هو نسبة تخزين ETH، والتي لا تتجاوز 15% حاليًا. ومع افتراضات حالات الهبوط والأساس والارتفاع، والتي تستخدم 38% و51% و70% لنسبة تخزين ETH على التوالي، يُظهر سوق LSD إمكانية نمو ثلاثي الأرقام على المدى المتوسط، وإمكانات نمو من سبعة أرقام خلال خمس سنوات.
تشير العوائد البيتا المحسّنة من قطاع LSD، كما يتضح من سلوك أسعار رموز البروتوكولات الرئيسية، إلى جانب ثبات ارتباط stETH المتزايد، إلى أن نظام LSD البيئي يعج بفرص كل من لعبة بيتا والسعي وراء ألفا. وهذه الآفاق جذابة بشكل خاص للمستثمرين ذوي القدرة المتوسطة إلى العالية على تحمل المخاطر.
1. مشهد تخزين ETH
هناك أربع طرق رئيسية لتخزين ETH في PoS:

التخزين الفردي، والذي يتطلب من المستخدمين تشغيل عقدة المدقق الخاصة بهم عن طريق إيداع 32 ETH والالتزام بالمواصفات العتادية. وعلى الرغم من أن هذه الطريقة توفر أقصى درجات التحكم والأمان، فإنها تستهلك موارد كبيرة بالنسبة لمعظم المستخدمين؛
التخزين كخدمة (stSaaS)، الذي يقدمه مشغّلو عقد المدقق من الأطراف الثالثة، ويتطلب من المستخدمين تخزين 32 ETH بينما يتولى المشغّلون المحترفون إدارة العملية، مما يجعله أقل تطلبًا.
التخزين الجماعي، الذي تتيحه بروتوكولات التخزين السائل، يجمع ETH المودع ويُفوِّضه إلى مشغلي عقد موثوقين. ويتلقى المستخدمون كمية مقابلة من رموز LSD تمثل ETH المخزن لديهم.
تخزين CEX، الذي توفره منصات مثل Coinbase أو Kraken، هو أبسط طريقة للتخزين، ولا يتطلب محفظة على السلسلة. ومع ذلك، فإنه ينطوي على أعلى درجة من المخاطر المركزية.

مقارنةً بالشبكات الكبرى الأخرى التي تعتمد PoS أيضًا، تمتلك Ethereum نسبة تخزين منخفضة نسبيًا. ووفقًا لـ stakingrewards.com، تتراوح نسب التخزين في السلاسل الأخرى بين 40% و70%. ويمكن إرجاع النسبة الأقل في Ethereum جزئيًا إلى قيود السحب التي منعت المستخدمين من الوصول إلى ETH المخزن لديهم قبل ترقية شنغهاي، التي اكتملت في أبريل، وإلى بنية التخزين التحتية التي لا تزال حديثة نسبيًا.

برز التخزين الجماعي بوصفه الطريقة المهيمنة لتخزين ETH بسبب طبيعته الأقل تطلبًا وحالات استخدامه المتنوعة، مستحوذًا على 36.6% من إجمالي حصة سوق ETH المخزن، وفقًا لما أظهرته لوحة Dune Analytics. ويكشف تحليل إضافي أن Lido Finance تتصدر قطاع التخزين الجماعي/LSD، بحصة سوقية تبلغ 73% في قطاع LSD. ويمكن إرجاع نجاح Lido إلى دعمها من مؤسسات بارزة مثل a16z وParadigm وإلى ميزة السبق التي تمتعت بها، مما أنشأ لها خندقين تنافسيين قويين: اقتصاديات الحجم والسيولة العالية لـ stETH. يمنح العامل الأول Lido ميزة في الرسوم مع مشغلي العقد، بينما يوفر العامل الثاني لحائزي stETH مرونة أكبر لرموز LSD الخاصة بهم داخل نظام DeFi البيئي. ومن الصعب تقليد هذه المزايا الفريدة. بالإضافة إلى ذلك، يُظهر سوق LSD خصائص احتكارية، حيث تمثل أكبر خمسة بروتوكولات LSD أكثر من 97% من حصة سوق التخزين السائل.


2. أصل المشتقة السائلة للتخزين (LSD)
نشأت المشتقات السائلة للتخزين (LSD) من “The Merge”، وهي ترقية لـ Ethereum نقلت الشبكة من إثبات العمل (PoW) إلى إثبات الحصة (PoS). وقد استبدل هذا التحول المعدّنين بمدققين يقومون بتخزين ETH لتأمين الشبكة. ومع ذلك، فإن عقبات مثل العتبة المرتفعة للتخزين (32 ETH)، ومتطلبات العتاد، وقيود السحب قبل ترقية شنغهاي، حالت دون مشاركة العديد من الراغبين في التخزين. وهذا أدى إلى إنشاء LSDs، وهي رموز تمثل ETH المخزن، تصدرها بروتوكولات مثل Lido Finance وRocket Pool وFrax Finance، أو منصات تداول مركزية مثل Coinbase وBinance. ويمكن نقل هذه الرموز السائلة أو استخدامها في تطبيقات DeFi أخرى. وتنقسم LSDs إلى فئتين: رموز إعادة التوازن مثل stETH، التي توزع مكافآت التخزين عبر زيادة كمية الرموز، ورموز حاملة للعائد مثل rETH أو wstETH، التي توزع المكافآت عبر ارتفاع قيمة الرمز. ومع معالجة LSDs لعوائق التخزين وعدم كفاءة رأس المال، شهد سوق LSD نموًا كبيرًا منذ عام 2023 وأصبح أحد السرديات الرئيسية في DeFi.

لقياس إمكانات العائد البيتا لـ LSD، يمكننا استخدام تغيرات أسعار رموز البروتوكولات الأساسية. ومن الرسم البياني، يمكننا أن نرى أنه خلال الارتفاعات أو الانخفاضات الكبيرة في السوق، مثل انهيار السوق في 19 مايو، والارتفاع الصعودي الأخير، والهبوط اللاحق في السوق الهابطة، أظهرت رموز مثل $LDO و$RPL حركات سعرية مشابهة لـ $BTC، مما يشير إلى أن بيتا الخاصة بـ LSD كانت مطابقة للسوق عمومًا في ذلك الوقت. ومع اقتراب The Merge، شهد كل من $LDO و$RPL ارتفاعات كبيرة من يوليو 2022 إلى سبتمبر 2022، بينما كان $BTC لا يزال يواجه صعوبات. وقد مثّل ذلك بداية صعود قطاع LSD. ثم بدءًا من عام 2023، ومع اقتراب ترقية شنغهاي، لم يشهد $LDO و$RPL فقط ارتفاعًا جديدًا في القطاع، بل شهد القطاع كله أيضًا موجة صعود أخرى، مما رسّخ هذا القطاع الناشئ أكثر بوصفه سردية طويلة الأجل محورية لـ DeFi ورفع إمكاناته البيتا. وبعد ترقية شنغهاي، أزيل عدم اليقين بشأن السحب، مما مثّل محطة مهمة لقطاع LSD.

أحد أبرز المخاطر على LSDs هو فقدان الارتباط. يمكننا استخدام stETH، وهو رمز LSD تمثيلي، كمثال لاستعراض تاريخ ارتباط LSDs واستنتاج ما إذا كانت LSDs ستفقد ارتباطها مستقبلًا. يوضح الرسم البياني أنه عندما تم إطلاق stETH لأول مرة، كان الارتباط شديد التقلب، حيث تراوح بين خصم يقارب 8% وعلاوة 4%. ومع ازدياد التبني وبدء تراكم السيولة حول stETH، استقر الارتباط تدريجيًا عند -1.5% ثابتة لمدة عام. وكان الخصم المستمر لـ stETH يعود بدرجة كبيرة إلى حالة عدم اليقين بشأن عمليات السحب في ذلك الوقت.
أدت أحداث السوق مثل حادثة LUNA-UST وانهيار FTX إلى تحركات سوقية غير عقلانية مدفوعة بالذعر، مما تسبب في فقدان stETH لارتباطه مؤقتًا. ومع ذلك، كان حجم الخصم يتناقص باستمرار مع كل حدث، مما يشير إلى تزايد ثقة السوق في stETH.
مع اكتمال ترقية شنغهاي في 12 أبريل 2023، أزيل عدم اليقين بشأن السحب، مما ساهم في مزيد من استقرار الارتباط. وبينما أعتقد أن LSDs الكبرى مثل stETH من غير المرجح أن تشهد فقدانًا في الارتباط بمقدار كبير كما في السابق، فإن LSDs الأصغر ذات السيولة الأقل والعلامة التجارية الأقل رسوخًا قد تواجه خطر ارتباط أعلى بكثير. لذلك، ينبغي توخي الحذر عند الاحتفاظ بـ LSDs ذات قاعدة مستخدمين أصغر.

يمكن وصف تطور قطاع التخزين السائل إلى حد كبير من خلال تقدم كيانات رئيسية مثل Lido وRocket Pool وFrax Finance وCoinbase وBinance. فقد استحوذت Lido، بوصفها أول الداخلين إلى هذا المجال، بسرعة على حصة سوقية كبيرة. وبعد نحو عام، دخلت Rocket Pool الساحة بآلية أكثر لامركزية، مقتطعة تدريجيًا من هيمنة Lido.
أطلقت منصات التداول المركزية مثل Coinbase وBinance خدمات التخزين، إدراكًا للإمكانات السوقية الكبيرة لقطاع LSD. وبفضل قواعد مستخدميها الواسعة وواجهاتها سهلة الاستخدام، تمكنت من اكتساب زخم سريعًا. غير أن Frax Finance اقتطعت حصة سوقية مهمة وسط هذه المنافسة الشرسة باستخدام موارد التصويت الخاصة بحوكمتها لتقديم عوائد أعلى، مما أشعل بداية حرب العائد في قطاع LSD.
ومن الجدير بالذكر أنه بعد ترقية شنغهاي، أخذت القيمة الإجمالية المقفلة (TVL) في البروتوكولات على السلسلة بالارتفاع بثبات، في حين أخذت TVL في منصات التداول المركزية بالانخفاض تدريجيًا. ويمكن أن تُعزى هذه التحولات على الأرجح إلى المخاطر التنظيمية التي تواجهها منصات التداول المركزية.

3. حالة سوق LSD
وُلد مع “The Merge” ونما جنبًا إلى جنب مع “Shapella”، وقد تطور سوق LSD من قطاع خدمي إلى نظام بيئي متنوع يخدم المخزنين ومزارعي العائد ومستهلكي DeFi المتطرفين. ويتألف سوق LSD من خمسة قطاعات: البنية التحتية المدعومة بتقنية المدقق الموزع (DVT)، وبروتوكولات التخزين الجماعي، وبروتوكولات LSDFi، وإعادة التخزين، وبروتوكول مشاركة عوائد MEV.

تواجه خدمات التخزين الجماعي الحالية تحديات مثل حفظ أموال المستخدمين ومخاطر مشغلي العقد المركزيين. ويوفر DVT حلًا من خلال العمل كمحفظة متعددة التوقيع لعقد المدققين. ويستخدم أربع آليات أساسية:
توليد المفاتيح الموزعة، وهو ما يقسم المفتاح الخاص للمُدقّق إلى عدة أجزاء، ويملك كل مشغّل جزءًا واحدًا من المفتاح الخاص (KetShare).
مشاركة سر شَمير، مما يتيح إعادة بناء المفتاح الخاص بحدّ أدنى محدد مسبقًا من KeyShares.
الحوسبة متعددة الأطراف، مما يسمح للمشغّلين بإجراء الحوسبة اللامركزية دون إعادة بناء المفتاح الخاص الكامل على جهاز واحد.
تحمّل الأخطاء البيزنطية في إسطنبول، الذي يختار العقدة القائدة عشوائيًا.
تساهم هذه الآليات في شبكة أكثر أمانًا ومرونة، مع تقليل مخاطر slashing بشكل كبير. ومن أبرز بروتوكولات DVT: SSV Network وObol Network.

يسيطر على قطاع خدمة التخزين الجماعي كل من Lido Finance وRocket Pool وFrax Finance. تتصدر Lido السوق بحصة 73%، ويعزى ذلك إلى مزاياها المذكورة سابقًا. أما Rocket Pool، ثاني أكبر بروتوكول، فتبلغ حصتها السوقية نحو 7%. وتمتاز بآلية انضمام لمشغلي العقد دون إذن، تتيح لأي شخص يملك 8 ETH وما لا يقل عن 2.4 ETH من $RPL أن يصبح مشغل عقد، مما يخفض عوائق الدخول ويعزز اللامركزية.
تُعد Frax، إحدى أسرع بروتوكولات LSD نموًا، في المرتبة الثالثة من حيث القيمة الإجمالية المقفلة (TVL). وقد حققت نموًا كبيرًا من خلال تقديم عوائد أعلى من المتوسط للمخزنين. وبعد الإيداع، يتلقى المستخدمون frxETH، والذي يمكن تخزينه لاحقًا للحصول على sfrxETH أو تقديمه إلى مجمع frxETH/ETH الخاص بـ Curve لكسب $CRV و$CVX و$FXS. ومع ذلك، يتم التخلي عن مكافآت تخزين ETH، إذ تُخصَّص بدلًا من ذلك لحاملي sfrxETH. ويجني حاملو sfrxETH عوائد أعلى مع مكافآت إضافية من frxETH، بينما يستفيد مزودو سيولة frxETH من قوة تصويت Frax الكبيرة في Curve وConvex، مما يعزز مكافآت LP.

يشير LSDFi إلى منتجات أو بروتوكولات DeFi المبنية على LSD ويمكن تقسيمه إلى الفئات التالية:
منصات الإقراض، مثل Aave.
مجمّعات العائد، مثل Yeran Finance و0xACID وbestLSD.
بروتوكولات العائد، بما في ذلك Aura Finance وunshETH وLSDx Finance وPendle Finance.
منتجات المؤشرات، ممثلةً بـ Index Coop.
منتجات الخدمة، مثل Cian وDeFi Saver وInstadapp.
بروتوكول CDP، مثل Lybra Finance.
تسعى معظم بروتوكولات LSDFi إلى تعظيم عوائد LSD عبر جلب عوائد خارجية أو استخدام الرافعة المالية.

أصبحت إعادة التخزين، وهو مفهوم قدمته EigenLayer، سردية مركزية في سوق LSD. وببساطة، تتضمن إعادة التخزين أخذ رأس مال مخزَّن بالفعل وإعادة تخزينه مرة أخرى، مما يضيف شروط slashing إضافية إلى رأس المال.
هذا المفهوم مهم من منظورين. أولًا، بالنسبة لسلاسل PoS مثل Ethereum، تكون أمان النظام متناسبًا طرديًا مع مقدار رأس المال المخزن، وهو مقدار محدود. ومع ظهور كل نظام جديد، يصبح رأس المال أكثر تجزؤًا. ثانيًا، بالنسبة للتطبيقات مثل الجسور، والأوراكل، والحلول التجميعية (roll-ups)، قد يكون تأمين رأس مال كبير أمرًا صعبًا، مما يجعل إنشاء نظام آمن أمرًا معقدًا.
على سبيل المثال، لنفترض أن التطبيق A قرر تقديم خدمات على شبكة Ethereum لكنه واجه مشكلات في إنشاء شبكة الأمان الخاصة به. في هذه الحالة، يمكن للتطبيق A المشاركة في عقد EigenLayer، مع تحديد آلية المكافأة وslashing الخاصة به. عندها يمكن للمُعيدين التخزين نشر ETH أو LSDs المخزنة لديهم مسبقًا إلى EigenLayer، لتأمين التطبيق A بطريقة مشابهة لكيفية تأمينهم لشبكة Ethereum.
ومع مشاركة المزيد والمزيد من المُعيدين التخزين في عقد EigenLayer، تقوم EigenLayer فعليًا بتجميع الأمان الذي يوفره المخزنون. وتتيح هذه العملية خدمة أمنية موحدة لمشاركي الشبكة.
تعالج إعادة التخزين هذه المشكلات من خلال تجميع رأس المال أو الأمان المجزأ وتقديم نهج جديد لبدء تشغيل الشبكات للتطبيقات. تتيح EigenLayer للمستخدمين إعادة تخزين رموز LSD الخاصة بهم، وجمع موارد الأمان، وتمديدها إلى هذه التطبيقات. ونتيجة لذلك، يحصل المستخدمون على مكافآت إضافية، وترتفع كفاءة استخدام رأس المال داخل النظام البيئي بأكمله، وتوفّر التطبيقات الوقت والجهد في بناء إجراءاتها الأمنية. ويخلق هذا التآزر وضعًا يفيد جميع الأطراف المعنية.

القيمة القابلة للاستخراج القصوى (MEV) تشير إلى الحد الأقصى من القيمة التي يمكن للمُدققين استخراجها من مكافآت الكتل ورسوم الغاز عبر تغيير تسلسل المعاملات. وغالبًا ما تستغل روبوتات المراجحة MEV باستخدام استراتيجيات مثل هجمات sandwich (التقدّم على الصفقة)، مما يؤثر سلبًا في المستخدمين الأفراد. ونتيجة لذلك، تسعى عدة بروتوكولات لمعالجة هذه المشكلة، ومن بينها Manifold Finance.
تستخدم Manifold Finance خدمة SecureRPC الخاصة بها لتقديم خدمة تُسمى OpenMEV، تعيد توزيع أرباح MEV. ويخطط البروتوكول لإطلاق mevETH، مع مشاركة عائد MEV مع المخزنين وتوفير مصدر عائد إضافي. وقد يعزز هذا التطور نمو سوق LSD أكثر.

4. محركات النمو
نعتقد أن إمكانات نمو سوق LSD تعود إلى العوامل التالية: انخفاض مشاركة ETH في التخزين حاليًا، وتطوير البنية التحتية الذي يقلل مخاطر slashing، وإعادة توظيف الضمانات في التخزين التي تشجع نشاط إعادة التخزين، وإمكانات تدفق المؤسسات استنادًا إلى عائد تخزين ETH المستقر، و“حروب العائد” حيث تجذب المنصات المستخدمين من خلال تقديم عوائد إضافية.
4.1 المشاركة الحالية المنخفضة
كما ذُكر سابقًا، فإن نسبة تخزين ETH الحالية أقل بكثير مقارنةً بالسلاسل الأخرى، التي تزيد نسبتها بمقدار 2–5 مرات عن Ethereum.

من المعقول الاستنتاج بأن نسبة تخزين ETH تمتلك إمكانات صعود كبيرة ولا تكاد تمتلك جانبًا هبوطيًا. تبلغ النسبة الحالية تحت الماء للمخزنين 72.4%، وقد أزالت ترقية شنغهاي عدم اليقين بشأن السحب، مما يجعل سيناريو انخفاض نسبة التخزين مستقبلًا أمرًا غير مرجح للغاية. بالإضافة إلى ذلك، تُظهر بيانات Dune أن نشاط تخزين ETH لا يزال ينمو وشهد زيادة حادة بعد ترقية Shapella.

4.2 تطوير البنية التحتية
إن تطوير البنية التحتية الأساسية مثل DVT عامل حيوي يساهم في نمو سوق LSD. وتتمثل الفائدة الأساسية لـ DVT في التقليل الكبير لمخاطر slashing. ويمكن أن يؤثر slashing سلبًا في النظام البيئي، إذ يدفع نشاط التخزين إلى التركّز في مجمعات أو بروتوكولات أكبر، لأن الكيانات الأصغر تتضرر أكثر عند حدوث slashing. ومن خلال تخفيف مخاطر slashing، يعزز DVT أداء التخزين ويحسن كفاءة التخزين في بروتوكولات التخزين السائل، مما يعزز بيئة أكثر لامركزية. ومع اتساع تبني DVT، تصبح الشبكة أكثر مرونة، ويقوى سوق LSD.
4.3 إعادة توظيف الضمانات في التخزين
تحمل قصة إعادة التخزين التي قدمتها EigenLayer إمكانات كبيرة، إذ يمكنها خلق تأثير دولاب الموازنة داخل نظام LSD البيئي. وباستخدام الأمن التجميعي لـ EigenLayer، يمكن للمشاريع والتطبيقات تقليل تكلفة بناء البنية التحتية الأمنية، ما يجذب المزيد من المطورين. ومع زيادة التبني، تنمو أيضًا المكافآت للمستخدمين المشاركين في إعادة التخزين. ويمكن تعزيز العوائد أكثر باستخدام بروتوكولات LSDFi، عبر الاستفادة من قابلية التركيب التراكمي في DeFi، مما يدفع في النهاية إلى مزيد من نشاط إعادة التخزين.
4.4 تدفق المؤسسات
على الرغم من مواجهة مخاطر مثل مخاطر الشبكة ومخاطر slashing، لا يزال عائد تخزين ETH يُنظر إليه بوصفه أقرب مقياس لمعدل الخالي من المخاطر أو المعدل القياسي في نظام Ethereum البيئي، لأنه يُعد على الأرجح أكثر مصادر العائد استقرارًا على Ethereum، وهو ما سيعزز تطوير نظرية تسعير الأصول المشفرة، وقد يطلق موجة جديدة من التبني المؤسسي.
عند مقارنته بمعدل الخالي من المخاطر في التمويل التقليدي، مثل عائد سندات حكومية لأجل 10 سنوات، فإن عائد تخزين ETH يحمل قدرًا أكبر من عدم اليقين. بالإضافة إلى ذلك، فإن عائد السندات الحكومية الأمريكية يبلغ حاليًا مستوى مرتفعًا مقارنة بالسنوات الأخيرة، مما يجعل عوائد تخزين ETH أقل جاذبية بالمقارنة. ومع ذلك، فمن المرجح أن تنخفض عوائد السندات الحكومية بمرور الوقت، وقد يدخل سوق العملات المشفرة مرة أخرى في مرحلة صعودية مستقبلًا. ونتيجة لذلك، قد يصبح تخزين ETH أكثر جاذبية.

بالنسبة للمستثمرين المؤسسيين، غالبًا ما يكون BTC وETH هما الخيارين الأولين، ويتماشى عائد مستقر مثل عائد تخزين ETH جيدًا مع احتياجاتهم. وفي هذه المرحلة، قد يحدث ارتفاع صعودي لقطاع LSD مدفوعًا بتدفقات رأسمالية كبيرة.
4.5 حروب العائد
العائد الأساسي لتخزين ETH هو نفسه عبر جميع المنصات؛ لذلك فإن أكثر الطرق فعالية لجذب المستخدمين هي تقديم عوائد إضافية. وتُعد Frax Finance مثالًا بارزًا، إذ يقدم منتج التخزين السائل الخاص بها عوائد إضافية، ما أدى إلى نمو سريع خلال الأشهر القليلة الماضية. ويمكن تصنيف العوائد في سوق LSD على النحو التالي.

4.5.1 تخزين ETH التقليدي
هذا العائد الأساسي من التخزين متجانس عبر بروتوكولات مختلفة، مما يدفع المستخدمين إلى اختيار منصات موثوقة مثل Lido Finance وRocket Pool، إذ تتمتع رموز LSD الخاصة بهما بسيولة أكبر في DEXs وبحالات استخدام أكثر في مشهد DeFi.
4.5.2 الإقراض بالرافعة المالية
الإقراض بالرافعة المالية يتضمن استخدام بروتوكولات أسواق المال مثل Aave لتنفيذ looping وتحقيق عوائد معززة على مراكز LSD. تكمن مخاطر هذه الطريقة في مشكلات السيولة أثناء فك الرافعة. قد تكون سيولة المجمع الفعلية أصغر مما تبدو عليه، لأن الرافعة تضخم السيولة. وعندما تخرج المراكز الكبيرة، قد تؤدي موجة خروج إلى سيولة غير كافية، مما يخلق دوامة هبوطية.
4.5.3 حوافز الحوكمة
تستخدم Frax Finance قوة التصويت الخاصة بها في Curve بفعالية لتوجيه المزيد من المكافآت إلى مجمع frxETH/ETH الخاص بها. ومن الأمثلة البارزة الأخرى yETH الخاصة بـ Yearn Finance. وبما أن Yearn تمتلك قوة تصويت أكبر في Curve، فمن المرجح أن يقدم البروتوكول عوائد أعلى. ومع ذلك، فإن Yearn وFrax لا يتنافسان مباشرةً، لأن الأصول الأساسية لـ yETH تتكون من سلة من LSDs، بما في ذلك frxETH. وبالتالي، تعمل yETH كمنتج لتعزيز العائد لمستخدمي Frax.
4.5.4 المجمّع
مثال مثير للاهتمام على المجمّعات هو bestLSD، وهو بروتوكول تجميع عوائد LSD يهدف إلى تعظيم العائد من خلال الجمع بين العائد الحقيقي والتخزين السائل. ومن خلال طرح رموز حوكمة البروتوكول في مزاد مقابل رموز ذات عائد مثل GLP وveCRV وveVELO، يمكن لـ bestLSD أن يقدم عوائد معززة لمستخدميه.

4.5.5 تداول العائد
يتيح Pendle Finance للمستخدمين تداول العوائد عبر تقسيم الأصول ذات العائد مثل LSD إلى رموز أصلية (PT) ورموز العائد (YT). ومن خلال Pendle، يمكن للمستخدمين تنفيذ عدة استراتيجيات:
تثبيت العائد: يشتري المستخدمون PT ويستردون الرمز الأساسي عند الاستحقاق. تنشأ الأرباح من الخصم عند الشراء، مما يثبت العائد فعليًا.
العائد الطويل: يشتري المستخدمون YT عندما يكون العائد السنوي الضمني (APY) مقيمًا بأقل من قيمته.
تداول العائد: يراهن المستخدمون على الديناميكيات بين العائد السنوي الفعلي للأصل الأساسي والعائد السنوي الضمني لأصول محددة ذات عائد.
باختصار، يتيح Pendle للمستخدمين زيادة كفاءة رأس المال عبر إدارة العائد.

4.5.6 المنتجات المهيكلة
المنتجات المهيكلة هي أدوات استثمارية مخصصة تتكون من أصول مالية متنوعة، مثل أدوات الدخل الثابت والمشتقات والأسهم والسلع. تلائم هذه المنتجات ملفات المخاطر/العائد المصممة حسب الحاجة وتوفر مزايا مثل حماية رأس المال وتعزيز العائد. وبما أن LSD يمكن النظر إليه بوصفه مركز دخل ثابت، فإن بروتوكولات مثل Shield توفر منتجات LSD مهيكلة من خلال الجمع بين LSD واستراتيجيات الخيارات. ويقدم البروتوكول نوعين من تخزين LSD: التخزين التجميعي وتخزين تعزيز الخيارات. يقوم التخزين التجميعي بإيداع ETH المخزن في مجمع Curve، مولدًا مكافآت LP بالإضافة إلى عائد LSD الأساسي. أما تخزين تعزيز الخيارات، المبني فوق التخزين التجميعي، فيخصص مكافآت التخزين لاستراتيجية خيارات تُسمى Wedding Cake، مما يزيد إمكانات العائد مع حماية رأس المال الأصلي.
5. التنبؤ بالقيمة السوقية
يعتمد نمو القيمة السوقية لـ LSD بدرجة كبيرة على توسع نسبة تخزين ETH، إلى جانب عوامل أخرى مثل نمو الحصة السوقية لـ LSD وتقلبات سعر ETH. وبالنظر إلى أن ظروف التخزين في سلاسل PoS الأخرى أكثر نضجًا، يمكننا إجراء توقع باستخدام مزيج من التحليل المقارن وتحليل السيناريوهات.
التحليل السيناريوي هو طريقة تُستخدم لتقييم التأثير المحتمل لعوامل مختلفة قد تؤثر في النتائج المستقبلية لمشروع/استثمار. وبالنظر إلى الطبيعة الديناميكية لصناعة العملات المشفرة ووضع قطاع LSD الناشئ، تساعد هذه الطريقة على استيعاب عدم اليقين والتقلب في النمو المحتمل، وتوفير منظور أوسع للنتائج الممكنة.
5.1 الافتراض
يستند التوقع إلى مجموعة من الافتراضات الأساسية. وتمثل هذه الفرضيات العناصر الرئيسية التي تؤثر في توسع القيمة السوقية لـ LSD، ويمكن تعديلها في نموذج توقع القيمة السوقية لدينا. وفيما يلي نظرة عامة على هذه الافتراضات مع شروحات مفصلة لكل منها.
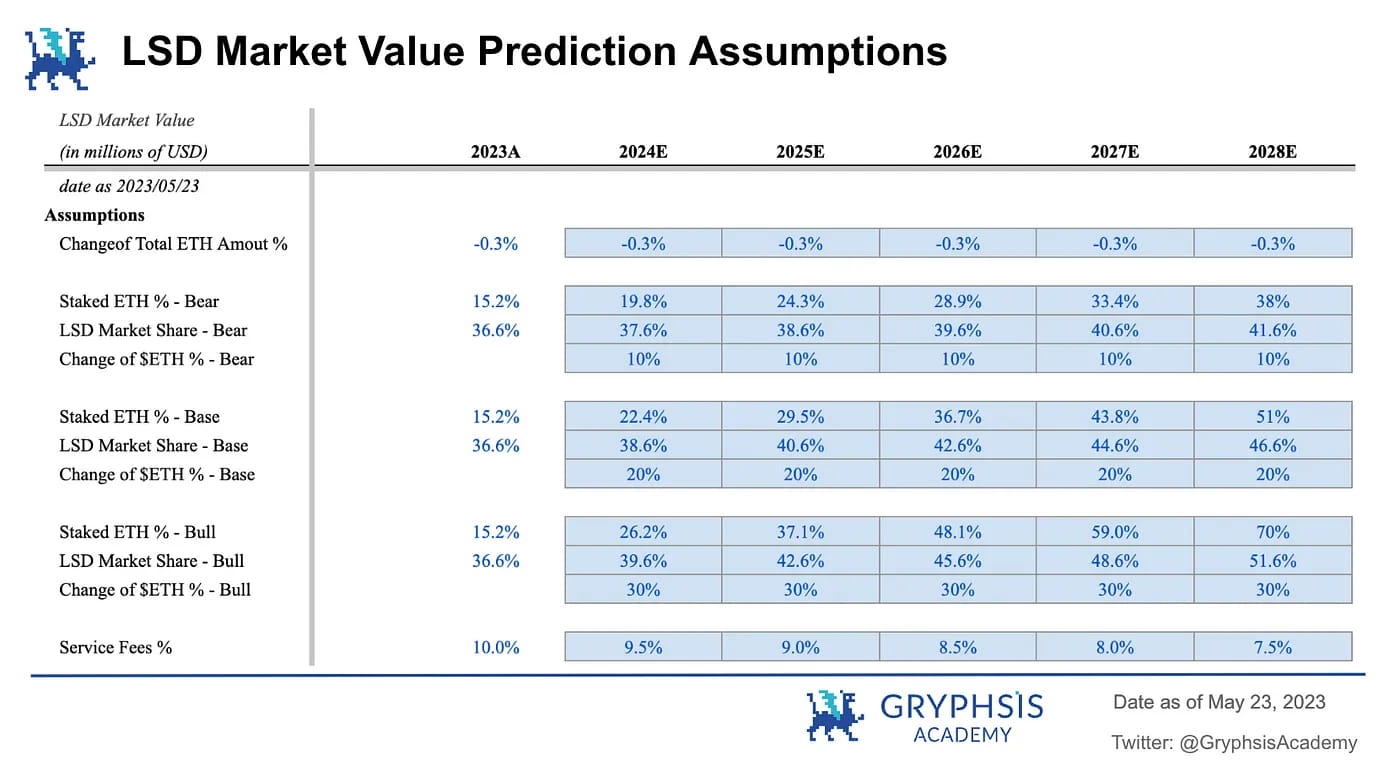
التغير في إجمالي كمية ETH %: التغير في إجمالي كمية ETH % هو مقدار ETH المتداول في السوق. بعد The Merge، أصبحت Ethereum أصلًا غير تضخمي، ومن المتوقع أن تصبح انكماشية في السنوات القادمة. لذلك، يستخدم هذا النموذج توقع Ultra Sound Money لمعدل نمو عرض ETH (-0.3%) لهذا المقياس. ويستند التوقع إلى التفاعل الديناميكي بين مكافآت PoS للمخزنين ومعدل الحرق. وحتى إذا ازداد عدد المدققين في السنوات القادمة، مما قد يرفع إصدار المكافآت، فمن المرجح أن يستمر حرق الغاز. وبما أن معدل نمو العرض يظل انكماشيًا في حالة السوق الحالية، يستخدم هذا النموذج توقع معدل نمو عرض قدره -0.3% للسنوات الخمس القادمة.
نسبة ETH المخزّن: تُعد نسبة ETH المخزّن العامل الأكثر أهمية في التأثير على نمو القيمة السوقية، لأنها تؤثر مباشرة في إمكانات نمو كمية LSD المتداولة. وسيُدفَع ارتفاع نسبة التخزين بانخفاض المشاركة الحالية وبمكافآت تخزين ETH الأعلى من تلك الموجودة في الشبكات الأخرى، مما يشير إلى أن الشبكة يمكنها استيعاب عدد كبير من المخزنين الإضافيين قبل الوصول إلى حالة الاتزان. ولمراعاة عدم اليقين، يستخدم النموذج حالات الهبوط والأساس والارتفاع لتقديم تقدير أكثر شمولًا.
حالة الهبوط: تنمو نسبة تخزين ETH لتصبح مماثلة لنسبة Polygon، التي تمتلك نسبة تخزين أقل نسبيًا مقارنةً بسلاسل PoS الأخرى. وهذا يشير إلى أن الطلب على التخزين قد يكون أقل مما كان متوقعًا في البداية.
الحالة الأساسية: تصل نسبة تخزين ETH إلى تعادل مع الوسيط في سلاسل PoS الأخرى. وهذا يعني أن نسبة تخزين Ethereum لديها إمكانات نمو كبيرة وقد ترتفع بمعدل أسرع من بعض سلاسل PoS الأخرى، رغم أن وجودها في مشهد آلية PoS أقصر نسبيًا.
حالة الارتفاع: تنمو نسبة تخزين ETH لتلحق بسولانا، الرائدة حاليًا في نسبة التخزين. وهذا يشير إلى أن Ethereum تمتلك القدرة على أن تصبح شبكة البلوكشين الأكثر هيمنة على الإطلاق. وعلى الرغم من التبني الواسع أصلًا، فإن هذا السيناريو يعتمد على استمرار الارتفاع العالمي في تبني العملات المشفرة.

حصة سوق LSD: حصة سوق LSD هي عامل أساسي آخر في تقييم القيمة السوقية. وبفضل مزاياه، بما في ذلك انخفاض عوائق الدخول وتعدد حالات الاستخدام، من المتوقع أن يُظهر التخزين الجماعي نموًا مستدامًا. ويخصص النموذج 1% و2% و3% لسيناريوهات الهبوط والأساس والارتفاع على التوالي. ومع ذلك، يبقى هذا التوقع متحفظًا نسبيًا. وقد تتعزز جاذبية التخزين الجماعي مع استمرار تطور سوق LSD، لا سيما داخل قطاع LSDFi.
تغير سعر ETH: تغير سعر ETH: يلعب تقلب سعر ETH دورًا مهمًا لأنه يمكن أن يؤثر مباشرة في ميل المستخدمين إلى تخزين ETH. ومع ارتفاع السعر، تزداد الثقة في مستقبل ETH، مما يؤدي إلى مشاركة أكثر نشاطًا في أنشطة التخزين. بالإضافة إلى ذلك، قد يؤدي ارتفاع السعر إلى تحفيز توسع سوق DeFi، مما يكشف عن المزيد من فرص الربح من LSD. ويخصص النموذج تغيرات 10% و20% و30% لسيناريوهات الهبوط والأساس والارتفاع، على التوالي. في السيناريو الأساسي، نفترض أن سعر ETH سيصل إلى نحو 4,603 دولارات خلال خمس سنوات، وهو ما يطابق أعلى سعر في آخر سوق صاعدة. يعكس هذا الافتراض نموًا متواضعًا في السوق مقترنًا بدرجة معينة من تعافي السعر. أما سعر ETH في سيناريو الارتفاع فسيصل إلى 6,800 دولار خلال خمس سنوات، بما يتماشى مع توقعات صعودية أخرى تتوقع نموًا كبيرًا في كل من LSD والتبني العام للعملات المشفرة. وبالتالي، ينبغي أن يكون سعر ETH قادرًا على تجاوز أعلى مستوى تاريخي سابق له.
رسوم الخدمة: رغم أنها لا تُدمج مباشرةً في بناء نموذج التوقع، فإن رسوم الخدمة تلعب دورًا حاسمًا في إبراز إمكانات سوق LSD. ويُعد ربحية البروتوكولات عاملًا أساسيًا، لا سيما مع ظهور سردية “العائد الحقيقي”. يعتمد النموذج نقطة بداية عند 10%، وهو المعدل الذي تفرضه Lido. ومع احتدام المنافسة، يُتوقع أن ينخفض هذا المعدل. لذلك، يفترض النموذج تخفيضًا تدريجيًا بمقدار 0.5% سنويًا خلال السنوات الخمس القادمة.
5.2 التنبؤ
السيناريو الأساسي: استنادًا إلى هذه العوامل، يتوقع ناتج الحالة الأساسية احتمال نمو كبير بثلاثة أرقام مئوية في المدى المتوسط، مع إمكانية الوصول إلى نمو من ستة أرقام خلال السنوات الخمس القادمة.

توقع ETH المخزّن: بعد بناء النموذج، يظهر توقع ETH المخزّن كنتيجة رئيسية. وتشير النتائج إلى أنه حتى في السيناريو الأكثر تحفظًا، قد يشهد مقدار ETH المخزّن نموًا بنسبة 250% خلال خمس سنوات. علاوة على ذلك، في سيناريو متفائل، قد يرتفع هذا الرقم إلى 560%، مما يبرز الإمكانات الهائلة لهذا القطاع الناشئ.

توقع إيرادات الخدمة: وبالمثل مع توقعات ETH المخزّن، يُظهر تقدير إيرادات الخدمة أيضًا إمكانات لافتة. وحتى في سيناريو الهبوط، قد تحقق إيرادات الخدمة نموًا يقارب 300%. وفي سيناريو الارتفاع، قد تقفز هذه القيمة إلى 1564%. وتشير هذه الربحية المحتملة المثيرة للإعجاب إلى احتمال كبير لظهور بروتوكولات قوية ذات “عائد حقيقي” داخل القطاع.

القيمة السوقية المرجّحة بالاحتمال: لإتمام التوقعات، يجمع النموذج نتائج السيناريوهات الثلاثة، مع تخصيص وزن 50% للحالة الأساسية، و25% لكلٍ من حالتي الهبوط والارتفاع. تساعد هذه المنهجية على تحديد الارتفاع المحتمل في نمو القيمة السوقية لـ LSD خلال السنوات الخمس القادمة. تشير النتائج إلى نمو لافت من سبعة أرقام في القيمة السوقية، مما يبرز الإمكانات الكبيرة لهذا القطاع الناشئ. ومع ذلك، من المهم ملاحظة أن تحقيق ظروف مرتفعة لنسبة التخزين قد لا يكون بهذه السهولة كما يبدو، وقد يستغرق نمو الحصة السوقية لـ LSD وقتًا. وفي النهاية سيصل السوق إلى حالة اتزان تتأثر بعوامل متعددة، مما يستلزم مراقبة واسعة تحت ظروف سوقية مختلفة.

6. البروتوكولات الأساسية
6.1 DVT
تُعد SSV Network وObel Network اللاعبَين الرئيسيين في قطاع DVT. وكلاهما مكرس لامركزية تخزين ETH. تبني SSV شبكة تخزين ETH لامركزية ومفتوحة المصدر مدعومة بـ DVT. وتُعد SSV أسرع بروتوكولات DVT تطورًا، إذ إنها تقترب من إطلاق الشبكة الرئيسية وقد انضمت Lido إلى برنامج SSV التجريبي. كما أنها بروتوكول DVT الوحيد الذي أطلق رمزه الأصلي.

شبكة Obel هي بروتوكول يهدف إلى تعزيز التخزين بأقل قدر ممكن من الثقة عبر التحقق متعدد المشغّلين. لدى Obol ميزتان أساسيتان: DV Launchpad وCharon. يُستخدم DV Launchpad لتسهيل إنشاء مفاتيح المدققين الموزعة بين المستخدمين البعيدين. أما Charon فهو وسيط HTTP مبني على GoLang يُستخدم لتسهيل التعاون بين عملاء مدققي Ethereum، وتحويلهم إلى شبكة موحّدة وموزعة من المدققين. في يناير 2023، أكملت Obel جولة تمويل بقيمة 12.5 مليون دولار قادتها Pantera Capital وArchetype، بمشاركة Coinbase Ventures وNascent وBlockTower وغيرها.

6.2 التخزين الجماعي
تهيمن Lido Finance وRocket Pool حاليًا على قطاع التخزين الجماعي ضمن سوق المشتقات السائلة للتخزين (LSD). ومع استمرار نمو السوق، من المرجح أن تحافظ هاتان البروتوكولان على موقعيهما القياديين. ومع ذلك، من الضروري إدراك أن مشهد DeFi يتطور باستمرار، مع ظهور منافسين جدد لتحدي اللاعبين الحاليين.

تمتلك Rocket Pool إمكانات نمو أكبر بسبب حصتها السوقية الحالية. ومن ناحية أخرى، قد تساعد الحصون الدفاعية القوية لـ Lido Finance على البقاء في الصدارة، لكن من الضروري الاستعداد لاحتمال أن تنخفض حصتها السوقية تدريجيًا مع دخول منافسين جدد إلى المجال.


6.3 LSDFi
تُعد Aura Finance بروتوكول LSDFi مهمًا ينبغي متابعته في المشهد المتطور لسوق LSD. السيولة هي شريان الحياة لبروتوكولات LSD. فبدون سيولة، قد تفشل رموز LSD الخاصة بالبروتوكول لأن الارتباط بين LSD وETH لا يمكن الحفاظ عليه، مما يجعل الاحتفاظ بها غير جذاب. قبل Shapella، بدأت حرب السيولة لسوق LSD على Curve Finance، حيث تنافست بروتوكولات مثل Lido وFrax على سيولة أعمق لمجمعات LSD الخاصة بها. أما الآن فقد نشأت ساحة معركة جديدة على Balancer. وأربع من أفضل خمسة مجمعات على Balancer مرتبطة بـ LSD، مما يشير إلى أن البروتوكول أصبح سوق تداول رئيسيًا آخر لـ LSDs.
للحفاظ على مجمعات السيولة الخاصة بها على Balancer، وبالمثل مع مثال Curve، ستحتاج البروتوكولات إلى اكتساب قوة تصويت عبر تجميع veBAL. وكما أن Convex هي لـ Curve، فإن Aura Finance هي محسّن العائد لـ Balancer. ومع استمرار تطور سوق LSD، ستصبح مكانة Aura Finance أكثر أهمية بشكل متزايد.

7. التعبير عن الفكرة
7.1 لعبة بيتا
نظرًا لأهميته للقطاع وإمكانات نمو قيمته السوقية الكبيرة، يمكن أن يكون قطاع LSD خيارًا ممتازًا للمستثمرين المتحفظين على المخاطر والباحثين عن عوائد معتدلة. ومن الأساليب الممكنة محاكاة استراتيجية صناديق المؤشرات المتداولة (ETFs) وبناء محفظة تضم رموزًا مختلفة مرتبطة بـ LSD. وقد كانت ETFs من أكثر أساليب الاستثمار شيوعًا لدى المستثمرين الأفراد في التمويل التقليدي، نظرًا لفوائد التنويع وانخفاض التكلفة وعوائد بيتا المستقرة. وبما أن اختيار الرموز وتوقيت السوق قد يكونان صعبين على معظم المستثمرين الأفراد، فإن هذه الطريقة تُعد وسيلة فعالة للاستفادة من نمو قطاع LSD.
هناك طريقتان شائعتان لبناء محفظة شبيهة بصناديق المؤشرات المتداولة: طريقة الترجيح بالقيمة السوقية وطريقة الترجيح المتساوي. الأولى تخصص أوزان كل رمز بما يتناسب مع قيمته السوقية الإجمالية، مما يعكس إجماع السوق لكنه قد يعرّض المشاريع الكبيرة بشكل مفرط. أما الثانية فتعطي النسبة نفسها من المحفظة لكل رمز، مما يزيد العوائد المحتملة لكنه قد يؤدي أيضًا إلى التعرض المفرط للبروتوكولات الأكثر خطورة. وبناءً على مدى تحملهم للمخاطر، يمكن للمستثمرين تحديد طريقة الترجيح وقطاعات LSD التي ينبغي إدراجها في محافظهم.
7.2 السعي وراء ألفا
بالنسبة للمستثمرين ذوي القدرة العالية على تحمل المخاطر والباحثين عن ألفا، يوفر سوق LSD أيضًا العديد من الفرص. وبالاستناد إلى المشهد الحالي، أصبح التخزين الجماعي ناضجًا بالفعل، بينما لا تزال البنية التحتية وإعادة التخزين في مراحلها المبكرة. لذا، قد يكون LSDFi هو المجال الذي ينبغي إعطاؤه الأولوية.
ومع تنافس البروتوكولات على الحصة السوقية، فإنها تعمل على تحسين العوائد، مما قد يؤدي إلى فرص ponzinomics تذكّر بما حدث خلال صيف DeFi. قد تكون العوائد المحتملة كبيرة، لكن هذا النهج يتطلب مراقبة دقيقة للقطاع وإدارة رشيدة للمخاطر. ومن الضروري تذكر أن استراتيجيات الاستثمار عالية المخاطر لا تناسب الجميع، ويجب دائمًا مراعاة مستوى تحمل المخاطر الشخصي والأهداف الاستثمارية قبل الانخراط فيها.
8. النظرة المستقبلية
يبدو مستقبل سوق المشتقات السائلة للتخزين واعدًا، إذ يُتوقع أن يواصل النمو والتطور. وتشمل القطاعات الرئيسية التي ينبغي مراقبتها البنية التحتية الأساسية، وLSDFi، وبروتوكولات إعادة التخزين، والتي لا تزال أقل تطورًا مقارنةً بالتخزين الجماعي التقليدي.
على الرغم من أن إمكانات النمو تبدو كبيرة، فإن العديد من العوامل تساهم في هذا التوسع. ومن الضروري متابعة السوق عن كثب لتقييم وضعه الحالي واتجاهه المستقبلي المحتمل. وفي الوقت الراهن، وبالاستناد إلى الاتجاهات الحالية، يمكننا الحفاظ على نظرة متفائلة تجاه سوق LSD عمومًا.
المراجع
Bankless، EigenLayer: نذير إعادة التخزين (2023)
LD Capital، الاستقرار والنمو المرتفع لـ LSD (2023)
@Wayne24699837، https://twitter.com/wayne24699837/status/1637165157939056642?s=61&t=dLproOHuQ34C-TwIawjowA
إقرار
كُتب هذا التقرير بواسطة @BC082559، المتدرب لدى @GryphsisAcademy، وبإشراف @CryptoScott_ETH و@Zou_Block، وهما من مرشدي Gryphsis Academy. وقد أُنتج جميع المحتوى بشكل مستقل من قبل المؤلف(ين) ولا يعكس بالضرورة آراء Gryphsis Academy أو الجهة التي طلبت التقرير. ولا يؤثر القراء في القرارات التحريرية أو المحتوى. قد يمتلك المؤلف(ون) عملات مشفرة مذكورة في هذا التقرير. هذا التقرير مخصص لأغراض المعلومات فقط، وليس المقصود منه أن يكون نصيحة استثمارية. يجب عليك إجراء بحثك الخاص، والتشاور مع مستشار مالي أو ضريبي أو قانوني مستقل قبل اتخاذ أي قرارات استثمارية. الأداء السابق لأي أصل لا يدل على النتائج المستقبلية.