

من المتوقع على نطاق واسع أن يرفع بنك إنجلترا أسعار الفائدة يوم الخميس، إذ تشكل تكاليف الطاقة المتصاعدة العامل الأبرز في دفعه إلى ذلك. ويبدو أن التصويت نفسه هو الجزء الأسهل. لكن ما سيقوله البنك بعد ذلك قد يكون أهم، إذ قد يستغل صانعو السياسات المناسبة لتهدئة رهانات المستثمرين على أن زيادات أخرى عدة ستأتي العام المقبل.
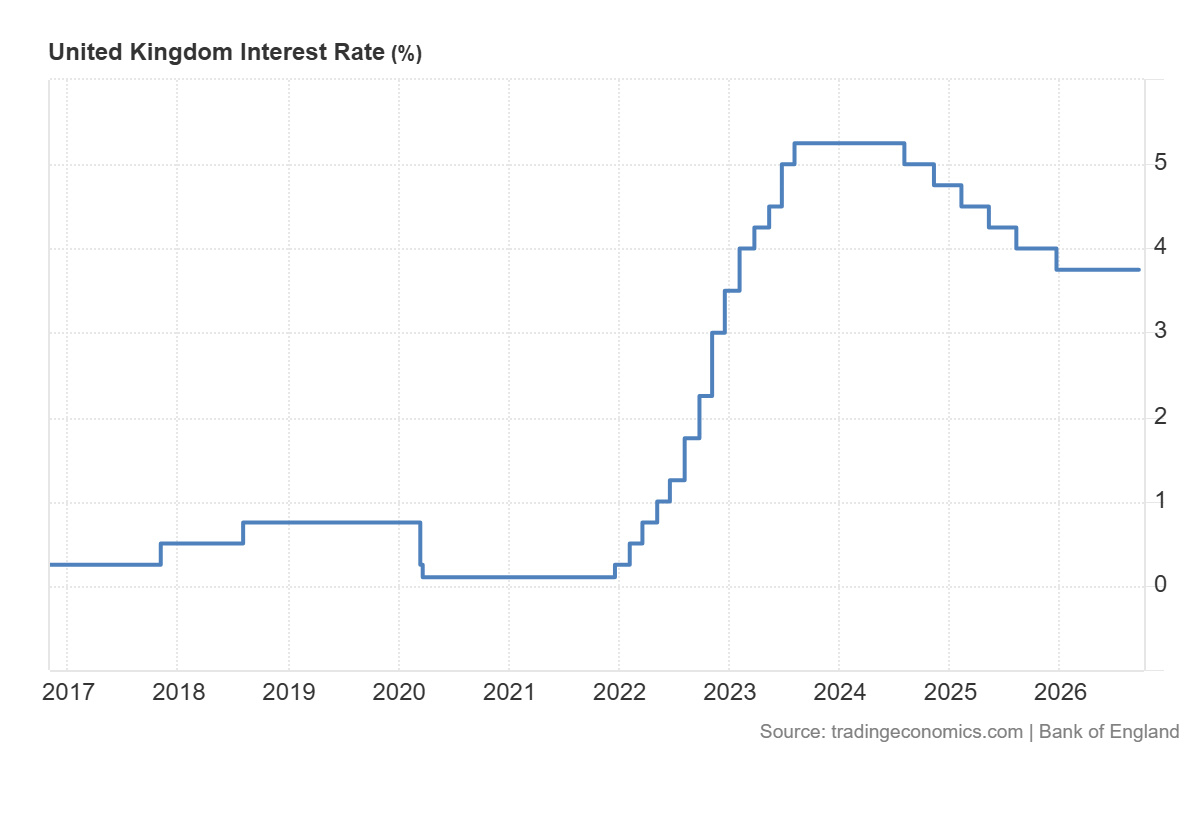
يتوقع المحللون على نطاق واسع أن ترفع لجنة السياسة النقدية سعر الفائدة الأساسي من 3.75% إلى 4%. ويشير استطلاع أجرته رويترز لآراء خبراء اقتصاديين إلى التوقع نفسه، وستكون هذه أول زيادة يقرها البنك منذ أغسطس 2023، حين كان التضخم لا يزال يتجاوز ثلاثة أمثال مستهدفه البالغ 2%.
ويرسم هذا الاستطلاع أيضاً ملامح التصويت المرجح: 7-2، مع كون العضوين الخارجيين آلان تايلور وسواتي دينغرا الأرجح تصويتهما للإبقاء على الفائدة دون تغيير. ويرى دويتشه بنك أن التصويت سيكون أكثر تقارباً، إذ يتوقع أغلبية 6-3 لصالح التشديد، استناداً إلى تزايد المخاوف بشأن مسار تكاليف الطاقة والنمو خلال الأشهر المقبلة.
يخلص استطلاع ثانٍ إلى نتيجة مشابهة إلى حد كبير. يتوقع جميع الاقتصاديين المشاركين في استطلاع بلومبرغ يومي 29 و30 أكتوبر رفع الفائدة إلى 4 بالمئة، ما ينهي فترة استمرت 11 شهراً عند 3.75 بالمئة. ويرجح نحو 60 بالمئة من المشاركين تصويتاً بنتيجة 7-2 لصالح الزيادة، مقابل صوتين ضدها، بينما يتوقع 24 بالمئة آخرون انقساماً بنتيجة 6-3.
ستكون أي من النتيجتين تحولاً حاداً عن سبتمبر، حين صوّت ثلاثة أعضاء فقط في اللجنة لصالح رفع الفائدة.
يفسر التاريخ بعضاً من هذا الاستعجال. ففي المرة السابقة التي قفزت فيها تكاليف الطاقة، تعرض البنك لانتقادات بسبب سوء تقديره للمدة التي سيستمر فيها التضخم، وهو حريص على ألا يُفاجأ مرتين، في ظل ارتفاع أسعار الطاقة العالمية وعدم ظهور نهاية دائمة للحرب الإيرانية.
في تلك المرحلة السابقة، كان من أوائل البنوك المركزية الكبرى التي رفعت الفائدة. أما هذه المرة، فقد سبق الاحتياطي الفيدرالي الأمريكي والبنك المركزي الأوروبي إلى ذلك.
الأسعار تجاوزت بالفعل توقعات البنك
تفسر أرقام التضخم هذا الحذر. ففي سبتمبر، حذّر البنك من أن التضخم سيتجاوز 4 بالمئة في مطلع العام المقبل، وقال إن قفزة أسعار الطاقة منذ توقعاته الصادرة في يوليو تشبه إلى حد كبير سيناريوه «السلبي»، الذي يترسخ فيه التضخم. ومنذ ذلك الحين، جاءت البيانات أعلى مما توقعه البنك.
ارتفعت أسعار المستهلكين بنسبة 3.5 بالمئة في السنة المنتهية في سبتمبر، مقارنة بـ3.1 بالمئة في أغسطس، متجاوزةً نسبة 3.0 بالمئة التي توقعها البنك في يوليو. وصعد مؤشر أسعار المستهلكين الشامل (CPIH)، الذي يشمل تكاليف السكن لأصحاب المنازل، إلى 3.6 بالمئة من 3.3 بالمئة. وارتفع كلا المؤشرين بنسبة 0.4 بالمئة خلال الشهر. أما قبل عام، فلم يتغير مؤشر أسعار المستهلكين تقريباً، بينما ارتفع مؤشر CPIH بنسبة 0.1 بالمئة.
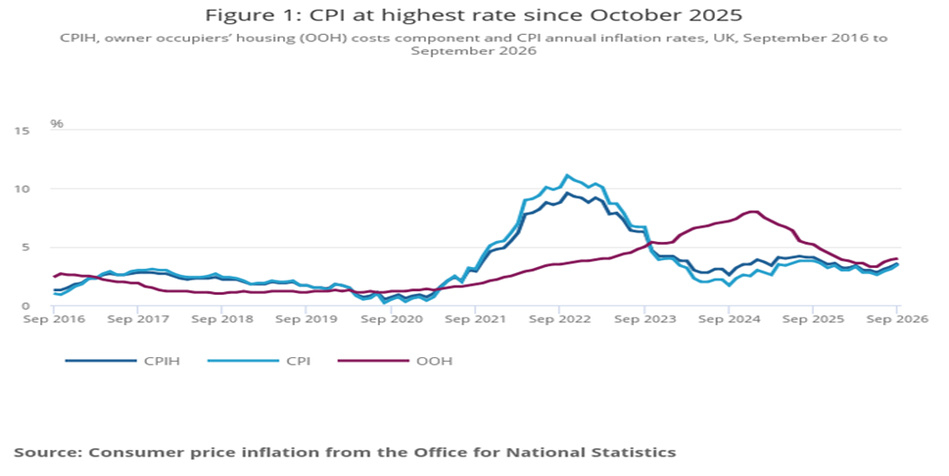
يتوقع الاقتصاديون أن يرفع البنك توقعاته للتضخم للعام الحالي والمقبل عندما ينشر توقعات جديدة يوم الخميس.
يرى دينيس شين، المحاضر في المدرسة الدولية للإدارة في برلين، أن رفع الفائدة هو «بداية دورة، وإن كانت قصيرة»، وليس مجرد تعديل لمرة واحدة. ومع احتمال تجاوز التضخم 4 بالمئة في مطلع العام المقبل، أي نحو ضعف هدف البنك، لا يرى مجالاً كبيراً للتهاون.
التوظيف ينتعش قبيل رفع الفائدة
قدّم سوق العمل للصقور ما يستندون إليه. فقد انخفضت البطالة إلى 4.7 بالمئة خلال الأشهر الثلاثة المنتهية في أغسطس. وكان المتنبئون يتوقعون أن تستقر عند 4.9 بالمئة للقراءة الخامسة على التوالي، وهي الآن أدنى نسبة منذ الأشهر الثلاثة المنتهية في يوليو 2025.
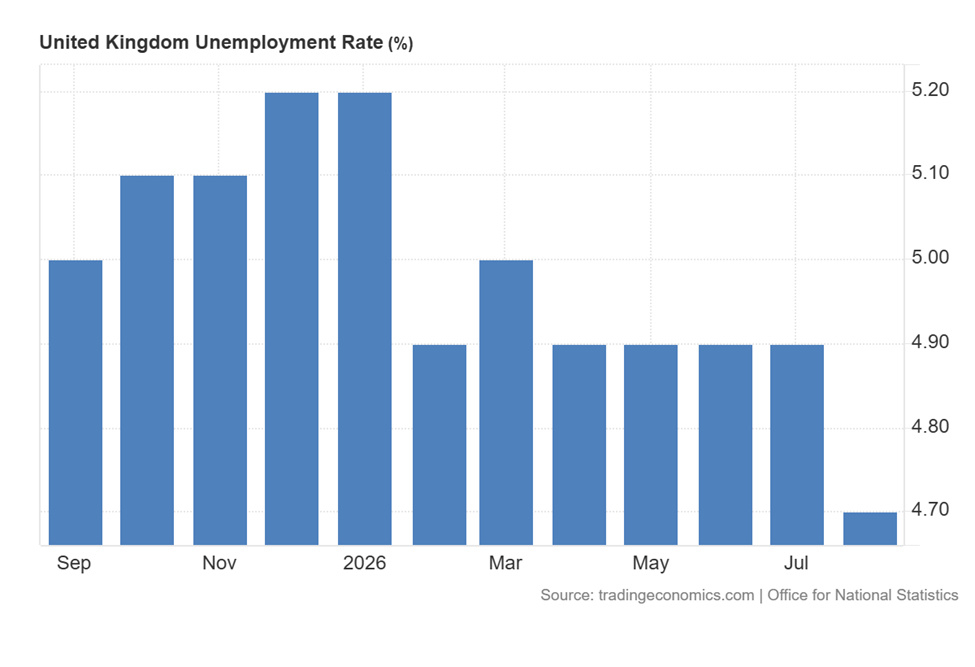
أما في التفاصيل، فقد انخفض عدد العاطلين عن العمل بمقدار 47,000 مقارنة بالربع السابق، ليصل إلى 1.712 مليون، مع تراجع أعداد من ظلوا بلا عمل لمدة تصل إلى ستة أشهر، ومن ستة إلى 12 شهراً. وبالمقارنة مع العام السابق، انخفض العدد بمقدار 26,000. وزاد التوظيف بمقدار 102,000 خلال الربع و356,000 خلال السنة، ليبلغ 34.577 مليوناً، وارتفع معدل التوظيف قليلاً إلى 75.3 بالمئة.
وتروي الاستطلاعات قصة مشابهة. ووصف روب وود، كبير الاقتصاديين المعنيين بالمملكة المتحدة في «بانثيون ماكروإيكونوميكس»، أبرز تطور في بيانات مؤشر مديري المشتريات الصادر عن S&P لشهر أكتوبر بأنه ارتفاع مؤشر التوظيف المركب فوق مستوى 50 للمرة الأولى منذ ميزانية 2024. وصعد مؤشر التوظيف إلى 50.5 من 48.9 في سبتمبر، وهو ما يراه متسقاً مع زيادة الوظائف على كشوف الرواتب بنحو 9,000 خلال الشهر.
يقول وود إن هذا التعافي المطرد يعزز مبررات رفع الفائدة في نوفمبر، وهو ما يراه شبه مؤكد، يليه رفع آخر في فبراير. وتتوقع «بانثيون» زيادة ثالثة في مايو أو قبل ذلك، رغم أن مؤشرات المستهلكين الضعيفة تجعل القرار غير محسوم.
اقتصاد ينمو بوتيرة متفاوتة، تقوده الخدمات
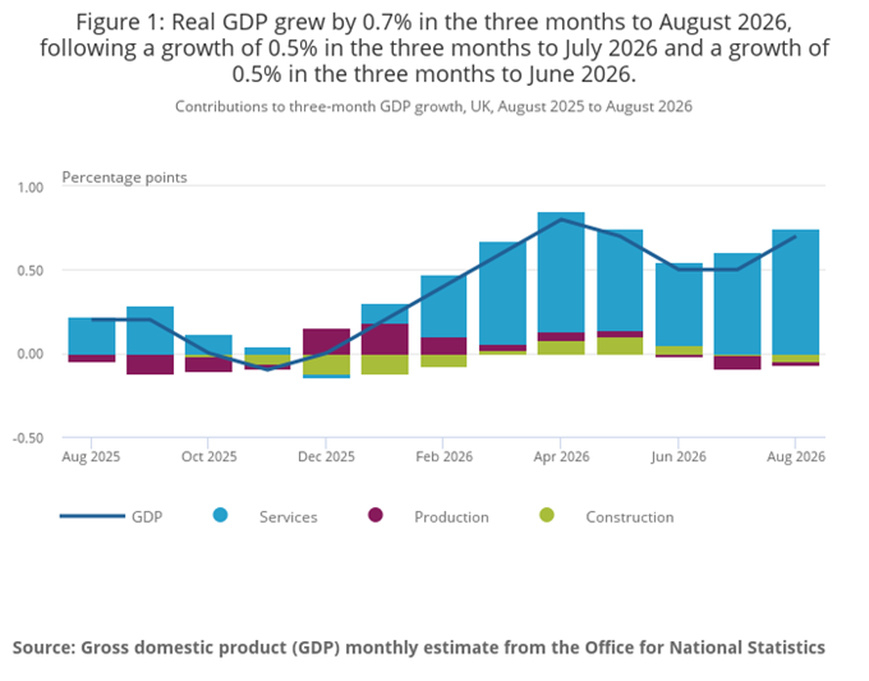
تضيف أرقام الناتج تفصيلاً جديداً إلى هذه الصورة. فما زال النمو غير متوازن، إذ يقابل انتعاشٌ في الإنتاج تقوده الصناعات التحويلية ضعفاً في قطاعات أخرى. وكان أغسطس هادئاً بحد ذاته. فقد ارتفع الناتج المحلي الإجمالي 0.1 بالمئة فقط خلال الشهر، متباطئاً من 0.4 بالمئة في يوليو. وانتعش الإنتاج بنسبة 0.8 بالمئة، بينما أصابت الركود الخدمات، وانخفض قطاع البناء بنسبة 0.2 بالمئة.
وتبدو الصورة أفضل عند النظر إلى فترة الأشهر الثلاثة. فقد نما الناتج 0.7 بالمئة خلال الأشهر الثلاثة المنتهية في أغسطس، ارتفاعاً من 0.5 بالمئة في الأشهر الثلاثة المنتهية في يوليو (وهي نسبة عُدّلت بدورها بالزيادة من 0.4 بالمئة). وقادت الخدمات النمو بزيادة قدرها 0.9 بالمئة، بينما انخفض الإنتاج 0.2 بالمئة وتراجع البناء 1.0 بالمئة.
ما مقدار الأدلة الكافي؟
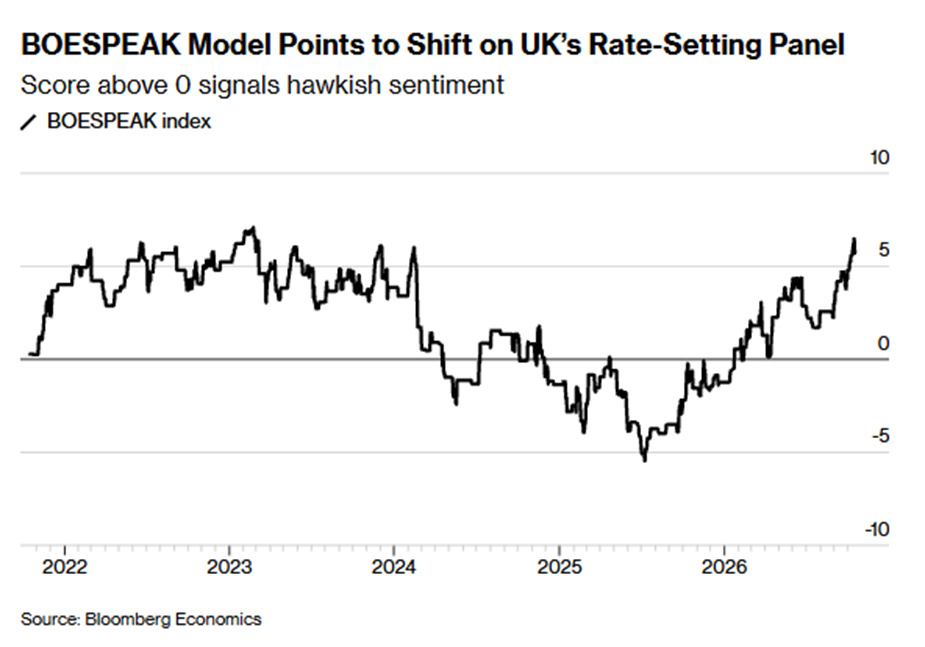
تأتي كل هذه المؤشرات أمام لجنة لا تتفق على كيفية تفسيرها. واتخذ مسؤولو بنك إنجلترا نبرة أكثر تشدداً في الأسابيع الأخيرة، وترصد بلومبرغ إيكونوميكس هذا التحول عبر BOESPEAK، وهو نموذج لمعالجة اللغة الطبيعية يقيّم ما يقوله أعضاء اللجنة علناً. ويُظهر النموذج أن الميل إلى التشدد بلغ أعلى مستوياته منذ ما يقرب من ثلاث سنوات.
يقف وراء هذا التحول جدلان لم تحسمهما اللجنة. ما مقدار الأدلة على الآثار من الجولة الثانية اللازم للتحرك؟ وهل تجعل الحرب الإيرانية المطولة بعض هذه الآثار حتمية؟ (تحدث الآثار من الجولة الثانية عندما يؤدي ارتفاع التضخم إلى زيادة الأجور والأسعار.)
قال المحافظ أندرو بيلي إن البنك لا يستطيع انتظار دليل قاطع على تلك الآثار، وإلا فسيتحرك بعد فوات الأوان. وقال الشهر الماضي أيضاً إن الشركات التي تحدث إليها تبدو أكثر قدرة على استيعاب ارتفاع التكاليف مقارنة بما فعلته في 2022.
وكان صقور اللجنة أكثر حدة في مواقفهم. فقد انتقد كبير الاقتصاديين هيو بيل، والعضوان الخارجيان كاثرين مان وميغان غرين، جميعاً طريقة تعامل البنك مع الأزمة الحالية.
لدى مان نظرية بشأن رهانات السوق هذه. فبحسب رأيها، تتضمن تلك الرهانات علاوة مخاطر زادها البنك نفسه حين تبنى نهج «الانتظار والترقب» بعد اندلاع الحرب في الشرق الأوسط، بدلاً من أن يعلن بوضوح أنه سيبقي التضخم تحت السيطرة. وتقول إن السياسة النقدية ليست متشددة بما يكفي، وإن البنك لا يمكنه الاعتماد على علاوات المخاطر للقيام بعمل السياسة النقدية، وإن سعر الفائدة الأساسي ينبغي أن يرتفع.
ترى غرين أن الخطر الأكبر يكمن في إبقاء السياسة النقدية متساهلة أكثر من اللازم. وقد حذرت من أن تباطؤ نمو الأجور قد توقف، وأن آثار الجولة الثانية قد تظهر في مطلع العام المقبل، وعندها سيتعين على البنك التحرك بشكل استباقي. وتقول إنه بعد سلسلة من صدمات العرض، لا تزال السياسة النقدية في المملكة المتحدة تيسيرية نسبياً.
يشير بيل إلى مرونة الطلب ومفاوضات الأجور المقبلة بوصفهما مصدرين لمخاطر التضخم، رغم تشككه في الزيادات الأربع لأسعار الفائدة التي سعّرها السوق.
يقترب اثنان من نواب محافظ البنك من موقف الصقور، مع وضع شروط لذلك. يقول ديف رامسدن إن مخاطر التضخم مالت أكثر نحو الارتفاع، وإن الطاقة والطقس وسلاسل الإمداد المرتبطة بالذكاء الاصطناعي ضمن ما يراقبه، وإن رفع الفائدة قد يكون ضرورياً إذا استمر الضغط. وحذرت كلير لومبارديلي من أن البنك قد يرفع الفائدة إذا أدت أسعار النفط الأعلى إلى تضخم مستمر، إذ يمكن لصدمة طاقة مطولة أن تنتقل إلى الأجور وتوقعات التضخم وتحديد الأسعار.
وللحمائم حججها أيضاً. فقد أشارت نائبة المحافظ سارة بريدن إلى أن الشركات قد تستوعب صدمة الطاقة عبر خفض التكاليف بدلاً من تمريرها إلى المستهلكين. وحذّر كل من تايلور ودينغرا من التشديد النقدي قبل الأوان.
تقول دينغرا إن بريطانيا لا تمر بدوامة تضخم واسعة النطاق كالتي شهدتها في 2022، وإن ضغوط الأسعار أضيق نطاقاً هذه المرة، وإن سوق العمل يضعف. وتتوقع أن يتضح أثر الحرب على التضخم بحلول الشتاء.
لذا يبدو أن البنك ماضٍ في رفع الفائدة بأغلبية تتفق على القرار، لكن لا تتفق على أسبابه. يرى أحد المعسكرين أنه إجراء احترازي تحسباً لآثار لم تظهر بعد، بينما يتساءل الآخر عما الذي يجري التأمين ضده تحديداً. ومن المفترض أن يحسم الشتاء هذا الجدل، وقد يكون هناك بحلوله رفع ثانٍ للدفاع عنه.