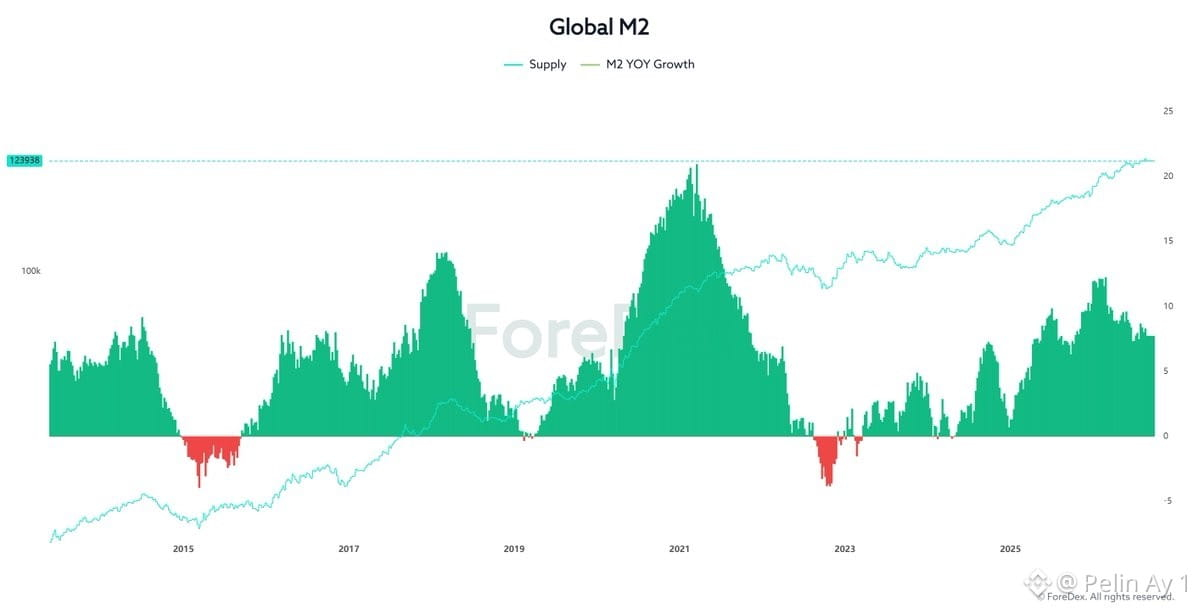
يُظهر الهيكل في الرسم أنّ السيولة العالمية لا تزال ترتفع من حيث الكمية، لكن وتيرة زيادة السيولة فقدت زخمها خلال عام 2026. ويُعدّ هذا التفريق عنصرًا مهمًا خصوصًا بالنسبة لـ #Bitcoin والأصول الأخرى عالية المخاطر.
على الرسم، يصل عرض Global M2 إلى نحو 123.938 مستوى ليصنع قممًا جديدة. أي لا تُلاحظ انكماشًا بنيويًا في المعروض النقدي العالمي. في المقابل، تتراجع أعمدة M2 من المستويات ذات الرقمين التي بلغتها في أواخر 2025 وبداية 2026، لتستقر في الجزء الأخير عند نطاق يقارب %7–8. لذلك يمكن قراءتها على أنها: السيولة ما تزال تتوسع، لكن وتيرة هذا التوسع تتباطأ.
على الرغم من ملاحظة علاقة قوية على المدى الطويل بين Global M2 وBitcoin، إلا أن هذه العلاقة غير منتظمة على المدى القصير؛ إذ يمكن لعوامل مثل الفائدة، والدولار، ورغبة المخاطرة، وسيولة سوق العملات الرقمية نفسها أن تغيّر التوقيت بشكل كبير.
اعتبارًا من سبتمبر 2026، لم تنتقل سياسة كبرى البنوك المركزية بعدُ بالكامل إلى أرضية تيسيرية. فقد رفع الاحتياطي الفيدرالي سعر الفائدة في 16 سبتمبر بواقع 25 نقطة أساس إلى نطاق %3,75–4,00. وكان ذلك أول رفع للفائدة منذ عام 2023، ما يدل على أن الاحتياطي الفيدرالي لا يزال يتخذ موقفًا متشددًا في مكافحة التضخم.
علاوة على ذلك، في أحدث بيانات للاقتصادات الأربع الكبرى، بنهاية أغسطس 2026، كان Global M2 عند مستوى يقارب 103,4 تريليون دولار. بينما بلغ التغير خلال ثلاثة أشهر +%1,17، إلا أن التغير خلال ستة أشهر جاء أضعف. ويدعم ذلك فكرة أن المعروض النقدي يتوسع، لكن الزخم ليس استثنائيًا بقوة.
بالنسبة إلى Bitcoin في الفترة المقبلة، لن يكون الأهم كثيرًا ما إذا كان M2 سيواصل الارتفاع، بل ما إذا كانت وتيرة نمو M2 ستستعيد السرعة أم لا. إذا ارتفع المدرج البياني الأخضر مجددًا وأظهر أن نمو M2 YoY يسرّع، فقد يتعزز الدعم النقدي للأصول عالية المخاطر عند دمجه مع قاعدة سيولة مرتفعة حاليًا.
خلاصة القول: الأساس الكلي لا يزال داعمًا من ناحية السيولة بالنسبة إلى Bitcoin، لكنّه لا يوفر زخم سيولة قويًا كما في بداية 2026. $BTC