

في نظرية المالية الحديثة، غالبًا ما يمتد تقييم أداء الاستثمار إلى ما هو أبعد من التحليل التقليدي لعائد المتوسط والانحراف المعياري. بينما تعتمد المقاييس المعتمدة مثل نسبة شارب على افتراض توزيع طبيعي للعوائد، فإن بيانات السوق الواقعية - لا سيما للأصول الرقمية مثل البيتكوين (BTC) - تظهر بشكل متكرر عدم التماثل و "ذيول سميكة." تقدم نسبة أوميغا نهجًا مختلفًا جوهريًا من خلال استخدام التوزيع التراكمي الكامل للعوائد لتمييز إمكانيات الربح عن مخاطر الخسارة بالنسبة لحد محدد.
1. التعريف والأساس الرياضي
وفقًا لبحث Kapsos وآخرين (2011)، تتيح نسبة أوميغا للمحللين تقييم احتمال تحقيق عائد مستهدف محدد عبر دمج كامل كثافة الاحتمال. تُعرّف النسبة بأنها العلاقة بين المكاسب الموزونة بالاحتمال والخسائر الموزونة بالاحتمال عند عتبة الحد الأدنى للعائد المقبول (MAR).
يُشتق التمثيل الرياضي لنسبة أوميغا (Ω) عبر دالة التوزيع التراكمي (CDF):
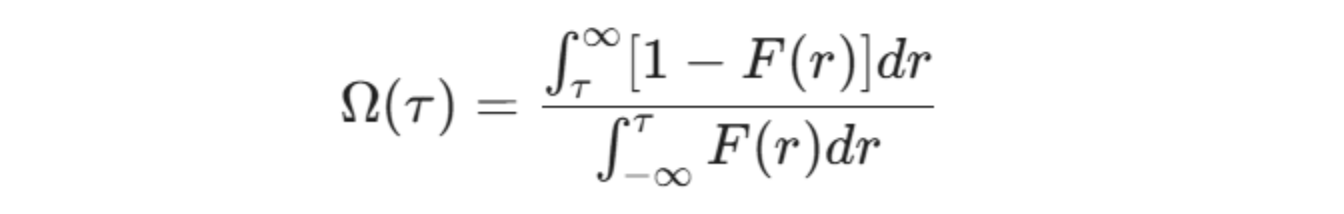
أين:
Ω: نسبة أوميغا.
𝞃 (tau): عتبة الحد الأدنى للعائد المقبول (MAR) المحددة من قبل المستثمر.
F(r): دالة التوزيع التراكمي (CDF) لعوائد الأصل.
r: عائد الأصل.
من خلال التكامل بالتجزئة يمكن عرض المعادلة بشكل أكثر قابلية للتطبيق حسابيًا استنادًا إلى القيم المتوقعة. وهذا يحدد كتلة توزيع العائد فوق العتبة [𝞃, +∞] (عائد موجب مقارنةً بـ 𝞃) وتحت العتبة [-∞, 𝞃] (عائد سالب مقارنةً بـ 𝞃):
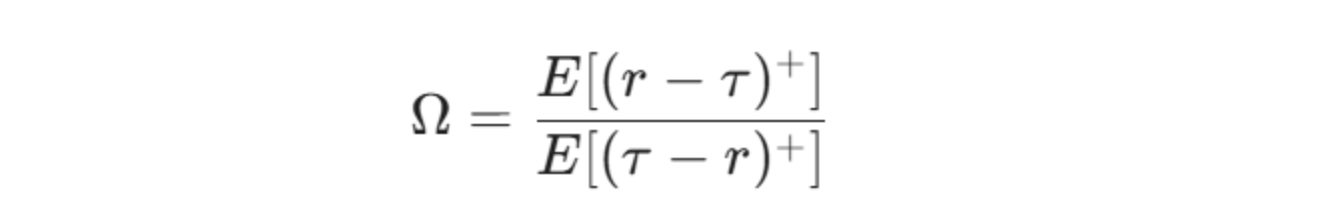
أين:
E[(r - 𝞃)+]: القيمة المتوقعة للمكاسب فوق العتبة 𝞃.
E[(𝞃 - r)+]: القيمة المتوقعة للخسائر تحت العتبة 𝞃.
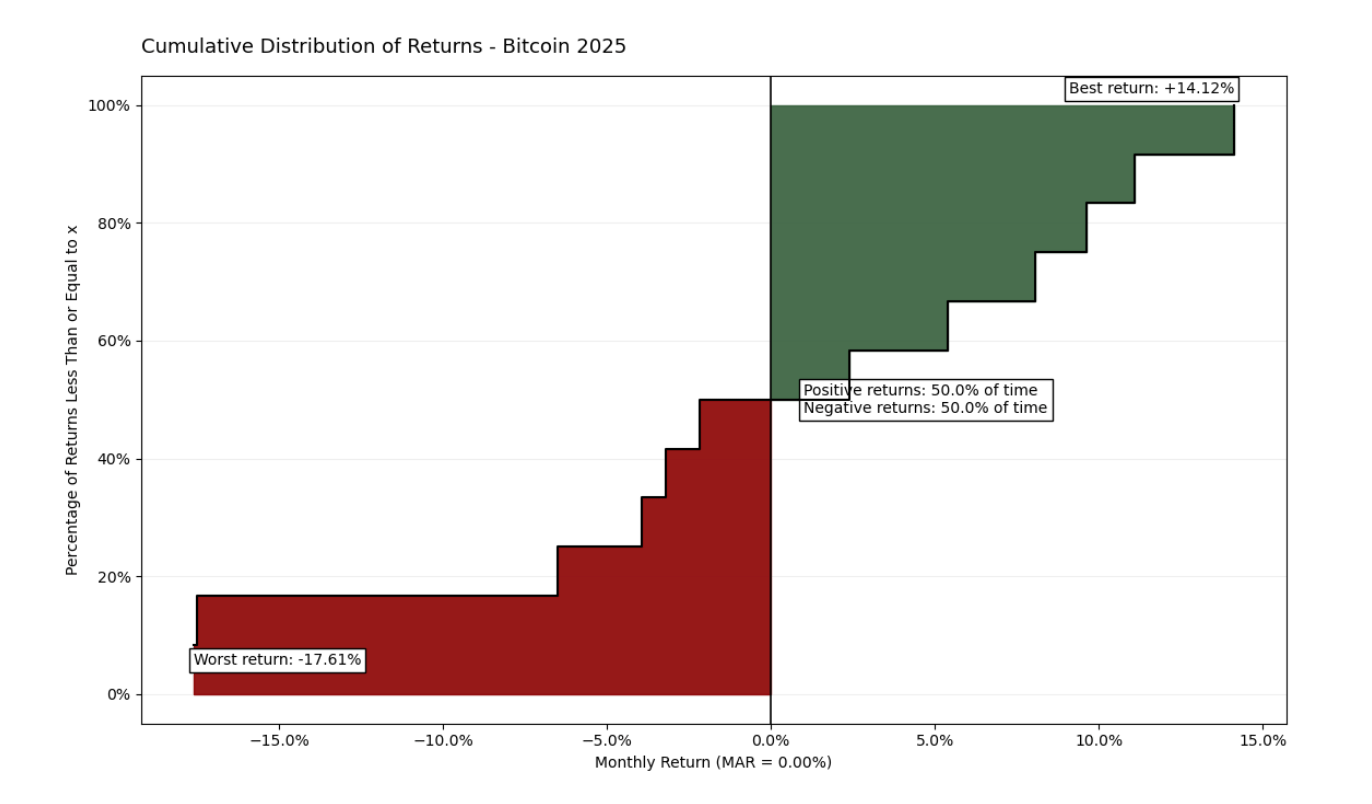
توضح بيانات 2025 تذبذب الأصل بشكل غير متناظر، مع تقلبات شديدة تتراوح بين -17.61% و+14.12%. وعلى الرغم من توازن التكرار (50% أشهر إيجابية مقابل 50% أشهر سلبية)، تكشف نسبة أوميغا البالغة 0.778 عن وزن أكبر للخسائر في الذيل الأيسر للمنحنى. يبرز هذا التساوي البصري أن شدة الانخفاضات (drawdowns) تتغلب على الارتفاعات، لتصبح أساسًا جوهريًا لتقييم جودة الأصل مقارنةً بـ MAR المختار.
قد يبدو مخطط سنة واحدة ضخمًا وأقل إفادة، لكن توسيع أفق الزمن إلى فترة 10 سنوات يوفر صورة أكثر شمولًا بشكل ملحوظ.
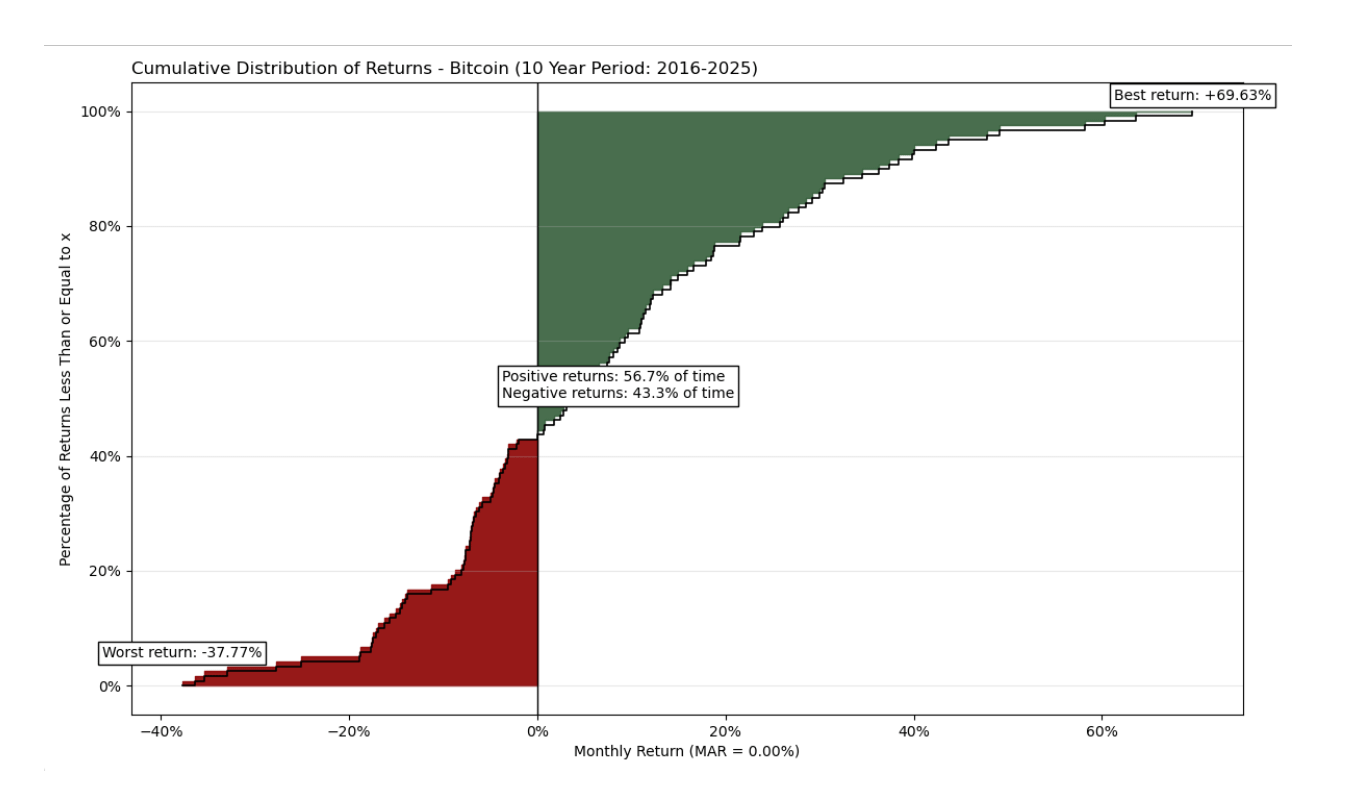
تكشف دراسة 10 سنوات عن ملف مخاطر-عائد أكثر ملاءمة بكثير. ورغم أن الأصل يحتفظ بتقلبات شديدة يصل فيها الانخفاض الشهري إلى -37.77%، فإنه يُظهر قدرة نمو لافتة حتى +69.63%. وعلى عكس لقطة سنة واحدة، تهيمن الأشهر الإيجابية هنا (56.7% من الوقت)، كما أن "المنطقة الخضراء" للربح تتفوق بصريًا ورياضيًا على "المنطقة الحمراء" للمخاطر. تبلغ نسبة أوميغا لهذه الفترة 1.621، ما يثبت أن البيتكوين تولد علاوة كبيرة مقارنة بالمخاطر المتخذة على المدى الطويل.
2. التفسير وتحليل المخاطر
على عكس المعاملات الأخرى، تعتمد قيمة أوميغا بشكل مباشر على العتبة 𝞃 المختارة. وهذا يجعل المقياس متكيفًا مع ملف المخاطر الخاص بالمستثمر.
Ω > 1: يشير إلى أن القيمة التراكمية للمكاسب تتجاوز قيمة الخسائر مقارنةً بـ MAR المختار. تعني القيمة الأعلى جودة أفضل للعوائد.
Ω = 1: يعني أن العائد المتوقع للأصل يساوي بالضبط العتبة 𝞃.
Ω < 1: يشير إلى أن خطر الخسارة أسفل "الحد" المختار يفوق احتمال تحقيق مكسب.
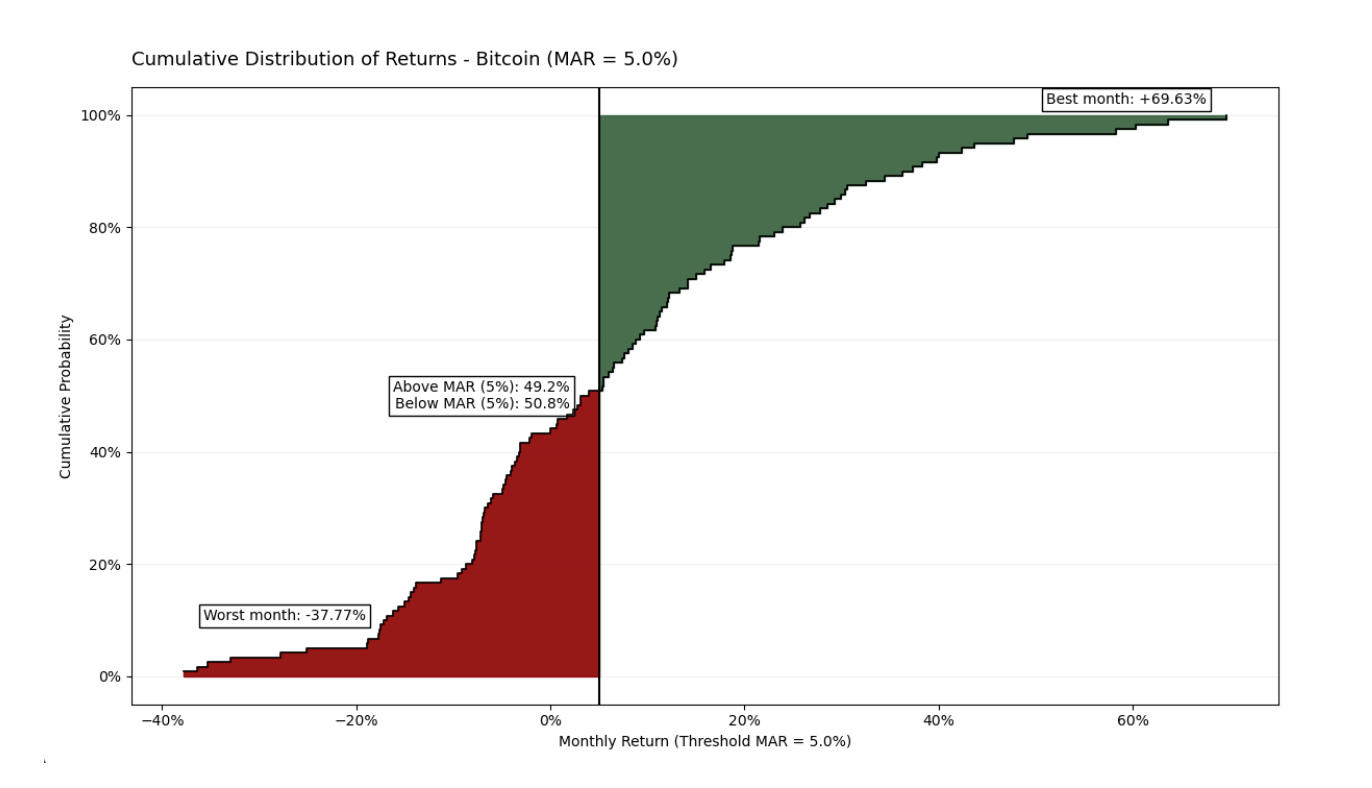
في فترة 10 سنوات التي تم تحليلها، فإن تطبيق MAR قدره 5% شهريًا يضع الأصل ضمن إطار أشد صرامة. وعلى الرغم من أن البيتكوين يبقى تحت هذه العتبة 50.8% من الوقت، فإن نسبة أوميغا تظل إيجابية عند 1.2102. يؤكد ذلك أن مساهمة الأشهر "الانفجارية" (التي تصل حتى +69.63%) قوية بما يكفي لموازنة الأثر التراكمي للأشهر ذات العوائد السلبية أو المتواضعة. وتبرهن البيانات أنه حتى في ظل توقعات استثمارية مرتفعة، يحافظ البيتكوين على تفوقه الإحصائي على المدى الطويل.
3. التحسين عبر البرمجة الخطية
من أكثر التطبيقات العملية أهمية لنسبة أوميغا، كما وردت بتفصيل لدى Kapsos وآخرين (2011)، استخدامها في بناء المحافظ النشطة. ورغم أن الدالة قد تبدو معقدة في البداية لحسابها، يبرهن المؤلفون أن تعظيم أوميغا يمكن إعادة صياغته كمسألة برمجة خطية.
التمثيل المنطقي المنفصل لنسبة أوميغا لأغراض حسابية عبر $m$ مشاهدات تاريخية هو:
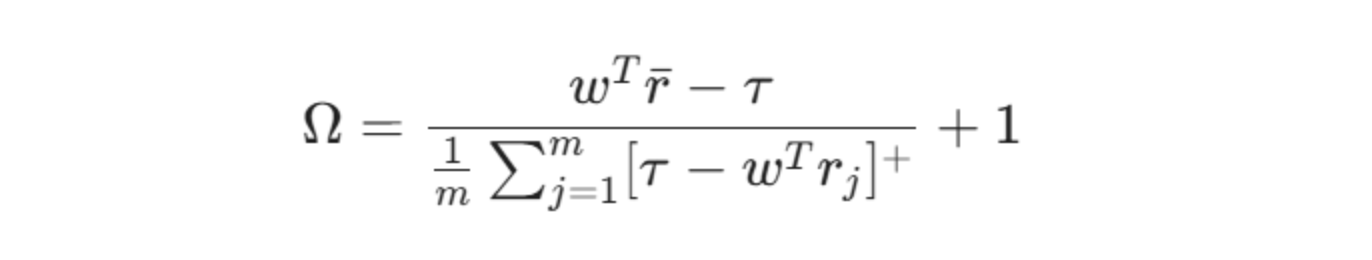
أين:
𝑤: متجه أوزان الأصول في المحفظة.
r: متجه العوائد التاريخية المتوسطة.
m: عدد المشاهدات التاريخية (عينات).
rj: متجه العوائد لكل مشاهدة محددة ⅉ.
تختلف هذه المقاربة جذريًا عن التحسين التقليدي لماركويتز (المتوسط-التباين). بدلًا من مجرد تقليل التقلب (الذي يعاقب الارتفاعات الحادة)، يسمح نموذج أوميغا لمستثمري البيتكوين بتحسين مراكزهم لتعظيم "الذيل العلوي" للتوزيع. وبإضافة 1 إلى نسبة العائد الزائد الصافي إلى متوسط العجز، تتيح صيغة Kapsos للخوارزميات إيجاد الأوزان (𝑤) بسرعة وكفاءة التي تمنح أفضل احتمال للنجاح مقارنةً بأهداف كل مستثمر على حدة.
4. تحليل مقارن: البيتكوين vs. S&P 500
لفهم القيمة الحقيقية لنسبة أوميغا، من الضروري مقارنة البيتكوين بمؤشر معياري تقليدي مثل مؤشر S&P 500. غالبًا ما تفشل مقاييس المخاطر التقليدية مثل الانحراف المعياري هنا لأنها لا تأخذ في الحسبان لا تناظر الذيل والاختلافات في بنى "الذيل" للتوزيعين.
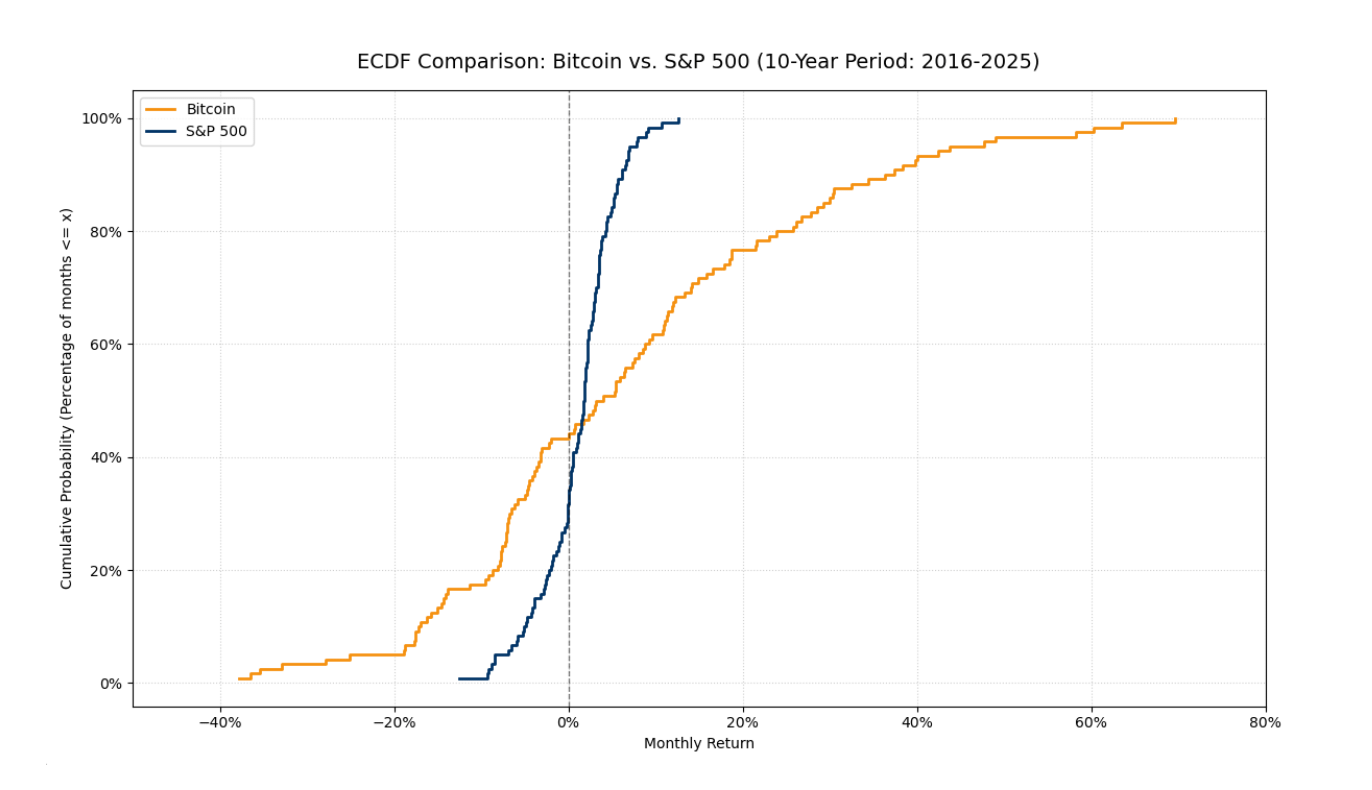
يوضح مخطط ECDF المقارن هذا الفرق الجوهري بين الأصلين:
التركيز مقابل التقلب: خط S&P 500 (الأزرق الغامق) أكثر انحدارًا بشكل ملحوظ ومتمركزًا ضمن نطاق ضيق حول الصفر. يشير ذلك إلى أصل أقل تقلبًا وتوزيع أكثر إحكامًا وقابلية للتنبؤ.
الذيل السميك للبيتكوين: يبيّن خط البيتكوين (البرتقالي) أطرافًا أكثر اتساعًا بشكل كبير. وهذا دليل بصري على "الذيل السميك"—أي احتمال أعلى لانحرافات سلبية وإيجابية ضخمة مقارنةً بالسوق التقليدية.
تفاصيل الأداء: في حين وصل أسوأ شهر للبيتكوين إلى -37.77%، تمكنت الأداة بنجاح من توليد فترات نمو انفجارية حتى +69.63%. إن هذه القفزات غير المتناظرة في "الذيل الأيمن" هي سبب أن البيتكوين غالبًا ما تولد نسبة أوميغا أعلى بكثير عند مستويات MAR أقل.
الخلاصة: تؤكد المقارنة أن أوميغا مقياس مخاطر أعدل من الانحراف المعياري. فهي تعترف بإمكانات البيتكوين العالية دون تجاهل خصائصها ذات "الذيل السميك"، وفي الوقت نفسه تسمح للمستثمرين بتطبيق معادلة التحسين لموازنة أوزان المحفظة (𝑤) مقابل عتبة عائد مرغوبة (𝞃).
الاستنتاج النهائي
يُظهر التحليل عبر نسبة أوميغا أن المقاييس التقليدية مثل نسبة شارب غير كافية للأصول ذات "الذيل السميك" مثل البيتكوين. ففي حين قد تكون فترة سنة واحدة مضلِّلة، فإن أفق 10 سنوات يكشف عن سيادة المكاسب إحصائيًا (Ω = 1.621). وحتى عند عتبة مرتفعة مثل MAR = 5%، يحافظ الأصل على كفاءته (Ω = 1.2102) بسبب حجم المتغيرات الشاذة الإيجابية. وتبرز المقارنة مع S&P 500 أن البيتكوين يوفر تعرضًا فريدًا لـ "الذيل الأيمن" للتوزيع. ومن خلال تحويل نموذج Kapsos وآخرين، تتحول هذه الرؤى النظرية إلى أداة عملية لتحسين المحافظ عبر البرمجة الخطية. وفي النهاية، توفر نسبة أوميغا تقييمًا أكثر صدقًا ومرونة للمخاطر، مع الاعتراف بإمكانية النمو الانفجاري.
المراجع
Kapsos, M., Zymler, S., Christofides, N., and Rustem, B. (2011). Optimizing the Omega Ratio using Linear Programming. Imperial College London.