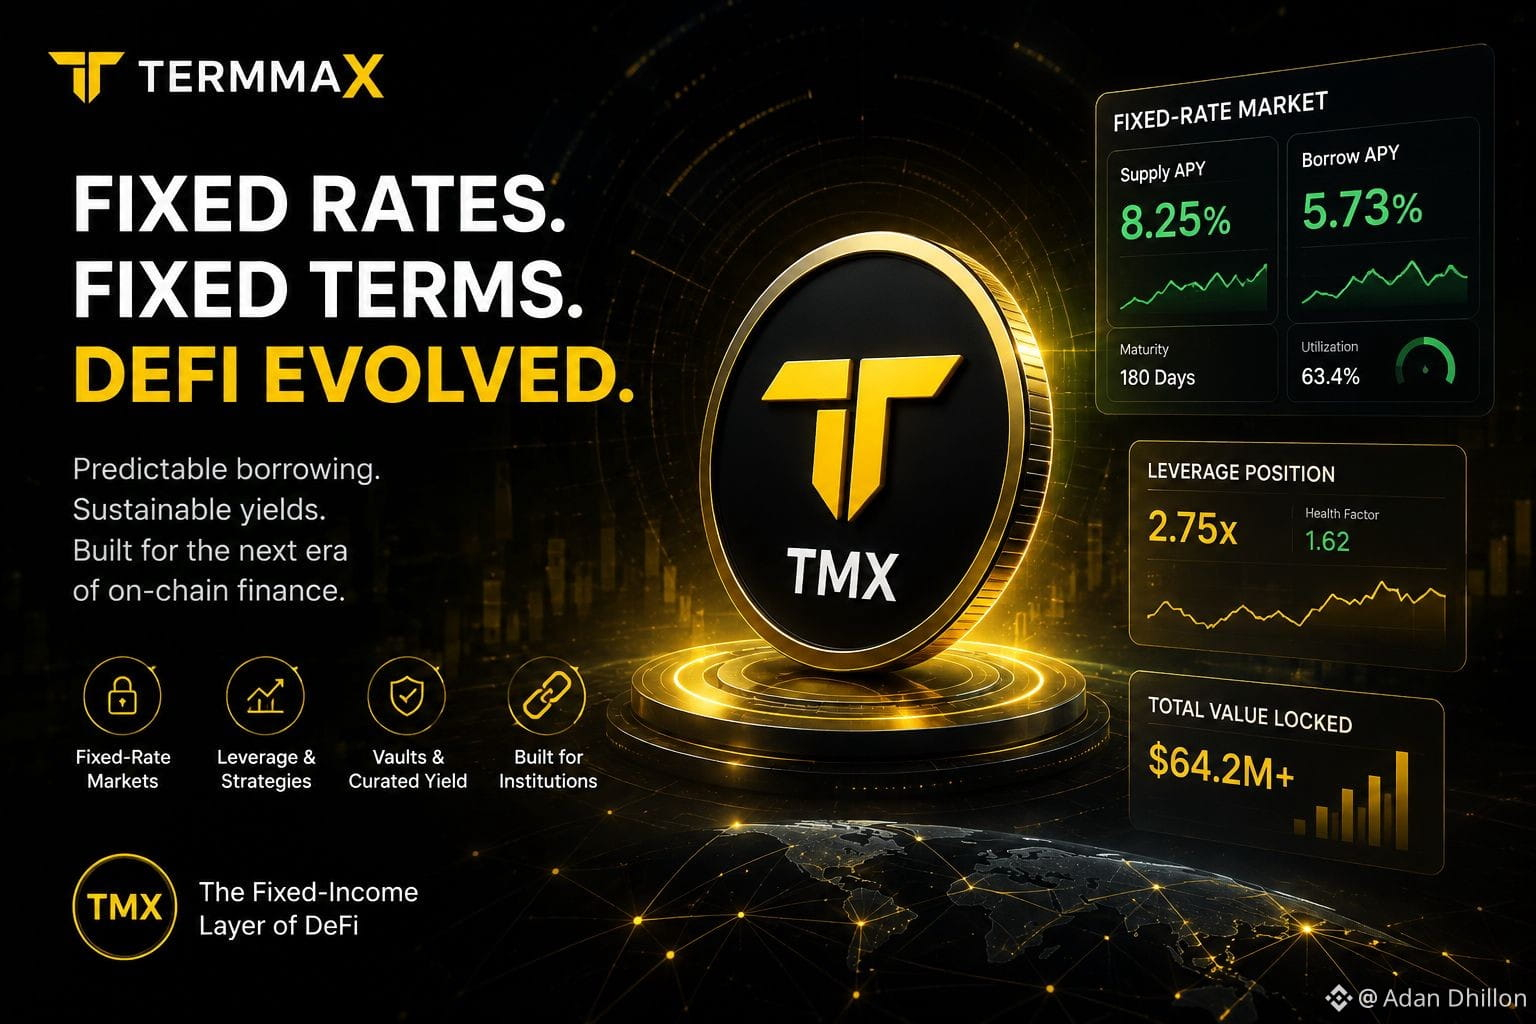
في البداية افترضت أن نموذج السعر الثابت الخاص بـ TermMax يدور في المقام الأول حول إزالة عدم اليقين بالنسبة للمقترضين والمقرضين. لكن كلما نظرت أكثر، أصبحت السيولة غير المستخدمة أكثر إثارة للاهتمام. يصف التقرير الأبيض تصميمًا يمكن فيه نشر الأموال الخاملة في أسواق خارجية ذات سعر عائم مثل Aave وMorpho وVenus بدلًا من بقائها غير مُفعّلة ببساطة. ما شد انتباهي هو الحدود التي يخلقها ذلك. يمكن أن يكون مركز المستخدمين بسعر ثابت، بينما يظل بعض رأس المال الذي يدعم ذلك السوق معرضًا لشروط سعر متغير في مكان آخر. لذلك لا تعني وعود السعر الثابت أن النظام بأكمله قد تخلص من الأسعار العائمة. بل تعني أن التعرض تم نقله إلى جزء آخر من بنية النظام. يبدو هذا أسلوبًا معقولًا لإبقاء رأس المال يعمل، لكنه في المقابل يترك TermMax معتمدًا على بروتوكولات خارجية، وعلى سيولتها، وعلى افتراضات المخاطر الخاصة به. ربما تكون هذه التبعية أمرًا لا مفر منه عندما تحتاج أسواق العقود الثابتة إلى استغلالٍ كفؤٍ لرأس المال. وهذا يطرح السؤال الأكثر هدوءًا: ما مقدار الاستقرار بسعر ثابت الذي يمكن أن يوجد عندما تكون السيولة التي تحته ما تزال تعيش في DeFi بسعر متغير؟
#termmax @TermMax $MUBARAK
#termmax @TermMax $MUBARAK