

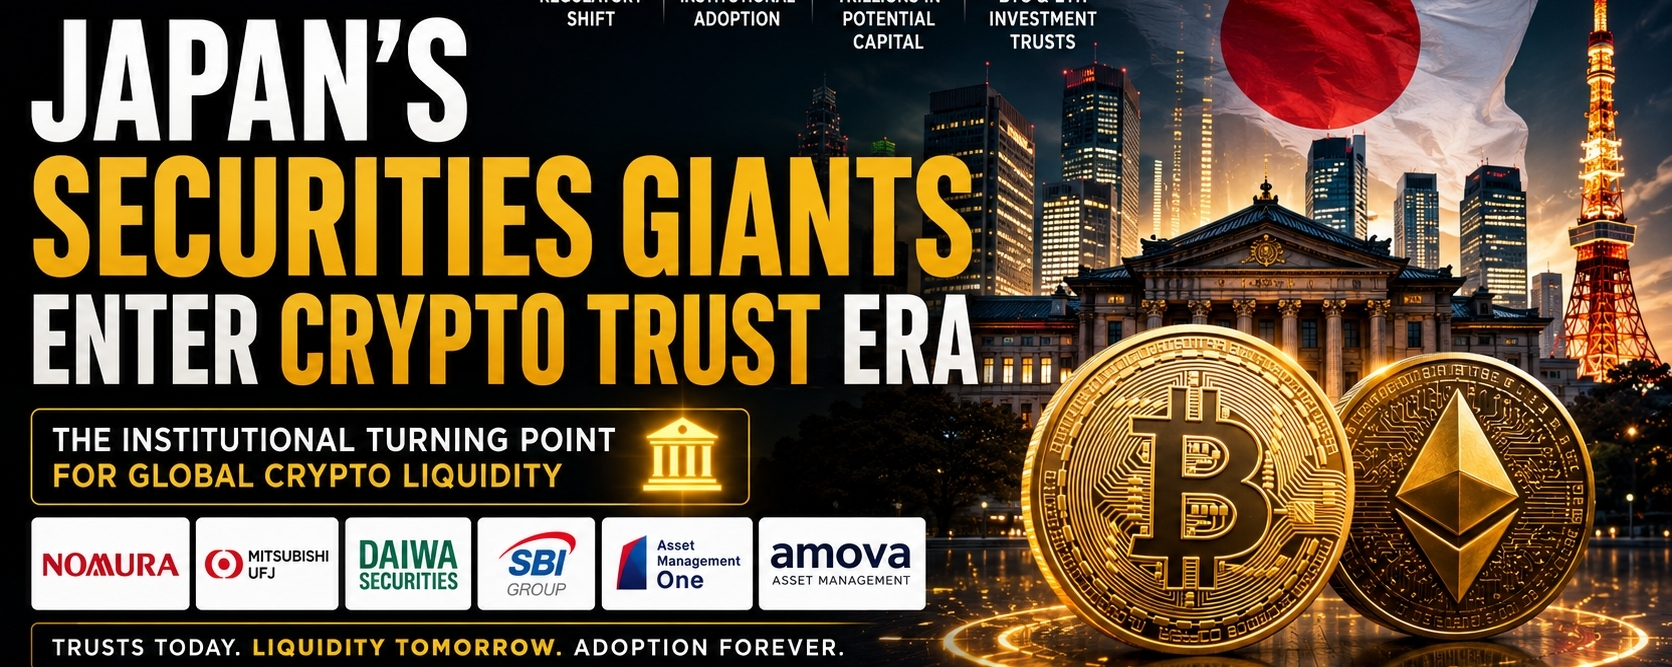
عمالقة الأوراق المالية اليابانية يدخلون عصر صناديق الاستثمار في العملات المشفرة، نقطة التحول المؤسسية لسيولة العملات المشفرة العالمية.
القطاع المالي الياباني يدخل مرحلة تحول هيكلي لا يمكن للسوق العالمي للعملات المشفرة تجاهله. الشركات الرائدة في الأوراق المالية ومديرو الأصول يستعدون بنشاط لإنشاء صناديق استثمار مشفرة منظمة ومنتجات على غرار ETF، مما يمثل تحولاً تاريخياً من المراقبة الحذرة إلى نشر رأس المال المنظم في الأصول الرقمية.
من منظور تاجر محترف، هذا ليس مضاربة، بل هو بناء بنية تحتية رأس مالية قبل دخول السيولة إلى السوق.
نظرة عامة على الاقتصاد الكلي: لماذا تهم اليابان الآن
اليابان واحدة من أكثر الأنظمة المالية تحفظًا في العالم لكنها أيضًا نظامٌ مهم هيكليًا. عندما تتحرك المؤسسات اليابانية، تتحرك ببطء ولكن على نطاق واسع.
تُظهر التطورات الأخيرة:
يتطور الآن بنشاط ستة من كبار مديري الأصول اليابانيين صناديق استثمار/ثقة للعملات الرقمية
تشمل المؤسسات: نومورا، ميتسوبيشي يو إف جي، دايو، إس بي آي، أُسيت مَنِيجمِنت ون، أموفا
إمكانات التعرض المجمّع للأصول: قاعدة رأسمال مكافئة بمئات المليارات من الدولارات (تريليونات USD)
تحول تنظيمي جارٍ تحت إشراف هيئة الخدمات المالية في اليابان (FSA)
رؤية مدفوعة بالمصدر: تعمل هذه الشركات على منتجات تُشبه صناديق الاستثمار المشتركة وصناديق الاستثمار المتداولة، لكنها ستحتفظ مباشرة بالبيتكوين والإيثيريوم بمجرد اكتمال الموافقات التنظيمية.
MEXC +1
تحول مؤسسي: من "العملات الرقمية مخاطرة" إلى "العملات الرقمية أصلٌ قابل للتخصيص"
تاريخيًا، تعاملت اليابان مع العملات الرقمية كأداة دفع ضمن تنظيم صارم، ما حدّ من مشاركة المؤسسات.
الآن يتطور الإطار:
قد يتم إعادة تصنيف العملات الرقمية ضمن قانون الأدوات المالية وتبادل الأوراق المالية
توقّع صناديق الاستثمار المتداولة للعملات الرقمية وصناديق الاستثمار بعد دورة الموافقات التنظيمية
نقاشات إصلاح الضرائب تتجه نحو ~20% محاذاة لأرباح رأس المال مع الأسهم
توسيع البنية التحتية للحفظ المؤسسي من خلال وسطاء منظّمين
RWA Times +1
هذا هو المحفز الحاسم.
لماذا هذا مهم: بمجرد تصنيف العملات الرقمية قانونيًا كمنتج مالي، يمكن لصناديق التقاعد والبنوك وشركات وساطة الأوراق المالية تخصيصها بشكل منهجي.
أثر هيكل السوق (من منظور المتداول)
هذه هي الطريقة التي تدخل بها السيولة المؤسسية إلى الأسواق:
المرحلة 1: التحضير التنظيمي (الآن)
مديرو الأصول يصممون هياكل الثقة
بناء أطر الحفظ + الامتثال
تبدأ خطط تكامل الوسطاء
المرحلة 2: إطلاق المنتج (متوقع خلال 2026 أو 2027)
تدخل صناديق الاستثمار الاستئمانية/الثقة للاستثمار في العملات الرقمية حيز التشغيل
منتجات تعرض على نمط صناديق الاستثمار المتداولة لبيتكوين & إيثيريوم يتم إطلاقها
تتوسع إمكانية الوصول للأفراد عبر حسابات شركات الوساطة
المرحلة 3: توسع تدفق رأس المال
صناديق التقاعد + محافظ التأمين تبدأ التخصيص
التدفقات السلبية تزيد الطلب على BTC/ETH
يتراجع التذبذب، ويزداد قوة الاتجاه
مقارنة نمط تاريخي:
موافقة الولايات المتحدة على صناديق السبوت المتداولة (Spot ETF) → توسّع سيولة BTC
ثقة اليابان → تدفقات رأس مال أبطأ على الأرجح لكنها أكثر استقرارًا
لماذا هذا غير مُسعّر به بالفعل
على الرغم من سرديات صناديق الاستثمار المتداولة عالميًا، ما زالت اليابان أقل وزنًا في التعرض للعملات الرقمية بسبب:
عبء ضريبي تاريخي (حتى تصنيف 55%)
التحفظ التنظيمي بعد حالات فشل مبكرة في البورصات
نقص منتجات عملات رقمية بدرجة مؤسسية
وهذا يخلق فجوة هيكلية:
يوجد طلب مؤسسي
إتاحة المنتج ليست تعمل بالكامل بعد
هذا التباين هو المكان الذي تنشأ منه الزيادة المستقبلية في السيولة.
إشارة مؤسسية رئيسية (مهم)
تُظهر تقارير حديثة أن شركات وساطة كبرى مثل SBI وRakuten Securities تستعد لمنتجات ائتمان/ثقة خاصة بالعملات الرقمية داخلية، بينما تقوم مجموعات مالية متعددة بالتموضع للدخول بمجرد استكمال القواعد.
كوكوين
هذه إشارة واضحة: يتم تجهيز قنوات التوزيع قبل الموافقة
نمط سلوك المال الذكي:
البنية التحتية أولاً → التنظيم لاحقًا → تدفق رأس المال أخيرًا
آثار التداول (وجهة نظر احترافية)
لمشاركي سوق العملات الرقمية:
آثار هيكلية صعودية:
قاعدة الطلب طويلة الأجل على BTC وETH تتوسع
تذبذب أقل مدفوع بالأفراد مع مرور الوقت
منطقة تتشكل فيها دعماً مؤسسياً قوياً
الواقع قصير الأجل:
سيظل السوق مدفوعًا بسيولة الاقتصاد الكلي (مجلس الاحتياطي الفيدرالي الأمريكي، مؤشر USD)
أثر اليابان يكون على المدى المتوسط وليس محفزًا فوريًا للطفرة
الرؤية النهائية: السرد الحقيقي
هذا ليس مجرد "دخول اليابان إلى عالم العملات الرقمية".
هذا هو:
البنية التحتية التقليدية للأوراق المالية تستعد لاحتواء الأصول الرقمية ضمن أسواق رأس مال منظّمة.
و عندما تدخل شركات الأوراق المالية، فإنها لا تقوم بالمضاربة بل تقوم بالتخصيص.
الخلاصة
صناعة الأوراق المالية وإدارة الأصول في اليابان تبني واحدًا من أهم الأعمدة المفقودة في تبنّي العملات الرقمية عالميًا:
تعرض ائتماني/استثماري بدرجة صناديق استثمار منظّمة وETF للعملات الرقمية
بالنسبة للمتداولين والمستثمرين، الخلاصة بسيطة:
قصير الأجل = تذبذب مدفوع بسيولة الاقتصاد الكلي
متوسط الأجل = محفزات تنظيمية
على المدى الطويل = مرحلة توسع رأس المال المؤسسي
#JapaneseSecuritiesFirmsCryptoInvestmentTrusts #BerkshireHeavilyIncreasesAlphabetStake #THORChainHackCauses$10.7MLoss #VitalikMovesETHviaPrivacyPools #TrumpDisclosesTradesIncludingMARAStock $BTC $ETH $BNB