

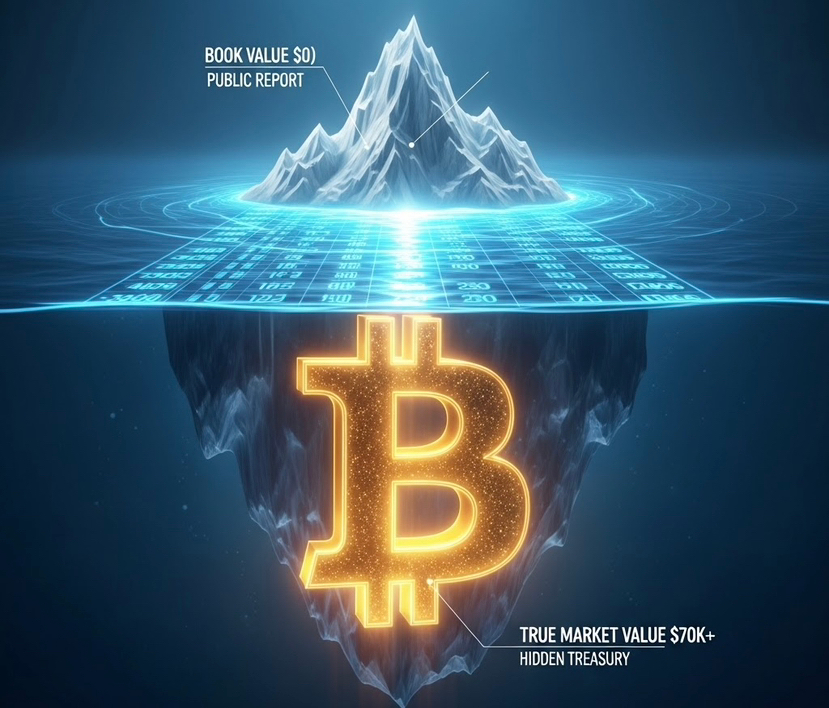
إذا نظرت إلى ميزانية GAAP (المبادئ المحاسبية المقبولة عمومًا) لشركة رئيسية تمتلك البيتكوين اليوم، قد ترى "قيمة دفترية" تشير إلى أن البيتكوين الخاص بهم يستحق أقل بكثير من سعر السوق. بالنسبة للعين غير المدربة، يبدو الأمر ككارثة.
في الواقع، إنها أعظم درع ضريبي في تاريخ المال.
1. فخ "التخفيض": كيف تبقى المؤسسات "فقيرة"
قبل عام 2024، تم تصنيف البيتكوين كـ "أصل غير ملموس ذو عمر غير محدد." وهذا يعني أنه إذا انخفض السعر حتى لثانية واحدة، كان على الشركات أن "تخفض" (تكتب قيمة أقل) القيمة في دفاترها. ولكن إذا ارتفع السعر؟ لم يُسمح لهم بكتابته مرة أخرى.
بينما تسمح قواعد 2026 الجديدة بالمحاسبة بالقيمة العادلة، ما تزال العديد من المؤسسات القديمة تستخدم نموذج "التكلفة ناقصًا انخفاض القيمة" لتحسين الضرائب.
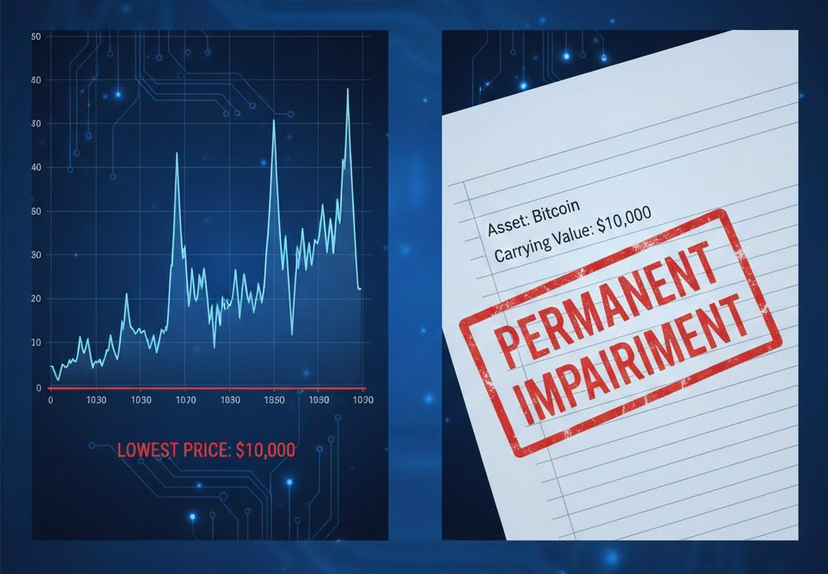
الاحتيال: من خلال الإبلاغ عن $BTC عند أدنى مستوى تاريخي لـ "انخفاض القيمة"، يمكن للشركة أن تُظهر خسارة صافية كبيرة للـ IRS/HMRC، مع دفع 0 دولار في الضرائب على الشركات، بينما تكون الخزينة الفعلية لديهم قد زادت قيمتها بنسبة 400%.
2. رياضيات "دفتر الأستاذ الشبح"
لفهم لماذا تبدو قيمة BTC الخاصة بك على شكل "0 دولار" في دفتر الأستاذ، يجب أن تفهم نسبة القيمة إلى الدفتر (Market-to-Book Ratio)
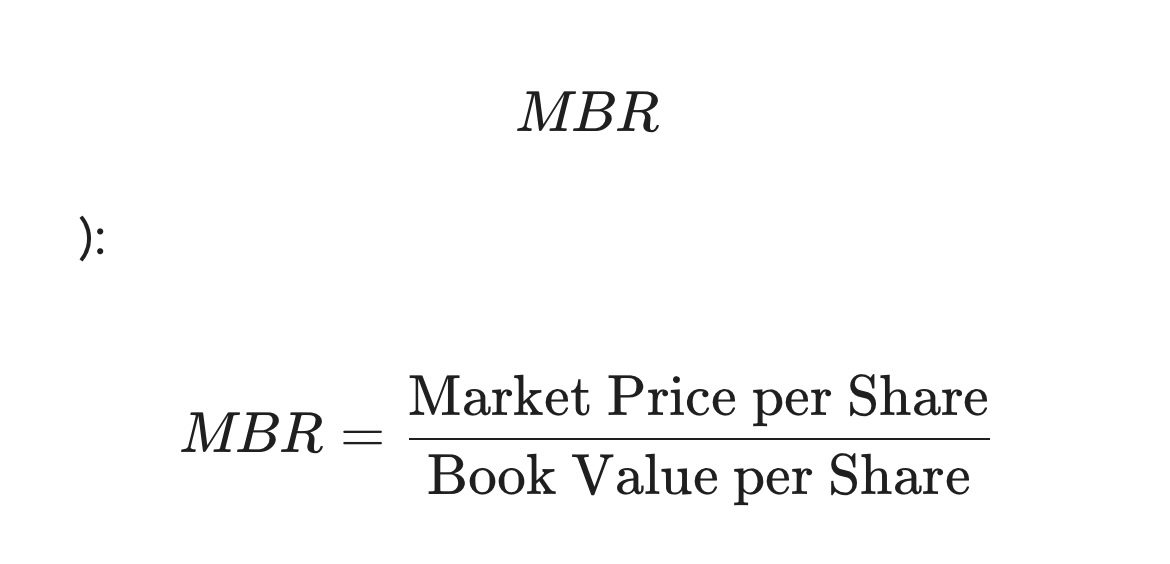
في سوق 2026، تمتلك العديد من الشركات الثقيلة بالبيتكوين $MBR$ منفصلًا تمامًا. إن "القيمة الدفترية" (ما يقوله المحاسبون) مبنية على "تكاليف الحيازة" القديمة، بينما "القيمة السوقية" (ما يدفعه العالم) تعكس سعر الـ 70 ألف دولار الفوري.
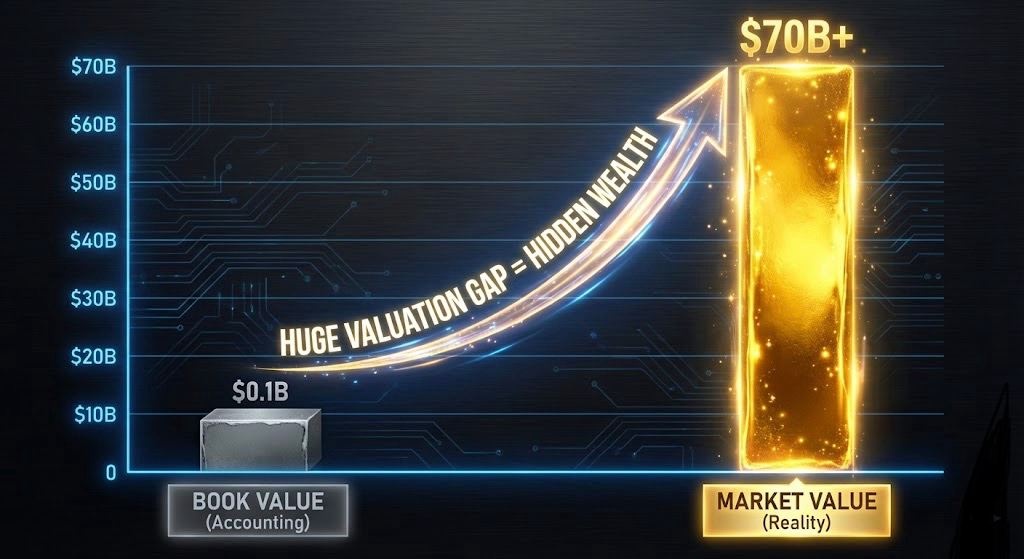
النتيجة: إذا كنت تتداول فقط بناءً على "تقارير الأرباح" و"القيمة الدفترية"، فأنت تتداول شبحًا. أنت تبيع "شركات بأقل من قيمتها" لمؤسسات تعرف دفتر الأستاذ الحقيقي.
3. عامل 1.2 تريليون دولار: لماذا يختلف عام 2026
مع توقيع قانون الاعتمادات الموحد بقيمة 1.2 تريليون دولار هذا الشهر، يتعرض الدولار الأمريكي لضغط هائل. لم تعد المؤسسات تحتفظ به $BTC for "لتحقيق الربح"؛ بل تحتفظ به كضمانٍ نقي.
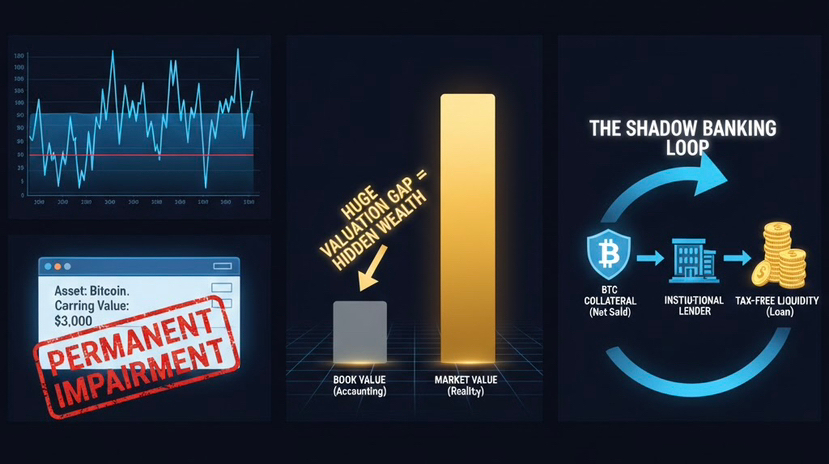
في نظام "المصرفية الظلية" لعام 2026، لا يقوم اللاعبون الكبار ببيع BTC الخاصة بهم. إنهم يقترضون مقابلها. وبما أن "القيمة الدفترية" منخفضة جدًا بسبب سنوات سابقة من انخفاض القيمة، فإن نسب القرض إلى القيمة (LTV) التي يحصلون عليها تكون رياضيًا مجنونة. إنهم يستخرجون "سيولة نقدية بلا ضرائب" من أصل لا يبدو أنه موجود على الإطلاق ضمن إقراراتهم الضريبية.
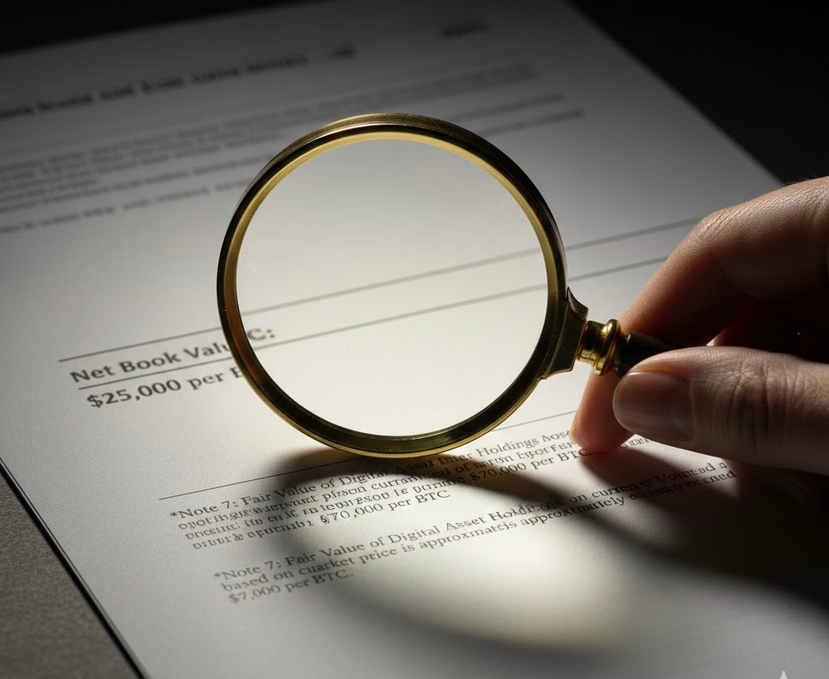
4. كيفية اكتشاف كذبة "القيمة العادلة"
بصفتك متداولًا، عليك أن تتجاوز العناوين الرئيسية. عندما تصرخ إحدى العناوين: "الشركة X تُسجل خسارة 500 مليون دولار بسبب تقلبات البيتكوين"، تحتاج إلى التحقق من أمرين:
معدل التجزئة (Hash Rate): هل لا تزال الشبكة آمنة؟
2. الحاشية الخاصة بـ "القيمة العادلة": انظر إلى الملاحظات في القوائم المالية، وليس إلى سطر "الدخل الصافي". ستُظهر الملاحظات القيمة العادلة، وهي حقيقة الـ 70 ألف دولار الفعلية.
الخلاصة: دفتر الأستاذ كذبة، والسلسلة هي الحقيقة
البيتكوين ليست سهمًا؛ إنها دفتر أستاذ لامركزي لا يهتم بقواعد محاسبة GAAP أو IFRS. "الاحتيال" ليس في البيتكوين؛ بل في الطريقة التي يحاول بها نظام المحاسبة من القرن العشرين قياس سحر المال الإلكتروني في القرن الحادي والعشرين.
في المرة التالية التي ترى فيها تقرير "صافي خسارة" لحامل بيتكوين، لا تُهلع ولا تبيع بخوف. اسأل نفسك: هل هم يخسرون المال، أم أنهم فقط يربحون في المحاسبة؟
أتمنى أن تكون قد تعلمت شيئًا جديدًا؟ تابعني للمزيد من المحتوى المفيد.