

#pmi
pmi
121,114 مشاهدات
376 يقومون بالنقاش
رائج
جديد

·
--
بلغ مؤشر مديري المشتريات لقطاع الخدمات لشهر سبتمبر، الصادر اليوم عن S&P Global، 58.8 نقطة، متجاوزًا قراءة الشهر السابق البالغة 58.7. ويتسارع إجمالي النشاط التجاري في الولايات المتحدة إلى أعلى مستوى له منذ أكثر من 5 سنوات، ما أبقى مؤشر مديري المشتريات المركب عند مستوى قوي بلغ 58.4 نقطة.
تعزز البيانات الاقتصادية الإيجابية التوقعات بأن نمو الناتج المحلي الإجمالي الأمريكي في الربع الثالث قد يصل إلى 4%، بقيادة موجة ازدهار قطاع التكنولوجيا والذكاء الاصطناعي. ومع ذلك، تعود مخاطر فرط نشاط الاقتصاد إلى الواجهة مع ارتفاع تضخم تكاليف المدخلات إلى أعلى مستوى له منذ 4 سنوات، ما يزيد الضغوط على هدف الاحتياطي الفيدرالي المتمثل في كبح التضخم.
وتثير وتيرة النمو المحمومة هذه مخاوف الأسواق المالية من أن يظل مسار السياسة النقدية متشددًا لفترة أطول. وتواصل عوائد سندات الخزانة الأمريكية ومؤشر الدولار الأمريكي ممارسة ضغوط كبيرة، ما يقلل التوقعات بإجراء تخفيضات في التشديد النقدي خلال الفترة المقبلة.
أما بالنسبة إلى سوق العملات المشفرة، فقد تزداد الحيطة على المدى القصير مع توجه السيولة إلى الأصول التقليدية الآمنة وسط مخاوف من استمرار التضخم. لكن سردية التوسع في البنية التحتية للتكنولوجيا والذكاء الاصطناعي تظل عاملًا داعمًا على المدى المتوسط للسرديات المرتبطة بها في السوق. $BTC
#PMI #USData #MacroEconomy
379
·
--
【هل ستواجه BTC أربعة اختبارات اقتصادية كلية هذا الأسبوع؟ الاحتياطي الفيدرالي هو المفتاح🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
شهدت بيتكوين للتو موجة انتعاش، لكن البيانات الاقتصادية الكلية ستصدر مجددًا هذا الأسبوع.
والأهم هذه المرة ليس ما إذا كانت بيانات بعينها جيدة أم لا، بل ما إذا كان الاحتياطي الفيدرالي سيواصل إرسال إشارات بشأن «رفع أسعار الفائدة».
هناك أربعة أمور رئيسية هذا الأسبوع:
أولًا: مؤشر مديري المشتريات لقطاع الخدمات في الولايات المتحدة.
إذا ظل قطاع الخدمات قويًا، فهذا يعني أن الاقتصاد ما زال متينًا، وقد تعود الأسواق إلى القلق من بقاء أسعار الفائدة عند مستويات مرتفعة.
ثانيًا: محضر اجتماع الاحتياطي الفيدرالي.
وهذا أهم ما ينتظره السوق هذا الأسبوع. إذ يريد أن يعرف مدى تشدد مسؤولي الاحتياطي الفيدرالي بعد آخر رفع للفائدة، وما إذا كانوا سيرفعونها مجددًا هذا العام.
ثالثًا: طلبات إعانة البطالة الأولية في الولايات المتحدة.
لم يتجاوز عدد الوظائف الجديدة في تقرير الوظائف غير الزراعية للأسبوع الماضي 29 ألفًا، وهو أقل بكثير من المتوقع. والآن تراقب الأسواق ما إذا كان سوق العمل قد بدأ يهدأ فعلًا.
رابعًا: ثقة المستهلك الأمريكي.
تأثير هذا المؤشر أقل نسبيًا، لكن التراجع الحاد في ثقة المستهلك قد يدفع الأسواق أيضًا إلى إعادة تقييم وضع الاقتصاد الأمريكي.
باختصار، يواجه BTC الآن سؤالًا جوهريًا:
هل الاقتصاد الأمريكي «يهدأ» فعلًا، أم أن تباطؤه مؤقت فحسب؟
إذا هدأ الاقتصاد واستمر سوق العمل في الضعف، فقد تخفّض الأسواق توقعاتها بشأن مواصلة رفع الفائدة، ما قد يصب في مصلحة BTC.
لكن إذا ظل الاقتصاد والتضخم متينين، واستمر الاحتياطي الفيدرالي في تبني موقف متشدد، فقد يضغط الدولار وعوائد سندات الخزانة الأمريكية مجددًا على الأصول عالية المخاطر.
📌 لذلك، ما ينبغي متابعته هذا الأسبوع ليس تحركات BTC فحسب، بل أيضًا ما إذا كانت بيانات قطاع الخدمات وسوق العمل ومحضر اجتماع الاحتياطي الفيدرالي ستغيّر توقعات الأسواق بشأن قرار الفائدة المقبل.
#美联储10月加息概率降至17% #PMI
【هل ستواجه BTC أربعة اختبارات اقتصادية كلية هذا الأسبوع؟ الاحتياطي الفيدرالي هو المفتاح🔥】
🔥 宏观消息面解读进群聊
شهدت بيتكوين للتو موجة انتعاش، لكن البيانات الاقتصادية الكلية ستصدر مجددًا هذا الأسبوع.
والأهم هذه المرة ليس ما إذا كانت بيانات بعينها جيدة أم لا، بل ما إذا كان الاحتياطي الفيدرالي سيواصل إرسال إشارات بشأن «رفع أسعار الفائدة».
هناك أربعة أمور رئيسية هذا الأسبوع:
أولًا: مؤشر مديري المشتريات لقطاع الخدمات في الولايات المتحدة.
إذا ظل قطاع الخدمات قويًا، فهذا يعني أن الاقتصاد ما زال متينًا، وقد تعود الأسواق إلى القلق من بقاء أسعار الفائدة عند مستويات مرتفعة.
ثانيًا: محضر اجتماع الاحتياطي الفيدرالي.
وهذا أهم ما ينتظره السوق هذا الأسبوع. إذ يريد أن يعرف مدى تشدد مسؤولي الاحتياطي الفيدرالي بعد آخر رفع للفائدة، وما إذا كانوا سيرفعونها مجددًا هذا العام.
ثالثًا: طلبات إعانة البطالة الأولية في الولايات المتحدة.
لم يتجاوز عدد الوظائف الجديدة في تقرير الوظائف غير الزراعية للأسبوع الماضي 29 ألفًا، وهو أقل بكثير من المتوقع. والآن تراقب الأسواق ما إذا كان سوق العمل قد بدأ يهدأ فعلًا.
رابعًا: ثقة المستهلك الأمريكي.
تأثير هذا المؤشر أقل نسبيًا، لكن التراجع الحاد في ثقة المستهلك قد يدفع الأسواق أيضًا إلى إعادة تقييم وضع الاقتصاد الأمريكي.
باختصار، يواجه BTC الآن سؤالًا جوهريًا:
هل الاقتصاد الأمريكي «يهدأ» فعلًا، أم أن تباطؤه مؤقت فحسب؟
إذا هدأ الاقتصاد واستمر سوق العمل في الضعف، فقد تخفّض الأسواق توقعاتها بشأن مواصلة رفع الفائدة، ما قد يصب في مصلحة BTC.
لكن إذا ظل الاقتصاد والتضخم متينين، واستمر الاحتياطي الفيدرالي في تبني موقف متشدد، فقد يضغط الدولار وعوائد سندات الخزانة الأمريكية مجددًا على الأصول عالية المخاطر.
📌 لذلك، ما ينبغي متابعته هذا الأسبوع ليس تحركات BTC فحسب، بل أيضًا ما إذا كانت بيانات قطاع الخدمات وسوق العمل ومحضر اجتماع الاحتياطي الفيدرالي ستغيّر توقعات الأسواق بشأن قرار الفائدة المقبل.
#美联储10月加息概率降至17% #PMI
383
·
--
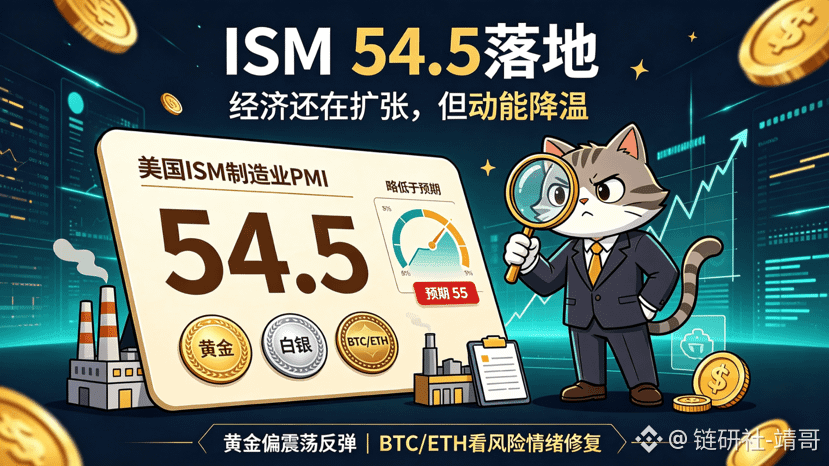
🔥 تم إطلاق مؤشر مديري المشتريات الأمريكي لقطاع التصنيع (ISM)! افهم من مقال واحد منطق أسعار الذهب والفضة + BTC/ETH!
البيانات الأساسية: مؤشر مديري المشتريات لقطاع التصنيع في سبتمبر 54.5، أقل من التوقعات 55، والقيمة السابقة 54.6. وما زال يستقر فوق خط التوازن بين الركود والازدهار عند 50
الخلاصة في جملة: المرونة الاقتصادية لا تزال موجودة، لكن وتيرة التوسع تتراجع، وهي إشارة حيادية-إيجابية من فئة: «ليس سيئًا ولا قويًا»
✨ الذهب والفضة
البيانات جاءت دون التوقعات، فتراجعت رهانات السوق بشكل طفيف على استمرار الاحتفاظ بمعدلات فائدة مرتفعة من الفيدرالي. ما أدى إلى ضغط على عوائد سندات الخزانة، ومنح الذهب والفضة فرصة لارتداد قصير.
👉 الاستراتيجية: الذهب—جرّب شراءً خفيفًا بالاعتماد على مستوى دعم، مع جني أرباح تدريجي عند مناطق المقاومة. الفضة—حركتها أكثر مرونة، والتذبذب أقوى، لذا تحكم صارم في حجم المخاطرة.
⚠️ انتبه: لم تنكسر بيانات ما دون خط التوازن بين الركود والازدهار، لذا فهي ليست خبرًا إيجابيًا كبيرًا لدورة ركود. الارتداد ضمن نطاق حركة جانبية، ولا تلاحق السعر بالشراء.
✨ BTC و ETH
الأصول الرقمية تعتبر أصولًا ذات مخاطرة، وهذه البيانات تثبت أن الاقتصاد الأمريكي لا يواجه خطر هبوط حاد مفاجئ يمكن أن يُشعل موجة انهيار ذعر. لكن في المقابل، ليست كافية لتفجير سوق صاعدة قوي جدًا؛ والأرجح استمرار التداول ضمن نطاق.
👉 الاستراتيجية: لا تلاحق الصعود بحجم كبير. يمكن الاستمرار في الاحتفاظ بمراكز BTC وETH، مع تقليص تدريجي عند المستويات المرتفعة. أما من هو خارج السوق، فانتظر ارتدادًا باتجاه دعم محوري قبل التفكير في الدخول منخفضًا، مع التركيز على انتظار بيانات الوظائف غير الزراعية (Non-Farm) وبيانات تضخم PCE لاحقًا.
💡 الخلاصة: هذه البيانات مجرد تمهيد، والحدث الأهم ما زال قادمًا بعد—غير الزراعية + PCE! الوضع الحالي يميل إلى التداول الجانبي؛ لا تدخل بكل أموالك في صفقة واحدة، ويجب أن تكون الرافعة المالية خفيفة جدًا.
هل تعتقد أن الذهب سيصعد أولاً أم سيتراجع أولاً الليلة؟ اكتب رأيك في التعليقات!
⚠️ تنبيه المخاطر: وجهات نظر التحليل في هذه الشاشة لا تُعد أي نصيحة استثمارية، فالتداول بالرافعة المالية عالي المخاطر جدًا.#ISM #PMI $BTC $ETH $XAU
{future}(XAUUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
🔥 تم إطلاق مؤشر مديري المشتريات الأمريكي لقطاع التصنيع (ISM)! افهم من مقال واحد منطق أسعار الذهب والفضة + BTC/ETH!
البيانات الأساسية: مؤشر مديري المشتريات لقطاع التصنيع في سبتمبر 54.5، أقل من التوقعات 55، والقيمة السابقة 54.6. وما زال يستقر فوق خط التوازن بين الركود والازدهار عند 50
الخلاصة في جملة: المرونة الاقتصادية لا تزال موجودة، لكن وتيرة التوسع تتراجع، وهي إشارة حيادية-إيجابية من فئة: «ليس سيئًا ولا قويًا»
✨ الذهب والفضة
البيانات جاءت دون التوقعات، فتراجعت رهانات السوق بشكل طفيف على استمرار الاحتفاظ بمعدلات فائدة مرتفعة من الفيدرالي. ما أدى إلى ضغط على عوائد سندات الخزانة، ومنح الذهب والفضة فرصة لارتداد قصير.
👉 الاستراتيجية: الذهب—جرّب شراءً خفيفًا بالاعتماد على مستوى دعم، مع جني أرباح تدريجي عند مناطق المقاومة. الفضة—حركتها أكثر مرونة، والتذبذب أقوى، لذا تحكم صارم في حجم المخاطرة.
⚠️ انتبه: لم تنكسر بيانات ما دون خط التوازن بين الركود والازدهار، لذا فهي ليست خبرًا إيجابيًا كبيرًا لدورة ركود. الارتداد ضمن نطاق حركة جانبية، ولا تلاحق السعر بالشراء.
✨ BTC و ETH
الأصول الرقمية تعتبر أصولًا ذات مخاطرة، وهذه البيانات تثبت أن الاقتصاد الأمريكي لا يواجه خطر هبوط حاد مفاجئ يمكن أن يُشعل موجة انهيار ذعر. لكن في المقابل، ليست كافية لتفجير سوق صاعدة قوي جدًا؛ والأرجح استمرار التداول ضمن نطاق.
👉 الاستراتيجية: لا تلاحق الصعود بحجم كبير. يمكن الاستمرار في الاحتفاظ بمراكز BTC وETH، مع تقليص تدريجي عند المستويات المرتفعة. أما من هو خارج السوق، فانتظر ارتدادًا باتجاه دعم محوري قبل التفكير في الدخول منخفضًا، مع التركيز على انتظار بيانات الوظائف غير الزراعية (Non-Farm) وبيانات تضخم PCE لاحقًا.
💡 الخلاصة: هذه البيانات مجرد تمهيد، والحدث الأهم ما زال قادمًا بعد—غير الزراعية + PCE! الوضع الحالي يميل إلى التداول الجانبي؛ لا تدخل بكل أموالك في صفقة واحدة، ويجب أن تكون الرافعة المالية خفيفة جدًا.
هل تعتقد أن الذهب سيصعد أولاً أم سيتراجع أولاً الليلة؟ اكتب رأيك في التعليقات!
⚠️ تنبيه المخاطر: وجهات نظر التحليل في هذه الشاشة لا تُعد أي نصيحة استثمارية، فالتداول بالرافعة المالية عالي المخاطر جدًا.#ISM #PMI $BTC $ETH $XAU
490
·
--
مؤشر PMI الصناعي لمؤسسة ISM في الولايات المتحدة بلغ 54,5 مقارنةً بمستوى 54,8 المتوقع.
ما تزال اقتصاد الولايات المتحدة في مرحلة التوسع.
#PMI
مؤشر PMI الصناعي لمؤسسة ISM في الولايات المتحدة بلغ 54,5 مقارنةً بمستوى 54,8 المتوقع.
ما تزال اقتصاد الولايات المتحدة في مرحلة التوسع.
#PMI
ما تزال اقتصاد الولايات المتحدة في مرحلة التوسع.
#PMI
101

أعلنت S&P Global، أحدث بياناتها، عن القيمة النهائية لمؤشر مديري المشتريات لقطاع التصنيع في الولايات المتحدة لشهر سبتمبر. وتُظهر البيانات أن المؤشر سجل في النهاية 55.9، وهو أدنى من القراءة السابقة البالغة 57، كما يعكس ذلك علامات على تباطؤ هامشي في زخم توسع الصناعة التحويلية الأمريكية.
ورغم أن البيانات ما تزال تقع ضمن نطاق التوسع فوق خط الـ50 للفصل بين الانكماش والاتساع، إلا أن التراجع الملحوظ في وتيرة التوسع لا يمكن تجاهله. وفي ظل عودة الاحتياطي الفيدرالي مؤخرًا إلى مسار السياسة النقدية الانكماشية، بدأت تظهر الضغوط المتعلقة بالتكاليف وأسعار الفائدة التي تتحملها قطاعات التصنيع في الاقتصاد الحقيقي، وقد يتعين على السوق إعادة معايرة تقييمه لمتانة النمو الاقتصادي.
ومن حيث رد فعل الأسواق المالية الكلية، يبدو أنه يميل إلى الطابع الدفاعي. فقد يشكل تباطؤ نمو الاقتصاد ضغطًا مؤقتًا على مؤشر الدولار، كما تواجه منحنيات عوائد سندات الخزانة الأمريكية تذبذبًا، وإذا ما ارتفعت مشاعر النفور من المخاطرة في السوق، فقد يحد ذلك من مساحة الصعود للسلع الأساسية والأصول التقليدية عالية المخاطر.
أما بالنسبة لسوق العملات الرقمية، فإن ضعف الأساسيات الكلية لا يعني بالضرورة أنه خبر إيجابي لخفض الفائدة فقط، بل يزيد من مخاوف الركود التضخمي خلال مرحلة انكماش السيولة. وبدون دخول تدفقات رأسمالية إضافية قوية، قد تواجه الأصول الرئيسية مثل $BTC ضغوطًا أكبر من حيث التقلب والتعديل في المدى القصير. وعلى المستثمرين الانتباه إلى مخاطر الهبوط الناتجة عن تراجع المعنويات.📉
#MacroEconomics #PMI #CryptoMarket
97
·
--
يا له من عجب، مؤشر مديري المشتريات الصناعي في الصين يعود إلى 50، والبرصات الآسيوية تقفز فور الافتتاح!
وصل مؤشر مديري المشتريات الصناعي الرسمي لشهر سبتمبر إلى 50.1، بينما كان في أغسطس 49.8؛ ومنذ يونيو، عاد لأول مرة إلى منطقة التوسع. وفي نفس اليوم، أطلقت بكين حزمة ضربات: خفض تكاليف التمويل، وزيادة البنك المركزي للإقراض. قفز مؤشر نيكاي عند الافتتاح 647 نقطة ليبلغ 66128، ووصلت شركة تايوان سيميكونداكتور (TSMC) إلى 2505 دولار تايواني جديد، وقفزت أسهم أشباه الموصلات في فيلادلفيا في تعاملات الليلة الماضية 1.3%. بينما انخفض مؤشر هانغ سنغ عكس الاتجاه 0.53%، ومع اقتراب عطلة العيد الوطني تمّ جني الأرباح من الأموال قبل العطلة.
هذا ينعكس إيجاباً على حركة السوق كرياح خلفية على المستوى الكلي: عادت شهية المخاطرة؛ إذ ارتفع سعر البيتكوين إلى 83430 بزيادة 0.57%، وتوالت بعدها الأصول المُمثّلة من المؤسسات التابعة لشركة شانغهاي. كان كلام غولدمان ساكس واضحاً جداً: هذه المرة تبدو أكثر كإشارة سياسة وليست تحفيزاً قوياً فوريّاً يحقق النتائج سريعاً.
ارتفع مؤشر مديري المشتريات الصيني فوق خط الفاصل بين النمو والانكماش، واستمر المشترون في آسيا في تنفيذ الطلبات؛ وقبل صدور بيانات PCE الأمريكية الليلة، لا يُنصح بالتحرك كثيراً.
#宏观 #PMI
$BTC $ETH
1
51

استنادًا إلى أحدث البيانات الرسمية الصادرة، سجل مؤشر مديري المشتريات التصنيعي في الصين لشهر سبتمبر 50.1، وهو ما لا يطابق توقعات السوق فحسب، بل نجح أيضًا في تجاوز خط الفصل بين الانكماش والتوسع (50) والعودة إلى منطقة التوسع، متجاوزًا القيمة السابقة البالغة 49.8. وفي الوقت نفسه، أظهر تقرير أستراليا الخاص بشهر أغسطس أن مؤشر أسعار المستهلكين (CPI) غير المعدّل موسمياً على أساس سنوي ارتفع بنسبة 4%، وهو أعلى من القراءة السابقة التي بلغت 3.5%، لكنه أقل من توقعات السوق البالغة 4.1%.
إن عودة قطاع التصنيع إلى منطقة التوسع تؤكد أن زخم الاقتصاد الحقيقي يتجه نحو الاستقرار ثم التعافي من جديد، ما يوفر دعمًا قويًا للسيولة الاقتصادية الكلية عالميًا. كما أن بيانات التضخم الأسترالية الأقل من التوقعات تخفف أيضًا مخاوف البنوك المركزية في منطقة آسيا والمحيط الهادئ من المزيد من التشديد في السياسة، إذ تتراكم العوامل الأساسية الإيجابية تدريجيًا.
في سوق الصرف الأجنبي، هبط زوج AUD/USD بعد صدور البيانات على المدى القصير بنحو 20 نقطة إلى قرابة 0.6975 ليقوم بعدها بتسوية/ترتيب تقني. وبوجه عام، فإن تعافي المؤشرات الاقتصادية الرائدة بشكل ملحوظ يعزز شهية المخاطرة، ومن المتوقع أن تحقق العملات غير الأمريكية والسلع الأساسية بعد اكتمال هيكل القاع ترتيبًا أكثر قوة لاتجاه المتوسطات (متوسطات متحركة) الصاعد.
أما بالنسبة للسوق المشفرة، فإن التحسن الجوهري في الأساسيات الاقتصادية الكلية يوفر بيئة صحية للشراء/المضاربة الصاعدة للأصول عالية المخاطر مثل $BTC. ومع تحسن توقعات السيولة وتراجع مشاعر الذعر، تظهر بوضوح علامات عودة الأموال إلى السوق، وتعزيز تأكيد استمرار سيناريو موجة صعود جديدة بعد اختراق مستويات مقاومة محورية ما زال يتعزز.📊
#MacroEconomics #PMI #CryptoTrading
استنادًا إلى أحدث البيانات الرسمية الصادرة، سجل مؤشر مديري المشتريات التصنيعي في الصين لشهر سبتمبر 50.1، وهو ما لا يطابق توقعات السوق فحسب، بل نجح أيضًا في تجاوز خط الفصل بين الانكماش والتوسع (50) والعودة إلى منطقة التوسع، متجاوزًا القيمة السابقة البالغة 49.8. وفي الوقت نفسه، أظهر تقرير أستراليا الخاص بشهر أغسطس أن مؤشر أسعار المستهلكين (CPI) غير المعدّل موسمياً على أساس سنوي ارتفع بنسبة 4%، وهو أعلى من القراءة السابقة التي بلغت 3.5%، لكنه أقل من توقعات السوق البالغة 4.1%.
إن عودة قطاع التصنيع إلى منطقة التوسع تؤكد أن زخم الاقتصاد الحقيقي يتجه نحو الاستقرار ثم التعافي من جديد، ما يوفر دعمًا قويًا للسيولة الاقتصادية الكلية عالميًا. كما أن بيانات التضخم الأسترالية الأقل من التوقعات تخفف أيضًا مخاوف البنوك المركزية في منطقة آسيا والمحيط الهادئ من المزيد من التشديد في السياسة، إذ تتراكم العوامل الأساسية الإيجابية تدريجيًا.
في سوق الصرف الأجنبي، هبط زوج AUD/USD بعد صدور البيانات على المدى القصير بنحو 20 نقطة إلى قرابة 0.6975 ليقوم بعدها بتسوية/ترتيب تقني. وبوجه عام، فإن تعافي المؤشرات الاقتصادية الرائدة بشكل ملحوظ يعزز شهية المخاطرة، ومن المتوقع أن تحقق العملات غير الأمريكية والسلع الأساسية بعد اكتمال هيكل القاع ترتيبًا أكثر قوة لاتجاه المتوسطات (متوسطات متحركة) الصاعد.
أما بالنسبة للسوق المشفرة، فإن التحسن الجوهري في الأساسيات الاقتصادية الكلية يوفر بيئة صحية للشراء/المضاربة الصاعدة للأصول عالية المخاطر مثل $BTC . ومع تحسن توقعات السيولة وتراجع مشاعر الذعر، تظهر بوضوح علامات عودة الأموال إلى السوق، وتعزيز تأكيد استمرار سيناريو موجة صعود جديدة بعد اختراق مستويات مقاومة محورية ما زال يتعزز.📊
#MacroEconomics #PMI #CryptoTrading
99
أظهرت أحدث البيانات الصادرة عن S&P Global أن مؤشر مديري المشتريات لقطاع الخدمات في المملكة المتحدة سجل 51.7 في شهر سبتمبر، وهو ما لا يقتصر على كونه أدنى من توقعات السوق البالغة 52.0، بل إنه يشهد أيضًا تراجعًا ملحوظًا عن القراءة السابقة البالغة 52.5، مسجلًا أدنى مستوى جديدًا خلال ما يقرب من ثلاثة أشهر. وفي الوقت نفسه، وبسبب تأثير ارتفاع تكاليف الطاقة الذي دفعته التطورات الجيوسياسية في الشرق الأوسط، سجل نمو أسعار قطاع الخدمات أعلى مستوى جديد خلال ما يقرب من أربعة أشهر. وأشار كبير الاقتصاديين في S&P Global، Chris Williamson، إلى أن وتيرة نمو الاقتصاد البريطاني على أساس ربع سنوي متوقعة أن تبطؤ إلى 0.1% خلال الربع، مع بروز مشهد معقد يتسم بوجود تباطؤ في نمو النشاط التجاري إلى جانب ضغوط التضخم.
ومن منظور الأساسيات الكلية، تعكس هذه البيانات اختبارًا مزدوجًا يواجهه بنك إنجلترا (BOE) يتمثل في ضعف نمو اقتصادي وتضخم لزج. ورغم أن زخم توسع قطاع الخدمات يتراجع، فإن الارتداد في مؤشر الأسعار داخل البيانات يشير إلى أن ظروف التشديد قد تستمر لفترة أطول. ومع ذلك، ومن منظور التحليل الفني ومواجهة قوى العرض والطلب على التمويل، فإن تباطؤ وتيرة نمو الاقتصاد الحقيقي عادةً ما يدفع صناع السياسة إلى تسريع التحول في مسار السياسة، بما يحد من مساحة المزيد من رفع الفائدة مستقبلًا، وهو ما قد يشكل دعمًا محتملاً للسيولة المرنة على المدى الطويل.
وفي الأسواق المالية، شهد كلّ من سعر صرف الجنيه الإسترليني وعوائد سندات الحكومة البريطانية تذبذبًا واسع النطاق بعد صدور البيانات. ورغم أن لزوجة التضخم كابحت توقعات خفض الفائدة على المدى القصير، فإن تباطؤ البيانات الاقتصادية الواضح يدفع السوق إلى إعادة معايرة تسعير استمرار الفائدة المرتفعة لمدة أطول. ومع سعي السيولة إلى التحوط ضد تراجع القوة الشرائية للعملة وتجاه الأدوات التي تواجه عدم اليقين على المستوى الكلي، تتعزز تدريجيًا منطقية الدعم الأساسي للأصول عالية المخاطر والأصول الملاذ الآمن عالميًا.
أما في سوق العملات المشفرة، فإن القلق الضمني بشأن التضخم على المستوى الكلي وتباطؤ النمو غالبًا ما يكونان محفزين لانتقال الأموال من النظام التقليدي إلى الأصول المقاومة للتضخم. يُظهر $BTC صلابة شديدة وقدرة على مقاومة الهبوط عند مستوى دعم محوري، مع الحفاظ على نمط تذبذب إيجابي من الناحية الهيكلية. ومع توجه السياسات في البنوك المركزية الرئيسية عالميًا في النهاية نحو التيسير لمواجهة تراجع الاقتصاد، فإن توقعات وفرة السيولة من شأنها أن تصبح الدافع الأساسي لبدء الموجة الصعودية التالية للأصول الرقمية.📊
#PMI #Inflation #CryptoMarket
62
أعلنت S&P Global أحدث بيانات مؤشر مديري المشتريات التصنيعي لألمانيا لشهر سبتمبر، والتي سجلت 53.8، متراجعة عن توقعات السوق البالغة 54.0، وكذلك أقل من القراءة السابقة 54.3. ورغم أن البيانات تُظهر ميلاً هابطاً بصورة معتدلة، فإن المؤشر العام لا يزال ثابتاً فوق خط الفاصل 50 بين التوسع والانكماش، ما يشير إلى أن نشاط قطاع التصنيع في أكبر اقتصاد أوروبي ما يزال ضمن نطاق التوسع ولم تظهر علامات لهبوط حاد.
من منظور التحليل الفني والدورات الاقتصادية الكلية، فإن هذا التراجع الطفيف في مؤشر مديري المشتريات يقع تماماً ضمن نطاق التعديلات الصحية التي يمكن للسوق استيعابها. وبالاستناد إلى تعافٍ في الزخم استمر لعدة أشهر، فإن التذبذب الضيق للبيانات داخل نطاق التوسع يُعد نمطاً نموذجياً لـ”مرحلة استمرار صعود“. وهذا يعني أن الاقتصاد الأوروبي، على الرغم من تأثير الفترات المتأخرة للبيئة ذات الفائدة المرتفعة، لا يزال يمتلك مرونة كافية، ما يجنب المخاطر النظامية لهبوط عميق، ويوفر “وسادة” لتسهيل انتقال سلس للسيولة الكلية في المرحلة المقبلة.
في الأسواق المالية التقليدية، فإن تباطؤ البيانات الاقتصادية بشكل معتدل يحد فعلياً من تكرار ارتفاع توقعات التضخم، ما يعزز بدوره التوقعات المتفائلة بشأن خفض إضافي لأسعار الفائدة من جانب البنك المركزي الأوروبي خلال العام. فقد تراجعت عوائد سندات أوروبا وأميركا مع ضغوط هبوط، وواجه مؤشر الدولار حالياً ضعفاً في الزخم الصعودي عند مستوى مقاومة محورية. وبالنسبة للأصول عالية المخاطر، فإن زيادة اليقين حول دورة خفض الفائدة غالباً ما تعني انخفاض معدل الخصم وتحسناً هامشياً في السيولة العالمية، وهو ما يوفر دعماً تقنياً متيناً للتعرضات المخاطر مثل الأسهم والسلع الأساسية.
أما بالنسبة للأصول الرقمية، فإن تزايد توقعات تيسير السياسة لدى البنك المركزي الأوروبي يطلق تدريجياً سيولة إضافية عند الهامش. وبعد أن أنهى $BTC تبديل التكاليف عند نطاق دعم حاسم في المستويات المرتفعة، فإن تأثير انسياب السيولة الناجم عن هبوط أسعار الفائدة الكلية سيصبح محفزاً مهماً للاختراق فوق المقاومة العلوية. طالما أن التضخم الأساسي لا يشهد انحرافاً غير متوقع خارج السيطرة، فإن المنطق الكلي القائم على وفرة السيولة سيواصل قيادة حركة الربع الرابع، مع امتلاك السوق زخماً كافياً للخروج من موجة صعودية بنيوية أقوى.📈
#PMI #MacroEconomics #CryptoMarkets
107
·
--
🔴 تأثير عالي — الثلاثاء 22 سبتمبر والأربعاء 23 سبتمبر
10+ متحدثين من الاحتياطي الفيدرالي طوال الأسبوع 🔥
📅 أوقات مختلفة — تابع كل جلسة
سيكون وول ستريت في حالة ترقب بحثًا عن تلميحات حول ما يعتقده المسؤولون بشأن مسار الفائدة — وبالتحديد ما إذا كان شهر ديسمبر سيحظى برفعٍ ثانٍ. بعد أن رفع وارش 25 نقطة أساس يوم الأربعاء الماضي وأكد موقفًا متشددًا — فإن أي تباين أو لغة أكثر اعتدالًا من أعضاء اللجنة قد يحرك الأسواق. تبلغ احتمالية رفع ديسمبر حاليًا 70%+ — وقد يؤدي متحدث فيدرالي متشدد إلى خفضها بشكل كبير. 🎙️
مؤشر فوري — مديري المشتريات التصنيعي والخدمي (سبتمبر)
📅 9:45 صباحًا بالتوقيت الشرقي يوم الأربعاء · السابق: التصنيع 49.5 · الخدمات 53.7
مؤشرات أولية لـ S&P Global للتصنيع والخدمات لشهر سبتمبر — القراءة الحقيقية المباشرة الأولى لكيفية أداء الاقتصاد بعد رفع الفائدة. كان التصنيع في حالة انكماش لعدة أشهر. ويؤكد المزيد من الانخفاض أن رفع الفائدة يبطئ الاقتصاد بالفعل. 🏭
#PMI #dyor
{future}(BNBUSDT)
{future}(BTCUSDT)
🔴 تأثير عالي — الثلاثاء 22 سبتمبر والأربعاء 23 سبتمبر
10+ متحدثين من الاحتياطي الفيدرالي طوال الأسبوع 🔥
📅 أوقات مختلفة — تابع كل جلسة
سيكون وول ستريت في حالة ترقب بحثًا عن تلميحات حول ما يعتقده المسؤولون بشأن مسار الفائدة — وبالتحديد ما إذا كان شهر ديسمبر سيحظى برفعٍ ثانٍ. بعد أن رفع وارش 25 نقطة أساس يوم الأربعاء الماضي وأكد موقفًا متشددًا — فإن أي تباين أو لغة أكثر اعتدالًا من أعضاء اللجنة قد يحرك الأسواق. تبلغ احتمالية رفع ديسمبر حاليًا 70%+ — وقد يؤدي متحدث فيدرالي متشدد إلى خفضها بشكل كبير. 🎙️
مؤشر فوري — مديري المشتريات التصنيعي والخدمي (سبتمبر)
📅 9:45 صباحًا بالتوقيت الشرقي يوم الأربعاء · السابق: التصنيع 49.5 · الخدمات 53.7
مؤشرات أولية لـ S&P Global للتصنيع والخدمات لشهر سبتمبر — القراءة الحقيقية المباشرة الأولى لكيفية أداء الاقتصاد بعد رفع الفائدة. كان التصنيع في حالة انكماش لعدة أشهر. ويؤكد المزيد من الانخفاض أن رفع الفائدة يبطئ الاقتصاد بالفعل. 🏭
#PMI #dyor
47

·
--
البيانات الإنتاجية التي خرجت للتو من الولايات المتحدة تبعث إشارات متباينة إلى حدّ ما.
وعلى وجه التحديد، بلغ مؤشر مديري المشتريات (PMI) لقطاع التصنيع الصادر عن ISM مستوى 55,6 نقطة، متجاوزًا التوقعات بشكل “واضح” مقارنةً بتقدير 53,9 (وكانت القراءة السابقة 53,3)، ما يشير إلى أن نشاط المصانع يشهد نموًا قويًا أكثر من المتوقع. في المقابل، ظل مؤشر PMI لقطاع التصنيع الصادر عن S&P Global ثابتًا عند مستوى 53,9 نقطة، ما يعكس أن هذا القطاع ما زال يحافظ على وتيرة مستقرة.
#Economy #US #PMI $USD $BTC
$NEAR
96
·
--
البيانات الإنتاجية التي خرجت للتو من الولايات المتحدة تبعث إشارات متباينة إلى حدّ ما.
وعلى وجه التحديد، سجل مؤشر مديري المشتريات (PMI) للقطاع الصناعي الصادر عن ISM مستوى 55.6 نقطة، متجاوزًا التوقعات بشكل "واضح" مقارنةً بتقدير 53.9 (وكانت القراءة في الفترة السابقة 53.3)، ما يشير إلى أن نشاط المصانع ينمو بقوة أكبر مما كان متوقعًا. في المقابل، استقر مؤشر PMI للقطاع الصناعي الصادر عن S&P Global عند 53.9 نقطة، ما يعكس أن هذا القطاع لا يزال يحافظ على وتيرة مستقرة.
#Economy #US #PMI $USD $BTC
$NEAR
109
·
--
مقالة
نظرة أسبوعية للاقتصاد الكلي للأسبوع من 31 أغسطس – 6 سبتمبر 2026$BTC نظرة أسبوعية للاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | الاتجاه الصعودي القوي لا يزال ساريًا مع تأكيد ADX للزخم. التراجع التدريجي لـ RSI إلى 72 من 82، ما يزال في منطقة الشراء المفرط لكنه تصحيح صحي. TD Sequential عند 3 هبوط يشير إلى أن التصحيح قد يقترب من نهايته. المحفزات الرئيسية هذا الأسبوع: الصين PMI، ISM التصنيع، JOLTS، ADP، مطالبات البطالة، وأم كل البيانات – NFP يوم الجمعة.
الاثنين، 31 أغسطس: 🟩 أخضر. توقعات مؤشر مديري المشتريات الصيني (الصناعة) عند 49.5 من 49.2 سابقًا، تعافٍ طفيف. مؤشر مديري المشتريات الصيني (غير الصناعي) عند 49.5 من 49.0 سابقًا. مؤشر شيكاغو في الساعة 13:45 بتوقيت UTC: توقع عند 57.8 من 57.6 سابقًا، تجاوز طفيف. الإنفاق الرأسمالي الياباني في الساعة 23:50 بتوقيت UTC: توقع عند -0.2% من 0.0% سابقًا.
نظرة أسبوعية للاقتصاد الكلي للأسبوع من 31 أغسطس – 6 سبتمبر 2026
$BTC نظرة أسبوعية للاقتصاد الكلي☕️
التحيز الأسبوعي: 🟩 صعودي | الاتجاه الصعودي القوي لا يزال ساريًا مع تأكيد ADX للزخم. التراجع التدريجي لـ RSI إلى 72 من 82، ما يزال في منطقة الشراء المفرط لكنه تصحيح صحي. TD Sequential عند 3 هبوط يشير إلى أن التصحيح قد يقترب من نهايته. المحفزات الرئيسية هذا الأسبوع: الصين PMI، ISM التصنيع، JOLTS، ADP، مطالبات البطالة، وأم كل البيانات – NFP يوم الجمعة.
الاثنين، 31 أغسطس: 🟩 أخضر. توقعات مؤشر مديري المشتريات الصيني (الصناعة) عند 49.5 من 49.2 سابقًا، تعافٍ طفيف. مؤشر مديري المشتريات الصيني (غير الصناعي) عند 49.5 من 49.0 سابقًا. مؤشر شيكاغو في الساعة 13:45 بتوقيت UTC: توقع عند 57.8 من 57.6 سابقًا، تجاوز طفيف. الإنفاق الرأسمالي الياباني في الساعة 23:50 بتوقيت UTC: توقع عند -0.2% من 0.0% سابقًا.
1
126
كشف مدير الاقتصاد في ستاندرد آند بورز جلوبال (S&P Global) تيم مور(Tim Moore) في تقرير مؤشر مديري المشتريات (PMI) لقطاع الخدمات البريطاني لشهر أغسطس الصادر حديثًا أن القيمة النهائية لمؤشر خدمات أغسطس في المملكة المتحدة عادت للارتفاع من 52.1 في يوليو إلى 52.5، مسجلة أعلى وتيرة نمو منذ شهر أبريل من هذا العام. وقد سجل قطاع الخدمات، باعتباره دعامة رئيسية للاقتصاد البريطاني، تمددًا للشهر الثاني على التوالي. أظهرت إنفاق الشركات والمستهلكين قدرًا من المرونة بعد تراجع سابق. ومع ذلك، فإن القيمة النهائية جاءت أقل قليلًا من التوقعات العامة للسوق البالغة 52.8. والأهم من ذلك، يشير التقرير بشكل صريح إلى أن عدد الشركات التي شهدت ارتفاعًا في تكاليفها قد زاد بشكل ملحوظ، مما يعكس بوادر لتصاعد ضغوط التضخم.
على صعيد الاقتصاد الكلي، فإن هذه النتائج التي تبدو توسعًا معتدلًا تُخفي في الواقع مخاطر ركود تضخمي. فكون قطاع الخدمات هو المصدر الرئيسي للتضخم، فإن إعادة اشتداد ضغوط التكاليف والأسعار مباشرةً تقوض السردية المتفائلة بأن التضخم يتراجع بثبات. وبالنسبة لبنك إنجلترا، ومع استمرار ضغوط التكلفة العنيدة، فإن أي تخفيض مبكر أو حاد جدًا لأسعار الفائدة قد يؤدي إلى انتكاسة ثانية للتضخم. وهذه البيانات لا تكتفِ بكسر وهم التحول السريع نحو التيسير، بل تعزز أيضًا منطق السياسة القائل بأن أسعار الفائدة ستظل مرتفعة لمدة أطول.
أما على مستوى الأسواق المالية التقليدية، فإن استمرار ضغوط التكاليف والتضخم اللزج سيقدم دعمًا صعوديًا لعوائد سندات الخزانة، مما سيؤخر عملية التطبيع الطبيعي لمنحنى العوائد. وعلى الرغم من أن الجنيه الإسترليني قد يحصل على دفعة مرحلية نتيجة تراجع توقعات خفض الفائدة، فإن هذه المرونة—التي تقودها التكلفة لا الإنتاجية—تعمل فعليًا على تآكل مساحة الأرباح المستقبلية للشركات، وتفرض كبحًا ضمنيًا لتقييم الأصول ذات المخاطر مثل الأسهم. وبهذا، يواجه تفضيل المستثمرين للمخاطر في الأسواق الرأسمالية العالمية مزيدًا من الانكماش.
وبالنسبة لسوق الأصول المشفرة، فإن تأخر البنوك المركزية الرئيسية في الخارج عن إطلاق سيولة بسبب لزوجة التضخم يعني أن بيئة السيولة على مستوى الاقتصاد الكلي لن توفر زخمًا إضافيًا في الأجل القصير. ومع تعرض الأصول ذات المخاطر، وعلى رأسها البيتكوين، لهجوم مزدوج في ظل ارتفاع معدلات الفائدة الفعلية وعدم اليقين بشأن الأوضاع الجيوسياسية، سيظل السوق في دورة دفاعية مع تقييد السيولة. ويحتاج المستثمرون إلى درجة عالية من اليقظة تجاه مخاطر تراجع أسعار الأصول التي قد تنتج عن تكرار إخفاق توقعات خفض الفائدة.
#英国经济 #PMI #التضخم
21

تكشف البيانات الاقتصادية الكلية الجديدة الصادرة في 3 سبتمبر عن تسارع ملحوظ في قطاع الخدمات الأمريكي خلال أغسطس. ارتفع مؤشر مديري المشتريات لقطاع الخدمات في الولايات المتحدة بشكل حاد من 54.6 إلى 56.5، مسجلاً أقوى توسع منذ ديسمبر 2024، بينما صعد مؤشر الخدمات التابع لمعهد إدارة التوريدات (ISM) من 54.1 إلى 55.4، متجاوزًا التوقعات بسهولة. وكما أبرز خبير الاقتصاد لدى S&P Global Market Intelligence، أوسامة بهاتي، فإن نشاط القطاع الخاص يستعيد زخماً قوياً رغم استمرار اختناقات سلاسل التوريد والضغوط السعرية المرتفعة.
ويؤكد هذا الارتداد القوي مرونة الأساس الذي يقوم عليه اقتصاد الولايات المتحدة مقارنةً بنظرائه العالميين الآخرين، ما يقلل المخاوف الفورية من ركود وشيك. غير أن الضغوط التكلفية المستمرة المتضمنة في قطاع الخدمات تعقّد مسار التضخم، ما يشير إلى أن تحقيق استقرار الأسعار قد يستغرق وقتاً أطول مما كان متوقعاً سابقاً.
بالنسبة للأسواق التقليدية، عادةً ما تؤدي مثل هذه القراءات الاقتصادية القوية إلى خفض الإلحاح تجاه تخفيضات عدوانية لأسعار الفائدة من الاحتياطي الفيدرالي. غالباً ما يجد عائد السندات الأمريكية ومؤشر الدولار الأمريكي دعماً في هذا السياق، ما يخلق رياحاً معاكسة قصيرة الأجل للأصول غير العائدة مثل الذهب.
وفي أسواق العملات المشفرة، يقلل النمو المتين من المخاطر الاقتصادية النظامية، لكن استمرار العوائد وتأخر التيسير النقدي قد يحدان مؤقتاً من السيولة المضاربية بالنسبة لـ $BTC و altcoins. ينبغي للمستثمرين مراقبة ما إذا كان النمو المستقر سيتحول في النهاية إلى شهية متجددة للمخاطرة.
#macro #PMI #economy
44
أعلنت جمعية إدارة التوريد في الولايات المتحدة (ISM) وS&P Global في 3 سبتمبر/أيلول عن أحدث بيانات مسح الاقتصاد لشهر أغسطس. وتُظهر البيانات أن مؤشر مديري المشتريات لقطاع الخدمات في الولايات المتحدة في أغسطس ارتفع من 54.6 إلى 56.5، مسجّلًا أقوى توسّع منذ ديسمبر 2024؛ كما ارتفع مؤشر مديري المشتريات لقطاع الخدمات لدى ISM من 54.1 إلى 55.4، متجاوزًا توقعات السوق البالغة 54.1، ومحققًا مستوى مرتفعًا جديدًا على مستوى مرحلي. تؤكد البيانات أن الاقتصاد الأمريكي أظهر صمودًا قويًا في مسار التعافي خلال الربع الثالث، مع تسارع شامل في النشاط التجاري للقطاع الخاص.
ومن منظور الأساسيات الكلية، يؤدي قطاع الخدمات، بوصفه الدعامة الأساسية لاقتصاد الولايات المتحدة، أداءً قويًا لتخفيف مخاوف السوق السابقة بشأن حدوث هبوط حاد. ورغم أن مؤشر خدمات أغسطس جاء أقل قليلًا من التقدير الأولي البالغ 56.8، وأن وتيرة نمو قطاع التصنيع شهدت تباطؤًا، فإن المؤشر الإجمالي ظل مستقرًا عند نطاق مرتفع فوق خط التوازن بين الركود والتوسع 50، ما يشير إلى أن الاقتصاد الكلي لا يزال أفضل نسبيًا من سائر الاقتصادات الرئيسية الأخرى عالميًا، وهو ما يوفر دعمًا قويًا لأساسيات تقييم الأصول ذات المخاطر.
وفي الأسواق المالية التقليدية، عزز الارتداد فوق المتوقع في البيانات الاقتصادية سردية الهبوط الناعم. وعلى الرغم من استمرار وجود بعض تأخيرات سلاسل الإمداد وضغوط الأسعار، ما قد يجعل مسار خفض الفائدة أكثر تدرّجًا، فإن زخم النمو الكلي القوي يدعم مباشرة شهية المخاطرة في السوق. ظل مؤشر الدولار الأمريكي يتحرك ضمن نطاق تذبذب عند مستويات مقاومة محورية، كما تسطّح منحنى عوائد سندات الخزانة تدريجيًا، وظهرت الأسهم الأمريكية وغيرها من الأصول ذات المخاطر في نمط صحي يتمثل في العودة التصحيحية مع تجميع الزخم.
أما بالنسبة للسوق المشفّر، فإن مرونة الاقتصاد الكلي تُعد محفزًا لعودة السيولة على المدى الطويل. ومع نفي مخاوف الركود على ضوء قوة الأساسيات، تزداد رغبة التدفقات الرأسمالية الإضافية من خارج المنظومة (OTC) في الدخول. وبعد أن يكون $BTC قد أنهى عملية تنظيف أحمال التذاكر داخل نطاق دعم تقني محوري، تُظهر حركة السعر بنية قاع كلاسيكية تتمثل في الارتفاع التدريجي للقاع. وبفضل عودة شهية المخاطرة، تتراكم قوة الثيران؛ وإذا تمكن حجم التداول من تضخيم أثره بشكل فعال لاحقًا، فمن المتوقع أن يشهد سوق الأصول المشفّرة موجة جديدة من الاختراق الصعودي.
#PMI #美国经济 #العملات_المشفرة
175
أظهرت أحدث البيانات الصادرة عن معهد إدارة التوريدات في الولايات المتحدة (ISM) أن مؤشر مديري المشتريات لقطاع غير التصنيعي في أغسطس سجل 55.4، وهو ليس فقط أعلى من القراءة السابقة البالغة 54.1، بل يتجاوز بشكل واضح التوقعات العامة في السوق البالغة 54.2، ما يشير إلى أن نشاط قطاع الخدمات ما زال يتسارع في التوسع.
وتبرز هذه المفاجأة الإيجابية قوة الاقتصاد الأمريكي على المستوى الأساسي، ولا سيما قطاع الخدمات، لكن في ظل البيئة الكلية الراهنة، لا تعني المؤشرات الاقتصادية القوية بالضرورة أنها أخبار جيدة بالكامل. فارتداد نشاط الخدمات يعني أن لزوجة التضخم قد تكون أكثر عنادًا مما كان متوقعًا، وهو ما يقوض مباشرةً التفاؤل بشأن التسعير الإيجابي في السوق لخفض حاد وشيك لسعر الفائدة من جانب مجلس الاحتياطي الفيدرالي خلال الأجل القصير، لتصبح مسار السياسة النقدية مجددًا مليئًا بالتقلبات.
وبسبب ذلك، استجابت الأسواق المالية التقليدية بسرعة. إذ اكتسب كل من مؤشر الدولار الأمريكي وعوائد سندات الخزانة الأمريكية قوة صعودية، بينما أدى تراجع توقعات خفض الفائدة إلى كبح شهية المخاطرة بشكل عام. وفي ظل عدم تمكن توقعات التشديد من التلاشي بشكل كامل لفترة طويلة، يحتفظ المستثمرون بقدر كبير من الحذر تجاه الأصول ذات التقييم المرتفع، ولا يمكن القول إن السيولة عبر الأسواق أصبحت وفيرة.
أما بالنسبة إلى سوق العملات الرقمية، فإن تعثر توقعات السيولة الكلية الميسرة يضع ضغوطًا على تقييم الأصول ذات المخاطر، وعلى رأسها $BTC . ومع غياب ضخ سيولة إضافية، فمن السهل أن يعود السوق إلى وضعية دفاعية. ينبغي للمستثمرين الانتباه إلى مخاطر التصحيح الناجمة عن اضطرابات البيانات الاقتصادية على المدى القصير، ولا ينبغي الاندفاع إلى المطاردة الأعمى للمراكز طويلة الأجل.
#PMI #美联储 #الاقتصاد الكلي
16
أصدرت جمعية إدارة التوريد الأمريكية (ISM) أحدث بيانات مؤشر PMI لقطاع الخدمات لشهر أغسطس، حيث سجل 55.4، وهو ليس أعلى من القراءة السابقة البالغة 54.1 فحسب، بل جاء أيضًا أعلى بكثير من توقعات السوق السائدة البالغة 54.2. لا يزال زخم التوسع في قطاع الخدمات قويًا، ما يؤكد مجددًا متانة الأساسيات الاقتصادية الأمريكية.
من منظور كلي، يمثل قطاع الخدمات أكثر من ثلثي إجمالي الاقتصاد الأمريكي، ولا تزال هذه البيانات ضمن نطاق التوسع القوي فوق مستوى 50 الفاصل بين الانكماش والتوسع، الأمر الذي بدد بشكل فعال مخاوف السوق السابقة من انزلاق الاقتصاد إلى "هبوط صعب". وفي ظل السيطرة التدريجية على التضخم، توفر الأساسيات الاقتصادية المرنة دعماً راسخاً لسردية الهبوط الناعم في السوق، ولم تظهر الأساسيات أي علامات على التباطؤ الحاد.
وعلى صعيد الأسواق المالية التقليدية، استقرت عوائد سندات الخزانة الأمريكية ومؤشر الدولار وارتداا على المدى القصير بعد صدور البيانات، بينما حافظت شهية المخاطرة في الأسهم الأمريكية على زخم إيجابي. كما أن البيانات الكلية الصحية تقلل أكثر من احتمال حدوث مخاطر سيولة نظامية، وتوفر بيئة اقتصادية كلية أكثر صحة لإصلاح التقييمات في الأصول ذات المخاطر بشكل عام.
أما بالنسبة لسوق العملات المشفرة، فعلى الرغم من أن التوقعات المبالغ فيها بشأن حجم خفض الفائدة قد تراجعت، فإن استقرار القاع الاقتصادي على المدى الطويل يظل أكثر دعماً لدخول السيولة بشكل منضبط. ومع الدعم الأساسي، تم استيعاب ضغوط البيع الدافعة لتجنب المخاطرة بفعالية، ومن المتوقع أن يترسخ الاتجاه الصاعد الهيكلي لبيتكوين $BTC ، وبعد اكتمال تراكم السيولة يصبح ذلك أكثر ملاءمة لبدء جولة جديدة من الاختراقات التقنية.
#PMI #美国经济 #宏观分析
107
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#FedMinutesFocusOnOctoberPause
376,998 مشاهدات
2,370 يقومون بالنقاش
2
#VitalikWarnsAICouldWeakenCryptographySecurity
1,503 مشاهدات
134 يقومون بالنقاش
3
#XRPSpotETFsHold$1.7BWeeklyInflowsSlow
356 مشاهدات
20 يقومون بالنقاش
4
#FrenchHillUrgesCLARITYActPassageInLameDuck
4,192 مشاهدات
173 يقومون بالنقاش
5
#EthereumSpotETFRecords$161MNetOutflows
137 مشاهدات
14 يقومون بالنقاش
6
#IMFGrantsWaiverForElSalvadorBitcoinBreach
11,072 مشاهدات
297 يقومون بالنقاش
7
#BinanceLaunchesBinanceIntelligence
1.3M مشاهدات
7,212 يقومون بالنقاش
8
#EvernorthDelaysNasdaqDebutToOct12
59,161 مشاهدات
576 يقومون بالنقاش
9
#RobinhoodAdds$25MInBitcoinToBalanceSheet
18,689 مشاهدات
106 يقومون بالنقاش
10
#SP500AndNasdaqHitRecordHighs
59,794 مشاهدات
741 يقومون بالنقاش