
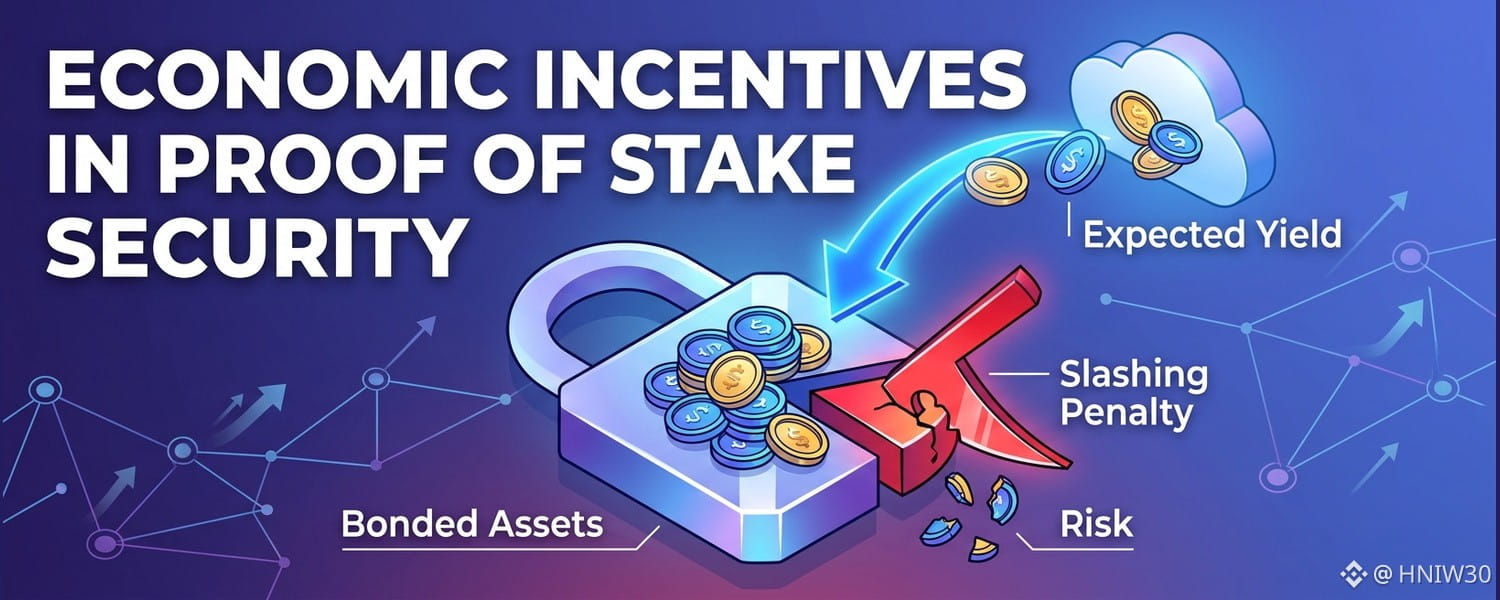

تحوّل هياكل التخزين أمن الإجماع من استهلاك الموارد إلى الالتزام برأس المال. ففي أنظمة إثبات الحصة، ترتبط حقوق التحقق من الكتل وتوزيعات الإصدار مباشرةً بالأصول المرهونة. وتُنشئ هذه الديناميكية هيكل تكلفة داخليًا يعتمد فيه دفاع الشبكة على قيمة الضمانات بدلًا من النفقات التشغيلية. ويتعين على المشاركين في السوق تقييم ما إذا كان العائد المتوقع يعوّض بما يكفي عن تقييد السيولة.
يعمل هيكل الحوافز التأسيسي من خلال جداول إصدار مبرمجة وموازنة بالعقوبات التشغيلية. إذ يودع المدققون رأس المال في عقود ذكية أو حسابات دفتر الأستاذ الأصلي، مولّدين عوائد أساسية مستمدة من التضخم المبرمج ورسوم معالجة المعاملات. وعندما ينفذ المدققون انتقالات صحيحة لحالة المعاملات، توزّع الشبكة الرموز المسكوكة حديثًا وفق منحنيات رياضية محددة مسبقًا، مع معايرة المكافآت بحسب معدلات المشاركة في النظام.
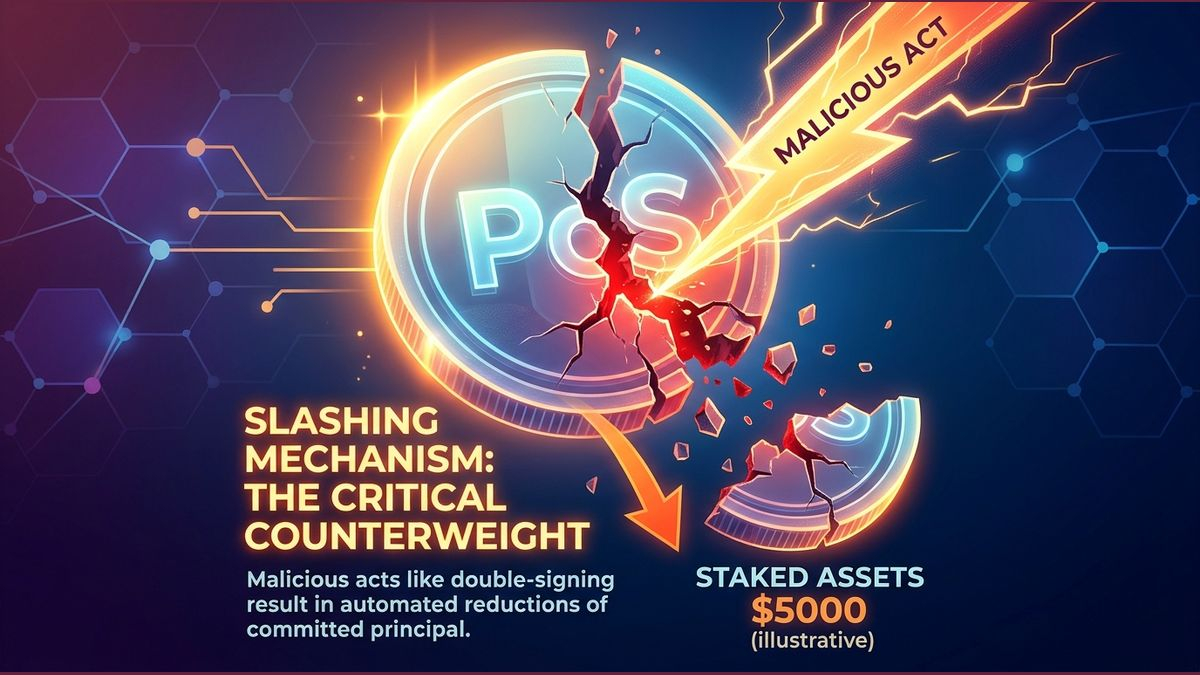
تمثل آليات المصادرة الرادع الحاسم في مواجهة عوائد البروتوكول الاسمية. ويؤدي السلوك الخبيث، بما في ذلك التوقيع المزدوج أو تقديم روايات متضاربة عن البروتوكول، إلى تخفيضات آلية في رأس المال المودَع. وتفرض هذه الديناميكية مخاطر خسارة غير متكافئة على المدققين غير النزيهين. وتُظهر النماذج الاقتصادية أن المكسب المحتمل من إعادة تنظيم السلسلة يجب، بالنسبة إلى الجهات الفاعلة العقلانية، أن يتجاوز القيمة السوقية الإجمالية لجميع رؤوس الأموال المصادَرة، ما يرسي عتبات أمنية حتمية.
تُدخل فترة فك الارتباط علاوة سيولة ضمنية في اقتصاديات المدققين. فعندما يظل رأس المال مقيدًا خلال فترات فك الارتباط، يتنازل المشاركون في السوق عن فرص الاستفادة من نشره في بدائل أخرى أو التحوط باستخدامه في الأسواق الثانوية. وإذا تسارعت تقلبات الأصل الأصلي، يتعرض رأس المال المرهون غير السائل لاحتكاكات في إدارة المحفظة. لذلك يطالب المفوِّضون العقلانيون بفارق اقتصادي بين عوائد التخزين الإجمالية ومعدل العائد الرقمي السائد الخالي من المخاطر.
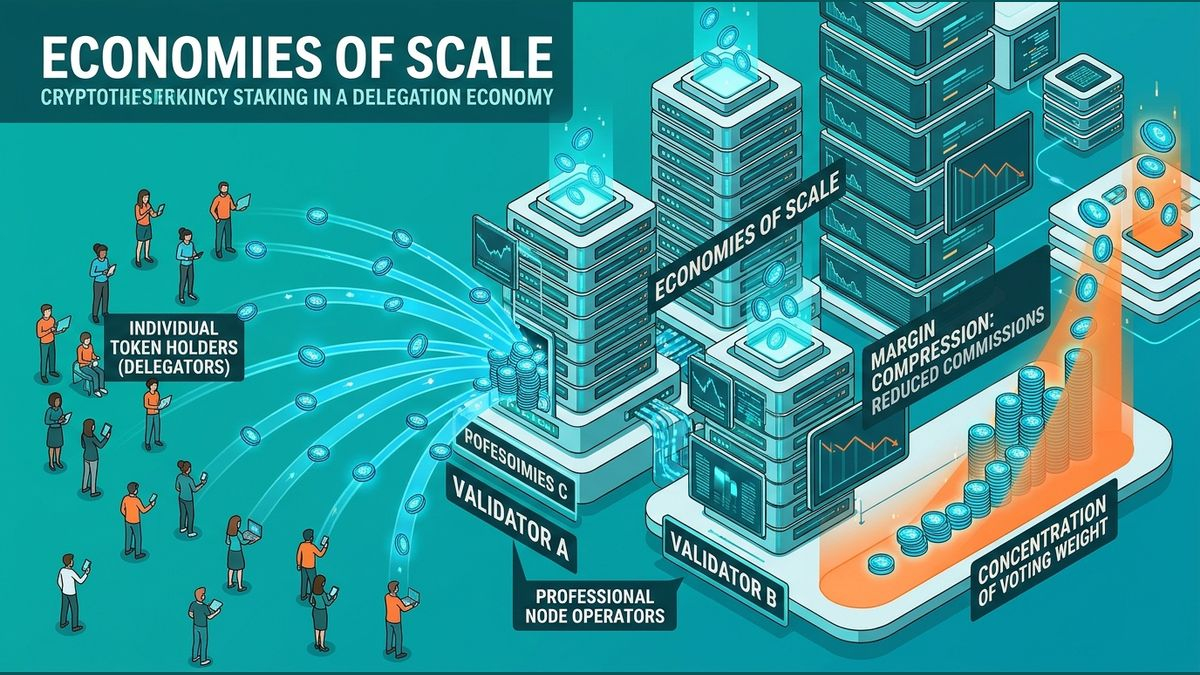
تغيّر اقتصاديات التفويض هياكل أسواق المدققين من خلال وفورات الحجم. فأصحاب الرموز الأفراد الذين يفتقرون إلى القدرات اللازمة للبنية التحتية يفوضون حصصهم إلى مشغلي عُقد محترفين مقابل اقتطاع رسوم. ويؤدي فصل ملكية رأس المال عن البنية التحتية للتحقق إلى ضغط تنافسي على هوامش الربح. ويخفض مشغلو العُقد عمولات الإدارة لجذب وزن تصويت إجمالي، ما قد يزيد، دون قصد، مخاطر التركّز عبر مجموعات التحقق الرئيسية.
تظهر مشتقات التخزين السائل بوصفها استجابة سوقية داخلية لمعالجة قيود السيولة النظامية. فمن خلال إصدار إيصالات اصطناعية مقابل ضمانات مقيدة، تتيح البروتوكولات للمشاركين الاحتفاظ بعوائد التحقق مع توظيف رأس المال في أسواق المال الثانوية. غير أن هذا الهيكل ينطوي على مخاطر تركيب متعددة الطبقات واحتمالات انفكاك الارتباط. وإذا انحرفت القيمة السوقية للمشتق عن قيمة الاحتياطيات الأساسية، تواجه المراكز ذات الرافعة المالية موجات تصفية متتابعة وسريعة.
تعتمد الاستدامة طويلة الأجل لاقتصادات التخزين في نهاية المطاف على توليد رسوم مستدامة، لا على التضخم الدائم للرموز. ومع نضوج منحنيات الإصدار وانخفاض تخفيف البروتوكول لقيمة الحصص، ينبغي أن تستمد إيرادات المدققين بدرجة متزايدة من النشاط الفعلي للمعاملات. وتواجه الشبكات العاجزة عن توليد تدفق قوي للرسوم خطر تدهور الأمن، إذ تحفز العوائد الحقيقية المتناقصة هروب رأس المال نحو فرص عائد أكثر إنتاجية في عموم مشهد الأصول الرقمية.